
Visión General del Mercado
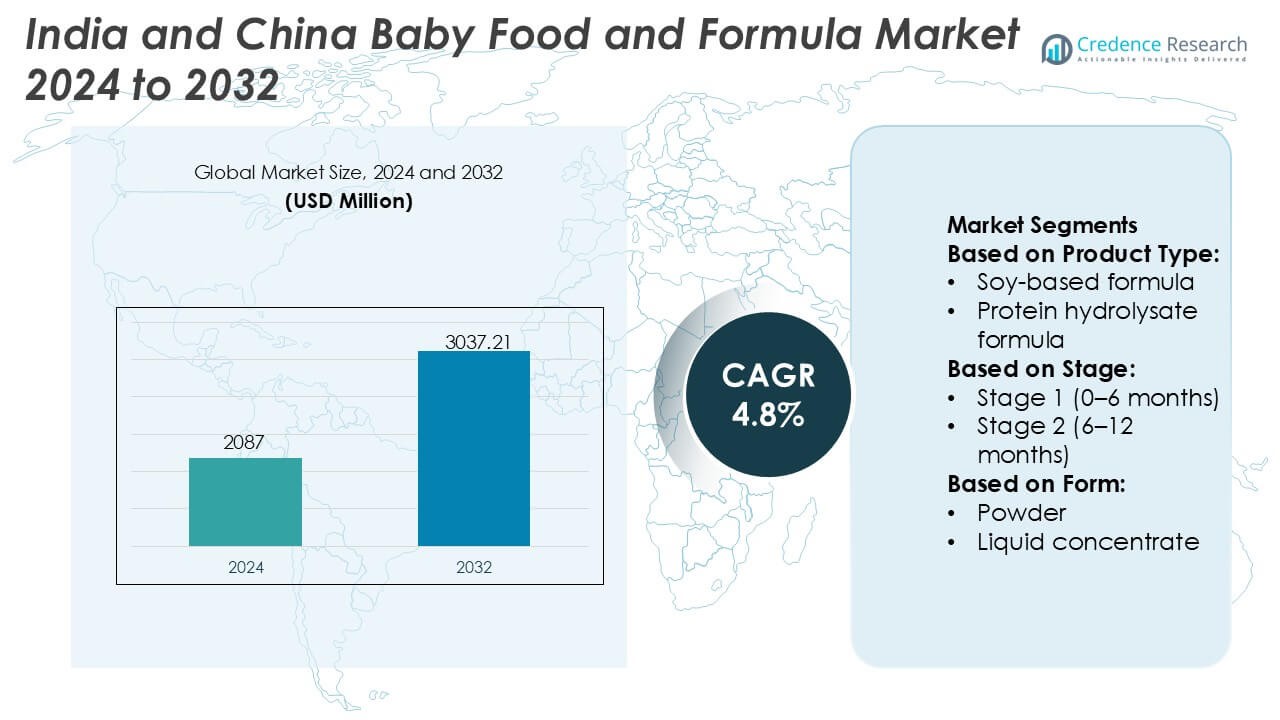
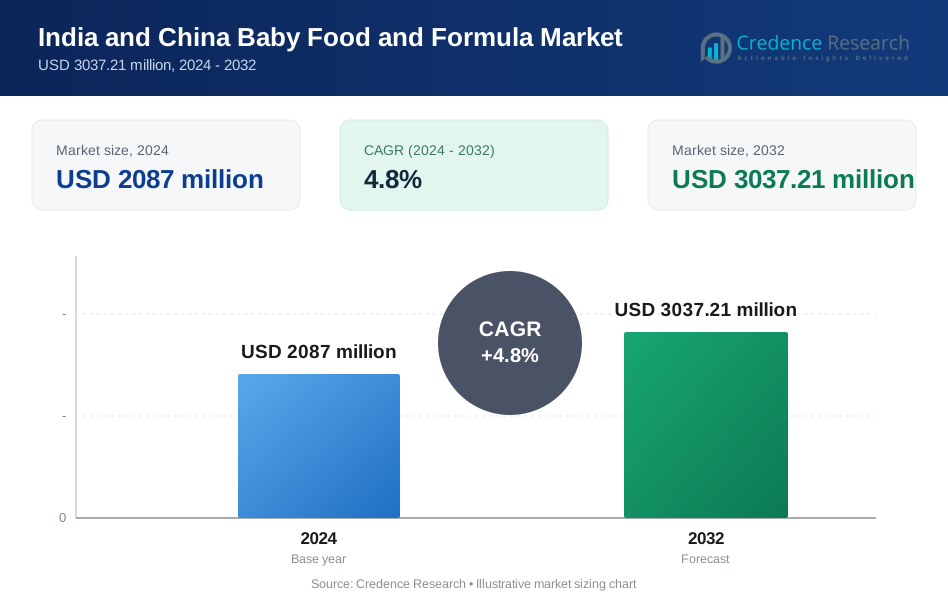
El tamaño del mercado de alimentos y fórmulas para bebés en India y China fue valorado en USD 2087 millones en 2024 y se anticipa que alcanzará USD 3037.21 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alimentos y Fórmulas para Bebés en India y China 2024 | USD 2087 Millones |
| Mercado de Alimentos y Fórmulas para Bebés en India y China, CAGR | 4.8% |
| Tamaño del Mercado de Alimentos y Fórmulas para Bebés en India y China 2032 | USD 3037.21 Millones |
El mercado de alimentos y fórmulas para bebés en India y China presenta una mezcla de fabricantes multinacionales y regionales que fortalecen sus posiciones competitivas a través de carteras de productos ampliadas, formulaciones fortificadas e inversiones en capacidades de producción localizadas. Las empresas se centran en mejorar la densidad nutricional, mejorar la agilidad de la cadena de suministro y adaptar los SKU a las preferencias cambiantes de los consumidores en áreas urbanas y semiurbanas. La innovación en fórmulas orgánicas, hipoalergénicas y específicas por etapas apoya una penetración más amplia del mercado, mientras que los canales de venta minorista digital aceleran el alcance de la marca entre los padres jóvenes. China se destaca como la región líder con una cuota de mercado exacta del 58%, impulsada por un mayor gasto per cápita, tendencias de premiumización y una fuerte adopción de productos avanzados de nutrición infantil.
Perspectivas del Mercado
- El mercado alcanzó USD 2087 millones en 2024 y se proyecta que llegue a USD 3037.21 millones para 2032, registrando un CAGR del 4.8% durante el período de pronóstico.
- El aumento de la demanda de fórmulas fortificadas, orgánicas y específicas por etapas impulsa la adopción, respaldada por una mayor conciencia nutricional y un aumento del gasto entre los padres jóvenes en ambos países.
- El rápido crecimiento del comercio electrónico, la premiumización y el compromiso digital de las marcas dan forma a las tendencias del mercado, con consumidores que se inclinan hacia SKU especializados que ofrecen mejor digestibilidad y nutrición dirigida.
- La intensidad competitiva se fortalece a medida que los actores multinacionales y regionales expanden la producción localizada, pero las restricciones de la cadena de suministro y la sensibilidad al precio en las zonas rurales actúan como restricciones para los productos premium.
- China lidera el panorama regional con una cuota exacta del 58%, mientras que las fórmulas de leche de continuación mantienen la cuota dominante del segmento, reflejando una fuerte aceptación entre los padres trabajadores que buscan soluciones de alimentación convenientes y nutricionalmente equilibradas.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
La fórmula a base de leche de vaca se destaca como la categoría de producto dominante, con una cuota de mercado exacta del 42% para la fórmula estándar de leche de vaca en India y China. Su liderazgo se debe a las altas tasas de recomendación pediátrica, amplia disponibilidad minorista y fuerte familiaridad del consumidor. El aumento de los hogares con doble ingreso y la preferencia por alternativas nutricionalmente equilibradas fortalecen la demanda. Las fórmulas especializadas como las variantes sin lactosa, anti-reflujo y a base de aminoácidos ganan tracción entre los bebés con sensibilidades médicas, mientras que las fórmulas hidrolizadas y modificadas en proteínas se expanden constantemente debido al aumento del diagnóstico de alergias tempranas y la intolerancia digestiva.
- Por ejemplo, la Fórmula Infantil Orgánica Etapa 1 de Bellamy ofrece aproximadamente 1.4 g de proteína, 7.8 mg de DHA y 69 kcal por cada 100 mL de alimento preparado, reflejando el énfasis de la compañía en formulaciones orgánicas certificadas, ricas en nutrientes que cumplen con los estrictos estándares de seguridad alimentaria y composición de Australia.
Por Etapa
Dentro de las etapas de nutrición basadas en la edad, la Etapa 1 (0–6 meses) sigue siendo el subsegmento dominante con una cuota de mercado exacta del 38%, impulsada por la alta frecuencia de consumo y la orientación médica para una adecuación nutricional en los primeros meses de vida. El crecimiento se refuerza por el aumento de las tasas de natalidad en ciertas provincias de China y el incremento de nacimientos institucionales en India que exponen a los padres a soluciones de alimentación recomendadas profesionalmente. Las fórmulas de la Etapa 2 y Etapa 3 muestran una adopción acelerada a medida que los padres se inclinan hacia mezclas fortificadas que apoyan la inmunidad y el desarrollo cerebral, mientras que los productos de la Etapa 4 ganan tracción debido a su posicionamiento como nutrición premium para niños pequeños.
- Por ejemplo, Friso Gold Etapa 2 de Royal FrieslandCampina N.V. incorpora aproximadamente 1.7 g de galacto-oligosacáridos (GOS) por cada 100 g de polvo e incluye aproximadamente 120 mg de DHA por cada 100 g, reflejando la inversión de la compañía en estructuras de nutrientes avanzadas diseñadas para apoyar la salud intestinal y el neurodesarrollo temprano.
Por Forma
La fórmula en polvo domina la categoría de formas, con una cuota de mercado exacta del 64%, respaldada por su asequibilidad, larga vida útil y amplia disponibilidad de SKU en canales de venta tanto en línea como fuera de línea. Los padres en India y China prefieren los formatos en polvo por su porcionamiento flexible y alimentación diaria rentable. Los formatos de concentrado líquido y listos para alimentar se expanden entre los consumidores urbanos que buscan conveniencia, especialmente en las ciudades de primer nivel de China, donde los estilos de vida con poco tiempo aumentan la demanda de opciones estériles de una sola porción. Sin embargo, los precios más altos y la menor penetración de distribución mantienen su adopción por debajo de las alternativas en polvo a pesar de las crecientes tendencias de premiumización.
Principales Impulsores de Crecimiento
- Aumento de la Urbanización y Crecimiento de la Población de Padres Trabajadores
La urbanización en India y China acelera la adopción de alimentos comerciales para bebés y fórmulas a medida que los padres trabajadores buscan opciones de alimentación convenientes y equilibradas nutricionalmente. La creciente participación de la fuerza laboral femenina intensifica la dependencia de la alimentación con fórmula, particularmente en hogares nucleares con asistencia limitada de cuidadores. Los programas estructurados de maternidad en las metrópolis, la mayor penetración de guarderías y la mejora de la conciencia maternal moldean elecciones nutricionales más sólidas en los primeros años de vida. La expansión de la distribución minorista y los accesibles canales de comercio electrónico apoyan aún más el crecimiento de la categoría, brindando a los padres acceso constante a fórmulas certificadas de alta calidad y soluciones de alimentos empaquetados para bebés.
- Por ejemplo, Similac Pro-Advance de Abbott incorpora 0.2 g/L de 2’-fucosilactosa (2’-FL HMO) y ofrece aproximadamente 0.076 mg de luteína por L en ciertas formulaciones, demostrando la aplicación de componentes bioactivos por parte de la empresa que apoyan el desarrollo inmunológico y visual en los bebés.
- Fuerte Recomendación Pediátrica y Creciente Conciencia sobre la Nutrición Médica
Los pediatras en India y China cada vez más recomiendan productos de nutrición infantil formulados científicamente, aumentando la confianza y acelerando la penetración de la categoría. Las campañas de concienciación que enfatizan la nutrición equilibrada en las primeras etapas de la vida influyen en los padres para adoptar fórmulas estándar y especiales, especialmente para bebés con condiciones digestivas o alérgicas sensibles. Los hospitales y clínicas de maternidad refuerzan este cambio al integrar el asesoramiento nutricional en los programas postnatales. La creciente aceptación de mezclas hidrolizadas, bajas en lactosa y fortificadas refleja la creciente confianza en formulaciones clínicamente validadas que apoyan la inmunidad, el desarrollo cognitivo y el crecimiento saludable durante los primeros dos años de vida.
- Por ejemplo, el ingrediente Lacprodan® ALPHA-50 alfa-lactalbúmina de Arla Foods amba proporciona un mínimo de 90% de pureza proteica (de la cual el 90% es alfa-lactalbúmina) y generalmente ofrece un alto contenido de aminoácidos esenciales como el triptófano y la cisteína, evidenciando el avance de la empresa en tecnología de proteínas lácteas de grado infantil diseñada para cumplir con estrictos estándares de nutrición médica.
- Premiumización y Cambio hacia la Nutrición de Alta Calidad y Etiqueta Limpia
Los consumidores en ambos mercados demuestran una mayor preferencia por productos premium y de etiqueta limpia, incluyendo fórmulas orgánicas, a base de leche de cabra y especiales hipoalergénicas. El aumento de los ingresos disponibles, especialmente en los conglomerados urbanos de China, refuerza la disposición a pagar más por ingredientes de alta calidad, formulaciones avanzadas y marcas internacionales. En India, el comportamiento de compra aspiracional y la influencia de las comunidades digitales de padres aceleran la adopción de mezclas fortificadas con DHA, probióticos y nutrientes de apoyo inmunológico. Las empresas capitalizan este cambio introduciendo SKU de valor agregado y etiquetado transparente que asegura la seguridad del producto, pureza y beneficios funcionales mejorados.
Tendencias Clave y Oportunidades
- Expansión del Comercio Electrónico y Modelos de Nutrición Directa al Consumidor
Las plataformas digitales crean oportunidades de crecimiento significativas en India y China, ofreciendo a los padres acceso conveniente a marcas auténticas de fórmulas, servicios de reposición automática y recomendaciones de nutrición personalizadas. La creciente confianza en los canales en línea, impulsada por sistemas mejorados de autenticación de productos y educación liderada por influencers, alimenta la rápida adopción de fórmulas premium y especiales. Los modelos de entrega por suscripción ganan tracción entre los padres urbanos que buscan disponibilidad sin interrupciones. La visibilidad digital mejorada, las promociones dirigidas y los paquetes de productos curados fortalecen el consumo transfronterizo, particularmente en China, donde las marcas importadas de nutrición infantil mantienen una fuerte demanda en línea.
- Por ejemplo, la formulación NAN SupremePro de Nestlé típicamente incluye aproximadamente 0.105 g/L (o 105 mg/L) de 2’-fucosilactosa (2’-FL HMO) y aproximadamente 0.035 g/L (o 35 mg/L) de lacto-N-neotetraosa (LNnT) en el alimento preparado, demostrando la aplicación de oligosacáridos clínicamente investigados por parte de la empresa para apoyar la inmunidad y la salud digestiva.
- Creciente Demanda de Fórmulas Especializadas, Médicas y Específicas para Condiciones
Una tendencia notable implica la creciente adopción de fórmulas especializadas que abordan sensibilidades digestivas, intolerancia a la lactosa y manejo de alergias. El aumento en el diagnóstico de alergia a la proteína de la leche de vaca y condiciones de reflujo lleva a los padres a optar por formulaciones basadas en aminoácidos, hidrolizadas y anti-reflujo. Los proveedores de salud integran cada vez más estos productos en planes de nutrición personalizados, ampliando su relevancia clínica. Los fabricantes responden con innovación en hidrolizados de proteínas, mezclas enriquecidas con micronutrientes y aditivos para la salud intestinal. Esta tendencia crea oportunidades de alto valor a medida que los padres priorizan soluciones nutricionales médicamente alineadas para bebés con necesidades dietéticas específicas.
- Por ejemplo, la fórmula infantil hipoalergénica de Perrigo Company plc incorpora 100% proteína de caseína extensamente hidrolizada y proporciona 17 mg de DHA por 100 kcal (lo que equivale a aproximadamente 90 mg de DHA por 100 g de polvo), subrayando su enfoque en soluciones clínicamente respaldadas para bebés que requieren nutrición especializada.
- Avance en I+D e Introducción de Fórmulas Bio-Optimizadas y Orgánicas
Las empresas en India y China invierten en I+D para desarrollar fórmulas bio-optimizadas que imitan más de cerca la composición de la leche humana. El crecimiento se acelera en áreas como la inclusión de oligosacáridos de la leche humana (HMO), el enriquecimiento con probióticos y la obtención de ingredientes certificados orgánicos. Las formulaciones de leche de cabra y a base de plantas emergen como segmentos de alto potencial, particularmente entre los consumidores que buscan una digestión más suave y nutrición natural. El aumento de aprobaciones regulatorias para formulaciones orgánicas y de etiqueta limpia facilita aún más los lanzamientos de nuevos productos. Estas innovaciones mejoran las carteras de productos premium y amplían la demanda abordable en hogares de ingresos medios y altos.
Desafíos Clave
- Complejidad Regulatoria y Requisitos de Cumplimiento Estricto
Tanto India como China imponen estrictas regulaciones de seguridad, etiquetado y formulación para productos de nutrición infantil, creando cargas de cumplimiento para fabricantes globales y locales. Las revisiones frecuentes en los estándares de composición, las reglas de documentación de importación y los controles de calidad obligatorios extienden los tiempos de aprobación de productos. Las marcas transfronterizas enfrentan un escrutinio adicional sobre el origen de los ingredientes y las afirmaciones nutricionales, restringiendo la flexibilidad operativa. Estas demandas regulatorias aumentan los costos de entrada al mercado y ralentizan los ciclos de innovación, limitando la competitividad de las empresas más pequeñas. Asegurar un cumplimiento constante en la fabricación, el envasado y la distribución sigue siendo un desafío importante para la industria.
- Competencia de la Promoción de la Lactancia Materna y Preferencias Culturales
Los programas de promoción de la lactancia materna liderados por el gobierno y el sector salud restringen el alcance promocional de las fórmulas infantiles, especialmente en segmentos de etapas tempranas. La preferencia cultural por alimentos caseros para bebés en India limita aún más la adopción de alternativas envasadas entre hogares sensibles al presupuesto y tradicionales. En China, la mejora de los beneficios de maternidad permite períodos prolongados de lactancia materna, reduciendo la dependencia de las fórmulas de Etapa 1. Las preocupaciones por la desinformación y los sesgos emocionales hacia la alimentación natural también dificultan la penetración. Para mantener el crecimiento, las marcas deben enfatizar la credibilidad científica, la garantía de seguridad y los beneficios nutricionales funcionales mientras cumplen con las regulaciones de marketing restrictivas.
Análisis Regional
América del Norte
América del Norte posee una participación de mercado exacta del 23%, respaldada por un alto poder adquisitivo, una fuerte orientación sanitaria y una amplia disponibilidad de productos de nutrición infantil premium. Los padres adoptan cada vez más fórmulas orgánicas, hipoalergénicas y enriquecidas con HMO debido al creciente conocimiento sobre la optimización nutricional en las primeras etapas de la vida. La región se beneficia de estrictos estándares regulatorios que refuerzan la confianza en la calidad y seguridad del producto. El crecimiento se intensifica mediante la expansión de canales de comercio electrónico y modelos de reposición basados en suscripción que atraen a los hogares enfocados en la conveniencia. Aunque las tasas de natalidad siguen siendo bajas, el gasto elevado por niño y la fuerte adopción de fórmulas especializadas continúan sosteniendo la expansión del mercado.
Europa
Europa representa una participación de mercado exacta del 20%, impulsada por una fuerte preferencia del consumidor por productos de alimentos y fórmulas para bebés con etiquetas limpias, orgánicas y de origen sostenible. Los estrictos marcos regulatorios bajo la EFSA refuerzan la calidad del producto, fomentando la adopción de fórmulas con composiciones nutricionales avanzadas, incluidas opciones a base de leche de cabra y sin lactosa. La demanda se concentra en los países de Europa Occidental, donde la premiumización y la lealtad a la marca siguen siendo altas. Europa del Este exhibe una aceptación constante impulsada por la mejora del acceso minorista y el aumento de los ingresos. Las preocupaciones ambientales y los requisitos de trazabilidad moldean aún más la innovación, permitiendo a los fabricantes introducir envases ecológicos y carteras de ingredientes de origen responsable.
Asia-Pacífico
Asia-Pacífico domina el panorama global con una participación de mercado exacta del 38%, liderada por un fuerte consumo en China, India, Japón y el Sudeste Asiático. La rápida urbanización, el aumento de la participación femenina en la fuerza laboral y la creciente conciencia sobre la nutrición pediátrica aceleran la adopción de fórmulas en diversos grupos de ingresos. Las fórmulas premium y especializadas ganan tracción a medida que los padres priorizan el confort digestivo, el apoyo inmunológico y el desarrollo cognitivo. Los ecosistemas de comercio electrónico en China y el Sudeste Asiático mejoran significativamente el acceso a marcas importadas y orgánicas. A pesar de las diversas restricciones de asequibilidad en la región, el crecimiento económico sostenido y la expansión de la orientación sanitaria continúan reforzando el liderazgo del mercado.
América Latina
América Latina posee una participación de mercado exacta del 10%, caracterizada por la creciente adopción de fórmulas infantiles en centros urbanos y una mayor conciencia sobre la nutrición equilibrada en las primeras etapas de la vida. Brasil y México impulsan la demanda regional, respaldados por la expansión de redes minoristas modernas y un mejor acceso a fórmulas fortificadas. Las fluctuaciones económicas moderan el consumo en algunos mercados, pero el creciente enfoque en la salud infantil apoya la adopción de productos premium y especializados. Los programas gubernamentales que promueven la nutrición materna e infantil influyen aún más en el comportamiento de compra. El auge del comercio minorista digital y las líneas de productos adaptadas localmente fortalecen la disponibilidad, ayudando a las marcas a penetrar en segmentos de consumidores sensibles al precio.
Oriente Medio y África
La región de Oriente Medio y África representa exactamente un 9% de la cuota de mercado, impulsada por el aumento de las tasas de natalidad, la expansión de la infraestructura sanitaria y la creciente aceptación de soluciones comerciales de nutrición infantil. Los países del Golfo lideran la demanda debido a mayores ingresos disponibles y preferencia por fórmulas premium importadas, incluidas variantes orgánicas y a base de leche de cabra. En África, la urbanización fortalece la adopción, aunque los desafíos de asequibilidad persisten en los mercados rurales. La defensa pediátrica por una nutrición equilibrada impulsa la adopción de fórmulas fortificadas con hierro e hipoalergénicas. La creciente modernización de los canales minoristas y la penetración del comercio electrónico mejoran el acceso, apoyando una expansión del mercado gradual pero constante en diversos grupos de ingresos.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Fórmula a base de soja
- Fórmula de hidrolizado de proteínas
Por Etapa:
- Etapa 1 (0–6 meses)
- Etapa 2 (6–12 meses)
Por Forma:
- Polvo
- Concentrado líquido
Por Geografía
- Norteamérica
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El panorama competitivo en el mercado de alimentos y fórmulas para bebés de India y China incluye jugadores como Bellamy's Organic, Royal FrieslandCampina N.V., Abbott, Arla Foods amba, Nestlé S.A., Perrigo Company plc, Reckitt Benckiser Group plc, Yili Group, Danone SA y The Kraft Heinz Company. El mercado de alimentos y fórmulas para bebés de India y China se define por la rápida innovación de productos, una fuerte supervisión regulatoria y la creciente preferencia del consumidor por soluciones nutricionales premium. Las empresas compiten a través de avances en formulaciones de etiqueta limpia, certificación orgánica, mezclas hipoalergénicas y productos enriquecidos con HMO diseñados para replicar la composición de la leche humana. La expansión de los ecosistemas de comercio digital, particularmente en China, intensifica la competencia a medida que las marcas aprovechan los canales en línea para un mayor alcance, características de autenticación y compromiso dirigido con padres jóvenes. En India, las dinámicas competitivas se centran en la asequibilidad, la penetración minorista y la construcción de confianza a través de respaldos médicos. En ambos países, la reformulación continua, las iniciativas de sostenibilidad y la inversión en tecnologías de trazabilidad impulsan la diferenciación y fortalecen el posicionamiento a largo plazo en el mercado.
Análisis de Jugadores Clave
- Bellamy's Organic
- Royal FrieslandCampina N.V.
- Abbott
- Arla Foods amba
- Nestlé S.A.
- Perrigo Company plc
- Reckitt Benckiser Group plc
- Grupo Yili
- Danone SA
- The Kraft Heinz Company
Desarrollos Recientes
- En abril de 2025, Bobbie lanzó su Fórmula Infantil de Leche Entera Orgánica, la primera fórmula de leche entera orgánica certificada por el USDA hecha en América, tras tres años de I+D para ofrecer una fórmula más limpia, con estándares europeos, con grasa de leche entera para una digestión más fácil, apoyando la salud cerebral e intestinal con MFGM y DHA, sin aceite de palma, soja ni aditivos sintéticos, convirtiéndose en la cuarta oferta de la marca y ganando los máximos honores de Expert Consumers.
- En febrero de 2025, Iceland Foods, en asociación con la organización benéfica Feed, lanzó nuevas etiquetas en los estantes para la fórmula infantil en el Reino Unido, convirtiéndose en el primer minorista en proporcionar información basada en evidencia para aclarar que todas las fórmulas infantiles iniciales son nutricionalmente equivalentes, independientemente de la marca o el precio, abordando el estigma y los altos costos para los padres.
- En enero de 2025, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) anunció su Estrategia Nacional a Largo Plazo para Aumentar la Resiliencia del Mercado de Fórmulas Infantiles de EE. UU., basándose en esfuerzos anteriores para prevenir otra crisis como la escasez. Esta estrategia se centra en mejorar el intercambio de información, fortalecer la integridad de la cadena de suministro, prevenir la contaminación y fomentar nuevos fabricantes para aumentar el suministro, asegurando un mercado de fórmulas infantiles constante, seguro y diversificado para las familias vulnerables.
- En octubre de 2024, Nestlé India anunció el lanzamiento de 14 nuevas variantes de alimentos para bebés Cerelac sin azúcar refinada añadida, una respuesta directa al escrutinio global de informes de Public Eye e IBFAN que acusaban a la empresa de vender versiones con más azúcar en naciones en desarrollo en comparación con Europa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se orientará aún más hacia fórmulas premium, orgánicas y con etiquetas limpias, ya que los padres priorizan opciones de nutrición más seguras y puras.
- La demanda de fórmulas especializadas aumentará a medida que el diagnóstico de sensibilidades digestivas, alergias e intolerancia a la lactosa se vuelva más común.
- Los canales de venta digitales fortalecerán su influencia a medida que el comercio electrónico y los modelos de suscripción se expandan en los centros urbanos.
- Las formulaciones que imitan la leche humana con HMOs, probióticos y componentes bioactivos avanzados ganarán una mayor adopción por parte de los consumidores.
- El desarrollo de productos localizados se acelerará para abordar patrones dietéticos regionales y prácticas de alimentación culturalmente preferidas.
- Las asociaciones con hospitales y los respaldos pediátricos jugarán un papel más importante en la formación de la credibilidad de la marca y la preferencia del producto.
- Los formatos listos para alimentar y orientados a la conveniencia verán una mayor aceptación entre los padres urbanos con poco tiempo.
- Las iniciativas de sostenibilidad impulsarán a los fabricantes hacia envases ecológicos e ingredientes obtenidos de manera responsable.
- Las fórmulas transfronterizas e importadas seguirán ganando terreno en China, respaldadas por la confianza en los estrictos estándares de calidad.
- Las empresas intensificarán las inversiones en trazabilidad, autenticación digital y garantía de seguridad para fortalecer la confianza del consumidor.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alimentos para bebés y fórmulas en India y China, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alimentos y fórmulas para bebés en India y China entre 2024 y 2032?
¿Qué segmento del mercado de alimentos para bebés y fórmulas de India y China tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alimentos y fórmulas para bebés en India y China?
¿Quiénes son las empresas líderes en el mercado de alimentos y fórmulas para bebés en India y China?
¿Qué región comandó la mayor parte del mercado de alimentos para bebés y fórmulas de India y China en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alimentos y Fórmulas para Bebés en India y China Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alimentos y Fórmulas para Bebés en India y China Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2087 million → 2032: USD 3037.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alimentos y Fórmulas para Bebés en India y China Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Drivers
- 3.3 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Restraints & Challenges
- 3.4 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alimentos y Fórmulas para Bebés en India y China Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alimentos y Fórmulas para Bebés en India y China Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alimentos y Fórmulas para Bebés en India y China category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alimentos y Fórmulas para Bebés en India y China Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alimentos y Fórmulas para Bebés en India y China market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alimentos y Fórmulas para Bebés en India y China Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alimentos y Fórmulas para Bebés en India y China Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alimentos y Fórmulas para Bebés en India y China (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alimentos y Fórmulas para Bebés en India y China Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alimentos y Fórmulas para Bebés en India y China Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alimentos y Fórmulas para Bebés en India y China Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alimentos y Fórmulas para Bebés en India y China Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alimentos y Fórmulas para Bebés en India y China Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alimentos y Fórmulas para Bebés en India y China Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alimentos y Fórmulas para Bebés en India y China Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alimentos y Fórmulas para Bebés en India y China Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alimentos y Fórmulas para Bebés en India y China Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
