
Visión General del Mercado
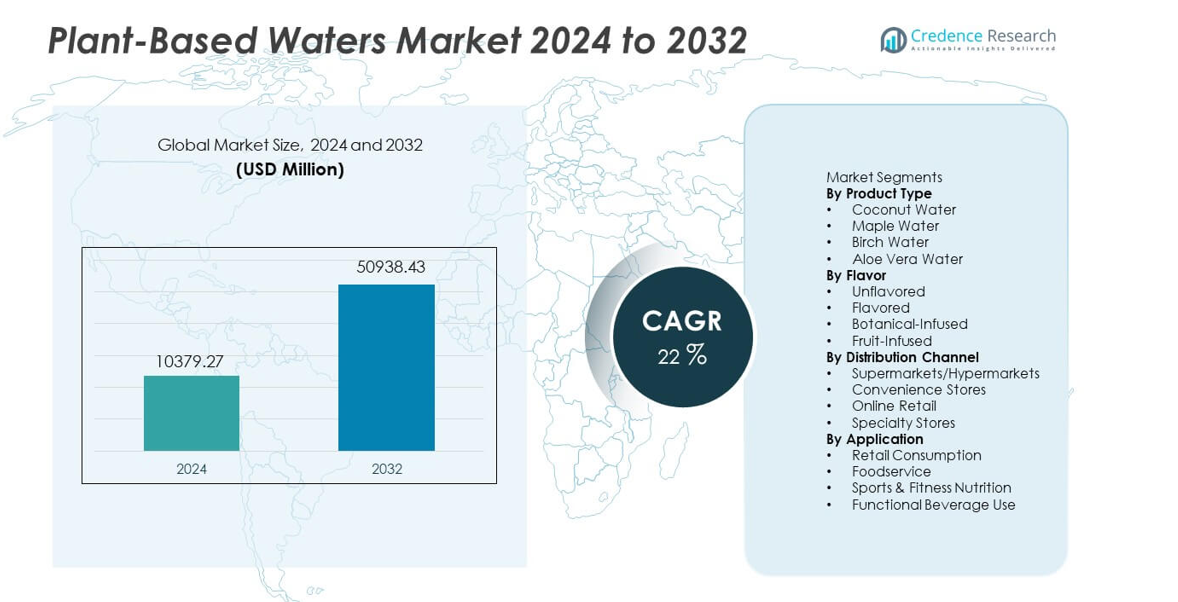
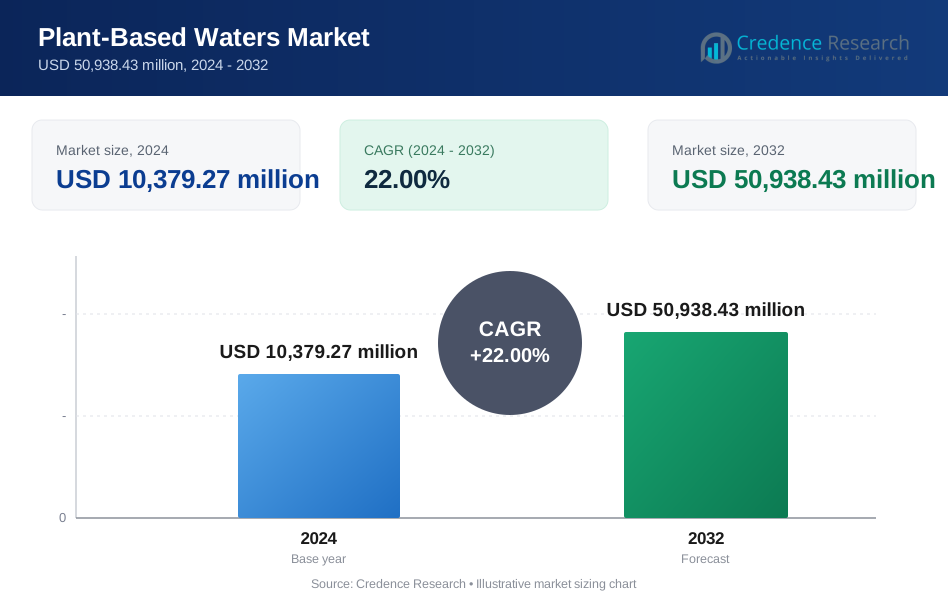
El mercado de Aguas a Base de Plantas fue valorado en USD 10,379.27 millones en 2024 y se proyecta que alcance USD 50,938.43 millones para 2032, expandiéndose a una CAGR del 22% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Aguas a Base de Plantas 2024 | USD 10,379.27 millones |
| Mercado de Aguas a Base de Plantas, CAGR | 22% |
| Tamaño del Mercado de Aguas a Base de Plantas 2032 | USD 50,938.43 millones |
Los principales actores en el mercado de Aguas a Base de Plantas incluyen Vita Coco, Harmless Harvest, PepsiCo, Coca-Cola, Maple 3, Happy Tree, TREO Birch Water, Drink Simple, Aloe Gloe y Wai Koko, cada uno expandiendo su alcance a través de ofertas de etiqueta limpia y fuertes asociaciones minoristas. Estas empresas se enfocan en la innovación de sabores, el abastecimiento sostenible y métodos de procesamiento avanzados para satisfacer la creciente demanda de hidratación natural. América del Norte lidera el mercado con un 37% de participación, respaldada por una alta conciencia de los productos de bienestar a base de plantas y una fuerte adopción del comercio electrónico. Europa sigue con un 28% de participación, impulsada por estrictos estándares de etiqueta limpia y un creciente interés en bebidas funcionales y bajas en azúcar.
Perspectivas del Mercado
- El mercado de Aguas a Base de Plantas alcanzó USD 10,379.27 millones en 2024 y llegará a USD 50,938.43 millones para 2032, creciendo a una CAGR de 22.
- La demanda crece a medida que la hidratación de etiqueta limpia gana tracción, con el agua de coco liderando el segmento de productos con un 46% de participación, respaldada por una fuerte visibilidad minorista y uso impulsado por el fitness.
- La innovación sigue siendo fuerte a medida que las marcas expanden sabores botánicos e infundidos con frutas, impulsadas por el creciente interés en el bienestar natural y las opciones de bebidas bajas en azúcar en los mercados globales.
- La competencia se intensifica a medida que los principales actores fortalecen las cadenas de suministro, mejoran las prácticas de sostenibilidad y amplían la distribución digital para retener participación en categorías premium de rápido crecimiento.
- América del Norte lidera con un 37% de participación, seguida por Europa con un 28%, Asia Pacífico con un 22%, América Latina con un 8% y Medio Oriente y África con un 5%, reflejando patrones de adopción diversos y fortaleciendo la demanda regional.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El agua de coco lidera este segmento con un 46% de participación, respaldada por un fuerte uso como bebida de hidratación natural y una amplia penetración minorista. Las marcas expanden el valor a través del posicionamiento de etiqueta limpia, cadenas de suministro estables y una creciente preferencia por bebidas bajas en calorías. El agua de arce y el agua de abedul ganan tracción debido a perfiles ricos en minerales que atraen a compradores enfocados en el bienestar. El agua de aloe vera muestra un crecimiento constante a medida que las afirmaciones basadas en la inmunidad influyen en las decisiones de compra. La innovación de productos, el abastecimiento regional y el empaque premium aumentan la confianza del consumidor y extienden el alcance en mercados desarrollados y emergentes.
- Por ejemplo, PepsiCo amplió su línea de O.N.E. Coconut Water a través de una distribución expandida, mientras que Coca-Cola anteriormente poseía y luego vendió ZICO en una transacción separada, con la marca posteriormente readquirida por su fundador, quien luego la relanzó en América del Norte.
Por Sabor
Las aguas vegetales sin sabor dominan este segmento con un 52% de participación, impulsadas por la demanda de bebidas limpias y sin aditivos. Los consumidores prefieren opciones de hidratación simples con procesamiento mínimo, lo que apoya una fuerte adopción en categorías de fitness y estilo de vida. Las opciones con sabor ganan ritmo a medida que las marcas introducen mezclas tropicales con edulcorantes naturales y formulaciones bajas en calorías. Las variantes infundidas con botánicos crecen debido al creciente interés en bebidas calmantes y orientadas a la desintoxicación. Las mezclas infundidas con frutas siguen siendo de nicho pero se expanden a través de lanzamientos de edición limitada que apuntan a compradores jóvenes que buscan novedad.
- Por ejemplo, Vita Coco lanzó varios SKU con sabor, que van más allá de los formatos de coco-piña y coco-mango, y distribuyó estos productos ampliamente a través de muchas puertas minoristas en los Estados Unidos.
Por Canal de Distribución
Los supermercados e hipermercados tienen la participación líder del 41%, respaldados por un amplio espacio en estanterías, lanzamientos de marcas propias y una fuerte visibilidad de marca. Las cadenas minoristas promueven las aguas vegetales a través de ofertas combinadas y pasillos enfocados en la salud, lo que aumenta las compras por impulso. Las tiendas de conveniencia logran un crecimiento estable debido a la creciente demanda de opciones de hidratación listas para beber en áreas urbanas. El comercio minorista en línea se expande rápidamente a medida que los compradores buscan entrega a domicilio, paquetes de suscripción y una mayor variedad de productos. Las tiendas especializadas atraen a compradores premium que prefieren marcas de agua vegetal artesanales o específicas de una región.
Impulsores Clave del Crecimiento
Creciente Demanda de Hidratación Natural y Etiqueta Limpia
El mercado crece a medida que los consumidores se inclinan hacia bebidas de hidratación natural con listas de ingredientes simples y procesamiento mínimo. Las aguas vegetales ganan fuerte tracción debido a su contenido de electrolitos, bajos niveles de azúcar y atractivo de etiqueta limpia. Los usuarios de fitness y los compradores enfocados en el bienestar prefieren estas bebidas sobre las bebidas deportivas sintéticas. Las marcas destacan la pureza, el abastecimiento sostenible y la trazabilidad para fortalecer la confianza. Una presencia minorista más amplia y la innovación en sabores también apoyan una mayor adopción en regiones desarrolladas y emergentes.
- Por ejemplo, Harmless Harvest obtiene cocos de granjas orgánicas certificadas en Tailandia y procesa agua cada año utilizando tecnología propietaria de microfiltración en múltiples pasos.
Expansión de Formulaciones Funcionales y Enriquecidas con Nutrientes
Las aguas vegetales funcionales ganan impulso a medida que las empresas añaden vitaminas, antioxidantes y extractos botánicos. Estas variantes mejoradas atraen a usuarios conscientes de la salud que buscan apoyo diario para el bienestar. Las afirmaciones funcionales como inmunidad, desintoxicación y mejora de energía aumentan la visibilidad en el mercado. Las marcas invierten en I+D para refinar la estabilidad de nutrientes y el equilibrio de sabores en formatos bajos en calorías. El creciente interés en la salud preventiva y los estilos de vida activos impulsa la demanda de bebidas fortificadas en canales minoristas y en línea.
- Por ejemplo, la marca ZICO, ahora parte del portafolio de PowerPlant Ventures, ofrece una variedad de opciones de agua de coco, incluidas algunas con ingredientes añadidos como la vitamina C en ciertas mezclas antiguas o con sabor, confirmadas bajo las pautas de etiquetado nutricional de la FDA.
Creciente Popularidad de Bebidas Sostenibles y Ecológicas
La sostenibilidad impulsa un fuerte crecimiento a medida que los consumidores prefieren bebidas obtenidas de materiales vegetales renovables con menor impacto ambiental. Las aguas de coco, abedul y arce se alinean con este cambio debido a la cosecha sostenible y la reducción de huellas de carbono. Las marcas adoptan envases reciclables y cadenas de suministro ecológicas para atraer a compradores conscientes del medio ambiente. Los minoristas amplían el espacio en los estantes para productos con etiquetas ecológicas, fortaleciendo la confianza en la categoría. Esta tendencia apoya la lealtad a largo plazo a la marca y empuja a las empresas a mejorar la transparencia y las prácticas de abastecimiento ético.
Tendencias y Oportunidades Clave
Innovación en Perfiles de Sabor y Mezclas Botánicas
La innovación en sabores crea nuevas oportunidades a medida que las marcas introducen mezclas botánicas y con infusión de frutas que atraen a compradores más jóvenes. Ingredientes herbales como la menta, hibisco y jengibre mejoran el sabor y ofrecen beneficios de bienestar percibidos. Los sabores de edición limitada y los perfiles inspirados en regiones ayudan a las marcas a destacarse en los pasillos de bebidas abarrotados. Esta tendencia apoya el posicionamiento premium y permite a las empresas aprovechar segmentos de salud de nicho. La expansión de la diversidad de sabores impulsa la experimentación y las compras repetidas en los mercados globales.
- Por ejemplo, TREO Birch Water lanzó una variedad de mezclas de abedul con sabor y amplió su presencia a muchas tiendas en todo Estados Unidos, incluidos minoristas importantes como Wegmans y Stop & Shop.
Crecimiento del Comercio Digital y Modelos Basados en Suscripción
El comercio en línea surge como una gran oportunidad a medida que los consumidores buscan conveniencia, acceso más amplio a productos y paquetes personalizados. Los modelos de suscripción fomentan compras repetidas al ofrecer surtidos curados y descuentos. Las plataformas digitales apoyan el marketing dirigido basado en datos de estilo de vida y preferencias de sabor. Las marcas utilizan el comercio electrónico para probar nuevas formulaciones y recopilar rápidamente comentarios de los consumidores. La creciente adopción de compras móviles y la mejora de la logística aceleran aún más el crecimiento del canal digital.
- Por ejemplo, Maple 3, una empresa líder en la industria canadiense de agua de arce, distribuye sus productos a través de varios minoristas en línea y físicos, incluidos e-grocers nacionales como Amazon.ca y Avril Supermarché, para satisfacer el creciente interés de los consumidores en bebidas naturales y saludables.
Desafíos Clave
Altos Costos de Producción y Sensibilidad de la Cadena de Suministro
Las aguas a base de plantas enfrentan presiones de costos vinculadas a los rendimientos estacionales de los cultivos, la intensidad laboral y los complejos procesos de extracción. Las cadenas de suministro de agua de coco y arce dependen de climas específicos, lo que las hace vulnerables a las fluctuaciones climáticas y las interrupciones regionales. El aumento de los costos de transporte y embalaje añade más presión. Las marcas más pequeñas luchan por mantener precios competitivos, lo que limita la penetración en el mercado masivo. El abastecimiento eficiente y las tecnologías de procesamiento mejoradas son esenciales para reducir los costos de producción a largo plazo.
Conciencia Limitada del Consumidor en Mercados Emergentes
Las brechas de conciencia obstaculizan el crecimiento en regiones donde las bebidas de hidratación a base de plantas siguen siendo desconocidas. Muchos consumidores aún dependen de bebidas tradicionales, reduciendo la adopción de opciones a base de plantas con precios premium. La exposición limitada al marketing y la menor cantidad de demostraciones de productos ralentizan la intención de prueba. La disponibilidad minorista también sigue siendo inconsistente en áreas rurales y semiurbanas. Las marcas deben invertir en campañas educativas, programas de muestreo y mensajes localizados para generar confianza y fomentar las compras iniciales en nuevos mercados.
Análisis Regional
Norteamérica
Norteamérica lidera el mercado con un 37% de participación, impulsada por la fuerte demanda de productos de hidratación con etiquetas limpias y la amplia aceptación de aguas a base de coco y aloe. La región se beneficia de una alta visibilidad en el comercio minorista, una extensa innovación en sabores y una fuerte promoción de bebidas bajas en calorías. Las comunidades de fitness y los programas de bienestar apoyan la adopción constante en Estados Unidos y Canadá. Las plataformas de comercio electrónico amplían el acceso a aguas vegetales premium, impulsando las compras repetidas. Las principales marcas invierten en envases sostenibles y abastecimiento transparente, lo que fortalece la confianza del consumidor y promueve el crecimiento a largo plazo de la categoría en canales convencionales y especializados.
Europa
Europa tiene un 28% de participación, respaldada por el creciente interés en la hidratación natural, mezclas botánicas y bebidas bajas en azúcar. Los consumidores en Europa Occidental prefieren opciones a base de plantas con claras afirmaciones ambientales y abastecimiento ético. Los minoristas amplían sus surtidos de productos a medida que crece la demanda de bebidas orgánicas y amigables con los veganos. La diversidad de sabores, incluyendo aguas de abedul y arce, gana popularidad entre los compradores enfocados en la salud. Las estrictas regulaciones sobre aditivos artificiales impulsan a las marcas a refinar las formulaciones con etiquetas limpias. La creciente conciencia sobre la sostenibilidad y el crecimiento de los segmentos de bebidas funcionales fortalecen la expansión del mercado en Alemania, el Reino Unido, Francia y los países nórdicos.
Asia Pacífico
Asia Pacífico representa un 22% de participación, impulsada por la creciente conciencia sobre la salud, la rápida urbanización y la creciente aceptación de productos de hidratación funcional. El agua de coco goza de una fuerte relevancia cultural en el sudeste asiático, lo que apoya altos niveles de consumo. Las crecientes poblaciones de clase media en China e India impulsan la demanda de opciones de bebidas premium y bajas en azúcar. La adopción del comercio electrónico ayuda a las marcas a llegar a audiencias más amplias con diversos formatos de empaque. Los fabricantes locales introducen variantes de agua vegetal rentables, mejorando la asequibilidad. El creciente interés en las tendencias de bienestar natural fortalece el crecimiento a largo plazo en los mercados emergentes de la región.
América Latina
América Latina captura un 8% de participación, impulsada por la creciente demanda de hidratación limpia y la fuerte presencia de agua de coco en Brasil y México. Los consumidores jóvenes adoptan bebidas a base de plantas como alternativas más saludables a las bebidas carbonatadas. Los minoristas aumentan el espacio en los estantes para variantes con sabor y funcionales que se alinean con las preferencias de sabor locales. Los cambios económicos influyen en los patrones de compra, pero la demanda de bebidas naturales y bajas en calorías se mantiene estable. El fuerte suministro de frutas tropicales apoya la innovación en mezclas de agua vegetal infusionada. La creciente influencia de las redes sociales impulsa el descubrimiento de productos en canales en línea, apoyando una penetración más amplia del mercado.
Oriente Medio y África
La región de Oriente Medio y África tiene un 5% de participación, respaldada por el creciente interés en productos de bienestar enfocados en la hidratación en los centros urbanos. Los climas cálidos impulsan una demanda constante de bebidas refrescantes y bajas en azúcar, incluidas las aguas a base de coco y aloe. Las importaciones premium dominan debido a la limitada capacidad de producción local. Las cadenas minoristas amplían las ofertas dentro de los pasillos orientados a la salud, mejorando la visibilidad. Los mayores ingresos disponibles en los países del Golfo impulsan la adopción de variantes premium y con sabor. Sin embargo, la sensibilidad al precio y la limitada conciencia del consumidor en partes de África ralentizan el crecimiento generalizado, creando espacio para iniciativas educativas y de muestreo específicas.
Segmentaciones del Mercado:
Por Tipo de Producto
- Agua de Coco
- Agua de Arce
- Agua de Abedul
- Agua de Aloe Vera
Por Sabor
- Sin Sabor
- Con Sabor
- Infusionado con Botánicos
- Infusionado con Frutas
Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Venta Minorista en Línea
- Tiendas Especializadas
Por Aplicación
- Consumo Minorista
- Servicio de Alimentos
- Nutrición Deportiva y Fitness
- Uso en Bebidas Funcionales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo presenta a empresas líderes como Vita Coco, Harmless Harvest, PepsiCo, Coca-Cola, Maple 3, Happy Tree, TREO Birch Water, Drink Simple, Aloe Gloe y Wai Koko, todas trabajando para fortalecer su presencia a través de la innovación de productos y una distribución más amplia. Los líderes del mercado se centran en formulaciones de etiqueta limpia, desarrollo avanzado de sabores y abastecimiento sostenible para atraer a los consumidores preocupados por la salud. Las empresas invierten en nuevos métodos de extracción que mantienen la integridad de los nutrientes mientras mejoran la estabilidad en el estante. Las asociaciones minoristas amplían la visibilidad en supermercados, cadenas de conveniencia y plataformas en línea. Muchas marcas adoptan envases reciclables y cadenas de suministro transparentes para mejorar la credibilidad. Los jugadores premium enfatizan las afirmaciones funcionales, mientras que las marcas emergentes apuntan a segmentos de nicho con mezclas infusionadas con botánicos y ediciones limitadas. La creciente competencia fomenta esfuerzos continuos de marca, diversificación regional y estrategias más fuertes de compromiso digital.
Análisis de Jugadores Clave
- Vita Coco
- Harmless Harvest
- PepsiCo (O.N.E. Coconut Water)
- Coca-Cola (ZICO)
- Maple 3
- Happy Tree Maple Water
- TREO Birch Water
- Drink Simple
- Aloe Gloe
- Wai Koko
Desarrollos Recientes
- En junio de 2023, Vita Coco se asoció con Bluestone Lane para crear una bebida de Cold Brew de Agua de Coco utilizando agua de coco de Vita Coco.
- En enero de 2023, Vita Coco lanzó una variedad de leche a base de coco "Barista MLK" (leche vegetal) en colaboración con Alfred Coffee.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Sabor, Canal de Distribución, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de hidratación con etiquetas limpias aumentará a medida que los consumidores se inclinen hacia productos de bienestar natural.
- Las marcas expandirán formulaciones funcionales que incluyan vitaminas, minerales y extractos botánicos.
- La innovación en sabores aumentará a medida que las empresas introduzcan mezclas regionales y estacionales.
- El empaque sostenible ganará prioridad a medida que los compradores prefieran materiales ecológicos y reciclables.
- El crecimiento del comercio minorista digital se fortalecerá debido al mayor uso de suscripciones y marketing dirigido.
- Los mercados emergentes verán una adopción más rápida a medida que mejore la conciencia sobre la hidratación a base de plantas.
- La optimización de la cadena de suministro se volverá clave a medida que las marcas trabajen para reducir los costos de producción.
- Las asociaciones con plataformas de fitness y estilo de vida ampliarán el alcance del consumidor.
- Las variantes de agua vegetal premium y especializadas crecerán a medida que los compradores enfocados en la salud busquen mayor calidad.
- La inversión en I&D aumentará para mejorar la estabilidad de nutrientes, la vida útil y la eficiencia del procesamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de aguas a base de plantas y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de aguas a base de plantas entre 2025 y 2032?
¿Qué segmento del mercado de aguas a base de plantas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Aguas a Base de Plantas?
¿Quiénes son las empresas líderes en el mercado de aguas a base de plantas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aguas a Base de Plantas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aguas a Base de Plantas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,379.27 million → 2032: USD 50,938.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aguas a Base de Plantas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aguas a Base de Plantas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aguas a Base de Plantas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aguas a Base de Plantas Market Drivers
- 3.3 Mercado de Aguas a Base de Plantas Market Restraints & Challenges
- 3.4 Mercado de Aguas a Base de Plantas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aguas a Base de Plantas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aguas a Base de Plantas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aguas a Base de Plantas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aguas a Base de Plantas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aguas a Base de Plantas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aguas a Base de Plantas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aguas a Base de Plantas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aguas a Base de Plantas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aguas a Base de Plantas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aguas a Base de Plantas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aguas a Base de Plantas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aguas a Base de Plantas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aguas a Base de Plantas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aguas a Base de Plantas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aguas a Base de Plantas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aguas a Base de Plantas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aguas a Base de Plantas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aguas a Base de Plantas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aguas a Base de Plantas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
