
Visión General del Mercado
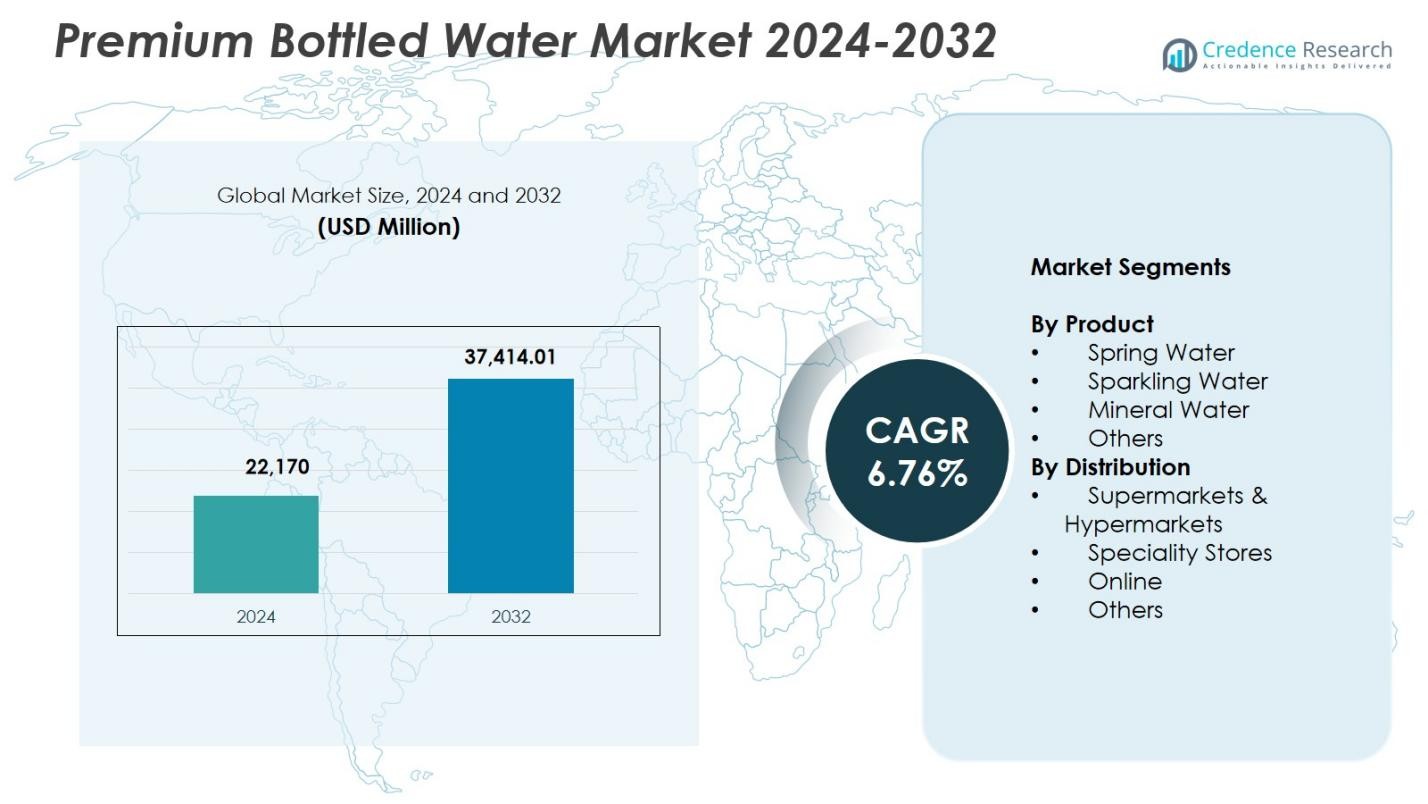
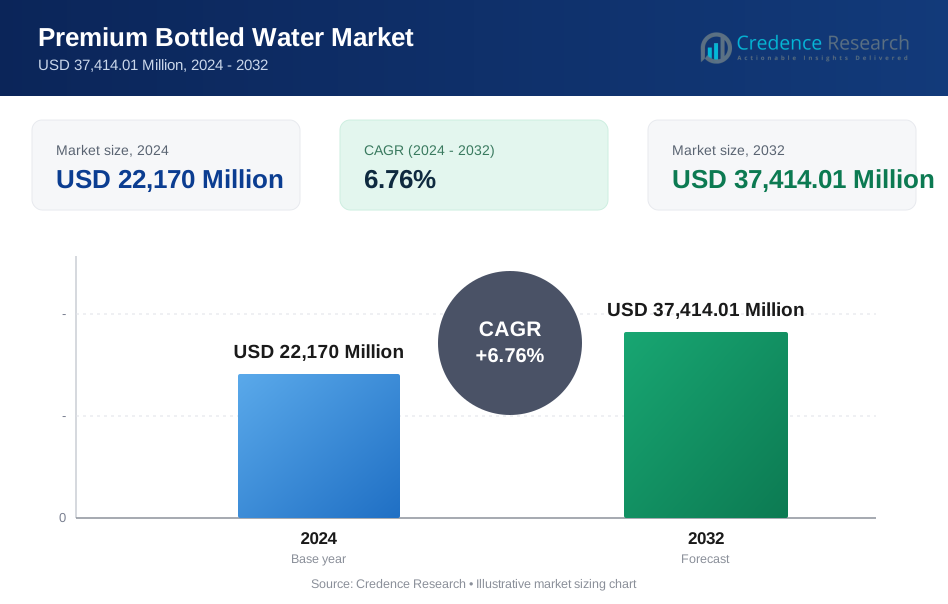
El tamaño del mercado de agua embotellada premium se valoró en USD 22,170 millones en 2024 y se anticipa que alcanzará USD 37,414.01 millones para 2032, con un CAGR de 6.76% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Agua Embotellada Premium 2024 | USD 22,170 millones |
| Mercado de Agua Embotellada Premium, CAGR | 6.76% |
| Tamaño del Mercado de Agua Embotellada Premium 2032 | USD 37,414.01 millones |
El mercado de agua embotellada premium cuenta con jugadores líderes como Bling H2O, Roiwater, Beverly Hills Drink Company, NEVAS GmbH, Lofoten Arctic Water AS, VEEN, Uisge Source, Berg Water, BLVD Water y Alpine Glacier Water Inc., cada uno fortaleciendo su presencia a través de abastecimiento premium, marca distintiva y posicionamiento de lujo en canales minoristas y de hospitalidad. América del Norte emergió como la región líder con una participación del 32.4% en 2024, impulsada por una fuerte preferencia del consumidor por productos de hidratación naturales, funcionales y artesanales. Europa siguió con una participación del 29.7%, respaldada por el consumo de larga data de agua mineral y de manantial y la alta adopción de ofertas premium empaquetadas de manera sostenible.
Perspectivas del Mercado
- El mercado de agua embotellada premium alcanzó USD 22,170 millones en 2024 y está preparado para crecer a USD 37,414.01 con un CAGR de 6.76% hasta 2032, impulsado por la creciente demanda de productos de hidratación naturales, purificados y posicionados como de lujo.
- La creciente conciencia sobre la salud impulsa una fuerte aceptación del agua de manantial, que tuvo una participación del 3% en 2024, ya que los consumidores prefieren fuentes mínimamente procesadas y ricas en minerales sobre bebidas azucaradas.
- Las tendencias clave incluyen la creciente demanda de aguas premium funcionales, saborizadas, alcalinas y verificadas por su origen, junto con una mayor adopción de envases ecológicos y de vidrio alineados con los objetivos de sostenibilidad.
- Los principales actores expanden su visibilidad a través de la extracción artesanal, la marca de alta gama y asociaciones estratégicas en la hospitalidad de lujo, mientras que las presiones de precios y el escrutinio regulatorio sobre el abastecimiento de agua y los desechos plásticos actúan como restricciones clave.
- América del Norte lideró con un 4%, seguida por Europa con un 29.7% y Asia-Pacífico con un 23.8%, mientras que los supermercados e hipermercados dominaron la distribución con una participación del 48.6%, reforzando un fuerte crecimiento impulsado por el comercio minorista.
 Análisis de Segmentación del Mercado:
Por Producto
El agua de manantial dominó el mercado de agua embotellada premium con un 41.3% de participación en 2024, impulsado por la fuerte preferencia del consumidor por opciones de hidratación de origen natural y mínimamente procesadas. Su posicionamiento como un producto de etiqueta limpia con contenido mineral inherente apoya la creciente adopción en mercados maduros y emergentes. El agua con gas mantuvo una porción significativa de la demanda a medida que los consumidores conscientes de la salud se alejan de las bebidas carbonatadas azucaradas. El agua mineral continuó expandiéndose debido a su perfil de micronutrientes, mientras que la categoría Otros ganó tracción a través de ofertas de agua saborizada, funcional y artesanal que atraen a compradores premium de nicho.
- Por ejemplo, el agua de manantial Evian, filtrada durante 15 años a través de la roca glaciar de los Alpes franceses, ofrece 80 mg/L de calcio y 26 mg/L de magnesio para una hidratación refrescante.
Por Canal de Distribución
Los supermercados e hipermercados lideraron el mercado con un 48.6% de participación en 2024, respaldados por una amplia disponibilidad de productos, colocación premium en estantes y fuerte confianza del consumidor en formatos de venta minorista organizados. Estos puntos de venta impulsan mayores ventas en volumen a través de secciones de agua premium curadas y frecuentes campañas promocionales. Las tiendas especializadas representaron un crecimiento significativo al atender a compradores adinerados que buscan marcas de hidratación de lujo. Los canales en línea ganaron una participación notable debido a los modelos de suscripción y la conveniencia de la entrega a domicilio, mientras que Otros, incluyendo HoReCa y tiendas minoristas en aeropuertos, contribuyeron al aumento del consumo de agua premium en entornos de hospitalidad de lujo y para llevar.
- Por ejemplo, Aava Natural Mineral Water duplicó sus volúmenes después de asociarse con Amazon para entregas directas de agua alcalina premium.
Principales Impulsores de Crecimiento
Aumento de la Conciencia sobre la Salud y Preferencia por la Hidratación Natural
La creciente conciencia del consumidor sobre la salud y el bienestar acelera significativamente la demanda de agua embotellada premium. Los compradores prefieren cada vez más alternativas de hidratación naturales, ricas en minerales y sin aditivos sobre las bebidas azucaradas, impulsando una fuerte aceptación en poblaciones urbanas y de altos ingresos. La percepción de pureza, calidad superior y beneficios funcionales fortalece aún más el impulso del mercado. Las marcas que enfatizan la autenticidad de la fuente, la composición mineral y las prácticas de extracción sostenible continúan atrayendo a consumidores enfocados en la salud, reforzando la posición del agua premium como una categoría de producto impulsada por el estilo de vida.
- Por ejemplo, FIJI Water se extrae de un acuífero protegido en la selva tropical de Fiyi, y ha cambiado sus botellas de 500 mL y 330 mL a plástico 100% reciclado (rPET) para resaltar la pureza de la fuente y la responsabilidad ambiental.
Premiumización y Patrones de Consumo Basados en el Estilo de Vida
El agua embotellada premium se beneficia del creciente interés global en productos de estilo de vida de lujo y consumo aspiracional. Los consumidores de altos ingresos asocian el agua premium con calidad, exclusividad y vida sofisticada, alimentando la demanda de marcas artesanales, de origen glaciar y posicionadas como herencia. Los sectores de hospitalidad, alta cocina y viajes mejoran la visibilidad a través de menús de bebidas curados que presentan etiquetas de agua de alta gama. El empaque elegante, la narración de la marca y el posicionamiento de lujo fomentan un mayor gasto, mientras que la expansión de la exposición minorista fortalece la penetración tanto en mercados maduros como en desarrollo.
- Por ejemplo, Icelandic Glacial obtiene su agua naturalmente alcalina del Manantial Ölfus en Islandia, con diseños de botellas inspirados en glaciares que evocan el paisaje y enfatizan la sostenibilidad a través de una producción neutra en carbono impulsada por energía geotérmica e hidroeléctrica.
Expansión del Comercio Minorista Moderno y Distribución de Comercio Electrónico
El crecimiento de las redes minoristas organizadas y las plataformas de comercio electrónico contribuye fuertemente a la expansión del mercado al ofrecer amplia accesibilidad y mayor visibilidad de los productos. Supermercados, hipermercados y tiendas especializadas proporcionan colocación premium en estantes y surtidos curados que impulsan la prueba del consumidor. Los canales en línea introducen servicios de suscripción, entrega a granel y modelos directos al consumidor, permitiendo a las marcas llegar a compradores geográficamente diversos. El marketing digital mejorado, las recomendaciones personalizadas y la información transparente del producto apoyan aún más la rápida adopción entre los consumidores premium conectados digitalmente.
Tendencias y Oportunidades Clave
Demanda de Aguas Premium Funcionales, Saborizadas y Alcalinas
Una tendencia importante que influye en el mercado es la creciente popularidad de las variedades de agua premium funcionales y enriquecidas. Los consumidores buscan activamente formulaciones alcalinas, infundidas con electrolitos, saborizadas y ricas en antioxidantes que proporcionen beneficios adicionales para la salud. Esto crea fuertes oportunidades para que los fabricantes innoven con botánicos, extractos de sabor natural e ingredientes que mejoran el rendimiento. El posicionamiento funcional ayuda a las marcas a diferenciarse en un segmento premium cada vez más saturado, mientras atraen a usuarios orientados al fitness y al bienestar que buscan valor más allá de la hidratación.
- Por ejemplo, Essentia produce agua alcalina ionizada con un pH de 9.5 o superior, purificada mediante ósmosis inversa y microfiltración.
Sostenibilidad, Eco-Embalaje y Transparencia de Origen
La creciente conciencia ambiental está transformando el consumo de agua embotellada premium, alentando a las marcas a introducir soluciones de embalaje reciclables, biodegradables y ligeras. Las empresas que adoptan agua de origen responsable, operaciones neutras en carbono y compromisos de sostenibilidad transparentes ganan una ventaja competitiva. Innovaciones como botellas a base de plantas, embalajes premium de vidrio recargables y trazabilidad de origen habilitada por blockchain mejoran la confianza y la lealtad a la marca. Esta tendencia presenta fuertes oportunidades para que los actores premium se alineen con los valores de los consumidores conscientes mientras cumplen con los requisitos regulatorios globales emergentes sobre la reducción de plásticos.
- Por ejemplo, Belu Water obtiene su agua mineral del Reino Unido y la envasa en botellas ligeras hechas con al menos un 40% de contenido reciclado que son 100% reciclables, mientras logra la certificación de neutralidad de carbono.
Desafíos Clave
Preocupaciones Ambientales y Aumento de la Presión Regulatoria
La industria enfrenta un escrutinio significativo debido a las crecientes preocupaciones sobre los desechos plásticos, las emisiones de carbono y el impacto ecológico de la extracción de agua. Los gobiernos de todo el mundo están implementando regulaciones más estrictas sobre plásticos de un solo uso, licencias de recursos y divulgaciones de sostenibilidad. Estas presiones aumentan los costos operativos y requieren una inversión importante en embalajes ecológicos y prácticas de abastecimiento responsable. El incumplimiento puede afectar la reputación de la marca y restringir el acceso al mercado, obligando a las empresas a adoptar estrategias ambientales a largo plazo.
Precios Altos y Accesibilidad Limitada en Mercados Emergentes
El agua embotellada premium a menudo tiene un precio significativamente más alto, lo que limita su adopción entre los consumidores de ingresos medios y crea barreras de accesibilidad en regiones sensibles al precio. Los aranceles de importación, los costos de transporte y el embalaje premium elevan aún más los precios al por menor, restringiendo el crecimiento del volumen fuera de los principales centros urbanos. Los consumidores locales pueden optar por opciones de agua convencionales y asequibles, mientras que las fluctuaciones económicas intensifican las restricciones de gasto. Las marcas deben equilibrar el posicionamiento premium con estrategias de precios localizadas para expandir la penetración en los mercados en desarrollo.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 32.4% en 2024, impulsada por una fuerte preferencia del consumidor por productos de hidratación premium, naturales y funcionales. Los grupos de altos ingresos, las tendencias de bienestar y la creciente adopción de variedades espumosas y ricas en minerales apoyan una expansión constante del mercado. EE. UU. domina la demanda regional debido a la amplia penetración minorista, el posicionamiento de estilo de vida de lujo y el marketing centrado en la marca. El crecimiento en el consumo premium sobre la marcha y la creciente disponibilidad a través de tiendas especializadas, establecimientos de alta cocina y plataformas de comercio electrónico mejoran aún más la tracción del mercado. Canadá contribuye con impulso adicional a través del creciente interés en agua embotellada premium ecológica y con verificación de origen.
Europa
Europa representó una participación del 29.7% en 2024, respaldada por el consumo de larga data de agua mineral y de manantial, particularmente en mercados como Alemania, Francia, Italia y el Reino Unido. La fuerte preferencia cultural por la hidratación de origen natural y las estrictas regulaciones de calidad refuerzan la aceptación de productos premium. La extensa presencia de marcas artesanales y con posicionamiento patrimonial en la región impulsa la demanda. El aumento del consumo en los sectores de hospitalidad, viajes de lujo y alta cocina apoya aún más el crecimiento. La creciente conciencia ambiental acelera la adopción de envases sostenibles y agua premium embotellada en vidrio, mejorando la diferenciación de marca en los mercados europeos.
Asia-Pacífico
Asia-Pacífico capturó una participación del 23.8% en 2024, impulsada por la rápida urbanización, el aumento de los ingresos disponibles y la creciente conciencia de salud entre los consumidores jóvenes y adinerados. La demanda de agua premium se ve impulsada por preocupaciones sobre la seguridad del agua del grifo y la expansión del comercio minorista organizado. Países como China, Japón, India y Corea del Sur muestran una fuerte adopción de formatos de agua premium mineral, alcalina y funcional. El comercio electrónico juega un papel central en mejorar la accesibilidad en áreas metropolitanas. La creciente penetración en cadenas de hospitalidad, aeropuertos y restaurantes premium mejora aún más la visibilidad del mercado, posicionando a Asia-Pacífico como el centro de consumo de agua premium de más rápido crecimiento.
América Latina
América Latina aseguró una participación del 7.6% en 2024, respaldada por el creciente interés en productos de hidratación premium entre los consumidores urbanos en Brasil, México, Argentina y Chile. La creciente conciencia de salud y las mejoras en el estilo de vida contribuyen a la expansión de la demanda de agua premium rica en minerales y de origen natural. La modernización minorista y la mejora de las redes de la cadena de suministro mejoran la disponibilidad del producto en las principales ciudades. Sin embargo, los altos precios en relación con los niveles de ingresos presentan desafíos de crecimiento. Las marcas premium están enfocándose cada vez más en segmentos adinerados y canales de hospitalidad, mientras que las iniciativas de embalaje centradas en la sostenibilidad mejoran la percepción de la marca y crean nuevas oportunidades dentro de la región.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 6.5% en 2024, influenciada por condiciones climáticas cálidas, el aumento del turismo y el fuerte consumo de agua embotellada en los sectores de hospitalidad premium. Países como los EAU, Arabia Saudita y Sudáfrica impulsan la demanda a través de la gastronomía de lujo, hoteles y venta minorista en aeropuertos. Las marcas premium se benefician de las altas poblaciones de expatriados y la creciente preferencia por agua artesanal y con gas importada. Las crecientes inversiones en infraestructura minorista y mayores ingresos disponibles apoyan la expansión gradual del mercado. Las iniciativas de sostenibilidad y la adopción de envases de vidrio premium atraen aún más a los consumidores conscientes del medio ambiente que buscan opciones de hidratación de alta calidad.
Segmentaciones del Mercado:
Por Producto
- Agua de Manantial
- Agua con Gas
- Agua Mineral
- Otros
Por Distribución
- Supermercados e Hipermercados
- Tiendas Especializadas
- En Línea
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Agua Embotellada Premium incluye actores principales como Bling H2O, Roiwater, Beverly Hills Drink Company, NEVAS GmbH, Lofoten Arctic Water AS, VEEN, Uisge Source, Berg Water, BLVD Water y Alpine Glacier Water Inc. Estas empresas fortalecen su presencia en el mercado enfatizando la pureza de la fuente, la extracción artesanal, el embalaje premium y la narración de marca sólida. Muchas marcas destacan atributos específicos de origen como agua de deshielo glaciar, pozos artesianos, acuíferos profundos y manantiales volcánicos para diferenciarse en un segmento premium concurrido. El posicionamiento de lujo en hospitalidad, alta cocina y venta minorista en viajes mejora aún más la visibilidad de la marca. Varios actores invierten en embalajes ecológicos, embotellado de vidrio y abastecimiento neutro en carbono para cumplir con las crecientes expectativas de sostenibilidad. La expansión a través de plataformas en línea, asociaciones exclusivas con hoteles de lujo y colocación minorista curada respalda el alcance dirigido al consumidor. Con la creciente demanda de hidratación funcional y orientada al estilo de vida, las empresas continúan innovando a través de variantes con sabor, formulaciones ricas en minerales y estéticas de botellas de diseño para reforzar la exclusividad de la marca.
Análisis de Jugadores Clave
- Berg Water
- NEVAS GmbH
- BLVD Water
- Alpine Glacier Water Inc.
- VEEN
- Beverly Hills Drink Company
- Uisge Source
- Lofoten Arctic Water AS
- Bling H2O
- Roiwater
Desarrollos Recientes
- En noviembre de 2025, se lanzó en India una nueva agua embotellada hecha completamente de aire, marcando una entrada novedosa en el segmento de agua premium.
- En noviembre de 2025, se lanzó AQUAIR, convirtiéndose en la primera marca de agua embotellada de India producida completamente a partir de aire bajo una colaboración entre AeroNero Solutions Pvt. Ltd. y OI Brewing Co..
- En agosto de 2025, B Water & Beverage presentó una línea de agua embotellada premium con licencia de Disney, empaquetada en envases de aluminio sostenibles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El consumo de agua embotellada premium aumentará a medida que los consumidores conscientes de la salud elijan cada vez más hidratación natural y sin aditivos.
- La demanda de marcas de agua artesanales, con verificación de origen y posicionadas como de lujo se fortalecerá en los canales de hospitalidad y alta cocina.
- El agua premium funcional, incluyendo variantes alcalinas, con infusión de electrolitos y ricas en antioxidantes, ganará una adopción más amplia.
- Las iniciativas de sostenibilidad se acelerarán, con marcas expandiendo soluciones de empaquetado en vidrio, biodegradables y a base de plantas.
- El comercio minorista en línea y los modelos de entrega basados en suscripción aumentarán significativamente la accesibilidad del mercado.
- Los mercados emergentes presenciarán una rápida adopción impulsada por la urbanización, mejoras en el estilo de vida y el aumento de ingresos disponibles.
- La integración tecnológica crecerá, permitiendo trazabilidad digital, verificación de origen basada en QR y empaquetado inteligente.
- Las asociaciones con hoteles de lujo, aerolíneas y operadores de venta al por menor de viajes mejorarán la visibilidad global de la marca.
- La diversificación de productos a través de variantes con sabor, botánicas y orientadas al bienestar ampliará los segmentos de consumidores.
- La presión regulatoria sobre la obtención de agua y los desechos de empaquetado moldeará las inversiones estratégicas a largo plazo y las prácticas de sostenibilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de agua embotellada premium y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de agua embotellada premium entre 2025 y 2032?
¿Qué segmento del mercado de agua embotellada premium tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de agua embotellada premium?
¿Quiénes son las empresas líderes en el mercado de agua embotellada premium?
¿Qué región tuvo la mayor participación en el mercado de agua embotellada premium en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agua Embotellada Premium Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agua Embotellada Premium Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 22,170 Million → 2032: USD 37,414.01 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agua Embotellada Premium Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agua Embotellada Premium Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agua Embotellada Premium Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agua Embotellada Premium Market Drivers
- 3.3 Mercado de Agua Embotellada Premium Market Restraints & Challenges
- 3.4 Mercado de Agua Embotellada Premium Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agua Embotellada Premium Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agua Embotellada Premium Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agua Embotellada Premium category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agua Embotellada Premium Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agua Embotellada Premium Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agua Embotellada Premium market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agua Embotellada Premium Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agua Embotellada Premium Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agua Embotellada Premium Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agua Embotellada Premium (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agua Embotellada Premium Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agua Embotellada Premium Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agua Embotellada Premium Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agua Embotellada Premium Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agua Embotellada Premium Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agua Embotellada Premium Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agua Embotellada Premium Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agua Embotellada Premium Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agua Embotellada Premium Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
