
Visión General del Mercado
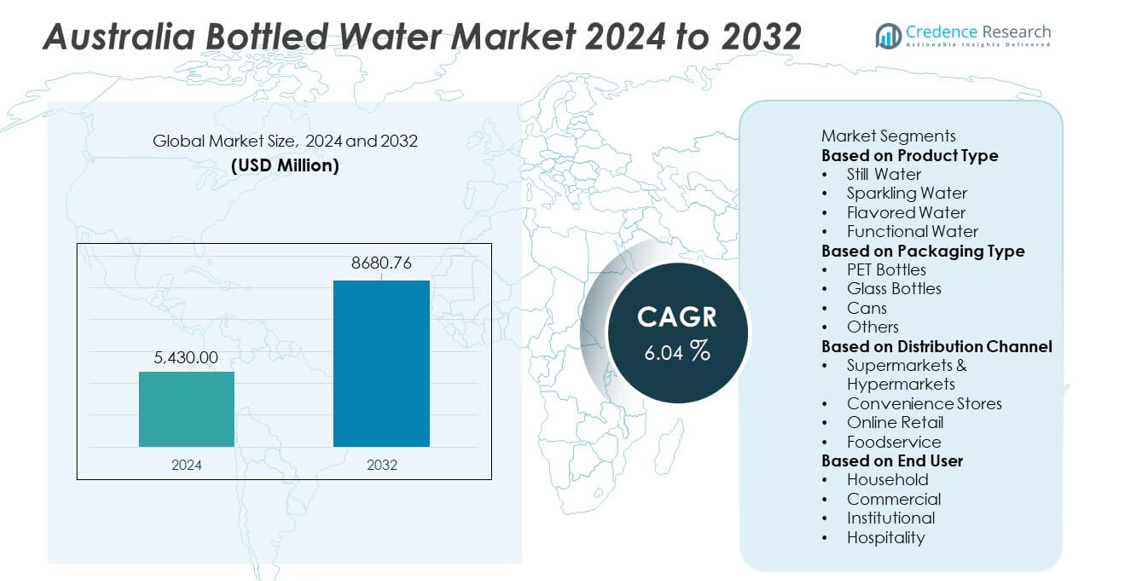
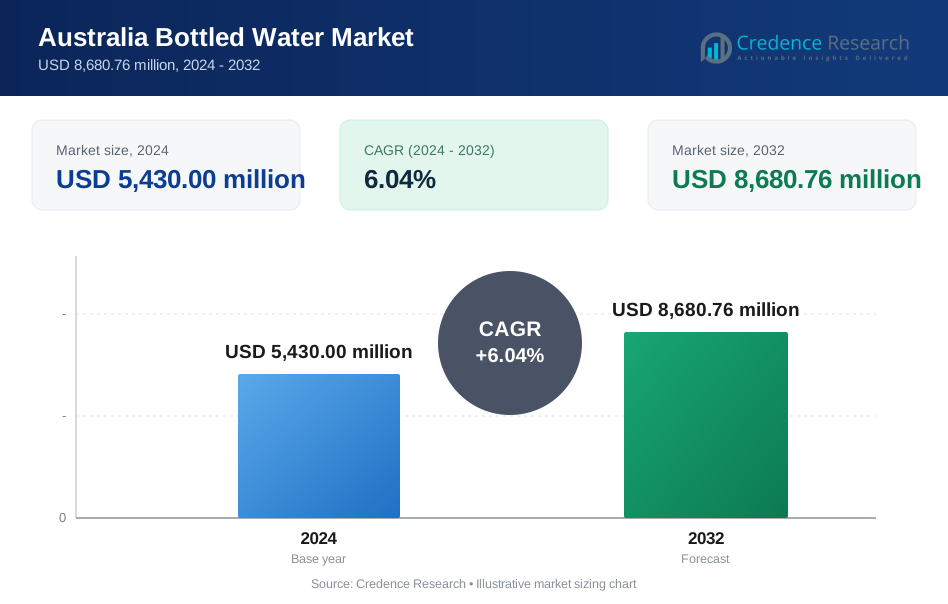
El mercado de agua embotellada en Australia alcanzó los USD 5,430.00 millones en 2024 y se proyecta que aumente a USD 8,680.76 millones para 2032, registrando un CAGR del 6.04% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Agua Embotellada en Australia 2024 | USD 5,430.00 millones |
| Mercado de Agua Embotellada en Australia, CAGR | 6.04% |
| Tamaño del Mercado de Agua Embotellada en Australia 2032 | USD 8,680.76 millones |
Los principales actores en el mercado de agua embotellada en Australia incluyen Coca-Cola Europacific Partners, Asahi Beverages, Nestlé Waters, PepsiCo, Frucor Suntory, Coles Group, Woolworths Group, Nu Pure Beverages, Neverfail Springwater y Bickford’s Australia. Estas empresas impulsan el crecimiento del mercado a través de una fuerte cobertura minorista, innovación de productos y expansión de líneas de agua premium y funcional. Nueva Gales del Sur lidera el mercado con una participación del 34%, respaldada por una demanda urbana densa y un alto consumo entre los usuarios enfocados en la salud. Victoria sigue con una participación del 27% impulsada por cambios en el estilo de vida y una fuerte penetración minorista. Queensland tiene una participación del 22% debido a las condiciones climáticas cálidas, mientras que Australia Occidental representa el 17% respaldada por el consumo industrial y regional.
Perspectivas del Mercado
- El mercado de agua embotellada en Australia alcanzó los USD 5,430.00 millones en 2024 y está listo para crecer a un CAGR del 6.04% hasta 2032.
- La demanda aumenta a medida que se fortalece la conciencia sobre la salud y los consumidores se inclinan hacia una hidratación segura y conveniente en los segmentos de agua sin gas, con gas, saborizada y funcional, con el agua sin gas liderando la participación de la categoría.
- Las tendencias destacan el crecimiento en envases ecológicos, agua mineral premium y opciones saborizadas, respaldadas por una fuerte innovación de marca y expansión de la cobertura minorista.
- La competencia se intensifica a medida que los principales actores mejoran la sostenibilidad, amplían la distribución e invierten en diversificación de productos para captar las preferencias cambiantes de los consumidores.
- La demanda regional sigue siendo fuerte, con Nueva Gales del Sur manteniendo una participación del 34%, Victoria con un 27%, Queensland con un 22% y Australia Occidental con un 17%, reflejando diversas condiciones climáticas y patrones de consumo en todo el país.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El agua sin gas lidera el segmento de tipo de producto con una participación del 63%, impulsada por una fuerte demanda de hidratación limpia y confiable. Los consumidores prefieren el agua sin gas debido al aumento de la conciencia sobre la salud y la reducción del consumo de bebidas azucaradas. El agua con gas crece a medida que los compradores buscan opciones premium y refrescantes con menos calorías. El agua saborizada gana atención de los jóvenes que desean sabor sin aditivos. El agua funcional se expande gracias al interés en electrolitos, vitaminas y beneficios de rendimiento. El crecimiento en todos los formatos refleja un cambio hacia estilos de vida más saludables y un mayor enfoque en la hidratación.
- Por ejemplo, Coca-Cola Europacific Partners amplió la capacidad de producción para marcas como Mount Franklin al agregar nuevas líneas de enlatado de alta velocidad en su instalación de Richlands. CCEP también ha invertido en nueva infraestructura de producción warmfill en su instalación de Moorabbin para aumentar la capacidad de bebidas como Powerade y Fuze Tea.
Por Tipo de Empaque
Las botellas de PET dominan el segmento de empaque con un 71% de participación, respaldadas por su bajo costo, ligereza y amplia disponibilidad en el comercio minorista. Los productores continúan usando PET debido a fuertes iniciativas de reciclaje y alta durabilidad durante el transporte. Las botellas de vidrio tienen una presencia de nicho impulsada por compradores premium y enfocados en lo ecológico. Las latas ganan tracción a medida que las marcas promueven la alta reciclabilidad del aluminio. Otros formatos de empaque sirven a pequeñas marcas que buscan diferenciación. El creciente interés en materiales sostenibles y sistemas de reciclaje mejorados da forma a las elecciones de empaque en todo el mercado.
- Por ejemplo, Coles Group invierte en su cadena de suministro y productos de marca propia para impulsar la eficiencia y satisfacer la demanda del cliente por valor y sostenibilidad.
Por Canal de Distribución
Los supermercados e hipermercados lideran el segmento de distribución con un 46% de participación, impulsados por amplias gamas de productos y fuertes redes nacionales. Estas tiendas atraen a compradores que buscan precios competitivos y compras al por mayor. Las tiendas de conveniencia crecen debido a la demanda de hidratación sobre la marcha cerca de puntos de tránsito y lugares de trabajo. El comercio minorista en línea se expande gracias a la creciente adopción del comercio electrónico y modelos de entrega basados en suscripción. Los establecimientos de foodservice aumentan las ventas a medida que restaurantes y cafés mejoran sus ofertas de agua premium. Los cambios en los hábitos de compra y la necesidad de acceso fácil continúan dando forma a los patrones de distribución en todo el país.
Principales Impulsores de Crecimiento
Creciente Conciencia de la Salud y Cambio de Bebidas Azucaradas
La creciente conciencia sobre los riesgos para la salud vinculados a las bebidas carbonatadas y azucaradas impulsa una mayor demanda de agua embotellada en Australia. Más consumidores eligen el agua como una fuente de hidratación limpia que apoya las rutinas de ejercicio y el bienestar diario. Este cambio se acelera a medida que las campañas promueven la reducción del consumo de azúcar y opciones de bebidas más saludables. Las marcas se benefician de esta tendencia al ofrecer formatos de agua variados que se adaptan a estilos de vida activos. El creciente interés en la hidratación natural continúa fortaleciendo las perspectivas de crecimiento a largo plazo del mercado.
- Por ejemplo, PepsiCo ofrece opciones de agua purificada utilizando un extenso proceso de purificación en múltiples etapas para Aquafina, que incluye ósmosis inversa y otros métodos de filtrado. Este proceso, conocido como el sistema HydRO-, elimina compuestos traza como sales y cloruros de fuentes de agua pública para asegurar una pureza y sabor consistentes.
Expansión de Ofertas Premium, Funcionales y Ecológicas
Las categorías de agua embotellada premium y funcional crecen a medida que los consumidores buscan un valor añadido en los productos de hidratación. La demanda aumenta por agua enriquecida con electrolitos, infundida con vitaminas, alcalina y rica en minerales que apoya los objetivos de bienestar. El agua de vidrio premium y de manantial artesanal atrae a compradores que buscan pureza y prestigio de marca. Las innovaciones ecológicas, como el empaque reciclado, amplían el atractivo entre los grupos impulsados por la sostenibilidad. Estos desarrollos ayudan a las marcas a diferenciarse en un mercado competitivo mientras capturan segmentos de mayor margen.
- Por ejemplo, Woolworths Group redujo los desechos de envases al eliminar más de 550 toneladas de plástico virgen de su línea de agua de marca propia.
Fuerte Penetración Minorista y Creciente Consumo en Movimiento
La amplia red minorista de Australia impulsa la disponibilidad de agua embotellada en supermercados, tiendas de conveniencia y canales de máquinas expendedoras. La alta movilidad entre profesionales, estudiantes y viajeros aumenta el consumo en movimiento. Los establecimientos de servicio de alimentos expanden las ventas a medida que cafés y restaurantes mejoran sus menús de bebidas. Los minoristas mejoran la eficiencia de distribución a través de mejores sistemas de inventario y acceso a la cadena de frío. Estos factores sostienen un fuerte alcance de mercado y generan una demanda constante en áreas urbanas y regionales.
Tendencias y Oportunidades Clave
Crecimiento del Embalaje Sostenible y Modelos de Economía Circular
La sostenibilidad se convierte en una tendencia definitoria a medida que los consumidores buscan productos con menor impacto ambiental. Las marcas adoptan PET reciclado, botellas ligeras, materiales de origen vegetal y formatos rellenables. Muchas empresas apoyan programas de economía circular a través de asociaciones de recolección y reciclaje de botellas. Estos esfuerzos mejoran la reputación de la marca y cumplen con las crecientes expectativas regulatorias. El cambio hacia el embalaje sostenible crea fuertes oportunidades para las empresas que invierten en tecnologías verdes y sistemas mejorados de gestión de residuos.
- Por ejemplo, Nestlé Waters avanzó en el embalaje de base biológica después de probar prototipos de PET 100% derivados de plantas en tres líneas de producción piloto.
Aumento de la Demanda de Productos Premium y Orientados al Bienestar
El agua embotellada premium gana impulso a medida que los compradores muestran interés en la composición mineral, fuentes naturales y afirmaciones de pureza. Las ofertas orientadas al bienestar, como el agua con electrolitos, agua equilibrada en pH y variantes infusionadas, atraen a los consumidores enfocados en la salud. Las marcas utilizan la diferenciación basada en la calidad para ingresar a segmentos de mayor valor. Los sectores de turismo y hospitalidad también apoyan las ventas de agua premium debido al creciente enfoque en la experiencia del huésped. Esta tendencia crea fuertes oportunidades para las empresas que desarrollan formulaciones únicas y productos de bienestar dirigidos.
- Por ejemplo, Nu Pure Beverages desarrolló SKU enfocados en el bienestar utilizando un proceso de purificación diseñado para eliminar impurezas, seguido de la adición de electrolitos esenciales o el uso de ionización para lograr un pH más alto y mantener un sabor refrescante.
Desafíos Clave
Preocupaciones Ambientales y Mayor Escrutinio de los Plásticos de Un Solo Uso
Los problemas ambientales representan un gran desafío a medida que los consumidores cuestionan el impacto de los plásticos de un solo uso. La presión pública aumenta para lograr tasas de reciclaje más altas, huellas de carbono más bajas y reducción de desechos. Las restricciones gubernamentales sobre plásticos intensifican las necesidades de cumplimiento para los fabricantes. Estos cambios requieren inversiones significativas en estrategias de embalaje sostenible y reducción de residuos. No adaptarse puede dañar la reputación de la marca y reducir la competitividad en el mercado a largo plazo.
Alta Competencia y Sensibilidad al Precio entre los Grupos de Consumidores
El mercado enfrenta una intensa competencia debido a muchas marcas locales e internacionales que ofrecen productos similares. La sensibilidad al precio entre los consumidores dificulta a las empresas mantener márgenes fuertes. Las ventas impulsadas por descuentos y las ofertas de marcas propias añaden presión a las marcas premium. Las empresas deben invertir en innovación y marketing para construir diferenciación. Los crecientes costos operativos relacionados con la logística, el embalaje y el cumplimiento crean desafíos adicionales para la rentabilidad sostenida.
Análisis Regional
Nueva Gales del Sur
Nueva Gales del Sur tiene una participación del 34% del mercado de agua embotellada de Australia y lidera debido a la fuerte demanda urbana y la alta adopción de productos de hidratación premium. La región se beneficia del aumento de la conciencia sobre la salud y el crecimiento constante en el consumo vinculado al fitness. La expansión de las redes minoristas y la fuerte penetración de productos de agua sin gas y con gas apoyan un impulso constante. El turismo y la hospitalidad también impulsan las ventas en las principales ciudades. El creciente interés en envases ecológicos moldea las estrategias de marca, mientras que las plataformas de comestibles digitales aumentan el alcance del producto. La región mantiene un paisaje competitivo impulsado por una fuerte visibilidad de marca y actividad promocional activa en canales minoristas y en línea.
Victoria
Victoria representa un 27% del mercado de agua embotellada de Australia y muestra un crecimiento constante respaldado por el aumento del consumo entre profesionales que trabajan y estudiantes. La región ve una fuerte demanda de agua con sabor y funcional debido a los cambios en el estilo de vida. La expansión de las cadenas de supermercados y una fuerte cultura de café mejoran el alcance de la distribución. Un mayor enfoque en la sostenibilidad anima a los productores a introducir envases reciclables y ligeros. El crecimiento en centros de fitness y actividades al aire libre impulsa aún más las ventas. El mercado mantiene un entorno competitivo equilibrado, con marcas globales y locales fortaleciendo sus carteras de productos para satisfacer las necesidades de hidratación del consumidor en evolución en áreas urbanas y suburbanas.
Queensland
Queensland tiene una participación del 22% del mercado de agua embotellada de Australia y se beneficia de las condiciones climáticas cálidas que impulsan un mayor consumo per cápita. Los centros turísticos y las actividades recreativas al aire libre apoyan la demanda durante todo el año de opciones de hidratación portátiles. La región ve una fuerte penetración de agua sin gas embotellada en PET, respaldada por una amplia disponibilidad minorista y ventas vinculadas a viajes. El creciente interés en variantes ricas en minerales y de manantial natural aumenta la diversificación de marcas. Los productores locales expanden las cadenas de suministro para satisfacer los volúmenes crecientes. Las tendencias de sostenibilidad influyen en la innovación de envases, mientras que las plataformas minoristas digitales amplían el acceso. La competencia en el mercado sigue siendo fuerte a medida que las empresas apuntan tanto a los residentes como a los picos de demanda impulsados por el turismo.
Australia Occidental
Australia Occidental captura un 17% del mercado de agua embotellada de Australia y experimenta una creciente demanda respaldada por la minería, zonas industriales y poblaciones urbanas en crecimiento. Las condiciones climáticas cálidas aumentan la dependencia de la hidratación envasada, impulsando las ventas de formatos a granel y de porción individual. Las marcas de agua de manantial local ganan visibilidad debido a la fuerte obtención regional. La expansión minorista en áreas metropolitanas y remotas mejora el alcance del producto. Las tendencias de envases sostenibles influyen en cambios estratégicos entre los productores. El crecimiento del turismo y los eventos al aire libre a gran escala aumentan los niveles de consumo. La región mantiene una competencia saludable a medida que las marcas fortalecen la logística y la innovación de productos para satisfacer los requisitos de consumidores y comerciales en general.
Segmentaciones del Mercado:
Por Tipo de Producto
- Agua Sin Gas
- Agua Con Gas
- Agua Saborizada
- Agua Funcional
Por Tipo de Envase
- Botellas de PET
- Botellas de Vidrio
- Latas
- Otros
Por Canal de Distribución
- Supermercados & Hipermercados
- Tiendas de Conveniencia
- Venta Minorista en Línea
- Servicio de Alimentos
Por Usuario Final
- Hogar
- Comercial
- Institucional
- Hospitalidad
Por Geografía
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
Panorama Competitivo
El análisis del panorama competitivo en el mercado de agua embotellada de Australia presenta a los principales actores como Coca-Cola Europacific Partners, Asahi Beverages, Nestlé Waters, PepsiCo, Frucor Suntory, Coles Group, Woolworths Group, Nu Pure Beverages, Neverfail Springwater y Bickford’s Australia. Estas empresas compiten a través de sólidas redes de distribución, carteras de productos diversas e inversión activa en soluciones de embalaje sostenible. Las marcas líderes se centran en fortalecer las categorías de agua premium, funcional y con sabor para satisfacer la creciente demanda impulsada por la salud. Los productos de marca propia de los principales minoristas amplían el alcance del mercado mediante precios competitivos. Las empresas también mejoran la eficiencia de la cadena de suministro para apoyar la disponibilidad a nivel nacional. El creciente interés en el agua de manantial natural y los materiales ecológicos fomenta la innovación en las líneas de productos. El marketing estratégico, las asociaciones y la mejora de la visibilidad en el comercio minorista ayudan a las marcas a mantener la lealtad del cliente. El mercado en general sigue siendo altamente competitivo a medida que las empresas refinan la calidad del producto, expanden la penetración regional y aprovechan las plataformas de venta al por menor digitales para satisfacer los hábitos de hidratación del consumidor en evolución.
Análisis de los Principales Actores
- Coca-Cola Europacific Partners (Mount Franklin)
- Asahi Beverages (Schweppes Australia)
- Nestlé Waters
- PepsiCo (Gatorade/ Aquafina)
- Frucor Suntory
- Coles Group (Agua de Marca Propia)
- Woolworths Group (Agua de Marca Propia)
- Nu Pure Beverages
- Neverfail Springwater
- Bickford’s Australia
Desarrollos Recientes
- En julio de 2025, Asahi Beverages (propietario de marcas de agua de manantial como Cool Ridge) prometió más de AUD 1 millón en financiación a las organizaciones benéficas OzHarvest y Rural Aid, una señal de que Asahi está fortaleciendo el compromiso comunitario en medio del creciente escrutinio sobre la obtención de agua.
- En noviembre de 2024, Nestlé SA anunció planes para reorganizar sus actividades de agua y bebidas premium en un negocio global e independiente.
- En mayo de 2024, Coca-Cola Europacific Partners (Mount Franklin) detuvo la extracción de agua subterránea en su sitio de Perth Hills tras críticas sobre el uso del agua en medio de la sequía.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Embalaje, Canal de Distribución, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de productos de agua premium y funcional aumentará a medida que los consumidores prioricen la salud.
- La adopción de envases sostenibles y reciclables se expandirá entre las principales marcas.
- Las plataformas de venta digital impulsarán mayores compras de agua embotellada en línea a nivel nacional.
- Las inversiones en la obtención de agua de manantial local fortalecerán las cadenas de suministro regionales.
- Las marcas introducirán más opciones de hidratación con sabor y bajas en calorías para adaptarse a los cambios de estilo de vida.
- Las máquinas expendedoras inteligentes y las estaciones de recarga automatizadas mejorarán la accesibilidad del producto en áreas urbanas.
- El agua embotellada de marca privada ganará terreno debido a la fuerte demanda impulsada por el valor.
- Las asociaciones con gimnasios, cafés y lugares de hospitalidad mejorarán la visibilidad de la marca.
- Los patrones de consumo impulsados por el clima aumentarán la demanda en regiones más cálidas.
- Las innovaciones en botellas ligeras y materiales ecológicos darán forma al desarrollo futuro de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de agua embotellada en Australia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de agua embotellada en Australia entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado de agua embotellada en Australia?
¿Cuáles son los principales impulsores del mercado de la industria del agua embotellada en Australia?
¿Quiénes son las empresas líderes en el mercado de agua embotellada en Australia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agua Embotellada en Australia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agua Embotellada en Australia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,430.00 million → 2032: USD 8,680.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agua Embotellada en Australia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agua Embotellada en Australia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agua Embotellada en Australia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agua Embotellada en Australia Market Drivers
- 3.3 Mercado de Agua Embotellada en Australia Market Restraints & Challenges
- 3.4 Mercado de Agua Embotellada en Australia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agua Embotellada en Australia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agua Embotellada en Australia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agua Embotellada en Australia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agua Embotellada en Australia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agua Embotellada en Australia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agua Embotellada en Australia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agua Embotellada en Australia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agua Embotellada en Australia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agua Embotellada en Australia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agua Embotellada en Australia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agua Embotellada en Australia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agua Embotellada en Australia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agua Embotellada en Australia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agua Embotellada en Australia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agua Embotellada en Australia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agua Embotellada en Australia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agua Embotellada en Australia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agua Embotellada en Australia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agua Embotellada en Australia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
