
Visión General del Mercado
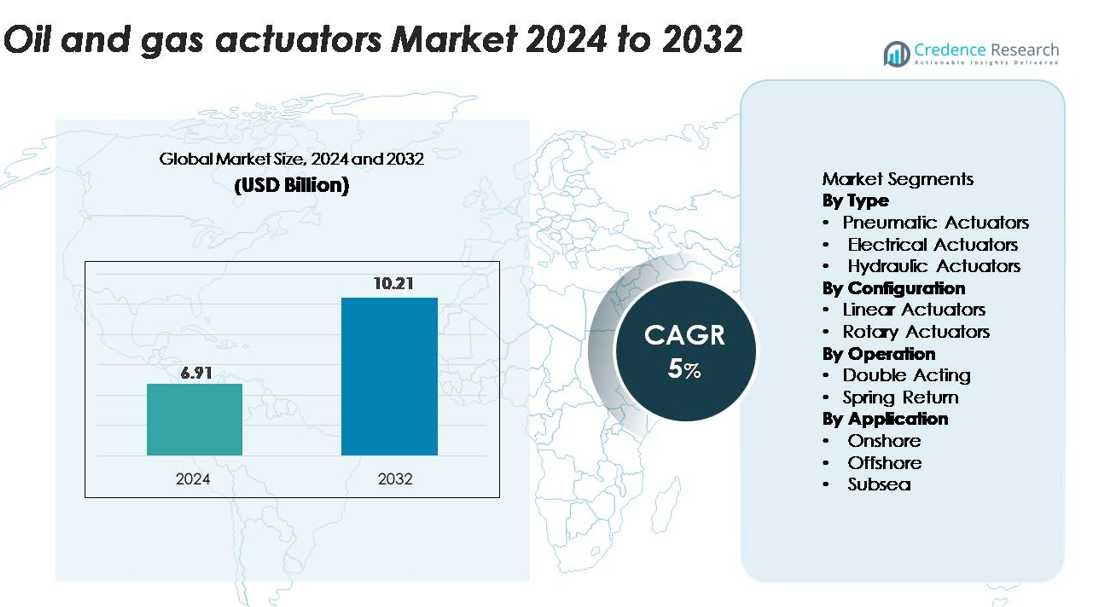
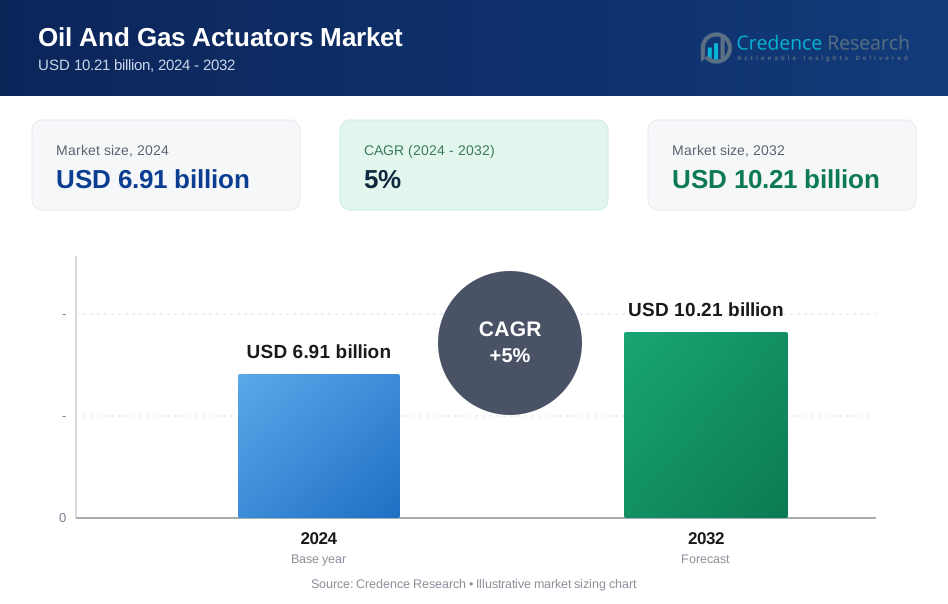
El mercado de actuadores de petróleo y gas fue valorado en USD 6.91 mil millones en 2024 y se proyecta que alcance los USD 10.21 mil millones para 2032, registrando un CAGR del 5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Actuadores de Petróleo y Gas 2024 | USD 6.91 mil millones |
| Mercado de Actuadores de Petróleo y Gas, CAGR | 5% |
| Tamaño del Mercado de Actuadores de Petróleo y Gas 2032 | USD 10.21 mil millones |
Los principales actores en el mercado de actuadores de petróleo y gas incluyen Emerson Electric Co., Rotork Plc, Parker Hannifin Corporation, Schlumberger, Honeywell International y KITZ Corporation, cada uno ofreciendo sistemas de actuación neumáticos, hidráulicos y eléctricos avanzados diseñados para entornos hostiles en las etapas de upstream, midstream y downstream. Estas empresas se centran en la fiabilidad, el control de precisión y la integración digital para apoyar la automatización y la integridad de los activos en operaciones globales. América del Norte lidera el mercado con casi un 33% de participación, impulsada por la extensa actividad de esquisto, la expansión de tuberías y la fuerte adopción de tecnologías de actuadores inteligentes, seguida por Asia-Pacífico y Europa como regiones clave de alto crecimiento.
Perspectivas del Mercado
- El mercado de actuadores de petróleo y gas fue valorado en USD 6.91 mil millones en 2024 y se proyecta que alcance los USD 10.21 mil millones para 2032, registrando un CAGR del 5%.
- El aumento de la automatización en las operaciones de upstream y midstream, junto con el incremento de las actividades de exploración y los requisitos de cumplimiento de seguridad, impulsa una fuerte demanda de actuadores neumáticos, eléctricos e hidráulicos.
- Los actuadores inteligentes y digitalmente integrados están ganando tracción a medida que los operadores adoptan sistemas de monitoreo remoto, mantenimiento predictivo y control habilitado por IIoT en activos offshore, submarinos y de tuberías.
- El mercado es altamente competitivo, liderado por Emerson, Rotork, Parker Hannifin, Honeywell y Schlumberger, con los actuadores neumáticos manteniendo la mayor participación del segmento de 45–50%, impulsados por la fiabilidad y la eficiencia de costos.
- Regionalmente, América del Norte lidera con ~33% de participación, seguida por Asia-Pacífico con 26–28% y Europa con 22–24%, mientras que Medio Oriente y África y América Latina representan colectivamente la participación restante del mercado debido a la expansión continua de upstream.
Análisis de Segmentación del Mercado:
Por Tipo
Los actuadores neumáticos dominan el mercado de actuadores de petróleo y gas, representando una participación estimada de 45–50% debido a su fiabilidad, rentabilidad y capacidad para operar de manera segura en entornos peligrosos y remotos. Su diseño simple, tiempo de respuesta rápido y adecuación para operaciones de alto ciclo los convierten en la opción preferida en procesos de upstream y midstream, incluyendo el control de cabezales de pozo, la automatización de válvulas y la gestión del flujo de tuberías. Los actuadores eléctricos continúan ganando tracción con la expansión de los campos petroleros digitales, mientras que los actuadores hidráulicos siguen siendo esenciales para aplicaciones de alta fuerza como la perforación y las operaciones submarinas.
- Por ejemplo, la serie de actuadores neumáticos GP de Rotork está diseñada para aplicaciones de servicio severo en petróleo y gas y ofrece un par de salida de hasta 600,000 Nm, lo que permite un control confiable de válvulas de tuberías de gran diámetro durante eventos de flujo a alta presión.
Por Configuración
Los actuadores lineales tienen la mayor participación del mercado, representando aproximadamente el 55% de la demanda, impulsados por su uso generalizado en válvulas de compuerta, válvulas de estrangulamiento y sistemas de cierre críticos para la seguridad. Su alta capacidad de empuje, posicionamiento preciso y compatibilidad con instalaciones tanto en superficie como submarinas los convierten en una configuración fundamental en actividades de exploración, producción y transporte. Los actuadores rotativos siguen de cerca, respaldados por el aumento en su implementación en válvulas de bola y mariposa, especialmente en sistemas de tuberías en alta mar y de alta presión donde el diseño compacto y la alta salida de par son esenciales.
- Por ejemplo, los actuadores lineales de la serie LE de AUMA ofrecen un empuje de hasta 217,000 N, permitiendo el funcionamiento confiable de válvulas de cierre y control de gran calibre en entornos petroleros de alta presión
Por Operación
Los actuadores de doble efecto lideran el segmento con aproximadamente el 60% de la cuota de mercado, ya que los operadores priorizan sistemas que ofrecen fuerza consistente en ambos ciclos de extensión y retracción, lo cual es crítico para mantener el control en entornos de flujo a alta presión. Su superior fiabilidad y adaptabilidad a través de sistemas hidráulicos, neumáticos y eléctricos fortalecen su adopción en plataformas de perforación, estaciones de compresión y mecanismos de cierre de emergencia. Los actuadores de retorno por resorte siguen siendo vitales en aplicaciones de seguridad, ofreciendo un rendimiento a prueba de fallos para válvulas de aislamiento críticas, particularmente en zonas offshore y peligrosas donde el cierre automático durante la pérdida de energía o presión es obligatorio.
Impulsores Clave del Crecimiento
Expansión de las Actividades de Exploración y Producción de Petróleo y Gas
Las crecientes inversiones en el sector upstream y la renovada exploración en reservorios tanto convencionales como no convencionales impulsan significativamente la demanda de actuadores. Los operadores automatizan cada vez más procesos críticos como el control de cabezales de pozo, la gestión de presión y la regulación de flujo para mejorar la eficiencia operativa y minimizar el tiempo de inactividad. El aumento del consumo energético global, junto con el impulso para maximizar la recuperación de campos maduros, anima a las empresas a desplegar sistemas de actuadores avanzados capaces de soportar condiciones de alta presión, temperatura y corrosión. Además, los proyectos offshore a gran escala y los desarrollos en aguas profundas requieren tecnologías de actuadores confiables para asegurar la producción continua y el cumplimiento de la seguridad. El cambio hacia plataformas digitales y automatizadas refuerza aún más la adopción de actuadores, ya que las operaciones de válvulas automatizadas mejoran la precisión, reducen la intervención manual y disminuyen el riesgo operativo. Juntos, estos factores crean una demanda sostenida de actuadores robustos y de alto rendimiento en los sectores upstream, midstream y downstream.
- Por ejemplo, los actuadores hidráulicos Bettis™ G-Series de Emerson están clasificados para un amplio rango de torque de salida, con modelos de doble efecto que proporcionan hasta 678,000 Nm y modelos de retorno por resorte que garantizan mínimos superiores a 339,000 Nm. Esta potencia sustancial permite un control confiable de grandes válvulas submarinas y en alta mar que operan bajo condiciones extremas.
Aumento en la Adopción de Tecnologías de Automatización y Monitoreo Remoto
La automatización se ha vuelto central en las operaciones modernas de los campos petroleros, impulsando la necesidad de actuadores inteligentes equipados con sensores, posicionadores y capacidades de comunicación digital. Los operadores buscan soluciones que permitan el monitoreo en tiempo real, el mantenimiento predictivo y la actuación remota, cruciales para reducir riesgos de seguridad y mejorar la confiabilidad del sistema en entornos hostiles. Los campos petroleros digitales, el IoT Industrial (IIoT) y la integración SCADA contribuyen a un despliegue más amplio de actuadores eléctricos y neumáticos inteligentes capaces de apoyar la toma de decisiones basada en datos. Estas tecnologías permiten apagados automáticos, optimización del rendimiento y detección temprana de anomalías, reduciendo costos operativos y paradas no planificadas. Además, el cambio hacia plataformas no tripuladas y redes de tuberías automatizadas fortalece la demanda de actuadores que funcionen de manera autónoma con alta precisión. Esta tendencia mejora la integridad de los activos, asegura el cumplimiento normativo y apoya una mayor continuidad operativa a lo largo de la cadena de valor del petróleo y gas.
- Por ejemplo, el actuador eléctrico inteligente IQ3 Pro de Rotork cuenta con registro de datos a bordo con una capacidad de almacenamiento de 3,000 eventos y admite comunicación Modbus, Profibus y Foundation Fieldbus para un monitoreo remoto sin interrupciones.
Mayor Enfoque en Seguridad, Confiabilidad y Cumplimiento Normativo
Los estrictos estándares de seguridad y los marcos regulatorios aceleran la adopción de actuadores de alta integridad diseñados para operar bajo condiciones extremas y apoyar procesos de cierre de emergencia. Los gobiernos y organismos industriales exigen el uso de actuadores certificados, especialmente en instalaciones en alta mar, submarinas y de alto riesgo en tierra donde la falla del equipo puede resultar en daños ambientales, interrupciones operativas o incidentes de seguridad. Esta presión regulatoria fomenta la adopción de actuadores de doble efecto y retorno por resorte diseñados para ofrecer un rendimiento confiable a prueba de fallos. Los operadores también priorizan tecnologías que reduzcan las fugas, resistan medios corrosivos y mantengan una precisión continua en sistemas de alta presión. A medida que la protección ambiental, el control de emisiones y la integridad de las instalaciones ganan mayor importancia, la inversión en actuadores duraderos y certificados se vuelve esencial. El creciente énfasis en la mitigación de riesgos y la resiliencia operativa impulsa aún más los ciclos de reemplazo y las actualizaciones de los sistemas de actuación heredados.
Tendencias Clave y Oportunidades
Rápido Cambio Hacia Soluciones de Actuadores Inteligentes y Digitales
La transformación digital en el sector del petróleo y gas abre oportunidades significativas para soluciones avanzadas de actuadores integrados con sensores, diagnósticos y módulos de comunicación. Los actuadores inteligentes permiten a los operadores monitorear en tiempo real la posición de la válvula, el torque, la vibración, la temperatura y el conteo de ciclos, apoyando estrategias de mantenimiento predictivo que extienden la vida útil del equipo. A medida que las empresas adoptan análisis impulsados por IA y plataformas de monitoreo basadas en la nube, los actuadores inteligentes juegan un papel crucial en la optimización de operaciones y la reducción de tiempos de inactividad. La demanda de operaciones remotas, especialmente en instalaciones en alta mar, submarinas y no tripuladas, crea un fuerte potencial para actuadores eléctricos y neumáticos inteligentes. Estos sistemas apoyan flujos de trabajo automatizados, mejoran la precisión de los datos y se alinean con las iniciativas de la Industria 4.0. Los proveedores que capitalizan esta tendencia ofreciendo actuadores digitales e interoperables probablemente verán un crecimiento robusto.
- Por ejemplo, el actuador eléctrico inteligente Bettis™ XTE3000 de Emerson incorpora un conjunto de diagnósticos a bordo capaz de registrar hasta 250,000 puntos de datos y admite comunicación HART y Modbus para un monitoreo digital de alta precisión.
Crecientes Oportunidades en Operaciones Submarinas y en Ambientes Hostiles
El aumento de inversiones en proyectos de aguas profundas y ultra-profundas crea una fuerte oportunidad para actuadores diseñados para ambientes extremos. Los sistemas de producción submarina requieren actuadores capaces de soportar alta presión hidrostática, agua de mar corrosiva y ciclos de carga continuos, ofreciendo a los proveedores un segmento de alto valor con una fuerte demanda a largo plazo. La transición hacia fábricas submarinas y sistemas de producción totalmente eléctricos amplía aún más el mercado para actuadores eléctricos e hidráulicos especializados. Además, el desarrollo de campos petroleros en el Ártico, reservorios de alta temperatura y ambientes de gas ácido fortalece la demanda de actuadores con materiales avanzados, tecnologías de sellado mejoradas y fiabilidad extendida. A medida que los operadores se centran en reducir los costos de mantenimiento y asegurar una producción ininterrumpida, los actuadores robustos y resistentes a la corrosión se convierten en un habilitador crítico del rendimiento en el campo.
- Por ejemplo, los actuadores hidráulicos submarinos de Rotork están calificados para operar a profundidades de hasta 3,000 metros y entregan niveles de torque de salida que alcanzan los 25,000 Nm, asegurando un control de válvulas consistente en colectores submarinos de alta presión.
Desafíos Clave
Altos Costos de Instalación y Mantenimiento en Condiciones Operativas Hostiles
Los entornos de petróleo y gas imponen severas tensiones mecánicas y térmicas en los sistemas de actuadores, haciendo que la instalación y el mantenimiento sean costosos y complejos. Los operadores deben dar servicio frecuentemente a los actuadores expuestos a temperaturas extremas, químicos corrosivos, abrasión por arena y ciclos de alta presión, aumentando los gastos operativos a largo plazo. Los despliegues en alta mar y submarinos añaden más complicaciones debido a las restricciones de accesibilidad, requiriendo equipos especializados y mano de obra altamente calificada para el mantenimiento. Estos altos costos de ciclo de vida a menudo retrasan los ciclos de modernización y reemplazo, particularmente en proyectos sensibles a los costos. Los fabricantes enfrentan el desafío de desarrollar actuadores robustos que equilibren el rendimiento con intervalos de servicio extendidos, mientras que los operadores deben gestionar la carga financiera de mantener infraestructura crítica en entornos exigentes.
Complejidad Técnica y Desafíos de Integración con Sistemas Digitales
A medida que la industria se desplaza hacia la automatización y la infraestructura inteligente, la integración de actuadores con sistemas de control digital presenta desafíos significativos. Muchas instalaciones existentes dependen de equipos heredados que carecen de compatibilidad con plataformas modernas SCADA, DCS o IIoT, haciendo que las actualizaciones sean complejas y costosas. Asegurar la ciberseguridad, la precisión de los datos y la comunicación fluida a través de sistemas de múltiples proveedores añade más dificultad. Los operadores también requieren personal capacitado para gestionar tecnologías avanzadas de actuadores, sin embargo, persisten las carencias de talento en operaciones digitales de campos petroleros. Estos problemas ralentizan la adopción de actuadores inteligentes y aumentan los tiempos de implementación de proyectos. Los fabricantes deben invertir en soluciones interoperables, estandarizadas y listas para la ciberseguridad para superar estas barreras y apoyar una adopción digital más amplia.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación del mercado de actuadores de petróleo y gas, representando aproximadamente el 32–34% de la demanda global. Las fuertes inversiones en producción de esquisto, operaciones de recuperación mejorada y modernización de oleoductos impulsan el despliegue de actuadores en activos de upstream y midstream. EE.UU. lidera en la adopción de actuadores eléctricos y neumáticos avanzados integrados con sistemas de monitoreo digital, apoyando operaciones remotas y mantenimiento predictivo. El desarrollo continuo en las cuencas Permian, Bakken y Eagle Ford, junto con regulaciones de seguridad estrictas, acelera aún más las actualizaciones de actuadores. Los proyectos de arenas petrolíferas y exportación de GNL de Canadá también fortalecen la demanda regional a largo plazo.
Europa
Europa representa aproximadamente el 22–24% del mercado, impulsada por operaciones offshore maduras en el Mar del Norte, la adhesión a estrictas regulaciones ambientales y la alta adopción de tecnologías de automatización. El enfoque de la región en la integridad de los activos, el cumplimiento de la seguridad y la reducción de emisiones apoya el despliegue de actuadores hidráulicos y neumáticos de alta fiabilidad. Noruega y el Reino Unido siguen siendo contribuyentes clave debido a la continua reurbanización de campos offshore existentes e inversiones en infraestructura submarina. Además, la transición de Europa hacia operaciones energéticas digitalizadas aumenta la demanda de actuadores inteligentes capaces de diagnósticos avanzados y monitoreo de rendimiento remoto.
Asia-Pacífico
Asia-Pacífico representa casi el 26–28% del mercado global, respaldada por la expansión de actividades de exploración, adiciones de capacidad de refinería y construcciones de infraestructura en China, India, Indonesia y Australia. La creciente inversión en terminales de GNL, complejos petroquímicos y campos offshore en el sudeste asiático impulsa la demanda de actuadores lineales y rotativos robustos. China lidera el crecimiento regional con actualizaciones de automatización en sus redes de refinación y oleoductos, mientras que India acelera la adopción a través de programas nacionales de expansión energética. La rápida industrialización de la región, el aumento del consumo energético y el creciente enfoque en la eficiencia operativa la convierten en uno de los mercados de actuadores de más rápido crecimiento.
Oriente Medio & África
La región de Oriente Medio & África captura alrededor del 12–14% del mercado, impulsada por la producción de petróleo a gran escala, extensas redes de oleoductos y el desarrollo continuo en campos offshore y onshore. Países como Arabia Saudita, Emiratos Árabes Unidos y Qatar invierten fuertemente en automatización y actuadores de alta fiabilidad para apoyar la expansión upstream y la modernización downstream. Los entornos operativos hostiles y las aplicaciones de alta presión aceleran la demanda de actuadores hidráulicos y neumáticos resistentes a la corrosión. En África, el crecimiento es apoyado por descubrimientos offshore en Nigeria, Angola y Mozambique. El énfasis de la región en la seguridad, la estabilidad de producción y los sistemas de control avanzados sostiene una expansión constante del mercado.
América Latina
América Latina posee aproximadamente el 8–10% del mercado de actuadores de petróleo y gas, con un crecimiento impulsado por actividades offshore en Brasil, proyectos en aguas profundas y la revitalización de campos maduros en México y Argentina. Los desarrollos de pre-sal de Brasil generan una fuerte demanda de actuadores hidráulicos y eléctricos de alto rendimiento adecuados para condiciones de aguas profundas. Las actualizaciones continuas de oleoductos y refinerías en México apoyan los despliegues midstream y downstream. La región también se beneficia de un aumento en la inversión en operaciones de campo digitalizadas, lo que fomenta la adopción de actuadores inteligentes con capacidades de monitoreo remoto. A pesar de las fluctuaciones económicas, las actividades de E&P a largo plazo mantienen una demanda regional estable.
Segmentaciones del Mercado:
Por Tipo
- Actuadores Neumáticos
- Actuadores Eléctricos
- Actuadores Hidráulicos
Por Configuración
- Actuadores Lineales
- Actuadores Rotativos
Por Operación
- Doble Acción
- Retorno por Resorte
Por Aplicación
- En Tierra
- En Alta Mar
- Submarino
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de actuadores para petróleo y gas presenta una mezcla de líderes globales en automatización y fabricantes especializados en control de válvulas que compiten a través de la innovación tecnológica, la fiabilidad del producto y fuertes redes de servicio. Empresas como Emerson Electric Co., Rotork Plc, Parker Hannifin, Honeywell International y Schlumberger mantienen posiciones de liderazgo al ofrecer portafolios completos de actuadores neumáticos, hidráulicos y eléctricos diseñados para entornos difíciles en las fases de upstream, midstream y downstream. Estos actores priorizan la integración digital, permitiendo el monitoreo en tiempo real, el mantenimiento predictivo y la conectividad fluida con sistemas SCADA y DCS. Las estrategias competitivas también se centran en expandir soluciones de actuadores listos para el entorno submarino y a prueba de fallos para cumplir con estrictos estándares de seguridad y regulación. Los fabricantes regionales fortalecen la competencia al ofrecer productos rentables adaptados a las condiciones operativas locales. Las asociaciones, los servicios posventa y las inversiones continuas en tecnologías de automatización y habilitadas para IIoT intensifican aún más la rivalidad, ya que los operadores demandan cada vez más sistemas de actuación de alto rendimiento y bajo mantenimiento que mejoren la fiabilidad y la eficiencia operativa.
Análisis de Jugadores Clave
- Emerson Electric Co.
- Bray International
- QTRCO, Inc.
- Habonim
- REXA
- Rotork
- Curtiss-Wright
- Agromatic Stellantriebe
- ATI
- AUMA Riester GmbH & Co. KG
Desarrollos Recientes
- En agosto de 2024, Habonim presentó su sistema de válvula de bloqueo contra incendios (FBV) para aplicaciones de cierre de emergencia (ESD) de GNL, destacando soluciones de actuación para aislamiento crítico en entornos criogénicos y de GNL.
- En julio de 2024, REXA abrió su nueva oficina en la Costa del Golfo para fortalecer el servicio y soporte local para sus actuadores Electraulic™ en operaciones de refinación de petróleo y gas downstream.
- En enero de 2024, la empresa Emerson Electric Co. introdujo el actuador eléctrico Fisher™ easy-Drive 200R diseñado para válvulas de mariposa y de bola en instalaciones de petróleo y gas en entornos fríos y remotos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Configuración, Operación, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de actuadores avanzados aumentará a medida que los operadores expandan la automatización en instalaciones upstream, midstream y downstream.
- La adopción de actuadores inteligentes y conectados digitalmente se acelerará con el uso más amplio de IIoT, análisis y mantenimiento predictivo.
- Los actuadores eléctricos ganarán mayor impulso como alternativas energéticamente eficientes y más seguras para el medio ambiente en comparación con los sistemas hidráulicos.
- Los desarrollos submarinos impulsarán el crecimiento de actuadores de alta fiabilidad diseñados para entornos de presión extrema y corrosivos.
- El reemplazo de infraestructuras envejecidas aumentará la demanda de soluciones de actuadores modernizables y actualizadas.
- La seguridad y el cumplimiento normativo seguirán dando forma a las inversiones en diseños de actuadores a prueba de fallos y de alta integridad.
- Las operaciones remotas y no tripuladas impulsarán el despliegue de sistemas de actuadores autónomos y autodiagnósticos.
- Las innovaciones en materiales mejorarán el rendimiento de los actuadores en condiciones de operación de alta temperatura y alta presión.
- La expansión regional en Asia-Pacífico y Oriente Medio impulsará la actividad de instalación a largo plazo en nuevos proyectos de petróleo y gas.
- La competencia se intensificará a medida que los actores globales inviertan en capacidades digitales, ofertas de servicios y fabricación localizada para satisfacer los requisitos cambiantes de los operadores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de actuadores de petróleo y gas, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de actuadores de petróleo y gas entre 2025 y 2032?
¿Qué segmento se espera que registre el mayor CAGR durante el período de pronóstico?
¿Quiénes son los principales actores en el mercado global de actuadores de petróleo y gas?
¿Cuáles son las principales restricciones del mercado en la industria de actuadores de petróleo y gas?
¿Cuáles son las principales oportunidades de mercado de la industria de actuadores de petróleo y gas?
¿Quiénes son las empresas líderes en el mercado de actuadores de petróleo y gas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Actuadores de Petróleo y Gas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Actuadores de Petróleo y Gas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6.91 billion → 2032: USD 10.21 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Actuadores de Petróleo y Gas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Actuadores de Petróleo y Gas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Actuadores de Petróleo y Gas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Actuadores de Petróleo y Gas Market Drivers
- 3.3 Mercado de Actuadores de Petróleo y Gas Market Restraints & Challenges
- 3.4 Mercado de Actuadores de Petróleo y Gas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Actuadores de Petróleo y Gas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Actuadores de Petróleo y Gas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Actuadores de Petróleo y Gas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Actuadores de Petróleo y Gas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Actuadores de Petróleo y Gas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Actuadores de Petróleo y Gas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Actuadores de Petróleo y Gas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Actuadores de Petróleo y Gas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Actuadores de Petróleo y Gas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Actuadores de Petróleo y Gas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Actuadores de Petróleo y Gas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Actuadores de Petróleo y Gas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Actuadores de Petróleo y Gas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Actuadores de Petróleo y Gas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Actuadores de Petróleo y Gas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Actuadores de Petróleo y Gas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Actuadores de Petróleo y Gas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Actuadores de Petróleo y Gas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Actuadores de Petróleo y Gas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
