
Visión General del Mercado:
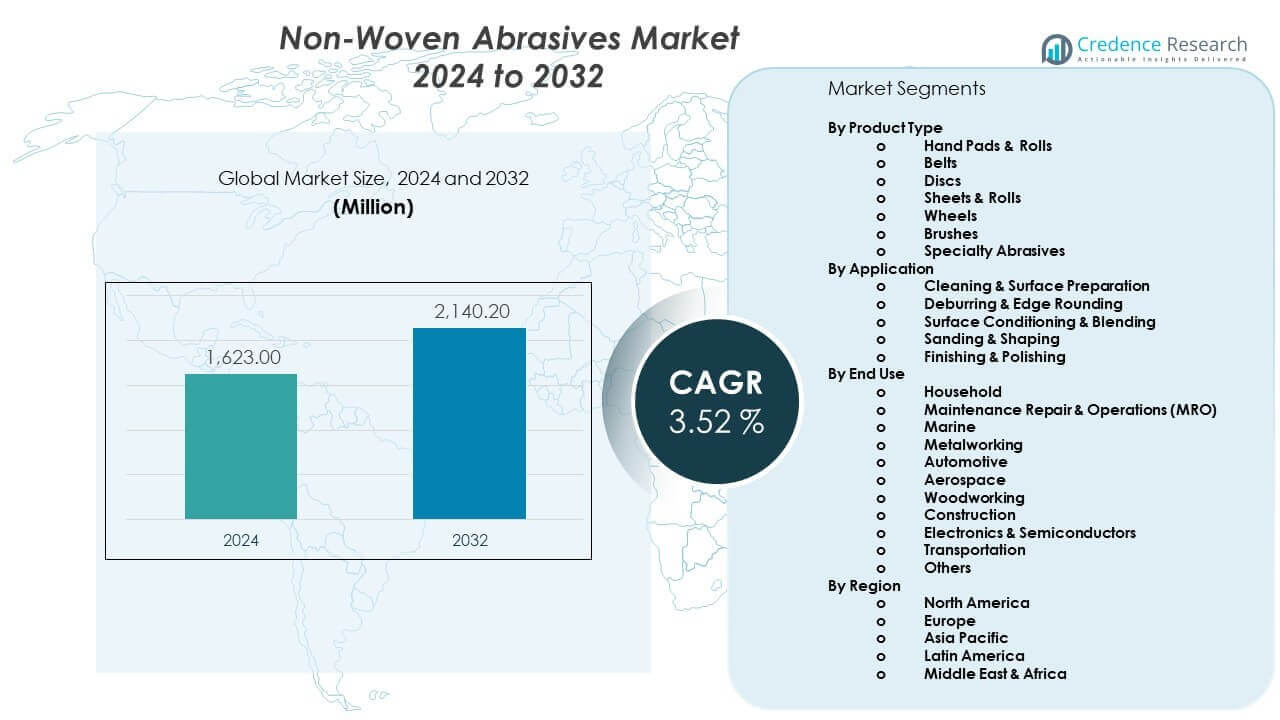
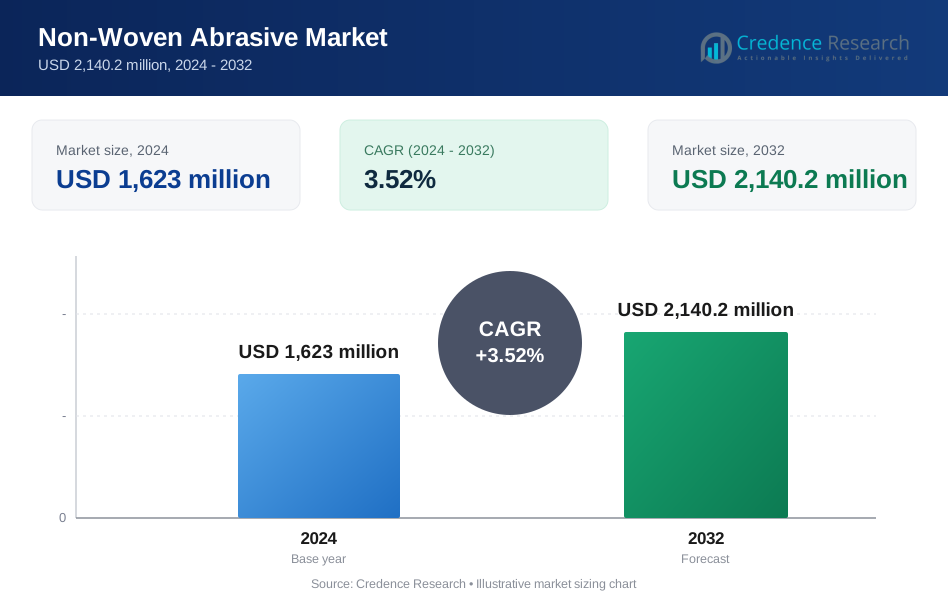
Se proyecta que el mercado de abrasivos no tejidos crecerá de USD 1,623 millones en 2024 a USD 2,140.2 millones para 2032. Se espera que el mercado registre un CAGR de 3.52% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Abrasivos No Tejidos 2024 | USD 1,623 Millones |
| Mercado de Abrasivos No Tejidos, CAGR | 3.52% |
| Tamaño del Mercado de Abrasivos No Tejidos 2032 | USD 2,140.2 Millones |
El crecimiento del mercado está impulsado por el aumento del uso en la fabricación de metales y operaciones de acabado automotriz. Los fabricantes prefieren los abrasivos no tejidos por su calidad de superficie uniforme y tasas reducidas de retrabajo. El crecimiento en la producción de electrodomésticos y electrónica apoya el consumo constante del producto. Las actividades de mantenimiento industrial también aumentan la demanda de herramientas de limpieza y acondicionamiento. Las formas de producto flexibles se adaptan a formas complejas y superficies sensibles. La adopción aumenta debido a la menor generación de calor durante el uso. La durabilidad mejorada extiende los ciclos de reemplazo del producto. Estos factores en conjunto sostienen la expansión del mercado.
Norteamérica y Europa lideran el mercado debido a sus fuertes bases industriales y sectores manufactureros maduros. Estados Unidos y Alemania muestran una alta adopción en las industrias automotriz y de trabajo con metales. Asia Pacífico emerge como la región de más rápido crecimiento debido a la rápida industrialización. China e India se benefician de la expansión de proyectos de manufactura e infraestructura. El aumento en la producción de electrónica y bienes de consumo apoya la demanda regional. El sudeste asiático gana tracción debido a los centros de manufactura rentables. El crecimiento regional refleja cambios en la producción industrial hacia economías emergentes.
Perspectivas del Mercado:
- El mercado se situó en USD 1,623 millones en 2024 y se proyecta que alcance USD 2,140.2 millones para 2032, creciendo a una tasa compuesta anual del 3.52%, respaldado por una demanda industrial y de MRO constante.
- Asia Pacífico lideró con aproximadamente el 38% de participación debido a la fabricación a gran escala en China, Japón e India, mientras que Europa tuvo casi el 23% impulsado por la fortaleza automotriz y de trabajo de metales, y América del Norte representó alrededor del 22% respaldado por la demanda de MRO y del mercado de accesorios automotriz.
- Asia Pacífico sigue siendo la región de más rápido crecimiento con aproximadamente el 38% de participación, impulsada por la rápida industrialización, el crecimiento de la producción de electrónica y la expansión de proyectos de infraestructura en economías emergentes.
- Por aplicación, el trabajo de metales tuvo la mayor participación con aproximadamente el 34% debido al alto uso en operaciones de acondicionamiento de superficies, desbarbado y acabado en unidades de fabricación.
- Por uso final, el sector automotriz representó casi el 27% de participación, respaldado por una demanda constante de las líneas de producción de OEM y la expansión de actividades de mantenimiento y reacondicionamiento de vehículos.
Impulsores del Mercado:
Aumento de la Demanda de Acabado de Superficie Consistente en Industrias Manufactureras
El mercado de abrasivos no tejidos se beneficia de una fuerte demanda de acabados de superficie uniformes en las industrias manufactureras. Las plantas automotrices requieren acabados suaves para componentes visibles y funcionales para cumplir con los estándares de calidad. Las unidades de fabricación de metales dependen de la abrasión controlada para reducir defectos de superficie y mejorar la fiabilidad de las piezas. Los compradores industriales prefieren un rendimiento predecible en operaciones repetidas. La estructura del material soporta una distribución uniforme de la presión durante el uso. Esta característica reduce las tasas de rechazo en productos terminados. Los fabricantes buscan mejorar la calidad de salida a través de herramientas estables. La consistencia de la superficie sigue siendo un factor clave de compra.
- Por ejemplo, 3M informa que sus abrasivos no tejidos Scotch-Brite™ ofrecen valores de superficie Ra consistentes en ciclos de producción repetidos, ayudando a los OEM a reducir las tasas de retrabajo en talleres de carrocería automatizados.
Expansión del Uso en Mantenimiento Automotriz y Aplicaciones del Mercado de Accesorios
El mercado de abrasivos no tejidos gana apoyo de la expansión de actividades de mantenimiento automotriz y del mercado de accesorios. Los talleres de reparación utilizan estos productos para tareas de limpieza y mezcla durante el servicio rutinario. El reacondicionamiento de vehículos aumenta la demanda de herramientas en los centros de servicio. Los talleres valoran el bajo daño superficial durante la preparación de componentes para preservar la integridad de las piezas. Los formatos abrasivos flexibles soportan piezas curvas e irregulares. Este beneficio mejora la eficiencia de la reparación y la calidad del acabado. El aumento de la propiedad de vehículos impulsa los ciclos de mantenimiento en las regiones. El crecimiento del servicio de mercado de accesorios sostiene una demanda constante.
- Por ejemplo, Robert Bosch destaca que los discos abrasivos no tejidos permiten una mezcla de pintura controlada y la eliminación de óxido sin pérdida agresiva de metal en operaciones de reparación de vehículos.
Creciente Preferencia por Soluciones Abrasivas de Bajo Calor y Baja Vibración
El mercado de abrasivos no tejidos crece debido a la preferencia por características operativas más seguras. Los operadores prefieren herramientas que reduzcan el calor durante los procesos de tratamiento de superficies. El menor calor protege los metales sensibles y las piezas recubiertas de daños. La reducción de la vibración mejora la comodidad del trabajador y el control operativo. Estas características apoyan turnos operativos más largos sin fatiga. Los estándares de seguridad industrial favorecen herramientas abrasivas estables en todas las instalaciones. Los fabricantes alinean las compras con los objetivos de seguridad en el lugar de trabajo. La comodidad y el control influyen en las decisiones de compra en todas las industrias de uso final.
Aumento de la Adopción en la Fabricación de Electrónica y Electrodomésticos
El mercado de abrasivos no tejidos se beneficia del crecimiento en la fabricación de electrónica y electrodomésticos. Los fabricantes requieren un acabado fino en componentes delicados para evitar daños en la superficie. La estructura apoya la eliminación suave de material con abrasión controlada. Los fabricantes de electrodomésticos utilizan estos productos para el acabado estético de superficies visibles. La demanda aumenta para la preparación de superficies sin rayones. Las líneas de producción valoran la calidad de salida consistente para altos volúmenes. La fiabilidad de las herramientas apoya operaciones de fabricación eficientes. El crecimiento de la electrónica sostiene la demanda a largo plazo.
Tendencias del Mercado:
Cambio Hacia Formatos de Abrasivos Personalizados para Necesidades Específicas de Aplicación
El mercado de abrasivos no tejidos muestra una creciente demanda de diseños de productos personalizados. Los fabricantes solicitan formatos adecuados a perfiles de superficie y materiales únicos. La personalización mejora la eficiencia del proceso y la precisión del acabado. Los proveedores amplían sus carteras de productos con densidades y estructuras variadas. Los usuarios finales buscan una mejor alineación de tareas con los abrasivos. Las soluciones personalizadas reducen los pasos de acabado secundario en la producción. La optimización de procesos impulsa esta tendencia en todas las industrias. Los casos de uso especializados ganan importancia.
- Por ejemplo, Klingspor ofrece bandas y discos no tejidos en múltiples densidades, permitiendo a los clientes ajustar la agresividad del abrasivo con los requisitos exactos de la superficie.
Creciente Enfoque en Productos Abrasivos Ergonómicos y Amigables para el Operador
El mercado de abrasivos no tejidos refleja un fuerte énfasis en la comodidad del operador. El diseño de herramientas ahora considera la facilidad de manejo y el equilibrio. Las estructuras ligeras reducen la fatiga del trabajador durante el uso prolongado. Un mejor soporte de agarre mejora el control y la precisión de la tarea. Las fábricas se centran en la productividad a través de herramientas ergonómicas. La comodidad apoya duraciones operativas más largas en los pisos de producción. La experiencia del usuario influye en las decisiones de selección de productos. El diseño ergonómico se convierte en un diferenciador clave.
- Por ejemplo, Mirka informa que los discos no tejidos ligeros emparejados con herramientas de baja vibración ayudan a los operadores a trabajar turnos más largos con menos fatiga.
Aumento de la Integración de Abrasivos en Sistemas de Acabado Automatizados
El mercado de abrasivos no tejidos se alinea con las tendencias más amplias de automatización en la fabricación. Los fabricantes integran estos abrasivos en líneas de acabado robóticas. El rendimiento consistente apoya los procesos de tratamiento de superficies automatizados. El comportamiento de desgaste predecible ayuda en la calibración y control del sistema. La automatización reduce la dependencia laboral en las operaciones de acabado. Las plantas industriales buscan compatibilidad estable de herramientas para las máquinas. Esta tendencia apoya un mayor rendimiento y repetibilidad. La adopción de la automatización se expande de manera constante.
Tendencias del Mercado: Aumento de la Demanda de Productos Abrasivos Multifuncionales
Las tendencias del mercado de abrasivos no tejidos se inclinan hacia la demanda de productos versátiles. Los usuarios prefieren herramientas que manejen múltiples tareas de acabado de manera eficiente. Los productos de uso múltiple reducen la complejidad del inventario para los talleres. Este enfoque disminuye los costos de adquisición y almacenamiento. Los talleres valoran la flexibilidad en diversas operaciones. La versatilidad mejora la eficiencia operativa general. Los proveedores promueven rangos de aplicación más amplios. La multifuncionalidad atrae la atención del mercado.
Análisis de Desafíos del Mercado:
Sensibilidad al Precio y Competencia de Abrasivos Convencionales Revestidos
El mercado de abrasivos no tejidos enfrenta presión de precios por parte de los abrasivos convencionales revestidos. Los abrasivos revestidos a menudo ofrecen costos iniciales más bajos para los compradores. Los clientes comparan los beneficios de rendimiento contra las diferencias de precio. Las industrias enfocadas en costos retrasan las decisiones de adopción de productos premium. Los equipos de adquisición enfatizan los ahorros a corto plazo sobre el valor del ciclo de vida. Este comportamiento afecta el crecimiento del volumen en algunos segmentos. Los proveedores deben justificar las propuestas de valor a través de beneficios de rendimiento. La competencia de precios sigue siendo intensa en todas las regiones.
Conciencia Limitada en Unidades de Manufactura Pequeñas y Medianas
El mercado de abrasivos no tejidos encuentra brechas de conciencia en unidades de manufactura más pequeñas. Las empresas más pequeñas dependen de soluciones abrasivas familiares con uso conocido. Los beneficios técnicos permanecen poco comunicados en estos segmentos. El acceso a la capacitación sigue siendo limitado en talleres más pequeños. Esto ralentiza las decisiones de cambio de producto y las pruebas. Los ciclos de ventas se extienden debido a las brechas de conocimiento. Los proveedores invierten en educación y demostraciones. Las barreras de adopción persisten a menor escala.
Oportunidades del Mercado:
Potencial de Expansión en Economías Manufactureras Emergentes
El mercado de abrasivos no tejidos tiene un fuerte potencial de crecimiento en economías manufactureras emergentes. La expansión industrial aumenta las necesidades de acabado de superficies en todos los sectores. Las nuevas fábricas adoptan prácticas y estándares de producción modernos. Los requisitos de calidad aumentan en los mercados en desarrollo. Los fabricantes buscan herramientas de acabado confiables para cumplir con las especificaciones. Los centros de producción locales aumentan la demanda de productos. Los proyectos de infraestructura apoyan las actividades de procesamiento de metales. Las economías emergentes ofrecen oportunidades a largo plazo.
Innovación de Productos Alineada con Objetivos de Sostenibilidad y Eficiencia de Procesos
El mercado de abrasivos no tejidos puede beneficiarse de un enfoque más fuerte en la innovación. Los fabricantes desarrollan soluciones abrasivas de mayor duración para mejorar el valor. La durabilidad extendida mejora la eficiencia de costos para los usuarios finales. La eficiencia de los procesos se convierte en una prioridad para los compradores en todas las industrias. La innovación apoya la reducción de desperdicio de material durante las operaciones. Los productores alinean los productos con los objetivos de eficiencia. Las inversiones en I+D fortalecen el posicionamiento competitivo. Las perspectivas de crecimiento impulsadas por la innovación siguen siendo sólidas.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de abrasivos no tejidos muestra una demanda diversa en los tipos de productos según la complejidad de la tarea. Las almohadillas y rollos de mano se utilizan ampliamente en la limpieza manual y el acabado ligero. Las bandas apoyan el tratamiento continuo de superficies en configuraciones industriales. Los discos ganan tracción en el rectificado de precisión y la eliminación controlada de material. Las hojas y rollos se adaptan a las necesidades de preparación de superficies flexibles. Las ruedas sirven para tareas de acondicionamiento y mezcla de alta resistencia. Los cepillos abordan la eliminación de óxido y la limpieza de superficies. Los abrasivos especiales satisfacen requisitos industriales específicos.
- Por ejemplo, 3M señala que las almohadillas de mano Scotch-Brite™ siguen siendo ampliamente utilizadas para la limpieza controlada en operaciones de mantenimiento.
Por Aplicación
La demanda de aplicaciones varía según los objetivos de tratamiento de superficies en diferentes industrias. La limpieza y la preparación de superficies siguen siendo usos fundamentales en las tareas de mantenimiento. El desbarbado y el redondeo de bordes apoyan la seguridad y la precisión de las piezas. El acondicionamiento y la mezcla de superficies abordan acabados cosméticos y funcionales. El lijado y la conformación permiten la corrección dimensional. El acabado y el pulido se centran en la apariencia final y la suavidad de la superficie. Los usuarios industriales prefieren un control de abrasión predecible. Las necesidades específicas del proceso determinan la selección de productos. La diversidad de aplicaciones respalda una demanda estable.
- Por ejemplo, Norton Abrasives informa que los abrasivos no tejidos apoyan el redondeo de bordes y el acondicionamiento de superficies de manera consistente en la fabricación industrial.
Por Uso Final
La demanda de uso final refleja la producción industrial y los niveles de actividad de mantenimiento. El uso doméstico se centra en tareas de limpieza ligera y renovación. MRO impulsa una demanda constante en las instalaciones industriales. El uso marino apoya el control de la corrosión y el mantenimiento de superficies. El trabajo con metales sigue siendo un gran consumidor debido a las necesidades de fabricación. Los sectores automotriz y aeroespacial dependen del acabado de precisión. La carpintería valora la preparación de superficies suaves. La construcción apoya las necesidades de acondicionamiento de materiales. La electrónica y los semiconductores requieren una abrasión suave. El transporte y otros sectores contribuyen a una demanda incremental.
Segmentación:
Por Tipo de Producto
- Almohadillas de Mano & Rollos
- Correas
- Discos
- Hojas & Rollos
- Ruedas
- Cepillos
- Abrasivos Especiales
Por Aplicación
- Limpieza & Preparación de Superficies
- Desbarbado & Redondeo de Bordes
- Acondicionamiento & Mezcla de Superficies
- Lijado & Conformación
- Acabado & Pulido
Por Uso Final
- Doméstico
- Mantenimiento, Reparación & Operaciones (MRO)
- Marino
- Trabajo con Metales
- Automotriz
- Aeroespacial
- Carpintería
- Construcción
- Electrónica & Semiconductores
- Transporte
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte y Europa
El mercado de abrasivos no tejidos en América del Norte y Europa tiene una participación combinada de casi el 45%. América del Norte representa alrededor del 22% debido a las fuertes industrias automotriz y de trabajo de metales. Estados Unidos lidera la demanda a través de actividades de MRO y acabado industrial. Europa representa cerca del 23%, liderada por Alemania, Francia e Italia. Los estándares avanzados de fabricación apoyan la adopción constante de productos. Los sectores aeroespacial y automotriz impulsan la demanda de acabados de precisión. La infraestructura industrial madura sostiene patrones de consumo estables.
Asia Pacífico
El mercado de abrasivos no tejidos en Asia Pacífico comanda la mayor participación con aproximadamente el 38%. China lidera la demanda regional debido a la fabricación a gran escala y la producción de metal. Japón y Corea del Sur apoyan el crecimiento a través de la producción de electrónica y automóviles. India muestra una demanda creciente por la expansión de infraestructura e industrial. La fabricación rentable fomenta un mayor uso del producto. Los proveedores locales expanden su capacidad para satisfacer la demanda. La rápida industrialización apoya el crecimiento regional a largo plazo.
América Latina y Medio Oriente & África
El mercado de abrasivos no tejidos en América Latina y Medio Oriente & África representa casi el 17% combinado. América Latina posee alrededor del 9%, liderada por Brasil y Argentina. Las actividades de ensamblaje automotriz y construcción apoyan la demanda. Medio Oriente & África contribuye con casi el 8% debido a aplicaciones en infraestructura y marina. Arabia Saudita y los EAU lideran el consumo regional. El mantenimiento industrial impulsa un uso constante. El crecimiento gradual de la fabricación mejora las perspectivas de demanda futura.
Análisis de Jugadores Clave:
- 3M
- Saint-Gobain
- DEWALT
- Carborundum Universal Limited
- Sia Abrasives
- PFERD
- Mirka Ltd.
Análisis Competitivo:
El mercado de abrasivos no tejidos presenta una fuerte competencia entre fabricantes globales y regionales. Los grandes actores se centran en la consistencia del producto, amplios portafolios y fuertes redes de distribución. La reputación de la marca influye en las decisiones de compra en los segmentos industrial y de MRO. Las empresas invierten en control de procesos para garantizar un rendimiento abrasivo uniforme. La diferenciación de productos se centra en la durabilidad, flexibilidad y calidad del acabado superficial. La estrategia de precios apoya la penetración en regiones sensibles al costo. Las empresas más pequeñas compiten a través de aplicaciones de nicho y formatos personalizados. El mercado muestra una consolidación moderada con una intensidad competitiva estable. El posicionamiento a largo plazo depende de la innovación y las relaciones con los clientes.
Desarrollos Recientes:
- En septiembre de 2024, Carborundum Universal Limited amplió su presencia estratégica al adquirir el 100% de Silicon Carbide Products, Inc. (SCP), un fabricante estadounidense de cerámicas industriales de alto rendimiento. Esta adquisición, aunque centrada en cerámicas, fortalece la presencia general de CUMI en el mercado industrial de EE. UU., complementando su negocio de abrasivos. En cuanto a productos, la subsidiaria de CUMI, Rhodius Abrasives, lanzó su Catálogo de Productos 2024/2025, creando una línea renovada de herramientas de limpieza y acabado no tejidas junto con sus nuevos discos de corte ultra delgados. Los informes financieros de finales de 2025 (Q2 FY26) indicaron un fuerte crecimiento en su volumen de abrasivos, impulsado por estas operaciones internacionales ampliadas.
- En agosto de 2024, Saint-Gobain Abrasives anunció una expansión significativa en sus capacidades de fabricación de productos no tejidos al iniciar la construcción de un nuevo edificio administrativo y operativo específicamente para abrasivos no tejidos en Worcester, Massachusetts. Esta instalación de 47,000 pies cuadrados está diseñada para apoyar la creciente cartera de productos no tejidos de la compañía, que es crítica para aplicaciones de acabado de superficies en los sectores automotriz y aeroespacial. Además, en marzo de 2024, la compañía presentó su nueva tecnología Norton RazorStar®, que cuenta con granos cerámicos de forma precisa. Aunque se aplica principalmente a bandas y discos de fibra, esta tecnología de granos representa un cambio importante en su estrategia de rendimiento abrasivo, con el objetivo de reducir el daño térmico y el desperdicio en operaciones de rectificado de metales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo de Producto, Por Aplicación, Por Uso Final y Por Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de acabado de superficies industriales se mantendrá estable en los sectores principales.
- El mantenimiento automotriz continuará apoyando el uso recurrente de productos.
- La fabricación de electrónica impulsará la demanda de soluciones de acabado suave.
- Los formatos abrasivos personalizados ganarán mayor aceptación.
- Los productos compatibles con la automatización verán una mayor adopción.
- Las economías emergentes atraerán la expansión de la capacidad de los proveedores.
- La durabilidad del producto se convertirá en un factor clave de compra.
- Las consideraciones de sostenibilidad influirán en el desarrollo de productos.
- Las asociaciones de distribución fortalecerán el alcance regional.
- La fiabilidad de la marca dará forma a la lealtad del cliente a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de abrasivos no tejidos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de abrasivos no tejidos entre 2025 y 2032?
¿Qué segmento del mercado de abrasivos no tejidos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de abrasivos no tejidos?
¿Quiénes son las empresas líderes en el mercado de abrasivos no tejidos?
¿Qué región comandó la mayor parte del mercado de abrasivos no tejidos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Abrasivos No Tejidos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Abrasivos No Tejidos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,623 million → 2032: USD 2,140.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Abrasivos No Tejidos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Abrasivos No Tejidos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Abrasivos No Tejidos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Abrasivos No Tejidos Market Drivers
- 3.3 Mercado de Abrasivos No Tejidos Market Restraints & Challenges
- 3.4 Mercado de Abrasivos No Tejidos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Abrasivos No Tejidos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Abrasivos No Tejidos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Abrasivos No Tejidos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Abrasivos No Tejidos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Abrasivos No Tejidos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Abrasivos No Tejidos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Abrasivos No Tejidos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Abrasivos No Tejidos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Abrasivos No Tejidos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Abrasivos No Tejidos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Abrasivos No Tejidos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Abrasivos No Tejidos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Abrasivos No Tejidos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Abrasivos No Tejidos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Abrasivos No Tejidos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Abrasivos No Tejidos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Abrasivos No Tejidos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Abrasivos No Tejidos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Abrasivos No Tejidos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
