
Visión General del Mercado
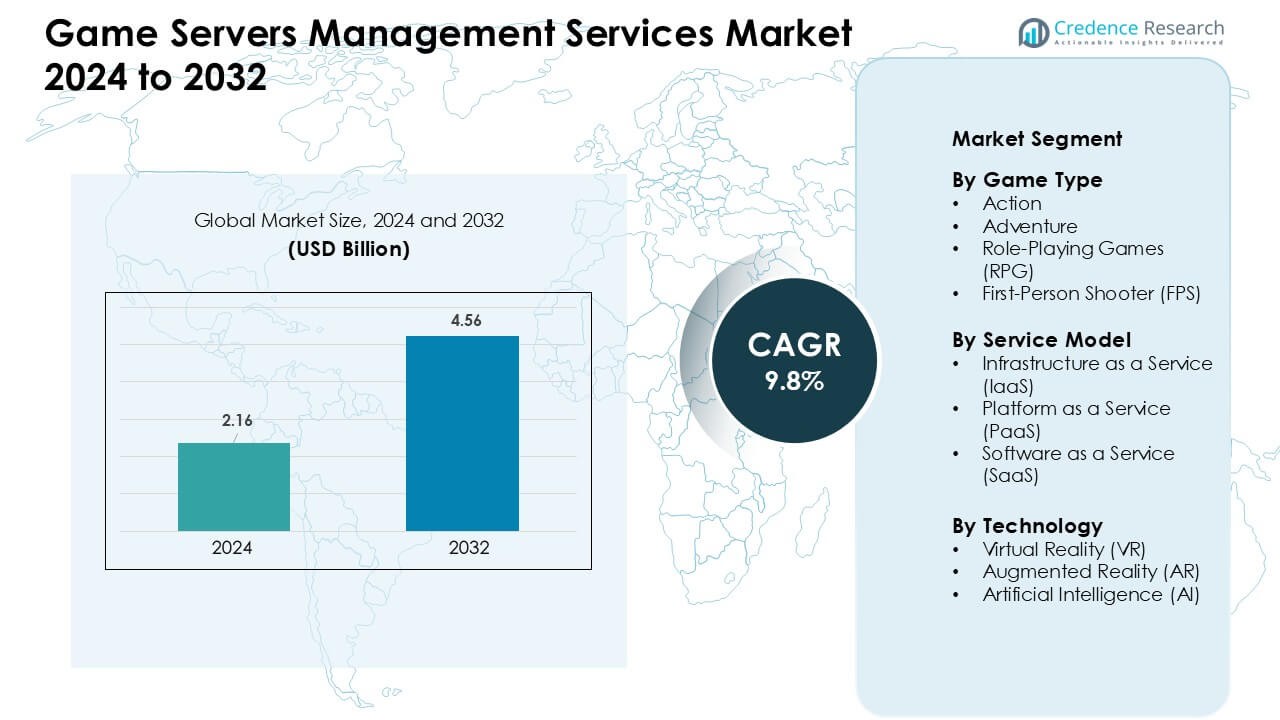
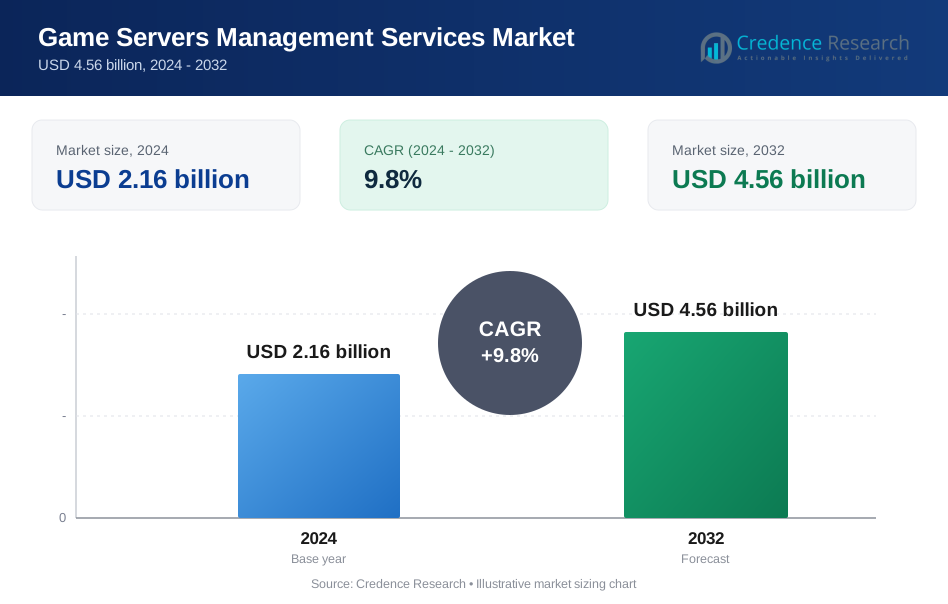
El mercado de servicios de gestión de servidores de juegos fue valorado en USD 2.16 mil millones en 2024 y se anticipa que alcanzará los USD 4.56 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9.8 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios de Gestión de Servidores de Juegos 2024 | USD 2.16 mil millones |
| Mercado de Servicios de Gestión de Servidores de Juegos, CAGR | 9.8 % |
| Tamaño del Mercado de Servicios de Gestión de Servidores de Juegos 2032 | USD 4.56 mil millones |
El mercado de servicios de gestión de servidores de juegos está conformado por actores clave como Tencent Holdings Limited, Microsoft Corporation, NVIDIA Corporation, Amazon Web Services, Google Inc., Sony Corporation, Intel Corporation, Ubitus K.K., Utomik B.V., y Shadow SAS. Estas empresas avanzaron sus posiciones al expandir la capacidad global de servidores, mejorar la escalabilidad automatizada y apoyar la demanda de juegos en tiempo real en ecosistemas multijugador y basados en la nube. Su enfoque en infraestructura de baja latencia y optimización impulsada por IA fortaleció la fiabilidad del servicio para grandes comunidades en línea. América del Norte se mantuvo como la región líder con una participación del 38%, respaldada por una fuerte actividad de esports, adopción generalizada de la nube y alta concentración de desarrolladores.
Perspectivas del Mercado
- El mercado fue valorado en USD 2.16 mil millones en 2024 y se espera que alcance los USD 4.56 mil millones para 2032, creciendo a una CAGR del 9.8%. • El crecimiento aumentó a medida que los usuarios demandaban acceso a la nube de baja latencia y un soporte de juegos más amplio en múltiples dispositivos. La creciente adopción de redes 5G también impulsó las cargas de trabajo que dependían de la transmisión estable y de alta velocidad. • Las tendencias mostraron un mayor uso de escalado basado en IA, sincronización multiplataforma y entrega en el borde. Los proveedores añadieron más funciones de renderizado en tiempo real a medida que los modelos de suscripción ganaban tracción constante entre jugadores casuales y principales. • La competencia se intensificó a medida que Tencent Holdings Limited, Intel Corporation, Shadow SAS, Amazon Web Services, Inc., Sony Corporation, Ubitus K.K., Google Inc., Utomik B.V., Microsoft Corporation y NVIDIA Corporation expandieron la infraestructura en la nube y optimizaron los clústeres de GPU para fortalecer el rendimiento de transmisión. • América del Norte mantuvo aproximadamente el 41% de participación en 2024 debido al fuerte acceso a banda ancha, mientras que los servicios de juegos lideraron el segmento con casi el 55% de participación gracias a la alta adopción en plataformas en línea y vinculadas a consolas.
Análisis de Segmentación del Mercado:
Por Tipo de Juego
Los juegos de acción dominaron el mercado de servicios de gestión de servidores de juegos en 2024 con casi el 41% de participación. Estos títulos requerían tiempos de respuesta rápidos, emparejamiento estable y balanceo de carga de alta capacidad. Los proveedores de servicios se centraron en clústeres de servidores de baja latencia para apoyar el combate en tiempo real, la acción en mundos abiertos y los formatos multijugador competitivos. Los juegos de disparos en primera persona también se expandieron a medida que los eventos de esports aumentaron el tráfico global. Los juegos de rol y aventura crecieron a un ritmo constante debido a comunidades más grandes impulsadas por historias y la creciente demanda de mundos persistentes.
- Por ejemplo, un estudio académico de 2025 demostró que usar una arquitectura híbrida de balanceo de carga de niebla y borde para juegos estilo MMO puede reducir la latencia promedio en un 67.5%, la latencia máxima en un 60.3% y disminuir la variabilidad de latencia en un 65.8%, parámetros que mejoran significativamente el rendimiento de los juegos de acción en tiempo real bajo carga pesada.
Por Modelo de Servicio
La Infraestructura como Servicio (IaaS) mantuvo la participación líder en 2024 con aproximadamente un 47%. Los estudios de juegos adoptaron IaaS para computación escalable, colocación global de servidores y tiempo de actividad confiable durante cargas máximas de jugadores. El modelo redujo los costos de propiedad de hardware y permitió implementaciones más rápidas para operaciones en vivo. La Plataforma como Servicio (PaaS) ganó tracción a medida que los desarrolladores adoptaron herramientas de análisis y emparejamiento integradas. El Software como Servicio (SaaS) avanzó a través de capacidades de monitoreo automatizado y seguridad adecuadas para estudios pequeños y medianos.
- Por ejemplo, Epic Games, el desarrollador detrás de Fortnite, ejecuta casi toda su flota global de servidores de juegos en la infraestructura de Amazon Web Services (AWS). En momentos de máxima demanda, Epic escala la capacidad de cómputo hasta 30 veces la carga base usando instancias AWS EC2.
Por Tecnología
La Inteligencia Artificial (IA) lideró el segmento tecnológico con casi un 44% de participación en 2024. La predicción de carga respaldada por IA, el escalado automatizado y los sistemas avanzados anti-trampas mejoraron la estabilidad en juegos multijugador de alto tráfico. Las plataformas de RV se expandieron a medida que los títulos inmersivos requerían un rendimiento de red optimizado y un juego sincronizado. Los títulos de RA se beneficiaron de servidores de borde que mejoraron las interacciones en tiempo real para juegos basados en ubicación. Los proveedores invirtieron en herramientas de orquestación impulsadas por IA para mejorar la consistencia del rendimiento y mantener un juego fluido durante eventos globales.
Impulsores Clave del Crecimiento:
Creciente Adopción Multijugador y Demanda de Juegos en Tiempo Real
Los juegos multijugador continuaron expandiéndose, lo que aumentó la necesidad de servicios de gestión de servidores estables y escalables. Los jugadores esperaban emparejamientos rápidos, un juego fluido y un mínimo retraso en todas las regiones. Los proveedores optimizaron los clústeres de servidores globales para apoyar el juego competitivo, títulos multiplataforma y lanzamientos de contenido estacional. El auge de los formatos de batalla real y los grandes juegos de mundo abierto aumentó la presión sobre los desarrolladores para gestionar el tráfico fluctuante. Las actualizaciones de juegos en tiempo real y los parches de contenido frecuentes también empujaron a las empresas a adoptar el balanceo de carga automatizado. A medida que mejoró el acceso a Internet global, más jugadores ingresaron a los ecosistemas en línea, lo que aumentó aún más la demanda de una orquestación de servidores confiable.
- Por ejemplo, a finales de 2023 había más de 1.5 mil millones de jugadores en todo el mundo participando regularmente en formatos multijugador en línea.
Expansión de los Ecosistemas de Esports y Juegos Competitivos
Los torneos de esports crecieron en tamaño y frecuencia, lo que amplió la demanda de capacidades de servidor de alto rendimiento. Las partidas competitivas requerían un control estricto de la latencia, sincronización estable y sistemas anti-trampas sólidos. Los editores de juegos invirtieron en nodos de servidor especializados para apoyar ligas oficiales y eventos liderados por la comunidad. El auge de las plataformas de transmisión en vivo amplificó los picos de tráfico, obligando a los proveedores a mejorar la gestión del ancho de banda. Muchos estudios se asociaron con proveedores de servicios gestionados para garantizar experiencias fluidas en competiciones a gran escala. A medida que los organizadores de eventos se expandieron a más regiones, los despliegues de servidores se volvieron más distribuidos, impulsando la demanda a largo plazo de gestión de servidores de extremo a extremo.
- Por ejemplo, el Campeonato Mundial de League of Legends 2024, un emblema de los juegos competitivos, estableció un récord al atraer a 6.94 millones de espectadores simultáneos en su pico a nivel mundial, convirtiéndolo en el evento de esports individual más visto de la historia.
Cambio hacia Despliegue Nativo en la Nube y Automatización
Los estudios adoptaron arquitecturas nativas en la nube para simplificar operaciones, reducir costos y acelerar lanzamientos. Los desarrolladores se basaron en entornos containerizados, microservicios y herramientas de orquestación para mejorar la resiliencia. La escalabilidad automatizada ayudó a gestionar aumentos impredecibles de jugadores durante nuevos lanzamientos o actualizaciones importantes. Las canalizaciones de entrega continua también impulsaron a los proveedores a apoyar la rápida configuración de servidores y el despliegue de parches. La adopción nativa en la nube permitió a estudios más pequeños competir con grandes editoras al acceder a recursos informáticos potentes. Este cambio alentó a los proveedores de servicios a invertir en plataformas flexibles y orientadas a la automatización que apoyaran el rendimiento a largo plazo y el alcance global de usuarios.
Tendencias y Oportunidades Clave:
Crecimiento de la Optimización de Servidores Impulsada por IA
La integración de IA se convirtió en una tendencia importante a medida que los estudios buscaban soluciones automatizadas para predecir el tráfico y prevenir interrupciones. Los modelos de IA identificaron riesgos de latencia, optimizaron rutas de enrutamiento y ayudaron a mantener cargas de trabajo equilibradas en todas las regiones. Las herramientas predictivas apoyaron experiencias de jugador más fluidas durante las horas pico y grandes lanzamientos de contenido. Los proveedores también utilizaron IA para fortalecer la seguridad, detectar patrones de trampas y señalar comportamientos sospechosos del servidor. A medida que más editoras adoptaron servicios en vivo, la orquestación habilitada por IA redujo el tiempo de inactividad y mejoró la eficiencia de costos.
- Por ejemplo, Cast AI, una firma de optimización de infraestructura en la nube, ahora atiende a unos 2,100 clientes en todo el mundo a partir de abril de 2025.
Crecientes Oportunidades en Juegos de VR, AR y Multiplataforma
Los títulos de VR y AR aumentaron la demanda de sistemas de servidores de baja latencia que soportaran interacciones sincronizadas e inmersivas. El juego multiplataforma también se expandió a medida que los jugadores esperaban un rendimiento fluido en PC, consolas y dispositivos móviles. Estos formatos necesitaban distribución avanzada de carga y despliegues de computación en el borde para soportar renderizado en tiempo real y seguimiento de jugadores. El crecimiento en arenas de VR multijugador y entornos sociales de AR creó nuevas oportunidades de servicio. Los proveedores introdujeron nuevos marcos para mantener un juego consistente en varios tipos de dispositivos y condiciones de red.
- Por ejemplo, Edgegap, una plataforma de orquestación y alojamiento de servidores de juegos, afirma que al usar su despliegue de red en el borde sin regiones en más de 615 ubicaciones de servidores, la latencia para juegos de VR/multijugador puede reducirse hasta un 58% en comparación con el alojamiento en la nube pública tradicional.
Desafíos Clave:
Altos Costos de Infraestructura y Necesidades de Escalabilidad Complejas
Muchos estudios enfrentaron altos gastos de infraestructura, especialmente al soportar picos inesperados de jugadores. La escalabilidad de servidores requería una planificación sólida, asociaciones confiables en la nube y automatización avanzada. Los desarrolladores más pequeños lucharon con limitaciones de recursos, lo que restringió su capacidad para manejar despliegues globales. Mantener el rendimiento en múltiples regiones también exigía monitoreo y optimización continuos. Estos factores aumentaron la dependencia de proveedores de gestión externos pero añadieron costos operativos a largo plazo.
Aumento de Riesgos de Ciberseguridad y Dependencia de Herramientas Anti-Trampas
Los ciberataques, intentos de DDoS y herramientas de trampa continuaron amenazando la estabilidad del juego. Los editores dependían de los servicios de gestión de servidores para implementar capas de seguridad y mantener entornos de juego justos. A medida que más juegos utilizaban modelos de servicio en vivo, el riesgo de brechas en los servidores aumentaba. Los proveedores invirtieron en protección en tiempo real y sistemas de detección avanzados, pero mantener estas defensas incrementó los gastos. La autenticación más fuerte, el enrutamiento de tráfico cifrado y la monitorización continua se volvieron esenciales pero intensivos en recursos.
Análisis Regional
Norteamérica
Norteamérica ocupó la posición de liderazgo con aproximadamente un 38% de participación en el Mercado de Servicios de Gestión de Servidores de Juegos. La fuerte adopción de títulos multijugador, la infraestructura de nube madura y las grandes redes de esports apoyaron un crecimiento constante. Los principales estudios en Estados Unidos y Canadá dependieron de alojamiento escalable, balanceo de carga automatizado y sistemas anti-trampa sólidos. El alto gasto en juegos en línea y las rápidas actualizaciones en la tecnología de centros de datos fortalecieron aún más el dominio de la región. La expansión del juego multiplataforma y los entornos de prueba de VR también impulsaron a los proveedores a desplegar más clústeres de servidores distribuidos en las principales ciudades.
Europa
Europa capturó casi un 27% de participación debido a la fuerte adopción de juegos competitivos y la conectividad de fibra generalizada. Países como Alemania, el Reino Unido, Francia y los países nórdicos apoyaron el desarrollo avanzado de juegos y grandes comunidades en línea. Los estudios regionales invirtieron en modelos de implementación nativos de la nube para mejorar la orquestación de servidores y reducir los cuellos de botella en los lanzamientos. La creciente participación en esports y las regulaciones de datos más estrictas aumentaron la demanda de alojamiento de servidores localizados. Los proveedores expandieron los nodos de computación perimetral para soportar una menor latencia en los centros de juegos de Europa Occidental y Oriental.
Asia-Pacífico
Asia-Pacífico representó aproximadamente un 29% de participación y se mantuvo como la región de más rápido crecimiento. La alta densidad de jugadores en China, Japón, Corea del Sur e India creó una gran demanda de alojamiento en tiempo real a gran escala. Las tendencias de juegos móviles y el acceso más fuerte a la banda ancha impulsaron la necesidad de redes de servidores distribuidos. La expansión de los esports en Corea del Sur y China aumentó el requisito de infraestructura estable y de baja latencia. Los desarrolladores regionales adoptaron herramientas de optimización basadas en IA para manejar grandes picos de tráfico durante los lanzamientos de juegos y actualizaciones estacionales.
América Latina
América Latina mantuvo cerca de un 4% de participación, impulsada por la creciente participación multijugador y la mejora de la conectividad en Brasil, México, Argentina y Chile. El crecimiento en los juegos móviles y las ligas emergentes de esports alentaron a los desarrolladores a adoptar la gestión de servidores externalizada. Los proveedores expandieron los centros de datos locales para reducir la latencia y mejorar la calidad del emparejamiento. La adopción de la nube aumentó a medida que los estudios buscaban infraestructura rentable para soportar el juego en tiempo real. A pesar del progreso, la calidad desigual de la banda ancha y los mayores costos de infraestructura ralentizaron la penetración más amplia del mercado.
Oriente Medio y África
La región de Oriente Medio y África representó alrededor de un 2% de participación, apoyada por la expansión de las comunidades de juegos en los EAU, Arabia Saudita, Sudáfrica y Nigeria. Las inversiones en capacidad de centros de datos y redes 5G mejoradas ayudaron a reducir los problemas de latencia. Los desarrolladores regionales utilizaron servicios gestionados para apoyar eventos de juegos competitivos y lanzamientos multiplataforma. El crecimiento se mantuvo gradual debido a las brechas de infraestructura en varios países, pero las iniciativas digitales lideradas por el gobierno alentaron una adopción más amplia. El creciente interés en la VR y los esports móviles ofreció oportunidades de crecimiento futuro para los proveedores de servidores.
Segmentaciones del Mercado:
Por Tipo de Juego
- Acción
- Aventura
- Juegos de Rol (RPG)
- Disparos en Primera Persona (FPS)
Por Modelo de Servicio
- Infraestructura como Servicio (IaaS)
- Plataforma como Servicio (PaaS)
- Software como Servicio (SaaS)
Por Tecnología
- Realidad Virtual (VR)
- Realidad Aumentada (AR)
- Inteligencia Artificial (AI)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Servicios de Gestión de Servidores de Juegos incluye empresas importantes como Tencent Holdings Limited, Microsoft Corporation, NVIDIA Corporation, Google Inc., Sony Corporation, Amazon Web Services, Intel Corporation, Ubitus K.K., Utomik B.V., y Shadow SAS. Estas firmas fortalecieron sus posiciones expandiendo redes de centros de datos globales, mejorando herramientas de orquestación y apoyando el alojamiento escalable de juegos para títulos multijugador y multiplataforma. Los proveedores líderes se centraron en infraestructuras de baja latencia, gestión de carga impulsada por IA y sistemas mejorados contra trampas para satisfacer la creciente demanda de juego en tiempo real. Muchos jugadores invirtieron en plataformas nativas de la nube que permitieron escalado automatizado, despliegue continuo y capas de seguridad robustas. Las asociaciones estratégicas con editores de juegos y organizadores de esports ayudaron a ampliar la cobertura de servicios, mientras que los nodos de computación en el borde mejoraron la capacidad de respuesta en las principales regiones de juegos.
Análisis de Jugadores Clave
- Tencent Holdings Limited
- Intel Corporation
- Shadow SAS
- Amazon Web Services, Inc.
- Sony Corporation
- Ubitus K.K.
- Google Inc.
- Utomik B.V.
- Microsoft Corporation
- NVIDIA Corporation
Desarrollos Recientes
- En noviembre de 2025, Microsoft Corporation (Azure PlayFab): PlayFab anunció Game Saves (progresión multiplataforma) como disponible en general y lanzó los resúmenes de características recientes de PlayFab (octubre/septiembre 2025) con mejoras en Game Manager, vistas de límite de tasa de API y el SDK Unificado, fortaleciendo todas las capacidades de servidor de juegos y operaciones en vivo de PlayFab.
- En enero de 2025, Utomik B.V.: Utomik anunció el cierre inmediato de su plataforma de juegos en la nube/suscripción (Utomik Cloud), cerrando el servicio y cancelando suscripciones en medio de una fuerte competencia en el espacio de juegos en la nube y servidores de juegos.
- En abril de 2024, Microsoft Corporation (Azure PlayFab): Azure PlayFab destacó mejoras en multijugador y operaciones en vivo en GDC 2024, incluyendo nuevas características y herramientas de PlayFab para escalar servidores multijugador dedicados, emparejamiento y operaciones en vivo para la gestión de servidores de juegos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Juego, Modelo de Servicio, Tecnología y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que más estudios cambien a modelos de juegos siempre en línea y de servicio en vivo.
- Los proveedores añadirán una automatización más fuerte para reducir el tiempo de inactividad del servidor y mejorar la escalabilidad.
- La predicción de carga basada en IA ayudará a gestionar picos de tráfico durante lanzamientos y eventos.
- Los servidores de borde se expandirán para reducir la latencia y apoyar un juego multijugador global más fluido.
- Las capas de seguridad crecerán a medida que las empresas contrarresten ataques DDoS y violaciones de cuentas.
- Las configuraciones de nube híbrida ganarán tracción a medida que los editores equilibren costo y rendimiento.
- La analítica en tiempo real apoyará actualizaciones más rápidas y mejores conocimientos sobre el comportamiento de los jugadores.
- La adopción multiplataforma empujará a los proveedores a ofrecer una gestión unificada de backend.
- Los centros de datos energéticamente eficientes se convertirán en una prioridad a medida que las empresas persigan objetivos más ecológicos.
- Las asociaciones entre estudios de juegos y gigantes de la nube fortalecerán la estabilidad del servicio a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Servicios de Gestión de Servidores de Juegos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de servicios de gestión de servidores de juegos entre 2024 y 2032?
¿Qué segmento del mercado de servicios de gestión de servidores de juegos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de servicios de gestión de servidores de juegos?
¿Quiénes son las empresas líderes en el mercado de servicios de gestión de servidores de juegos?
¿Qué región comandó la mayor parte del mercado de servicios de gestión de servidores de juegos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Servicios de Gestión de Servidores de Juegos Mercado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Servicios de Gestión de Servidores de Juegos Mercado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.16 billion → 2032: USD 4.56 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Servicios de Gestión de Servidores de Juegos Mercado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Servicios de Gestión de Servidores de Juegos Mercado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Servicios de Gestión de Servidores de Juegos Mercado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Servicios de Gestión de Servidores de Juegos Mercado Market Drivers
- 3.3 Servicios de Gestión de Servidores de Juegos Mercado Market Restraints & Challenges
- 3.4 Servicios de Gestión de Servidores de Juegos Mercado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Servicios de Gestión de Servidores de Juegos Mercado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Servicios de Gestión de Servidores de Juegos Mercado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Servicios de Gestión de Servidores de Juegos Mercado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Servicios de Gestión de Servidores de Juegos Mercado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Servicios de Gestión de Servidores de Juegos Mercado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Servicios de Gestión de Servidores de Juegos Mercado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Servicios de Gestión de Servidores de Juegos Mercado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Servicios de Gestión de Servidores de Juegos Mercado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Servicios de Gestión de Servidores de Juegos Mercado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Servicios de Gestión de Servidores de Juegos Mercado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Servicios de Gestión de Servidores de Juegos Mercado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Servicios de Gestión de Servidores de Juegos Mercado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Servicios de Gestión de Servidores de Juegos Mercado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Servicios de Gestión de Servidores de Juegos Mercado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Servicios de Gestión de Servidores de Juegos Mercado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Servicios de Gestión de Servidores de Juegos Mercado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Servicios de Gestión de Servidores de Juegos Mercado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Servicios de Gestión de Servidores de Juegos Mercado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Servicios de Gestión de Servidores de Juegos Mercado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
