
Visión General del Mercado de Materiales de Baja Pérdida para 5G:
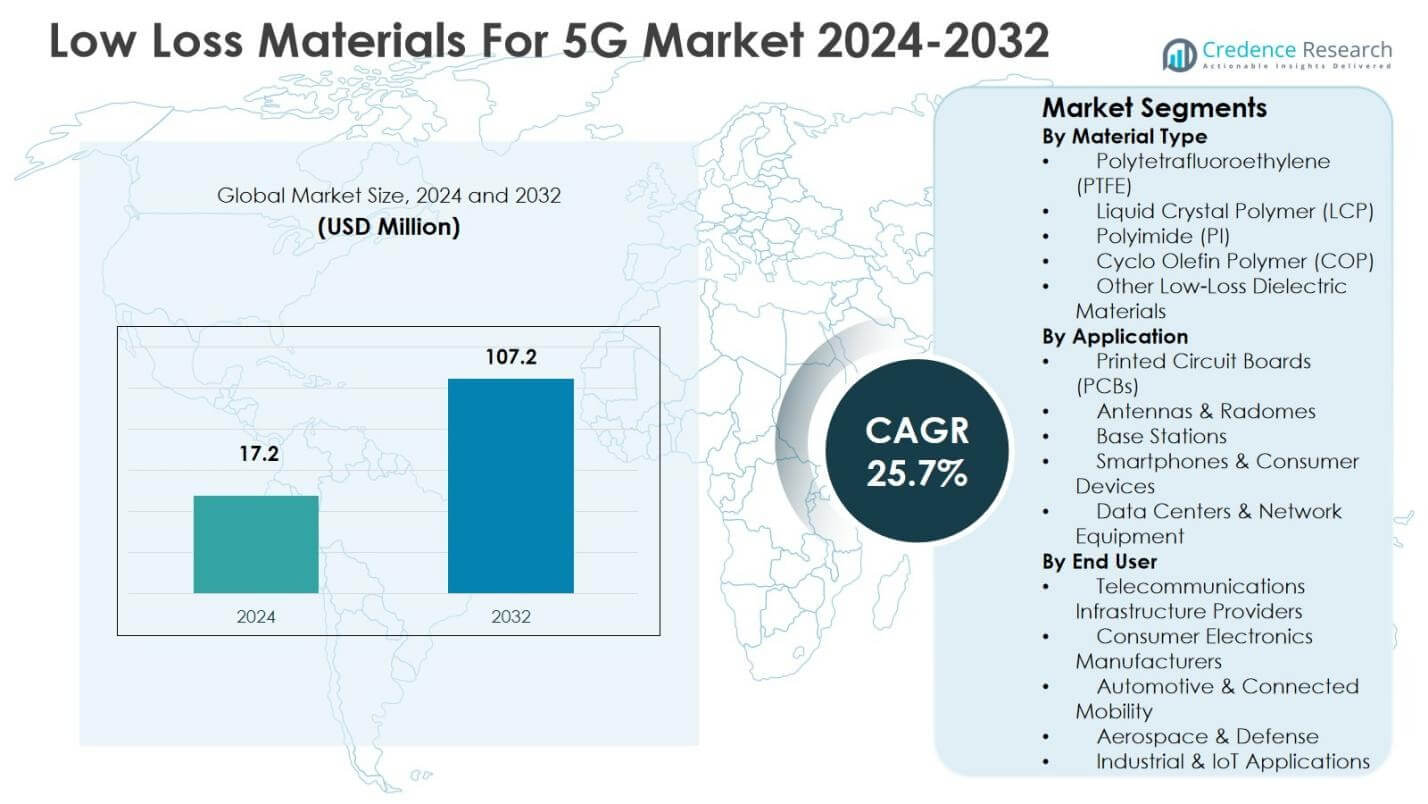
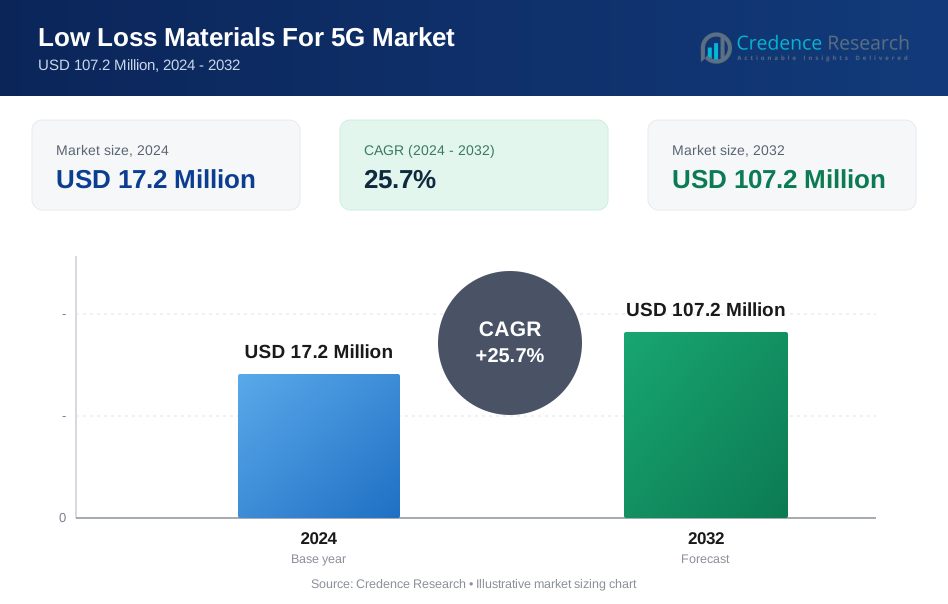
El tamaño del mercado de Materiales de Baja Pérdida para 5G fue valorado en USD 17.2 millones en 2024 y se anticipa que alcanzará los USD 107.2 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 25.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales de Baja Pérdida para 5G 2024 | USD 17.2 millones |
| Mercado de Materiales de Baja Pérdida para 5G, CAGR | 25.7% |
| Tamaño del Mercado de Materiales de Baja Pérdida para 5G 2032 | USD 107.2 millones |
Perspectivas del Mercado de Materiales de Baja Pérdida para 5G
- El crecimiento del mercado está impulsado por el rápido despliegue de infraestructura 5G, el aumento de la adopción de ondas milimétricas y la creciente demanda de integridad de señal de alta frecuencia en equipos de telecomunicaciones y dispositivos electrónicos.
- Las tendencias de innovación de materiales se centran en polímeros de pérdida dieléctrica ultra baja, con PTFE manteniendo un 38.6% de participación en el segmento en 2024 debido a su superior estabilidad térmica y mínima atenuación de señal.
- La estructura del mercado está conformada por fuertes inversiones en I+D, expansión de capacidad y asociaciones de suministro a largo plazo con fabricantes de telecomunicaciones y PCB para apoyar antenas, PCBs y estaciones base.
- Asia Pacífico dominó con un 7% de participación regional en 2024, seguido por América del Norte con un 34.8%, mientras que los proveedores de infraestructura de telecomunicaciones lideraron la demanda de usuarios finales con un 46.3% de participación en el segmento.
Análisis de Segmentación del Mercado de Materiales de Baja Pérdida para 5G:
Por Tipo de Material:
El segmento Por Tipo de Material en el Mercado de Materiales de Baja Pérdida para 5G está liderado por el Politetrafluoroetileno (PTFE), que representó un 38.6% de participación de mercado en 2024, impulsado por su constante dieléctrica ultra baja, mínima atenuación de señal y fuerte estabilidad térmica para aplicaciones de alta frecuencia. El PTFE es ampliamente adoptado en antenas de estaciones base 5G, sustratos RF y circuitos de microondas. El Polímero de Cristal Líquido (LCP) le sigue debido a su flexibilidad y resistencia a la humedad, mientras que el Poliamida (PI) y el Polímero de Olefina Cíclica (COP) apoyan diseños de dispositivos compactos. El creciente despliegue de ondas milimétricas y las arquitecturas de red densas continúan fortaleciendo el dominio del PTFE.
- Por ejemplo, los laminados Rogers RO3035, materiales basados en PTFE rellenos de cerámica de la serie RO3000, ofrecen un rendimiento de alta frecuencia en circuitos comerciales de microondas y RF.
Por Aplicación:
El segmento por aplicación está dominado por las placas de circuito impreso (PCBs), con una cuota de mercado del 42,9% en 2024, respaldado por la creciente demanda de transmisión de señales de alta frecuencia y baja latencia en la infraestructura y dispositivos 5G. Los materiales de baja pérdida son críticos en las PCBs multicapa para reducir la pérdida de inserción y mejorar la integridad de la señal en anchos de banda más altos. Las estaciones base y las antenas representan aplicaciones secundarias clave, mientras que los teléfonos inteligentes y los centros de datos se expanden constantemente con la densificación del 5G. Las actualizaciones continuas en equipos de red, el aumento en el despliegue de celdas pequeñas y la adopción de materiales avanzados para PCBs siguen siendo los principales impulsores de crecimiento para este segmento.
- Por ejemplo, Isola Astra MT77 proporciona una constante dieléctrica estable para PCBs multicapa en servidores de centros de datos, asegurando baja pérdida de señal entre 10 MHz y 40 GHz para redes 5G de alta velocidad y confiabilidad en computación de borde.
Por Usuario Final:
El segmento de Proveedores de Infraestructura de Telecomunicaciones representó la mayor cuota con un 46,3% en 2024, impulsado por grandes inversiones en el despliegue de redes 5G, instalaciones de celdas pequeñas y despliegue de estaciones base mmWave. Estos proveedores requieren materiales avanzados de baja pérdida para asegurar un alto rendimiento de datos, reducir la latencia y mantener un rendimiento de red estable. Los fabricantes de electrónica de consumo siguen, respaldados por la creciente penetración de teléfonos inteligentes 5G. La adopción de IoT automotriz e industrial contribuye constantemente a medida que los sistemas conectados se expanden. Los programas de expansión del 5G respaldados por el gobierno y las actualizaciones continuas de la red siguen siendo los impulsores principales que sostienen el dominio de los proveedores de infraestructura de telecomunicaciones.
Principales Impulsores de Crecimiento
Expansión del Despliegue de Infraestructura 5G
El mercado de materiales de baja pérdida para 5G está fuertemente impulsado por el rápido despliegue global de infraestructura 5G, incluidas estaciones base macro, celdas pequeñas y redes mmWave. Las señales 5G de alta frecuencia requieren materiales con baja pérdida dieléctrica para mantener la integridad de la señal, minimizar la atenuación y soportar tasas de datos más altas. Los operadores de telecomunicaciones están invirtiendo fuertemente en la densificación de la red y la expansión de la capacidad para satisfacer el creciente tráfico de datos, aumentando directamente la demanda de sustratos avanzados, laminados y polímeros. Las subastas de espectro lideradas por el gobierno, los proyectos de ciudades inteligentes y los programas de despliegue de 5G a nivel nacional aceleran aún más la adopción de materiales en los componentes de infraestructura.
- Por ejemplo, Asahi Kasei desarrolló resinas XYRON™ de éter de polifenileno modificado (mPPE), incluyendo SunForce™ espumado, para estaciones base 5G, ofreciendo una baja constante dieléctrica (Dk) y un bajo factor de disipación (Df) para mejorar la transmisión de señales en antenas y módulos.
Aumento de la Adopción de Electrónica de Consumo de Alta Frecuencia
La creciente penetración de teléfonos inteligentes, tabletas, dispositivos portátiles y dispositivos conectados habilitados para 5G es un impulsor importante para el mercado de materiales de baja pérdida para 5G. Los fabricantes de dispositivos dependen cada vez más de polímeros y laminados de baja pérdida para soportar diseños compactos, mayor ancho de banda y rendimiento estable a frecuencias elevadas. A medida que los consumidores demandan conectividad más rápida, baja latencia y transmisión sin interrupciones, los OEM integran materiales avanzados en antenas, módulos RF y placas de circuito impreso. Las actualizaciones continuas de dispositivos, ciclos de reemplazo más cortos y lanzamientos de teléfonos inteligentes premium refuerzan la demanda sostenida de materiales de alto rendimiento y baja pérdida.
- Por ejemplo, DuPont proporciona laminados de Teflon y materiales de circuitos flexibles Pyralux® para módulos RF 5G y PCBs de alta frecuencia, asegurando una mínima pérdida de señal en estaciones base y dispositivos móviles para soportar la transmisión de multi-gigahercios.
Crecimiento de la Conectividad Automotriz y el IoT Industrial
La expansión de vehículos conectados y ecosistemas de IoT industrial apoya significativamente el crecimiento del mercado. Los sistemas avanzados de asistencia al conductor, la comunicación vehículo-a-todo y las plataformas de conducción autónoma dependen de la conectividad 5G, requiriendo materiales de baja pérdida para asegurar una transmisión de señal confiable. De manera similar, las fábricas inteligentes y los sistemas de automatización industrial dependen de redes inalámbricas estables de alta velocidad para el intercambio de datos en tiempo real. A medida que los OEM automotrices y los actores industriales integran soluciones habilitadas para 5G, la demanda de materiales duraderos, térmicamente estables y de baja pérdida dieléctrica sigue aumentando en entornos operativos críticos y exigentes.
Tendencias y Oportunidades Clave
Aumento de la Adopción de mmWave y Diseños de Antenas Avanzadas
Una tendencia clave en el Mercado de Materiales de Baja Pérdida para 5G es la acelerada adopción de frecuencias de onda milimétrica y arquitecturas de antenas avanzadas como MIMO masivo y sistemas de matriz en fase. Estas tecnologías demandan materiales con un rendimiento eléctrico superior, estabilidad dimensional y baja pérdida de señal a frecuencias muy altas. Esta tendencia crea fuertes oportunidades para proveedores que ofrecen polímeros innovadores, laminados y compuestos adaptados para aplicaciones mmWave. La innovación en materiales centrada en estructuras ligeras, sustratos delgados y un rendimiento térmico mejorado posiciona a los fabricantes para capturar la creciente demanda de redes 5G de próxima generación y preparadas para 6G en el futuro.
- Por ejemplo, el laminado RO3003 de Rogers Corporation presenta una constante dieléctrica de 3.00 ± 0.04 a 10 GHz y un factor de disipación de 0.0013 a 10 GHz, permitiendo una atenuación mínima de señal en circuitos mmWave hasta 77 GHz.
Innovación en Materiales y Oportunidades de Miniaturización
La innovación continua en materiales presenta oportunidades significativas a medida que los diseños de dispositivos e infraestructuras avanzan hacia una mayor integración y miniaturización. Los fabricantes están desarrollando materiales de baja pérdida con mejor flexibilidad, resistencia a la humedad y eficiencia de procesamiento para cumplir con los requisitos de diseño en evolución. Estos avances permiten PCBs más delgados, módulos RF compactos y sistemas de antenas de múltiples capas sin comprometer el rendimiento. Las aplicaciones emergentes como el hardware de computación en el borde, las redes privadas 5G y los despliegues de celdas pequeñas en interiores amplían aún más el mercado accesible, permitiendo a los proveedores de materiales diferenciarse a través de la optimización del rendimiento y soluciones específicas para aplicaciones.
- Por ejemplo, el laminado todo-poliimida Pyralux AP de DuPont ofrece baja expansión térmica y excelente estabilidad dimensional para la fabricación rígido-flexible, permitiendo circuitos flexibles de 2 mil de espesor compatibles con procesos de ensamblaje de alta temperatura.
Desafíos Clave
Alto Costo de Materiales Avanzados de Baja Pérdida
Uno de los principales desafíos en el Mercado de Materiales de Baja Pérdida para 5G es el alto costo asociado con polímeros avanzados y laminados de alta frecuencia. Materiales como PTFE y compuestos especiales implican procesos de fabricación complejos y requisitos de calidad estrictos, aumentando los costos de producción en general. Estos costos elevados pueden limitar la adopción entre los fabricantes de dispositivos sensibles al costo y los operadores de telecomunicaciones de mercados emergentes. La presión de precios de los OEM y la competencia de materiales alternativos intensifican los desafíos de margen, obligando a los proveedores a equilibrar las mejoras de rendimiento con estrategias de optimización de costos.
Procesamiento Complejo y Restricciones de la Cadena de Suministro
La complejidad del procesamiento y las limitaciones de la cadena de suministro presentan otro desafío significativo para los participantes del mercado. Muchos materiales de baja pérdida requieren técnicas de fabricación especializadas, manejo preciso y compatibilidad con procesos avanzados de fabricación de PCB. Cualquier inconsistencia puede afectar el rendimiento eléctrico y las tasas de rendimiento. Además, la dependencia de proveedores limitados de materias primas y las interrupciones en la cadena de suministro global pueden afectar la disponibilidad y los tiempos de entrega. Estas restricciones aumentan los riesgos operativos y exigen una estrecha colaboración entre los proveedores de materiales, los fabricantes de PCB y los usuarios finales para garantizar una calidad consistente y una producción escalable.
Análisis Regional
América del Norte
América del Norte representó el 34.8% de la cuota de mercado en 2024 en el Mercado de Materiales de Baja Pérdida para 5G, respaldada por la adopción temprana de la tecnología 5G y fuertes inversiones en infraestructura avanzada de telecomunicaciones. La región se beneficia del despliegue a gran escala de redes mmWave, instalaciones densas de pequeñas celdas y actualizaciones continuas de centros de datos. La fuerte presencia de proveedores líderes de materiales y fabricantes de equipos de telecomunicaciones acelera la innovación y comercialización. La alta demanda de aplicaciones de conectividad en aeroespacial, defensa y automotriz fortalece aún más el crecimiento del mercado. Las iniciativas gubernamentales favorables para la asignación de espectro e infraestructura inteligente continúan apoyando la adopción sostenida de materiales de baja pérdida.
Europa
Europa tuvo el 26.1% de la cuota de mercado en 2024, impulsada por la expansión del despliegue de 5G en las principales economías y el creciente énfasis en la digitalización industrial. El enfoque de la región en la Industria 4.0, la fabricación inteligente y la movilidad conectada aumenta la demanda de materiales de baja pérdida en estaciones base, antenas y sistemas de comunicación industrial. El apoyo regulatorio para materiales energéticamente eficientes y de alto rendimiento fomenta la adopción de polímeros y laminados avanzados. Las fuertes industrias automotriz y aeroespacial contribuyen aún más a la demanda, particularmente para aplicaciones de conectividad vehicular y radar. Las inversiones continuas en redes privadas 5G e infraestructura digital transfronteriza apoyan la expansión regional constante.
Asia Pacífico
Asia Pacífico dominó el mercado de Materiales de Baja Pérdida para 5G con un 31.7% de participación de mercado en 2024, respaldado por el despliegue a gran escala de infraestructura 5G en China, Japón, Corea del Sur e India. La alta producción de smartphones, la rápida urbanización y la expansión agresiva de redes por parte de operadores de telecomunicaciones impulsan una demanda significativa de materiales. La región se beneficia de fuertes ecosistemas de fabricación de electrónica y capacidades de producción rentables. Las crecientes inversiones en ciudades inteligentes, automatización industrial y transporte conectado impulsan aún más el crecimiento. La continua expansión de centros de datos y el abastecimiento local de materiales avanzados posicionan a Asia Pacífico como un motor clave de crecimiento para el mercado.
América Latina
América Latina capturó un 4.3% de participación de mercado en 2024, reflejando la adopción gradual de la tecnología 5G en mercados clave como Brasil, México y Chile. Los operadores de telecomunicaciones están invirtiendo cada vez más en actualizaciones de redes para mejorar la cobertura y capacidad, apoyando la demanda de materiales de baja pérdida en estaciones base y equipos de transmisión. La creciente penetración de smartphones y el aumento del consumo de datos contribuyen al desarrollo constante del mercado. Las iniciativas de transformación digital lideradas por el gobierno y el creciente interés en proyectos de infraestructura inteligente apoyan aún más el crecimiento regional. Aunque el despliegue de infraestructura está en una etapa temprana, la creciente participación del sector privado fortalece el potencial del mercado a largo plazo.
Medio Oriente y África
La región de Medio Oriente y África representó un 3.1% de participación de mercado en 2024, impulsada por inversiones estratégicas en infraestructura digital e iniciativas de ciudades inteligentes. Los países del Consejo de Cooperación del Golfo lideran la adopción regional a través del despliegue temprano de 5G y altas inversiones en redes de telecomunicaciones avanzadas. La demanda de materiales de baja pérdida está respaldada por el creciente desarrollo de centros de datos, la conectividad industrial y las aplicaciones de defensa. En África, la modernización gradual de redes y el aumento del uso de datos móviles contribuyen a la demanda emergente. Se espera que los programas gubernamentales de economía digital y las asociaciones internacionales mejoren la adopción regional durante el período de pronóstico.
Segmentaciones del Mercado de Materiales de Baja Pérdida para 5G:
Por Tipo de Material
- Politetrafluoroetileno (PTFE)
- Polímero de Cristal Líquido (LCP)
- Poliimida (PI)
- Polímero de Olefina Cíclica (COP)
- Otros Materiales Dieléctricos de Baja Pérdida
Por Aplicación
- Placas de Circuito Impreso (PCBs)
- Antenas y Radares
- Estaciones Base
- Smartphones y Dispositivos de Consumo
- Centros de Datos y Equipos de Red
Por Usuario Final
- Proveedores de Infraestructura de Telecomunicaciones
- Fabricantes de Electrónica de Consumo
- Automotriz y Movilidad Conectada
- Aeroespacial y Defensa
- Aplicaciones Industriales e IoT
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de Materiales de Baja Pérdida para 5G está conformado por actores clave como Rogers Corporation, DuPont de Nemours, Inc., AGC Inc., Toray Industries, Inc., Shin-Etsu Chemical Co., Ltd., Mitsubishi Chemical Group, Panasonic Holdings Corporation, Sumitomo Chemical Co., Ltd., Isola Group y Arlon Electronic Materials. El mercado se caracteriza por un fuerte énfasis en la innovación de materiales, la optimización del rendimiento eléctrico y los acuerdos de suministro a largo plazo con fabricantes de equipos de telecomunicaciones. Las empresas se centran en desarrollar sustratos y polímeros de ultra baja pérdida dieléctrica para apoyar frecuencias mmWave, sistemas de antenas avanzados y PCBs de alta velocidad. Las inversiones estratégicas en I+D, la expansión de la capacidad de producción y la colaboración con fabricantes de PCBs y semiconductores fortalecen la posición en el mercado. La creciente demanda de infraestructura de telecomunicaciones, electrónica de consumo y conectividad automotriz continúa intensificando la competencia, mientras que la fiabilidad del rendimiento y la escalabilidad siguen siendo factores clave de diferenciación.
Análisis de Jugadores Clave
- Rogers Corporation
- DuPont de Nemours, Inc.
- AGC Inc.
- Toray Industries, Inc.
- Shin-Etsu Chemical Co., Ltd.
- Grupo Químico Mitsubishi
- Panasonic Holdings Corporation
- Sumitomo Chemical Co., Ltd.
- Arlon Electronic Materials
- Isola Group
Desarrollos Recientes
- En enero de 2024, DuPont lanzó una nueva línea de materiales dieléctricos de baja pérdida diseñados específicamente para aplicaciones de alta frecuencia 5G, mejorando la integridad de la señal en antenas y PCB.
- En diciembre de 2025, SABIC anunció una expansión incremental de su capacidad de producción de oligómeros de éter de polifenileno (PPE), específicamente para NORYL SA9000 utilizado en PCB de alto rendimiento que soportan estaciones base 5G y servidores de IA, con finalización programada para la segunda mitad de 2026.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Materiales de Baja Pérdida para 5G continuará expandiéndose con el despliegue y densificación sostenidos de la red 5G global.
- El aumento de la adopción de frecuencias de onda milimétrica incrementará la demanda de materiales de pérdida dieléctrica ultra baja.
- La innovación continua en polímeros y laminados mejorará la estabilidad térmica y la integridad de la señal.
- La integración de materiales de baja pérdida en sistemas avanzados de antenas y MIMO masivo se acelerará.
- El creciente producción de electrónica de consumo habilitada para 5G respaldará la demanda de materiales a largo plazo.
- La conectividad automotriz y las aplicaciones de vehículo a todo crearán nuevas vías de crecimiento.
- La expansión de redes privadas 5G en entornos industriales y empresariales impulsará la adopción.
- El aumento del enfoque en la miniaturización fomentará el desarrollo de materiales más delgados y flexibles.
- Las asociaciones estratégicas entre proveedores de materiales y fabricantes de equipos de telecomunicaciones fortalecerán las cadenas de suministro.
- La investigación temprana en materiales listos para 6G influirá en el desarrollo futuro de productos y la dirección del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Materiales de Baja Pérdida para 5G y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales de baja pérdida para 5G entre 2024 y 2032?
¿Qué materiales de baja pérdida para el mercado de 5G tuvieron la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales de baja pérdida para 5G?
¿Quiénes son las empresas líderes en el mercado de materiales de baja pérdida para 5G?
¿Qué región comandó la mayor parte del mercado de Materiales de Baja Pérdida para 5G en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Materiales de Baja Pérdida para el Mercado 5G Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Materiales de Baja Pérdida para el Mercado 5G Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.2 Million → 2032: USD 107.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Materiales de Baja Pérdida para el Mercado 5G Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Materiales de Baja Pérdida para el Mercado 5G Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Materiales de Baja Pérdida para el Mercado 5G Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Materiales de Baja Pérdida para el Mercado 5G Market Drivers
- 3.3 Materiales de Baja Pérdida para el Mercado 5G Market Restraints & Challenges
- 3.4 Materiales de Baja Pérdida para el Mercado 5G Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Materiales de Baja Pérdida para el Mercado 5G Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Materiales de Baja Pérdida para el Mercado 5G Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Materiales de Baja Pérdida para el Mercado 5G category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Materiales de Baja Pérdida para el Mercado 5G Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Materiales de Baja Pérdida para el Mercado 5G Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Materiales de Baja Pérdida para el Mercado 5G market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Materiales de Baja Pérdida para el Mercado 5G Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Materiales de Baja Pérdida para el Mercado 5G Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Materiales de Baja Pérdida para el Mercado 5G Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Materiales de Baja Pérdida para el Mercado 5G (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Materiales de Baja Pérdida para el Mercado 5G Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Materiales de Baja Pérdida para el Mercado 5G Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Materiales de Baja Pérdida para el Mercado 5G Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Materiales de Baja Pérdida para el Mercado 5G Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Materiales de Baja Pérdida para el Mercado 5G Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Materiales de Baja Pérdida para el Mercado 5G Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Materiales de Baja Pérdida para el Mercado 5G Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Materiales de Baja Pérdida para el Mercado 5G Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Materiales de Baja Pérdida para el Mercado 5G Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
