
Descripción General del Mercado de Tecnologías de Autoservicio:
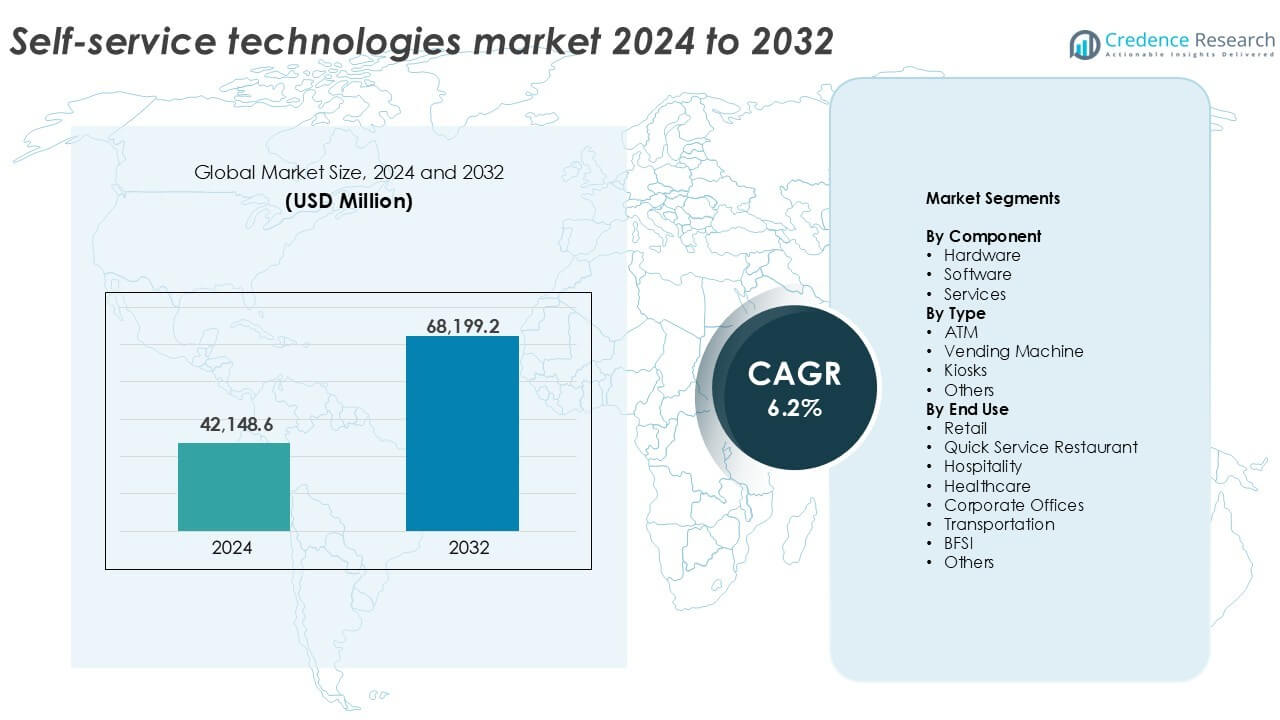
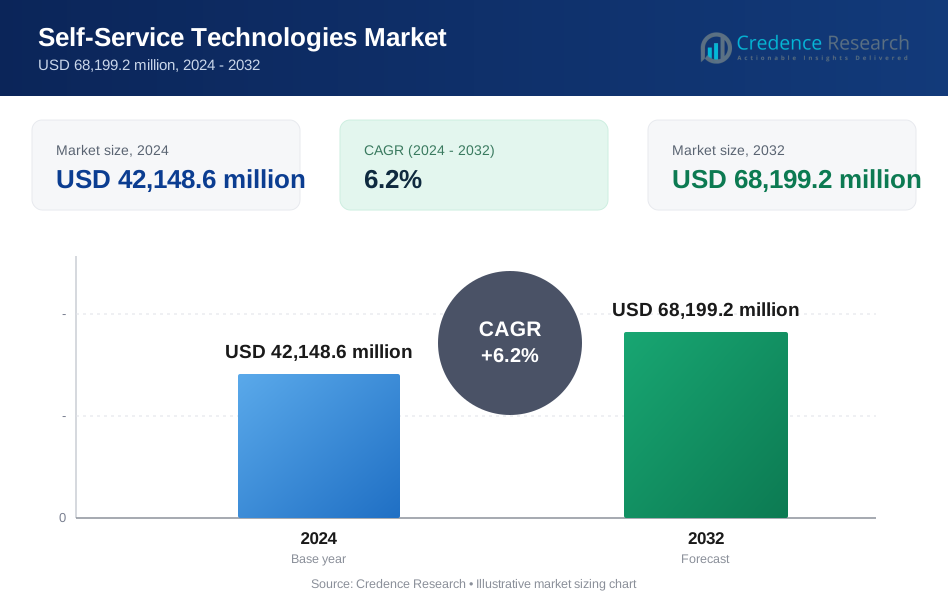
El tamaño del mercado de tecnologías de autoservicio se valoró en USD 42,148.6 millones en 2024 y se anticipa que alcanzará los USD 68,199.2 millones para 2032, con un CAGR del 6.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tecnologías de Autoservicio 2024 | USD 42,148.6 millones |
| Mercado de Tecnologías de Autoservicio, CAGR | 6.2% |
| Tamaño del Mercado de Tecnologías de Autoservicio 2032 | USD 68,199.2 millones |
Perspectivas del Mercado de Tecnologías de Autoservicio
- La creciente demanda de servicios sin contacto en los sectores minorista, BFSI y de salud impulsa la rápida adopción de tecnología.
- Tendencias como quioscos habilitados con IA, cajeros automáticos biométricos y máquinas expendedoras inteligentes mejoran la experiencia del usuario y apoyan la integración de datos en tiempo real.
- NCR Corporation, Diebold Nixdorf, Ingenico Group y KIOSK Information Systems lideran el mercado con carteras diversas y una fuerte presencia global.
- América del Norte tiene la mayor participación regional con un 35%, seguida de Europa con un 27% y Asia Pacífico con un 22%. El hardware sigue siendo el componente dominante con más del 55% de participación, mientras que los cajeros automáticos lideran el segmento de tipo con más del 40% de participación.
Análisis de Segmentación del Mercado de Tecnologías de Autoservicio:
Por Componente
El hardware domina el mercado de tecnologías de autoservicio por componente, representando más del 55% de la cuota de mercado en 2024. La fuerte demanda de quioscos interactivos, cajeros automáticos y sistemas de venta impulsa las ventas de hardware en todos los sectores. Las organizaciones continúan invirtiendo en máquinas duraderas y escalables para garantizar el acceso al servicio las 24 horas del día, los 7 días de la semana. El cambio hacia interfaces sin contacto, autenticación biométrica y unidades de dispensación inteligentes refuerza las actualizaciones de hardware. La demanda de hardware también aumenta con los despliegues en centros de transporte y cadenas minoristas. La innovación continua en interfaces físicas asegura la conveniencia del usuario, la seguridad y la eficiencia operativa, haciendo del hardware el componente más preferido en todos los despliegues.
- Por ejemplo, Diebold Nixdorf suministra hardware de cajeros automáticos, como la Serie DN, con la capacidad de integrar soluciones biométricas, incluidos escáneres de huellas dactilares, como módulos opcionales para que los bancos los implementen según sus necesidades.
Por Tipo
Los cajeros automáticos representan el segmento de tipo más grande en el mercado de tecnologías de autoservicio, capturando más del 40% de la cuota en 2024. Su amplio uso en la banca y puntos de acceso público al efectivo respalda este dominio. Las redes de cajeros automáticos siguen siendo críticas tanto en regiones desarrolladas como emergentes para la inclusión financiera. Innovaciones como retiros sin tarjeta, reconocimiento facial y máquinas habilitadas para depósitos aumentan su utilidad. Los quioscos siguen de cerca, ganando terreno en el comercio minorista, la hospitalidad y la salud a través del auto check-in, acceso a información y pedidos de productos. Las máquinas expendedoras también se expanden a ofertas no tradicionales como electrónica y medicinas, apoyando el crecimiento general del segmento de tipo.
- Por ejemplo, los cajeros automáticos habilitados por NCR soportan retiros basados en QR utilizados por los principales bancos en Asia y América del Norte. Los quioscos se expanden rápidamente más allá de la banca.
Por Uso Final
El sector minorista lidera el mercado por uso final, representando alrededor del 30% de la cuota total de mercado en 2024. Los minoristas despliegan cada vez más quioscos de auto pago, sistemas de venta inteligentes y señalización digital para agilizar operaciones y reducir tiempos de espera. La creciente preferencia de los clientes por la conveniencia, rapidez y servicio personalizado apoya una amplia adopción. Los restaurantes de servicio rápido (QSR) siguen como un adoptador clave, integrando quioscos de auto pedido y soluciones conectadas a móviles para mejorar la precisión de los pedidos y las ventas adicionales. Los sectores de salud y transporte también muestran un fuerte crecimiento debido a los quioscos de check-in de pacientes y sistemas de boletaje, destacando el uso creciente en diversas industrias.
Principales Impulsores de Crecimiento
Creciente Demanda de Servicios Sin Contacto y Automatizados
La demanda de los consumidores por opciones de servicio sin contacto y eficientes ha aumentado, particularmente después de la pandemia de COVID-19. Las empresas de los sectores minorista, QSR, bancario y de salud ahora priorizan las tecnologías de autoservicio para reducir la interacción humana y mejorar la velocidad. Los cajeros automáticos, máquinas expendedoras y quioscos con características como escaneo QR, comandos de voz y reconocimiento facial están ganando rápida adopción. Este cambio aborda preocupaciones de higiene y mejora la conveniencia. Las empresas también se benefician de la reducción de costos operativos, la minimización de necesidades de personal y la calidad de servicio consistente. Las soluciones sin contacto también apoyan la disponibilidad 24/7, especialmente en los sectores de transporte y hospitalidad. A medida que el comportamiento del cliente digital primero crece, las organizaciones continúan invirtiendo en infraestructura escalable y de bajo contacto, impulsando la demanda a largo plazo.
- Por ejemplo, Fuji Electric confirmó que más del 80% de sus máquinas expendedoras instaladas en Japón soportan pagos sin contacto.
Avances Tecnológicos en la Integración de Hardware y Software
Los avances en sistemas embebidos, IA, IoT y autenticación biométrica continúan mejorando las tecnologías de autoservicio. Las unidades de hardware ahora vienen equipadas con sensores inteligentes, módulos seguros y conectividad en la nube. Las plataformas de software ofrecen análisis en tiempo real, gestión remota y personalización impulsada por IA. Estas integraciones mejoran la experiencia del usuario, el tiempo de actividad y la toma de decisiones basada en datos. Por ejemplo, los quioscos inteligentes pueden ajustar el contenido según la demografía o el comportamiento del cliente. Los minoristas utilizan sistemas integrados para ventas cruzadas, precios dinámicos y participación en programas de lealtad. En BFSI y salud, el software mejorado asegura el cumplimiento, la prevención de fraudes y la seguridad de los datos. Estos desarrollos atraen a las empresas que buscan automatización, personalización y mejor compromiso del cliente, acelerando así el crecimiento del mercado.
- Por ejemplo, Zebra Technologies despliega quioscos con sensores integrados y computación en el borde, apoyando el seguimiento de inventario en tiempo real en miles de ubicaciones minoristas.
Optimización de Costos y Eficiencia Operativa para Empresas
Las tecnologías de autoservicio ofrecen a las empresas beneficios de costos medibles al automatizar tareas repetitivas orientadas al cliente. Los minoristas reducen los tiempos de pago y los costos laborales con quioscos de autoservicio. Los bancos disminuyen la necesidad de personal en sucursales al expandir los servicios de cajeros automáticos. En los restaurantes de comida rápida, los quioscos de auto-pedido ayudan a mejorar la velocidad y reducir errores en los pedidos. El mantenimiento se simplifica mediante hardware modular y diagnósticos remotos. Las empresas también obtienen información en tiempo real sobre patrones de uso, niveles de inventario y preferencias de los clientes. Estas eficiencias mejoran la velocidad del servicio, reducen el tiempo de inactividad y mejoran el retorno de la inversión. La flexibilidad de implementación, desde quioscos compactos hasta redes de venta a gran escala, también permite a empresas de todos los tamaños adoptar modelos de autoservicio, convirtiéndolos en un facilitador clave del crecimiento sostenible.
Tendencias y Oportunidades Clave
Integración de IA y Funciones de Personalización
La inteligencia artificial está transformando cómo los sistemas de autoservicio interactúan con los usuarios. Los quioscos y máquinas expendedoras impulsados por IA utilizan reconocimiento de imágenes, interacción por voz y análisis de comportamiento para ofrecer respuestas personalizadas. En el comercio minorista, las máquinas pueden sugerir productos basados en compras anteriores o demografía. En la banca, la IA permite la detección de fraudes y la navegación inteligente de servicios. Los algoritmos de aprendizaje automático mejoran la adaptabilidad del software, haciendo que las interacciones sean más intuitivas. El compromiso personalizado aumenta la satisfacción y lealtad del cliente. Las empresas también aprovechan estas herramientas para promociones dirigidas e información basada en datos. A medida que la IA se vuelve más asequible y accesible, su integración más profunda en las plataformas de autoservicio presenta un fuerte potencial de crecimiento en todos los sectores.
- Por ejemplo, NCR Voyix despliega quioscos minoristas habilitados con IA utilizando visión por computadora para reconocer artículos y reducir el tiempo de pago a menos de 20 segundos por transacción en pilotos minoristas en vivo.
Expansión del Uso en Servicios de Salud y del Sector Público
La industria de la salud despliega cada vez más quioscos de autoservicio para registros de pacientes, programación de citas y acceso a información de salud. Estos reducen la carga administrativa y mejoran la gestión del flujo de pacientes. Los hospitales utilizan unidades tipo expendedora para dispensar productos y suministros médicos. Los servicios del sector público, como la emisión de identificaciones, renovaciones de licencias y venta de boletos, también se benefician de la automatización basada en quioscos. El cambio apoya una mayor disponibilidad de servicios, colas más cortas y una mejor asignación de personal. En los países en desarrollo, los programas gubernamentales están aprovechando estas tecnologías para expandir el acceso rural a los servicios. La creciente digitalización de los servicios ciudadanos y la entrega de atención médica crea fuertes oportunidades a largo plazo para las soluciones de autoservicio.
Desafíos Clave
Alta Inversión Inicial y Costos de Mantenimiento
A pesar de los ahorros a largo plazo, el costo inicial de instalar máquinas de autoservicio, especialmente los modelos avanzados con características biométricas o de IA, sigue siendo una barrera para muchas pequeñas y medianas empresas. Los costos incluyen la compra de hardware, la integración de software, la configuración de la red, la capacitación y el cumplimiento normativo. Además, las máquinas en áreas de alto tráfico enfrentan desgaste, lo que requiere servicio frecuente o reemplazo de partes. El tiempo de inactividad por fallas técnicas puede llevar a la insatisfacción del cliente y la pérdida de ingresos. Las empresas también soportan el costo de actualizaciones periódicas de software y el cumplimiento de la ciberseguridad. Estos factores pueden retrasar la adopción en sectores sensibles al presupuesto o en mercados emergentes con menor preparación de infraestructura digital.
Preocupaciones de Seguridad y Privacidad de Datos
A medida que los sistemas de autoservicio recopilan y procesan datos sensibles de los usuarios, incluidos los detalles de pago e identificadores personales, se convierten en posibles objetivos de ciberataques. Una violación puede exponer los datos de los clientes y dañar la confianza en la marca. Los usuarios finales están cada vez más preocupados por cómo se almacena y utiliza su información. Regulaciones como el GDPR y el HIPAA exigen estrictos protocolos de protección de datos, lo que añade complejidad al diseño del sistema. Para los desarrolladores y operadores, garantizar la encriptación, el control de acceso y el cumplimiento aumenta los costos y las cargas operativas. No implementar medidas de seguridad sólidas puede resultar en multas, pérdida de reputación e interrupciones del servicio, haciendo de la ciberseguridad un desafío persistente en este mercado.
Análisis Regional
América del Norte
América del Norte lidera el mercado de tecnologías de autoservicio, con más del 35% de la cuota de mercado global en 2024. La alta preferencia del consumidor por la conveniencia y la adopción generalizada en los sectores de retail, BFSI y QSR respaldan el dominio. Estados Unidos impulsa la innovación con quioscos habilitados para IA y cajeros automáticos sin tarjeta. Las empresas invierten fuertemente en automatización para mejorar la experiencia del cliente y reducir los costos laborales. Una fuerte infraestructura digital y la adopción temprana de tecnología impulsan aún más el crecimiento. En Canadá, el creciente despliegue de quioscos de salud y soluciones de venta inteligente continúa expandiendo el uso. El enfoque de la región en servicios sin contacto y sin fricciones mantiene la demanda consistentemente alta en todos los sectores.
Europa
Europa posee alrededor del 27% de la cuota de mercado global, impulsada por sistemas bancarios maduros y un estricto cumplimiento regulatorio. Países como el Reino Unido, Alemania y Francia presencian un amplio despliegue de terminales de autoservicio en transporte, hospitalidad y retail. La infraestructura avanzada de pagos sin contacto y la apertura del consumidor a la automatización apoyan el crecimiento. Los minoristas utilizan quioscos para habilitar servicios multilingües y ofertas personalizadas. El sector de la salud adopta quioscos de registro para gestionar los flujos de pacientes. La adopción de hardware ecológico y máquinas eficientes en energía se alinean con los mandatos de sostenibilidad. El ecosistema digital estructurado de Europa y las fuertes colaboraciones tecnológicas público-privadas continúan promoviendo la expansión del mercado a largo plazo.
Asia Pacífico
Asia Pacífico representa aproximadamente el 22% del mercado de tecnologías de autoservicio en 2024 y es la región de más rápido crecimiento. El aumento de la urbanización, la creciente adopción de pagos digitales y la expansión de la base de consumidores de clase media apoyan el crecimiento. China y Japón lideran en el despliegue de quioscos y máquinas expendedoras, mientras que India experimenta una rápida expansión de cajeros automáticos y automatización minorista. El crecimiento del comercio electrónico impulsa la demanda de taquillas inteligentes para paquetes y sistemas de recogida automática. Los gobiernos del sudeste asiático invierten en proyectos de ciudades inteligentes que integran quioscos públicos. La fabricación de hardware rentable en la región también ayuda a la adopción local. Las empresas regionales adoptan soluciones de autoservicio para reducir costos operativos y llegar a áreas desatendidas.
América Latina
América Latina posee casi el 8% de la cuota de mercado global, con Brasil y México liderando la demanda regional. Los sectores minorista y BFSI impulsan la adopción de quioscos de autoservicio, cajeros automáticos y máquinas expendedoras para mejorar la accesibilidad del servicio. El creciente interés en la automatización surge de los desafíos de costos laborales y la necesidad de atender eficientemente áreas de alto tráfico. Los servicios bancarios móviles y digitales estimulan la modernización de cajeros automáticos. Los sectores de salud y transporte público muestran signos tempranos de integración de autoservicio. Sin embargo, la infraestructura fragmentada y la financiación limitada en áreas rurales ralentizan la adopción. A pesar de estas limitaciones, el aumento de la alfabetización digital y la penetración móvil crean un potencial de mercado a largo plazo.
Oriente Medio y África (MEA)
La región MEA captura alrededor del 6% de la cuota de mercado global, con los EAU, Arabia Saudita y Sudáfrica impulsando la demanda. Las iniciativas de ciudades inteligentes y los programas de transformación digital aceleran el despliegue de quioscos y sistemas de venta en sectores públicos y comerciales. El sector BFSI invierte en cajeros automáticos de próxima generación para mejorar la inclusión financiera. Los aeropuertos y centros de hospitalidad adoptan quioscos interactivos para agilizar los servicios a visitantes. Los minoristas implementan sistemas de autopago para mejorar la eficiencia operativa. Sin embargo, las brechas de infraestructura y los altos costos de importación de hardware avanzado plantean desafíos en varios países africanos. A pesar de esto, la región muestra un impulso constante de adopción.
Segmentaciones del Mercado de Tecnologías de Autoservicio:
Por Componente
- Hardware
- Software
- Servicios
Por Tipo
- Cajero Automático (ATM)
- Máquina Expendedora
- Quioscos
- Otros
Por Uso Final
- Minorista
- Restaurante de Servicio Rápido
- Hospitalidad
- Salud
- Oficinas Corporativas
- Transporte
- BFSI
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de tecnologías de autoservicio presenta un panorama competitivo marcado por la innovación, asociaciones estratégicas y diversificación de productos. Jugadores líderes como NCR Corporation, Diebold Nixdorf, Ingenico Group y Elo Touch Solutions mantienen una fuerte presencia en el mercado a través de ofertas de hardware robustas y plataformas de software integradas. Las empresas se centran en mejorar la experiencia del usuario con interfaces impulsadas por IA, autenticación biométrica y herramientas de gestión remota. KIOSK Information Systems, Meridian Kiosks y Olea Kiosks atienden demandas específicas con diseños personalizados de quioscos en sectores como el comercio minorista, el transporte y la salud. Jugadores emergentes como Avanti Markets y Embross impulsan la innovación en soluciones de venta y check-in, respectivamente. Las fusiones estratégicas, las inversiones en I+D y los esfuerzos de expansión global configuran el posicionamiento competitivo. Los proveedores también enfatizan el cumplimiento de estándares de seguridad de datos y accesibilidad. A medida que las empresas priorizan la automatización, los proveedores compiten en confiabilidad, tiempo de actividad y soporte de servicio, mientras abordan necesidades específicas de cada sector. El mercado sigue siendo moderadamente fragmentado, con jugadores regionales compitiendo junto a gigantes globales por implementaciones especializadas y contratos a largo plazo.
Análisis de Jugadores Clave
- Sistema de Gestión de Instalaciones
- Embross
- Olea Kiosks
- Avanti Markets
- Elo Touch Solutions
- Gestión de Emergencias
- GRG Banking
- Grupo Ingenico
- Meridian Kiosks
- Phoenix Kiosk
- Diebold Nixdorf
- Sistemas de Información KIOSK
- Corporación NCR
Desarrollos Recientes
- En 2025, Diebold Nixdorf se asoció con LOC Software, permitiendo que el software ThriVersA de LOC se ejecute de forma nativa en los sistemas de autoservicio y kioscos de Diebold Nixdorf, con el objetivo de simplificar la implementación y mejorar la flexibilidad para los minoristas.
- En agosto de 2025, Zebra adquirió Elo Touch Solutions para expandir su presencia en kioscos de autoservicio orientados al cliente, terminales POS y soluciones interactivas de pantalla táctil en los mercados minorista, de hospitalidad, QSR, salud e industrial.
- En mayo de 2025, Diebold Nixdorf lanzó una nueva línea de producción de tecnología minorista en North Canton, Ohio, para construir kioscos de autoservicio y sistemas de pago para minoristas de comestibles, mercancías generales, QSR (restaurantes de servicio rápido) y tiendas de conveniencia en los EE. UU.
- En mayo de 2023, Applova Inc., una empresa tecnológica con sede en Silicon Valley, anunció una asociación con Samsung para lanzar un kiosco de autoservicio para restaurantes. Estos kioscos ofrecen pedidos y pagos sin contacto, ayudando a los restaurantes a optimizar operaciones, aumentar ventas y mejorar ganancias.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Componente, Tipo, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las empresas aumentarán la inversión en quioscos de autoservicio para reducir costos laborales y mejorar la eficiencia.
- La inteligencia artificial y el aprendizaje automático mejorarán la personalización y la toma de decisiones en quioscos y cajeros automáticos.
- Las tecnologías sin contacto, como los códigos QR y el reconocimiento facial, se convertirán en características estándar.
- Los sectores de salud y gobierno expandirán el despliegue de quioscos de auto registro e información.
- La integración con plataformas en la nube permitirá el monitoreo en tiempo real y actualizaciones remotas del sistema.
- Los minoristas adoptarán sistemas de venta inteligente y autoservicio para optimizar el servicio al cliente.
- Las interfaces habilitadas por voz mejorarán la accesibilidad y facilidad de uso para usuarios diversos.
- Los diseños de hardware modulares y eficientes en energía ganarán tracción en los mercados globales.
- Las economías emergentes verán un aumento en la adopción impulsado por iniciativas de inclusión digital.
- La privacidad de los datos y la ciberseguridad seguirán siendo prioridades clave para los proveedores y usuarios finales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tecnologías de autoservicio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tecnologías de autoservicio entre 2024 y 2032?
¿Qué segmento del mercado de tecnologías de autoservicio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tecnologías de autoservicio?
¿Quiénes son las empresas líderes en el mercado de tecnologías de autoservicio?
¿Qué región tuvo la mayor participación en el mercado de tecnologías de autoservicio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnologías de Autoservicio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnologías de Autoservicio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,148.6 million → 2032: USD 68,199.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnologías de Autoservicio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnologías de Autoservicio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnologías de Autoservicio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnologías de Autoservicio Market Drivers
- 3.3 Mercado de Tecnologías de Autoservicio Market Restraints & Challenges
- 3.4 Mercado de Tecnologías de Autoservicio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnologías de Autoservicio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnologías de Autoservicio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnologías de Autoservicio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnologías de Autoservicio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnologías de Autoservicio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnologías de Autoservicio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnologías de Autoservicio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnologías de Autoservicio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnologías de Autoservicio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnologías de Autoservicio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnologías de Autoservicio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnologías de Autoservicio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnologías de Autoservicio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnologías de Autoservicio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnologías de Autoservicio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnologías de Autoservicio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnologías de Autoservicio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnologías de Autoservicio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnologías de Autoservicio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
