
Resúmenes del Mercado
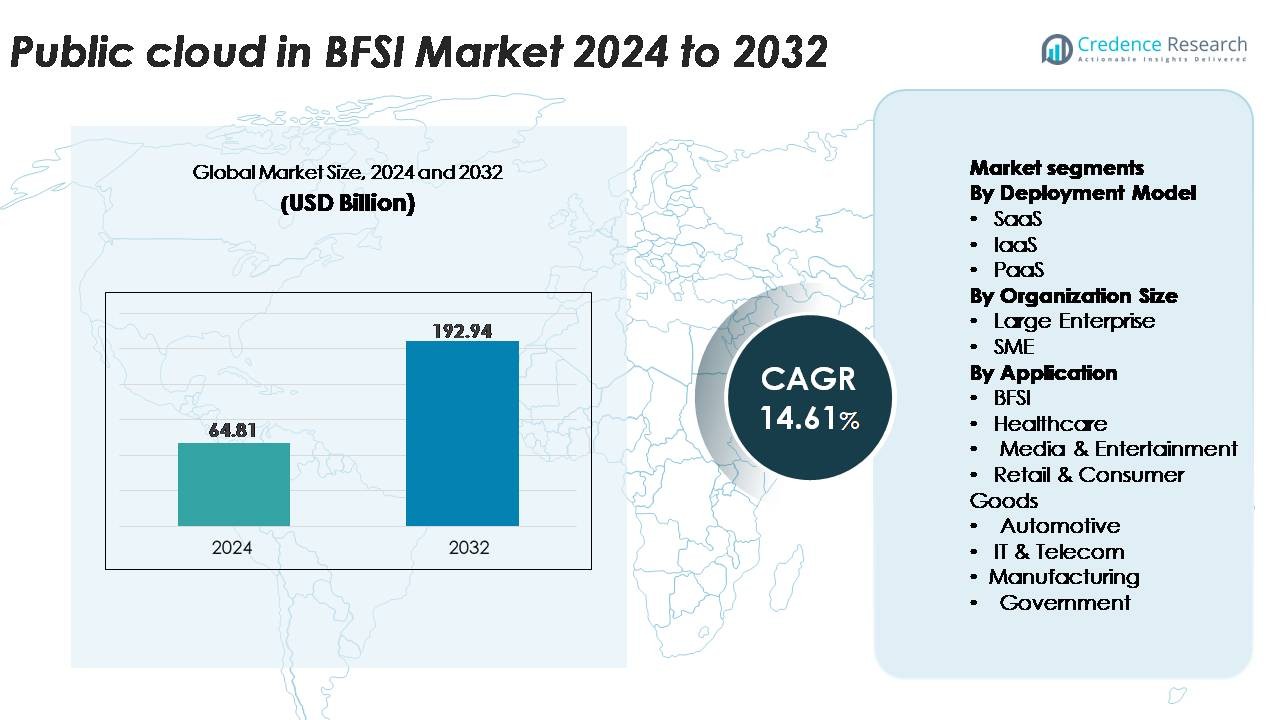
El mercado de la nube pública en BFSI fue valorado en USD 64.81 mil millones en 2024 y se anticipa que alcance USD 192.94 mil millones para 2032, expandiéndose a una CAGR del 14.61% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nube Pública en BFSI 2024 | USD 64.81 Mil Millones |
| Nube Pública en BFSI, CAGR | 14.61% |
| Tamaño del Mercado de Nube Pública en BFSI 2032 | USD 192.94 Mil Millones |
El mercado de la nube pública en BFSI está conformado por importantes proveedores de tecnología que ofrecen arquitecturas de nube seguras, compatibles y escalables adaptadas a las cargas de trabajo de banca y seguros. Jugadores clave como IBM Corporation, Tencent Cloud, Oracle Corporation, Salesforce, Google LLC, SAP SE, Nutanix, Amazon Web Services, Alibaba Group y Microsoft Corporation continúan expandiendo servicios de nube específicos para la industria, análisis avanzados y automatización impulsada por IA para instituciones financieras. Estas compañías fortalecen la competitividad a través de soluciones de residencia de datos, gestión de múltiples nubes e integración de ecosistemas fintech. América del Norte lidera el mercado con aproximadamente un 34% de participación, respaldada por una modernización agresiva de la nube y una fuerte alineación regulatoria, seguida por Asia-Pacífico y Europa, que muestran una rápida adopción en la modernización de la banca digital y los pagos.
Perspectivas del Mercado
- El mercado de la nube pública en BFSI fue valorado en USD 64.81 mil millones en 2024 y se proyecta que alcance USD 192.94 mil millones para 2032, registrando un CAGR del 14.61%, impulsado por la acelerada transformación digital en los sectores bancarios y de seguros a nivel mundial.
- El fuerte impulso del mercado surge de la creciente demanda de infraestructura escalable, análisis impulsados por IA, modernización bancaria central y marcos de seguridad mejorados, con SaaS manteniendo la mayor participación de segmento debido a su rápida implementación y características listas para el cumplimiento.
- Las tendencias clave incluyen la rápida expansión de la adopción de múltiples nubes, el crecimiento de los sistemas de pago nativos de la nube y la creciente colaboración entre proveedores de nube, plataformas fintech y vendedores regtech para apoyar el procesamiento en tiempo real y la automatización regulatoria.
- La intensidad competitiva sigue siendo alta a medida que AWS, Microsoft, Google, IBM, Oracle y Alibaba fortalecen las ofertas de nube intersectoriales, capacidades de nube soberana y servicios de ciberseguridad integrados mientras abordan restricciones como las reglas de residencia de datos y la complejidad de la migración.
- Regionalmente, América del Norte lidera con ~34% de participación, seguida por Asia-Pacífico con ~30% y Europa con ~28%, reflejando una fuerte modernización de la nube, expansión de pagos digitales y aceleración de la banca abierta en estos mercados.
Análisis de Segmentación del Mercado:
Por Modelo de Despliegue
En el segmento del modelo de implementación, SaaS domina la nube pública en el mercado BFSI, capturando la mayor participación debido a su rápida implementación, escalabilidad modular y fuerte alineación con las iniciativas de modernización de la banca digital. Las instituciones financieras adoptan cada vez más módulos bancarios centrales basados en SaaS, plataformas CRM, motores de detección de fraudes y herramientas de informes regulatorios para reducir los gastos generales de TI y acelerar los ciclos de innovación. IaaS gana tracción para la consolidación de la infraestructura central, mientras que la adopción de PaaS aumenta a medida que los bancos desarrollan aplicaciones nativas de la nube. Sin embargo, SaaS lidera el crecimiento a medida que las empresas BFSI priorizan las actualizaciones continuas, la asequibilidad de las suscripciones y los servicios gestionados listos para el cumplimiento.
- Por ejemplo, Salesforce Financial Services Cloud aprovecha Einstein AI, que realiza decenas de miles de millones de predicciones impulsadas por IA por día. Esta tecnología permite funciones como la puntuación de crédito en tiempo real y la automatización del compromiso del cliente a gran escala.
Por Tamaño de Organización
Entre los tamaños de organización, las grandes empresas representan la mayor participación de mercado, impulsadas por hojas de ruta aceleradas de migración a la nube, requisitos de conmutación por error en múltiples regiones y la integración de marcos avanzados de análisis y ciberseguridad. Los bancos establecidos y los proveedores de seguros aprovechan las plataformas en la nube para modernizar los sistemas heredados, optimizar las operaciones omnicanal y cumplir con los estrictos estándares regulatorios. Las pymes están expandiendo la adopción de manera constante, utilizando servicios de nube pública para minimizar la inversión inicial y aprovechar las capacidades de seguridad y automatización preconfiguradas. Mientras que la adopción por parte de las pymes crece en operaciones de préstamos digitales y fintech, las grandes empresas siguen siendo las principales adoptantes debido a la escala de las cargas de trabajo y los presupuestos de transformación.
- Por ejemplo, AWS admite implementaciones financieras en múltiples regiones utilizando su Infraestructura Global de más de 105 Zonas de Disponibilidad, lo que permite a los bancos lograr objetivos de tiempo de recuperación medidos en segundos para cargas de trabajo críticas.
Por Aplicación
Dentro del segmento de aplicaciones, BFSI sigue siendo el subsegmento líder, representando la mayor participación a medida que los bancos, aseguradoras y empresas fintech adoptan cada vez más soluciones basadas en la nube para el procesamiento de pagos en tiempo real, la incorporación digital, el modelado de riesgos y la automatización del cumplimiento normativo. Los sectores de salud, retail, medios y gobierno también contribuyen al crecimiento a medida que adoptan plataformas en la nube para la integración de datos y servicios digitales orientados al consumidor. Sin embargo, BFSI continúa dominando debido a la alta dependencia del sector en entornos de nube seguros, análisis avanzados y sistemas de gestión de fraudes impulsados por IA que respaldan la entrega de servicios financieros resilientes y escalables.
Principales Impulsores del Crecimiento:
Transformación Digital Rápida y Modernización de Sistemas Centrales
Los bancos e instituciones financieras priorizan cada vez más la modernización de entornos de TI heredados para apoyar operaciones en tiempo real, modelos de servicio centrados en el cliente y compromiso digital primero. Las plataformas de nube pública permiten a las organizaciones BFSI migrar sistemas bancarios centrales, procesamiento de pagos y CRM a arquitecturas escalables que reducen la complejidad operativa y aceleran los ciclos de implementación. Las instituciones aprovechan los microservicios nativos de la nube, la contenedorización y las canalizaciones de integración continua para ofrecer actualizaciones de productos más rápidas y mejorar la fiabilidad del servicio. Este impulso de modernización se ve reforzado por la creciente adopción por parte de los consumidores de la banca móvil, los pagos instantáneos y los préstamos digitales. La capacidad de los sistemas de nube pública para manejar transacciones de alto volumen, integrar análisis avanzados y soportar conexiones API sin problemas con ecosistemas fintech los hace centrales para la aceleración digital en curso. A medida que las instituciones financieras buscan agilidad operativa a largo plazo, la modernización basada en la nube sigue siendo un motor importante de expansión del mercado.
- Por ejemplo, Google Kubernetes Engine (GKE) admite la escalabilidad de clústeres hasta 65,000 nodos para clústeres Estándar (en la versión 1.31 y posteriores) y 5,000 nodos para clústeres Autopilot.
Aumento de la Demanda de Seguridad de Datos, Automatización de Cumplimiento y Prevención de Fraudes
La protección de datos y la adherencia regulatoria son prioridades críticas en todo el ecosistema BFSI, empujando a las instituciones hacia plataformas de nube pública que ofrecen automatización de seguridad integrada, cifrado, herramientas de identidad digital y arquitecturas preparadas para el cumplimiento. Los proveedores de nube ofrecen marcos alineados con estándares globales como PCI DSS, ISO 27001, GDPR y regulaciones financieras específicas de la región, reduciendo la carga de cumplimiento para las instituciones. Los bancos despliegan cada vez más motores de detección de fraudes basados en la nube, análisis de comportamiento y modelos de puntuación de riesgo impulsados por IA para contrarrestar el aumento de ciberataques y delitos financieros. Las infraestructuras de nube pública también soportan una auditabilidad mejorada a través de la monitorización automatizada de registros, bases de configuración y gobernanza de datos controlada. A medida que las amenazas se vuelven más sofisticadas, la adopción de la nube pública es impulsada por la necesidad de seguridad adaptativa, inteligencia de amenazas proactiva y cumplimiento continuo, permitiendo a las organizaciones BFSI gestionar el riesgo de manera más efectiva mientras mantienen la resiliencia operativa.
- Por ejemplo, AWS GuardDuty analiza decenas de miles de millones de eventos a través de múltiples fuentes de datos de AWS (incluyendo registros de AWS CloudTrail, Amazon VPC Flow Logs y registros de consultas DNS) para detectar anomalías y actividades maliciosas en tiempo casi real.
Expansión de Pagos Digitales, Banca Abierta y Ecosistemas Liderados por API
La rápida evolución de los pagos digitales, los marcos de banca abierta y los modelos de finanzas integradas impulsa a las instituciones financieras a adoptar la nube pública para apoyar el procesamiento de transacciones de alta velocidad e integraciones de terceros sin problemas. Las API nativas de la nube permiten a los bancos conectarse con plataformas fintech, pasarelas de pago y servicios de identidad digital mientras mantienen controles de seguridad sólidos. Los entornos de nube pública ofrecen optimización del rendimiento para esquemas de pagos instantáneos, remesas transfronterizas y sistemas de liquidación en tiempo real que requieren potencia de cómputo elástica. El crecimiento de las billeteras digitales, los servicios BNPL, los neo-bancos y los productos financieros descentralizados intensifica aún más la necesidad de infraestructura en la nube escalable. A medida que los reguladores fomentan la portabilidad de datos y la interoperabilidad a través de iniciativas de banca abierta, las plataformas de nube se vuelven esenciales para las instituciones que buscan innovar rápidamente y ofrecer servicios financieros personalizados. Esta transformación impulsada por el ecosistema impulsa significativamente la adopción del mercado.
Tendencias y Oportunidades Clave:
Aceleración de la Adopción de IA, ML y Análisis Avanzado
Las plataformas de nube pública generan nuevas oportunidades para que las instituciones BFSI escalen la inteligencia artificial, el aprendizaje automático y el análisis predictivo en el compromiso con el cliente, el modelado de riesgos, la suscripción y la gestión de carteras. Los bancos despliegan motores de análisis basados en la nube para ofrecer insights personalizados, automatizar la calificación crediticia y mejorar la previsión operativa. La automatización impulsada por IA también apoya el procesamiento inteligente de documentos, el servicio basado en chatbots y la detección de anomalías en transacciones financieras. A medida que los proveedores de nube ofrecen modelos preentrenados, aceleración de GPU y arquitecturas de lago de datos integradas, la adopción se vuelve más rentable y rápida de implementar. El énfasis creciente en la hiperpersonalización, las finanzas autónomas y la toma de decisiones algorítmica crea oportunidades a largo plazo para ecosistemas de IA habilitados por la nube dentro de BFSI.
- Por ejemplo, Vertex AI de Google puede entrenar modelos a gran escala utilizando pods de hasta 16,384 chips TPU v5e, permitiendo la ejecución a alta velocidad de cargas de trabajo de detección de fraudes y evaluación de riesgos.
Crecimiento de Arquitecturas de Nube Híbrida, Multi-Nube y Soberana
Las instituciones financieras adoptan cada vez más estrategias híbridas y multi-nube para equilibrar el cumplimiento normativo, los requisitos de residencia de datos y la flexibilidad operativa. Esta tendencia crea oportunidades significativas para los proveedores de nube pública que ofrecen interconectividad segura, gestión unificada de cargas de trabajo y marcos de localización de datos específicos para cada institución. Las iniciativas de nube soberana emergen como una prioridad estratégica, permitiendo a las organizaciones BFSI almacenar cargas de trabajo sensibles dentro de las fronteras nacionales mientras mantienen acceso a innovaciones globales en la nube. La adopción de multi-nube también mitiga el bloqueo de proveedores y mejora la resiliencia a través de la redundancia. A medida que los reguladores financieros promueven la continuidad operativa y la diversificación de riesgos, los modelos híbridos y multi-nube ganan tracción, expandiendo el potencial de crecimiento del mercado.
- Por ejemplo, Cloud for Sovereignty de Microsoft admite implementaciones en más de 60 regiones de Azure y permite la aplicación de políticas a través de más de 10,000 controles de cumplimiento integrados, asegurando que los datos regulados permanezcan dentro de las jurisdicciones aprobadas.
Expansión de la Banca como Servicio (BaaS) Basada en la Nube y Colaboración con Fintech
El auge de las plataformas BaaS, las soluciones de incorporación digital y los servicios financieros integrados crea nuevas oportunidades para la adopción de la nube pública en BFSI. Los proveedores de nube se asocian cada vez más con empresas fintech, proveedores de banca central y proveedores de soluciones de pago digital para construir ecosistemas modulares habilitados por API. Estas colaboraciones apoyan el lanzamiento rápido de bancos exclusivamente digitales, servicios de micropréstamos, plataformas de tecnología de gestión de patrimonios y productos de tecnología de seguros. La infraestructura de nube pública permite integraciones de baja latencia y el despliegue escalable de aplicaciones orientadas al cliente. A medida que más instituciones se trasladan a modelos de negocio basados en plataformas, BaaS habilitado por la nube se convierte en un área de oportunidad importante, fomentando la innovación y nuevas fuentes de ingresos a lo largo de la cadena de valor financiera.
Desafíos Clave:
Complejidad Regulatoria, Restricciones de Residencia de Datos y Requisitos de Auditoría
Mientras la adopción de la nube pública se acelera, las instituciones financieras enfrentan desafíos significativos para cumplir con estrictos mandatos regulatorios relacionados con el almacenamiento de datos, la transferencia de datos transfronteriza, la continuidad operativa y la transparencia en auditorías. Muchas regiones requieren que los datos financieros sensibles permanezcan dentro de fronteras nacionales, limitando cómo las instituciones pueden desplegar cargas de trabajo en la nube pública. Las actualizaciones frecuentes de las directrices de supervisión exigen evaluaciones de riesgo continuas, auditorías de proveedores e informes de cumplimiento, aumentando la carga operativa. Las instituciones también deben mantener visibilidad en los modelos de responsabilidad compartida, políticas de encriptación y controles de acceso de terceros. Estas complejidades regulatorias ralentizan los tiempos de migración y requieren marcos de gobernanza robustos para asegurar el cumplimiento sin comprometer la innovación.
Integración de Sistemas Legados, Brechas de Habilidades y Complejidad de Migración
Integrar sistemas bancarios centrales legados con arquitecturas modernas de nube sigue siendo un gran desafío para las instituciones BFSI. Muchos bancos operan con mainframes de décadas de antigüedad con aplicaciones estrechamente acopladas, lo que hace que la migración a la nube sea técnicamente compleja y consuma muchos recursos. La escasez de habilidades nativas de la nube, como DevOps, orquestación de contenedores y diseño de microservicios, retrasa aún más las iniciativas de transformación. La migración también implica un alto riesgo operativo, incluyendo potenciales tiempos de inactividad, problemas de sincronización de datos y rediseño arquitectónico. Las instituciones deben equilibrar los esfuerzos de modernización con las operaciones diarias, haciendo esenciales las transiciones por fases. Estos desafíos de integración y habilidades continúan ralentizando la adopción a pesar de los fuertes beneficios a largo plazo del despliegue en la nube pública.
Análisis Regional:
América del Norte
América del Norte posee la mayor participación con aproximadamente el 34%, impulsada por la fuerte adopción de plataformas bancarias nativas de la nube, la modernización de pagos digitales y estrictos marcos de ciberseguridad. Los grandes bancos y proveedores de seguros aceleran la migración de cargas de trabajo centrales a la nube pública para mejorar la resiliencia, fortalecer la automatización del cumplimiento y apoyar el análisis en tiempo real. EE. UU. lidera el despliegue, respaldado por una infraestructura financiera madura y una fuerte colaboración entre la nube y las fintech. Canadá sigue con un aumento en la inversión en transformación bancaria digital y preparación para la banca abierta. La avanzada alineación regulatoria de la región y el alto gasto en innovación continúan posicionándola como el principal contribuyente al crecimiento del mercado.
Europa
Europa representa alrededor del 28% del mercado global, impulsada por la rápida adopción de servicios en la nube en la banca minorista, pagos y seguros, ya que las instituciones responden a PSD2, GDPR y mandatos de banca abierta. Países como el Reino Unido, Alemania y los países nórdicos lideran las iniciativas de migración a la nube, enfatizando la soberanía de datos, asociaciones de nube soberana y la estandarización de pagos digitales transfronterizos. Las instituciones financieras despliegan cada vez más soluciones de análisis habilitadas por la nube, detección de fraudes y incorporación digital. La creciente colaboración entre proveedores globales de nube y reguladores europeos acelera aún más la adopción de la nube lista para el cumplimiento. Este ecosistema regulatorio estructurado fortalece la posición de Europa como un contribuyente regional de alto valor.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 30% del mercado, emergiendo como la región de más rápido crecimiento debido a la expansión a gran escala de la banca digital, el aumento de la actividad fintech y las inversiones sostenidas en la nube en China, India, Japón y el sudeste asiático. Los bancos adoptan la nube pública para apoyar los pagos en tiempo real, los préstamos digitales y los entornos de banca móvil de alto volumen. Las iniciativas de economía digital lideradas por el gobierno y las políticas nacionales de nube aceleran la migración de BFSI. La región también experimenta una fuerte adopción de plataformas de detección de fraude impulsadas por IA y de cumplimiento basado en la nube. Con una base de clientes en rápida expansión y una alta demanda de servicios móviles, Asia-Pacífico continúa generando una fuerte demanda de infraestructura en la nube escalable.
América Latina
América Latina contribuye con alrededor del 5% de la cuota de mercado global, apoyada por la creciente adopción de la nube entre los bancos que modernizan sistemas heredados y expanden servicios de banca digital. Brasil y México lideran las implementaciones a medida que las instituciones financieras invierten en plataformas de pago basadas en la nube, incorporación digital y modernización de ciberseguridad. La expansión fintech, particularmente en billeteras digitales y micropréstamos, impulsa aún más la demanda de nube pública. Aunque la claridad regulatoria varía entre países, las crecientes asociaciones en la nube y los programas nacionales de transformación digital ayudan a acelerar la adopción. A pesar de los desafíos de infraestructura, la región presenta oportunidades emergentes impulsadas por el aumento de la penetración de la banca móvil y la creciente demanda de los consumidores por acceso financiero digital.
Oriente Medio & África
La región de Oriente Medio & África (MEA) posee aproximadamente el 3% del mercado, con la adopción de la nube acelerándose en las economías del Consejo de Cooperación del Golfo, incluidos los EAU y Arabia Saudita. Los bancos invierten en plataformas de nube para mejorar el cumplimiento, apoyar los pagos digitales y desplegar soluciones de compromiso con el cliente impulsadas por IA. Las políticas nacionales de nube y residencia de datos, como las iniciativas de digitalización de Arabia Saudita y las estrategias de nube primero de los EAU, fomentan la migración de BFSI. En África, los crecientes ecosistemas de banca móvil y la innovación fintech estimulan la demanda de infraestructura de nube pública escalable. Aunque la adopción sigue siendo gradual, MEA muestra un impulso creciente impulsado por las agendas de transformación digital y la expansión de la inclusión financiera.
Segmentaciones del Mercado:
Por Modelo de Implementación
- SaaS
- IaaS
- PaaS
Por Tamaño de la Organización
- Gran Empresa
- PYME
Por Aplicación
- BFSI
- Salud
- Medios & Entretenimiento
- Retail & Bienes de Consumo
- Automotriz
- IT & Telecomunicaciones
- Manufactura
- Gobierno
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo:
El paisaje competitivo de la nube pública en el mercado BFSI está definido por la presencia de importantes proveedores globales de nube y asociaciones especializadas fintech-nube que colectivamente dan forma a las estrategias de transformación digital en el sector financiero. Jugadores líderes como AWS, Microsoft Azure, Google Cloud, IBM Cloud y Oracle Cloud compiten ofreciendo arquitecturas preparadas para el cumplimiento, marcos de seguridad avanzados y análisis impulsados por IA adaptados a las cargas de trabajo de banca y seguros. Estos proveedores invierten fuertemente en centros de datos de múltiples zonas, capacidades de nube soberana y certificaciones regulatorias para cumplir con los requisitos de gobernanza financiera en evolución. Colaboraciones estratégicas con proveedores de banca central, procesadores de pagos, proveedores de regtech y plataformas de identidad digital fortalecen aún más la posición en el mercado. Los proveedores se diferencian a través de ofertas específicas de la industria como motores de banca central nativos de la nube, suites de detección de fraudes, plataformas de gestión de API y computación de alto rendimiento para el procesamiento de transacciones en tiempo real. A medida que las instituciones BFSI aceleran la modernización, la competencia se intensifica en torno a la automatización, la resiliencia y los servicios integrados de IA, impulsando la innovación continua en todo el ecosistema.
Análisis de Jugadores Clave:
- IBM Corporation
- Tencent Cloud
- Oracle Corporation
- Salesforce, Inc.
- Google LLC
- SAP SE
- Nutanix
- Amazon Web Services, Inc.
- Alibaba Group Holding Limited
- Microsoft Corporation
Desarrollos Recientes:
- En mayo de 2025, Nutanix lanzó una vista previa pública de sus Clústeres en la Nube (NC2) en Google Cloud, permitiendo la movilidad de cargas de trabajo híbridas y multicloud, incluyendo capacidades de migración y recuperación ante desastres adecuadas para entornos financieros.
- En mayo de 2025, Oracle lanzó nuevos servicios en la nube dirigidos a instituciones bancarias minoristas, permitiendo la modernización de las funciones de préstamos y cobros a través de su infraestructura y aplicaciones de nube pública.
- En noviembre de 2025, IBM firmó un acuerdo a largo plazo con el proveedor de servicios financieros alemán Atruvia GmbH para modernizar su plataforma de TI utilizando el portafolio de servicios en la nube, automatización y datos de IBM en las operaciones bancarias y cargas de trabajo híbridas en la nube.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en el modelo de implementación, tamaño de la organización, aplicación y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La adopción de la nube pública en BFSI se acelerará a medida que los bancos modernicen los sistemas centrales y amplíen las capacidades de banca digital nativa en la nube.
- Las instituciones aumentarán el uso de IA, ML y automatización en plataformas en la nube para mejorar la detección de fraudes, la suscripción y el análisis de clientes.
- Las estrategias de multicloud y nube híbrida se fortalecerán a medida que las organizaciones equilibren la resiliencia, la diversificación de proveedores y el cumplimiento normativo.
- La infraestructura de pagos en tiempo real habilitada por la nube se expandirá para soportar la creciente demanda de transacciones instantáneas y conectividad transfronteriza.
- La banca abierta y los ecosistemas impulsados por API profundizarán la dependencia de la nube a medida que los bancos colaboren más con socios fintech y regtech.
- Los marcos de nube soberana ganarán impulso a medida que los países impongan requisitos de residencia de datos, privacidad y gobernanza.
- Las herramientas de ciberseguridad basadas en la nube evolucionarán para abordar amenazas financieras sofisticadas a través de monitoreo continuo y protección adaptativa.
- La incorporación digital, la automatización de KYC y las soluciones de identidad alojadas en la nube se convertirán en la norma en las instituciones financieras.
- La adopción de la nube entre aseguradoras crecerá mediante modelos de riesgo avanzados, automatización de reclamaciones e integración de telemática.
- El cambio hacia las finanzas autónomas y los servicios digitales personalizados empujará a los proveedores de BFSI hacia una integración más profunda de la nube en todas las operaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Nube Pública en el sector BFSI y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ácido poliláctico (PLA) entre 2024 y 2032?
¿Qué segmento del mercado de Ácido Poliláctico (PLA) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Ácido Poliláctico (PLA)?
¿Quiénes son las empresas líderes en el mercado de ácido poliláctico (PLA)?
¿Qué región tenía la mayor participación en el mercado de Ácido Poliláctico (PLA)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nube Pública en el Mercado BFSI Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nube Pública en el Mercado BFSI Market Snapshot
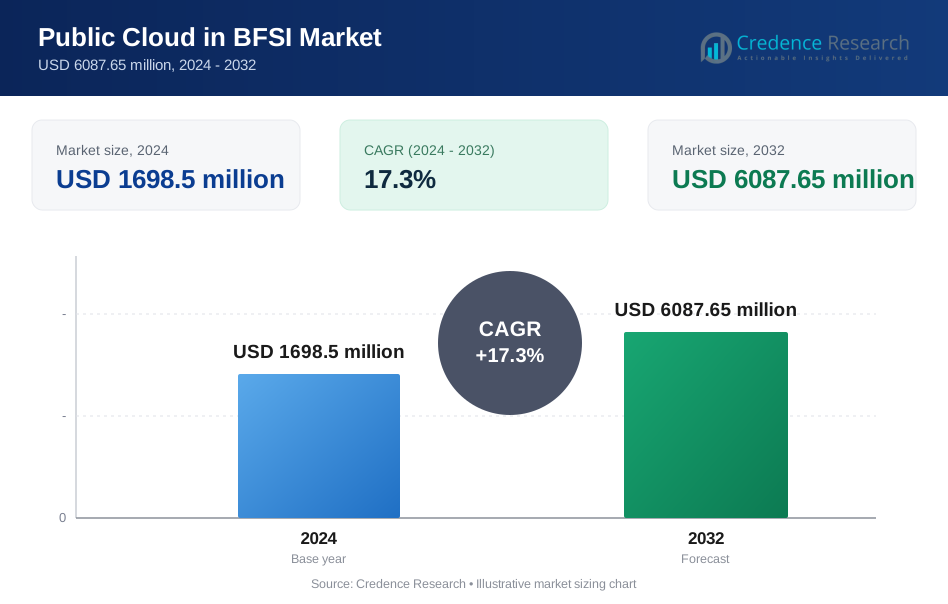
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1698.5 million → 2032: USD 6087.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nube Pública en el Mercado BFSI Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nube Pública en el Mercado BFSI Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nube Pública en el Mercado BFSI Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nube Pública en el Mercado BFSI Market Drivers
- 3.3 Nube Pública en el Mercado BFSI Market Restraints & Challenges
- 3.4 Nube Pública en el Mercado BFSI Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nube Pública en el Mercado BFSI Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nube Pública en el Mercado BFSI Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nube Pública en el Mercado BFSI category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nube Pública en el Mercado BFSI Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nube Pública en el Mercado BFSI Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nube Pública en el Mercado BFSI market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nube Pública en el Mercado BFSI Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nube Pública en el Mercado BFSI Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nube Pública en el Mercado BFSI Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nube Pública en el Mercado BFSI (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nube Pública en el Mercado BFSI Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nube Pública en el Mercado BFSI Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nube Pública en el Mercado BFSI Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nube Pública en el Mercado BFSI Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nube Pública en el Mercado BFSI Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nube Pública en el Mercado BFSI Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nube Pública en el Mercado BFSI Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nube Pública en el Mercado BFSI Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nube Pública en el Mercado BFSI Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
