
Visión General del Mercado
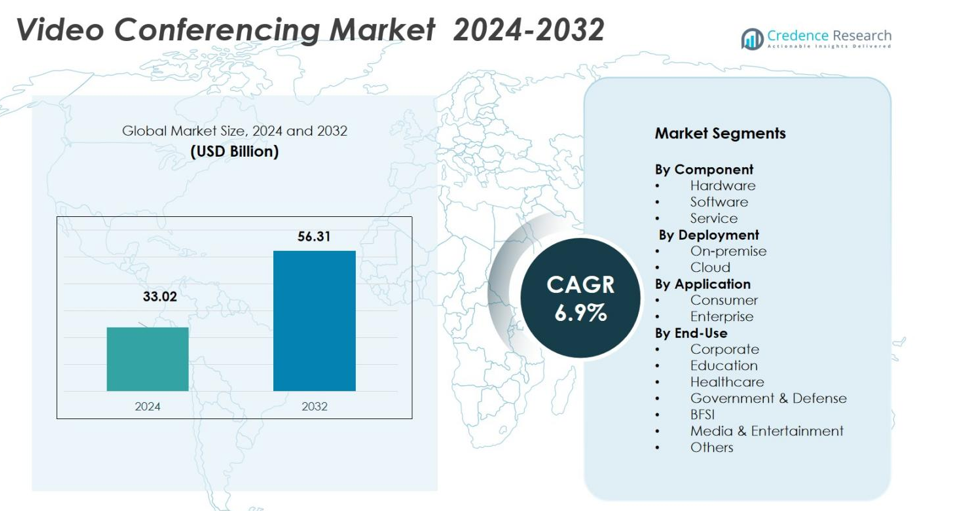
El mercado de videoconferencias fue valorado en USD 33.02 mil millones en 2024 y se anticipa que alcanzará USD 56.31 mil millones para 2032, con un CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Videoconferencias 2024 | USD 33.02 mil millones |
| Mercado de Videoconferencias, CAGR | 6.9% |
| Tamaño del Mercado de Videoconferencias 2032 | USD 56.31 mil millones |
El mercado de videoconferencias cuenta con una fuerte participación de líderes como Zoom Video Communications, Microsoft, Cisco Systems, Google y RingCentral, quienes juntos moldean la innovación de productos, la amplitud de características y la penetración en el mercado. Zoom domina aproximadamente el 55.9% del mercado global, mientras que Microsoft posee alrededor del 32.3%. La región líder del mercado es América del Norte, que capturó el 38.9% del mercado global de videoconferencias en 2024. La fuerte adopción tecnológica, las prácticas de trabajo híbrido generalizadas y la penetración de internet de alta velocidad impulsan este dominio.
Perspectivas del Mercado
- El tamaño del mercado global de videoconferencias fue valorado en USD 33.02 mil millones en 2024 y se proyecta que alcance USD 56.31 mil millones para 2032, creciendo a un CAGR del 6.9% durante el período de pronóstico.
- El aumento en la adopción de modelos de trabajo remoto e híbrido está impulsando significativamente la demanda de soluciones de videoconferencia, ya que las empresas buscan herramientas de comunicación confiables y escalables.
- Las tendencias clave incluyen la integración de IA y aprendizaje automático para mejorar la calidad del video y la productividad de las reuniones, junto con un cambio hacia soluciones basadas en la nube para escalabilidad y rentabilidad.
- El mercado es altamente competitivo, con actores principales como Zoom Video Communications, Microsoft y Cisco Systems liderando el espacio al ofrecer características avanzadas y plataformas basadas en la nube.
- América del Norte posee la mayor cuota de mercado con un 38.9%, con un fuerte crecimiento observado en regiones como Asia-Pacífico, impulsado por el aumento de la penetración de internet y la creciente demanda de pymes e instituciones educativas.
Análisis de Segmentación del Mercado
Por Componente
El subsegmento de Hardware domina el mercado de videoconferencias, representando el 46% de la cuota total de mercado en 2024. Este dominio es impulsado por la creciente adopción de modelos de trabajo híbrido y remoto, que requieren equipos de videoconferencia confiables como cámaras, micrófonos, barras de colaboración y sistemas de códec. La demanda de hardware de alta calidad, incluyendo características como video 4K, cancelación de ruido impulsada por IA y encuadre inteligente, impulsa aún más las inversiones de las empresas en configuraciones dedicadas de videoconferencia.
- Por ejemplo, el Rally Bar de Logitech ofrece “inteligencia de video con IA, captura avanzada de sonido y supresión de ruido” para garantizar que los participantes remotos sean vistos y escuchados claramente.
Por Despliegue
El modelo de despliegue en las instalaciones sigue siendo dominante, manteniendo un 58% de la cuota de mercado en 2024, especialmente entre grandes empresas e industrias con estrictos requisitos de seguridad de datos y normativas. Las empresas prefieren un mayor control sobre los datos y la infraestructura para operaciones críticas. Sin embargo, el despliegue en la nube está ganando terreno rápidamente como el subsegmento de más rápido crecimiento, capturando un 42% del mercado en 2024. El cambio hacia soluciones en la nube está impulsado por su escalabilidad, flexibilidad y rentabilidad, especialmente entre pequeñas y medianas empresas (PYMES) y organizaciones distribuidas globalmente.
- Por ejemplo, Google Workspace amplió su huella de regiones en la nube global para apoyar a las empresas que trasladan cargas de trabajo de colaboración de video a la nube, permitiendo menor latencia y cumpliendo con los requisitos de residencia de datos en regiones como la UE y Asia-Pacífico.
Por Aplicación
En 2024, el subsegmento de aplicación Empresarial capturó la mayor cuota de mercado con un 69%, impulsado por la creciente demanda de soluciones de videoconferencia que apoyan la colaboración remota, la coordinación de equipos globales y modelos de trabajo híbridos. Las empresas están invirtiendo en sistemas integrales que combinan hardware, software y servicios para mejorar la productividad y reducir los costos operativos. Aunque menor en participación, el segmento Consumidor, con un 31% del mercado, se espera que crezca rápidamente, ya que la demanda de soluciones de videoconferencia asequibles y accesibles para uso personal, aprendizaje remoto y conexiones sociales sigue aumentando.
Principales Impulsores de Crecimiento
Aumento de la Adopción de Modelos de Trabajo Remoto e Híbrido
El aumento de los modelos de trabajo remoto e híbrido ha acelerado significativamente la demanda de soluciones de videoconferencia. Las organizaciones de diversas industrias están adoptando cada vez más entornos de trabajo flexibles, lo que requiere sistemas de comunicación robustos que faciliten la colaboración fluida entre equipos remotos y empleados en la oficina. Las plataformas de videoconferencia ofrecen herramientas esenciales para reuniones virtuales, reduciendo la necesidad de viajes y apoyando una mayor productividad. Se espera que este cambio hacia el trabajo remoto siga siendo un importante impulsor de crecimiento en el mercado de videoconferencia, con empresas invirtiendo continuamente en soluciones avanzadas y escalables para mejorar la conectividad de su fuerza laboral.
- Por ejemplo, Microsoft informó que más de 320 millones de personas usan Teams mensualmente en 2024, impulsado por la adopción del trabajo híbrido y el uso de funciones como el resumen inteligente de reuniones y la colaboración entre dispositivos.
Avances Tecnológicos en Herramientas de Videoconferencia
Los avances en tecnologías de videoconferencia, como funciones impulsadas por IA, calidad de video mejorada y herramientas de colaboración en tiempo real, están impulsando el crecimiento del mercado. La integración de aprendizaje automático, traducción de idiomas en tiempo real, programación automática de reuniones y optimización de video inteligente están transformando la videoconferencia en una experiencia más eficiente y fácil de usar. Estas innovaciones no solo mejoran la funcionalidad de las plataformas de videoconferencia, sino que también las hacen más accesibles para usuarios de diversas industrias, desde la salud hasta la educación, aumentando así la tasa de adopción tanto en segmentos empresariales como de consumo.
- Por ejemplo, Google Meet mejoró su motor de video con resolución de video adaptativa y cancelación de ruido en el dispositivo, mejorando el rendimiento en entornos de bajo ancho de banda y mejorando la accesibilidad para usuarios de educación y atención médica remota.
Eficiencia de Costos y Beneficios Operativos
Los beneficios de ahorro de costos asociados con la videoconferencia están impulsando su adopción generalizada, particularmente entre las empresas que buscan optimizar sus operaciones. Al reducir los gastos de viaje, minimizar los requisitos de espacio físico en la oficina y permitir la colaboración global en tiempo real, las empresas están reconociendo las ventajas financieras de invertir en soluciones de videoconferencia. Las herramientas de videoconferencia también ayudan a agilizar la toma de decisiones, mejorar la comunicación y aumentar el compromiso de los empleados, contribuyendo a una mayor eficiencia operativa. Estos beneficios rentables hacen de la videoconferencia una herramienta esencial para las empresas que buscan mejorar la rentabilidad mientras mantienen una ventaja competitiva en sus respectivas industrias.
Tendencias Clave y Oportunidades
Integración de Soluciones Basadas en la Nube
La transición hacia soluciones de videoconferencia basadas en la nube es una tendencia significativa que está transformando el mercado. La tecnología en la nube ofrece escalabilidad, rentabilidad y flexibilidad, lo que facilita a las empresas implementar y gestionar sus necesidades de videoconferencia. La capacidad de acceder a reuniones desde cualquier lugar, junto con opciones de almacenamiento en la nube, ha hecho que las plataformas de videoconferencia en la nube sean atractivas para empresas con equipos remotos o globales. A medida que la adopción de la nube sigue aumentando, esta tendencia presenta una oportunidad sustancial para que los proveedores amplíen sus servicios y ofrezcan soluciones más personalizables para satisfacer las diversas demandas de los clientes.
- Por ejemplo, en 2024, Zoom expandió su Infraestructura de Zoom Cloud, permitiendo a las organizaciones almacenar grabaciones de reuniones y transcripciones en centros de datos específicos por región para cumplir con los requisitos de residencia de datos.
Expansión de la Videoconferencia en Salud y Educación
Los sectores de la salud y la educación representan grandes oportunidades de crecimiento en el mercado de la videoconferencia. En salud, los servicios de telemedicina dependen en gran medida de la videoconferencia para proporcionar consultas remotas y mejorar la atención al paciente. De manera similar, las instituciones educativas están adoptando la videoconferencia para aulas virtuales, cursos en línea y programas de aprendizaje a distancia, especialmente a raíz de la pandemia de COVID-19. Se espera que estos sectores continúen invirtiendo en soluciones de videoconferencia, creando oportunidades sustanciales para que los proveedores de tecnología adapten sus productos para satisfacer las necesidades específicas de la industria, particularmente para una comunicación de video segura y de alta calidad.
- Por ejemplo, Epic Systems amplió su integración de telesalud en 2024, permitiendo a los hospitales realizar visitas por video compatibles con HIPAA directamente a través de MyChart, apoyando millones de consultas clínicas remotas.
Desafíos Clave
Preocupaciones de Seguridad y Privacidad
Las preocupaciones de seguridad y privacidad siguen siendo uno de los desafíos significativos en el mercado de la videoconferencia. A medida que las herramientas de videoconferencia se adoptan más ampliamente en diversas industrias, aumentan los riesgos asociados con el acceso no autorizado, las violaciones de datos y los ciberataques. Las organizaciones deben implementar medidas de seguridad robustas, como el cifrado de extremo a extremo, protocolos de autenticación seguros y regulaciones de protección de datos, para proteger la información sensible compartida durante las reuniones virtuales. Sin abordar estos problemas de seguridad, la confianza de los usuarios en las plataformas de videoconferencia podría verse socavada, limitando su adopción generalizada.
Dificultades Técnicas y Problemas de Compatibilidad
Aunque las herramientas de videoconferencia han avanzado, las dificultades técnicas, incluidos los problemas de conectividad, la mala calidad de audio/video y los desafíos de compatibilidad de software, siguen siendo barreras para una comunicación fluida. Las diferentes condiciones de red, el hardware inadecuado y la necesidad de actualizaciones de software pueden interrumpir las reuniones y obstaculizar la experiencia del usuario. A medida que las soluciones de videoconferencia se integran más en diversas operaciones empresariales, garantizar un rendimiento consistente y de alta calidad en entornos diversos sigue siendo un desafío crítico. Los proveedores deben seguir mejorando sus plataformas para minimizar estos problemas y mejorar la fiabilidad general de las herramientas de videoconferencia.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación en el mercado de videoconferencia, representando el 35% del mercado total en 2024. La demanda de soluciones de videoconferencia está impulsada por la adopción generalizada de modelos de trabajo remoto e híbrido, particularmente en Estados Unidos y Canadá. La región alberga varias empresas tecnológicas líderes, que continúan innovando y ofreciendo herramientas avanzadas de videoconferencia para diversas industrias como la educación, la salud y las empresas corporativas. Además, la sólida infraestructura, la alta penetración de internet y el enfoque en la transformación digital impulsan aún más el crecimiento de las soluciones de videoconferencia en Norteamérica.
Europa
Europa representa el 28% de la cuota de mercado global de videoconferencia en 2024, con la demanda impulsada por los sectores empresarial y gubernamental que buscan soluciones de comunicación rentables y eficientes. Países como el Reino Unido, Alemania y Francia lideran el mercado, donde el trabajo híbrido y la necesidad de herramientas de colaboración fluida han aumentado significativamente. Europa también es un importante centro de innovación digital, con empresas en la región integrando tecnologías avanzadas como la IA y el aprendizaje automático en herramientas de videoconferencia para mejorar la experiencia del usuario y la productividad, impulsando el crecimiento del mercado.
Asia-Pacífico
Asia-Pacífico es una región de rápido crecimiento en el mercado de videoconferencia, con un 22% de la cuota total de mercado en 2024. La región está experimentando una demanda significativa tanto de economías emergentes como desarrolladas, incluidos China, India, Japón y Australia, a medida que las empresas e instituciones educativas se trasladan hacia modelos de trabajo remoto e híbrido. El aumento de la penetración móvil e internet, junto con la creciente adopción de plataformas de videoconferencia basadas en la nube, respalda la expansión de este mercado. Además, la creciente infraestructura tecnológica de la región y el enfoque en la digitalización contribuyen aún más a las perspectivas de crecimiento del mercado.
América Latina
América Latina posee el 7% de la cuota de mercado de videoconferencia en 2024, con un crecimiento significativo impulsado por el aumento del uso de internet móvil y la adopción de herramientas de colaboración digital en los sectores privado y público. La demanda de soluciones de videoconferencia es particularmente fuerte en Brasil, México y Argentina, donde las empresas están adoptando estas herramientas para una comunicación y colaboración rentables. La pandemia de COVID-19 aceleró el cambio de la región hacia el trabajo remoto, y se espera que la tendencia continúe, impulsando un mayor crecimiento del mercado en América Latina a medida que las empresas buscan soluciones de videoconferencia escalables y flexibles.
Medio Oriente y África
La región de Medio Oriente y África (MEA) representa 8% del mercado de videoconferencias en 2024, con un crecimiento constante impulsado por las iniciativas de transformación digital en expansión y el desarrollo de infraestructura en la región. Países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica están adoptando cada vez más soluciones de videoconferencia para reuniones de negocios, educación y servicios gubernamentales. El creciente énfasis en la conectividad, el acceso a internet móvil y el trabajo remoto está impulsando la demanda de herramientas de videoconferencia. Además, el impulso por proyectos de ciudades inteligentes y la digitalización en los sectores público y privado contribuye a la creciente adopción de plataformas de videoconferencia en la región.
Segmentaciones del Mercado
Por Componente
- Hardware
- Software
- Servicio
Por Implementación
- En las instalaciones
- Nube
Por Aplicación
- Consumidor
- Empresa
Por Uso Final
- Corporativo
- Educación
- Salud
- Gobierno y Defensa
- BFSI
- Medios y Entretenimiento
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de videoconferencias es altamente competitivo, con actores clave como Zoom Video Communications, Microsoft, Cisco Systems, Google y RingCentral liderando el mercado. Estas empresas dominan al ofrecer plataformas integrales y ricas en funciones que atienden a una variedad de sectores, incluidos empresas corporativas, salud, educación y gobierno. El mercado se caracteriza por una innovación continua, con los principales actores integrando tecnologías avanzadas como inteligencia artificial, aprendizaje automático y computación en la nube para mejorar la calidad del video, la productividad de las reuniones y la experiencia del usuario. Además, estas empresas están expandiendo sus ofertas de productos para apoyar entornos de trabajo híbridos y remotos, ofreciendo soluciones que incluyen hardware, software y servicios. Las asociaciones estratégicas, adquisiciones y fusiones también son comunes, ya que las empresas buscan ampliar su cuota de mercado y mejorar sus capacidades de servicio. Por ejemplo, la adquisición de Skype por parte de Microsoft y el enfoque de Cisco en WebEx han solidificado sus posiciones en el mercado. La intensa competencia también está impulsada por la sensibilidad al precio, lo que hace que las soluciones rentables sean críticas para atraer a una base de clientes más amplia.
Análisis de Jugadores Clave
- RingCentral
- Cisco Systems
- BlueJeans Network
- Zoom Video Communications
- Lifesize
- Microsoft
- Pexip
- GoTo
- Logitech
Desarrollos Recientes
- En septiembre de 2025, Zoom Communications presentó AI Companion 3.0, lanzando asistencia avanzada para reuniones impulsada por IA, recuperación de notas multiplataforma, traducción en tiempo real y herramientas de flujo de trabajo más inteligentes.
- En 2025, Cisco Systems y Zoom anunciaron una asociación estratégica que permite reuniones nativas de Zoom en dispositivos Cisco RoomOS mejorando la interoperabilidad y la colaboración en video empresarial.
- En julio de 2025, RingCentral lanzó su nuevo Recepcionista de IA para todos los clientes, empleando IA generativa/NLP para manejar llamadas entrantes ampliando su cartera de servicios de video y comunicación.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Componente, Implementación, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Es probable que el mercado global de videoconferencias experimente un crecimiento sostenido a medida que las empresas y las pymes adopten cada vez más modelos de trabajo híbridos y remotos, manteniendo la demanda de herramientas de comunicación unificada.
- Las soluciones basadas en la nube ganarán más tracción a medida que las empresas prioricen la escalabilidad, flexibilidad y menores costos iniciales, impulsando un despliegue más rápido de videoconferencias en equipos distribuidos.
- La integración de inteligencia artificial —en características como reducción de ruido, programación automatizada, transcripción en tiempo real y análisis inteligentes de reuniones— mejorará la experiencia del usuario e impulsará la adopción en diversas industrias.
- La adopción de videoconferencias en sectores como la educación, la salud y la telemedicina se expandirá significativamente, a medida que el aprendizaje remoto, las consultas virtuales y la colaboración digital se conviertan en algo más estándar a nivel global.
- Los mercados emergentes, especialmente en Asia-Pacífico, contribuirán significativamente al crecimiento debido al aumento de la penetración de internet y banda ancha, el incremento de la digitalización y el crecimiento de la actividad de pymes y startups.
- La demanda de paquetes integrados de hardware, software y servicios gestionados aumentará a medida que las organizaciones busquen soluciones de videoconferencia de extremo a extremo que simplifiquen la gestión de TI y aseguren la fiabilidad.
- Las pequeñas y medianas empresas (pymes) impulsarán una parte creciente del mercado, aprovechando soluciones de videoconferencia asequibles y basadas en la nube para apoyar a equipos remotos y reducir costos operativos.
- Los proveedores ofrecerán cada vez más modelos de implementación híbridos que combinen soluciones en la nube y locales para abordar las diversas necesidades de los clientes en torno a la seguridad de datos, el cumplimiento y la flexibilidad.
- El enfoque mejorado en características de seguridad, privacidad y cumplimiento, como el cifrado de extremo a extremo, la autenticación segura y la residencia de datos, se volverá crítico a medida que el uso de videoconferencias aumente en industrias reguladas.
- El panorama competitivo se intensificará, con proveedores innovando agresivamente y diferenciándose a través de características avanzadas, soluciones específicas para la industria y la agrupación de servicios para capturar una mayor cuota de mercado y profundizar el compromiso del cliente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de videoconferencias y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de videoconferencias entre 2025 y 2032?
¿Qué segmento del mercado de videoconferencias tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de videoconferencias?
¿Qué región comandó la mayor parte del mercado de videoconferencias en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de videoconferencias Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de videoconferencias Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 33.02 billion → forecast year: USD 56.31 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de videoconferencias Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de videoconferencias Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de videoconferencias Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de videoconferencias Market Drivers
- 3.3 Mercado de videoconferencias Market Restraints & Challenges
- 3.4 Mercado de videoconferencias Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de videoconferencias Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de videoconferencias Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de videoconferencias category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de videoconferencias Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de videoconferencias Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de videoconferencias market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de videoconferencias Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de videoconferencias Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de videoconferencias Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de videoconferencias (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de videoconferencias Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de videoconferencias Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de videoconferencias Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de videoconferencias Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de videoconferencias Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de videoconferencias Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de videoconferencias Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de videoconferencias Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de videoconferencias Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
