
Visión General del Mercado:
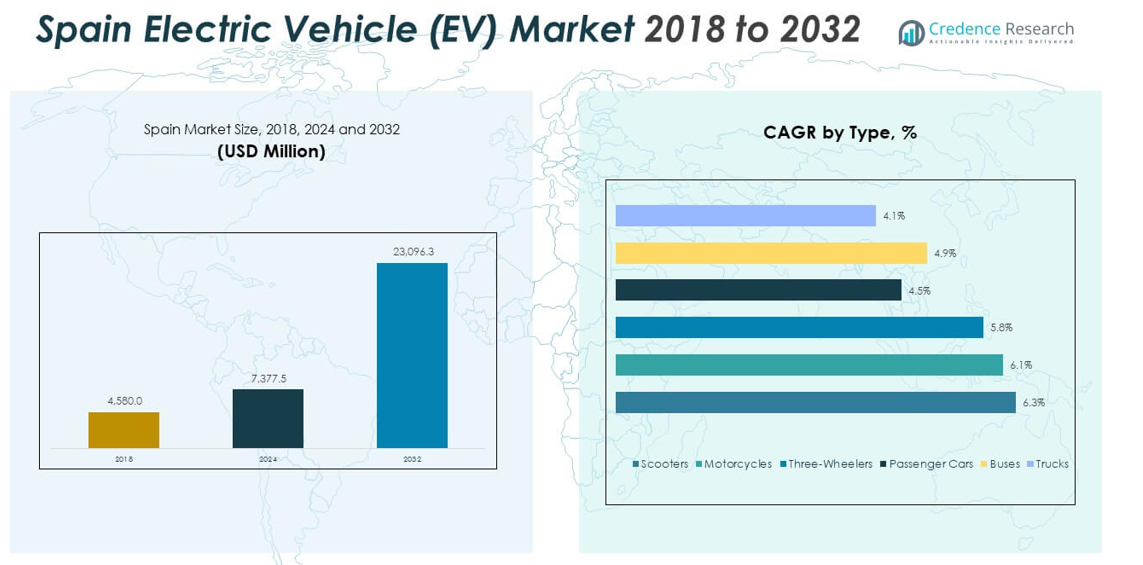
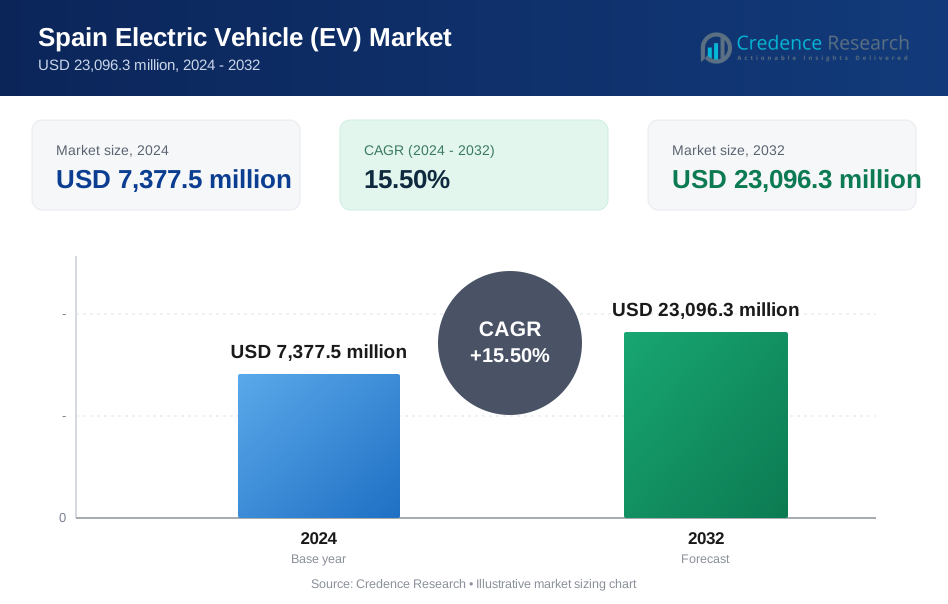
El tamaño del mercado de vehículos eléctricos (VE) en España fue valorado en USD 4,580.0 millones en 2018 a USD 7,377.5 millones en 2024 y se anticipa que alcanzará USD 23,096.3 millones para 2032, con un CAGR del 15.50% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vehículos Eléctricos (VE) en España 2024 | USD 7,377.5 millones |
| Mercado de Vehículos Eléctricos (VE) en España, CAGR | 15.50% |
| Tamaño del Mercado de Vehículos Eléctricos (VE) en España 2032 | USD 23,096.3 millones |
España ve una rápida adopción de VE a medida que los compradores buscan opciones de transporte más limpias y menores costos de operación. Los incentivos gubernamentales aumentan la demanda de modelos impulsados por baterías en zonas urbanas y suburbanas. Los fabricantes de automóviles expanden las cadenas de suministro locales para cumplir con nuevos objetivos y promover nuevos modelos. Las redes de carga crecen a lo largo de las autopistas y las principales ciudades, lo que fomenta viajes más largos. Los propietarios de flotas adoptan furgonetas y coches eléctricos para cumplir con las normas de emisiones y mejorar la imagen de marca. Un fuerte enfoque en la sostenibilidad ayuda a aumentar la conciencia y apoya la adopción a largo plazo.
España lidera el impulso de los VE en el sur de Europa debido al despliegue de cargadores rápidos, el fuerte tráfico turístico y las políticas de movilidad activa en ciudades importantes como Madrid y Barcelona. Los países vecinos, Francia y Portugal, emergen como mercados de apoyo que fortalecen el acceso a la carga transfronteriza y los viajes regionales en VE. Las naciones del norte de Europa siguen siendo los líderes maduros, impulsados por inversiones en etapas tempranas, infraestructura densa y adopción avanzada por parte de los consumidores. El creciente interés en Europa Central y Oriental muestra la próxima ola de expansión a medida que nuevos incentivos y objetivos de transporte verde ganan ritmo.
Perspectivas del Mercado:
- El mercado de vehículos eléctricos (VE) en España creció de USD 4,580.0 millones en 2018 a USD 7,377.5 millones en 2024 y se prevé que alcance USD 23,096.3 millones para 2032 con un CAGR del 50%, impulsado por la demanda de movilidad más limpia y la expansión de las redes de carga.
- El centro de España lidera con aproximadamente un 42% de participación, respaldado por un acceso denso a la carga y políticas estrictas de bajas emisiones; Cataluña posee casi un 33%, impulsada por el turismo y la adopción urbana; las regiones del sur y norte representan el 25%, fortalecidas por corredores de carga interregionales.
- La región de más rápido crecimiento es Andalucía, que posee parte del 25% de participación, debido al aumento de los alquileres de VE basados en el turismo, nuevos clústeres de carga en autopistas y crecientes iniciativas de sostenibilidad en las principales ciudades.
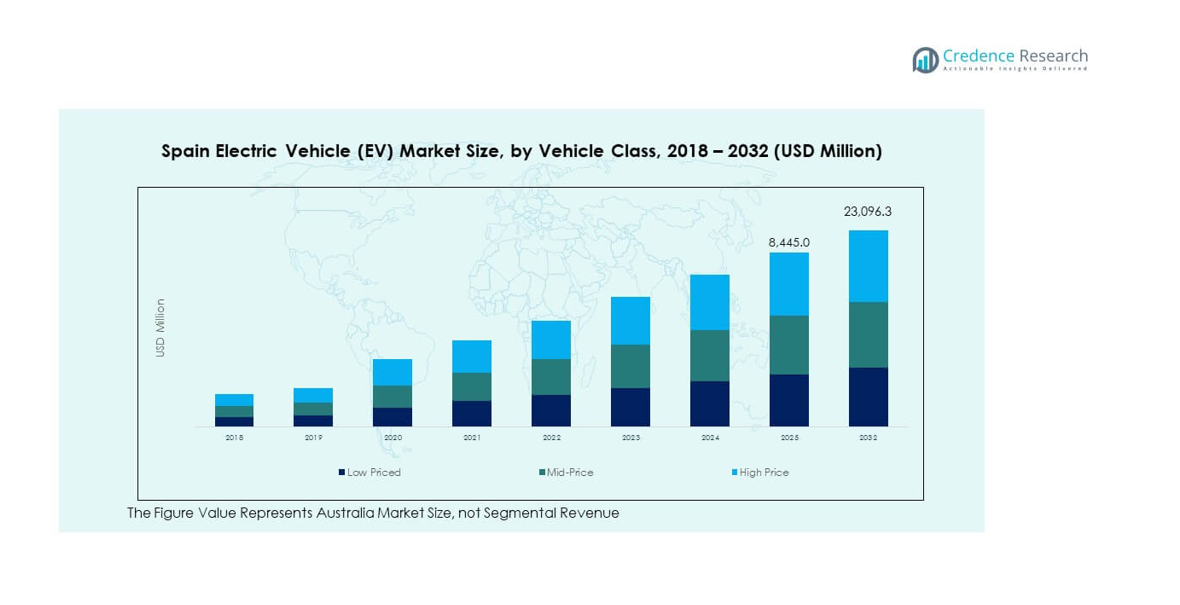
- En la mezcla de clases de vehículos para 2024, los VE de precio medio representan aproximadamente el 38% del mercado de vehículos eléctricos (VE) en España, respaldados por una fuerte disponibilidad de modelos y demanda de hogares convencionales.
- Los VE de alto precio contribuyen con un estimado del 32%, impulsados por marcas premium y una adopción más rápida en Madrid y Barcelona, mientras que los VE de bajo precio representan aproximadamente el 30%, sirviendo a compradores sensibles al costo y pequeños viajeros urbanos.
Impulsores del Mercado:
Fuerte Impulso Regulatorio a Través de Políticas Nacionales y Regionales de Movilidad
El mercado de vehículos eléctricos (VE) en España gana tracción constante gracias a una firme presión política que impulsa una movilidad más limpia. Las normas nacionales apoyan subvenciones para la compra que reducen los costos iniciales para los compradores. Las ciudades regionales promueven zonas de bajas emisiones que restringen los coches más antiguos y aumentan el atractivo de los VE. Los caminos de carga se expanden en corredores de alto tráfico, lo que apoya viajes más amplios. Los fabricantes de automóviles lanzan nuevos modelos con mejor autonomía para cumplir con los objetivos de cumplimiento. Los operadores de flotas cambian a furgonetas eléctricas para cumplir con estrictas normas de emisiones. Las campañas de concienciación destacan los ahorros a largo plazo para los conductores urbanos. Este impulso ayuda al mercado a construir un crecimiento constante.
- Por ejemplo, bajo el programa nacional MOVES III, el gobierno ofrece subvenciones de hasta 7.000 € para nuevos BEV con un precio inferior a 45.000 €, o 4.500 € sin desguazar vehículos más antiguos.
Creciente Interés en el Transporte de Cero Emisiones Entre Hogares y Empresas
Los hogares españoles adoptan coches eléctricos para reducir costos de combustible y contaminación. Los compradores prefieren los VE por su conducción suave y menores necesidades de mantenimiento. Las familias urbanas cambian a modelos compactos de VE para viajes diarios. Las empresas despliegan unidades de VE para fortalecer objetivos de sostenibilidad y cumplir con las expectativas de los clientes. El acceso a la carga crece en oficinas y áreas comerciales, lo que aumenta la comodidad del usuario. El mercado de vehículos eléctricos (VE) en España gana apoyo de los crecientes planes de leasing de VE. Las marcas locales expanden los centros de servicio para reducir el tiempo de inactividad para los usuarios. Un fuerte enfoque nacional en un aire más limpio eleva la demanda de VE a largo plazo.
- Por ejemplo, las nuevas matriculaciones de VE en España aumentaron un 45,1% en el primer trimestre de 2025 en comparación con el año anterior, totalizando 44.903 unidades.
Expansión de Redes de Carga en Ciudades, Autopistas y Zonas Turísticas
La expansión de la carga juega un papel importante en el auge de los VE en España. Nuevos cargadores públicos aparecen en centros comerciales, estaciones de servicio y centros locales. Las autopistas añaden cargadores rápidos que apoyan los viajes de larga distancia. Las regiones turísticas despliegan cargadores para servir a flotas de alquiler y huéspedes de hoteles. Los proyectos municipales colocan estaciones cerca de centros de estacionamiento para aumentar la facilidad de uso. Las empresas privadas instalan cargadores inteligentes que apoyan la gestión de carga. El mercado de vehículos eléctricos (VE) en España se beneficia de una cobertura más amplia que reduce el miedo a la autonomía. Esta expansión de la red aumenta la confianza entre los nuevos compradores y apoya una adopción más rápida.
Crecimiento de la Fabricación de VE, Ensamblaje Local y Fortalecimiento de la Cadena de Suministro
España observa pasos activos hacia la fabricación de VE y el ensamblaje local. Las fábricas adoptan nuevas líneas para producir modelos eléctricos con mayor eficiencia. Los proveedores locales invierten en unidades de paquetes de baterías y partes del sistema de propulsión. Los centros logísticos apoyan el transporte más rápido de componentes de VE a través de las regiones. La capacitación de la fuerza laboral apoya nuevos roles en la movilidad eléctrica. El mercado de vehículos eléctricos (VE) en España gana fuerza a través del aumento de la producción local. Las asociaciones entre marcas globales y plantas españolas elevan el intercambio tecnológico. Esta construcción industrial ayuda a España a mejorar la escala de VE a largo plazo.
Tendencias del Mercado:
Cambio Hacia Paquetes de Baterías Avanzados con Mayor Densidad y Carga Más Rápida
El mercado se mueve hacia paquetes de baterías que soportan mayor autonomía y carga más rápida. Los productores introducen nuevas químicas con mejor durabilidad. Los compradores eligen coches que permiten paradas de carga más cortas durante viajes largos. Las flotas urbanas dependen del rendimiento estable de las baterías para rutas diarias. Las empresas energéticas despliegan cargadores rápidos que se ajustan a las necesidades de las baterías de próxima generación. El mercado de vehículos eléctricos (VE) en España gana confianza a través de velocidades de carga mejoradas. Las nuevas plataformas apoyan un control térmico más seguro para uso intensivo. Estos avances ayudan a aumentar la confianza entre los compradores tempranos y principales.
- Por ejemplo, los datos a nivel europeo muestran que los paquetes de baterías de 60–80 kWh capturaron alrededor del 39.25% del mercado de paquetes de baterías para vehículos eléctricos en 2024, destacando un fuerte cambio hacia paquetes de capacidad media.
Auge de los Servicios de Movilidad Inteligente Vinculados con Flotas Eléctricas y Herramientas Conectadas
Los servicios de movilidad inteligente se expanden por las ciudades españolas. Los operadores de transporte bajo demanda añaden modelos de vehículos eléctricos para reducir emisiones. Las empresas de car-sharing despliegan vehículos eléctricos compactos para uso de corta distancia. Las herramientas conectadas apoyan el diagnóstico remoto para un servicio más rápido. Las flotas rastrean el estado de la batería para evitar tiempos de inactividad durante las horas pico. El mercado de vehículos eléctricos (EV) en España muestra interés en la telemática que guía rutas eficientes. Los organismos municipales utilizan flotas de vehículos eléctricos conectados para tareas públicas. Este cambio fortalece las opciones de transporte urbano más limpias.
- Por ejemplo, los operadores de flotas que utilizan vehículos eléctricos se benefician de herramientas conectadas y diagnósticos remotos para monitorear el estado de la batería y programar el mantenimiento, reduciendo el tiempo de inactividad. Las flotas rastrean el alcance y los patrones de carga para evitar sobrecargar la infraestructura durante las horas pico.
Crecimiento de la Integración de Energías Renovables con Centros de Carga de EV y Usos de Almacenamiento de Energía
La integración de energías renovables se convierte en una tendencia central en toda España. Los sitios solares y eólicos se conectan a centros de EV para una carga ecológica. Las unidades de almacenamiento ayudan a estabilizar el suministro durante la demanda pico. Las ciudades planean microredes que apoyan cargadores públicos con energía limpia. Las empresas energéticas prueban sistemas bidireccionales para uso doméstico y de red. El mercado de vehículos eléctricos (EV) en España se beneficia del interés en ecosistemas de carga sostenibles. Hoteles y centros comerciales adoptan energía solar en azoteas para alimentar estaciones de EV. Esta tendencia apoya los objetivos energéticos nacionales.
Expansión de Funciones de EV Impulsadas por Software con Actualizaciones OTA y Funciones Predictivas
El software juega un papel más importante en la adopción de EV. Los fabricantes de automóviles implementan actualizaciones frecuentes por aire para nuevas funciones. Las herramientas predictivas ayudan a los conductores a planificar rutas con cargadores cercanos. Los paneles de control virtuales mejoran el seguimiento de energía y la planificación de viajes. Las aplicaciones guían a los usuarios a puntos de carga menos concurridos. El mercado de vehículos eléctricos (EV) en España se beneficia de funciones inteligentes que elevan el confort del usuario. Las funciones de control remoto ayudan a monitorear los niveles de carga. Esta capa de software fortalece la satisfacción del cliente.
Análisis de Desafíos del Mercado:
Disponibilidad de Carga Lenta en Áreas Rurales y Alta Presión de Demanda en Zonas Urbanas
Las brechas de carga crean fricción en muchas regiones. Las zonas rurales enfrentan estaciones limitadas que reducen la confianza en los viajes. Las zonas urbanas experimentan una alta demanda que tensiona la disponibilidad de carga rápida. Los límites de la red eléctrica ralentizan nuevas instalaciones en ciudades densas. Muchos compradores retrasan los planes de EV por miedo al alcance. Los operadores de flotas luchan durante las horas pico con largos tiempos de espera. El mercado de vehículos eléctricos (EV) en España debe abordar los problemas de preparación de la red. Estas limitaciones ralentizan el progreso a corto plazo.
Altos Costos Iniciales, Opciones de Modelos Limitadas y Sensibilidad al Precio entre los Compradores
El precio inicial de los EV sigue siendo una barrera clave. Muchos hogares retrasan las compras debido a límites presupuestarios. Los modelos de EV asequibles siguen siendo limitados en varios segmentos. La oferta de EV usados sigue siendo pequeña, lo que reduce las opciones de bajo costo. El miedo al reemplazo de baterías aún impacta la confianza del comprador. Las empresas enfrentan presión de costos al expandir el tamaño de las flotas. El mercado de vehículos eléctricos (EV) en España debe equilibrar los precios con las mejoras de calidad. Una mayor asequibilidad apoyará una adopción más amplia.
Oportunidades de Mercado:
Expansión de Corredores de Carga Rápida, Infraestructura Enfocada en el Turismo y Conexiones de Redes Inteligentes
España tiene un fuerte potencial en el desarrollo de centros de carga basados en el turismo. Hoteles y resorts planifican estacionamientos preparados para vehículos eléctricos para atender a los viajeros en aumento. Los corredores de autopistas ofrecen oportunidades para grupos de carga rápida. Las empresas energéticas prueban conexiones de redes inteligentes que mejoran el equilibrio de energía. Las flotas de alquiler invierten en unidades de vehículos eléctricos para rutas turísticas. El mercado de vehículos eléctricos (EV) en España puede beneficiarse del crecimiento dirigido de la infraestructura. Estos movimientos abren nuevas fuentes de ingresos para los operadores. Un acceso más amplio ayuda a atraer nuevos usuarios de vehículos eléctricos.
Crecimiento de la Producción Local de EV, Ensamblaje de Baterías e Incentivos para la Manufactura Verde
Las zonas industriales ofrecen un fuerte potencial para la producción relacionada con vehículos eléctricos. Las plantas pueden expandir las líneas de ensamblaje para nuevos modelos eléctricos. Las unidades de paquetes de baterías abren nuevos roles para proveedores locales. Los programas de mejora de habilidades laborales apoyan la manufactura avanzada. Los incentivos gubernamentales promueven métodos de producción más limpios. El mercado de vehículos eléctricos (EV) en España puede beneficiarse de una fuerte expansión industrial. Nuevas asociaciones ayudan a atraer inversión global. Estas ventajas fortalecen la posición de España en el sector de vehículos eléctricos.
Análisis de Segmentación de Mercado:
Por Tipo
El mercado de vehículos eléctricos (EV) en España se expande a través de scooters, motocicletas, triciclos, automóviles de pasajeros y autobuses. Los automóviles de pasajeros tienen una fuerte preferencia debido a la amplia disponibilidad de modelos y el uso creciente por parte de familias. Los scooters ganan tracción en ciudades densas donde dominan los viajes cortos. Las motocicletas atraen a los jóvenes que buscan movilidad urbana rápida. Los triciclos siguen siendo limitados pero sirven para tareas de última milla en áreas selectas. Los autobuses ganan demanda a través de mejoras en el transporte público y la electrificación de flotas. Esta mezcla muestra una adopción diversa en necesidades personales y comerciales.
- Por ejemplo, los scooters y motocicletas eléctricas compactas ganan tracción en áreas urbanas densas, ofreciendo viajes de última milla rápidos y rentables. Los automóviles de pasajeros siguen siendo dominantes debido a la amplia disponibilidad de modelos y el uso familiar.
Por Tipo de Propulsión
Los vehículos eléctricos a batería lideran debido a un acceso más amplio a la carga y fuertes ganancias de eficiencia. Los vehículos eléctricos híbridos enchufables atraen a usuarios que desean flexibilidad durante viajes largos. Los vehículos eléctricos de celda de combustible permanecen en nichos porque el crecimiento de la infraestructura sigue siendo lento. Los BEV ganan fuerte impulso a través de nuevos lanzamientos de modelos. Los PHEV apoyan a usuarios en regiones remotas donde la densidad de cargadores sigue siendo baja. Los FCEV pueden escalar cuando los corredores de hidrógeno se expandan a nivel nacional. Esta estructura apoya una elección equilibrada para los compradores.
Por Tipo de Tracción
Las plataformas de tracción delantera dominan debido a su menor costo y fuerte idoneidad para viajes urbanos. Los modelos de tracción trasera atraen a compradores que desean mejor manejo y mayor torque. La tracción en las cuatro ruedas gana interés entre usuarios premium que buscan estabilidad y rendimiento. Se beneficia del aumento de ventas de SUV eléctricos. Esta variedad apoya una amplia cobertura de mercado.
Por Velocidad y Clase de Vehículo
Los vehículos eléctricos de menor velocidad atraen a compradores con presupuesto limitado y a conductores de corta distancia. Los modelos de velocidad media son adecuados para los viajeros regulares. Los vehículos eléctricos de alta velocidad atraen a usuarios enfocados en el rendimiento. Los vehículos eléctricos de bajo precio apoyan la adopción de nivel de entrada. Las unidades de precio medio satisfacen las necesidades de las familias comunes. Los vehículos eléctricos de alto precio ganan tracción a través de marcas de lujo y características avanzadas.
Segmentación:
Por Tipo
- Patinetes
- Motos
- Triciclos
- Coches de Pasajeros
- Autobuses
Por Tipo de Propulsión
- Vehículo Eléctrico de Batería (BEV)
- Vehículo Eléctrico Híbrido Enchufable (PHEV)
- Vehículo Eléctrico de Celdas de Combustible (FCEV)
Por Tipo de Tracción
- Tracción Delantera (FWD)
- Tracción Trasera (RWD)
- Tracción Total (AWD)
Por Velocidad
- Menos de 100 MPH
- 100 MPH a 125 MPH
- Más de 125 MPH
Por Clase de Vehículo
- Precio Bajo
- Precio Medio
- Precio Alto
Análisis Regional:
Centro de España (Madrid y Provincias Circundantes)
El Mercado de Vehículos Eléctricos (EV) en España muestra su mayor impulso en el Centro de España, liderado por Madrid, que posee un estimado 42% de cuota de mercado. Madrid obtiene este liderazgo gracias a una densa cobertura de carga, zonas de bajas emisiones estrictas y una alta electrificación del transporte público. Los compradores en esta región adoptan los EV a un ritmo más rápido debido a los altos niveles de ingresos y a las fuertes políticas de movilidad urbana. Los operadores de flotas actualizan vehículos para cumplir con los mandatos de aire limpio en toda el área metropolitana. Los operadores de carga expanden los centros de carga rápida para apoyar el tráfico de los viajeros. Esta región establece el referente nacional para la penetración de EV y apoya el crecimiento para los primeros adoptantes en toda España.
Cataluña y el Este de España (Barcelona, Valencia y Regiones Costeras)
Cataluña asegura un estimado 33% de cuota de mercado, impulsada por el fuerte enfoque de Barcelona en el transporte sostenible y la expansión activa de la infraestructura de EV. La región se beneficia del turismo intenso, lo que aumenta la demanda de flotas de alquiler eléctricas y estaciones de carga en hoteles. Las ciudades costeras despliegan cargadores a lo largo de las autopistas y centros de estacionamiento para apoyar los viajes de larga distancia. Las áreas industriales cerca de Barcelona y Valencia integran los EV en rutas logísticas para reducir los costos de combustible. El Mercado de Vehículos Eléctricos (EV) en España obtiene una contribución constante de esta región gracias al fuerte respaldo municipal. También registra una adopción consistente entre las familias que buscan una movilidad personal más limpia.
Sur y Norte de España (Andalucía, País Vasco, Galicia y Otras)
El Sur y el Norte de España juntos poseen un estimado 25% de cuota de mercado, con un potencial de crecimiento en aumento debido a la expansión de los corredores de carga. Andalucía ve una mayor conciencia sobre los EV a medida que aparecen nuevos cargadores en las principales autopistas y capitales regionales. Las regiones del norte, como el País Vasco, apoyan el uso de EV a través de una fuerte inversión industrial y políticas verdes. La adopción crece a un ritmo moderado porque las áreas rurales aún enfrentan un despliegue más lento de cargadores. Las zonas turísticas en el sur ayudan a impulsar la demanda de EV de alquiler durante las temporadas altas. Esta región fortalece la expansión a largo plazo a medida que se cierran las brechas de infraestructura y llegan nuevos incentivos a las ciudades más pequeñas.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado de vehículos eléctricos (VE) en España presenta una fuerte competencia entre fabricantes de automóviles globales y nacionales que buscan asegurar una ventaja temprana en un entorno de rápido crecimiento. Las marcas líderes fortalecen sus carteras con modelos compactos, medianos y premium para satisfacer las diversas necesidades de los compradores. Los operadores de carga compiten a través de un acceso más amplio a la carga rápida en los principales corredores. La electrificación de flotas impulsa una mayor demanda de proveedores confiables con sólidas redes de servicio. Los nuevos entrantes impulsan la innovación en el alcance de las baterías y características inteligentes para captar la atención. Se beneficia del aumento de la inversión en unidades de ensamblaje y cadenas de suministro. La presión competitiva impulsa mejoras continuas en rendimiento, seguridad y software.
Desarrollos Recientes:
- En mayo de 2025, SEAT S.A. anunció hitos críticos de producción en su planta de Martorell en Barcelona. La empresa comenzó el ensamblaje de pre-serie de sistemas de baterías en su nueva planta de baterías de 300 millones de euros que abarca 64,000 metros cuadrados, con capacidad para entregar hasta 300,000 sistemas de baterías anualmente una vez que esté completamente operativa. Simultáneamente, comenzó la producción de pre-serie de partes de carrocería para el CUPRA Raval y el Volkswagen ID.2 utilizando tecnología avanzada de prensa PXL, posicionando ambos modelos para su lanzamiento de producción a gran escala en 2026.
- En febrero de 2025, Kia celebró su Día del VE 2025 en Tarragona, España, marcando un momento crucial para la estrategia de electrificación europea del grupo automotriz coreano. La empresa presentó el Kia EV4, su primer sedán y hatchback eléctrico dedicado, con dos opciones de batería: una estándar de 58.3kWh que ofrece un alcance de 430km WLTP y una variante de largo alcance de 81.4kWh que ofrece mayor autonomía. La empresa también presentó el Concept EV2, que anticipa un futuro SUV totalmente eléctrico del segmento B, y el PV5, el primer modelo dedicado de Plataforma Más Allá del Vehículo (PBV) de Kia.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tipo de Propulsión, Tipo de Tracción, Velocidad y Clase de Vehículo. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La creciente adopción fortalecerá los objetivos de movilidad nacional en ciudades y carreteras.
- La expansión de la carga apoyará un acceso más amplio para flotas personales y comerciales.
- El crecimiento del ensamblaje local mejorará la estabilidad del suministro y reducirá la dependencia de importaciones.
- Los nuevos modelos de vehículos eléctricos mejorarán el alcance y el rendimiento, impulsando la demanda general.
- La integración de software inteligente aumentará el interés en experiencias de conducción conectada.
- La electrificación de flotas se acelerará a través de objetivos de sostenibilidad corporativa.
- Los centros de carga alimentados por energías renovables apoyarán la transición hacia un transporte más limpio.
- La alineación de incentivos en todas las regiones ayudará a reducir las barreras de entrada al mercado.
- La fuerte competencia entre fabricantes de equipos originales elevará la innovación en todas las categorías de vehículos eléctricos.
- Una mayor conciencia del consumidor apoyará la adopción a largo plazo en toda España.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de vehículos eléctricos en España y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vehículos eléctricos en España entre 2024 y 2032?
¿Qué segmento del mercado de vehículos eléctricos en España tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de vehículos eléctricos en España?
¿Quiénes son las empresas líderes en el mercado de vehículos eléctricos en España?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vehículos Eléctricos (VE) en España Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vehículos Eléctricos (VE) en España Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,377.5 million → 2032: USD 23,096.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vehículos Eléctricos (VE) en España Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vehículos Eléctricos (VE) en España Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vehículos Eléctricos (VE) en España Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vehículos Eléctricos (VE) en España Market Drivers
- 3.3 Mercado de Vehículos Eléctricos (VE) en España Market Restraints & Challenges
- 3.4 Mercado de Vehículos Eléctricos (VE) en España Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vehículos Eléctricos (VE) en España Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vehículos Eléctricos (VE) en España Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vehículos Eléctricos (VE) en España category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vehículos Eléctricos (VE) en España Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vehículos Eléctricos (VE) en España Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vehículos Eléctricos (VE) en España market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vehículos Eléctricos (VE) en España Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vehículos Eléctricos (VE) en España Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vehículos Eléctricos (VE) en España Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vehículos Eléctricos (VE) en España (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vehículos Eléctricos (VE) en España Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vehículos Eléctricos (VE) en España Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vehículos Eléctricos (VE) en España Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vehículos Eléctricos (VE) en España Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vehículos Eléctricos (VE) en España Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vehículos Eléctricos (VE) en España Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vehículos Eléctricos (VE) en España Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vehículos Eléctricos (VE) en España Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vehículos Eléctricos (VE) en España Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
