
Descripción General del Mercado de Sistemas de Suspensión para Motocicletas:
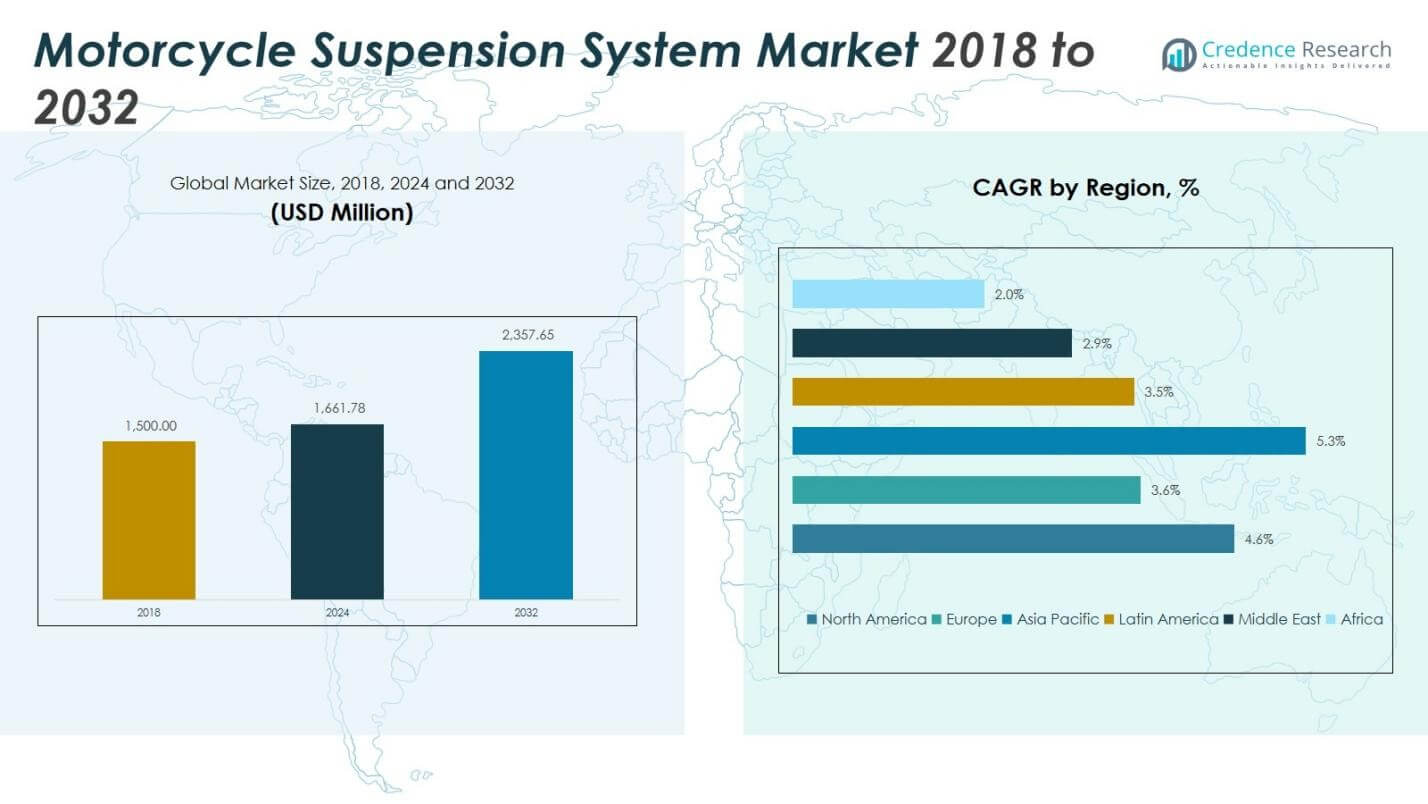
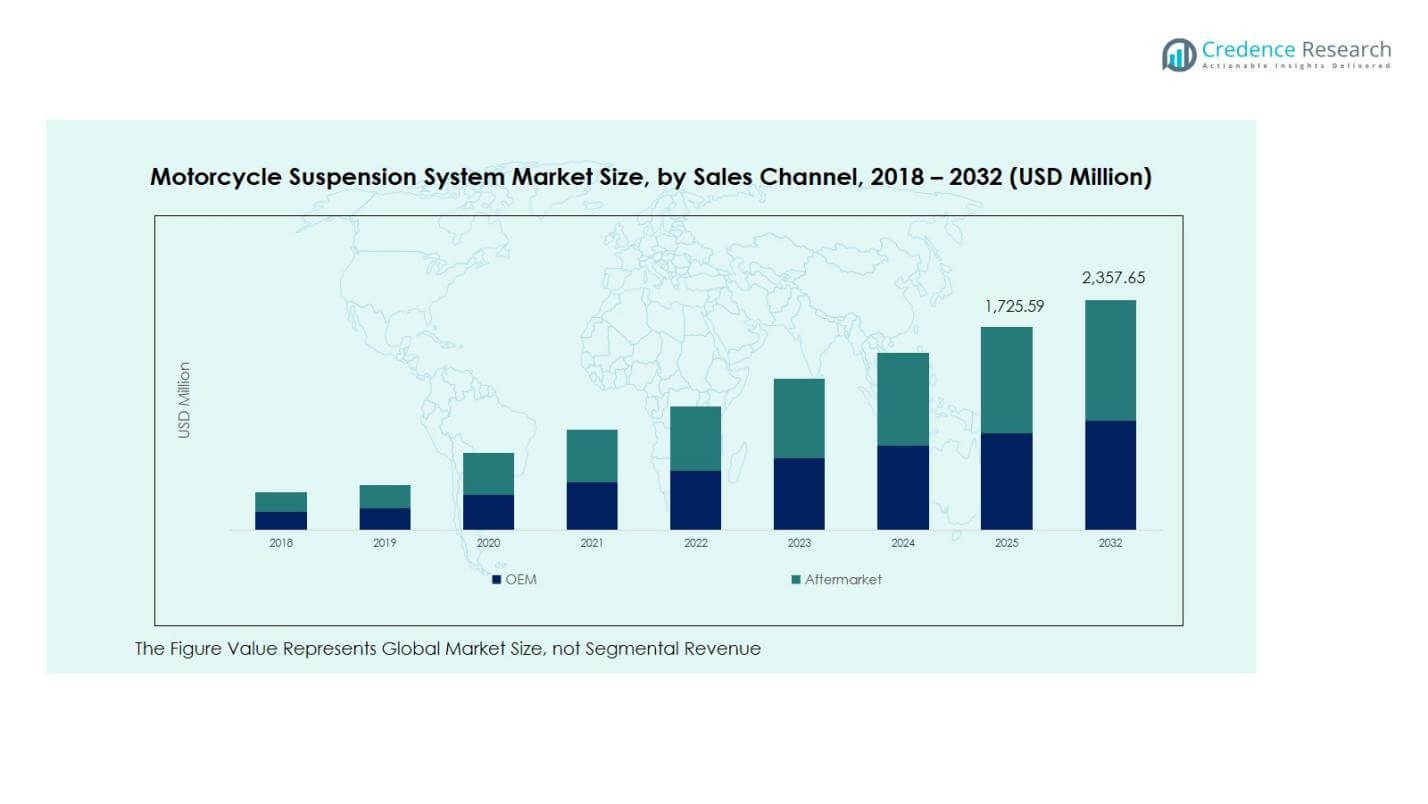
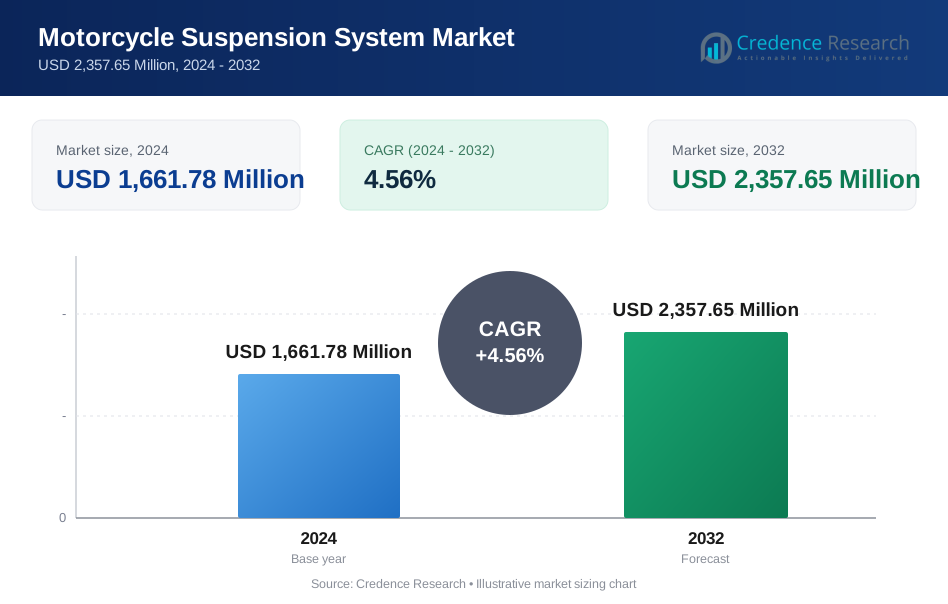
El tamaño del mercado de sistemas de suspensión para motocicletas se valoró en USD 1,500.00 millones en 2018, aumentó a USD 1,661.78 millones en 2024, y se anticipa que alcanzará USD 2,357.65 millones para 2032, con un CAGR del 4.56% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Suspensión para Motocicletas 2024 | USD 1,661.78 millones |
| Mercado de Sistemas de Suspensión para Motocicletas, CAGR | 4.56% |
| Tamaño del Mercado de Sistemas de Suspensión para Motocicletas 2032 | USD 2,357.65 millones |
Perspectivas del Mercado
- El mercado está impulsado por el aumento de la producción de motocicletas, la demanda de movilidad urbana y el creciente enfoque de los consumidores en la comodidad del viaje, la estabilidad y la seguridad, con una fuerte adopción en motocicletas de uso diario, deportivas y de turismo.
- Las tendencias del mercado incluyen la creciente integración de sistemas de suspensión mono-shock y semi-activos, mejoras tecnológicas en el rendimiento de amortiguación y la expansión de la personalización en el mercado de accesorios y la demanda de reemplazo de suspensiones en motocicletas de alto rendimiento y premium.
- Jugadores líderes como KYB Corporation, Showa Corporation, ZF Friedrichshafen AG (Sachs), WP Suspension y Marzocchi Moto fortalecen su posición a través de la innovación de productos, asociaciones con OEM y expansión en mercados de dos ruedas de alto crecimiento, mientras que las regiones sensibles al costo limitan la adopción de sistemas electrónicos avanzados.
- Asia Pacífico lidera el mercado con un 44.61% de participación regional en 2024, seguido por América del Norte con un 24.66% y Europa con un 19.45%, mientras que el segmento de Suspensión Delantera–Horquilla Telescópica domina con un 62.4% de participación.
Análisis de Segmentación del Mercado de Sistemas de Suspensión para Motocicletas:
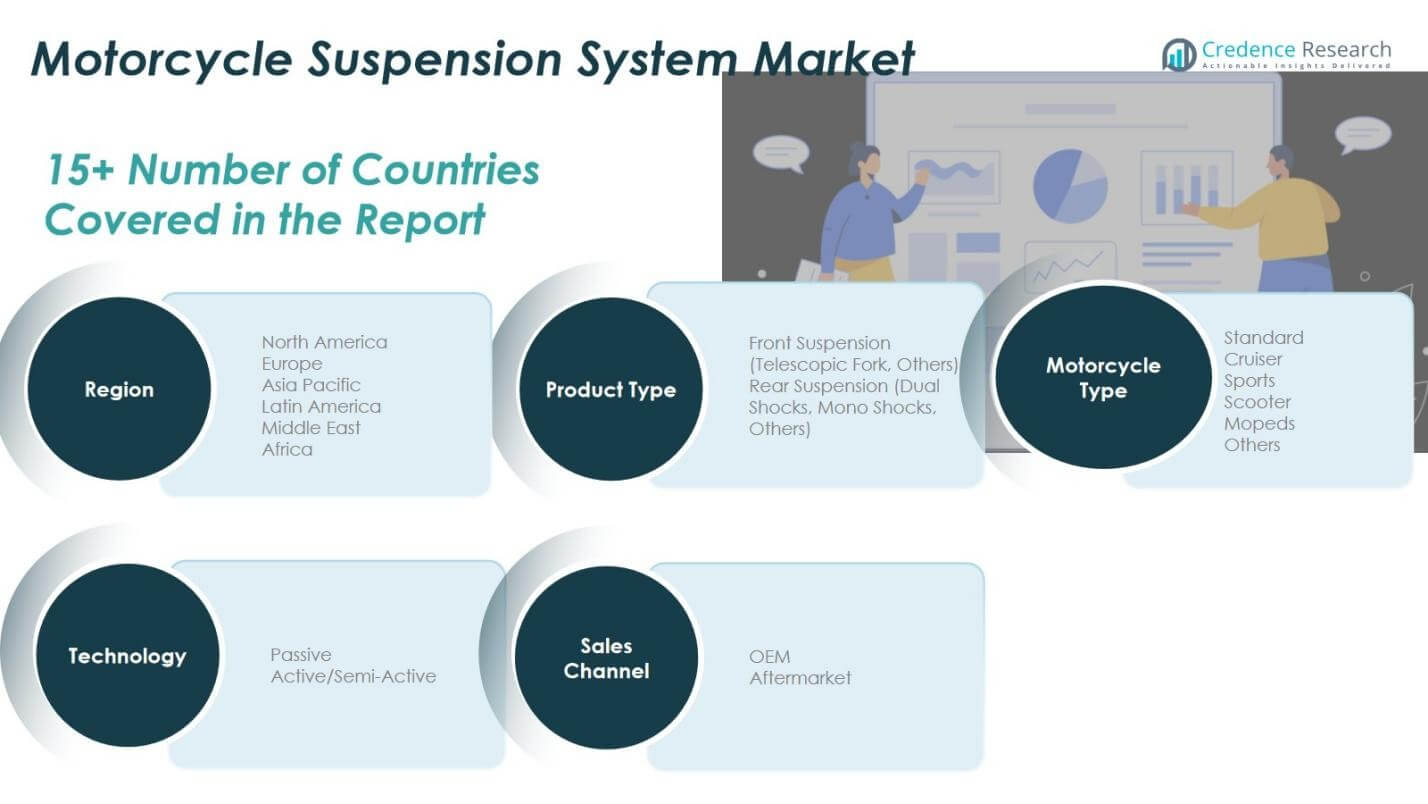
Por Tipo de Producto
El mercado de sistemas de suspensión para motocicletas por tipo de producto está liderado por el segmento de Suspensión Delantera, donde los sistemas de Horquilla Telescópica representan el 62.4% de la cuota de mercado en 2024, convirtiéndolos en el subsegmento dominante. Su liderazgo se debe a la adopción generalizada en motocicletas de uso diario, de turismo y de nivel de entrada, gracias a su simplicidad estructural, eficiencia de costos y estabilidad comprobada en diversas condiciones de carretera. El segmento de Suspensión Trasera, que incluye Amortiguadores Dobles y Monoshock, continúa ganando terreno en motocicletas de alto rendimiento y premium, respaldado por la creciente demanda de los consumidores por comodidad, mejor tracción y manejo mejorado en entornos urbanos y de conducción a larga distancia.
- Por ejemplo, Yamaha emplea horquillas telescópicas delanteras verticales en su moto de uso diario Saluto RX de 110cc para un rendimiento confiable y necesidades mínimas de mecanizado.
Por Tecnología
El mercado de sistemas de suspensión para motocicletas por tecnología está dominado por el segmento de Suspensión Pasiva, que posee un 78.6% de participación de mercado en 2024 debido a sus bajos requisitos de mantenimiento, asequibilidad y adecuación para motocicletas de uso diario y utilitarias del mercado masivo. Los fabricantes prefieren los sistemas pasivos por su fiabilidad mecánica y durabilidad en entornos viales de mercados emergentes. El segmento de Suspensión Activa y Semi-Activa se está expandiendo de manera constante en motocicletas premium, deportivas y modelos de turismo de aventura, respaldado por la creciente integración de control de amortiguación electrónica, la creciente preferencia de los conductores por un manejo orientado al rendimiento y las inversiones de los fabricantes en tecnologías de suspensión inteligente para mejorar la seguridad, estabilidad y comodidad de conducción adaptativa.
- Por ejemplo, la KTM 1290 Super Adventure S cuenta con tecnología semi-activa WP SAT con horquillas delanteras invertidas de 48 mm y precarga trasera regulada electrónicamente, adaptándose dinámicamente a las condiciones del camino a través de sensores de carrera.
Por Tipo de Motocicleta
El mercado de sistemas de suspensión para motocicletas por tipo de motocicleta está liderado por el segmento de Motocicletas Estándar, que representa un 34.2% de participación de mercado en 2024, convirtiéndose en el subsegmento dominante. El crecimiento está impulsado por altos volúmenes de producción en motocicletas de clase de uso diario, fuerte demanda en Asia Pacífico y América Latina, y la necesidad de sistemas de suspensión duraderos adecuados para la movilidad diaria y el desplazamiento en terrenos mixtos. Los segmentos de Deportivas y Crucero contribuyen significativamente a la adopción de suspensiones avanzadas, particularmente sistemas mono-amortiguador y semi-activos, respaldados por el creciente interés del consumidor en la conducción de alto rendimiento, el turismo recreativo y las mejoras en motocicletas premium en economías desarrolladas y emergentes.
Principales Impulsores del Crecimiento
Aumento de la Producción de Motocicletas y Demanda de Movilidad Urbana
El mercado de sistemas de suspensión para motocicletas crece significativamente a medida que la producción global de motocicletas se expande, particularmente en Asia Pacífico, América Latina y África, donde las motocicletas siguen siendo un modo principal de movilidad. La rápida urbanización, el crecimiento poblacional y las crecientes preferencias por la eficiencia de combustible fortalecen la demanda de motocicletas de uso diario y de segmento medio que dependen de sistemas de suspensión confiables y duraderos. Las inversiones de los fabricantes en la comodidad del vehículo y la estabilidad de conducción aceleran aún más la adopción, mientras que las expectativas cambiantes de los consumidores en torno al manejo, la seguridad y la reducción de la fatiga refuerzan el papel de las soluciones de suspensión avanzadas tanto en motocicletas del mercado masivo como orientadas al rendimiento en todo el mundo.
- Por ejemplo, KYB suministra horquillas telescópicas delanteras 2 en 1 y monoamortiguadores traseros como piezas OEM en Asia, Europa y América del Norte, enfatizando la durabilidad de bajo mantenimiento para motocicletas de uso diario.
Avances Tecnológicos e Integración de Sistemas que Mejoran el Rendimiento
El crecimiento del mercado está impulsado por la innovación continua en tecnología de suspensión, incluyendo la integración de sistemas monoamortiguadores, materiales ligeros, control de amortiguación mejorado y unidades de suspensión activa o semi-activa asistidas electrónicamente en motocicletas premium. Estas innovaciones mejoran la comodidad de conducción, la estabilidad del vehículo, el rendimiento en curvas y la eficiencia de absorción de impactos, haciéndolas muy atractivas en motocicletas deportivas, de aventura y de turismo. La creciente participación en deportes de motor, el aumento de las tendencias de personalización y la creciente conciencia del consumidor sobre los componentes de rendimiento animan a los OEM y proveedores del mercado de accesorios a invertir en I+D, ampliando así el alcance tecnológico de los sistemas de suspensión de motocicletas.
- Por ejemplo, Yamaha fue pionera en la suspensión trasera de un solo amortiguador Monocross en 1972 en sus motos de motocross YZ250 y YZ360, diseñada por Lucien Tilkens para mejorar el rendimiento en competiciones.
Aumento de la Preferencia del Consumidor por la Comodidad y Seguridad en el Desplazamiento Diario
La creciente importancia de la comodidad del conductor, la estabilidad ergonómica y la reducción de vibraciones en entornos de desplazamiento diario apoya significativamente la demanda de componentes de suspensión avanzados. Los consumidores cada vez más priorizan una calidad de conducción más suave sobre caminos irregulares, baches y terrenos mixtos, especialmente en mercados emergentes con infraestructura vial en desarrollo. El énfasis regulatorio en la seguridad vial y la durabilidad del vehículo complementa este cambio, alentando a los fabricantes a mejorar la fiabilidad de la suspensión y la integridad estructural. El mercado en expansión de motocicletas y scooters eléctricos refuerza aún más la demanda de configuraciones de suspensión optimizadas adaptadas a marcos ligeros y condiciones de desplazamiento urbano.
Tendencias y Oportunidades Clave
Adopción de Suspensión Electrónica y Semi-Activa en Motocicletas Premium y de Rendimiento
Una tendencia importante que está moldeando el Mercado de Sistemas de Suspensión para Motocicletas es la creciente adopción de tecnologías de suspensión electrónica, semi-activa y de amortiguación adaptativa en motocicletas premium, de aventura y de alto rendimiento. Estos sistemas ajustan automáticamente la rigidez y la amortiguación en tiempo real según el terreno, la velocidad de conducción y las condiciones de carga, ofreciendo una comodidad de conducción superior y precisión en el manejo. Surgen oportunidades a medida que los OEM globales integran unidades de control basadas en sensores, características de conducción conectada y comportamiento de suspensión predictivo. La tendencia también apoya las mejoras del mercado de accesorios, alentando a los entusiastas a adaptar soluciones de suspensión de alta gama, ampliando así las oportunidades de ingresos para los fabricantes de componentes y proveedores de tecnología.
- Por ejemplo, la Ninja H2 SX SE de Kawasaki emplea KECS con tecnología Skyhook de Showa, utilizando sensores de carrera y válvulas solenoides para ajustar la amortiguación cada 10 milisegundos en función de la aceleración vertical y el cabeceo.
Crecimiento de la Personalización del Mercado de Repuestos y la Cultura de Mejora de Suspensión
La rápida expansión de la personalización de motocicletas en el mercado de repuestos crea fuertes oportunidades para los fabricantes de sistemas de suspensión, especialmente en el ajuste de rendimiento, motocicletas deportivas, motos de off-road y segmentos de turismo. Los motociclistas cada vez más actualizan las unidades de suspensión instaladas de fábrica para mejorar la absorción de impactos, el agarre en curvas, el control de la altura de conducción y la estabilidad de carga. La tendencia se ve reforzada por la creciente popularidad del turismo en motocicleta, los deportes de aventura y los paseos de ocio de larga distancia. Los talleres independientes, los talleres de rendimiento y las plataformas de componentes en línea aceleran aún más la penetración del mercado de repuestos, permitiendo a los proveedores introducir unidades monoamortiguador especializadas, kits de suspensión ajustables y soluciones de ajuste premium en múltiples categorías de motocicletas.
- Por ejemplo, Öhlins proporciona amortiguadores monotubo STX 46 como mejoras importantes para motos de aventura como la Royal Enfield Himalayan RE 907, con un pistón de 46 mm para un rendimiento fiable en diversos entornos.
Desafíos Clave
Alto Costo de los Sistemas de Suspensión Avanzados y Adopción Limitada en Mercados Sensibles al Precio
Un desafío clave para el mercado de sistemas de suspensión de motocicletas es el alto costo de fabricación e integración de tecnologías de suspensión avanzadas, particularmente los sistemas electrónicos y semiactivos. Los mercados sensibles al precio priorizan la asequibilidad sobre la sofisticación tecnológica, lo que restringe la adopción generalizada por parte de OEM en motocicletas de uso diario y de nivel de entrada. La carga de costos también limita la penetración en el mercado de repuestos para componentes premium, especialmente en regiones con bajos ingresos disponibles. Los fabricantes deben equilibrar la optimización de costos con la entrega de rendimiento, asegurando al mismo tiempo durabilidad y fiabilidad en condiciones de carretera y clima adversas, lo que aumenta aún más la complejidad de la ingeniería y los gastos de producción.
Restricciones de la Cadena de Suministro y Dependencia de Materiales y Componentes Especializados
El mercado enfrenta desafíos relacionados con las fluctuaciones de la cadena de suministro, la volatilidad de los precios de las materias primas y la dependencia de componentes mecánicos y electrónicos especializados como resortes de precisión, amortiguadores, actuadores y aleaciones ligeras. Las interrupciones en las redes logísticas globales, las incertidumbres geopolíticas y la concentración de la fabricación en regiones selectas aumentan la exposición al riesgo para los OEM y proveedores de componentes. Asegurar una calidad de producto consistente, el cumplimiento normativo y la entrega oportuna añade presión operativa. Además, la necesidad de pruebas avanzadas, calibración y validación de seguridad extiende los ciclos de producción, haciendo que la escalabilidad y el control de costos sean desafíos críticos para los participantes de la industria.
Análisis Regional
América del Norte
América del Norte sigue siendo un fuerte contribuyente al Mercado de Sistemas de Suspensión para Motocicletas, con ingresos que aumentan de USD 376.50 millones en 2018 a USD 409.78 millones en 2024, representando un 24.66% de participación de mercado en 2024, y se proyecta que alcance USD 580.22 millones para 2032 con un CAGR de 4.6%. El crecimiento está impulsado por la creciente demanda de motocicletas premium, la expansión de actividades de turismo recreativo y la adopción de tecnologías avanzadas de monoamortiguador y suspensión semiactiva. La fuerte presencia de OEM, las tendencias de personalización de motocicletas y la preferencia del consumidor por la comodidad y el rendimiento fortalecen aún más la expansión del mercado en los segmentos de movilidad urbana y conducción de ocio.
Europa
Europa muestra un avance constante en el Mercado de Sistemas de Suspensión para Motocicletas, aumentando de USD 307.20 millones en 2018 a USD 323.34 millones en 2024, representando un 19.45% de participación de mercado en 2024, y se proyecta que alcance USD 425.68 millones para 2032 con un CAGR de 3.6%. El crecimiento está influenciado por la fuerte cultura motociclista en Alemania, Italia, España y Francia, junto con la creciente demanda de motocicletas orientadas al rendimiento y de turismo. El mercado se beneficia del liderazgo tecnológico, innovaciones en suspensiones ligeras y la integración de OEM de sistemas de amortiguación electrónicamente ajustables y semiactivos diseñados para la seguridad, precisión de manejo y comodidad en viajes de larga distancia.
Asia Pacífico
Asia Pacífico domina el Mercado de Sistemas de Suspensión para Motocicletas, expandiéndose de USD 652.50 millones en 2018 a USD 740.90 millones en 2024, representando la mayor participación regional con un 44.61% en 2024, y se espera que alcance USD 1,113.52 millones para 2032 con un CAGR de 5.3%. Los altos volúmenes de producción de vehículos de dos ruedas en China, India, Indonesia y Vietnam, junto con la rápida adopción de la movilidad urbana, impulsan una gran demanda de sistemas de suspensión duraderos para motocicletas de clase económica. El aumento de la electrificación de motocicletas, la expansión de la infraestructura y la creciente preferencia del consumidor por la comodidad y la estabilidad de conducción apoyan aún más la adopción de tecnologías de monoamortiguador y amortiguación mejorada en motocicletas económicas y de segmento medio.
América Latina
América Latina demuestra un crecimiento moderado pero constante en el Mercado de Sistemas de Suspensión para Motocicletas, aumentando de USD 88.35 millones en 2018 a USD 96.87 millones en 2024, con una participación de mercado del 5.83% en 2024, y se proyecta que alcance USD 126.77 millones para 2032 con un CAGR de 3.5%. La demanda está impulsada por la fuerte dependencia de motocicletas para el transporte urbano en Brasil, Argentina y Colombia, junto con el aumento de actualizaciones de suspensión en el mercado de accesorios para durabilidad y absorción de impactos en carretera. La expansión de motocicletas de segmento de transporte y entrega, junto con el enfoque de OEM en la comodidad y la fiabilidad estructural, refuerza el desarrollo del mercado en categorías de vehículos económicos y de gama media.
Oriente Medio
El mercado de sistemas de suspensión para motocicletas en el Oriente Medio muestra una expansión gradual, aumentando de USD 46.50 millones en 2018 a USD 47.52 millones en 2024, representando un 2.86% de cuota de mercado en 2024, y se prevé que alcance los USD 59.19 millones para 2032 con un CAGR de 2.9%. El crecimiento del mercado está respaldado por la creciente adopción de motocicletas de alto rendimiento y de ocio en los países del CCG y la demanda de turismo premium en los núcleos de movilidad urbana. El creciente interés de los consumidores en motocicletas de turismo por el desierto y de aventura impulsa la adopción de sistemas de suspensión robustos de monoamortiguador y reforzados, mientras que las redes de OEM y la personalización del mercado de accesorios fortalecen las oportunidades de actualización a largo plazo.
África
África registra un desarrollo constante en el mercado de sistemas de suspensión para motocicletas, aumentando de USD 28.95 millones en 2018 a USD 43.38 millones en 2024, representando un 2.61% de cuota de mercado en 2024, y se proyecta que alcance los USD 52.27 millones para 2032 con un CAGR de 2.0%. El crecimiento está impulsado principalmente por la adopción generalizada de motocicletas para la movilidad rural y urbana en los mercados de África Oriental y Occidental. La demanda se centra en sistemas de suspensión duraderos y de bajo mantenimiento adecuados para entornos de carreteras difíciles, desplazamientos comerciales y flotas de transporte de entrega, mientras que la expansión gradual del mercado de accesorios y las estrategias de OEM enfocadas en la asequibilidad apoyan la penetración incremental del mercado en segmentos de motocicletas económicas.
Segmentaciones del mercado de sistemas de suspensión para motocicletas:
Por tipo de producto
- Suspensión delantera
- Horquilla telescópica
- Otros
- Suspensión trasera
- Doble amortiguador
- Monoamortiguador
- Otros
Por tecnología
- Pasiva
- Activa / Semi-activa
Por tipo de motocicleta
- Estándar
- Cruiser
- Deportiva
- Scooter
- Ciclomotores
- Otros
Por canal de ventas
- OEM
- Mercado de accesorios
Por geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo en el mercado de sistemas de suspensión para motocicletas está determinado por la fuerte presencia de los principales actores, incluyendo KYB Corporation, Showa Corporation, ZF Friedrichshafen AG (Sachs), WP Suspension (KTM Group), Marzocchi Moto, BITUBO S.r.l., Nitron Racing Shocks, YSS Suspension, Progressive Suspension, Gabriel India Limited, y Racetech Suspension. El mercado se caracteriza por la continua innovación en tecnologías de amortiguación, materiales ligeros y sistemas de suspensión asistidos electrónicamente para mejorar el confort de marcha, la precisión de manejo y el rendimiento de seguridad. Las asociaciones con OEM, la experiencia en ingeniería de deportes de motor y la diferenciación de productos a través de plataformas de suspensión mono-shock, dual-shock y semi-activa fortalecen la posición competitiva. Los actores se centran cada vez más en expandir su presencia en mercados emergentes de vehículos de dos ruedas, fortalecer las redes de distribución de posventa y ofrecer kits de mejora orientados al rendimiento para captar la demanda de personalización. Las inversiones estratégicas en I+D, segmentos de motocicletas premium e integración tecnológica, incluyendo sistemas de control adaptativo y arquitecturas de suspensión modular, son factores clave que moldean el liderazgo en el mercado y la competitividad de crecimiento a largo plazo en los ecosistemas globales de fabricación de motocicletas.
Análisis de Jugadores Clave
- KYB Corporation
- Showa Corporation
- ZF Friedrichshafen AG (Sachs)
- WP Suspension (KTM Group)
- Marzocchi Moto (VRM Group)
- BITUBO S.r.l.
- Nitron Racing Shocks
- YSS Suspension
- Racetech Suspension
- Progressive Suspension
- Gabriel India Limited
- TechnoFlex Suspension
- J.Juan Suspension Components
Desarrollos Recientes
- En enero de 2025, Brembo completó la adquisición de Öhlins Racing AB, integrando tecnología de suspensión premium para fortalecer sus capacidades de rendimiento e innovación en el segmento de suspensiones para motocicletas.
- En febrero de 2025, Endurance Technologies Limited aseguró nuevos pedidos de TVS, Hero MotoCorp y Suzuki para horquillas delanteras invertidas, amortiguadores traseros mono y componentes de suspensión.
- En febrero de 2025, Gabriel India Limited firmó un Acuerdo de Asistencia Técnica con TracTive Suspension BV para fabricar y distribuir sistemas de suspensión avanzados electrónicamente ajustables en India.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Tipo de Motocicleta, Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que la producción de motocicletas se expanda en las economías emergentes y aumente la adopción de la movilidad urbana.
- Los fabricantes se centrarán en mejorar la comodidad de conducción, la estabilidad y la seguridad mediante diseños mejorados de amortiguación y suspensión estructural.
- Los sistemas de suspensión electrónica activa y semi-activa ganarán una mayor adopción en motocicletas premium y de alto rendimiento.
- El segmento de posventa crecerá a medida que los motociclistas actualicen cada vez más los componentes de suspensión de serie para mejorar la durabilidad y el rendimiento.
- Los materiales ligeros y las arquitecturas de suspensión modulares apoyarán la eficiencia de combustible y la flexibilidad de diseño en nuevas plataformas de motocicletas.
- Las motocicletas y scooters eléctricos impulsarán la demanda de sistemas de suspensión optimizados adaptados a cuadros ligeros y al uso en desplazamientos urbanos.
- Los fabricantes de equipos originales fortalecerán la colaboración con proveedores de tecnología para integrar características de control inteligente y suspensión adaptativa.
- Las categorías de motocicletas de aventura, turismo y deportivas estimularán la demanda de soluciones avanzadas de monoamortiguador y suspensión de alto rendimiento.
- El énfasis regulatorio en la seguridad del vehículo y los estándares de calidad alentará a los fabricantes a mejorar la fiabilidad y las pruebas de suspensión.
- Los actores globales expandirán su presencia en Asia Pacífico, América Latina y África para capitalizar la creciente penetración de vehículos de dos ruedas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de sistemas de suspensión de motocicletas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de suspensión de motocicletas entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de suspensión de motocicletas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de suspensión de motocicletas?
¿Qué región comandó la mayor parte del mercado de sistemas de suspensión de motocicletas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Suspensión para Motocicletas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Suspensión para Motocicletas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,661.78 Million → 2032: USD 2,357.65 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Suspensión para Motocicletas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Suspensión para Motocicletas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Suspensión para Motocicletas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Suspensión para Motocicletas Market Drivers
- 3.3 Mercado de Sistemas de Suspensión para Motocicletas Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Suspensión para Motocicletas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Suspensión para Motocicletas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Suspensión para Motocicletas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Suspensión para Motocicletas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Suspensión para Motocicletas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Suspensión para Motocicletas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Suspensión para Motocicletas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Suspensión para Motocicletas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Suspensión para Motocicletas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Suspensión para Motocicletas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Suspensión para Motocicletas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Suspensión para Motocicletas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Suspensión para Motocicletas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Suspensión para Motocicletas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Suspensión para Motocicletas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Suspensión para Motocicletas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Suspensión para Motocicletas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Suspensión para Motocicletas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Suspensión para Motocicletas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Suspensión para Motocicletas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
