
Descripción General del Mercado de Ventas de Amortiguadores Magnetorreológicos:
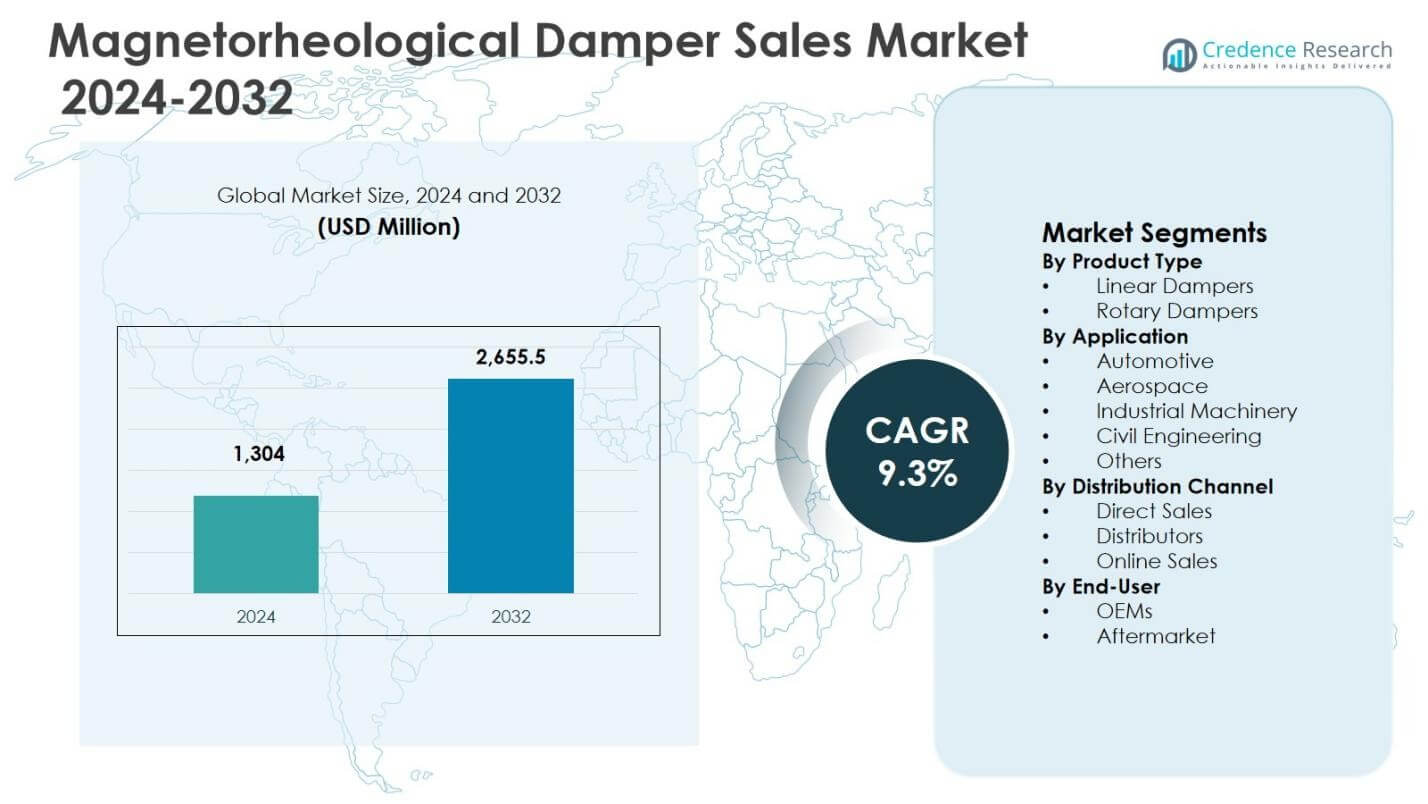
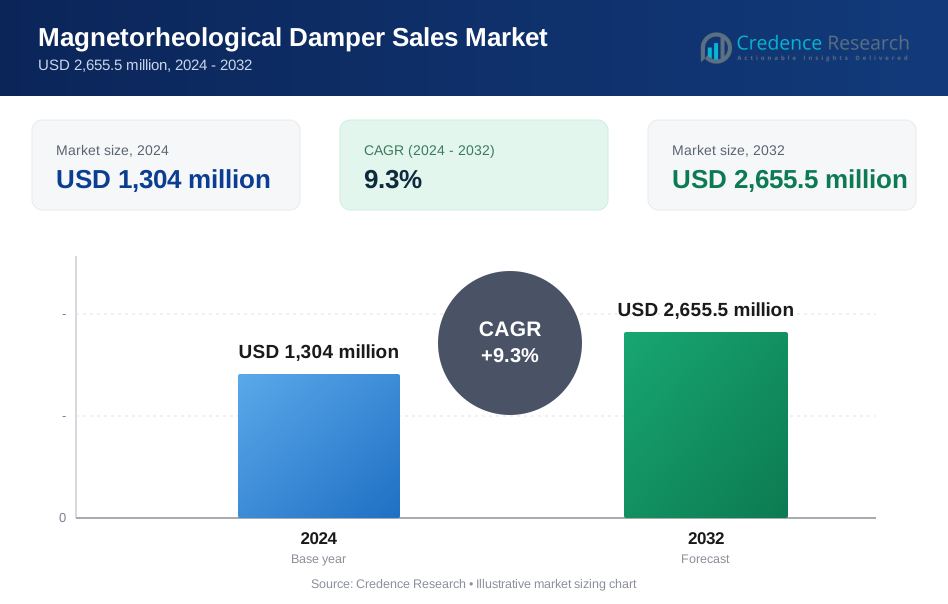
El tamaño del mercado de ventas de amortiguadores magnetorreológicos fue valorado en USD 1,304 millones en 2024 y se anticipa que alcanzará USD 2,655.5 millones para 2032, expandiéndose a una CAGR del 9.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ventas de Amortiguadores Magnetorreológicos 2024 | USD 1,304 millones |
| Mercado de Ventas de Amortiguadores Magnetorreológicos, CAGR | 9.3% |
| Tamaño del Mercado de Ventas de Amortiguadores Magnetorreológicos 2032 | USD 2,655.5 millones |
Perspectivas del Mercado de Ventas de Amortiguadores Magnetorreológicos
- El crecimiento del mercado está impulsado principalmente por el uso creciente de avanzados y sistemas de suspensión semiactivos en aplicaciones automotrices, donde el segmento automotriz representó el 7% de la cuota de mercado en 2024, impulsado por la demanda de mayor confort de conducción, seguridad y control de amortiguación en tiempo real.
- Las principales tendencias del mercado incluyen la integración de sistemas de control inteligentes, sensores y amortiguadores habilitados para IoT, junto con el aumento de la implementación en vehículos eléctricos e infraestructura de protección sísmica, mientras que los amortiguadores lineales dominaron el segmento de productos con un 68.4% de participación en 2024 debido a su superior manejo de carga y velocidad de respuesta.
- La expansión del mercado enfrenta restricciones debido a altos costos del sistema, requisitos de integración complejos y sensibilidad a la temperatura de los fluidos magnetorreológicos, lo que limita la adopción en aplicaciones sensibles al costo y de mercado masivo a pesar de las mejoras continuas en I+D.
- Regionalmente, América del Norte lideró con un 34.6% de participación en 2024, seguida por Europa con un 28.9% y Asia Pacífico con un 26.8%, mientras que América Latina y Medio Oriente y África juntos representaron la participación restante, respaldados por el desarrollo de infraestructura y la adopción gradual en el sector automotriz.
Análisis de Segmentación del Mercado de Ventas de Amortiguadores Magnetorreológicos:
Por Tipo de Producto:
El mercado de ventas de amortiguadores magnetorreológicos, segmentado por tipo de producto en amortiguadores lineales y amortiguadores rotativos, está liderado por amortiguadores lineales, que representaron el 68.4% de la cuota de mercado en 2024. Los amortiguadores lineales dominan debido a su superior capacidad de carga, tiempo de respuesta más rápido y facilidad de integración en sistemas de suspensión y control de vibraciones. Su adopción generalizada en suspensión automotriz, sistemas de protección sísmica y maquinaria pesada aumenta la demanda. El crecimiento está impulsado por el creciente enfoque en el confort de conducción, la seguridad vehicular y las tecnologías de amortiguación adaptativa, junto con el aumento de inversiones en sistemas de suspensión inteligentes en vehículos de pasajeros y comerciales.
- Por ejemplo, los amortiguadores lineales MagneRide de BWI Group en el Chevrolet Corvette proporcionan adaptabilidad en tiempo real, endureciéndose instantáneamente mediante campos magnéticos para mejorar el manejo durante el giro y el frenado sin comprometer la calidad de conducción.
Por Aplicación:
Por aplicación, el Mercado de Ventas de Amortiguadores Magnetorreológicos está dominado por el segmento automotriz, que tuvo una participación del 54.7% en 2024. Las aplicaciones automotrices se benefician de la capacidad de los amortiguadores MR para proporcionar ajuste de amortiguación en tiempo real, mejorando la calidad de conducción, el manejo y la seguridad. La creciente adopción de sistemas de suspensión semiactivos en vehículos premium y eléctricos apoya fuertemente el crecimiento. Los segmentos de aeroespacial e ingeniería civil también contribuyen de manera constante, impulsados por las necesidades de mitigación de vibraciones, mientras que las aplicaciones en maquinaria industrial ganan terreno debido al aumento de la automatización y la demanda de control de vibraciones de precisión.
- Por ejemplo, General Motors emplea el sistema de suspensión MagneRide de Delphi Technologies en vehículos como el Cadillac CT5 y el Chevrolet Corvette, ofreciendo control de amortiguación adaptativa basado en las condiciones del camino.
Por Canal de Distribución:
Basado en el canal de distribución, las ventas directas emergieron como el sub-segmento dominante con una participación de mercado del 61.9% en 2024 en el Mercado de Ventas de Amortiguadores Magnetorreológicos. Las ventas directas dominan ya que los OEMs y los grandes desarrolladores de infraestructura prefieren soluciones personalizadas, soporte técnico y acuerdos de suministro a largo plazo ofrecidos por los fabricantes. Este canal asegura una mejor optimización del rendimiento y soporte de integración, particularmente para aplicaciones automotrices y aeroespaciales. Las redes de distribuidores apoyan el alcance regional, mientras que las ventas en línea permanecen limitadas pero en crecimiento, impulsadas por el aumento de prácticas de adquisición digital en segmentos industriales y de posventa.
Principales Impulsores de Crecimiento
Creciente Adopción de Sistemas de Suspensión Avanzados en el Sector Automotriz
El Mercado de Ventas de Amortiguadores Magnetorreológicos está fuertemente impulsado por el aumento en la adopción de sistemas de suspensión avanzados y semiactivos en vehículos de pasajeros y comerciales. Los fabricantes de automóviles están integrando amortiguadores magnetorreológicos para mejorar el confort de conducción, la estabilidad del vehículo y el rendimiento de manejo bajo condiciones de carretera variables. La capacidad de estos amortiguadores para responder instantáneamente a cambios los hace altamente adecuados para vehículos premium, eléctricos y de alto rendimiento. La creciente demanda de los consumidores por una mejor experiencia de conducción, características de seguridad y tecnologías de vehículos adaptativos continúa acelerando la penetración en segmentos automotrices de gama media y alta a nivel mundial.
- Por ejemplo, Cadillac introdujo los amortiguadores magnetorreológicos MagneRide en el Seville STS de 2002, la primera aplicación en un vehículo de producción que utiliza amortiguadores monotubo con fluido magnetorreológico controlado por una ECU y sensores para un viaje adaptativo sin válvulas mecánicas.
Creciente Desarrollo de Infraestructura y Demanda de Protección Sísmica
La expansión del desarrollo de infraestructura y el creciente enfoque en la seguridad sísmica impulsan significativamente el Mercado de Ventas de Amortiguadores Magnetorreológicos. Los amortiguadores magnetorreológicos se despliegan cada vez más en puentes, edificios de gran altura y estructuras civiles para controlar las vibraciones y mejorar la resiliencia estructural durante terremotos y cargas extremas. La rápida urbanización, los proyectos de transporte a gran escala y las regulaciones más estrictas de seguridad en la construcción están apoyando la adopción. Los gobiernos y desarrolladores privados están invirtiendo en sistemas inteligentes de control de vibraciones para reducir los costos de mantenimiento a largo plazo y mejorar la durabilidad estructural, fortaleciendo la demanda en aplicaciones de ingeniería civil y construcción.
- Por ejemplo, Lord Corporation instaló 312 amortiguadores MR semiactivos RD-1005 en los cables de sujeción del Puente del Lago Dongting en China en 2002 para mitigar las vibraciones inducidas por el viento y la lluvia.
Aumento de la Automatización Industrial y Uso de Maquinaria de Precisión
La creciente adopción de la automatización industrial y la maquinaria de alta precisión es otro importante impulsor de crecimiento para el Mercado de Ventas de Amortiguadores Magnetorreológicos. Las instalaciones de fabricación dependen cada vez más de soluciones de control de vibraciones para mejorar la precisión del equipo, la estabilidad operativa y la calidad del producto. Los amortiguadores magnetorreológicos ofrecen características de amortiguación ajustables que apoyan diversas aplicaciones industriales como máquinas CNC, robótica y equipos pesados. A medida que las industrias buscan mayor productividad, reducción de tiempos de inactividad y mejor control de procesos, la demanda de tecnologías de amortiguación avanzadas sigue creciendo en entornos de maquinaria industrial y automatización.
Tendencias Clave y Oportunidades
Integración de Sistemas de Control Inteligente y Amortiguadores Habilitados para IoT
Una tendencia clave que está moldeando el Mercado de Ventas de Amortiguadores Magnetorreológicos es la integración de sistemas de control inteligente y tecnologías habilitadas para IoT. Los fabricantes están desarrollando amortiguadores con sensores integrados y capacidades de monitoreo en tiempo real para permitir el mantenimiento predictivo y la optimización del rendimiento adaptativo. Esta tendencia crea oportunidades en los sectores automotriz, aeroespacial e infraestructura, donde el control basado en datos mejora la seguridad y la eficiencia operativa. La convergencia de la tecnología magnetorreológica con la inteligencia artificial y las plataformas de control digital apoya la innovación, la diferenciación y la creación de valor a largo plazo para los proveedores de soluciones.
- Por ejemplo, el sistema MagneRide de BWI Group incorpora acelerómetros de rueda y unidades de medición inercial (IMUs) para una detección precisa en tiempo real de los movimientos de la suspensión y la dinámica del cuerpo del vehículo, permitiendo ajustes de amortiguación adaptativa hasta 1,000 veces por segundo.
Expansión de Aplicaciones en Vehículos Eléctricos y Plataformas Aeroespaciales
El uso creciente de amortiguadores magnetorreológicos en vehículos eléctricos y plataformas aeroespaciales presenta oportunidades de crecimiento significativas en el Mercado de Ventas de Amortiguadores Magnetorreológicos. Los vehículos eléctricos requieren un control eficiente de vibraciones para compensar el peso de la batería y mejorar la comodidad de los pasajeros, haciendo que los amortiguadores MR sean altamente adecuados. En el sector aeroespacial, la demanda de soluciones de amortiguación ligeras y receptivas apoya la adopción en trenes de aterrizaje y control de vibraciones estructurales. Los avances continuos en ciencia de materiales y diseño compacto de amortiguadores amplían aún más el potencial de aplicación en plataformas de movilidad de próxima generación.
- Por ejemplo, LORD Corporation produce amortiguadores MR como la serie Motion Master para suspensiones de asientos de camiones, utilizando fluido MR en modo de válvula para permitir cambios rápidos de viscosidad para un mejor aislamiento de vibraciones bajo cargas pesadas.
Desafíos Clave
Alto Costo de Tecnología e Integración de Sistemas
Los altos costos de producción y la compleja integración de sistemas siguen siendo desafíos clave en el Mercado de Ventas de Amortiguadores Magnetorreológicos. Los fluidos magnetorreológicos, los componentes de precisión y la electrónica de control avanzada aumentan el costo total del sistema, limitando la adopción en aplicaciones sensibles al costo. La integración con sistemas mecánicos y electrónicos existentes requiere experiencia especializada, aumentando el tiempo de desarrollo y los gastos para los OEMs. Estos factores pueden restringir la penetración en vehículos de mercado masivo y proyectos de infraestructura más pequeños, creando presión de precios para los fabricantes que buscan una adopción más amplia del mercado.
Sensibilidad al Rendimiento por Temperatura y Confiabilidad a Largo Plazo
La sensibilidad del rendimiento a las variaciones de temperatura y las preocupaciones sobre la confiabilidad a largo plazo plantean desafíos para el Mercado de Ventas de Amortiguadores Magnetorreológicos. Los fluidos magnetorreológicos pueden mostrar cambios en la viscosidad bajo temperaturas extremas, afectando la consistencia de la amortiguación. Además, la exposición prolongada a condiciones operativas adversas puede impactar la estabilidad del fluido y la durabilidad de los componentes. Abordar estos problemas requiere innovación continua en materiales, pruebas rigurosas y tecnologías de sellado mejoradas, aumentando los costos de investigación y desarrollo mientras se extienden los plazos de calificación del producto.
Análisis Regional
América del Norte
América del Norte tuvo una cuota de mercado del 34.6% en 2024 en el Mercado de Ventas de Amortiguadores Magnetorreológicos, respaldada por una fuerte adopción en aplicaciones automotrices, aeroespaciales e infraestructuras civiles. La región se beneficia de la integración avanzada de suspensiones de vehículos, alta penetración de vehículos premium y eléctricos, y adopción temprana de tecnologías de amortiguación inteligente. Las inversiones continuas en sistemas de protección sísmica para puentes y edificios de gran altura apoyan aún más la demanda. La presencia de OEMs establecidos, desarrolladores de tecnología e instituciones de investigación acelera la innovación y comercialización de productos, reforzando el liderazgo de América del Norte en soluciones de amortiguación de alto rendimiento y adaptativas.
Europa
Europa representó un 28.9% de la cuota de mercado en 2024 en el mercado de ventas de amortiguadores magnetorreológicos, impulsada por una fuerte fabricación automotriz y estrictos estándares de seguridad y confort de conducción. La región experimenta una alta demanda de los segmentos de vehículos de lujo y de alto rendimiento, donde los sistemas de suspensión adaptativa son cada vez más estándar. Los proyectos de modernización de infraestructuras y las iniciativas de construcción resistentes a terremotos también apoyan la adopción. La colaboración tecnológica entre los fabricantes de equipos originales automotrices y los proveedores de componentes mejora la innovación en el diseño de amortiguadores y sistemas de control. El énfasis regulatorio en la seguridad vehicular, la eficiencia y la sostenibilidad continúa fortaleciendo el crecimiento a largo plazo del mercado en toda Europa.
Asia Pacífico
Asia Pacífico capturó un 26.8% de la cuota de mercado en 2024 en el mercado de ventas de amortiguadores magnetorreológicos y sigue siendo la región de más rápido crecimiento. La rápida expansión de la producción automotriz, el aumento de la penetración de vehículos eléctricos y el desarrollo de infraestructuras a gran escala impulsan la demanda. Países como China, Japón y Corea del Sur integran activamente tecnologías avanzadas de suspensión y control de vibraciones en los sectores automotriz e industrial. La creciente urbanización y las inversiones en infraestructuras de transporte inteligente apoyan aún más el crecimiento. Las capacidades de fabricación rentables y la creciente adopción de la automatización en maquinaria industrial posicionan a Asia Pacífico como un motor clave de crecimiento para el mercado.
América Latina
América Latina representó un 5.6% de la cuota de mercado en 2024 en el mercado de ventas de amortiguadores magnetorreológicos, respaldada por la adopción gradual en aplicaciones automotrices e infraestructurales. El aumento de la producción de vehículos, la mejora de las condiciones de las carreteras y la creciente demanda de mayor confort de conducción son factores contribuyentes. Las inversiones en infraestructuras en puentes y edificios comerciales también crean oportunidades para las tecnologías de control de vibraciones. Aunque la adopción sigue siendo moderada debido a la sensibilidad al costo, la creciente conciencia sobre los beneficios de amortiguación avanzada y la expansión de la actividad industrial están apoyando la expansión constante del mercado en las principales economías de la región.
Oriente Medio y África
Oriente Medio y África mantuvieron un 4.1% de la cuota de mercado en 2024 en el mercado de ventas de amortiguadores magnetorreológicos, impulsados principalmente por el desarrollo de infraestructuras y proyectos de construcción a gran escala. La demanda está respaldada por inversiones en edificios de gran altura, redes de transporte y estructuras resistentes a sismos en países selectos. El segmento automotriz muestra una adopción gradual, particularmente en categorías de vehículos premium. Aunque la penetración en el mercado sigue siendo limitada, el creciente enfoque en infraestructuras inteligentes, desarrollo urbano y seguridad estructural a largo plazo se espera que mejore la adopción de soluciones de amortiguación magnetorreológica en toda la región.
Segmentaciones del Mercado de Ventas de Amortiguadores Magnetorreológicos:
Por Tipo de Producto
- Amortiguadores Lineales
- Amortiguadores Rotativos
Por Aplicación
- Automotriz
- Aeroespacial
- Maquinaria Industrial
- Ingeniería Civil
- Otros
Por Canal de Distribución
- Ventas Directas
- Distribuidores
- Ventas en Línea
Por Usuario Final
- OEMs
- Mercado de Repuestos
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El análisis del paisaje competitivo del Mercado de Ventas de Amortiguadores Magnetorreológicos destaca la presencia de fabricantes globales establecidos como Lord Corporation, ZF Friedrichshafen AG, BWI Group, Mando Corporation, Schaeffler Group, Mitsubishi Heavy Industries, Ltd., Kawasaki Heavy Industries, Ltd., Pintsch Bubenzer GmbH, y Arus MR Tech, que colectivamente moldean la dinámica del mercado a través del liderazgo tecnológico y relaciones a largo plazo con OEMs. El mercado está moderadamente consolidado, con los principales actores centrados en formulaciones avanzadas de materiales, mejora del tiempo de respuesta e integración de sistemas de control electrónico para mejorar el rendimiento de los amortiguadores. Las colaboraciones estratégicas con OEMs automotrices, fabricantes aeroespaciales y desarrolladores de infraestructura siguen siendo centrales para mantener la posición competitiva. Las empresas también invierten fuertemente en investigación y desarrollo para mejorar la durabilidad, la estabilidad de temperatura y la eficiencia de costos. La expansión hacia vehículos eléctricos, infraestructura inteligente y aplicaciones de automatización industrial intensifica aún más la competencia, mientras que la expansión de la fabricación regional y las ofertas de soluciones personalizadas fortalecen la retención de clientes y el alcance del mercado global.
Análisis de Jugadores Clave
- Mitsubishi Heavy Industries, Ltd.
- Pintsch Bubenzer GmbH
- Lord Corporation
- Schaeffler Group
- Arus MR Tech
- ZF Friedrichshafen AG
- Kawasaki Heavy Industries, Ltd.
- BWI Group
- Mando Corporation
- Beijing West Industries (BWI) Group
Desarrollos Recientes
- En febrero de 2025, BWI Group aseguró un contrato de un importante fabricante de automóviles chino para su suspensión MagneRide de cuarta generación, cubriendo sedanes, SUV y vehículos de alto rendimiento con un volumen anual de 400,000 unidades, programado para producción en masa a mediados de 2025.
- En septiembre de 2025, BWI Group anunció que su tecnología de suspensión semi-activa MagneRide, con amortiguadores magnetorreológicos, fue seleccionada para el sedán eléctrico insignia Polestar 5 Performance GT de Polestar, con suministro también para la variante Dual Motor.
- En octubre de 2025, ZF Group lanzó amortiguadores avanzados para aplicaciones de metro y trenes de alta velocidad en India, ampliando su cartera con soluciones de amortiguación adaptativa adecuadas para la integración de tecnología magnetorreológica.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Canal de Distribución, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de ventas de amortiguadores magnetorreológicos experimentará un crecimiento sostenido impulsado por la creciente adopción de sistemas de suspensión adaptativa en plataformas automotrices.
- La creciente integración de amortiguadores magnetorreológicos en vehículos eléctricos y de lujo fortalecerá la demanda del mercado a largo plazo.
- Las inversiones en infraestructura enfocadas en la protección sísmica y el control de vibraciones ampliarán las aplicaciones en proyectos de ingeniería civil.
- Los avances tecnológicos en fluidos magnetorreológicos mejorarán la estabilidad de temperatura y el rendimiento a largo plazo de los amortiguadores.
- El creciente uso de sensores inteligentes y unidades de control electrónico mejorará la precisión de amortiguación en tiempo real y la eficiencia del sistema.
- Las aplicaciones en automatización industrial y maquinaria de precisión crearán una demanda constante de soluciones avanzadas de control de vibraciones.
- La adopción en la industria aeroespacial aumentará a medida que los fabricantes busquen tecnologías de amortiguación ligeras y receptivas.
- La expansión de las capacidades de fabricación en Asia Pacífico apoyará la optimización de costos y una penetración más rápida en el mercado.
- Las asociaciones estratégicas entre OEMs y fabricantes de amortiguadores acelerarán la personalización e innovación de productos.
- Los continuos esfuerzos de investigación y desarrollo reducirán los costos del sistema y ampliarán la adopción en aplicaciones de rango medio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ventas de amortiguadores magnetorheológicos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ventas de amortiguadores magnetorreológicos entre 2024 y 2032?
¿Qué segmento del mercado de ventas de amortiguadores magnetorológicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ventas de amortiguadores magnetorheológicos?
¿Quiénes son las empresas líderes en el mercado de ventas de amortiguadores magnetorheológicos?
¿Qué región comandó la mayor parte del mercado de ventas de amortiguadores magnetorológicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ventas de Amortiguadores Magnetorreológicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ventas de Amortiguadores Magnetorreológicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,304 million → 2032: USD 2,655.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ventas de Amortiguadores Magnetorreológicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Drivers
- 3.3 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Restraints & Challenges
- 3.4 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ventas de Amortiguadores Magnetorreológicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ventas de Amortiguadores Magnetorreológicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ventas de Amortiguadores Magnetorreológicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ventas de Amortiguadores Magnetorreológicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ventas de Amortiguadores Magnetorreológicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ventas de Amortiguadores Magnetorreológicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ventas de Amortiguadores Magnetorreológicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ventas de Amortiguadores Magnetorreológicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ventas de Amortiguadores Magnetorreológicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ventas de Amortiguadores Magnetorreológicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ventas de Amortiguadores Magnetorreológicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ventas de Amortiguadores Magnetorreológicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ventas de Amortiguadores Magnetorreológicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ventas de Amortiguadores Magnetorreológicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ventas de Amortiguadores Magnetorreológicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ventas de Amortiguadores Magnetorreológicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ventas de Amortiguadores Magnetorreológicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
