
Visión General del Mercado de Unidades de Carga Portátiles:
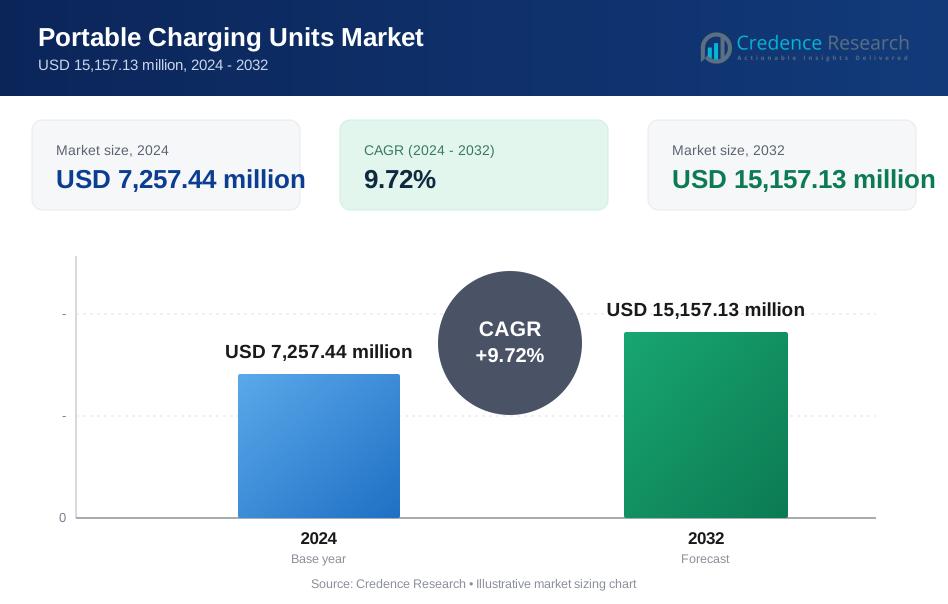
El tamaño del mercado de Unidades de Carga Portátiles fue valorado en USD 5,200.00 millones en 2018, creció a USD 7,257.44 millones en 2024, y se anticipa que alcanzará USD 15,157.13 millones para 2032, con un CAGR de 9.72% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2019-2022 |
| Año Base | 2023 |
| Período de Pronóstico | 2024-2032 |
| Tamaño del Mercado de Unidades de Carga Portátiles 2024 | USD 7,257.44 millones |
| Mercado de Unidades de Carga Portátiles, CAGR | 9.72% |
| Tamaño del Mercado de Unidades de Carga Portátiles 2032 | USD 15,157.13 millones |
El mercado de unidades de carga portátiles está liderado por jugadores destacados como Anker Innovations, Apple Inc., AUKEY, Baseus y Belkin, cada uno ofreciendo tecnologías avanzadas de carga rápida y amplios portafolios de productos. Anker Innovations domina con una fuerte distribución global y bancos de energía de alta capacidad, mientras que Apple Inc. aprovecha su marca e integración de ecosistemas. Baseus y AUKEY atienden a consumidores sensibles al precio y orientados a características con diseños innovadores y opciones de múltiples puertos. Regionalmente, Asia Pacífico posee la mayor cuota de mercado con un 33.4%, impulsada por el alto uso de teléfonos inteligentes y la capacidad de fabricación. Norteamérica sigue con un 30.0%, respaldada por una fuerte lealtad a la marca y adopción de dispositivos premium. Europa ocupa el tercer lugar con una cuota del 24.5%, enfatizando la seguridad del producto y la sostenibilidad.

Perspectivas del Mercado de Unidades de Carga Portátiles
- El mercado de Unidades de Carga Portátiles fue valorado en USD 5,200.00 millones en 2018, alcanzó USD 7,257.44 millones en 2024, y se proyecta que llegue a USD 15,157.13 millones para 2032, creciendo a un CAGR de 9.72%.
- El aumento en el uso de teléfonos inteligentes, el incremento del tiempo de pantalla y la dependencia de aplicaciones móviles son impulsores clave que aumentan las necesidades de carga diaria.
- La carga inalámbrica, la carga rápida USB-C y los modelos compactos de alta capacidad son tendencias entre los usuarios conocedores de la tecnología.
- La competencia en el mercado es intensa con Anker, Apple, AUKEY, Baseus y Belkin liderando a través de la innovación y el branding.
- Asia Pacífico lidera con una cuota del 33.4%, seguida por Norteamérica con un 30.0% y Europa con un 24.5%; el rango de capacidad de 6,000 mAh–10,000 mAh es el segmento de mejor rendimiento debido a su equilibrio de tamaño y potencia.
Análisis de Segmentación del Mercado de Unidades de Carga Portátiles:
Por Rango de Capacidad
El segmento de 6,000 mAh–10,000 mAh tiene la mayor participación en el mercado de unidades de carga portátiles. Este rango equilibra la portabilidad con una alta capacidad energética, haciéndolo ideal para smartphones y tabletas. Estos cargadores soportan múltiples cargas de dispositivos en un ciclo, impulsando una fuerte preferencia del consumidor. El creciente uso de dispositivos móviles para streaming y juegos aumenta la demanda de unidades de capacidad media. Son ampliamente adoptados por viajeros y personas que se desplazan diariamente. Los bancos de energía en esta categoría también admiten carga rápida, mejorando su atractivo en el mercado. El tamaño compacto y el precio razonable fortalecen aún más su posición competitiva en el mercado.
- Por ejemplo, Anker vende bancos de energía en el rango de 10,000 mAh que proporcionan hasta 2.5 cargas completas para un iPhone 14, mientras admiten carga rápida de 20 vatios a través de USB-C Power Delivery.
Por Aplicación
Los smartphones siguen siendo el segmento de aplicación dominante, representando la mayor cuota de mercado en la industria de unidades de carga portátiles. El aumento del uso de smartphones para comunicación, entretenimiento y productividad ha elevado el consumo de energía, creando una demanda constante de soluciones de energía externa. El frecuente agotamiento de la batería por actividades de alto tiempo de pantalla, como el streaming de video y las redes sociales, impulsa su adopción. La creciente base de usuarios de smartphones en economías emergentes añade impulso al segmento. Además, el aprendizaje electrónico, el trabajo remoto y los juegos móviles han reforzado la necesidad de una carga confiable en movimiento. Los bancos de energía compactos y ligeros son los más atractivos para los usuarios de smartphones.
- Por ejemplo, el Wireless Battery Pack de Samsung de 10,000 mAh (EB-U3300) proporciona hasta 25 W de salida por cable, admite carga inalámbrica de 7.5 W y pesa alrededor de 234 g, permitiendo múltiples recargas completas de smartphones durante un solo día.
Por Tecnología
La tecnología Li-Ion (Ion de Litio) lidera el mercado con la mayor participación en ingresos en el segmento de unidades de carga portátiles. Su dominio se debe a su superior densidad energética, diseño ligero y menor costo. Las unidades Li-Ion ofrecen ciclos de carga más rápidos y una vida útil más larga, haciéndolas ideales para el uso diario. Su capacidad para retener la carga durante períodos prolongados aumenta su fiabilidad. Las mejoras continuas en la seguridad de las baterías y la estabilidad térmica apoyan su adopción en diversas necesidades de los usuarios finales. Además, el aumento de la electrónica de consumo con soporte USB-C se alinea bien con los bancos de energía Li-Ion, consolidando su liderazgo en el mercado.
Factores Clave de Crecimiento del Mercado de Unidades de Carga Portátiles
Aumento en la Penetración de Dispositivos Móviles
El rápido crecimiento en la adopción de smartphones, tabletas y wearables impulsa la demanda de unidades de carga portátiles. Los consumidores dependen cada vez más de sus dispositivos para streaming, comunicación, navegación y juegos, lo que lleva a un mayor uso de la batería a lo largo del día. Los bancos de energía se han convertido en herramientas esenciales para los usuarios que buscan acceso ininterrumpido a sus dispositivos durante los desplazamientos, viajes o trabajo. En economías emergentes, el aumento de la penetración de internet y los smartphones asequibles han expandido significativamente la base de usuarios móviles. Esto se traduce en un grupo de clientes más amplio para los cargadores portátiles. Además, la adopción de redes 5G aumenta el consumo de energía en los dispositivos, impulsando aún más la necesidad de soporte de carga externa. A medida que los dispositivos móviles evolucionan con pantallas más grandes y procesadores más potentes, el respaldo de energía se convierte en una prioridad, reforzando la trayectoria de crecimiento del mercado.
- Por ejemplo, el iPhone 15 Pro de Apple utiliza una batería de 3,274 mAh con un chip A17 Pro, y la transmisión de video 5G en el mundo real agota la batería en menos de 10 horas, empujando a los usuarios hacia bancos de energía externos.
Creciente Demanda de Comodidad de Carga en Movimiento
Los estilos de vida modernos exigen movilidad y comodidad, que las unidades de carga portátiles proporcionan de manera efectiva. Los consumidores valoran los bancos de energía compactos y ligeros que ofrecen carga rápida y para múltiples dispositivos sin depender de tomas de corriente fijas. El aumento de actividades al aire libre, el trabajo remoto y los viajes de negocios realzan la importancia de los cargadores portátiles en diversos grupos demográficos. Los jóvenes profesionales, estudiantes y viajeros frecuentes constituyen grupos de usuarios clave. Las innovaciones de productos como la carga inalámbrica, las unidades alimentadas por energía solar y los diseños ultra delgados abordan la creciente necesidad de soluciones de carga flexibles y fáciles de usar. Además, la mayor dependencia de los pagos digitales, el aprendizaje en línea y las aplicaciones basadas en ubicación contribuyen al rápido agotamiento de la batería, aumentando el atractivo de los cargadores portátiles. Estos factores posicionan a los bancos de energía como productos tanto de utilidad como de estilo de vida en los mercados globales.
- Por ejemplo, el banco de energía de 20,000 mAh de Xiaomi, como el Mi Power Bank 3i, admite carga rápida de 18W y ofrece salida USB dual o triple. En el uso real, después de tener en cuenta las pérdidas de conversión de energía, típicamente recarga una batería de smartphone de 4,500 mAh unas tres a cuatro veces, en lugar de más de cuatro veces.
Expansión del Comercio Electrónico y Accesibilidad del Consumidor
El auge del comercio minorista en línea ha mejorado la visibilidad del producto y el acceso al mercado para las unidades de carga portátiles. Las plataformas de comercio electrónico permiten a los fabricantes llegar directamente a los consumidores con precios competitivos, descuentos promocionales y comparaciones detalladas de productos. Esta accesibilidad es especialmente valiosa en regiones remotas o desatendidas donde la infraestructura minorista fuera de línea es limitada. Las reseñas en línea, el marketing de influencers y las calificaciones de productos aceleran aún más la toma de decisiones del consumidor. Muchas marcas también aprovechan los canales digitales para lanzar modelos ricos en características dirigidos a audiencias específicas. La conveniencia de la entrega a domicilio, las devoluciones fáciles y las múltiples opciones de pago mejoran la experiencia del cliente. Este ecosistema en línea apoya la rápida adopción de productos y una mayor penetración en el mercado, especialmente entre los consumidores conocedores de la tecnología y los grupos demográficos más jóvenes que buscan las últimas soluciones de energía.
Tendencias y Oportunidades Clave del Mercado de Unidades de Carga Portátiles
Integración de Tecnologías Avanzadas de Baterías
La incorporación de celdas de carga rápida y alta capacidad de polímero de litio (Li-Polymer) y de iones de litio (Li-Ion) está remodelando el diseño y el rendimiento del producto. Estas químicas de baterías ofrecen mejor densidad energética, mayor vida útil de los ciclos y factores de forma compactos, haciéndolas ideales para uso portátil. Innovaciones como la tecnología GaN (nitruro de galio) permiten dispositivos más pequeños y de carga más rápida, expandiendo el panorama competitivo. Las marcas se están enfocando en integrar protocolos USB-C PD (Power Delivery) y Quick Charge para permitir una carga más rápida de múltiples dispositivos. Estos avances también mejoran la estabilidad térmica y reducen el tiempo de carga. El cambio hacia materiales ecológicos, reciclables y bancos de energía que cumplen con las normas de seguridad refleja las expectativas regulatorias y del consumidor en evolución. A medida que crece la demanda de soluciones de carga de alto rendimiento, ligeras y rápidas, la innovación en baterías sigue siendo central para la diferenciación del producto.
- Por ejemplo, el PowerCore 737 de Anker utiliza una batería de 24,000 mAh de Li-Ion con tecnología GaNPrime, admite hasta 140 W de salida USB-C PD y se recarga de 0 a completo en aproximadamente 52 minutos usando un cargador rápido compatible.
Aumento en la Demanda de Soluciones de Carga Solar e Inalámbrica
Las preocupaciones por la sostenibilidad y las necesidades de energía fuera de la red han acelerado la demanda de cargadores portátiles alimentados por energía solar. Los consumidores en regiones al aire libre, rurales o propensas a desastres encuentran beneficiosa la carga solar, especialmente donde el acceso a la electricidad es poco confiable. De manera similar, los bancos de energía habilitados para carga inalámbrica atraen a usuarios que buscan conveniencia sin cables ni desorden. El uso creciente de dispositivos compatibles con Qi, incluidos teléfonos inteligentes, auriculares y relojes inteligentes, ha ampliado los casos de uso para unidades inalámbricas. Estas innovaciones se alinean con la transición hacia alternativas de carga más ecológicas e inteligentes y ofrecen a las marcas nuevos puntos de diferenciación en el mercado. A medida que los usuarios priorizan la conveniencia y la sostenibilidad, los bancos de energía integrados con energía solar e inalámbricos representan áreas de oportunidad significativas para el crecimiento.

Desafíos Clave del Mercado de Unidades de Carga Portátiles
Problemas de Seguridad y Cumplimiento Normativo
La seguridad de las baterías sigue siendo un desafío clave en el mercado de unidades de carga portátiles. El sobrecalentamiento, los cortocircuitos y las celdas de mala calidad pueden provocar riesgos de incendio y daños en los dispositivos. La adherencia inconsistente a los estándares internacionales de seguridad entre productos de bajo costo o falsificados erosiona la confianza del consumidor. Los organismos reguladores exigen cada vez más certificaciones como CE, FCC y RoHS para dispositivos operados por baterías. Los fabricantes deben invertir en componentes de alta calidad, sistemas de gestión térmica y protocolos de prueba rigurosos para cumplir con estos estándares. El incumplimiento puede llevar a retiros de productos, acciones legales y daños a la marca. Este desafío es particularmente urgente en regiones inundadas con productos sin marca o del mercado gris que eluden las regulaciones de seguridad.
Saturación del Mercado y Competencia de Precios
La intensa competencia entre fabricantes ha llevado a presiones sobre los precios y márgenes de ganancia reducidos. Muchos actores pequeños y medianos ofrecen características de producto similares a precios agresivos, lo que dificulta la diferenciación. La lealtad del consumidor es baja y las decisiones de compra a menudo están impulsadas por el precio. Las marcas más grandes deben innovar continuamente para retener cuota de mercado, lo que requiere inversión continua en I+D, marketing y distribución. Las guerras de precios también limitan el alcance para posicionar productos premium a menos que existan ventajas claras de rendimiento o diseño. En mercados altamente saturados como Asia-Pacífico y América del Norte, la comoditización de productos ralentiza el potencial de crecimiento y plantea desafíos de sostenibilidad para las empresas más pequeñas.
Análisis Regional del Mercado de Unidades de Carga Portátiles
Norteamérica
América del Norte tuvo una participación sustancial en el mercado de unidades de carga portátiles, representando aproximadamente el 30.0% en 2024. El mercado se expandió de USD 1,583.40 millones en 2018 a USD 2,177.91 millones en 2024, y se proyecta que alcance USD 4,541.10 millones para 2032, registrando un CAGR del 9.7%. El crecimiento de la región está impulsado por la alta penetración de teléfonos inteligentes, la fuerte demanda de dispositivos portátiles y la preferencia del consumidor por bancos de energía de alta capacidad. La presencia de marcas tecnológicas líderes, la adopción temprana de nuevas tecnologías de carga y una infraestructura de comercio electrónico establecida apoyan aún más el dominio regional en este segmento.
Europa
Europa capturó casi el 24.5% de la cuota de mercado global de unidades de carga portátiles en 2024. El mercado aumentó de USD 1,324.96 millones en 2018 a USD 1,774.97 millones en 2024, y se espera que alcance USD 3,494.52 millones para 2032, creciendo a un CAGR del 8.9%. El creciente uso de dispositivos móviles, las estrictas regulaciones de seguridad y la creciente preferencia por bancos de energía ecológicos y certificados impulsan el mercado. Alemania, el Reino Unido y Francia lideran la adopción, respaldados por ecosistemas minoristas y digitales bien desarrollados. La demanda de modelos de carga rápida y compactos es fuerte entre los consumidores conocedores de la tecnología.
Asia Pacífico
Asia Pacífico domina el mercado global con la mayor participación de aproximadamente el 33.4% en 2024. Valorado en USD 1,682.72 millones en 2018, el mercado de la región creció a USD 2,427.22 millones en 2024 y se prevé que alcance USD 5,470.22 millones para 2032, con el mayor CAGR del 10.8%. La creciente adopción de teléfonos inteligentes, la expansión de la población de clase media y el alto uso de internet móvil contribuyen al crecimiento. Países como China, India, Japón y Corea del Sur lideran tanto en fabricación como en consumo. Las plataformas de comercio electrónico juegan un papel clave en la distribución de unidades de carga de bajo costo y premium en áreas urbanas y rurales.
América Latina
América Latina representó alrededor del 6.3% del mercado global de unidades de carga portátiles en 2024. El tamaño del mercado aumentó de USD 332.80 millones en 2018 a USD 460.05 millones en 2024, y se proyecta que alcance USD 892.30 millones para 2032, creciendo a un CAGR del 8.7%. El aumento en el uso de teléfonos inteligentes, los servicios basados en móviles y los programas de inclusión digital urbana apoyan la demanda. Brasil y México lideran el crecimiento regional debido a la expansión del comercio minorista en línea y la disponibilidad de dispositivos asequibles. Sin embargo, la baja diferenciación de marca y la sensibilidad al precio siguen siendo desafíos. Aun así, la creciente demografía juvenil y las tendencias de consumo tecnológico impulsan una expansión constante.
Oriente Medio
Oriente Medio tuvo aproximadamente el 2.9% del mercado global de unidades de carga portátiles en 2024. Valorado en USD 161.20 millones en 2018, creció a USD 207.52 millones en 2024, y está previsto que alcance USD 380.53 millones para 2032, con un CAGR del 8.0%. El aumento en la adopción de teléfonos inteligentes, la expansión de la infraestructura digital y el creciente turismo influyen en la demanda de productos. Los EAU y Arabia Saudita representan mercados clave debido a la alta penetración móvil y el poder adquisitivo. También se observa un creciente interés en la carga inalámbrica y los accesorios inteligentes. Sin embargo, el crecimiento del mercado está moderadamente limitado por la alta dependencia de importaciones.
África
África contribuyó con casi el 2.9% al mercado global de unidades de carga portátiles en 2024. El mercado se expandió de USD 114.92 millones en 2018 a USD 209.77 millones en 2024, y se prevé que alcance USD 378.46 millones para 2032, con un CAGR del 7.3%. El aumento en el uso de teléfonos móviles, especialmente en áreas rurales y fuera de la red, impulsa la demanda de unidades de carga asequibles y alimentadas por energía solar. Nigeria, Sudáfrica y Kenia son mercados emergentes respaldados por el crecimiento de la banca móvil y el aprendizaje electrónico. Aunque persisten las brechas de infraestructura, se espera que la expansión continua de telecomunicaciones y el aumento del acceso digital fortalezcan el potencial del mercado.
Segmentaciones del Mercado de Unidades de Carga Portátiles:
Por Rango de Capacidad
- 1,000 mAh–3,000 mAh
- 3,000 mAh–6,000 mAh
- 6,000 mAh–10,000 mAh
- Más de 10,000 mAh
Por Aplicación
- Smartphones
- Reproductores de música
- Tabletas
- Otros
Por Tecnología
- Li-Ion
- Li-Polymer
- Otros
Por Número de Puertos
- Uno
- Dos
- Tres
- Cuatro
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Paisaje Competitivo
El paisaje competitivo del mercado de unidades de carga portátiles es fragmentado y altamente dinámico, impulsado por la innovación, el branding y la fortaleza de distribución. Jugadores líderes como Alpha Group, Anker Innovations (Fantasia Trading LLC), Apple Inc., AUKEY y Baseus dominan el mercado con extensos portafolios de productos y alcance global. Estas empresas se enfocan en diseños de alta capacidad, carga rápida y múltiples puertos para satisfacer las necesidades cambiantes de los consumidores. Compañías como Belkin, ZAGG Inc., y ELECOM CO., LTD. mejoran su competitividad a través de asociaciones estratégicas de venta al por menor y énfasis en bancos de energía certificados en seguridad. Las marcas emergentes están aprovechando el comercio electrónico y la demanda regional de soluciones de carga asequibles. La innovación en unidades inalámbricas y alimentadas por energía solar es un diferenciador clave entre los segmentos premium. La presión de precios persiste debido a los fabricantes de bajo costo, especialmente en Asia. Los jugadores están invirtiendo en I&D, posicionamiento de marca y desarrollo de productos sostenibles para capturar cuota de mercado, mientras que las fusiones y colaboraciones de distribución también moldean la estrategia competitiva en este mercado de rápido crecimiento.
Análisis de Jugadores Clave
- Alpha Group
- Fantasia Trading LLC (Anker Innovations)
- Apple Inc.
- AUKEY Official
- com
- Belkin
- ELECOM CO., LTD.
- Hama GmbH & Co KG
- Inter IKEA Systems B.V.
- Intenso International GmbH
- Mazer
- ZAGG Inc.
Desarrollos Recientes
- En 2024, Xiaomi lanzó globalmente su nuevo Power Bank 10000 de 67W, ofreciendo soporte de carga rápida para smartphones, tabletas y otros dispositivos electrónicos portátiles. El producto combina una alta salida de potencia con un formato compacto y características de seguridad avanzadas, fortaleciendo el portafolio de Xiaomi en soluciones de carga de alto rendimiento para consumidores.
- En junio de 2022, Touchmate, un proveedor creativo de soluciones autónomas para muchas aplicaciones, anunció una asociación con Smartify Media y Loop para proporcionar un nuevo quiosco de carga para vehículos eléctricos llamado EV-FOCUS.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Rango de Capacidad, Aplicación, Tecnología, Número de Puertos y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de bancos de energía de carga rápida y alta capacidad continuará aumentando globalmente.
- La integración de características de carga inalámbrica y solar ganará fuerte tracción entre los consumidores.
- Los diseños compactos y ligeros dominarán las estrategias de desarrollo de productos futuros.
- Las marcas invertirán más en certificaciones de seguridad y tecnologías de gestión térmica.
- Los canales de comercio electrónico jugarán un papel crítico en la visibilidad del producto y el alcance al cliente.
- Asia Pacífico seguirá siendo el principal centro de fabricación y consumo.
- El crecimiento de los smartphones y los estilos de vida móviles sostendrán una demanda de volumen consistente.
- Los mercados emergentes verán un aumento en la adopción debido a la disponibilidad de productos asequibles.
- Los materiales sostenibles y los componentes reciclables darán forma a nuevas líneas de productos.
- Las asociaciones estratégicas y las expansiones regionales fortalecerán el posicionamiento de la marca.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Unidades de Carga Portátiles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Unidades de Carga Portátiles entre 2024 y 2032?
¿Qué segmento del mercado de Unidades de Carga Portátiles tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Unidades de Carga Portátiles?
¿Quiénes son las empresas líderes en el mercado de Unidades de Carga Portátiles?
¿Qué región comandó la mayor parte del mercado de Unidades de Carga Portátiles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Unidades de Carga Portátiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Unidades de Carga Portátiles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,257.44 million → 2032: USD 15,157.13 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Unidades de Carga Portátiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Unidades de Carga Portátiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Unidades de Carga Portátiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Unidades de Carga Portátiles Market Drivers
- 3.3 Mercado de Unidades de Carga Portátiles Market Restraints & Challenges
- 3.4 Mercado de Unidades de Carga Portátiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Unidades de Carga Portátiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Unidades de Carga Portátiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Unidades de Carga Portátiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Unidades de Carga Portátiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Unidades de Carga Portátiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Unidades de Carga Portátiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Unidades de Carga Portátiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Unidades de Carga Portátiles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Unidades de Carga Portátiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Unidades de Carga Portátiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Unidades de Carga Portátiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Unidades de Carga Portátiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Unidades de Carga Portátiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Unidades de Carga Portátiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Unidades de Carga Portátiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Unidades de Carga Portátiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Unidades de Carga Portátiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Unidades de Carga Portátiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Unidades de Carga Portátiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
