
Visión General del Mercado
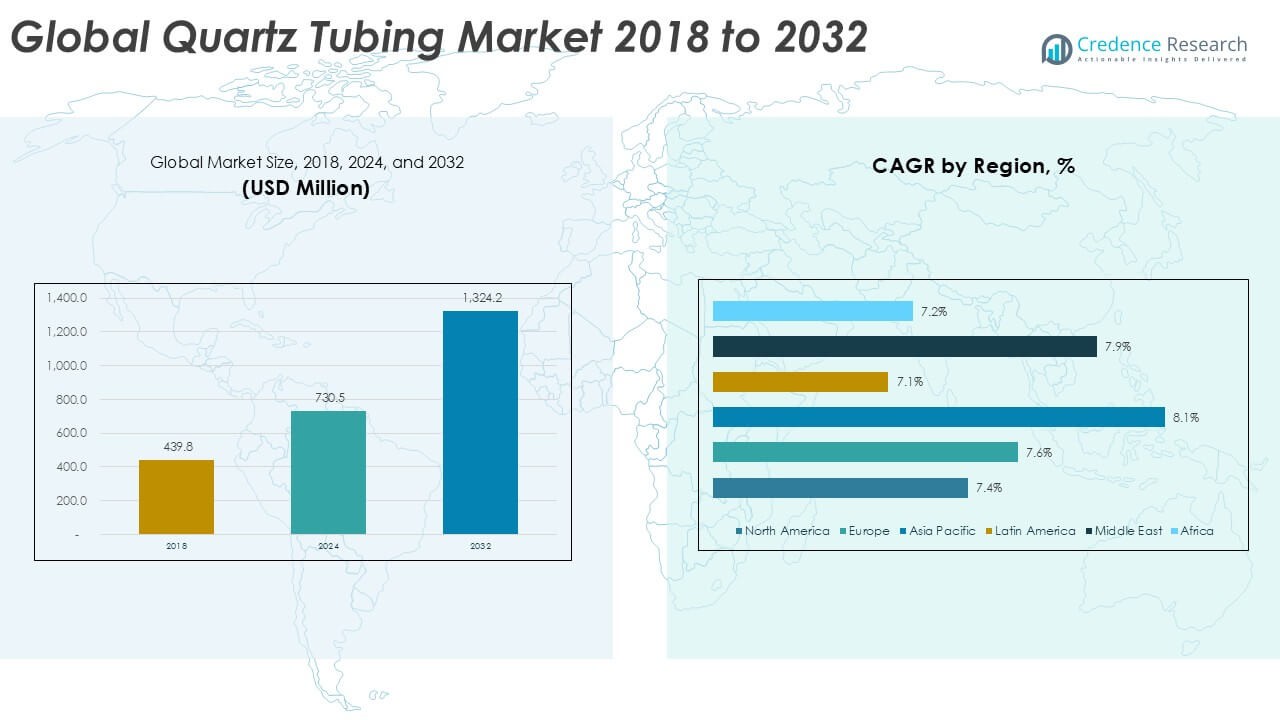
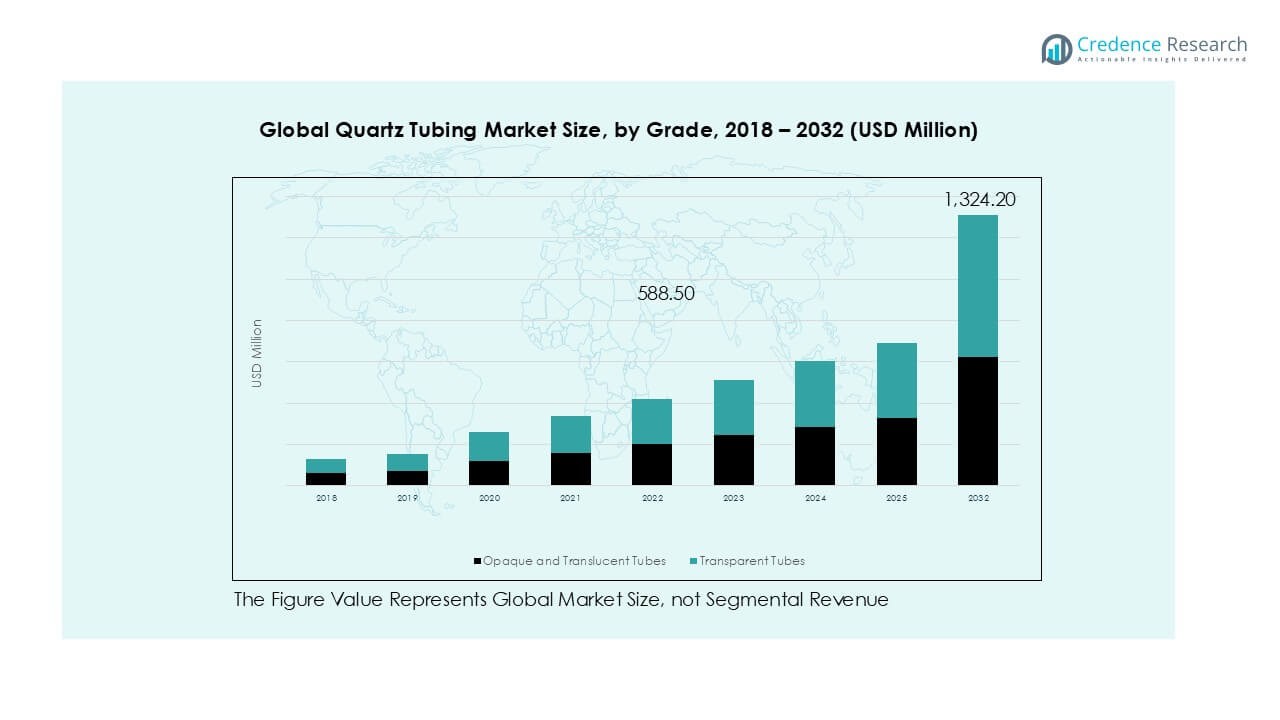
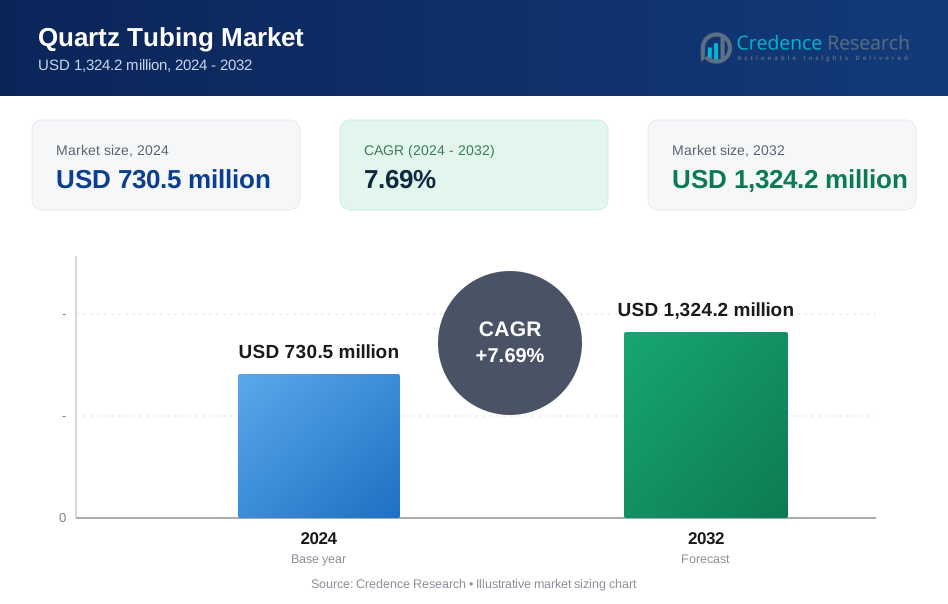
El tamaño del mercado global de tubos de cuarzo fue valorado en USD 439.8 millones en 2018 y aumentó a USD 730.5 millones en 2024. Se anticipa que el mercado alcanzará USD 1,324.2 millones para 2032, con un CAGR de 7.69% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Cuarzo 2024 | USD 730.5 Millones |
| Mercado de Tubos de Cuarzo, CAGR | 7.69% |
| Tamaño del Mercado de Tubos de Cuarzo 2032 | USD 1,324.2 Millones |
El mercado global de tubos de cuarzo está liderado por grandes actores como Momentive, Heraeus, QSIL, TOSOH, Fudong Lighting, Ohara, Hongyang Quartz, Ruipu Quartz, Kear Scientific, y Micro Scientific Glass Co., cada uno compitiendo a través de productos de alta pureza, control dimensional preciso y fuertes capacidades de suministro. Estas compañías apoyan industrias clave como la fabricación de semiconductores, calefacción industrial y sistemas ambientales basados en UV. Asia Pacífico se destaca como el mercado regional líder con aproximadamente un 37% de participación, impulsado por su base dominante de fabricación de semiconductores y rápida expansión en la producción solar y electrónica. América del Norte y Europa siguen como fuertes contribuyentes, apoyados por una actividad industrial avanzada y de fabricación de chips.
Perspectivas del Mercado
- El mercado global de tubos de cuarzo creció de USD 439.8 millones en 2018 a USD 730.5 millones en 2024. Se proyecta que el mercado alcance USD 1,324.2 millones para 2032, expandiéndose a un CAGR de 7.69%.
- La fabricación de semiconductores impulsa la demanda, manteniendo aproximadamente un 45–48% de participación en aplicaciones. Los tubos transparentes de alta pureza apoyan los pasos de difusión, oxidación y CVD en fábricas avanzadas.
- Las tendencias del mercado se dirigen hacia cuarzo de ultra alta pureza, con bajos defectos y tolerancias estrictas. La demanda aumenta por chips de IA, electrónica de vehículos eléctricos, celdas solares y sistemas UV.
- La competencia favorece a los actores establecidos con suministro asegurado de cuarzo y tecnología avanzada de fusión. Las empresas más pequeñas enfrentan altas barreras de entrada debido a la producción intensiva en capital.
- Asia Pacífico lidera con alrededor del 37% de participación, seguida por América del Norte con un 28% y Europa con un 24%. Los tubos opacos y translúcidos dominan con casi un 58–60% de participación en el segmento.
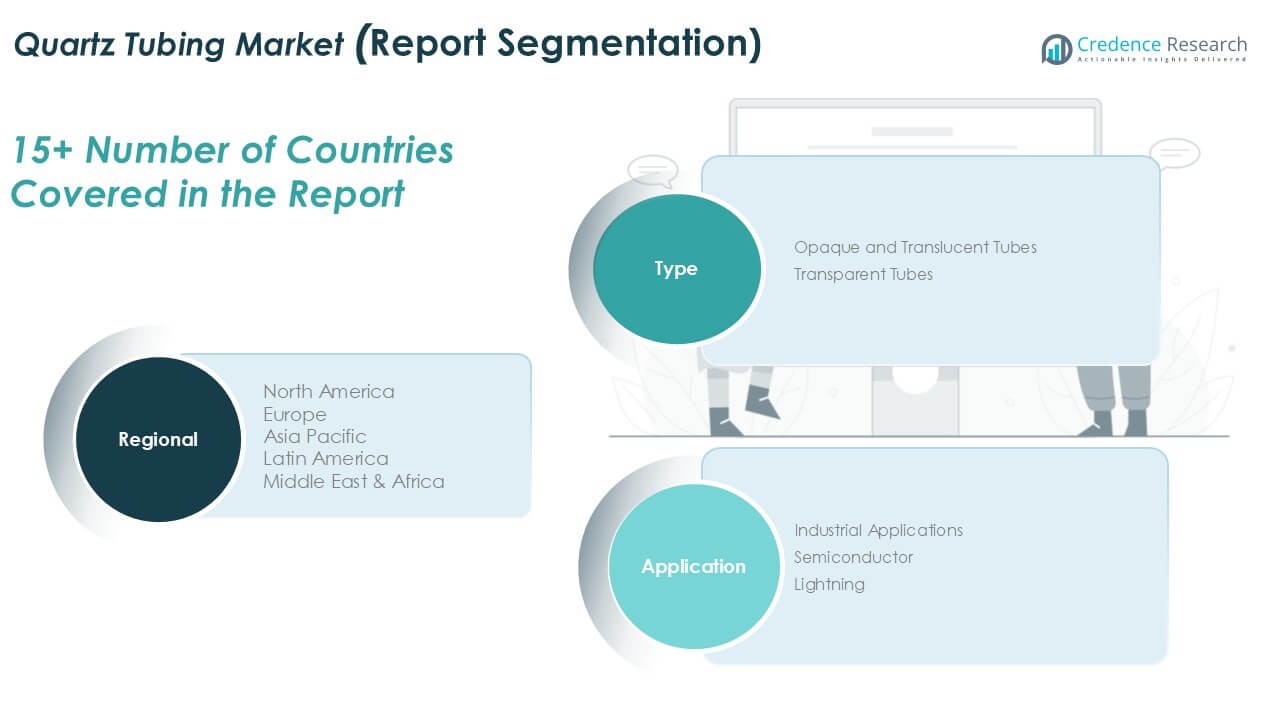
Análisis de Segmentación del Mercado:
Por Tipo
Los tubos opacos y translúcidos lideran el mercado global de tubos de cuarzo con una participación estimada de 58–60% debido al fuerte uso en hornos industriales de alta temperatura, sistemas UV y procesamiento químico. Estos formatos manejan el choque térmico y entornos agresivos, lo que impulsa una demanda constante en los sectores de manufactura y energía. Los tubos transparentes siguen con un crecimiento notable en el uso de semiconductores y fotónica porque ofrecen alta pureza y claridad óptica para el procesamiento de obleas e iluminación especializada. La creciente adopción de sistemas térmicos de precisión y estándares de contaminación más estrictos continúa fortaleciendo ambos subsegmentos en líneas de producción avanzadas.
- Por ejemplo, Heraeus fabrica tubos de cuarzo translúcidos y transparentes con un contenido de hidroxilo (OH) por debajo de 10 ppm y una expansión térmica cercana a 0.55×10⁻⁶/K, permitiendo su uso en diseños de hornos de alta temperatura y sistemas UV.
Por Aplicación
Las aplicaciones en semiconductores dominan el mercado con aproximadamente un 45-48% de participación, respaldadas por el uso intensivo de tubos de cuarzo transparentes en herramientas de difusión, oxidación y CVD. El subsegmento crece a medida que los nodos de chips se reducen y los estándares de pureza se endurecen en fábricas de obleas de 300 mm y avanzadas. Las aplicaciones industriales mantienen una demanda constante de procesamiento a alta temperatura, reactores químicos y sistemas de desinfección UV. Las aplicaciones de iluminación muestran un crecimiento moderado ya que los tubos de cuarzo siguen siendo esenciales para lámparas de alta intensidad y sistemas UV-C. La expansión de la capacidad de semiconductores y el aumento de las necesidades de procesamiento limpio actúan como los principales impulsores en todos los segmentos de aplicación.
- Por ejemplo, Momentive suministra tubos de cuarzo de grado semiconductor utilizados en herramientas de LPCVD y oxidación de 300 mm, con impurezas metálicas certificadas como Fe, Al y Ti mantenidas por debajo de 1 ppm para cumplir con estrictas normas de contaminación en fábricas.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Fabricación de Semiconductores
El creciente aumento en la producción de semiconductores impulsa fuertemente la demanda de tubos de cuarzo a medida que las fábricas expanden la capacidad de procesamiento de obleas. Los nodos avanzados requieren tubos de cuarzo transparentes de alta pureza para los pasos de difusión, oxidación y CVD que deben mantener una estricta estabilidad térmica y niveles de contaminación ultra bajos. A medida que los principales productores de chips aumentan las inversiones en tecnologías de obleas de 300 mm y las próximas de 450 mm, adoptan productos de cuarzo de mayor calidad para respaldar una tolerancia de proceso más estricta. El rápido crecimiento en líneas de semiconductores lógicos, de memoria y de potencia fortalece aún más la adopción en fundiciones globales. Los gobiernos en EE.UU., Europa, Corea del Sur y Japón también expanden los incentivos para la fabricación doméstica de semiconductores, lo que impulsa nuevas instalaciones de hornos y ciclos de reemplazo para equipos de cuarzo de precisión. El fuerte crecimiento en chips de IA, electrónica de potencia para vehículos eléctricos y procesadores de centros de datos sigue aumentando las necesidades de rendimiento, creando una demanda sostenida de tubos de cuarzo de alto rendimiento.
- Por ejemplo, QSIL suministra tubos de cuarzo de grado semiconductor con impurezas metálicas documentadas por debajo de 1 ppm y niveles de hidroxilo por debajo de 5 ppm, lo que respalda herramientas de oxidación y LPCVD que operan a temperaturas superiores a 1,050 °C en fábricas avanzadas de 300 mm.
Expansión del Procesamiento Industrial a Alta Temperatura
Los sectores de procesamiento industrial adoptan tubos de cuarzo porque estos tubos ofrecen una fuerte resistencia al choque térmico y estabilidad a temperaturas superiores a 1,000°C. Las industrias químicas, metalúrgicas y del vidrio utilizan tubos de cuarzo opacos y translúcidos en reactores, sistemas de inspección y componentes de hornos, apoyando el aumento de la fiabilidad operativa. El crecimiento en cerámicas avanzadas, metalurgia de polvos y materiales de alta pureza también aumenta su uso donde los componentes de acero o alúmina no pueden cumplir con los límites de contaminación. Muchas industrias actualizan equipos antiguos hacia sistemas de calefacción listos para automatización, que dependen de componentes de cuarzo dimensionalmente estables para ciclos térmicos repetibles. El cambio global hacia tecnología de tratamiento térmico eficiente en energía alienta a los proveedores a ofrecer opciones de cuarzo de mayor vida útil y pureza. La expansión de la producción de materiales especiales para baterías de vehículos eléctricos, LEDs, células solares y dispositivos ópticos fortalece esta demanda, haciendo de las aplicaciones industriales un impulsor clave.
- Por ejemplo, la sílice fundida de grado industrial de Heraeus soporta operaciones continuas hasta 1,200 °C y mantiene una expansión térmica cercana a 0.55×10⁻⁶/K, lo que permite un rendimiento estable del tubo en entornos de hornos y reactores de alta carga.
Aumento del Uso en Sistemas de Iluminación UV y Ambientales
La demanda aumenta en sistemas de purificación, desinfección y ambientales basados en UV, fortaleciendo el mercado de tubos de cuarzo con alta transmitancia UV. Las instalaciones de tratamiento de agua y reutilización de aguas residuales adoptan reactores UV-C, que requieren fundas de cuarzo de precisión para la protección de lámparas y un alto rendimiento de radiación. El crecimiento en la desinfección de HVAC, las mejoras en el agua municipal y los programas de higiene industrial expanden las instalaciones UV a gran escala. Los sectores de salud y procesamiento de alimentos también aumentan su adopción debido a requisitos más estrictos de control microbiano. Los tubos de cuarzo soportan una vida útil más larga de las lámparas y una transmisión estable en sistemas UV de alta intensidad, lo que los hace preferidos sobre el vidrio estándar. La creciente demanda de sistemas avanzados UV-LED también impulsa la necesidad de ópticas de cuarzo especializadas. La inversión global en infraestructura de salud pública y regulaciones de seguridad ambiental continúa impulsando esta tendencia hacia adelante.
Tendencias y Oportunidades Clave
Cambio Hacia Productos de Cuarzo de Alta Pureza y Bajo Defecto
Una tendencia importante se centra en el cambio hacia tubos de cuarzo de ultra alta pureza diseñados para uso en semiconductores y fotónica. Los fabricantes de chips requieren tubos con contenido de OH extremadamente bajo, tolerancia dimensional estricta y microdefectos mínimos para apoyar pasos térmicos y químicos precisos. Esta tendencia crea oportunidades para proveedores que invierten en tecnologías avanzadas de fusión, refinamiento e inspección que reducen el riesgo de contaminación. La automatización en el modelado de cuarzo, el mecanizado CNC y los sistemas de medición láser se vuelven más comunes a medida que los clientes demandan calidad consistente de lote a lote. El uso creciente de cuarzo transparente en ópticas de alta gama, carcasas UV-LED e investigación de energía limpia expande aún más el segmento de productos premium. Las empresas que suministran productos con trazabilidad obtienen una fuerte ventaja a medida que las fábricas endurecen los requisitos de control de calidad.
- Por ejemplo, Momentive produce tubos de cuarzo de grado semiconductor, como el Grado GE214, que presenta niveles de OH típicamente por debajo de 10 ppm, con algunos grados (como el Tipo 012 sintético) en menos de 5 ppm. El material está diseñado con tolerancias dimensionales estrictas que varían según el tamaño del producto y las especificaciones del cliente, lo que asegura la precisión necesaria para un uso sin defectos en procesos exigentes de alta temperatura como los sistemas de CVD y oxidación.
Aumento de la Adopción en Energías Renovables y Procesamiento de Materiales Avanzados
La demanda de materiales avanzados en celdas solares, baterías de vehículos eléctricos y cerámicas de alto rendimiento crea nuevas oportunidades para los proveedores de tubos de cuarzo. Los componentes de cuarzo soportan la sinterización a alta temperatura, el procesamiento térmico rápido y los pasos de atmósfera controlada utilizados en materiales de cátodo de iones de litio y producción de obleas de silicio. A medida que crecen las inversiones globales en energías renovables, las líneas de producción se expanden y requieren cuarzo duradero con una larga vida útil en ciclos de calentamiento. El auge de las tecnologías de hidrógeno, los sensores ópticos y los nanomateriales especializados también aumenta la necesidad de tubos de reactor limpios y térmicamente estables. Los proveedores que ofrecen geometrías de tubos personalizadas, mayor resistencia mecánica y sistemas de producción monitoreados en la nube obtienen acceso a bolsillos de crecimiento emergentes. Esta tendencia se alinea con políticas más amplias de descarbonización e inversiones en tecnología limpia en todo el mundo.
- Por ejemplo, Heraeus proporciona tubos de reactor de sílice fundida clasificados para uso continuo por encima de 1,200 °C con una expansión térmica cercana a 0.55×10⁻⁶/K, apoyando procesos térmicos rápidos en silicio de grado solar y refinación de materiales para baterías.
Desafíos Clave
Volatilidad en el Suministro de Materia Prima de Cuarzo de Alta Pureza
El mercado enfrenta restricciones de suministro porque la materia prima de cuarzo de alta pureza sigue concentrada entre unos pocos productores globales. Los sitios de minería limitados, los largos tiempos de extracción y los estrictos requisitos de pureza restringen la flexibilidad del suministro. Cualquier interrupción en estas fuentes impacta los precios y los ciclos de producción para los fabricantes de tubos de cuarzo. La expansión de las industrias de semiconductores y materiales avanzados intensifica la competencia por el cuarzo premium, creando un riesgo de escasez. Muchos proveedores buscan alternativas sintéticas, pero la producción sigue siendo costosa y técnicamente exigente. Este desafío presiona a los fabricantes a optimizar el rendimiento, reducir las tasas de desperdicio y asegurar contratos de suministro a largo plazo con socios ascendentes.
Altos Costos de Fabricación y Barreras Técnicas
La producción de tubos de cuarzo involucra procesos complejos de fusión a alta temperatura, conformado de precisión y control de defectos que requieren equipos especializados y mano de obra calificada. Estos requisitos aumentan los costos de capital y operativos, especialmente para tubos de gran diámetro o alta pureza. Cumplir con la tolerancia a nivel de semiconductores añade mayor complejidad, ya que incluso pequeñas desviaciones en el grosor de la pared o la pureza pueden llevar al rechazo del producto. Los fabricantes más pequeños luchan por competir con proveedores establecidos que operan sistemas automatizados y mantienen estrictos estándares de calidad. La carga de costos limita la entrada en aplicaciones avanzadas y obliga a las empresas a invertir fuertemente en I+D, mejoras en hornos y herramientas de inspección digital para seguir siendo competitivas.
Análisis Regional
América del Norte
América del Norte posee aproximadamente el 28% del mercado global de tubos de cuarzo, respaldado por una fuerte expansión de semiconductores y una demanda industrial constante. El mercado creció de USD 114.83 millones en 2018 a USD 187.57 millones en 2024, impulsado por las necesidades avanzadas de procesamiento de obleas y la adopción de sistemas UV. Las inversiones favorables en la fabricación de chips y tecnologías de procesamiento limpio sostienen el crecimiento. Para 2032, se proyecta que la región alcance los USD 332.38 millones, avanzando a un CAGR del 7.4%. La fuerte adopción de tubos transparentes de alta pureza en herramientas de oxidación y difusión continúa reforzando el liderazgo regional.
Europa
Europa representa aproximadamente el 24% del mercado global y se beneficia de sólidos ecosistemas de fabricación y la creciente adopción de tecnología ambiental. El tamaño del mercado aumentó de USD 97.23 millones en 2018 a USD 160.48 millones en 2024, impulsado por el crecimiento en calefacción industrial, desinfección UV y materiales especiales. Se prevé que la región alcance los USD 288.41 millones para 2032, expandiéndose a un CAGR del 7.6%. Las iniciativas de semiconductores en Alemania, Francia y el Reino Unido fortalecen la demanda de tubos de cuarzo de alta pureza en sistemas de hornos avanzados.
Asia Pacífico
Asia Pacífico sigue siendo la región dominante con aproximadamente el 37% de la cuota de mercado, respaldada por la base de fabricación de semiconductores y electrónica más grande del mundo. Los ingresos del mercado crecieron de USD 152.47 millones en 2018 a USD 259.87 millones en 2024, impulsados por la rápida expansión de fundiciones y el procesamiento industrial a alta temperatura. Se espera que la región alcance los USD 487.04 millones para 2032, registrando el crecimiento más rápido con un CAGR del 8.1%. La fuerte inversión en fábricas de 300 mm, producción solar y sistemas de desinfección UV continúa impulsando la demanda de tubos de cuarzo tanto transparentes como opacos.
América Latina
América Latina posee casi el 7% del mercado, respaldada por un crecimiento industrial moderado y la creciente adopción de tecnologías de purificación UV. El tamaño del mercado aumentó de USD 38.52 millones en 2018 a USD 61.93 millones en 2024 a medida que se expandieron los sistemas de manufactura y ambientales. Se proyecta que la región alcanzará los USD 107.26 millones para 2032, creciendo a una tasa compuesta anual del 7.1%. La demanda aumenta en metalurgia, procesamiento químico e instalaciones de tratamiento de agua, donde los tubos de cuarzo ofrecen un fuerte rendimiento térmico y UV.
Oriente Medio
Oriente Medio captura alrededor del 4% del mercado global, impulsado por el aumento de instalaciones de hornos industriales y el crecimiento de programas de tratamiento de agua basados en UV. Los ingresos regionales aumentaron de USD 21.02 millones en 2018 a USD 35.29 millones en 2024, respaldados por las necesidades de procesamiento del sector energético. Se prevé que el mercado alcanzará los USD 64.89 millones para 2032, avanzando a una tasa compuesta anual del 7.9%. Las inversiones en procesamiento de materiales de alta pureza e infraestructura municipal de agua aumentan aún más la demanda de tubos de cuarzo duraderos.
África
África posee cerca del 4% del mercado, con una demanda vinculada a sectores industriales en desarrollo y proyectos ampliados de tratamiento de agua. El mercado creció de USD 15.70 millones en 2018 a USD 25.36 millones en 2024, reflejando la creciente adopción de desinfección UV y equipos básicos de procesamiento térmico. Para 2032, se espera que África alcance los USD 44.23 millones, progresando a una tasa compuesta anual del 7.2%. El crecimiento se mantiene estable a medida que los países aumentan el gasto en salud pública, operaciones mineras y sistemas de manufactura a pequeña escala que requieren componentes de cuarzo resistentes al calor.
Segmentaciones del Mercado:
Por Tipo
- Tubos Opacos y Translúcidos
- Tubos Transparentes
Por Aplicación
- Aplicaciones Industriales
- Semiconductores
- Iluminación
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado global de tubos de cuarzo presenta una combinación de productores multinacionales y fabricantes regionales especializados que compiten en niveles de pureza, precisión dimensional y durabilidad en ciclos térmicos largos. Empresas líderes como Momentive, Heraeus, QSIL y TOSOH mantienen posiciones fuertes gracias a tecnologías avanzadas de fusión, sistemas automatizados de modelado y grandes redes de distribución globales. Estos actores suministran tubos transparentes de alta pureza utilizados en herramientas de oxidación y difusión de semiconductores, lo que fortalece su presencia en el mercado premium. Los fabricantes regionales, incluidos Fudong Lighting, Hongyang Quartz, Ruipu Quartz, Kear Scientific y Micro Scientific Glass Co., expanden su capacidad para atender aplicaciones de iluminación, procesamiento industrial y tratamiento UV. Muchos competidores invierten en sistemas de inspección de precisión, grados de cuarzo con pocos defectos y tubos personalizados de gran diámetro para satisfacer la creciente demanda de fabricación de chips, producción solar y procesamiento de materiales avanzados. Las expansiones estratégicas, innovaciones en materiales y acuerdos de suministro a largo plazo siguen siendo diferenciadores clave en este mercado.
Análisis de Actores Clave
- Momentive
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Ohara
- Hongyang Quartz
- Ruipu Quartz
- Kear Scientific
- Micro Scientific Glass Co.
Desarrollos Recientes
- En enero de 2025, Heraeus combinó unidades de materiales de alto rendimiento en Heraeus Covantics para expandir su liderazgo tecnológico en productos de cuarzo de alta pureza y sílice fundida.
- En noviembre de 2024, Momentive Technologies promovió a dos ejecutivos de larga trayectoria a roles de liderazgo global en cuarzo y cerámica, fortaleciendo su enfoque en el negocio del cuarzo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que las fábricas de semiconductores expandan la producción de nodos avanzados y requieran cuarzo de mayor pureza.
- La adopción de tubos transparentes de gran diámetro crecerá para apoyar los diseños de hornos de próxima generación.
- Los sistemas de desinfección UV-C impulsarán la demanda de cuarzo en proyectos de tratamiento de agua, aire y superficies.
- Los productores invertirán en la formación automatizada y la inspección basada en láser para mejorar la consistencia del producto.
- El procesamiento industrial a alta temperatura continuará impulsando la necesidad constante de tubos opacos y translúcidos.
- El crecimiento de la fabricación solar fortalecerá la demanda de componentes de cuarzo utilizados en la producción de obleas y celdas.
- Las cadenas de suministro se desplazarán hacia contratos a largo plazo para asegurar materia prima de cuarzo de alta pureza.
- Los actores regionales ampliarán la capacidad para satisfacer la creciente demanda local de aplicaciones de iluminación e industriales.
- La innovación se centrará en reducir la densidad de defectos y mejorar la precisión dimensional para el uso en semiconductores.
- Los objetivos de sostenibilidad alentarán a los fabricantes a mejorar la eficiencia de los hornos y extender el rendimiento del ciclo de vida del cuarzo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de tubos de cuarzo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de tubos de cuarzo entre 2024 y 2032?
¿Qué segmento del mercado de tubos de cuarzo global tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de tubos de cuarzo?
¿Quiénes son las empresas líderes en el mercado global de tubos de cuarzo?
¿Qué región tuvo la mayor participación en el mercado global de tubos de cuarzo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Cuarzo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Cuarzo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 730.5 million → 2032: USD 1,324.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Cuarzo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Cuarzo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Cuarzo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Cuarzo Market Drivers
- 3.3 Mercado de Tubos de Cuarzo Market Restraints & Challenges
- 3.4 Mercado de Tubos de Cuarzo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Cuarzo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Cuarzo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Cuarzo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Cuarzo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Cuarzo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Cuarzo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Cuarzo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Cuarzo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Cuarzo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Cuarzo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Cuarzo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Cuarzo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Cuarzo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Cuarzo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Cuarzo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Cuarzo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Cuarzo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Cuarzo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Cuarzo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
