
Visión General del Mercado
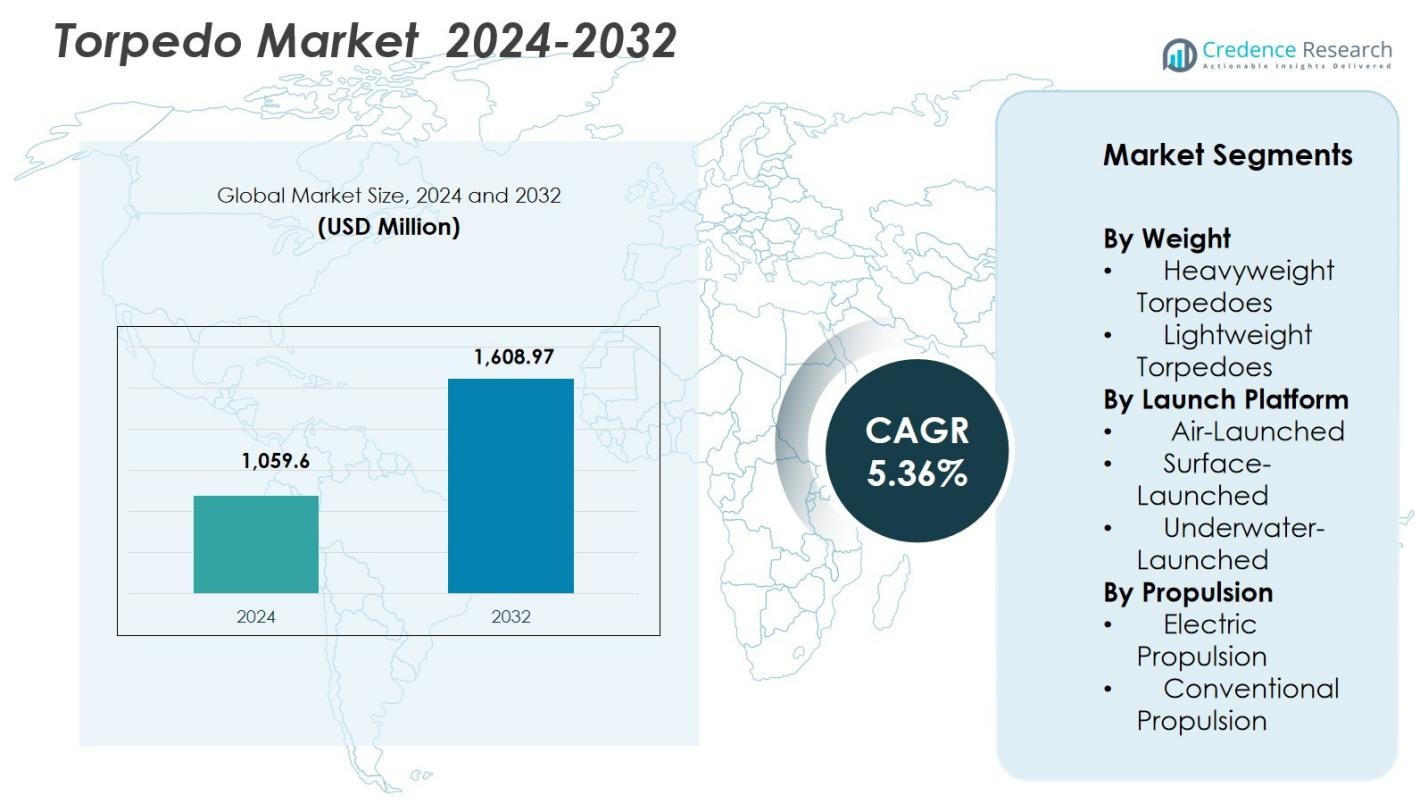
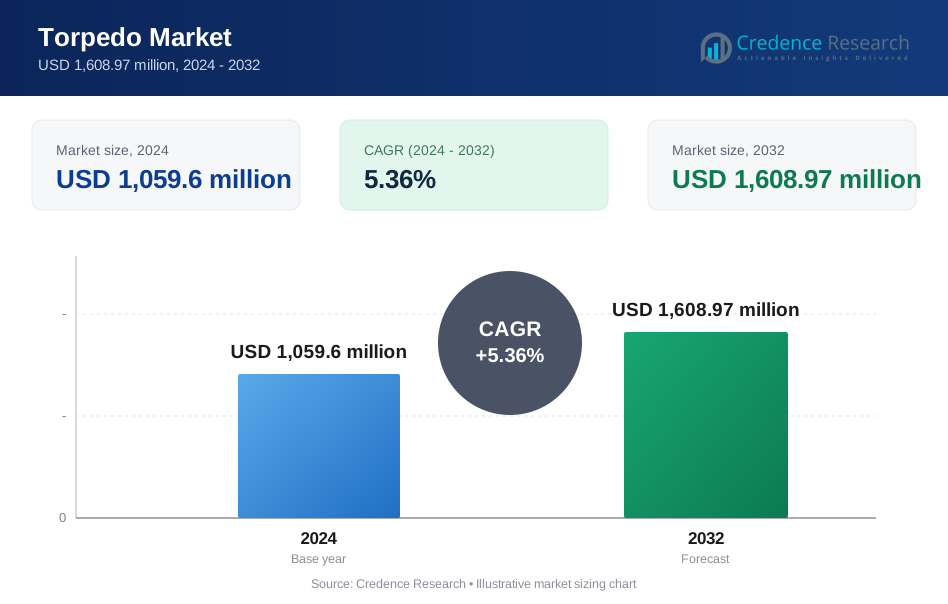
El tamaño del mercado de torpedos fue valorado en USD 1,059.6 millones en 2024 y se anticipa que alcance USD 1,608.97 millones para 2032, creciendo a una CAGR del 5.36% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Torpedos 2024 | USD 1,059.6 Millones |
| Mercado de Torpedos, CAGR | 5.36% |
| Tamaño del Mercado de Torpedos 2032 | USD 1,608.97 Millones |
El mercado de torpedos está conformado por la presencia de fabricantes de defensa establecidos, incluidos BAE Systems PLC, Lockheed Martin Corporation, Raytheon Technologies Corporation, Leonardo S.p.A., Naval Group, Northrop Grumman Corporation, Atlas Elektronik GmbH, ASELSAN A.Ş., Bharat Dynamics Limited y Honeywell International Inc. Estas empresas se centran en sistemas de guía avanzados, propulsión eléctrica, sigilo acústico e integración con plataformas navales modernas para apoyar los requisitos evolutivos de la guerra submarina. América del Norte lidera el mercado de torpedos con una cuota de mercado del 34.6%, impulsada por programas sostenidos de modernización naval, fuertes flotas de submarinos e inversión continua en capacidades de guerra antisubmarina. Europa y Asia Pacífico siguen, apoyadas por la expansión de flotas, prioridades de seguridad regional y programas de adquisición de defensa a largo plazo.
Perspectivas del Mercado
- El mercado de torpedos fue valorado en USD 1,059.6 millones en 2024 y se espera que crezca a una CAGR del 5.36% hasta 2032, respaldado por un gasto de defensa constante y programas de adquisición naval a largo plazo.
- El crecimiento del mercado está impulsado por la modernización naval, la expansión de la flota de submarinos y el creciente énfasis en la guerra antisubmarina, con torpedos pesados manteniendo una participación del 63.4% del segmento debido a su alcance extendido y mayor letalidad.
- Las principales tendencias del mercado incluyen la creciente adopción de propulsión eléctrica, que representa un 58.9% de participación, y una mayor integración de tecnologías avanzadas de guía, sigilo y autónomas para mejorar la efectividad del combate submarino.
- Las empresas líderes se centran en actualizaciones tecnológicas, contratos de defensa a largo plazo e integración de plataformas para fortalecer su posición en el mercado en medio de altas barreras de entrada y requisitos de desarrollo complejos.
- Regionalmente, América del Norte lidera con un 34.6% de participación, seguida por Europa con un 28.3% y Asia Pacífico con un 26.1%, impulsadas por la modernización de submarinos, prioridades de seguridad marítima y capacidades navales en expansión.
Análisis de Segmentación del Mercado:
Por Peso:
Por peso, el mercado de torpedos está liderado por torpedos de gran calibre, que representaron un 63.4% de la cuota de mercado en 2024. Los torpedos de gran calibre dominan debido a su mayor alcance, mayor capacidad de carga útil y superior letalidad, lo que los convierte en la opción preferida para misiones de submarinos lanzados contra barcos y submarinos. Las armadas priorizan estos sistemas para operaciones en aguas profundas y roles de disuasión estratégica. Los programas de modernización de flotas de submarinos en aumento, el incremento en la adquisición de submarinos de ataque avanzados y la necesidad de capacidades de ataque submarino de largo alcance continúan impulsando el dominio de los torpedos de gran calibre en el mercado de torpedos.
- Por ejemplo, el torpedo de gran calibre Spearfish de BAE Systems desplegado por la Royal Navy pesa aproximadamente 1,850 kg, puede superar los 80 nudos y más de 30 millas náuticas de alcance, y lleva una ojiva de munición insensible de unos 300 kg optimizada para detonación bajo la quilla contra grandes buques de guerra y submarinos.
Por plataforma de lanzamiento:
Por plataforma de lanzamiento, los torpedos lanzados desde el agua tuvieron la mayor participación del mercado de torpedos con un 54.8% en 2024. Este dominio se debe a la creciente importancia de los submarinos en la guerra naval, donde el sigilo, la supervivencia y la capacidad de ataque inicial son críticos. Los sistemas lanzados desde el agua ofrecen un mejor ocultamiento y flexibilidad operativa en comparación con las alternativas lanzadas desde la superficie o el aire. La expansión de las flotas de submarinos, el aumento de las inversiones en capacidades de guerra submarina y el incremento en el despliegue de sistemas avanzados de sonar y gestión de combate están reforzando la demanda de torpedos lanzados desde el agua en las principales fuerzas navales.
- Por ejemplo, el torpedo Mk 48 de la Marina de los EE. UU. se lanza desde todas las clases de submarinos, incluidos los submarinos de ataque clase Virginia, utilizando guía por cable y localización activa/pasiva para roles antisubmarinos y antisuperficie.
Por propulsión:
Por tipo de propulsión, los torpedos de propulsión eléctrica capturaron un 58.9% de la cuota de mercado en 2024, convirtiéndose en el subsegmento dominante en el mercado de torpedos. Los sistemas de propulsión eléctrica ofrecen firmas acústicas más bajas, mayor sigilo y mejor eficiencia operativa en comparación con la propulsión convencional. Las armadas favorecen cada vez más los torpedos eléctricos para contrarrestar los sistemas avanzados de guerra antisubmarina y reducir la detectabilidad durante las misiones. Los avances tecnológicos en la densidad de energía de las baterías, la gestión térmica y la eficiencia de la propulsión, combinados con requisitos más estrictos de reducción de ruido, continúan impulsando la adopción de torpedos de propulsión eléctrica a nivel mundial.
Principales impulsores del crecimiento
Modernización naval y expansión de la flota de submarinos
Los programas de modernización naval impulsan fuertemente el mercado de torpedos a medida que los países actualizan submarinos y buques de combate de superficie para mejorar las capacidades de guerra submarina. Las crecientes tensiones geopolíticas y las disputas de límites marítimos están llevando a los gobiernos a invertir en sistemas de armas navales avanzados. Los submarinos modernos requieren torpedos de próxima generación con mejor alcance, precisión y supervivencia. La sustitución de inventarios de torpedos obsoletos, la incorporación de nuevos submarinos de ataque y la integración con sistemas avanzados de gestión de combate continúan generando una demanda sostenida de adquisiciones en fuerzas navales desarrolladas y emergentes.
- Por ejemplo, la Oficina de Investigación Naval de la Marina de los EE. UU. está avanzando en el programa Revolver Multi-Payload para submarinos de la clase Virginia, permitiendo lanzamientos múltiples de torpedos Mark 58 Compact Rapid Attack Weapon de 6.75 pulgadas desde un solo tubo de 21 pulgadas para aumentar la profundidad del cargador.
Énfasis Creciente en la Guerra Antisubmarina (ASW)
El creciente enfoque en la guerra antisubmarina es un impulsor principal para el mercado de torpedos a medida que submarinos más sigilosos y capaces ingresan a las flotas globales. Las armadas priorizan los torpedos como un arma central de ASW debido a su efectividad en detectar, rastrear y neutralizar amenazas submarinas. El creciente despliegue de redes de sonar y sistemas de vigilancia submarina apoya aún más la adopción de torpedos. Las mejoras continuas en sistemas de guía, buscadores y tecnologías de propulsión están reforzando la demanda de torpedos avanzados adaptados a operaciones complejas de ASW.
- Por ejemplo, Lockheed Martin mejoró el torpedo MK 48 Mod 7 de la Marina de los EE. UU. con el Sistema Avanzado de Sonar de Banda Ancha Común (CBASS), ampliando el ancho de banda del sonar para un mejor procesamiento de señales en entornos acústicos desafiantes.
Expansión de los Presupuestos de Defensa y Prioridades de Seguridad Marítima
El aumento de los presupuestos de defensa y el renovado énfasis en la seguridad marítima apoyan significativamente el crecimiento en el mercado de torpedos. Los gobiernos están priorizando la fuerza naval para salvaguardar las rutas marítimas, proteger activos en alta mar y disuadir actividades hostiles. El aumento de fondos permite la adquisición de sistemas de torpedos avanzados y la modernización de arsenales existentes. Los programas de defensa naval a largo plazo proporcionan estabilidad para los fabricantes y fomentan la innovación. A medida que el dominio marítimo se convierte en central en las estrategias de defensa nacional, los torpedos siguen siendo un área de inversión crítica.
Tendencias y Oportunidades Clave
Avances en Tecnologías de Torpedos Inteligentes y Sigilosos
Una tendencia prominente en el mercado de torpedos es el rápido avance de las tecnologías de torpedos inteligentes y habilitados para el sigilo. Los fabricantes están incorporando algoritmos avanzados de guía, reconocimiento autónomo de objetivos y sistemas de propulsión de baja acústica para mejorar el éxito de las misiones. Estas capacidades mejoran la supervivencia en entornos submarinos disputados y reducen los riesgos de detección. La transición hacia torpedos inteligentes crea oportunidades para que los proveedores ofrezcan soluciones de alto valor alineadas con las doctrinas navales modernas y los requisitos de guerra submarina de próxima generación.
- Por ejemplo, el Supersonic Missile-Assisted Release of Torpedo (SMART) del DRDO, probado en vuelo el 1 de mayo de 2024 desde la isla Dr. APJ Abdul Kalam, integra un sistema de propulsión sólida de dos etapas con navegación inercial de precisión para entregar torpedos ligeros mediante liberación en paracaídas.
Creciente Adopción de Sistemas de Propulsión Eléctrica
La creciente preferencia por la propulsión eléctrica presenta una fuerte oportunidad dentro del mercado de torpedos. La propulsión eléctrica ofrece firmas acústicas reducidas, mayor eficiencia y mejor sigilo en comparación con los sistemas de propulsión convencionales. Las armadas favorecen cada vez más estos sistemas para contrarrestar tecnologías avanzadas de sonar y detección. Las mejoras continuas en la densidad de energía de las baterías, la gestión térmica y la resistencia mejoran aún más el rendimiento operativo. Esta tendencia apoya el desarrollo de torpedos más silenciosos y de mayor alcance adecuados para la guerra submarina moderna.
- Por ejemplo, el torpedo pesado SeaHake mod4 de Atlas Elektronik emplea un sistema de batería modular de plata-zinc o de ion-litio con un motor de imán permanente de alta frecuencia. Esta configuración ofrece un alcance de más de 50 km a velocidades superiores a 50 nudos, con refrigeración de circuito cerrado para un bajo nivel de ruido propio.
Desafíos Clave
Altos Costos de Desarrollo y Complejidad de Integración
Los altos costos de investigación y desarrollo representan un desafío significativo en el mercado de torpedos. Los sistemas de torpedos avanzados requieren tecnologías sofisticadas de propulsión, guía y sensores, lo que aumenta los gastos generales del programa. La integración con plataformas submarinas, mecanismos de lanzamiento y sistemas de gestión de combate añade una mayor complejidad técnica. Las limitaciones presupuestarias en ciertas regiones pueden ralentizar la adquisición o restringir las actualizaciones a nivel de flota. Los fabricantes enfrentan la presión de equilibrar el avance tecnológico con la eficiencia de costos para seguir siendo competitivos.
Regulaciones Estrictas y Ciclos de Adquisición Prolongados
Las estrictas regulaciones de defensa y los prolongados ciclos de adquisición desafían el crecimiento en el mercado de torpedos. Las adquisiciones de defensa implican pruebas extensivas, certificación y cumplimiento con los estándares de seguridad nacional, lo que a menudo extiende los plazos. Los largos procesos de aprobación pueden retrasar la ejecución de contratos y la realización de ingresos. Las restricciones de exportación y las sensibilidades geopolíticas pueden limitar aún más el acceso al mercado. Estos factores requieren que las empresas adopten estrategias de planificación a largo plazo y mantengan la resiliencia operativa dentro de entornos regulatorios complejos.
Análisis Regional
América del Norte
América del Norte representó el 34.6% de la cuota de mercado en 2024, liderando el mercado de torpedos debido a sus fuertes capacidades navales y sostenido gasto en defensa. Estados Unidos impulsa la demanda regional a través de la modernización continua de las flotas de submarinos y buques de combate de superficie. El énfasis en el dominio submarino, la preparación para la guerra antisubmarina y la integración de tecnologías avanzadas de guía y propulsión de torpedos apoyan la actividad de adquisición. Los programas de defensa a largo plazo, las actualizaciones regulares de flota y las inversiones en armas navales de próxima generación refuerzan la estabilidad del mercado. La fuerte presencia de importantes contratistas de defensa y la infraestructura avanzada de investigación posicionan aún más a América del Norte como un contribuyente clave al desarrollo y despliegue global de torpedos.
Europa
Europa mantuvo el 28.3% de la cuota de mercado en 2024, respaldada por la modernización naval activa en los estados miembros de la OTAN. Países como el Reino Unido, Francia, Italia y Alemania continúan invirtiendo en mejoras de flotas submarinas y de superficie para fortalecer la seguridad marítima. La demanda regional se beneficia de programas de defensa colaborativos, iniciativas conjuntas de adquisición y énfasis en la interoperabilidad en la guerra submarina. Las armadas europeas priorizan torpedos avanzados con mejor sigilo, precisión y resistencia. Las tensiones geopolíticas en curso y el enfoque en proteger las fronteras marítimas y las rutas marítimas continúan impulsando una demanda constante de sistemas de torpedos en toda la región.
Asia Pacífico
Asia Pacífico capturó 26.1% de la cuota de mercado en 2024, reflejando una rápida expansión naval y presupuestos de defensa crecientes entre las potencias regionales. Países como China, India, Japón y Corea del Sur están fortaleciendo sus flotas de submarinos para enfrentar desafíos de seguridad regional. Las crecientes disputas marítimas y el enfoque en capacidades navales de aguas profundas apoyan una fuerte adquisición de torpedos. Las inversiones en fabricación de defensa autóctona y programas de transferencia de tecnología aceleran aún más el crecimiento del mercado. La región enfatiza tanto torpedos pesados como ligeros para diversas necesidades operativas, posicionando a Asia Pacífico como un segmento de mercado de rápido crecimiento y estratégicamente importante.
Medio Oriente y África
La región de Medio Oriente y África representó 6.5% de la cuota de mercado en 2024, impulsada por un creciente enfoque en la seguridad marítima y la modernización de las fuerzas navales. Los países del Golfo están invirtiendo en submarinos y plataformas navales avanzadas para proteger rutas de navegación críticas y activos en alta mar. La demanda de torpedos está respaldada por presupuestos de defensa en aumento y la adquisición de sistemas avanzados de guerra submarina. Las inversiones navales africanas siguen siendo selectivas pero están aumentando gradualmente para mejorar las capacidades de defensa costera. Las asociaciones estratégicas con proveedores de defensa globales juegan un papel clave en apoyar la adquisición de torpedos y el desarrollo de capacidades en toda la región.
América Latina
América Latina representó 4.5% de la cuota de mercado en 2024, apoyada por la gradual modernización de las fuerzas navales en países como Brasil y Chile. La demanda regional se centra en mantener capacidades de defensa submarina y actualizar flotas de submarinos envejecidas. Las estrategias de adquisición conscientes del presupuesto enfatizan sistemas de torpedos rentables con fiabilidad comprobada. Aunque el gasto general sigue siendo moderado, los programas navales a largo plazo y la creciente conciencia sobre la seguridad marítima contribuyen a una presencia constante en el mercado. Las asociaciones con fabricantes de defensa internacionales apoyan el acceso a la tecnología y la mejora de capacidades, manteniendo la demanda de torpedos en fuerzas navales selectas de América Latina.
Segmentaciones del Mercado:
Por Peso
- Torpedos Pesados
- Torpedos Ligeros
Por Plataforma de Lanzamiento
- Lanzados desde el Aire
- Lanzados desde Superficie
- Lanzados desde el Agua
Por Propulsión
- Propulsión Eléctrica
- Propulsión Convencional
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de torpedos incluye actores clave como BAE Systems PLC, Lockheed Martin Corporation, Raytheon Technologies Corporation, Leonardo S.p.A., Naval Group, Northrop Grumman Corporation, Atlas Elektronik GmbH, ASELSAN A.Ş., Bharat Dynamics Limited y Honeywell International Inc. El mercado se caracteriza por altas barreras de entrada debido a los complejos requisitos tecnológicos, estrictas regulaciones de defensa y largos ciclos de desarrollo. Las empresas líderes se centran en la innovación continua en sistemas de guía, eficiencia de propulsión y sigilo acústico para mantener la ventaja competitiva. Los contratos estratégicos con agencias de defensa nacionales, acuerdos de suministro a largo plazo y la participación en programas de modernización de submarinos son centrales para el posicionamiento competitivo. Los actores también buscan colaboraciones, empresas conjuntas y transferencias de tecnología para fortalecer la presencia regional y cumplir con las políticas de localización. La inversión en propulsión eléctrica, sensores avanzados y capacidades autónomas intensifica aún más la competencia, mientras que el sólido soporte postventa y los servicios de gestión del ciclo de vida juegan un papel crítico en asegurar contratos de defensa repetidos.
Análisis de Jugadores Clave
- Honeywell International Inc.
- Naval Group
- Lockheed Martin Corporation
- ASELSAN A.Ş.
- Raytheon Technologies Corporation
- Bharat Dynamics Limited
- Leonardo S.p.A.
- Atlas Elektronik GmbH
- Northrop Grumman Corporation
- BAE Systems PLC
Desarrollos Recientes
- En mayo de 2025, Saab recibió un pedido de la Administración de Material de Defensa de Suecia (FMV) para torpedos ligeros Saab (SLWT) y tubos de torpedo, valorado en aproximadamente 1.3 mil millones de SEK, con entregas a partir de 2026.
- En enero de 2025, Fincantieri completó la adquisición de WASS Submarine Systems de Leonardo, trayendo al especialista histórico en torpedos y sistemas submarinos bajo su control para fortalecer su cartera de armas submarinas.
- En septiembre de 2025, Gabler introdujo conceptos para vehículos de superficie no tripulados (USVs) lanzados desde tubos de torpedo diseñados para expandir las opciones de despliegue de torpedos.
- En noviembre de 2025, Ultra Maritime anunció su selección para proporcionar capacidades de defensa contra torpedos de próxima generación para el programa de fragatas clase Hunter de la Marina Real Australiana, expandiendo sus soluciones de guerra antisubmarina en embarcaciones tripuladas y no tripuladas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Peso, Plataforma de Lanzamiento, Propulsión y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las fuerzas navales seguirán priorizando las capacidades de guerra submarina, manteniendo la demanda a largo plazo de sistemas de torpedos avanzados.
- Los programas de expansión de flotas de submarinos impulsarán la adquisición constante de torpedos tanto pesados como ligeros.
- La adopción de propulsión eléctrica aumentará a medida que las marinas busquen diseños de torpedos más silenciosos y eficientes en energía.
- Los avances en guía, detección y toma de decisiones autónoma mejorarán la precisión y efectividad de las misiones de los torpedos.
- La integración con sistemas de gestión de combate y sonar de próxima generación se convertirá en un requisito estándar.
- La demanda de torpedos multirol capaces de misiones anti-buque y anti-submarino se fortalecerá.
- Las iniciativas de fabricación autóctona y transferencia de tecnología ganarán importancia en los mercados de defensa emergentes.
- La modernización de arsenales navales envejecidos apoyará la demanda de reemplazo en múltiples regiones.
- El soporte del ciclo de vida, las actualizaciones y los servicios de mantenimiento contribuirán de manera más significativa a la actividad general del mercado.
- Las tensiones geopolíticas y las preocupaciones de seguridad marítima seguirán reforzando las inversiones en capacidades de torpedos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de torpedos y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de torpedos entre 2024 y 2032?
¿Qué segmento del mercado de torpedos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de torpedos?
¿Quiénes son las empresas líderes en el mercado de torpedos?
¿Qué región comandó la mayor parte del mercado de torpedos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Torpedo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Torpedo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,059.6 million → 2032: USD 1,608.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Torpedo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Torpedo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Torpedo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Torpedo Market Drivers
- 3.3 Mercado Torpedo Market Restraints & Challenges
- 3.4 Mercado Torpedo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Torpedo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Torpedo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Torpedo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Torpedo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Torpedo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Torpedo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Torpedo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Torpedo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Torpedo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Torpedo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Torpedo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Torpedo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Torpedo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Torpedo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Torpedo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Torpedo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Torpedo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Torpedo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Torpedo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
