
Visión General del Mercado
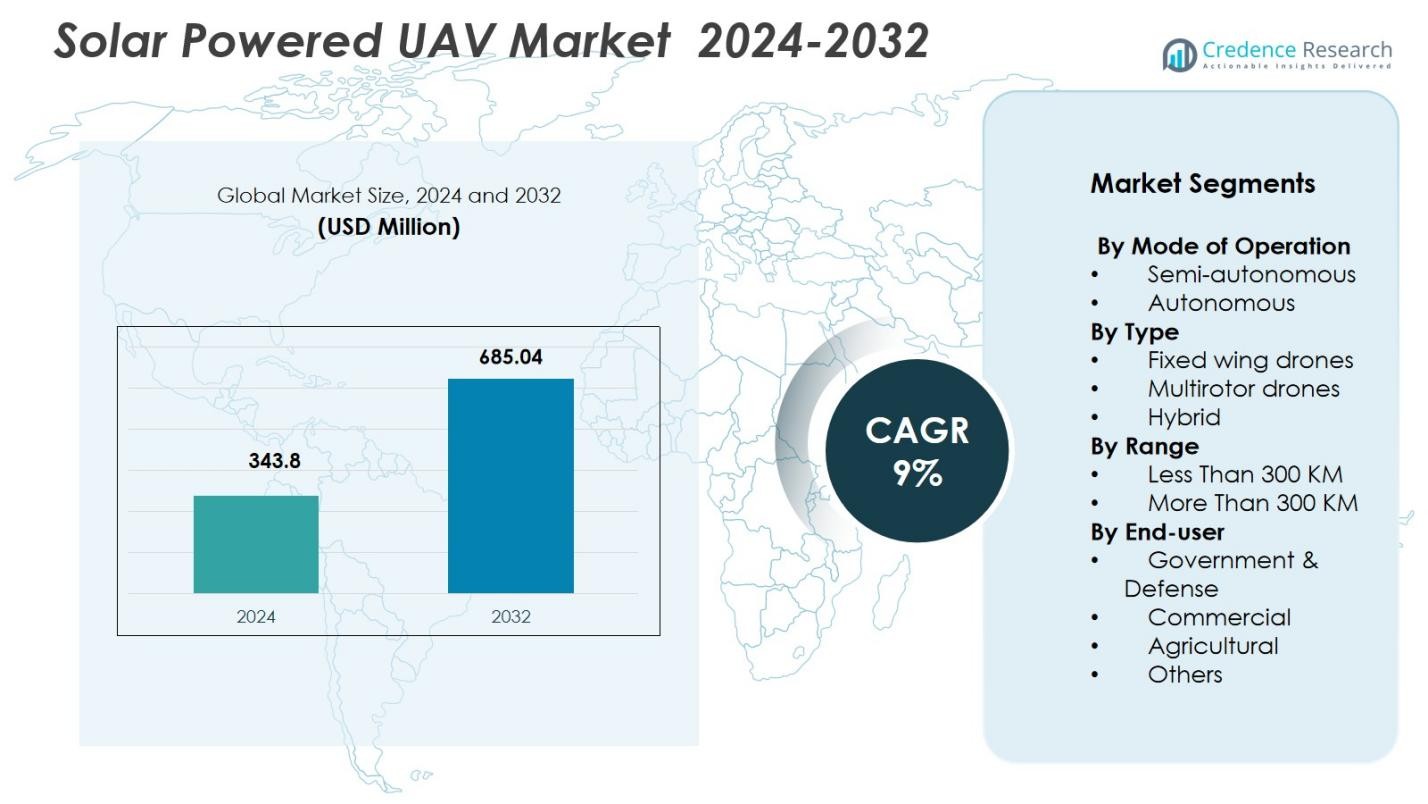
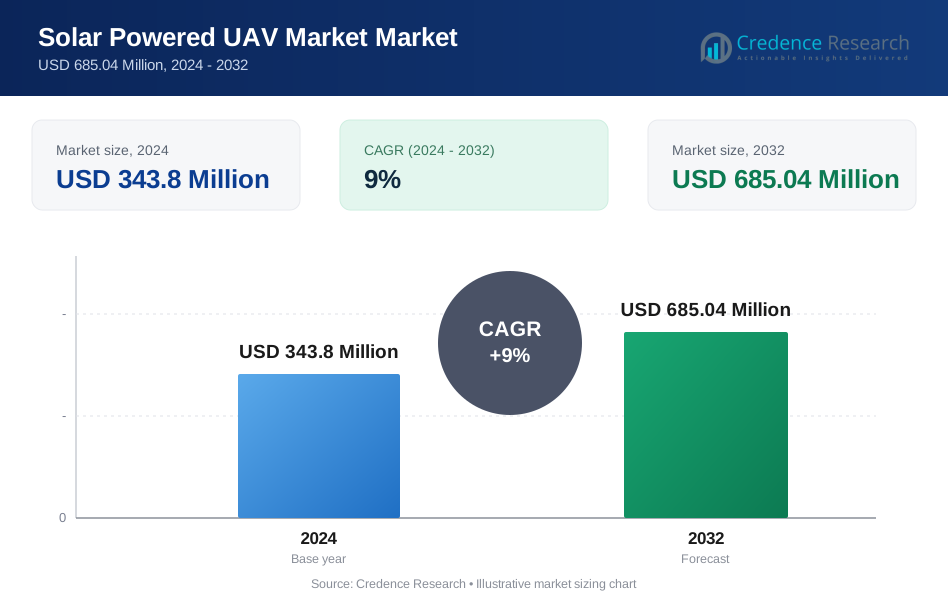
El tamaño del mercado de UAVs solares se valoró en 343.8 millones de USD en 2024 y se anticipa que alcanzará los 685.04 millones de USD para 2032, con un CAGR del 9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de UAVs Solares 2024 | 343.8 millones de USD |
| Mercado de UAVs Solares, CAGR | 9% |
| Tamaño del Mercado de UAVs Solares 2032 | 685.04 millones de USD |
El mercado de UAVs solares cuenta con una fuerte participación de líderes como AeroVironment Inc., Airbus SE, Aurora Flight Sciences, Atlantik Solar, Avy, BAE Systems, DJI, Elektra, Eos Technologie y la Academia China de Aerodinámica Aeroespacial, todos los cuales invierten activamente en plataformas de larga duración, integración solar avanzada y capacidades autónomas. Estas empresas expanden sus carteras a través de innovaciones en materiales ligeros, sistemas fotovoltaicos de alta eficiencia y tecnologías de vuelo estratosférico. Regionalmente, América del Norte lidera el mercado con una participación del 34.6% en 2024, respaldada por un fuerte gasto en defensa, extensas actividades de I+D y una fuerte adopción de UAVs solares de gran altitud para aplicaciones de vigilancia, comunicación y monitoreo ambiental.
Perspectivas del Mercado
- El mercado de UAVs solares se valoró en 343.8 millones de USD en 2024 y se proyecta que alcanzará los 685.04 millones de USD para 2032, creciendo a un CAGR del 9%.
- El crecimiento del mercado está impulsado por la creciente demanda de vigilancia de larga duración, el aumento de la adopción en el monitoreo ambiental y el uso expandido en sectores comerciales como la agricultura, la inspección de infraestructuras y las telecomunicaciones.
- Las principales tendencias incluyen avances en células solares de alta eficiencia, materiales compuestos ligeros y navegación autónoma habilitada por IA, permitiendo capacidad de vuelo de varios días y mejorando la versatilidad de las misiones a través de industrias.
- Jugadores importantes como AeroVironment Inc., Airbus SE, Aurora Flight Sciences y BAE Systems fortalecen el mercado a través de inversiones en I+D, desarrollo de UAVs de gran altitud y colaboraciones estratégicas con instituciones de defensa e investigación.
- América del Norte lidera con una participación del 34.6%, seguida por Europa con el 28.3% y Asia-Pacífico con el 24.7%, mientras que los UAVs de ala fija dominan con una participación del 58.7% debido a su superior resistencia y eficiencia en la recolección de energía.
 Análisis de Segmentación del Mercado
Por Modo de Operación
El mercado de UAVs solares por modo de operación está liderado por sistemas autónomos, capturando un 62.4% de la cuota de mercado en 2024. Su dominio se debe a la creciente demanda de misiones de larga duración, capacidades de toma de decisiones en tiempo real y reducción de la intervención humana en operaciones de defensa, monitoreo ambiental y vigilancia. Los UAVs autónomos integran sensores avanzados, navegación basada en IA y sistemas de control de vuelo automatizados que mejoran la eficiencia de la misión y la seguridad operativa. Los UAVs semiautónomos continúan creciendo de manera constante a medida que las industrias adoptan el control híbrido humano-máquina para aplicaciones de precisión, aunque la autonomía total sigue siendo la opción preferida debido a su superior fiabilidad y capacidad operativa extendida.
- Por ejemplo, el Airbus Zephyr S, un pseudo-satélite de gran altitud impulsado por energía solar (HAPS), completó un vuelo autónomo inaugural de más de 25 días en Arizona, EE. UU., en 2018, operando a 21 km de altitud por encima de las perturbaciones climáticas.
Por Tipo
Los drones de ala fija dominan el mercado de UAVs solares, representando un 58.7% de la cuota de mercado en 2024, impulsados por su excepcional resistencia, eficiencia aerodinámica y adecuación para misiones de gran altitud y larga distancia. Estos drones son ampliamente adoptados para la vigilancia fronteriza, investigación atmosférica y mapeo de grandes áreas. Los drones multirrotor están ganando terreno para aplicaciones comerciales de corto alcance que requieren alta maniobrabilidad, mientras que los UAVs híbridos, que combinan capacidades VTOL con resistencia de ala fija, muestran una creciente adopción entre operadores de respuesta a emergencias y logística. Sin embargo, las plataformas de ala fija mantienen el liderazgo debido a su superior eficiencia de vuelo y capacidad para maximizar la recolección de energía solar.
- Por ejemplo, el UAV de ala fija AtlantikSolar de ETH Zurich logró un vuelo continuo impulsado por energía solar de 81.5 horas sobre 2,338 km, validando la resistencia de varios días para aplicaciones de mapeo de baja altitud y medición atmosférica.
Por Alcance
Los UAVs solares con un alcance de más de 300 km ocupan la posición dominante, asegurando un 64.1% de la cuota de mercado en 2024, principalmente debido a su uso extensivo en misiones estratégicas de defensa, vigilancia de larga duración, evaluación de desastres y recolección de datos científicos. Su mayor envergadura permite una mejor integración de paneles solares, permitiendo una resistencia de varios días sin reabastecimiento. Los UAVs con un alcance de menos de 300 km sirven a sectores como la agricultura, inspección de infraestructuras y monitoreo comercial donde las misiones más cortas son suficientes, aunque las plataformas de largo alcance siguen siendo preferidas para operaciones críticas que demandan vuelos ininterrumpidos y cobertura de áreas amplias.
Impulsores Clave del Crecimiento
Incremento en la Demanda de Vigilancia y Monitoreo de Larga Duración
El mercado de UAVs impulsados por energía solar está significativamente impulsado por la creciente necesidad de vigilancia de larga duración en los sectores de defensa, monitoreo ambiental y gestión de desastres. Los gobiernos y las agencias de seguridad despliegan cada vez más UAVs solares para patrullaje fronterizo, vigilancia marítima y recolección de inteligencia persistente debido a su capacidad para permanecer en el aire durante días sin repostar. Su capacidad operativa extendida respalda la adquisición de datos en tiempo real sobre áreas vastas, haciéndolos altamente eficientes para la investigación climática, el seguimiento de la vida silvestre y la detección de incendios forestales. A medida que la sostenibilidad se convierte en una prioridad estratégica, los UAVs solares ofrecen una alternativa rentable y eficiente en energía a los UAVs basados en combustible, reduciendo los gastos operativos y minimizando las emisiones de carbono. El aumento continuo de las tensiones geopolíticas y los mandatos de monitoreo ambiental amplifican aún más la adopción, consolidando la capacidad de larga duración como un catalizador fundamental de crecimiento para el mercado.
- Por ejemplo, el Zephyr de Airbus completó pruebas de resistencia superando los 25–30 días de vuelo continuo, permitiendo el monitoreo persistente de fronteras y operaciones militares ISR para agencias como el Ejército de EE. UU.
Avances Tecnológicos en Eficiencia Solar y Materiales Ligeros
Los rápidos avances en eficiencia fotovoltaica, almacenamiento de baterías y materiales compuestos ligeros están acelerando el desarrollo de UAVs solares de próxima generación. Las tecnologías mejoradas de células solares, como las de película delgada y células multiunión, permiten mayores tasas de conversión de energía incluso en condiciones de poca luz, extendiendo la duración del vuelo a través de diversas geografías. Simultáneamente, las innovaciones en baterías de litio-azufre y de estado sólido mejoran la densidad energética, apoyando misiones de largo alcance con ciclos de carga reducidos. La fibra de carbono ligera y los polímeros avanzados reducen el peso estructural mientras mejoran la durabilidad y el rendimiento aerodinámico. Estas mejoras tecnológicas permiten a los fabricantes diseñar UAVs con mayores envergaduras, capacidades superiores de recolección de energía y mayor capacidad de carga útil. A medida que las instituciones de investigación y las empresas aeroespaciales aumentan la inversión en plataformas solares UAV de próxima generación, estos avances sirven como un impulsor principal que permite aplicaciones comerciales, industriales y de defensa más amplias.
- Por ejemplo, el UAV solar PHASA-35 de BAE Systems combina células solares ultraligeras con paquetes de baterías de larga duración a lo largo de una envergadura compuesta de 35 m, apuntando a una resistencia estratosférica de hasta 12 meses para misiones como monitoreo ambiental y vigilancia fronteriza.
Creciente Adopción en Aplicaciones Comerciales y Civiles
Los sectores comerciales y cívicos están adoptando rápidamente los UAVs Solares debido a su eficiencia operativa, bajos costos energéticos y adecuación para tareas de monitoreo de alta frecuencia. Industrias como la agricultura, infraestructura, telecomunicaciones y energía renovable utilizan UAVs solares para actividades como evaluación de la salud de cultivos, inspección de líneas eléctricas, mapeo de terrenos y monitoreo de activos. Su capacidad para operar sin cambios frecuentes de batería o combustible los hace ideales para ubicaciones remotas o peligrosas. Las agencias gubernamentales dependen cada vez más de estos UAVs para respuesta a desastres, evaluación de inundaciones y seguimiento de cumplimiento ambiental. El papel creciente de los UAVs en la entrega de conectividad de banda ancha y el soporte a redes de comunicación remotas, especialmente en regiones en desarrollo, aumenta aún más la demanda del mercado. A medida que las empresas priorizan la analítica predictiva, la automatización y la sostenibilidad, las plataformas de UAVs solares se están convirtiendo en herramientas esenciales que permiten inteligencia aérea continua y rentable, impulsando la adopción generalizada en diversos sectores.
Tendencias y Oportunidades Clave
Integración de IA, Autonomía y Análisis de Datos Avanzados
Una tendencia importante que está moldeando el mercado de UAVs Solares es la rápida integración de autonomía impulsada por IA, análisis a bordo y computación en el borde. Estas tecnologías permiten la toma de decisiones en tiempo real, optimización automática de rutas y gestión inteligente de misiones sin supervisión constante desde tierra. Las capacidades de reconocimiento de objetos habilitadas por IA, detección de anomalías y mantenimiento predictivo desbloquean nuevas oportunidades en vigilancia de seguridad, agricultura de precisión y monitoreo de activos industriales. La combinación de energía solar y capacidad autónoma asegura operaciones continuas y autosostenibles de los UAVs, mejorando su atractivo para proyectos a gran escala y de larga duración. A medida que las industrias demandan información más precisa y en tiempo real, la fusión de IA y UAVs solares los está transformando en herramientas estratégicas para empresas impulsadas por datos.
- Por ejemplo, el dron MAPS de Skydweller Aero, con una envergadura de 236 pies cubierta con más de 17,000 células solares que generan hasta 100kW, integra el radar AirMaster S impulsado por IA de Thales para clasificación autónoma de objetivos y vigilancia marítima durante vuelos de varias semanas.
Uso Creciente en Telecomunicaciones y Expansión de Conectividad
Los UAVs Solares están emergiendo como una solución prometedora para extender redes de telecomunicaciones, particularmente en regiones remotas y desatendidas. Los UAVs solares de gran altitud y larga resistencia (HALE) pueden funcionar como relés de comunicación aéreos, proporcionando conectividad temporal o suplementaria durante emergencias, desastres naturales o grandes eventos públicos. Los operadores de telecomunicaciones exploran asociaciones para desplegar estos UAVs como alternativas rentables a los satélites para cobertura de banda ancha rural y expansión de redes IoT. Su capacidad para operar a altitudes estratosféricas durante períodos prolongados permite una comunicación estable de línea de vista, apoyando el backhaul 5G y ecosistemas de sensores en tiempo real. Esta tendencia presenta oportunidades comerciales significativas a medida que los países se centran en cerrar brechas digitales y mejorar la resiliencia de la infraestructura digital.
- Por ejemplo, el Zephyr de Airbus ha sido evaluado en colaboración con socios de defensa y telecomunicaciones como el Ministerio de Defensa del Reino Unido para demostrar capacidades de retransmisión de comunicación estratosférica, apoyando la conectividad resiliente durante misiones.
Desafíos Clave
Limitaciones en el Almacenamiento de Energía y Dependencia del Clima
A pesar de las rápidas mejoras tecnológicas, las limitaciones en el almacenamiento de energía y la dependencia del clima siguen siendo barreras sustanciales para las operaciones de UAVs Solares. La cobertura de nubes, las variaciones estacionales y la insuficiencia de luz solar pueden reducir significativamente la recolección de energía, limitando la resistencia de la misión y afectando la fiabilidad operativa. El rendimiento de las baterías se degrada bajo temperaturas extremas, restringiendo aún más la funcionalidad de los UAVs en entornos hostiles. Las operaciones nocturnas dependen completamente de la energía almacenada, lo que restringe la duración de la misión durante el invierno o despliegues en latitudes altas. Estos desafíos obligan a los fabricantes a explorar sistemas de propulsión híbridos o materiales ultraeficientes, sin embargo, superar las limitaciones ambientales naturales sigue siendo un obstáculo técnico complejo que afecta la escalabilidad del mercado.
Altos Costos de Desarrollo y Restricciones Regulatorias
El desarrollo de UAVs Solares implica altos costos debido a los avanzados sistemas fotovoltaicos, materiales estructurales livianos, requisitos de diseño de larga duración y tecnologías de navegación sofisticadas. Este desarrollo intensivo en inversión a menudo limita la adopción entre pequeñas y medianas empresas. Además, las restricciones regulatorias relacionadas con operaciones más allá de la línea de visión (BVLOS), vuelos a gran altitud y misiones de UAV transfronterizas plantean desafíos significativos para el despliegue comercial. Los permisos de espacio aéreo, las certificaciones de seguridad y las regulaciones de privacidad de datos varían entre regiones, ralentizando la penetración del mercado. Las crecientes preocupaciones sobre la seguridad nacional, la vigilancia no autorizada y el uso indebido de datos intensifican aún más el escrutinio. Estas restricciones financieras y regulatorias colectivamente impiden la adopción y comercialización generalizada de plataformas de UAV solares.
Análisis Regional
América del Norte
América del Norte lidera el mercado de UAVs Solares con una participación del 34.6% en 2024, impulsada por fuertes programas de modernización de defensa, el aumento de la inversión en plataformas de UAV de larga duración y la presencia de fabricantes aeroespaciales avanzados. El Departamento de Defensa de los EE. UU. y la NASA adoptan activamente UAVs solares para vigilancia fronteriza, investigación atmosférica y misiones de retransmisión de comunicación, fortaleciendo la demanda regional. La expansión de aplicaciones en respuesta a desastres, monitoreo de incendios forestales e inspección de infraestructuras apoya aún más el crecimiento del mercado. Marcos regulatorios favorables para pruebas e innovación de UAVs, combinados con continuos avances tecnológicos, posicionan a América del Norte como un centro dominante para el desarrollo de UAVs solares de larga duración.
Europa
Europa posee una cuota de mercado del 28.3% en 2024, respaldada por iniciativas de I+D a gran escala, programas de monitoreo ambiental y una fuerte participación de líderes aeroespaciales que se centran en plataformas de UAV solares de próxima generación. La región despliega cada vez más UAV solares para estudios climáticos, monitoreo marítimo y operaciones de seguridad transfronteriza, impulsada por políticas estrictas de sostenibilidad y reducción de emisiones. Países como Alemania, Francia y el Reino Unido invierten en tecnologías UAV de larga duración para aplicaciones civiles y de defensa. La fuerte presencia de proyectos de sistemas de plataformas de gran altitud (HAPS) y las regulaciones de aviación de la UE que apoyan, mejoran aún más la posición de Europa como un contribuyente clave al avance global de UAV solares.
Asia-Pacífico
Asia-Pacífico representa el 24.7% del mercado de UAV solares en 2024, impulsado por presupuestos de defensa en expansión, rápida adopción tecnológica y creciente uso de UAVs en agricultura, infraestructura y gestión de desastres. China, Japón, Corea del Sur e India son los principales adoptantes, centrándose en UAVs de larga duración para monitoreo fronterizo, apoyo a la comunicación y vigilancia ambiental. La vulnerabilidad de la región a desastres naturales aumenta la demanda de soluciones de monitoreo aéreo continuo, mientras que los programas de modernización de drones liderados por el gobierno aceleran la adopción. Las crecientes inversiones en la fabricación de tecnología solar y el desarrollo del ecosistema de UAV fortalecen aún más a Asia-Pacífico como un mercado regional de rápido crecimiento.
América Latina
América Latina captura una cuota de mercado del 6.4% en 2024, respaldada por la creciente dependencia de los UAVs para monitoreo ambiental, gestión agrícola y protección forestal. Países como Brasil, Chile y México despliegan UAVs solares para monitorear la deforestación, optimizar operaciones agrícolas a gran escala y realizar evaluaciones de desastres. La infraestructura limitada en zonas remotas impulsa el interés en UAVs de larga duración capaces de misiones extendidas sin reabastecimiento. Aunque las restricciones presupuestarias y los desafíos regulatorios ralentizan la adopción rápida, el creciente interés gubernamental en la vigilancia climática y el monitoreo fronterizo crea oportunidades constantes para el despliegue de UAV solares en toda la región.
Oriente Medio y África
La región de Oriente Medio y África posee una cuota de mercado del 6% en 2024, con la demanda impulsada principalmente por las necesidades de vigilancia de defensa, operaciones de seguridad fronteriza y monitoreo de infraestructura en áreas remotas. Los países de la región del Golfo invierten en UAVs solares para inspección de oleoductos, vigilancia del desierto y comunicaciones estratégicas. En África, los UAVs solares son adoptados cada vez más para el monitoreo de vida silvestre, programas contra la caza furtiva y evaluación agrícola en vastos paisajes. Las condiciones climáticas adversas favorecen a los UAVs solares capaces de vuelos de larga duración, mientras que el creciente interés en tecnologías renovables y los programas de modernización de seguridad nacional apoyan una expansión del mercado gradual pero constante.
Segmentaciones del Mercado
Por Modo de Operación
- Semi-autónomo
- Autónomo
Por Tipo
- Drones de ala fija
- Drones multirrotor
- Híbrido
Por Alcance
- Menos de 300 KM
- Más de 300 KM
Por Usuario Final
- Gobierno & Defensa
- Comercial
- Agrícola
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de UAVs Solares presenta un panorama competitivo dinámico definido por la innovación continua, colaboraciones estratégicas y un fuerte enfoque en el desarrollo de plataformas de larga duración. Empresas líderes como AeroVironment Inc., Airbus SE, Aurora Flight Sciences, Atlantik Solar, Avy, BAE Systems, DJI, Elektra, Eos Technologie y la Academia China de Aerodinámica Aeroespacial impulsan avances en la integración fotovoltaica, estructuras ligeras y capacidades de vuelo a gran altitud. Estos actores invierten fuertemente en I&D para mejorar la eficiencia solar, el almacenamiento de baterías y los sistemas de navegación autónoma, permitiendo misiones de varios días de duración. Las asociaciones con agencias de defensa, organizaciones de investigación ambiental y operadores de telecomunicaciones aceleran aún más el despliegue de productos en aplicaciones de vigilancia, monitoreo climático y retransmisión de comunicaciones. Los nuevos participantes se centran en soluciones de nicho como UAVs híbridos VTOL-solares y sistemas de carga útil especializados, intensificando la competencia. A medida que crece la demanda gubernamental de inteligencia aérea sostenible, las empresas priorizan la escalabilidad, la fiabilidad y la diferenciación tecnológica para mantener el liderazgo en el mercado.
Análisis de Jugadores Clave
- Aurora Flight Sciences
- DJI
- Elektra
- Airbus SE
- Atlantik Solar
- Avy
- AeroVironment Inc.
- Academia China de Aerodinámica Aeroespacial
- BAE Systems
- Eos Technologie
Desarrollos Recientes
- En julio de 2025, Skydweller Aero se asoció con Thales para lanzar el dron Skydweller impulsado por energía solar, diseñado para vigilancia marítima de ultra larga duración y capaz de volar continuamente hasta 90 días.
- En julio de 2025, XSun y H3 Dynamics anunciaron una colaboración para construir el primer UAV del mundo que combina energía solar, célula de combustible de hidrógeno y batería, con el objetivo de lograr mayor resistencia y menores emisiones.
- En febrero de 2025, Kea Aerospace logró su primer vuelo estratosférico con su UAV impulsado por energía solar (el "Kea Atmos"), alcanzando una altitud de 56,284 pies y volando 420 km en 8 horas y 20 minutos, un hito hacia el vuelo solar de larga duración.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Modo de Operación, Tipo, Rango, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado presenciará una mayor adopción de UAVs de larga duración para defensa, monitoreo ambiental y misiones de comunicación estratégica.
- Los avances en células solares de alta eficiencia mejorarán la recolección de energía y extenderán la duración operativa del vuelo.
- La integración de sistemas de navegación autónoma e inteligencia artificial mejorará la precisión de las misiones y reducirá la dependencia del control humano.
- Los sistemas de plataformas de gran altitud (HAPS) ganarán tracción como alternativas a los satélites para conectividad y vigilancia.
- Surgirán diseños de propulsión híbrida solar-eléctrica para superar las limitaciones climáticas y asegurar un rendimiento consistente.
- Sectores comerciales como la agricultura, la minería y la inspección de infraestructuras expandirán su uso de UAVs impulsados por energía solar.
- Los gobiernos aumentarán las inversiones en tecnologías de aviación renovable para cumplir con los objetivos de sostenibilidad y reducción de emisiones.
- Materiales ligeros e innovaciones aerodinámicas permitirán mayores envergaduras de alas y mejor capacidad de carga útil.
- Los operadores de telecomunicaciones explorarán UAVs solares para el despliegue de banda ancha rural y soporte de comunicación de emergencia.
- Los marcos regulatorios evolucionarán gradualmente para apoyar las operaciones BVLOS y la integración de UAVs de gran altitud en el espacio aéreo nacional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de UAV alimentados por energía solar y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de UAVs solares entre 2024 y 2032?
¿Qué segmento del mercado de UAVs solares tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de UAV alimentados por energía solar?
¿Quiénes son las empresas líderes en el mercado de UAV alimentados por energía solar?
¿Qué región tuvo la mayor participación en el mercado de UAVs solares en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de UAVs impulsados por energía solar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de UAVs impulsados por energía solar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 343.8 Million → 2032: USD 685.04 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de UAVs impulsados por energía solar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de UAVs impulsados por energía solar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de UAVs impulsados por energía solar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de UAVs impulsados por energía solar Market Drivers
- 3.3 Mercado de UAVs impulsados por energía solar Market Restraints & Challenges
- 3.4 Mercado de UAVs impulsados por energía solar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de UAVs impulsados por energía solar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de UAVs impulsados por energía solar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de UAVs impulsados por energía solar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de UAVs impulsados por energía solar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de UAVs impulsados por energía solar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de UAVs impulsados por energía solar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de UAVs impulsados por energía solar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de UAVs impulsados por energía solar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de UAVs impulsados por energía solar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de UAVs impulsados por energía solar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de UAVs impulsados por energía solar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de UAVs impulsados por energía solar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de UAVs impulsados por energía solar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de UAVs impulsados por energía solar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de UAVs impulsados por energía solar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de UAVs impulsados por energía solar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de UAVs impulsados por energía solar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de UAVs impulsados por energía solar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de UAVs impulsados por energía solar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
