
Visión General del Mercado
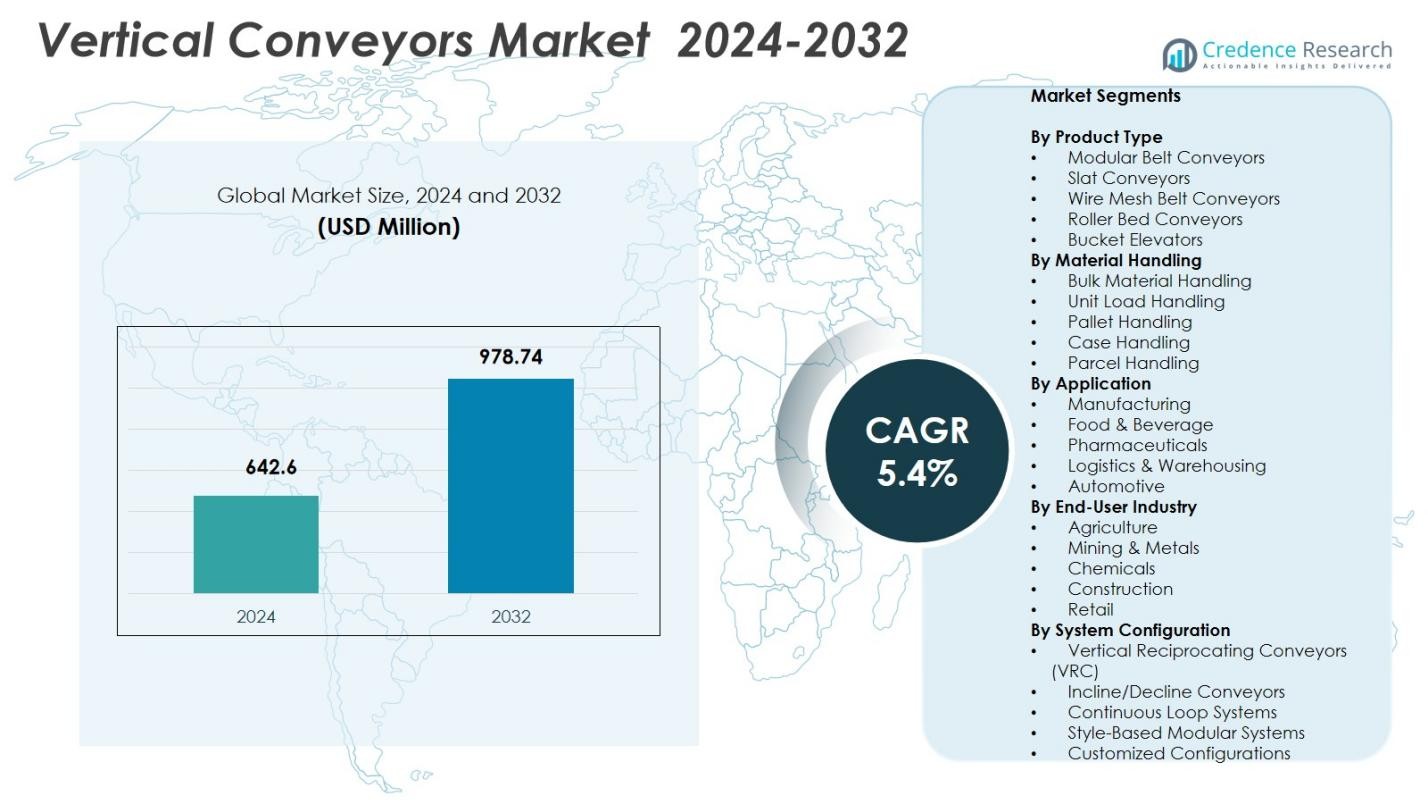
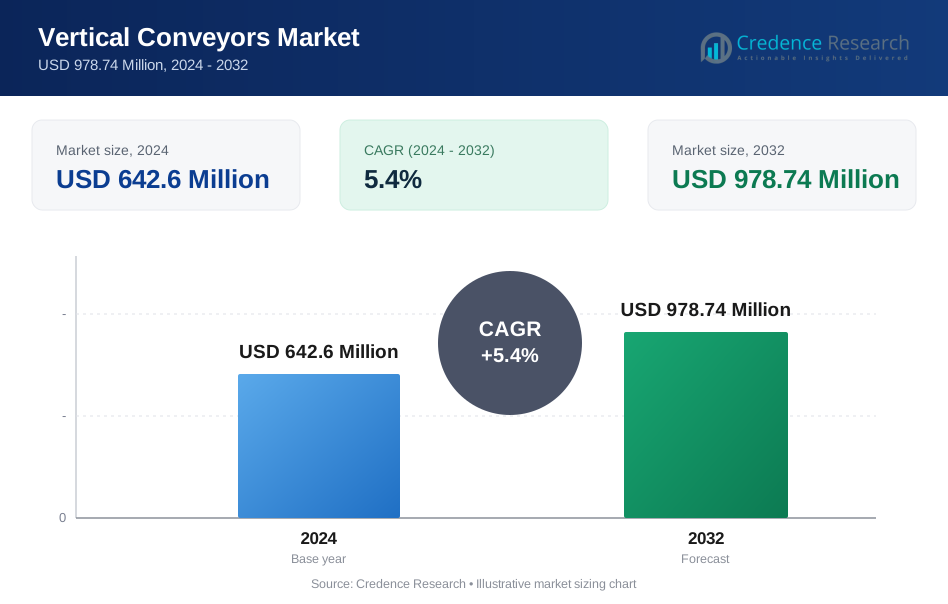
El tamaño del mercado de transportadores verticales se valoró en USD 642.6 millones en 2024 y se anticipa que alcanzará USD 978.74 millones para 2032, creciendo a una CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Transportadores Verticales 2024 | USD 642.6 millones |
| Mercado de Transportadores Verticales, CAGR | 5.4% |
| Tamaño del Mercado de Transportadores Verticales 2032 | USD 978.74 millones |
Las empresas del mercado de transportadores verticales como Aravali Engineers, ARROWHEAD Systems, Bastian Solutions, Belt Technologies, Caddy, Doer, Hywema, Inter System, Invata y Kardex Mlog mantienen una fuerte presencia en los mercados globales. Asia-Pacífico emerge como la región líder, capturando un 34.1% de participación en el mercado global de sistemas de transportadores en 2024. Estos proveedores se benefician de la rápida industrialización de Asia-Pacífico, la expansión de la base manufacturera y la aceleración de la logística de comercio electrónico, lo que impulsa la demanda de transportadores verticales automatizados y eficientes en espacio. América del Norte y Europa siguen, respaldadas por la modernización de la infraestructura de almacenamiento y la creciente adopción de tecnologías de automatización inteligente en la fabricación y distribución.
Perspectivas del Mercado
- El mercado de transportadores verticales se valoró en USD 642.6 millones en 2024 y se proyecta que alcance USD 978.74 millones para 2032, creciendo a una CAGR del 5.4%.
- La creciente adopción de la automatización en almacenes y plantas de fabricación está impulsando la demanda, con transportadores de banda modular representando el 34.2% del segmento de tipo de producto y manejo de carga unitaria en el 41.6%.
- Las tendencias del mercado incluyen la integración con sistemas de almacén inteligente e Industria 4.0, la expansión de diseños modulares energéticamente eficientes y el creciente uso en logística y almacenamiento, que representa el 37.8% del segmento de aplicación.
- Jugadores clave como Aravali Engineers, ARROWHEAD Systems, Bastian Solutions, Belt Technologies, Caddy, Doer, Hywema, Inter System, Invata y Kardex Mlog están invirtiendo en actualizaciones tecnológicas, asociaciones y soluciones de modernización para fortalecer su presencia.
- El análisis regional muestra a Asia-Pacífico liderando con un 32.7% de participación, seguido por América del Norte con un 28.5%, Europa con un 25.3%, América Latina con un 7.4% y Medio Oriente y África con un 6.1%, reflejando la industrialización, el crecimiento del comercio electrónico y la adopción de la automatización.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto:
En el mercado de transportadores verticales, los Transportadores de Banda Modular dominan el segmento de tipo de producto con una cuota de mercado del 34,2% en 2024. Su alta flexibilidad, facilidad de integración y adecuación para el transporte de materiales en múltiples niveles impulsan su adopción en diversas industrias. Los transportadores de tablillas y los transportadores de banda de malla metálica los siguen, atendiendo aplicaciones de alta resistencia y sensibles a la temperatura, respectivamente. La creciente demanda de soluciones de manejo de materiales eficientes, que ahorren espacio y sean automatizadas en instalaciones de fabricación y almacenamiento acelera aún más la adopción de sistemas de banda modular. El mayor enfoque en reducir costos laborales y optimizar las operaciones de transporte vertical refuerza su liderazgo en el mercado.
- Por ejemplo, los transportadores de banda modular de la serie 3200 de Dorner soportan cargas de hasta 450 kg y ofrecen diseños mejorados de flexión lateral para aplicaciones verticales e inclinadas en la fabricación.
Por Manejo de Materiales:
Dentro del segmento de manejo de materiales, el Manejo de Carga Unitaria posee la mayor participación con un 41,6% en 2024, reflejando su versatilidad en el transporte de cargas estandarizadas como contenedores, cajas y cartones. El Manejo de Materiales a Granel atiende el movimiento de materias primas y productos granulares, mientras que el Manejo de Pallets y Cajas aborda necesidades logísticas a mayor escala. El dominio de los sistemas de carga unitaria es impulsado por la rápida adopción de la automatización, el aumento de los requisitos logísticos del comercio electrónico y la necesidad de un transporte vertical consistente, confiable y eficiente en almacenes y plantas de fabricación. La integración con transportadores, sistemas automatizados de almacenamiento y recuperación impulsa aún más el crecimiento.
- Por ejemplo, Siemens AG ha desarrollado sistemas de transportadores automatizados con monitoreo impulsado por IA que optimizan el transporte de materiales a granel al reducir el tiempo de inactividad y mejorar el mantenimiento.
Por Aplicación:
Entre las aplicaciones, Logística y Almacenamiento representa la mayor participación con un 37,8% en 2024, debido al aumento de la demanda del comercio electrónico y la necesidad de soluciones de almacenamiento de alta densidad. Las industrias de Fabricación y Alimentos y Bebidas le siguen, aprovechando los transportadores verticales para optimizar el flujo de trabajo, mejorar el rendimiento y reducir el manejo manual. Los sectores Farmacéutico y Automotriz utilizan estos transportadores para requisitos de precisión, higiene y cargas pesadas. El crecimiento en logística y almacenamiento es impulsado por los avances tecnológicos, el aumento de los costos laborales y el impulso por un flujo de materiales automatizado, permitiendo un cumplimiento de pedidos más rápido, reducción del tiempo de inactividad y mejora de la eficiencia operativa a lo largo de las cadenas de suministro.
Factores Clave de Crecimiento
Aumento de la Adopción de la Automatización en Almacenamiento y Fabricación
La creciente tendencia de la automatización en plantas de fabricación y almacenes es un impulsor principal para el mercado de transportadores verticales. Las organizaciones buscan mejorar la eficiencia operativa, reducir la dependencia laboral y optimizar la utilización del espacio. Los transportadores verticales permiten un transporte de materiales en múltiples niveles sin problemas, mejorando el rendimiento y minimizando el tiempo de inactividad. El crecimiento del comercio electrónico, junto con la creciente demanda de sistemas automatizados de almacenamiento y recuperación, acelera aún más la adopción. La integración con la robótica y los sistemas de gestión de almacenes fortalece la productividad, posicionando a los transportadores verticales como soluciones esenciales para las operaciones modernas de manejo de materiales automatizados.
- Por ejemplo, UPM Conveyors diseñó un sistema de transportador vertical a medida para un especialista en moldeo por inyección de dispositivos médicos con sede en el Reino Unido. El sistema transporta componentes directamente desde la máquina de moldeo al ensamblaje utilizando una banda modular de enlace Forbo con vuelos recogidos y un inversor de velocidad variable que proporciona 17 minutos de tiempo de enfriamiento, agilizando los procesos de final de línea.
Demanda de Soluciones de Manejo de Materiales que Ahorren Espacio
El espacio limitado en las instalaciones urbanas e industriales impulsa la demanda de sistemas de transporte de materiales compactos y verticales. Los transportadores verticales maximizan la densidad de almacenamiento al tiempo que permiten un rápido movimiento de mercancías en varios niveles. Industrias como la logística, alimentos y bebidas, y farmacéutica se benefician de estos sistemas debido a la mejora en la eficiencia del flujo de trabajo y la reducción de la huella operativa. La presión por optimizar los diseños de las instalaciones y acomodar volúmenes crecientes de productos refuerza el crecimiento del mercado. Las empresas adoptan cada vez más transportadores verticales para apoyar el almacenamiento en altura, agilizar el flujo de materiales y mantener una productividad constante en entornos con espacio limitado.
- Por ejemplo, Belt Technologies proporcionó transportadores de vacío PureSteel para la producción de paneles solares satelitales, permitiendo un manejo preciso en configuraciones de varios niveles para un montaje eficiente de tecnología de infraestructura.
Avances Tecnológicos en Sistemas de Transporte
La innovación en el diseño y los materiales de los transportadores está mejorando el rendimiento, la seguridad y la eficiencia energética, impulsando la expansión del mercado. Características como la construcción modular, el manejo automatizado de cargas y la integración con sistemas de monitoreo habilitados para IoT permiten un control preciso, mantenimiento predictivo y reducción de costos operativos. La alta durabilidad, los accionamientos de ahorro energético y la compatibilidad con diversos tipos de carga fomentan aún más la adopción en diversas industrias. Las inversiones continuas en I+D por parte de los actores clave aseguran una mayor capacidad de carga, fiabilidad y personalización, haciendo que los transportadores verticales sean atractivos para las empresas que buscan soluciones de manejo de materiales tecnológicamente avanzadas, escalables y duraderas.
Tendencias y Oportunidades Clave
Integración con Almacenes Inteligentes y Soluciones de Industria 4.0
Los transportadores verticales se están integrando cada vez más con almacenes inteligentes y sistemas de Industria 4.0, creando oportunidades para el monitoreo en tiempo real, análisis predictivo y gestión automatizada de cargas. Los sistemas conectados mejoran la eficiencia, reducen el error humano y apoyan la coordinación fluida entre transportadores, robótica y sistemas de almacenamiento automatizado. La tendencia de digitalización en logística y manufactura abre caminos para la modernización de transportadores existentes con sensores y software, permitiendo la toma de decisiones basada en datos y un flujo de materiales optimizado. Esta integración posiciona a los transportadores verticales como un componente crítico de las instalaciones automatizadas de próxima generación.
- Por ejemplo, KAPELOU integra transportadores de rodillos con elevadores verticales, grúas apiladoras y sistemas de lanzaderas para automatizar el movimiento de cargas horizontales y verticales a través de múltiples niveles de almacén.
Expansión en Mercados Emergentes
Las economías emergentes en Asia-Pacífico, América Latina y Medio Oriente ofrecen un potencial de crecimiento significativo debido a la rápida industrialización, el aumento de la penetración del comercio electrónico y la creciente demanda de infraestructura de almacenamiento moderno. Las empresas están invirtiendo en transportadores verticales para mejorar la densidad de almacenamiento, la eficiencia operativa y la capacidad de respuesta de la cadena de suministro. Políticas gubernamentales favorables, crecientes inversiones extranjeras y la expansión de los sectores manufactureros crean oportunidades para que los actores del mercado establezcan instalaciones de producción y cadenas de suministro locales. Se espera que estos mercados experimenten una adopción acelerada, impulsando el crecimiento a largo plazo en la industria global de transportadores verticales.
- Por ejemplo, Daifuku abrió una nueva fábrica en India para satisfacer la creciente demanda de los sectores automotriz y electrónico, apoyando las modernizaciones de fábricas inteligentes en la región.
Desafíos Clave
Alta Inversión Inicial y Costos de Implementación
La implementación de sistemas de transporte vertical requiere una inversión de capital significativa, incluyendo equipos, instalación e integración con los flujos de trabajo existentes. Las pequeñas y medianas empresas a menudo enfrentan restricciones presupuestarias, retrasando la adopción. La personalización, los materiales especializados y las características de automatización aumentan aún más los costos. Las empresas deben evaluar cuidadosamente el retorno de la inversión, equilibrando los beneficios operativos con los gastos iniciales. El alto costo de implementación sigue siendo una barrera importante, particularmente para los mercados emergentes y las instalaciones más pequeñas, limitando la penetración generalizada a pesar de las ventajas de eficiencia y productividad que ofrecen los transportadores verticales.
Mantenimiento y Complejidad Operativa
Los transportadores verticales involucran componentes mecánicos y electrónicos complejos, requiriendo personal capacitado para su operación, monitoreo y mantenimiento preventivo. El tiempo de inactividad debido a fallas técnicas o mantenimiento inadecuado puede interrumpir los flujos de trabajo, afectando la productividad y la eficiencia operativa. La integración de características avanzadas de automatización e IoT añade más complejidad, exigiendo capacitación continua y soporte especializado. Asegurar una fiabilidad constante, gestionar el desgaste de los componentes y mantener los estándares de seguridad plantean desafíos continuos para las organizaciones, lo que podría restringir el crecimiento del mercado a menos que se establezcan programas de mantenimiento efectivos e infraestructura de soporte técnico.
Análisis Regional
Norteamérica
Norteamérica lidera el Mercado de Transportadores Verticales con una participación del 28.5% en 2024, impulsada por una infraestructura de manufactura avanzada, automatización generalizada de almacenes y alta penetración del comercio electrónico. El fuerte enfoque de la región en la integración de la Industria 4.0 y la adopción de sistemas automatizados de almacenamiento y recuperación aumenta la demanda de transportadores verticales. Sectores clave como alimentos y bebidas, farmacéutico y automotriz dependen cada vez más de soluciones de manejo de materiales eficientes en espacio para optimizar la productividad y reducir los costos operativos. La inversión continua en tecnologías de almacenes inteligentes y la modernización de instalaciones existentes fortalecen aún más el crecimiento del mercado en Estados Unidos y Canadá.
Europa
Europa representa el 25.3% del Mercado de Transportadores Verticales en 2024, respaldada por la presencia de centros industriales establecidos, infraestructura logística moderna y operaciones impulsadas por la sostenibilidad. Países como Alemania, Francia y el Reino Unido lideran la adopción, aprovechando los transportadores verticales para el transporte eficiente de materiales en múltiples niveles en manufactura, automotriz y operaciones de almacenes. El creciente énfasis en reducir la dependencia laboral, aumentar el rendimiento y optimizar el espacio en el suelo impulsa la demanda. Las iniciativas gubernamentales que apoyan la automatización, digitalización y sistemas de manejo de materiales energéticamente eficientes fortalecen aún más el crecimiento del mercado, haciendo de Europa una región clave para soluciones de transportadores verticales tecnológicamente avanzadas.
Asia-Pacífico
Asia-Pacífico posee la mayor participación con un 32.7% en 2024, impulsada por la rápida industrialización, la expansión del comercio electrónico y el creciente desarrollo de infraestructura logística en China, India, Japón y el Sudeste Asiático. Las crecientes inversiones en almacenes automatizados, plantas de manufactura e instalaciones de almacenamiento de alta densidad impulsan la adopción de transportadores verticales. El creciente enfoque en la eficiencia operativa, la reducción de costos laborales y la optimización de la cadena de suministro alienta a las empresas a implementar sistemas modulares y de manejo de carga unitaria. El apoyo gubernamental para fábricas inteligentes, junto con la expansión de los sectores automotriz, de alimentos y bebidas, y farmacéutico, posiciona a Asia-Pacífico como el mercado de más rápido crecimiento para transportadores verticales a nivel mundial.
América Latina
América Latina captura una participación del 7.4% del mercado de transportadores verticales en 2024, impulsada por el aumento de la industrialización y la modernización de la infraestructura logística y de almacenamiento en Brasil, México y Argentina. El crecimiento está respaldado por la creciente adopción de soluciones de almacenamiento automatizadas y sistemas de transporte vertical para optimizar la eficiencia operativa y reducir los costos laborales. La expansión del comercio electrónico, junto con la necesidad de cadenas de suministro optimizadas y manejo de materiales en múltiples niveles en almacenes y unidades de fabricación, acelera la demanda. Las inversiones en la modernización de instalaciones de fabricación y la implementación de tecnologías de almacenes inteligentes presentan oportunidades de crecimiento para los proveedores de transportadores verticales en la región.
Oriente Medio y África
Oriente Medio y África representa una participación del 6.1% en 2024, respaldada por inversiones continuas en infraestructura logística, proyectos de almacenamiento a gran escala y automatización industrial en los EAU, Arabia Saudita y Sudáfrica. La rápida urbanización, el aumento del comercio electrónico y un enfoque creciente en la eficiencia y la optimización del espacio impulsan la adopción de transportadores verticales. Sectores clave como alimentos y bebidas, farmacéuticos y manufactura dependen cada vez más de soluciones automatizadas para el transporte de materiales en múltiples niveles. Las iniciativas gubernamentales para promover el crecimiento industrial, las ciudades inteligentes y la modernización de la cadena de suministro crean más oportunidades para la expansión del mercado de transportadores verticales en toda la región.
Segmentaciones del Mercado:
Por Tipo de Producto
- Transportadores de Banda Modular
- Transportadores de Listones
- Transportadores de Banda de Malla de Alambre
- Transportadores de Rodillos
- Elevadores de Cangilones
Por Manejo de Materiales
- Manejo de Materiales a Granel
- Manejo de Cargas Unitarias
- Manejo de Palets
- Manejo de Cajas
- Manejo de Paquetes
Por Aplicación
- Manufactura
- Alimentos y Bebidas
- Farmacéuticos
- Logística y Almacenamiento
- Automotriz
Por Industria de Usuario Final
- Agricultura
- Minería y Metales
- Químicos
- Construcción
- Venta al por Menor
Por Configuración del Sistema
- Transportadores Verticales Reciprocantes (VRC)
- Transportadores de Inclinación/Declinación
- Sistemas de Bucle Continuo
- Sistemas Modulares Basados en Estilo
- Configuraciones Personalizadas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de transportadores verticales incluye actores clave como Aravali Engineers, ARROWHEAD Systems, Bastian Solutions, Belt Technologies, Caddy, Doer, Hywema, Inter System, Invata y Kardex Mlog. Los líderes del mercado se centran en la innovación continua, asociaciones estratégicas y expansión del portafolio de productos para fortalecer su posición. Las empresas están invirtiendo en tecnologías de automatización, diseños modulares y sistemas energéticamente eficientes para satisfacer la creciente demanda de los sectores de logística, manufactura y comercio electrónico. La adopción de la integración de almacenes inteligentes, soluciones de mantenimiento predictivo y capacidades de personalización permite a los proveedores diferenciarse. Las expansiones regionales, las colaboraciones con integradores industriales y las soluciones de modernización para instalaciones existentes mejoran aún más la presencia en el mercado. La intensa competencia impulsa las estrategias de precios, las actualizaciones tecnológicas y la excelencia en el servicio, asegurando una mejora continua en la eficiencia operativa y la satisfacción del cliente en diversas industrias a nivel mundial, consolidando así las perspectivas de crecimiento a largo plazo para los principales actores del mercado.
Análisis de Jugadores Clave
- Hywema
- Kardex Mlog
- Caddy
- ARROWHEAD Systems
- Bastian Solutions
- Invata
- Aravali Engineers
- Belt Technologies
- Doer
- Inter System
Desarrollos Recientes
- En julio de 2024, Emmepi Group completó la adquisición de Avanti Conveyors, ampliando su cartera de soluciones de manejo de materiales y transportadores integrados.
- En diciembre de 2024, RAM Enterprise anunció una asociación estratégica con Cambelt International para ofrecer soluciones de transporte y manejo de materiales de alta inclinación, un movimiento que apoya la adopción mejorada de transportadores verticales y de ángulo pronunciado.
- En septiembre de 2024, Bosch Rexroth lanzó una nueva variante de transportador de banda bajo su sistema VarioFlow, el nuevo "transportador de banda VarioFlow", adecuado para FMCG y flujos de productos delicados, ofreciendo opciones de banda modular en anchos estándar de 406 mm y 608 mm.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Manejo de Materiales, Aplicación, Uso Finalr Industria y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y limitaciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de la automatización en almacenes y manufactura impulsará la demanda de transportadores verticales a nivel mundial.
- La integración con almacenes inteligentes y sistemas de Industria 4.0 mejorará la eficiencia operativa.
- El aumento de los requisitos de comercio electrónico y logística impulsará las soluciones de manejo de materiales multinivel.
- Los diseños de transportadores modulares y eficientes en energía ganarán mayor aceptación en todas las industrias.
- Los mercados emergentes en Asia-Pacífico, América Latina y Oriente Medio presenciarán una adopción acelerada.
- La I+D continua llevará a una mejor durabilidad, capacidad de carga y características de seguridad.
- El creciente enfoque en la optimización del espacio fomentará el despliegue de transportadores verticales en instalaciones compactas.
- La modernización de instalaciones existentes con transportadores verticales creará oportunidades de crecimiento adicionales.
- La expansión de los sectores farmacéutico, de alimentos y bebidas, y automotriz apoyará el crecimiento del mercado.
- Las asociaciones estratégicas y colaboraciones entre jugadores clave impulsarán la innovación tecnológica y la penetración en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de transportadores verticales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de transportadores verticales entre 2025 y 2032?
¿Qué segmento del mercado de transportadores verticales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de transportadores verticales?
¿Quiénes son las empresas líderes en el mercado de transportadores verticales?
¿Qué región tuvo la mayor participación en el mercado de transportadores verticales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Transportadores Verticales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Transportadores Verticales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 642.6 Million → 2032: USD 978.74 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Transportadores Verticales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Transportadores Verticales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Transportadores Verticales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Transportadores Verticales Market Drivers
- 3.3 Mercado de Transportadores Verticales Market Restraints & Challenges
- 3.4 Mercado de Transportadores Verticales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Transportadores Verticales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Transportadores Verticales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Transportadores Verticales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Transportadores Verticales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Transportadores Verticales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Transportadores Verticales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Transportadores Verticales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Transportadores Verticales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Transportadores Verticales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Transportadores Verticales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Transportadores Verticales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Transportadores Verticales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Transportadores Verticales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Transportadores Verticales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Transportadores Verticales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Transportadores Verticales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Transportadores Verticales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Transportadores Verticales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Transportadores Verticales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
