
Visión General del Mercado:
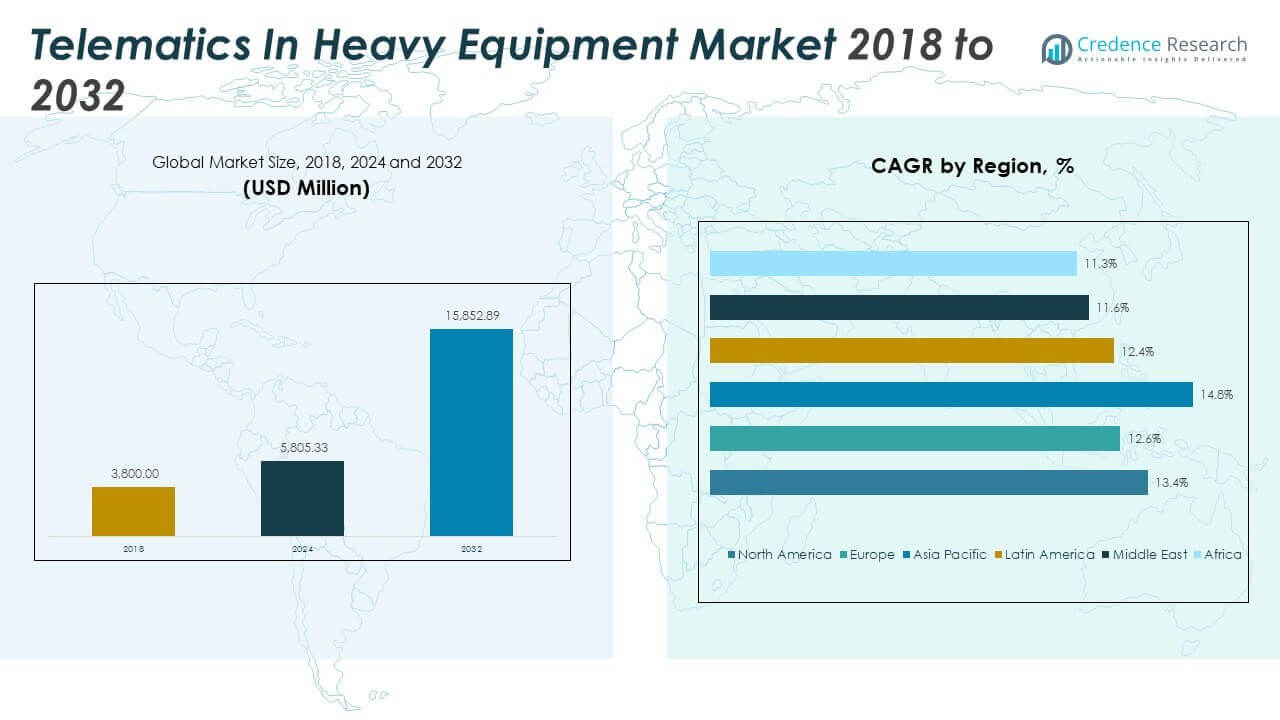
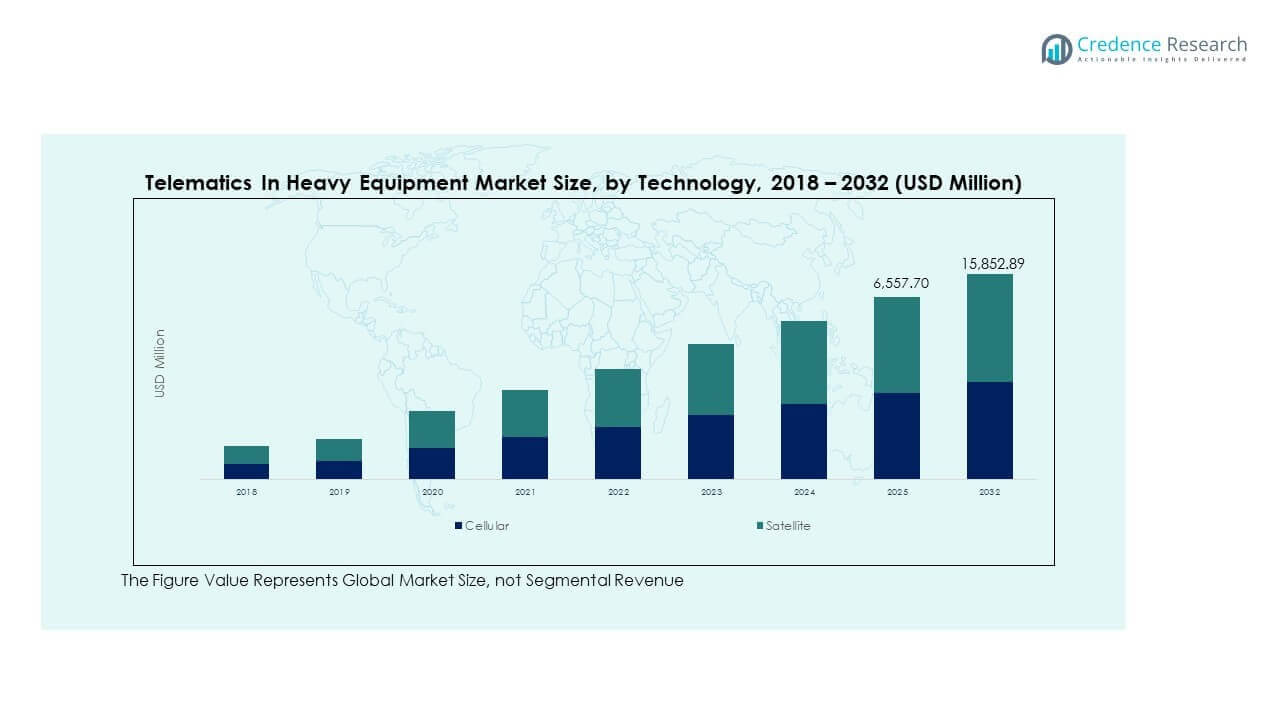
El tamaño del mercado global de telemática en equipos pesados fue valorado en USD 3,800.00 millones en 2018 a USD 5,805.33 millones en 2024 y se anticipa que alcanzará USD 15,852.89 millones para 2032, con un CAGR del 13.44% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Telemática en Equipos Pesados 2024 | USD 5,805.33 millones |
| Telemática en Equipos Pesados, CAGR | 13.44% |
| Tamaño del Mercado de Telemática en Equipos Pesados 2032 | USD 15,852.89 millones |
El mercado crece debido a la creciente demanda de operaciones de equipos conectados y eficientes. Los propietarios de flotas adoptan la telemática para rastrear el uso, el combustible y el mantenimiento en tiempo real. Las empresas de construcción y minería se centran en el tiempo de actividad, la seguridad y el control de costos. Los OEM integran sensores y software para apoyar el mantenimiento predictivo y el diagnóstico remoto. Las regulaciones sobre emisiones y seguridad laboral respaldan el monitoreo digital. Las plataformas en la nube y las aplicaciones móviles mejoran el acceso a los datos. Las empresas de alquiler utilizan la telemática para gestionar activos y la precisión de la facturación. Estos factores aumentan la adopción en sitios de trabajo y flotas.
Norteamérica lidera debido a la fuerte actividad de construcción y el uso temprano de tecnología. Estados Unidos muestra una amplia adopción en minería y grandes proyectos de infraestructura. Europa sigue con estrictas normas de seguridad y enfoque en la eficiencia de los equipos. Alemania y los países nórdicos impulsan la innovación a través de soluciones lideradas por OEM. Asia Pacífico emerge rápidamente a medida que aumentan la urbanización y el gasto en infraestructura. China e India expanden las flotas conectadas para mejorar la productividad. América Latina y el Medio Oriente ganan tracción a través de proyectos de minería y energía.
Perspectivas del Mercado:
- El mercado fue valorado en USD 3,800.00 millones en 2018, alcanzó USD 5,805.33 millones en 2024, y se proyecta que llegue a USD 15,852.89 millones para 2032, creciendo a una CAGR del 13.44%, impulsado por la rápida adopción digital en las flotas de equipos pesados.
- América del Norte lidera con aproximadamente un 38.0% de participación, seguida por Asia Pacífico con un 28.1% y Europa con un 22.7%, apoyada por grandes flotas de equipos, fuerte presencia de OEM y uso temprano de tecnologías conectadas.
- Asia Pacífico es la región de más rápido crecimiento con un 28.1% de participación, impulsada por proyectos de infraestructura a gran escala, urbanización y creciente adopción de telemática en los sectores de construcción y minería.
- Por componente, el software tiene la mayor participación con alrededor del 45%, seguido por el hardware con casi el 35%, reflejando una mayor demanda de análisis, paneles de control y capacidades de monitoreo remoto.
- Por tipo de implementación, la nube representa aproximadamente un 60% de participación, mientras que en las instalaciones representa cerca del 40%, ya que las flotas prefieren acceso escalable, actualizaciones más rápidas y visibilidad en múltiples sitios.
Impulsores del Mercado:
Creciente Necesidad de Visibilidad Operativa y Optimización del Rendimiento de Activos
Los propietarios de flotas demandan visibilidad en tiempo real de los activos de equipos pesados dispersos. La telemática permite el monitoreo del uso de combustible, tiempo de inactividad y salud de la máquina. Las empresas de construcción buscan mayores tasas de utilización para proteger los márgenes. Los operadores mineros dependen de los datos para prevenir costosos tiempos de inactividad no planificados. Los propietarios de equipos valoran el mantenimiento predictivo sobre los modelos de reparación reactiva. Los OEM promueven sistemas integrados para fortalecer los ingresos del servicio postventa. Las necesidades de cumplimiento de seguridad también impulsan la adopción del monitoreo. El mercado global de telemática en equipos pesados gana tracción a partir de estos objetivos de eficiencia.
- Por ejemplo, Caterpillar informa que su plataforma VisionLink rastrea más de 1.5 millones de activos conectados a nivel mundial, ayudando a los clientes a reducir el tiempo de inactividad no planificado a través de alertas de condición.
Presión de Control de Costos en Operaciones de Construcción y Minería
Las operaciones de equipos pesados enfrentan altos gastos de combustible y mantenimiento. La telemática apoya la reducción de costos mediante el seguimiento del comportamiento y la optimización de rutas. Los gerentes de flotas utilizan alertas para limitar el mal uso y el tiempo de inactividad excesivo. Los conocimientos basados en datos mejoran la precisión en la programación de servicios. Las empresas de alquiler dependen de los datos de uso para modelos de facturación justos. Los contratistas buscan reducir el costo total de propiedad por activo. Las aseguradoras apoyan las flotas monitoreadas debido a la menor exposición al riesgo. Estas presiones mantienen una demanda constante de telemática.
- Por ejemplo, Komatsu afirma que su sistema KOMTRAX monitorea la utilización de máquinas y métricas de combustible en más de 600,000 máquinas en todo el mundo.
Integración de Sistemas Inteligentes por Parte de OEM en Nuevas Plataformas de Equipos
Los OEM integran la telemática durante las etapas de fabricación de equipos. Los sistemas integrados mejoran el valor del equipo y el atractivo para el comprador. Los distribuidores utilizan datos para diagnósticos remotos y planificación de servicios. Los fabricantes se benefician de los datos del ciclo de vida en las bases instaladas. La diferenciación impulsada por software fortalece la posición competitiva. Los clientes prefieren soluciones instaladas de fábrica sobre complementos del mercado secundario. Este cambio acelera la adopción estandarizada en las flotas. La preparación digital se convierte en un factor de decisión de compra.
Enfoque Regulatorio en Seguridad, Emisiones y Responsabilidad del Equipo
Las autoridades imponen normas más estrictas de seguridad y emisiones a nivel mundial. La telemática ayuda a rastrear el cumplimiento y el comportamiento del operador. La supervisión reduce el riesgo de accidentes en grandes sitios de trabajo. El seguimiento de emisiones apoya los objetivos de informes de sostenibilidad. Los proyectos de infraestructura pública exigen registros transparentes del uso del equipo. Los contratistas se alinean con herramientas de cumplimiento digital. Estos mandatos apoyan el despliegue a largo plazo del sistema. La alineación regulatoria impulsa una demanda de mercado consistente.
Tendencias del Mercado:
Cambio Hacia la Toma de Decisiones Basada en Datos en los Sitios de Trabajo
Las decisiones de flota dependen más de los análisis que de la experiencia por sí sola. Las plataformas telemáticas ofrecen paneles para obtener rápidamente información operativa. Los gerentes comparan el rendimiento de los activos en proyectos y regiones. La transparencia de los datos mejora la precisión de la planificación y la responsabilidad. Las empresas integran informes en sistemas ERP y de proyectos. Esta tendencia fortalece la dependencia de los ecosistemas de equipos conectados. Los ciclos de decisión se acortan con el flujo continuo de datos. El Mercado Global de Telemática en Equipos Pesados refleja este cambio analítico.
- Por ejemplo, Trimble integra datos de máquinas en controles de proyectos utilizados en miles de sitios de infraestructura a nivel mundial.
Crecimiento de Modelos de Ingresos Basados en Suscripción y Centrados en Software
Los proveedores expanden los ingresos recurrentes a través de plataformas de suscripción. Los clientes prefieren modelos de gastos operativos predecibles. Las actualizaciones de software mejoran las características sin cambios de hardware. El acceso a la nube mejora la escalabilidad en tamaños de flota. Los OEM agrupan servicios con ventas de equipos. Los distribuidores venden paquetes de análisis y soporte. Esta tendencia remodela las estructuras de ingresos de los proveedores. El valor del software gana prominencia sobre los márgenes de hardware.
- Por ejemplo, John Deere confirmó que más de 500,000 máquinas se conectan a través de su Centro de Operaciones, con servicios de software incluidos en las ventas de equipos.
Aumento del Uso de Interfaces Móviles para la Gestión a Nivel de Campo
Los supervisores acceden a datos telemáticos a través de aplicaciones móviles. Las alertas en tiempo real llegan directamente a los gerentes en los sitios. Las herramientas móviles apoyan una respuesta más rápida a fallas. Los operadores reciben retroalimentación de rendimiento al instante. Las interfaces más simples mejoran la adopción entre usuarios no técnicos. Esta tendencia apoya la gestión descentralizada de flotas. La movilidad mejora la capacidad de respuesta operativa. Las herramientas digitales de campo se convierten en práctica estándar.
Integración de la Telemática con Plataformas Digitales de Construcción Más Amplias
Los datos telemáticos se vinculan con herramientas de BIM y gestión de proyectos. La integración apoya la visibilidad total del proyecto. Los datos del equipo se alinean con los sistemas de programación y costos. Las partes interesadas obtienen vistas operativas unificadas. Esta tendencia apoya los ecosistemas de construcción inteligente. La interoperabilidad se convierte en un criterio de compra. Los proveedores se centran en la compatibilidad de plataformas abiertas. La convergencia digital da forma a la evolución del mercado.
Análisis de Desafíos del Mercado:
Alto Costo Inicial de Despliegue y ROI a Corto Plazo Poco Claro
Los sistemas telemáticos requieren inversión en hardware, software y capacitación. Los contratistas pequeños dudan debido a las limitaciones presupuestarias. La claridad del ROI sigue siendo limitada en las etapas iniciales de adopción. La integración con equipos heredados aumenta los costos. Las necesidades de personalización varían según el tipo de flota. Las decisiones se retrasan sin puntos de referencia probados. Las opciones de financiamiento siguen siendo desiguales en las diferentes regiones. La sensibilidad al costo ralentiza la adopción entre los operadores más pequeños.
Preocupaciones de Seguridad de Datos y Brechas de Habilidades en Equipos de Gestión de Flotas
El equipo conectado aumenta los riesgos de exposición a ciberseguridad. Los datos de la flota requieren almacenamiento seguro y control de acceso. Muchos operadores carecen de personal capacitado en análisis. La mala interpretación de los datos limita la realización de valor. La resistencia al cambio digital persiste entre los operadores. Las demandas de capacitación añaden carga operativa. La calidad del soporte del proveedor varía ampliamente. Estos factores restringen la utilización completa del sistema.
Oportunidades de Mercado:
Potencial de Expansión en Mercados Emergentes de Infraestructura y Minería
Las economías emergentes expanden proyectos de infraestructura y recursos. Las nuevas flotas adoptan telemática desde las etapas iniciales. Los gobiernos promueven la supervisión digital de proyectos públicos. Los contratistas buscan ganancias de productividad bajo plazos ajustados. Los OEMs apuntan a implementaciones en áreas de desarrollo en estas regiones. La penetración de servicios sigue siendo baja pero en aumento. Esto crea un fuerte potencial de crecimiento a largo plazo. El Mercado Global de Telemática en Equipos Pesados se beneficia de la expansión regional.
Avance en Sistemas de Equipos Predictivos y Autónomos Basados en IA
La IA mejora la predicción de fallos y la precisión del mantenimiento. Los análisis avanzados reducen el tiempo de inactividad y los costos de servicio. La telemática apoya las operaciones de equipos semiautónomos. Los conocimientos basados en datos mejoran la planificación del ciclo de vida de los activos. Los proveedores invierten en el desarrollo de características inteligentes. Los clientes buscan un mayor valor más allá del seguimiento básico. La innovación abre oportunidades de servicios premium. La evolución tecnológica amplía el alcance del mercado.
Análisis de Segmentación de Mercado:
Por Componente
El hardware forma la base a través de sensores, unidades GPS y módulos de control. El software impulsa el análisis, los paneles de control y las alertas para decisiones de flota. Los servicios apoyan la instalación, integración y gestión del ciclo de vida. El valor del software crece debido a la profundidad del análisis y el acceso remoto. Los servicios ganan relevancia con flotas complejas y necesidades de cumplimiento. La demanda de hardware se mantiene estable con el ajuste OEM. Las ofertas integradas mejoran la retención de clientes. El Mercado Global de Telemática en Equipos Pesados refleja esta mezcla equilibrada de componentes.
- Por ejemplo, Bosch Rexroth ofrece hardware telemático emparejado con análisis en la nube utilizado en múltiples plataformas OEM.
Por Aplicación
La construcción lidera la adopción debido a las grandes flotas y los horarios ajustados. La minería depende del monitoreo para el tiempo de actividad y la seguridad en sitios remotos. La agricultura adopta la telemática para el uso de precisión y la planificación estacional. El petróleo y gas utiliza el seguimiento para entornos hostiles y cumplimiento. Otros sectores incluyen silvicultura y puertos. Cada aplicación valora la fiabilidad y visibilidad. Los datos apoyan el control de costos y la productividad. Los casos de uso difieren según la intensidad del activo.
- Por ejemplo, Volvo Construction Equipment informa que su sistema CareTrack conecta cientos de miles de máquinas en la construcción y minería.
Por Tipo de Implementación
On-premises se adapta a empresas con necesidades estrictas de control de datos. La nube permite escalabilidad y actualizaciones más rápidas. El acceso a la nube apoya flotas en múltiples sitios. Los modelos de suscripción favorecen la adopción de la nube. On-premises sigue siendo relevante para sistemas heredados. Los enfoques híbridos aparecen en grandes empresas. Los estándares de seguridad influyen en las decisiones. La flexibilidad impulsa la preferencia.
Por Tipo de Equipo
Las excavadoras y cargadoras dominan debido a su alta utilización. Los bulldozers y camiones de volteo necesitan seguimiento de rutas y cargas. Otros equipos incluyen grúas y motoniveladoras. Los datos de utilización guían los ciclos de mantenimiento. Las flotas mixtas se benefician de plataformas unificadas. La integración OEM simplifica la implementación. La diversidad de activos aumenta el valor de la plataforma. Los conocimientos sobre el rendimiento apoyan la planificación.
Por Tecnología
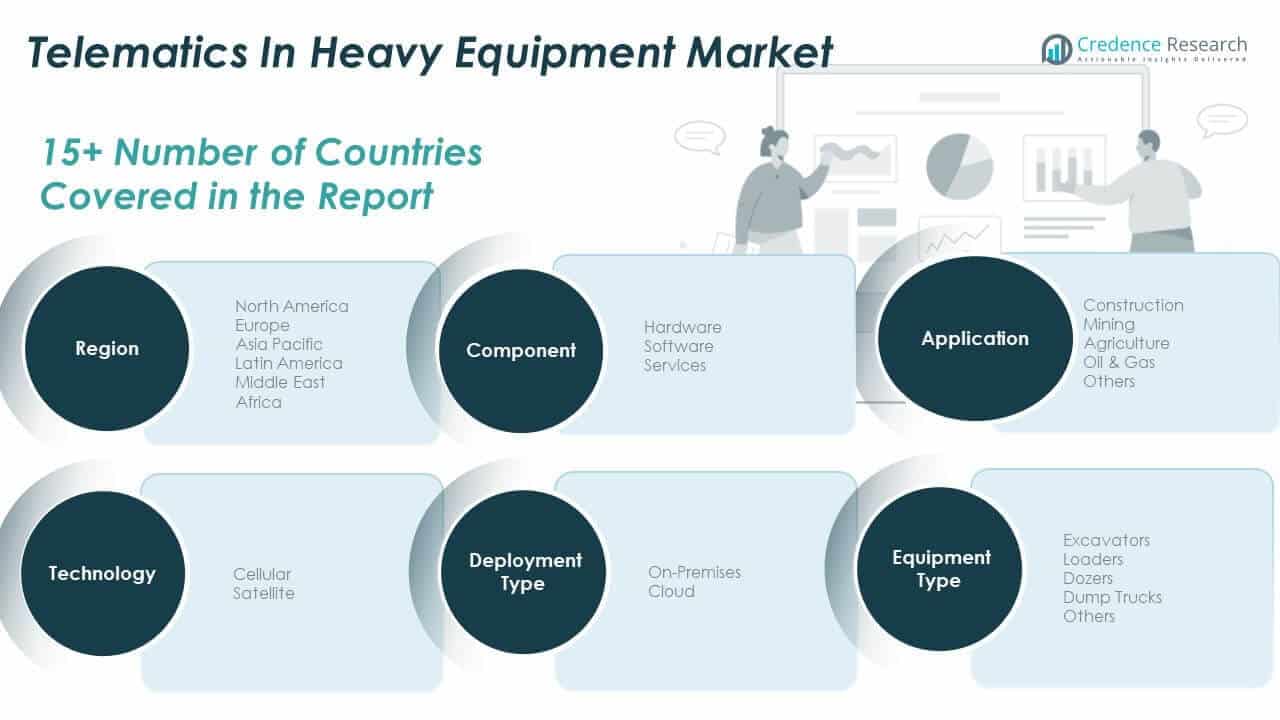
La tecnología celular lidera con amplia cobertura y menor costo. El satélite sirve para ubicaciones remotas y fuera de la red. Las soluciones de modo dual aseguran la continuidad. La elección de tecnología depende del terreno. La fiabilidad sigue siendo crítica. La latencia afecta los casos de uso. La conectividad sustenta el análisis. La cobertura impulsa la adopción.
Segmentación:
Por Componente
- Hardware
- Software
- Servicios
- Construcción
- Minería
- Agricultura
- Petróleo y Gas
- Otros
- On-Premises
- Nube
- Excavadoras
- Cargadoras
- Bulldozers
- Camiones de Volteo
- Otros
- Celular
- Satélite
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de telemática en equipos pesados en América del Norte se valoró en USD 1,462.24 millones en 2018 a USD 2,208.31 millones en 2024 y se anticipa que alcance USD 6,022.54 millones para 2032, con un CAGR de 13.4 durante el período de pronóstico. América del Norte posee casi un 38.0% de participación en 2032. La región lidera debido a prácticas de construcción avanzadas y adopción temprana de tecnología. Las grandes flotas demandan monitoreo en tiempo real y control de costos. Los sistemas integrados OEM ganan fuerte aceptación. Los proyectos de minería e infraestructura sostienen la demanda. Las normas de seguridad y emisiones apoyan el uso de telemática. Las flotas de alquiler dependen de los datos para el seguimiento de la utilización. Las fuertes redes de distribuidores mejoran la penetración del servicio.
Europa
El tamaño del mercado de telemática en equipos pesados en Europa se valoró en USD 954.56 millones en 2018 a USD 1,398.93 millones en 2024 y se anticipa que alcance USD 3,597.86 millones para 2032, con un CAGR de 12.6 durante el período de pronóstico. Europa representa aproximadamente un 22.7% de participación. La región se centra en la eficiencia y sostenibilidad. Normas estrictas de seguridad impulsan la adopción de monitoreo. La innovación liderada por OEM apoya la integración de sistemas. La modernización de la construcción sostiene el crecimiento. La actividad minera en países selectos añade demanda. La gestión digital de flotas gana tracción. Los proyectos transfronterizos aumentan el uso de equipos conectados.
Asia Pacífico
El tamaño del mercado de telemática en equipos pesados en Asia Pacífico se valoró en USD 925.68 millones en 2018 a USD 1,477.14 millones en 2024 y se anticipa que alcance USD 4,453.09 millones para 2032, con un CAGR de 14.8 durante el período de pronóstico. Asia Pacífico posee alrededor del 28.1% de participación. La rápida urbanización impulsa la expansión de la infraestructura. Los gobiernos invierten fuertemente en proyectos de transporte y energía. Los contratistas adoptan la telemática para gestionar grandes flotas. La localización OEM apoya un despliegue rentable. La minería y la agricultura añaden demanda de volumen. La adopción digital se acelera en las economías emergentes.
América Latina
El tamaño del mercado de telemática en equipos pesados en América Latina se valoró en USD 239.40 millones en 2018 a USD 362.19 millones en 2024 y se anticipa que alcance USD 917.41 millones para 2032, con un CAGR de 12.4 durante el período de pronóstico. América Latina captura aproximadamente un 5.8% de participación. La actividad minera impulsa la demanda principal. El crecimiento de la construcción apoya la adopción gradual. Los operadores de flotas se centran en la seguridad de los activos. La telemática ayuda en el control de combustible y mantenimiento. Las asociaciones con OEM mejoran el acceso. Las brechas de infraestructura ralentizan el despliegue. El crecimiento se mantiene constante en los países clave.
Oriente Medio
El tamaño del mercado de telemática en equipos pesados en Oriente Medio se valoró en USD 117.80 millones en 2018 a USD 165.99 millones en 2024 y se anticipa que alcance USD 397.99 millones para 2032, con un CAGR de 11.6 durante el período de pronóstico. La región representa casi un 2.5% de participación. Los grandes proyectos de infraestructura y energía apoyan la demanda. Las condiciones operativas adversas favorecen el monitoreo remoto. La visibilidad de la flota mejora la ejecución de proyectos. Los proyectos respaldados por el gobierno impulsan la adopción. Las plataformas en la nube apoyan las operaciones en múltiples sitios. El crecimiento del mercado sigue siendo gradual pero estable.
África
El tamaño del mercado de telemática global en equipos pesados en África se valoró en USD 100.32 millones en 2018 a USD 192.76 millones en 2024 y se anticipa que alcanzará USD 464.00 millones para 2032, con un CAGR de 11.3 durante el período de pronóstico. África posee cerca de 2.9% de participación. La actividad minera forma la base principal de la demanda. La telemática mejora la seguridad de los activos y el tiempo de actividad. Los proyectos de infraestructura apoyan una adopción gradual. Los desafíos de conectividad afectan la escala de implementación. Las iniciativas de OEM expanden la presencia regional. El potencial a largo plazo sigue siendo fuerte.
Análisis de Jugadores Clave:
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- Hitachi Construction Machinery Co., Ltd.
- John Deere
- Trimble Inc.
- Teletrac Navman
- Topcon Corporation
- JCB
- Doosan Infracore
- Hyundai Construction Equipment
- Liebherr Group
- Terex Corporation
- Kobelco Construction Machinery Co., Ltd.
- Atlas Copco
- Wacker Neuson SE
Análisis Competitivo:
El mercado global de telemática en equipos pesados muestra una fuerte competencia entre los OEM y los especialistas en telemática. Los jugadores líderes se centran en sistemas integrados, profundidad analítica y cobertura de servicios. Las empresas se diferencian a través del mantenimiento predictivo, diagnósticos remotos e integración de plataformas. Las soluciones respaldadas por OEM ganan confianza debido al ajuste de fábrica y alineación de garantías. Los proveedores independientes compiten a través de software flexible y soporte multimarcas. Las asociaciones con distribuidores fortalecen el alcance del mercado secundario. La escala, la seguridad de los datos y la interoperabilidad moldean la elección del comprador. Permanece moderadamente consolidado con espacio para innovadores de nicho.
Desarrollos Recientes:
- Hitachi Construction Machinery buscó innovación a través de asociaciones colaborativas centradas en operaciones autónomas y electrificación. En octubre de 2025, la empresa firmó un acuerdo de carta con la subsidiaria de Rio Tinto, Technological Resources, para desarrollar tecnologías de operación remota para excavadoras hidráulicas ultra grandes durante los próximos cinco años. Esta colaboración tiene como objetivo avanzar en las capacidades de asistencia al operador, operación remota y autonomía parcial para operaciones mineras, con la meta de establecer una plataforma interoperable para 2030 capaz de operar múltiples excavadoras ultra grandes con autonomía parcial en sitios mineros. Anteriormente, en octubre de 2024, Hitachi se asoció con Dimaag-AI Inc., un proveedor de soluciones eléctricas con sede en EE. UU., para desarrollar una excavadora hidráulica compacta electrificada en la clase de 1.7 toneladas. La tecnología eléctrica ENCORE incluye módulos de batería intercambiables de alta potencia y sistemas de gestión térmica, con una presentación oficial planeada para Bauma 2025 en Múnich y un lanzamiento comercial previsto para Europa en 2027. Además, Hitachi adquirió aproximadamente el 12% de participación en la empresa de software australiana Envirosuite Ltd por 10 millones de AUD en septiembre de 2024, posicionando a la empresa para fortalecer la gestión operativa y la responsabilidad ambiental en las operaciones mineras.
- JCB buscó la expansión del mercado en India a través de asociaciones estratégicas e innovación de productos. En enero de 2025, JCB India anunció una asociación con SAMIL para transformar el mercado de equipos de construcción de segunda mano combinando las ofertas de maquinaria de segunda mano de JCB con las extensas redes de plataformas de SAMIL. Esta alianza aborda la creciente demanda de equipos de segunda mano certificados y bien mantenidos entre los contratistas que buscan eficiencia de costos. En EXCON 2025 en diciembre de 2025, JCB India lanzó más de 10 nuevos productos, incluyendo una excavadora de 52 toneladas, marcando una de las exhibiciones de productos más sustanciales de la empresa y demostrando su compromiso de expandir su cartera de productos para el auge del desarrollo de infraestructura en India.
- Doosan Infracore cambió su enfoque estratégico más allá del equipo de construcción tradicional hacia soluciones energéticas emergentes. En agosto de 2025, Doosan Enerbility aseguró dos asociaciones históricas: una colaboración con Amazon, X-energy y KHNP para desplegar reactores modulares pequeños (SMR) que proporcionen 960 MW de energía libre de carbono para centros de datos de Amazon, y una asociación con Fermi America, con sede en Texas, para suministrar equipos para un "Proyecto Campus AI" de 11 GW. En respuesta a estos contratos significativos, Doosan anunció en diciembre de 2025 la construcción de la primera planta de fabricación dedicada a SMR en Corea del Sur, señalando un cambio estratégico de la fabricación de componentes para proyectos de demostración individuales a la producción en masa para el mercado comercial global. Además, Doosan amplió sus asociaciones de equipos de construcción con HD Hyundai Infracore a través de acuerdos de cooperación de suministro cruzado de productos en el mercado norteamericano.
- Volvo Construction Equipment demostró un compromiso sustancial con la expansión geográfica y la electrificación. En junio de 2025, la empresa anunció una inversión estratégica de aproximadamente 2,500 MSEK en la producción de excavadoras de orugas en tres ubicaciones clave: Changwon en Corea del Sur (la inversión más grande), una instalación en Suecia y Shippensburg en los Estados Unidos. Esta inversión tiene como objetivo fortalecer la presencia global de excavadoras de orugas de Volvo, mejorar la eficiencia operativa a través de la producción localizada, reducir las emisiones de carbono minimizando las distancias de transporte y mejorar la resiliencia de la cadena de suministro. Complementando esta inversión en infraestructura, Volvo CE lanzó su serie de Excavadoras de Nueva Generación en el sudeste asiático a partir de enero de 2025, con modelos que incluyen el EC210, EC220, EC230, EC300 y EC360. La empresa también demostró su estrategia de innovación enfocada en India en EXCON 2025, presentando la nueva excavadora EC215 diseñada para las diversas condiciones de trabajo de India, el Compactador SD110 para durabilidad a largo plazo en la construcción de carreteras, la Cargadora de Ruedas Eléctrica L120 que representa la cargadora eléctrica comercial más avanzada de India, y la excavadora minera EC650. Volvo también anunció avances en un próximo Centro de Tecnología en Bengaluru para impulsar la investigación y el desarrollo, la localización y la innovación de productos tanto para los mercados indios como globales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de componentes y aplicaciones. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura:
- La telemática integrada OEM ganará mayor aceptación en las ventas de equipos nuevos.
- Las plataformas de software liderarán la creación de valor a través de análisis y perspectivas.
- La implementación en la nube se expandirá en flotas de múltiples sitios.
- El uso de mantenimiento predictivo se profundizará en la construcción y minería.
- Las flotas de alquiler dependerán más de los datos de utilización y facturación.
- Aumentará la integración con sistemas de proyectos y activos.
- El acceso móvil impulsará una toma de decisiones más rápida en el sitio.
- Las características de ciberseguridad ganarán enfoque de los compradores.
- Las regiones emergentes verán una adopción más rápida por primera vez.
- Los modelos de ingresos basados en servicios fortalecerán la posición de los proveedores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Telemática Global en Equipos Pesados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de telemática en equipos pesados entre 2025 y 2032?
¿Qué segmento del mercado de telemática global en equipos pesados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de telemática en equipos pesados?
¿Quiénes son las empresas líderes en el mercado global de telemática en equipos pesados?
¿Qué región comandó la mayor parte del mercado global de telemática en equipos pesados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Telemática en Equipos Pesados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Telemática en Equipos Pesados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,805.33 million → 2032: USD 15,852.89 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Telemática en Equipos Pesados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Telemática en Equipos Pesados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Telemática en Equipos Pesados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Telemática en Equipos Pesados Market Drivers
- 3.3 Mercado de Telemática en Equipos Pesados Market Restraints & Challenges
- 3.4 Mercado de Telemática en Equipos Pesados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Telemática en Equipos Pesados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Telemática en Equipos Pesados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Telemática en Equipos Pesados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Telemática en Equipos Pesados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Telemática en Equipos Pesados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Telemática en Equipos Pesados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Telemática en Equipos Pesados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Telemática en Equipos Pesados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Telemática en Equipos Pesados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Telemática en Equipos Pesados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Telemática en Equipos Pesados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Telemática en Equipos Pesados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Telemática en Equipos Pesados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Telemática en Equipos Pesados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Telemática en Equipos Pesados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Telemática en Equipos Pesados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Telemática en Equipos Pesados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Telemática en Equipos Pesados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Telemática en Equipos Pesados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
