
Visión General del Mercado
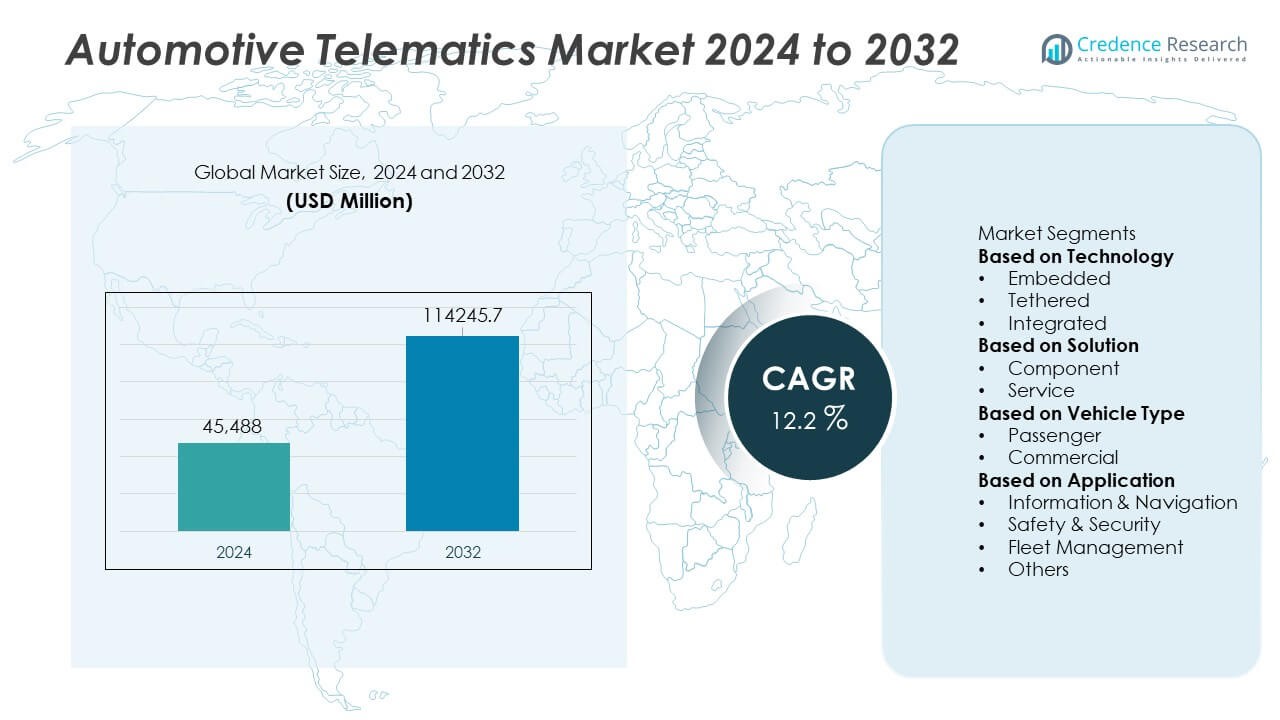
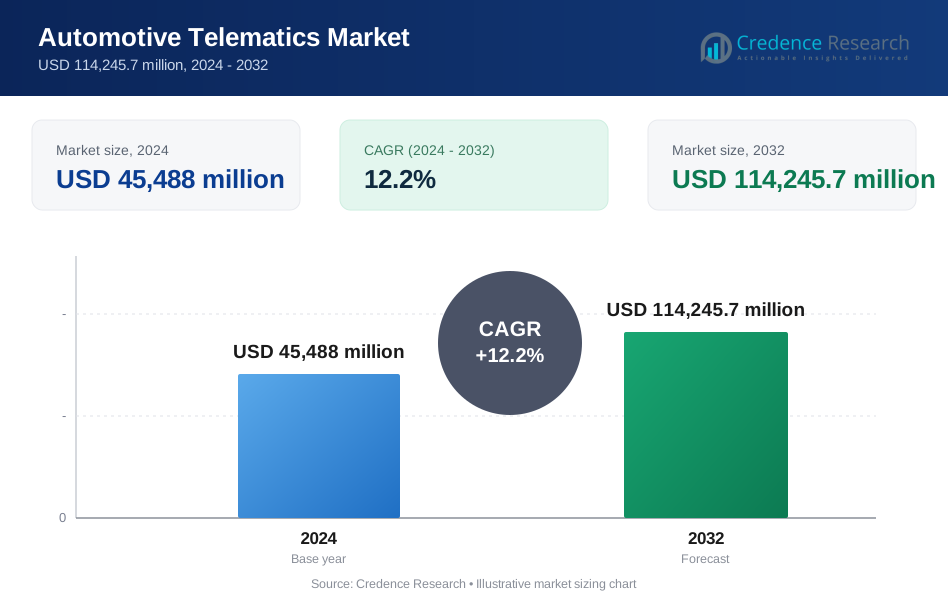
El tamaño del mercado de la telemática automotriz alcanzó los USD 45,488 millones en 2024 y se espera que crezca hasta los USD 114,245.7 millones para 2032, registrando un CAGR del 12.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Telemática Automotriz 2024 | USD 45,488 Millones |
| Mercado de Telemática Automotriz, CAGR | 12.2% |
| Tamaño del Mercado de Telemática Automotriz 2032 | USD 114,245.7 Millones |
El mercado de la telemática automotriz está conformado por actores clave como Tata Motors, Mercedes-Benz AG, Nissan Motor Co., Ltd, BMW Motors, Hyundai Motor Company, General Motors Company, Toyota Motor Corporation, AB Volvo, Ford Motor Company y Volkswagen AG. Estas empresas expanden las capacidades telemáticas a través de plataformas integradas, actualizaciones por aire y servicios de seguridad avanzados. América del Norte lidera el mercado con una participación del 38%, impulsada por un fuerte apoyo regulatorio, alta adopción de vehículos conectados y digitalización generalizada de flotas. Europa sigue con una participación del 29%, respaldada por estrictos mandatos de seguridad y creciente demanda de soluciones de movilidad conectada en los segmentos de vehículos de pasajeros y comerciales.
Perspectivas del Mercado
- El mercado de la telemática automotriz alcanzó los USD 45,488 millones en 2024 y crecerá a un CAGR del 12.2% hasta 2032.
- Los fuertes impulsores del mercado incluyen la creciente demanda de características de seguridad conectadas y la expansión de las necesidades de optimización de flotas en empresas globales de transporte y logística.
- Las tendencias clave incluyen una mayor adopción de telemática integrada, actualizaciones por aire y mantenimiento predictivo impulsado por IA a medida que los fabricantes de automóviles se orientan hacia plataformas de vehículos definidas por software.
- El análisis competitivo muestra que los principales actores mejoran los servicios digitales mientras América del Norte lidera con una participación del 38%, seguida por Europa con el 29%, Asia Pacífico con el 25%, América Latina con el 5% y Medio Oriente y África con el 3%.
- Las restricciones del mercado incluyen riesgos de ciberseguridad y altos costos, mientras que la tecnología integrada mantiene una participación del 52% en el segmento y la telemática basada en servicios lidera con una participación del 58%, apoyando el crecimiento sostenido regional y global.
 Análisis de Segmentación del Mercado:
Por Tecnología
La telemática integrada lidera este segmento con una participación del 52%, respaldada por una fuerte integración OEM y una creciente demanda de características de seguridad conectadas. Los fabricantes de automóviles prefieren los sistemas integrados porque ofrecen conectividad confiable, respuesta automática a accidentes y diagnósticos en tiempo real. Las opciones conectadas y integradas crecen debido a la flexibilidad de emparejamiento con smartphones, pero siguen siendo secundarias porque proporcionan una profundidad de datos limitada. El creciente enfoque en el mantenimiento predictivo y la supervisión remota fortalece la adopción integrada en los mercados globales. Las regulaciones que exigen sistemas de seguridad avanzados también aumentan la demanda, manteniendo la tecnología integrada en una posición dominante.
- Por ejemplo, BMW tiene muchos vehículos conectados que son capaces de recibir actualizaciones por aire (OTA). Este sistema permite numerosas actualizaciones de software que introducen nuevas características, mejoras funcionales y mejoras de calidad en toda la flota.
Por Solución
La telemática basada en servicios tiene una participación del 58%, impulsada por la creciente adopción de herramientas de gestión de flotas, diagnósticos remotos y servicios conectados por suscripción. Los fabricantes de automóviles y proveedores de movilidad invierten en plataformas en la nube que mejoran el análisis, mejoran el tiempo de actividad del vehículo y apoyan actualizaciones continuas. Las ofertas basadas en componentes siguen siendo esenciales pero se expanden a un ritmo más lento debido a su estructura de ingresos única. El crecimiento en seguros basados en el uso, servicios de ciberseguridad y movilidad como servicio fortalece el liderazgo de las soluciones de servicio. La expansión de los ecosistemas digitales y las ofertas de valor añadido refuerzan aún más el dominio del segmento de servicios.
- Por ejemplo, General Motors OnStar maneja interacciones con clientes que abarcan una variedad de servicios de vehículos conectados. La plataforma ofrece características que incluyen solicitudes de diagnósticos remotos, notificaciones automáticas de accidentes y actualizaciones remotas del vehículo, todas diseñadas para mejorar la seguridad y conectividad de los conductores.
Por Tipo de Vehículo
Los vehículos de pasajeros lideran este segmento con una participación del 61%, respaldados por la creciente demanda de navegación, alertas de seguridad y características de infoentretenimiento conectado. Los OEM integran la telemática como estándar en modelos de gama media y premium, aumentando la adopción en los principales mercados. Los vehículos comerciales siguen debido a la digitalización de flotas, necesidades de optimización de rutas y presiones de cumplimiento en logística. Los compradores de automóviles de pasajeros valoran características como asistencia de emergencia, rastreo de vehículos robados y mantenimiento predictivo, lo que impulsa tasas de instalación más altas. El aumento de la conciencia sobre los sistemas de seguridad conectados continúa fortaleciendo el dominio de los vehículos de pasajeros en el mercado de la telemática.
Principales Impulsores de Crecimiento
Creciente Integración de Características de Seguridad Conectada y Cumplimiento
La adopción de la telemática automotriz aumenta a medida que los estándares de seguridad y cumplimiento se vuelven más estrictos en los principales mercados. Los fabricantes de automóviles integran unidades telemáticas para apoyar alertas de accidentes, respuesta de emergencia y sistemas avanzados de asistencia al conductor. Estas características reducen los riesgos de accidentes y mejoran el cumplimiento normativo tanto para vehículos personales como comerciales. Los operadores de flotas dependen de la telemática para monitorear el comportamiento del conductor y cumplir con las normas de informes. A medida que los gobiernos imponen reglas de seguridad más estrictas y los compradores priorizan la protección, la demanda de telemática integrada y basada en servicios crece constantemente en el sector automotriz.
- Por ejemplo, Mercedes-Benz mejoró su sistema eCall a través de la plataforma Mercedes me, que procesó eventos telemáticos relacionados con la seguridad. El sistema admite alertas automáticas de colisión que se activan rápidamente después del impacto, trabajando en conjunto con otros sistemas de seguridad activa como el Asistente de Frenado Activo para ayudar a prevenir o reducir la gravedad de los accidentes.
Aumento de la Demanda de Optimización de Flotas y Mantenimiento Predictivo
Los operadores de flotas adoptan plataformas telemáticas para reducir costos operativos y mejorar la productividad. Los datos en tiempo real ayudan a monitorear la salud del motor, el uso del vehículo, los patrones de combustible y el rendimiento del conductor, apoyando decisiones de mantenimiento más rápidas. El mantenimiento predictivo reduce las averías y aumenta la disponibilidad del vehículo, haciendo que la telemática sea esencial para las empresas de logística y transporte. La optimización de rutas y el seguimiento del rendimiento mejoran aún más la eficiencia de la flota. Con el crecimiento del comercio electrónico, la entrega de última milla y la movilidad compartida, las soluciones telemáticas avanzadas se vuelven centrales en las estrategias de gestión de flotas.
- Por ejemplo, Ford Pro Telematics analizó grandes cantidades de datos de salud del vehículo diariamente en flotas comerciales conectadas. La plataforma redujo el tiempo de inactividad no planificado al habilitar numerosas alertas de mantenimiento predictivo cada mes.
Expansión de Servicios Conectados y Funciones Digitales en el Vehículo
Los consumidores esperan servicios digitales mejorados en sus vehículos, lo que impulsa a los fabricantes de automóviles a integrar sistemas telemáticos avanzados. Estas plataformas soportan navegación, entretenimiento, acceso remoto y configuraciones personalizadas del vehículo. Las actualizaciones por aire y las ofertas basadas en suscripción crean nuevas oportunidades de ingresos para los fabricantes. La conectividad en la nube y los conocimientos habilitados por IA mejoran la experiencia del usuario y fortalecen la lealtad a la marca. A medida que los estilos de vida digitales se expanden, los servicios conectados emergen como un motor principal, aumentando la adopción de la telemática tanto en vehículos nuevos como en flotas existentes.
Tendencias y Oportunidades Clave
Cambio hacia Actualizaciones por Aire y Vehículos Definidos por Software
El cambio hacia vehículos definidos por software aumenta la dependencia de las plataformas telemáticas para mejoras continuas. Las actualizaciones por aire mejoran la navegación, las características de seguridad y el rendimiento del sistema sin requerir visitas físicas de servicio. Los fabricantes de automóviles se benefician de una carga de mantenimiento reducida y un mejor compromiso del cliente. Estas actualizaciones también apoyan el despliegue rápido de nuevas funciones digitales. A medida que el diseño centrado en software crece, la telemática se convierte en una tecnología fundamental que da forma a la funcionalidad futura del vehículo y la creación de valor.
- Por ejemplo, Tesla entregó numerosas actualizaciones de software por aire anualmente en su flota global, cambiando fundamentalmente el ciclo de vida del producto automotriz. Una actualización importante mejoró la precisión del mantenimiento de carril de Autopilot al procesar extensos datos de aprendizaje de flotas, aprovechando un modelo de red neuronal basado en visión para mejorar el rendimiento.
Creciente Oportunidad en Telemática de Seguros y Modelos Basados en Uso
Las compañías de seguros adoptan la telemática para ofrecer planes de primas personalizados basados en el comportamiento de conducción individual. Los modelos basados en uso crecen a medida que los clientes buscan precios justos y transparencia en tiempo real. Los datos sobre frenado, velocidad y kilometraje ayudan a los aseguradores a evaluar el riesgo con mayor precisión y reducir las reclamaciones fraudulentas. Los fabricantes de automóviles y los proveedores de telemática forman asociaciones con aseguradoras para expandir las ofertas de servicios. El creciente interés en el seguro conductual crea una fuerte oportunidad para la expansión de la telemática tanto en regiones desarrolladas como emergentes.
- Por ejemplo, el programa Snapshot de Progressive Insurance registró datos de conducción de más de 25 mil millones de millas rastreadas a través de dispositivos telemáticos a bordo. La plataforma capturó más de 200 millones de eventos de frenado brusco y aceleración rápida para refinar la puntuación de riesgo del conductor.
Desafíos Clave
Preocupaciones sobre la Seguridad de los Datos y los Riesgos de Privacidad
El crecimiento de la telemática aumenta la exposición a amenazas cibernéticas, generando preocupaciones entre los usuarios y reguladores. Los sistemas de vehículos almacenan datos sensibles relacionados con patrones de conducción, ubicaciones e identidad del usuario, convirtiéndolos en un objetivo para los hackers. Los fabricantes de automóviles deben invertir en cifrado fuerte, redes en la nube seguras y monitoreo continuo de amenazas. Las reglas de privacidad también exigen claridad sobre las prácticas de uso y almacenamiento de datos. Estas preocupaciones ralentizan la adopción para algunos compradores y empujan a las empresas a fortalecer los marcos de ciberseguridad.
Alto Costo del Hardware y Servicios Telemáticos Avanzados
El costo del hardware telemático, los módulos de comunicación y los servicios conectados sigue siendo una barrera significativa para la adopción. Los sistemas avanzados requieren una alta inversión en sensores, procesadores e integración de software. Los servicios basados en suscripción añaden costos continuos para los clientes y operadores de flotas. Las flotas más pequeñas a menudo retrasan la adopción debido a presupuestos ajustados. Los fabricantes de automóviles enfrentan presión para ofrecer sistemas asequibles pero con muchas funciones. Este desafío de costos afecta la adopción en mercados sensibles al precio y ralentiza la expansión de soluciones telemáticas avanzadas.
Análisis Regional
América del Norte
América del Norte lidera el mercado de Telemática Automotriz con un 38% de participación, impulsada por la fuerte adopción de tecnologías de vehículos conectados y la integración temprana de sistemas de seguridad avanzados. Los fabricantes de automóviles en Estados Unidos y Canadá despliegan telemática integrada para apoyar el cumplimiento, diagnósticos remotos y servicios de emergencia. La creciente demanda de herramientas de gestión de flotas y seguros basados en el uso fortalece la expansión del mercado. La alta penetración de teléfonos inteligentes y las robustas redes 4G y 5G mejoran el rendimiento de la conectividad. El fuerte enfoque regulatorio en la seguridad y el monitoreo de emisiones acelera aún más la adopción en los segmentos de vehículos de pasajeros y comerciales, manteniendo a América del Norte en una posición de liderazgo.
Europa
Europa posee un 29% de participación en el mercado de Telemática Automotriz, respaldada por estrictos mandatos de seguridad y una creciente preferencia por los servicios conectados. La regulación eCall de la UE impulsa la adopción generalizada de telemática integrada en vehículos nuevos. Los fabricantes de automóviles se centran en servicios digitales, actualizaciones por aire y soluciones de conducción ecológica para cumplir con los objetivos de sostenibilidad. La fuerte demanda de optimización de flotas, especialmente en logística y transporte transfronterizo, impulsa el despliegue de telemática. Los avances en comunicación vehículo-a-todo y el aumento de la adopción de vehículos eléctricos apoyan aún más el crecimiento del mercado. El sector automotriz maduro de Europa y su entorno regulatorio mantienen a la región como un importante contribuyente a la expansión de la telemática.
Asia Pacífico
Asia Pacífico representa un 25% de participación, impulsada por la rápida urbanización, alta producción de vehículos y expansión de servicios de movilidad conectada. China, Japón y Corea del Sur lideran la integración telemática a través de un fuerte apoyo gubernamental y un rápido despliegue de 5G. La creciente demanda de navegación, alertas de seguridad y servicios de movilidad inteligente acelera la adopción en vehículos de pasajeros. Los operadores de flotas en comercio electrónico, transporte de pasajeros y logística también dependen de la telemática para la optimización de rutas y el mantenimiento predictivo. El creciente interés del consumidor en funciones digitales y la expansión de la capacidad de fabricación automotriz posicionan a Asia Pacífico como una de las regiones de más rápido crecimiento en el mercado de telemática.
América Latina
América Latina posee un 5% de participación en el mercado de Telemática Automotriz, impulsada por el creciente interés en la digitalización de flotas y soluciones de recuperación de robos. Brasil y México lideran la adopción debido al aumento de operaciones logísticas e iniciativas regulatorias que apoyan el seguimiento de vehículos. Los servicios telemáticos ganan tracción en seguros, flotas de alquiler y transporte comercial. La conectividad asequible de teléfonos inteligentes y la expansión de plataformas de movilidad fortalecen el crecimiento regional. Sin embargo, las limitaciones económicas restringen la adopción de hardware avanzado en algunos países. La inversión continua en herramientas de seguridad habilitadas por telemática y eficiencia de flotas apoya la expansión constante del mercado en toda la región.
Oriente Medio y África
El Medio Oriente y África representan una participación del 3%, respaldada por el creciente despliegue de soluciones de gestión de flotas en los sectores de logística, construcción y petróleo y gas. Países como los Emiratos Árabes Unidos y Arabia Saudita promueven iniciativas de movilidad inteligente y vehículos conectados, fomentando un uso más amplio de la telemática. La demanda aumenta para el seguimiento, la optimización de rutas y el monitoreo de cumplimiento. La adopción en vehículos de pasajeros crece lentamente debido a las barreras de costo y la limitada fabricación local. Sin embargo, la expansión de la infraestructura digital y el creciente interés en características de seguridad y protección promueven un crecimiento gradual del mercado en toda la región.
Segmentaciones del Mercado:
Por Tecnología
- Integrado
- Conectado
- Integrado
Por Solución
- Componente
- Servicio
Por Tipo de Vehículo
- Pasajeros
- Comercial
Por Aplicación
- Información y Navegación
- Seguridad y Protección
- Gestión de Flotas
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de la telemática automotriz presenta una fuerte competencia entre los principales actores, incluidos Tata Motors, Mercedes-Benz AG, Nissan Motor Co., Ltd, BMW Motors, Hyundai Motor Company, General Motors Company, Toyota Motor Corporation, AB Volvo, Ford Motor Company y Volkswagen AG. Estas empresas invierten en plataformas telemáticas avanzadas que apoyan diagnósticos remotos, alertas de seguridad, navegación y actualizaciones por aire. Los fabricantes de automóviles fortalecen sus ofertas a través de asociaciones con proveedores de software, operadores de telecomunicaciones y empresas de servicios en la nube. Muchos de los principales actores se centran en la telemática integrada para mejorar la fiabilidad y mejorar la experiencia del cliente. La creciente demanda de gestión de flotas, mantenimiento predictivo y servicios conectados impulsa la innovación continua. Las empresas también avanzan en características de ciberseguridad para proteger los datos del vehículo y cumplir con las crecientes expectativas regulatorias. El creciente énfasis en los ecosistemas digitales anima a los actores a desarrollar servicios basados en suscripción y conocimientos impulsados por IA, mejorando el compromiso a largo plazo del cliente y la competitividad del mercado.
Análisis de Jugadores Clave
- Tata Motors
- Mercedes-Benz AG
- Nissan Motor Co., Ltd
- BMW Motors
- Hyundai Motor Company
- General Motors Company
- Toyota Motor Corporation
- AB Volvo
- Ford Motor Company
- Volkswagen AG
Desarrollos Recientes
- En agosto de 2025, Mercedes-Benz AG sigue siendo una de las marcas premium que ofrece servicios telemáticos integrados como estándar en todos los modelos y geografías.
- En agosto de 2025, BMW (BMW Motors) también fue citada entre las marcas premium que ofrecen servicios telemáticos integrados por defecto.
- En enero de 2024, Tata Motors anunció que ya había conectado 500,000 (5 lakh) vehículos comerciales a través de su plataforma de gestión de flotas Fleet Edge.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Solución, Tipo de Vehículo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de la telemática aumentará a medida que los vehículos se desplacen hacia arquitecturas definidas por software.
- Los sistemas telemáticos integrados ganarán más integración en nuevos modelos de pasajeros y comerciales.
- Las actualizaciones por aire se expandirán, reduciendo las visitas de servicio y mejorando el rendimiento a largo plazo del vehículo.
- El mantenimiento predictivo se convertirá en estándar en las operaciones de flotas para reducir el tiempo de inactividad.
- La telemática de seguros y los modelos de precios basados en el comportamiento atraerán a más consumidores.
- El análisis impulsado por IA mejorará la toma de decisiones en tiempo real para la seguridad y la salud del vehículo.
- La demanda de soluciones de ciberseguridad crecerá a medida que la protección de datos se convierta en una prioridad.
- La conectividad 5G permitirá una transmisión de datos más rápida y servicios digitales más ricos en el vehículo.
- Aumentará la colaboración entre fabricantes de automóviles, proveedores de telecomunicaciones y empresas de software.
- Los mercados emergentes mostrarán una adopción más fuerte a medida que la infraestructura digital y los servicios de movilidad conectada se expandan.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Telemática Automotriz y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de telemática automotriz entre 2025 y 2032?
¿Qué segmento del mercado de telemática automotriz tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Telemática Automotriz?
¿Quiénes son las empresas líderes en el mercado de Telemática Automotriz?
¿Qué región tuvo la mayor participación en el mercado de Telemática Automotriz en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Telemática Automotriz Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Telemática Automotriz Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 45,488 million → 2032: USD 114,245.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Telemática Automotriz Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Telemática Automotriz Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Telemática Automotriz Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Telemática Automotriz Market Drivers
- 3.3 Mercado de Telemática Automotriz Market Restraints & Challenges
- 3.4 Mercado de Telemática Automotriz Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Telemática Automotriz Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Telemática Automotriz Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Telemática Automotriz category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Telemática Automotriz Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Telemática Automotriz Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Telemática Automotriz market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Telemática Automotriz Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Telemática Automotriz Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Telemática Automotriz Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Telemática Automotriz (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Telemática Automotriz Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Telemática Automotriz Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Telemática Automotriz Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Telemática Automotriz Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Telemática Automotriz Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Telemática Automotriz Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Telemática Automotriz Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Telemática Automotriz Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Telemática Automotriz Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
