
Visión General del Mercado de Tecnología de Adquisición de Talento y Dotación de Personal:
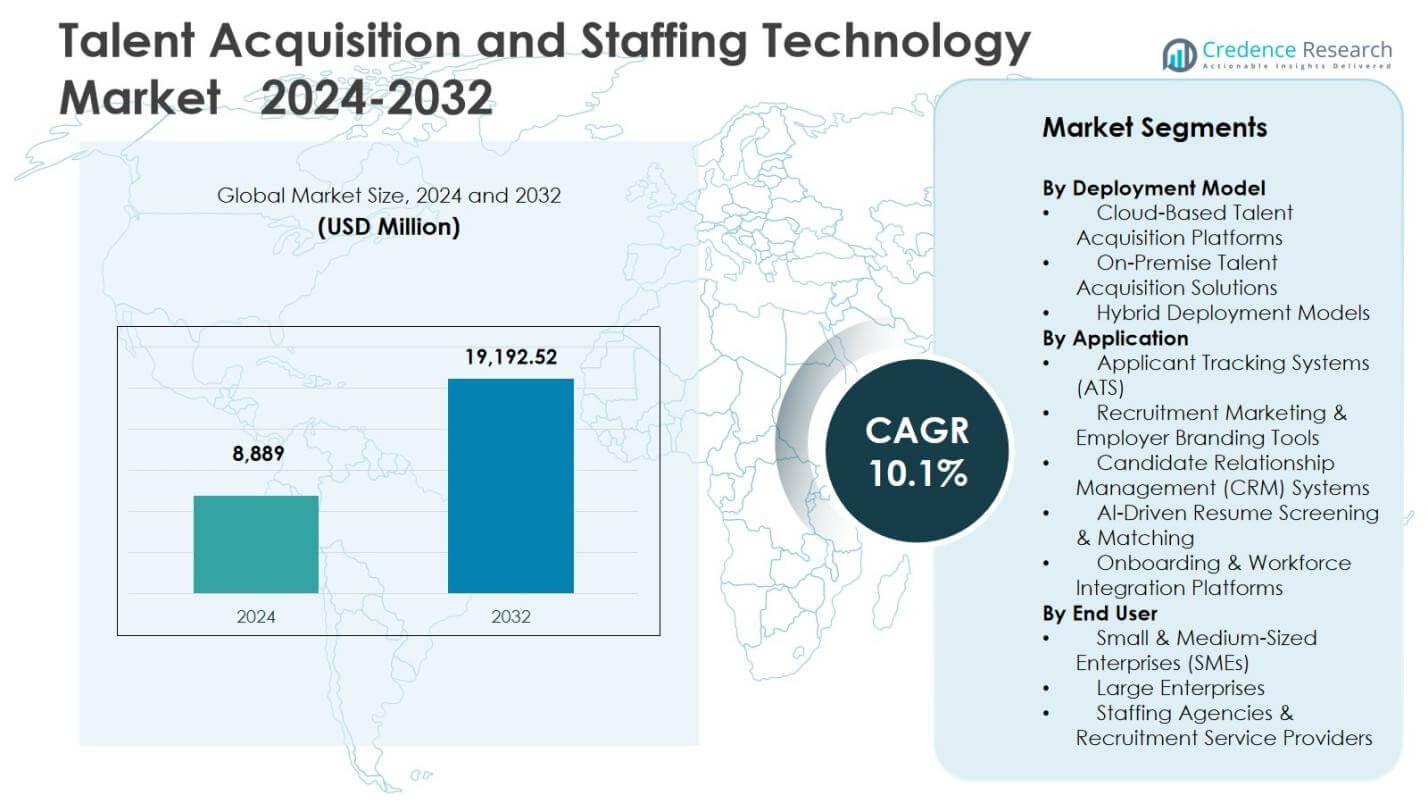
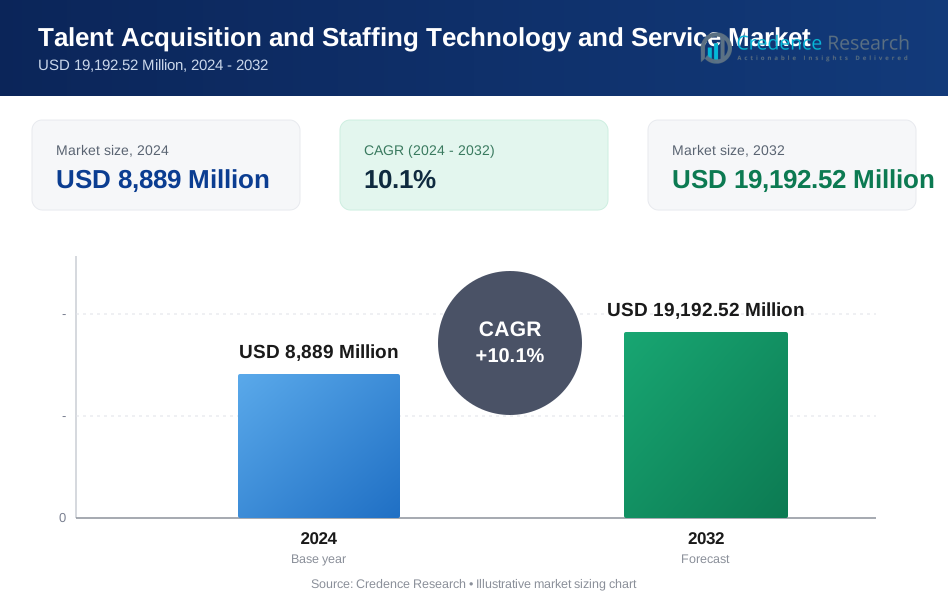
El tamaño del mercado de Tecnología de Adquisición de Talento y Dotación de Personal fue valorado en USD 8,889 millones en 2024 y se anticipa que alcanzará los USD 19,192.52 millones para 2032, con un CAGR del 10.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tecnología de Adquisición de Talento y Dotación de Personal 2024 | USD 8,889 millones |
| Mercado de Tecnología de Adquisición de Talento y Dotación de Personal, CAGR | 10.1% |
| Tamaño del Mercado de Tecnología de Adquisición de Talento y Dotación de Personal 2032 | USD 19,192.52 millones |
Perspectivas del Mercado de Tecnología de Adquisición de Talento y Dotación de Personal
- La visión general del mercado refleja una creciente adopción de plataformas de adquisición de talento basadas en la nube, con el segmento de la nube representando un 64.2% de participación en 2024, impulsado por la escalabilidad, la habilitación de contratación remota y los modelos de implementación basados en SaaS.
- Los impulsores del mercado incluyen una creciente dependencia de la selección de currículums habilitada por IA, análisis predictivos de contratación y flujos de trabajo de reclutamiento automatizados que mejoran la velocidad de contratación, la calidad de los candidatos y la toma de decisiones basada en datos en los segmentos empresariales y de pymes.
- El análisis del mercado muestra una fuerte presencia de proveedores de soluciones líderes como Oracle, SAP SE, Workday, iCIMS, SmartRecruiters, Bullhorn y UKG, enfocándose en la innovación de plataformas, integración de flujos de trabajo y capacidades de contratación basadas en habilidades.
- El análisis regional indica que América del Norte lideró el mercado con un 34.6% de participación en 2024, seguida por Europa con un 27.8% y Asia Pacífico con un 24.1%, respaldado por la creciente adopción de contratación digital empresarial.
Análisis de Segmentación del Mercado:
Por Modelo de Implementación
El mercado de Tecnología de Adquisición de Talento y Dotación de Personal por modelo de implementación está impulsado principalmente por la rápida adopción de ecosistemas de reclutamiento digital. Las plataformas de adquisición de talento basadas en la nube emergieron como el subsegmento dominante con un 64.2% de participación en 2024, respaldado por la escalabilidad, la habilitación de contratación remota, una implementación más rápida y menores costos de infraestructura. Las organizaciones prefieren cada vez más los modelos SaaS basados en suscripción para integrar ATS, CRM y herramientas de selección por IA en los flujos de trabajo de contratación globales. Las soluciones en las instalaciones representaron un 21.7% de participación, atendiendo a empresas sensibles a los datos, mientras que los modelos de implementación híbrida representaron un 14.1%, impulsados por empresas que están en transición gradual de infraestructuras de reclutamiento heredadas a plataformas en la nube.
- Por ejemplo, Adani Enterprises seleccionó Oracle Taleo Cloud Service en 2019 como su principal implementación para el seguimiento de candidatos, pasando de sistemas heredados para apoyar operaciones globales.
Por Aplicación
A través de las categorías de aplicación, el mercado refleja una fuerte demanda de flujos de trabajo de contratación habilitados por automatización. Los Sistemas de Seguimiento de Candidatos (ATS) representaron el subsegmento dominante con una cuota del 38.6% en 2024, impulsados por la gestión centralizada de bases de datos de candidatos, la automatización de la programación de entrevistas y el seguimiento de cumplimiento. Las Herramientas de Marketing de Reclutamiento y Marca del Empleador representaron el 19.4%, mientras que los Sistemas de Gestión de Relaciones con Candidatos (CRM) capturaron el 17.8%, apoyando el compromiso con la canalización de talento. La Selección y Coincidencia de Currículums Impulsada por IA tuvo una cuota del 14.9%, impulsada por la precisión en la preselección, y las Plataformas de Integración de Incorporación y Fuerza Laboral representaron el 9.3%, alineadas con las iniciativas de transformación digital de RRHH.
- Por ejemplo, iCIMS lanzó su “Plataforma de Experiencia del Candidato” en 2024 para automatizar sitios de carrera con marca y la entrega de contenido personalizado.
Por Usuario Final
Por usuario final, el mercado demuestra una adopción tecnológica más fuerte entre los entornos de contratación a escala empresarial. Las Grandes Empresas dominaron el segmento con una cuota del 52.8% en 2024, impulsadas por necesidades de reclutamiento de alto volumen, expansión de la fuerza laboral multirregional y operaciones de contratación estructuradas y orientadas al cumplimiento. Las Pequeñas y Medianas Empresas (PYMES) representaron el 29.5%, apoyadas por plataformas de contratación en la nube rentables y una creciente preferencia por la búsqueda y selección automatizada de candidatos. Las Agencias de Empleo y Proveedores de Servicios de Reclutamiento tuvieron una cuota del 17.7%, aprovechando los mercados de talento habilitados por IA, herramientas de búsqueda digital y el compromiso de candidatos basado en CRM para mejorar la velocidad de colocación y la eficiencia del servicio.
Principales Impulsores del Crecimiento
Aumento de la Adopción de la Automatización de Reclutamiento Habilitada por IA
El Mercado de Tecnología de Adquisición de Talento y Dotación de Personal está experimentando un fuerte crecimiento debido a la creciente adopción de la automatización habilitada por IA en los flujos de trabajo de búsqueda, selección y compromiso de candidatos. Las organizaciones despliegan cada vez más el análisis de currículums impulsado por IA, la coincidencia predictiva de candidatos, chatbots conversacionales y la programación automatizada de entrevistas para reducir el tiempo del ciclo de contratación y mejorar la productividad del reclutador. Las empresas valoran la tecnología que mejora la calidad del talento, fortalece la selección consciente del sesgo y permite decisiones de contratación basadas en datos. El cambio hacia entornos de contratación de alto volumen y remotos acelera aún más las inversiones en plataformas de reclutamiento centradas en la automatización, posicionando los ecosistemas de contratación impulsados por IA como un catalizador principal para la expansión sostenida del mercado.
- Por ejemplo, Unilever procesa 1.8 millones de solicitudes de empleo anualmente utilizando juegos de IA de Pymetrics para comparar los perfiles de los candidatos con empleados exitosos, seguido de entrevistas en video de HireVue evaluadas por algoritmos de aprendizaje automático.
Expansión de Modelos de Contratación de Fuerza Laboral Remota e Híbrida
La rápida expansión de los entornos de trabajo remotos e híbridos está impulsando la adopción acelerada de plataformas de contratación digital y tecnologías de personal basadas en la nube. Las organizaciones requieren herramientas de reclutamiento virtual para apoyar entrevistas remotas, evaluaciones digitales, incorporación en línea y coordinación de la fuerza laboral distribuida. La búsqueda de talento global se ha convertido en una prioridad estratégica, aumentando la dependencia de plataformas que permiten el reclutamiento transfronterizo, tuberías de talento centralizadas y procesos de contratación listos para el cumplimiento. Los equipos de RRHH también priorizan los sistemas de colaboración que integran ATS, CRM y soluciones de gestión de la fuerza laboral para agilizar las operaciones de contratación geográficamente dispersas, resultando en una fuerte penetración tecnológica en organizaciones empresariales y de mercado medio.
- Por ejemplo, LinkedIn amplió su función de Entrevista Virtual, integrando Microsoft Teams para mejorar las experiencias de entrevistas y evaluaciones en vivo para equipos de contratación distribuidos.
Aumento de la Demanda de Información de Contratación Basada en Datos y Predictiva
La creciente dependencia de análisis de la fuerza laboral y conocimientos predictivos de talento es un importante impulsor de crecimiento en el Mercado de Adquisición de Talento y Tecnología de Personal. Las empresas están invirtiendo en plataformas que proporcionan paneles de control en tiempo real, análisis del embudo de contratación, métricas de rendimiento de reclutadores y pronósticos de tuberías de talento. Las herramientas de análisis predictivo ayudan a las organizaciones a identificar brechas de habilidades, prever la demanda de contratación y optimizar las estrategias de abastecimiento, resultando en beneficios medibles de costo y eficiencia. Los ecosistemas de contratación centrados en datos también apoyan la planificación estratégica de la fuerza laboral y mejoran la toma de decisiones en las funciones de reclutamiento, fomentando una adopción más amplia de soluciones tecnológicas de RRHH y personal integradas con análisis en diversas industrias.
Tendencias y Oportunidades Clave
Integración de IA, Inteligencia de Talento y Plataformas de Contratación Basadas en Habilidades
Una tendencia clave que está dando forma al mercado es la creciente integración de la inteligencia de talento impulsada por IA con marcos de contratación basados en habilidades. Las organizaciones están pasando de la contratación basada en roles a modelos de evaluación centrados en capacidades respaldados por mapeo de habilidades, gráficos de capacidades e información de candidatos vinculada al rendimiento. Las plataformas que combinan ATS, CRM, análisis de talento y sistemas de movilidad interna crean ecosistemas de contratación unificados que promueven la agilidad de la fuerza laboral y la planificación de carreras. Esta transición abre oportunidades para proveedores que ofrecen arquitectura de taxonomía de habilidades, evaluación comparativa de capacidades y redistribución interna de talento guiada por IA, apoyando estrategias de transformación de la fuerza laboral a largo plazo en empresas que evolucionan digitalmente.
- Por ejemplo, watsonx Orchestrate de IBM integra conocimientos de IA en los flujos de trabajo de RRHH para automatizar la selección de candidatos y apoyar la coincidencia de roles basada en habilidades para programas de movilidad interna.
Creciente Oportunidad en la Adopción por PYMEs y Soluciones de Reclutamiento Específicas para la Industria
El mercado presenta oportunidades en expansión en Pequeñas y Medianas Empresas y despliegues de tecnología de reclutamiento específicos para la industria. Las PYMEs adoptan cada vez más plataformas de contratación nativas en la nube y asequibles para automatizar los procesos de búsqueda, selección e incorporación sin grandes inversiones en infraestructura. Al mismo tiempo, las plataformas de talento enfocadas en la industria, adaptadas para la atención médica, servicios de TI, manufactura y personal de economía gig, están ganando terreno debido a requisitos especializados de cumplimiento, validación de credenciales y coincidencia de habilidades. Los proveedores que ofrecen soluciones de reclutamiento modulares, escalables y alineadas con el sector están bien posicionados para capturar oportunidades de adopción emergentes en diversos entornos laborales.
- Por ejemplo, NexusATS de Vars Health proporciona a las agencias de personal de atención médica gestión de credenciales, seguimiento automatizado de cumplimiento y soporte para contrataciones de alto volumen, integrándose con bolsas de trabajo para la búsqueda proactiva de enfermeras y médicos.
Desafíos Clave
Privacidad de Datos, Complejidad de Cumplimiento y Riesgos de Adopción Ética de la IA
El Mercado de Tecnología de Adquisición de Talento y Personal enfrenta desafíos relacionados con la privacidad de datos, el cumplimiento normativo y el despliegue ético de la IA. Las plataformas de reclutamiento procesan información sensible de candidatos en geografías regidas por marcos en evolución como el GDPR y regulaciones de localización de datos. Las organizaciones deben gestionar riesgos asociados con la toma de decisiones automatizada, sesgo algorítmico y transparencia en la selección impulsada por IA. Asegurar una gobernanza de datos responsable, un perfilado seguro de candidatos y flujos de trabajo de reclutamiento listos para auditoría aumenta la complejidad de implementación y los costos de cumplimiento, requiriendo que los proveedores y las empresas prioricen la seguridad robusta, los estándares éticos de IA y la alineación regulatoria en los ecosistemas de contratación.
Barreras de Integración y Limitaciones de Gestión del Cambio Organizacional
Otro desafío clave surge de la complejidad de integración y las limitaciones de gestión del cambio organizacional durante la adopción tecnológica. Muchas empresas operan infraestructuras de reclutamiento fragmentadas que combinan sistemas de RRHH heredados, flujos de trabajo manuales y entornos de datos desconectados. Implementar plataformas modernas de ATS, CRM, análisis y automatización requiere reingeniería de procesos, recapacitación de la fuerza laboral y alineación multifuncional. La resistencia a la transición tecnológica, los altos requisitos de personalización y las brechas de interoperabilidad entre aplicaciones de RRHH y negocios pueden retrasar los cronogramas de implementación y reducir el ROI esperado. Abordar la escalabilidad de integración y la preparación para la adopción por parte de los usuarios sigue siendo crítico para la transformación exitosa de los entornos tecnológicos de contratación.
Análisis Regional
Norteamérica
Norteamérica mantuvo una posición fuerte en el Mercado de Tecnología para Adquisición de Talento y Personal, impulsada por la digitalización avanzada de RRHH, ecosistemas de reclutamiento habilitados por IA y la adopción generalizada de plataformas de contratación basadas en la nube en los sectores de tecnología, BFSI y servicios profesionales. La región representó un 34.6% de participación en 2024, respaldada por inversiones en análisis predictivo, contratación basada en habilidades y planificación de la fuerza laboral impulsada por la automatización. La creciente dependencia de la contratación remota, las integraciones ATS preparadas para el cumplimiento y las iniciativas de modernización de reclutamiento a gran escala entre las empresas Fortune 500 continúan fortaleciendo el crecimiento del mercado, mientras que la innovación de los proveedores en el emparejamiento de IA, herramientas de personal integradas en CRM y plataformas de ciclo de vida del empleado refuerzan el liderazgo del mercado.
Europa
Europa demostró una expansión constante en el mercado debido a un fuerte énfasis en plataformas de reclutamiento compatibles con la privacidad de datos, gobernanza estructurada de la fuerza laboral y adopción de fuentes de talento digital en organizaciones de manufactura, automotriz y del sector público. La región capturó un 27.8% de participación en 2024, respaldada por la adopción de soluciones ATS basadas en la nube, flujos de trabajo de reclutamiento multilingües y selección de candidatos asistida por IA alineada con las regulaciones laborales regionales. El crecimiento se refuerza aún más por las necesidades de contratación transfronteriza, el enfoque empresarial en la movilidad de la fuerza laboral y las inversiones sostenidas en optimización de contratación impulsada por análisis. El despliegue creciente de ecosistemas de reclutamiento híbridos en Europa Occidental y del Norte continúa mejorando la penetración de plataformas y la madurez tecnológica.
Asia Pacífico
Asia Pacífico emergió como una de las regiones de más rápido crecimiento en el Mercado de Tecnología para Adquisición de Talento y Personal, impulsada por la rápida transformación digital empresarial, la fuerte contratación en el sector de TI y servicios, y la creciente adopción de plataformas de reclutamiento basadas en la nube entre grandes empresas y pymes. La región representó un 24.1% de participación en 2024, respaldada por la creciente demanda de ATS escalables, selección de currículums impulsada por IA y automatización de contratación de alto volumen en India, China y el Sudeste Asiático. Los crecientes ecosistemas de startups regionales, la expansión de la fuerza laboral multinacional y el aumento de la inversión en soluciones de reclutamiento basadas en habilidades y habilitadas para móviles continúan acelerando la adopción de plataformas y el desarrollo del mercado regional.
América Latina
América Latina registró un aumento en la adopción de soluciones tecnológicas de personal y reclutamiento, impulsada por la modernización de la contratación empresarial, el crecimiento en los sectores de subcontratación y servicios compartidos, y la creciente demanda de plataformas digitales de búsqueda y incorporación de candidatos. La región representó un 7.2% de participación en 2024, respaldada por implementaciones de ATS basadas en la nube, inversiones tecnológicas entre proveedores de servicios regionales y una creciente dependencia de flujos de trabajo de reclutamiento basados en datos. El crecimiento del mercado está influenciado por el aumento de la movilidad laboral, los ecosistemas emergentes de contratación de startups y la integración gradual de herramientas de selección habilitadas por IA y de compromiso de talento basadas en CRM, particularmente en Brasil, México y Chile, fortaleciendo la transición de prácticas de contratación manuales a plataformas automatizadas.
Oriente Medio y África
La región de Oriente Medio y África está experimentando una adopción medida pero creciente de soluciones tecnológicas para la adquisición de talento y contratación, respaldada por programas gubernamentales de transformación digital, la expansión de las necesidades de reclutamiento empresarial y las iniciativas de modernización en los sectores de petróleo y gas, construcción y servicios financieros. La región representó un 6.3% de participación en 2024, impulsada por plataformas de contratación basadas en la nube, sistemas centralizados de búsqueda de talento y la creciente implementación de herramientas de reclutamiento habilitadas para dispositivos móviles. El aumento de las inversiones en programas de localización de la fuerza laboral, la gestión de contrataciones transfronterizas y la adopción de ecosistemas de reclutamiento integrados con análisis en las economías del CCG continúan mejorando la penetración tecnológica y fortaleciendo la participación del mercado regional.
Segmentaciones del Mercado de Tecnología para la Adquisición de Talento y Contratación:
Por Modelo de Implementación
- Plataformas de Adquisición de Talento Basadas en la Nube
- Soluciones de Adquisición de Talento en las Instalaciones
- Modelos de Implementación Híbridos
Por Aplicación
- Sistemas de Seguimiento de Solicitantes (ATS)
- Herramientas de Marketing de Reclutamiento y Marca del Empleador
- Sistemas de Gestión de Relaciones con Candidatos (CRM)
- Cribado y Coincidencia de Currículums Impulsados por IA
- Plataformas de Integración y Onboarding de la Fuerza Laboral
Por Usuario Final
- Pequeñas y Medianas Empresas (PYMEs)
- Grandes Empresas
- Agencias de Personal y Proveedores de Servicios de Reclutamiento
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo en el mercado de Tecnología de Adquisición de Talento y Personal está conformado por actores clave como Oracle, SAP SE, Workday, iCIMS, Greenhouse, SmartRecruiters, Bullhorn, Recruit Holdings, UKG y ADP. El mercado refleja una mezcla de proveedores establecidos de tecnología de RRHH empresarial y proveedores de plataformas de reclutamiento especializadas que se centran en la innovación en la selección impulsada por IA, soluciones ATS basadas en la nube y flujos de trabajo de contratación habilitados por analíticas. Los proveedores enfatizan la diferenciación de productos a través de capacidades de automatización, herramientas de contratación basadas en habilidades, optimización de la experiencia del candidato e integración sin problemas con sistemas HRIS y de gestión de la fuerza laboral. Las prioridades estratégicas incluyen la escalabilidad de la plataforma, la preparación para el cumplimiento multirregional y la arquitectura modular para apoyar entornos de reclutamiento híbridos y de alto volumen. El mercado también presencia asociaciones con firmas de consultoría de RRHH, inversiones en soluciones de inteligencia de talento y expansión en ofertas SaaS enfocadas en PYMES para fortalecer el alcance al cliente. Las mejoras continuas en analíticas predictivas, marketing de reclutamiento y gestión de canalizaciones de talento impulsadas por CRM permiten a los proveedores reforzar su posicionamiento de valor y mantener una ventaja competitiva en los ecosistemas empresariales y de personal.
Análisis de Jugadores Clave
- Oracle
- SAP SE
- Workday
- iCIMS
- Greenhouse
- SmartRecruiters
- Bullhorn
- Recruit Holdings
- UKG (Ultimate Kronos Group)
- ADP
Desarrollos Recientes
- En octubre de 2025, AMS lanzó Next Gen Talent Acquisition, impulsado por AMS One, una solución de contratación integrada con IA diseñada para mejorar las perspectivas de los reclutadores, acelerar las decisiones de contratación y mejorar la experiencia del candidato.
- En agosto de 2025, Upwork anunció adquisiciones estratégicas de Bubty y Ascen para construir un nuevo negocio de personal enfocado en empresas más allá de su plataforma de freelancers.
- En septiembre de 2025, SAP SE completó la adquisición de SmartRecruiters para integrar capacidades avanzadas de adquisición de talento en su ecosistema de software empresarial.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Modelo de Despliegue, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento sostenido a medida que las organizaciones continúen digitalizando los procesos de reclutamiento y adquisición de personal.
- Las plataformas de selección impulsadas por IA, análisis predictivo e inteligencia de talento desempeñarán un papel más importante en la mejora de la precisión y eficiencia de la contratación.
- Los ecosistemas de reclutamiento basados en la nube se expandirán aún más a medida que las empresas prioricen la escalabilidad, flexibilidad y habilitación de contratación remota.
- Los modelos de contratación basados en habilidades ganarán una mayor adopción, apoyando la planificación de la fuerza laboral enfocada en capacidades y estrategias de movilidad interna.
- La integración entre ATS, CRM, HRIS y plataformas de gestión de la fuerza laboral fortalecerá la contratación unificada y la gestión del ciclo de vida del empleado.
- La demanda de automatización en la contratación de alto volumen y economía gig acelerará la innovación y el despliegue de plataformas.
- La privacidad de datos, la gobernanza y los marcos de IA ética seguirán siendo centrales en el diseño tecnológico y la diferenciación de proveedores.
- Las plataformas de reclutamiento específicas de la industria ganarán impulso en sectores como servicios de TI, salud y manufactura.
- La adopción por parte de PYMES de soluciones de reclutamiento asequibles y modulares expandirá la penetración del mercado en economías emergentes.
- Los proveedores invertirán cada vez más en herramientas centradas en análisis, interfaces de contratación conversacional y ecosistemas de reclutamiento colaborativo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Tecnología de Adquisición de Talento y Personal, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tecnología de adquisición de talento y personal entre 2024 y 2032?
¿Qué segmento del mercado de tecnología de adquisición de talento y personal tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tecnología de adquisición de talento y personal?
¿Quiénes son las empresas líderes en el mercado de tecnología de adquisición de talento y dotación de personal?
¿Qué región comandó la mayor parte del mercado de tecnología de adquisición de talento y personal en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,889 Million → 2032: USD 19,192.52 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Drivers
- 3.3 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Restraints & Challenges
- 3.4 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnología y Servicios de Adquisición de Talento y Reclutamiento Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
