
Visión General del Mercado
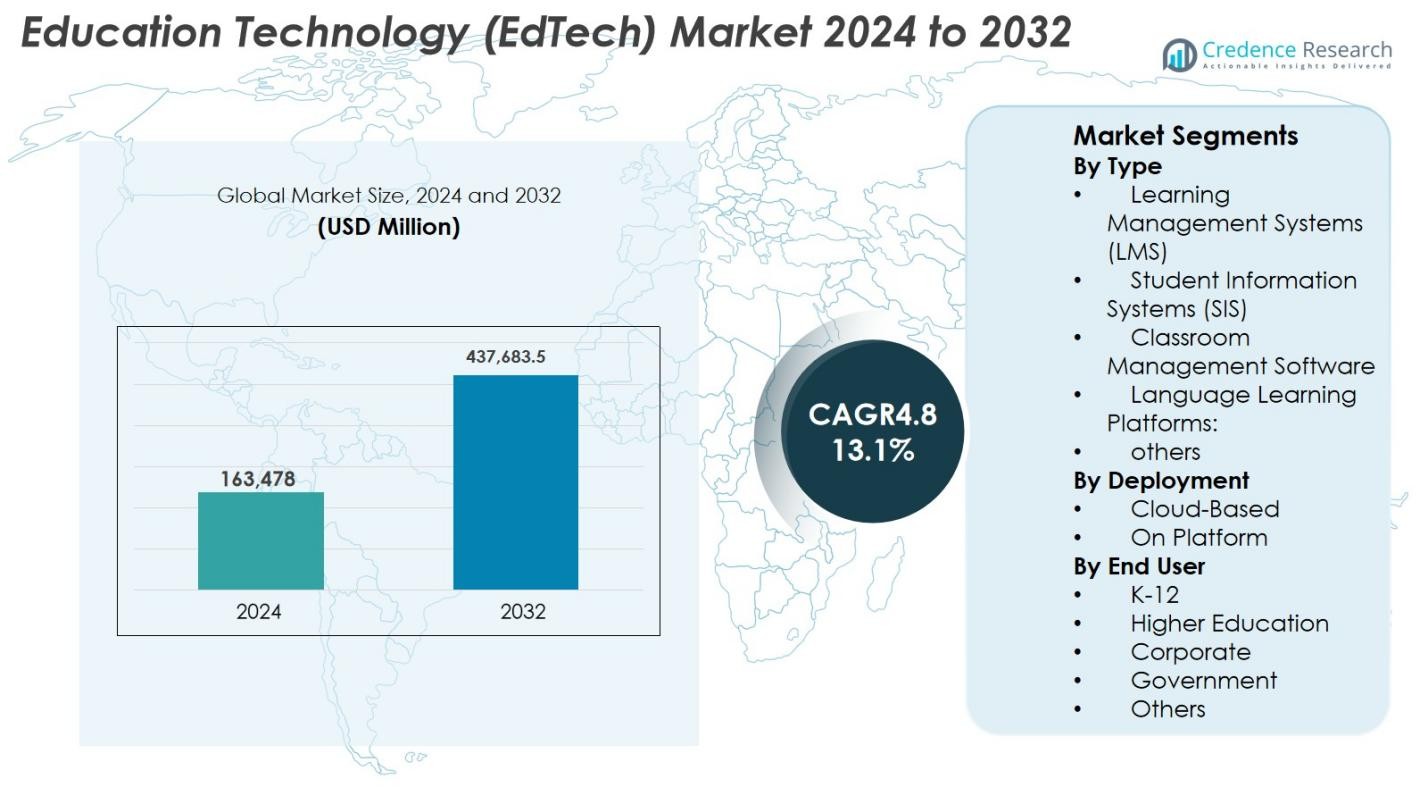
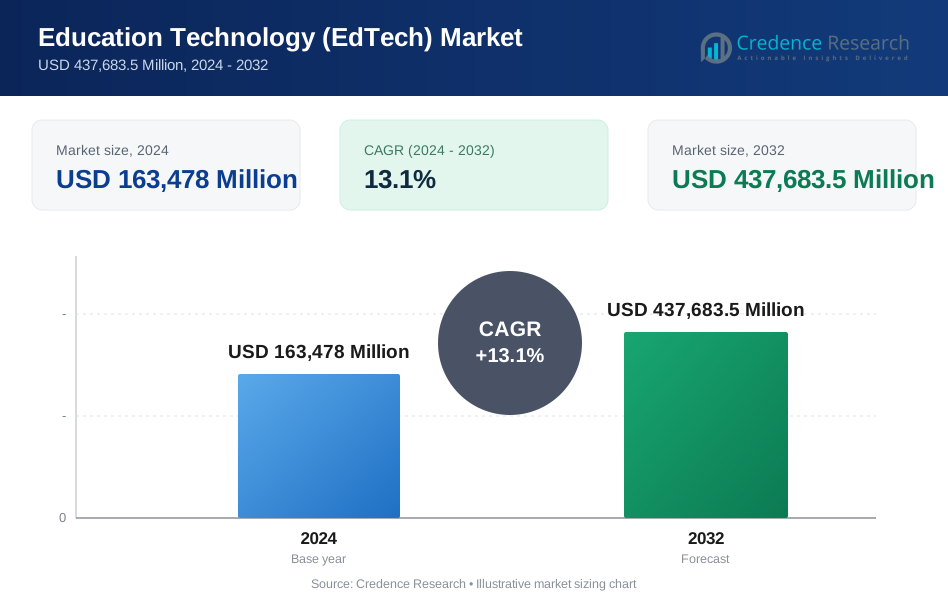
El tamaño del mercado de Tecnología Educativa (EdTech) se valoró en USD 163,478 millones en 2024 y se anticipa que alcanzará los USD 437,683.5 millones para 2032, con un CAGR del 13.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tecnología Educativa (EdTech) 2024 | USD 163,478 millones |
| Mercado de Tecnología Educativa (EdTech), CAGR | 13.1% |
| Tamaño del Mercado de Tecnología Educativa (EdTech) 2032 | USD 437,683.5 millones |
El mercado de Tecnología Educativa (EdTech) está conformado por actores importantes como Coursera, Udemy, Khan Academy, Duolingo, Blackboard, Skillshare, Teachable, Moodle, Canvas de Instructure y Edmodo, cada uno contribuyendo a los avances en el aprendizaje digital a través de plataformas impulsadas por IA, contenido interactivo y sistemas escalables basados en la nube. Estas empresas amplían su alcance mediante asociaciones con universidades, corporaciones y organismos gubernamentales, fortaleciendo su presencia global. América del Norte lidera el mercado con una participación del 38.2% en 2024, respaldada por una fuerte infraestructura digital y una alta adopción institucional, seguida por Europa con un 27.6% y Asia-Pacífico con un 24.1%, reflejando una rápida digitalización y una creciente demanda de educación en línea accesible.
Perspectivas del Mercado
- El mercado de Tecnología Educativa (EdTech) alcanzó USD 163,478 millones en 2024 y crecerá a un CAGR del 13.1% para alcanzar USD 437,683.5 millones para 2032.
- La expansión del mercado es impulsada por la creciente adopción del aprendizaje digital en K–12, educación superior y capacitación corporativa, junto con el aumento de la inversión en ecosistemas de aprendizaje habilitados por IA y basados en la nube.
- Las tendencias clave incluyen la adopción de herramientas de aprendizaje AR/VR, sistemas de aprendizaje adaptativo, tutoría impulsada por IA y plataformas móviles, ofreciendo experiencias educativas más personalizadas e inmersivas.
- Actores importantes como Coursera, Udemy, Khan Academy, Duolingo, Blackboard, Skillshare, Teachable, Moodle y Canvas de Instructure fortalecen su presencia global a través de la innovación tecnológica y asociaciones estratégicas.
- América del Norte lidera con una participación del 38.2%, seguida por Europa con un 27.6% y Asia-Pacífico con un 24.1%; los Sistemas de Gestión de Aprendizaje (LMS) dominan el segmento de tipo con una participación del 38.4%, impulsados por un fuerte despliegue institucional.
Análisis de Segmentación del Mercado
Por Tipo
El mercado de tecnología educativa (EdTech) por tipo está liderado por los Sistemas de Gestión del Aprendizaje (LMS), que representan un 38.4% de participación en 2024, impulsados por su adopción generalizada para la entrega de cursos, integración de evaluaciones y administración centralizada del aprendizaje. Las plataformas LMS apoyan el aprendizaje adaptativo, la analítica y la gestión de currículos digitales a gran escala, alimentando la demanda institucional. Los Sistemas de Información Estudiantil (SIS) y las plataformas de aprendizaje de idiomas también están expandiéndose a medida que las instituciones priorizan la automatización del flujo de trabajo y el aprendizaje multilingüe. El software de gestión de aulas crece de manera constante con el aumento de aulas digitales, mientras que otras herramientas especializadas ganan tracción a través de modelos de aprendizaje personalizado y ecosistemas de tutoría basados en IA.
- Por ejemplo, Canvas se ha convertido en el LMS líder en la educación superior de América del Norte, con una cuota de mercado de aproximadamente el 43%. Las siguientes tres plataformas más grandes, Moodle, Brightspace (D2L) y Blackboard (Anthology), controlan cada una entre el 12% y el 16%, reflejando una fuerte adopción por parte del profesorado para un diseño de cursos consistente y una enseñanza impulsada por analíticas.
Por Despliegue
El despliegue basado en la nube dominó el mercado de tecnología educativa (EdTech) con un 64.7% de participación en 2024, respaldado por infraestructura escalable, menores costos iniciales y una rápida incorporación en instituciones educativas y empresas. Los modelos en la nube permiten actualizaciones sin problemas, accesibilidad remota e integración con analíticas impulsadas por IA, mejorando la eficiencia operativa. El despliegue en plataforma (en las instalaciones) mantiene relevancia para instituciones que necesitan un mayor control de datos, alojamiento interno o marcos de cumplimiento personalizados. Sin embargo, la adopción de la nube sigue acelerándose debido al aumento de formatos de aprendizaje híbrido, la entrega de aprendizaje amigable con dispositivos móviles y el aumento de la inversión en transformación digital en todo el ecosistema educativo.
- Por ejemplo, Instructure expandió su LMS Canvas nativo en la nube con analíticas de cursos mejoradas impulsadas por IA y herramientas de retroalimentación automatizadas en 2024, permitiendo a las instituciones escalar el aprendizaje remoto con un mínimo de sobrecarga de TI.
Por Usuario Final
El segmento K-12 emergió como el dominante con un 42.6% de participación en 2024, respaldado por la aceleración en la adopción de aulas digitales, contenido de aprendizaje interactivo, herramientas de gamificación y programas de alfabetización digital financiados por el gobierno. El segmento de educación superior sigue a medida que las universidades expanden las plataformas de aprendizaje remoto, laboratorios virtuales y sistemas de evaluación habilitados por IA. Los usuarios corporativos muestran un fuerte crecimiento impulsado por la mejora continua de habilidades, módulos de microaprendizaje y tecnologías de desarrollo de la fuerza laboral. Las agencias gubernamentales despliegan cada vez más soluciones EdTech para capacitación a gran escala, programas de gobernanza digital y plataformas de habilidades del sector público. Otros, incluidos los institutos vocacionales, contribuyen de manera constante a través de la demanda flexible de certificación digital.
Impulsores Clave del Crecimiento
Aumento de la Adopción del Aprendizaje Digital en K–12 y Educación Superior
La acelerada transición hacia entornos de aprendizaje digital impulsa significativamente el mercado EdTech, especialmente en los ecosistemas de K–12 y educación superior. Las escuelas y universidades integran cada vez más plataformas de aprendizaje electrónico, aulas virtuales, software de aprendizaje adaptativo y bibliotecas de contenido digital para mejorar el compromiso y los resultados de aprendizaje. Las iniciativas gubernamentales que promueven la alfabetización digital, los programas nacionales de digitalización educativa y la financiación a gran escala para la infraestructura TIC apoyan aún más la adopción. Los modelos de aprendizaje híbrido y combinado han ganado permanencia después de la pandemia, alentando a las instituciones a seguir invirtiendo en herramientas EdTech escalables y basadas en la nube. El cambio hacia la educación basada en competencias, el uso creciente de la gamificación y la demanda de aprendizaje personalizado también impulsan el crecimiento. El aumento de la matrícula en programas de grado en línea, microcredenciales y plataformas de tutoría virtual fortalece la expansión del mercado, estableciendo el aprendizaje digital como un impulsor clave del crecimiento a largo plazo.
- Por ejemplo, la iniciativa PM eVidya de India unifica plataformas digitales como DIKSHA, que ha entregado más de 501 millones de sesiones de aprendizaje y 5,879 millones de minutos de aprendizaje a través de libros de texto con códigos QR y contenido electrónico.
Expansión de la Demanda de Desarrollo de Habilidades, Capacitación Corporativa y Aprendizaje Permanente
La rápida evolución de las habilidades de la fuerza laboral global y la creciente brecha de habilidades digitales son impulsores importantes que aceleran la adopción de EdTech en el sector corporativo. Las empresas invierten cada vez más en plataformas de capacitación digital, sistemas de gestión del aprendizaje, evaluaciones basadas en IA y módulos de microaprendizaje para mejorar las habilidades de los empleados en áreas como ciencia de datos, ciberseguridad, alfabetización en IA, comunicación y liderazgo. El aumento del trabajo remoto ha amplificado la necesidad de herramientas de capacitación flexibles, accesibles y compatibles con dispositivos móviles. El aprendizaje electrónico corporativo ofrece ahorros de costos medibles, entrega de contenido estandarizado y rutas de aprendizaje personalizadas que mejoran la productividad y la retención. La expansión de bootcamps digitales, programas de certificación profesional y plataformas de capacitación alineadas con la industria fortalece el papel de EdTech en la transformación de la fuerza laboral. La cultura de aprendizaje permanente impulsada por cambios de carrera y la reeducación continua asegura una demanda sostenida de soluciones EdTech enfocadas en el ámbito corporativo.
- Por ejemplo, Pluralsight, centrado en la capacitación en habilidades tecnológicas y creativas, ofrece un catálogo de cursos técnicos adecuados para TI, desarrollo de software, nube y ciberseguridad; históricamente, ha servido a un gran número de clientes empresariales y corporativos, incluidos muchos en la lista Fortune 500.
Integración de Tecnologías de IA, Analítica y Personalización
La integración de inteligencia artificial, aprendizaje automático y analítica en los ecosistemas educativos modernos está acelerando la expansión del mercado EdTech. Las herramientas impulsadas por IA mejoran los resultados de aprendizaje a través de la entrega de contenido adaptativo, perspectivas predictivas, calificación automatizada y sistemas de tutoría inteligente que personalizan la instrucción para cada estudiante. Los educadores utilizan paneles en tiempo real para rastrear el compromiso de los estudiantes, identificar brechas de aprendizaje e implementar estrategias de enseñanza diferenciadas. La analítica apoya a las instituciones en la mejora de la retención, la optimización de las estructuras curriculares y la mejora de la efectividad de los programas. El procesamiento del lenguaje natural impulsa asistentes de aprendizaje conversacional y plataformas de idiomas, mientras que la automatización agiliza los sistemas de información estudiantil y las tareas administrativas. A medida que avanzan las capacidades de IA, EdTech se vuelve cada vez más dinámico, receptivo y basado en datos, fortaleciendo su adopción a largo plazo.
Tendencias Clave y Oportunidades
Aumento de la Adopción de Tecnologías Inmersivas: AR, VR y Aprendizaje en el Metaverso
Las tecnologías inmersivas como la realidad aumentada (AR), la realidad virtual (VR) y los espacios de aprendizaje impulsados por el metaverso presentan oportunidades significativas en el mercado de EdTech. AR y VR permiten el aprendizaje experiencial al simular entornos complejos, mejorando la educación STEM y ofreciendo laboratorios virtuales para el desarrollo de habilidades prácticas en campos como la medicina, la ingeniería y los oficios especializados. Las plataformas basadas en el metaverso introducen aulas digitales colaborativas, entornos de aprendizaje gamificados e interacciones entre pares lideradas por avatares que impulsan el compromiso. Las instituciones cada vez más prueban herramientas XR para pasantías virtuales, capacitación remota y visualización interactiva de materias. La caída de los costos de hardware, la expansión de las bibliotecas de contenido XR y las asociaciones más fuertes entre la industria y la academia crean un potencial comercial robusto para las innovaciones en aprendizaje inmersivo.
- Por ejemplo, el HoloLens 2 de Microsoft sigue siendo adoptado por universidades y escuelas de medicina para el aprendizaje de anatomía en realidad mixta, permitiendo a los estudiantes interactuar con modelos de órganos en 3D y realizar procedimientos virtuales.
Crecimiento de la Tutoría con IA, Evaluaciones Automatizadas y Modelos de Aprendizaje Basados en Datos
Los sistemas de tutoría impulsados por IA, las herramientas de evaluación automatizadas y los marcos de aprendizaje centrados en datos están transformando el panorama de EdTech. Las plataformas de tutoría inteligente imitan el coaching personalizado al proporcionar retroalimentación en tiempo real, progresión adaptativa de la dificultad y remediación dirigida. Las evaluaciones automatizadas reducen la carga de trabajo de los maestros mediante calificaciones instantáneas, análisis y mapeo del rendimiento. La analítica predictiva ayuda a las instituciones a identificar estudiantes en riesgo temprano y mejorar los resultados de aprendizaje. La personalización impulsada por IA se adapta a diversas velocidades y estilos de aprendizaje, aumentando el compromiso y la retención. Estos avances crean fuertes oportunidades para que los proveedores de EdTech integren motores de IA generativa, sistemas de recomendación y procesamiento de lenguaje natural en plataformas de aprendizaje de próxima generación.
- Por ejemplo, Khan Academy expandió su tutor de IA Khanmigo, que ofrece orientación paso a paso en problemas, cuestionamiento al estilo socrático y apoyo de aprendizaje personalizado en materias como matemáticas, ciencia y escritura.
Desafíos Clave
Brecha Digital, Falta de Infraestructura y Acceso Desigual a la Tecnología
A pesar del rápido progreso tecnológico, el mercado de EdTech enfrenta desafíos notables debido a las persistentes brechas digitales en diferentes regiones y grupos socioeconómicos. La conectividad de banda ancha inadecuada, la disponibilidad limitada de dispositivos y la infraestructura de TIC insuficiente restringen la adopción del aprendizaje digital, particularmente en comunidades rurales y desatendidas. Las limitaciones presupuestarias dentro de las escuelas e instituciones obstaculizan la implementación a gran escala de soluciones avanzadas de EdTech. Los estudiantes que carecen de acceso constante a herramientas digitales enfrentan disparidades en el aprendizaje a pesar de la adopción más amplia de modelos de educación en línea. Las limitaciones en la capacitación de maestros y los sistemas institucionales obsoletos ralentizan aún más la transformación digital. Abordar estas brechas sigue siendo esencial para lograr resultados de aprendizaje equitativos y asegurar un crecimiento inclusivo de EdTech.
Privacidad de Datos, Riesgos de Ciberseguridad y Problemas de Cumplimiento Normativo
La digitalización generalizada de la educación introduce riesgos elevados relacionados con la privacidad de datos, la ciberseguridad y el cumplimiento normativo. Las plataformas EdTech manejan datos sensibles de estudiantes e instituciones, lo que las convierte en posibles objetivos de amenazas cibernéticas y violaciones de privacidad. Asegurar el cumplimiento de regulaciones como GDPR, FERPA y leyes regionales de protección de datos añade complejidad para los proveedores e instituciones. Controles de seguridad débiles pueden llevar a accesos no autorizados, pérdida de datos o consecuencias legales, socavando la confianza en los ecosistemas de aprendizaje digital. Las preocupaciones sobre la transparencia de la IA, la equidad algorítmica y el uso responsable de los datos complican aún más la adopción. Fortalecer los marcos de ciberseguridad, los sistemas de monitoreo y la gobernanza ética sigue siendo crucial para mantener la confianza del mercado.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Tecnología Educativa (EdTech) con una participación del 38.2% en 2024, respaldada por una fuerte infraestructura digital, alta adopción de sistemas de gestión de aprendizaje e inversiones continuas en soluciones de aprendizaje impulsadas por IA. EE.UU. lidera la demanda debido al uso extensivo de modelos de aprendizaje digital en los sectores K–12, educación superior y corporativo. La región se beneficia de iniciativas digitales financiadas por el gobierno, aceptación generalizada del aprendizaje híbrido y rápida expansión de programas de grado y certificación en línea. La creciente integración de AR, VR y herramientas de tutoría personalizadas por IA mejora aún más la posición de América del Norte como el mercado líder de EdTech.
Europa
Europa representó una participación del 27.6% en 2024, impulsada por la fuerte adopción de la educación híbrida, la expansión de aulas digitales e iniciativas regulatorias de apoyo que promueven ecosistemas de aprendizaje seguros basados en datos. Países como el Reino Unido, Alemania y Francia lideran en la implementación de EdTech, enfatizando plataformas de aprendizaje en la nube, aulas virtuales y programas de formación docente. La región se beneficia de la creciente demanda de tecnologías de aprendizaje de idiomas, educación digital para adultos y herramientas de recualificación corporativa. Normas estrictas de cumplimiento fomentan ofertas de EdTech seguras, aumentando la confianza del usuario. Inversiones continuas en herramientas de aprendizaje habilitadas por IA y marcos de educación digital transfronterizos apoyan la expansión constante del mercado europeo.
Asia-Pacífico
Asia-Pacífico tuvo una participación del 24.1% en 2024 y sigue siendo la región de más rápido crecimiento, impulsada por el aumento de la penetración de internet, la expansión de las poblaciones estudiantiles y las iniciativas de aprendizaje digital respaldadas por el gobierno. China, India, Japón y Corea del Sur lideran la demanda de plataformas de tutoría en línea, aplicaciones de preparación para exámenes y soluciones de aprendizaje móviles. Dispositivos asequibles y un fuerte financiamiento de capital de riesgo aceleran la innovación y adopción de plataformas. La región también experimenta una creciente demanda de e-learning corporativo a medida que las empresas se centran en la mejora de habilidades a gran escala de la fuerza laboral. El creciente uso móvil y la expansión de la infraestructura en la nube posicionan a Asia-Pacífico como un motor principal del crecimiento del mercado global de EdTech.
América Latina
América Latina capturó una participación del 6.5% en 2024, respaldada por el aumento de la adopción de aprendizaje digital en Brasil, México y Colombia. Los programas gubernamentales que promueven el aprendizaje remoto y la alfabetización digital impulsan la demanda de plataformas LMS, tecnologías de aula híbrida y soluciones de aprendizaje móvil asequibles. La región también ve un aumento en el uso de plataformas de aprendizaje de idiomas y formación profesional debido a las necesidades de desarrollo de la fuerza laboral. Sin embargo, persisten desafíos, incluida la conectividad a internet desigual y la financiación limitada en algunos sistemas educativos. A pesar de las limitaciones, las inversiones del sector privado y la expansión de iniciativas de transformación digital K–12 continúan posicionando a América Latina como un mercado de EdTech en desarrollo pero prometedor.
Oriente Medio y África
El Medio Oriente y África tuvieron una participación del 3.6% en 2024, respaldada por estrategias nacionales de educación digital, el aumento de inversiones en aulas inteligentes y la creciente adopción del aprendizaje electrónico en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Los gobiernos están modernizando la infraestructura educativa, expandiendo programas enfocados en STEM y promoviendo la alfabetización digital, impulsando la demanda de plataformas. La región también se beneficia del aumento del uso del aprendizaje móvil y de las crecientes necesidades de capacitación corporativa. Sin embargo, varios mercados africanos aún enfrentan brechas de conectividad y desafíos de asequibilidad. Se espera que la expansión continua de la banda ancha, la inversión en TIC y las reformas educativas apoyen un crecimiento sostenido a largo plazo en el mercado de EdTech.
Segmentaciones del Mercado
Por Tipo
- Sistemas de Gestión del Aprendizaje (LMS)
- Sistemas de Información Estudiantil (SIS)
- Software de Gestión de Aulas
- Plataformas de Aprendizaje de Idiomas:
- otros
Por Implementación
- Basado en la Nube
- En Plataforma
Por Usuario Final
- K-12
- Educación Superior
- Corporativo
- Gobierno
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El Mercado de Tecnología Educativa (EdTech) presenta un panorama competitivo diverso y en expansión impulsado por la innovación continua, asociaciones estratégicas y la rápida adopción digital en los ecosistemas de aprendizaje. Jugadores líderes como Coursera, Udemy, Khan Academy, Duolingo, Blackboard, Skillshare, Teachable, Canvas by Instructure, Moodle y Edmodo fortalecen su presencia a través de plataformas de aprendizaje avanzadas, personalización impulsada por IA y experiencias de aprendizaje móvil. Las empresas se centran en expandir las bibliotecas de cursos, mejorar el contenido interactivo y mejorar el análisis de los estudiantes para atraer tanto a instituciones académicas como a clientes corporativos. Las colaboraciones estratégicas con universidades, organismos gubernamentales y socios de la industria apoyan la escalabilidad de la plataforma y la penetración en el mercado. Muchos jugadores invierten en herramientas de AR/VR, tutores de IA generativa y tecnologías de aprendizaje adaptativo para diferenciar sus ofertas y abordar la creciente demanda de modelos de aprendizaje híbridos y personalizados. A medida que la competencia global se intensifica, las empresas de EdTech priorizan el compromiso del usuario, el contenido localizado y las vías de certificación para mantener una ventaja competitiva en un entorno educativo digital en rápida evolución.
Análisis de Jugadores Clave
- Skillshare
- Canvas de Instructure
- Udemy
- Teachable
- Blackboard
- Coursera
- Duolingo
- Moodle
- Khan Academy
- Edmodo
Desarrollos Recientes
- En diciembre de 2025, Impelsys adquirió Delta Think para expandir sus capacidades de servicios de datos, publicación y tecnología para la educación, salud y más allá.
- En noviembre de 2025, SMART Technologies presentó sus primeros paneles planos interactivos "Make-in-India" diseñados para la educación en DIDAC 2025.
- En octubre de 2025, Uprio, una nueva startup edtech basada en IA lanzada por el exjefe de BYJU'S en India, se centró en la tutoría en línea personalizada alineada con los planes de estudio escolares.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Implementación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado EdTech avanzará a través de una integración más profunda de la personalización impulsada por IA en los sistemas de aprendizaje globales.
- Los modelos de aprendizaje híbrido y combinado se convertirán cada vez más en el estándar en entornos K–12, educación superior y corporativos.
- La RA, RV y las simulaciones inmersivas expandirán la adopción del aprendizaje práctico, basado en habilidades y experiencial.
- El análisis de datos ganará importancia en el seguimiento del rendimiento del aprendiz y la mejora de las estrategias de instrucción.
- La demanda corporativa de plataformas de mejora y recapacitación digital se acelerará en todas las industrias.
- Las soluciones de aprendizaje móvil primero verán una mayor penetración, especialmente en regiones emergentes.
- La colaboración entre empresas EdTech, universidades y organismos gubernamentales fortalecerá los ecosistemas de educación digital.
- Las mejoras en ciberseguridad y privacidad de datos se volverán críticas para mantener la confianza y el cumplimiento normativo.
- Los programas de microaprendizaje, acreditación y certificación digital remodelarán las vías de desarrollo profesional.
- La infraestructura basada en la nube seguirá permitiendo soluciones de aprendizaje escalables, flexibles y accesibles globalmente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Tecnología Educativa (EdTech) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Tecnología Educativa (EdTech) entre 2024 y 2032?
¿Qué segmento del mercado de Tecnología Educativa (EdTech) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Tecnología Educativa (EdTech)?
¿Quiénes son las empresas líderes en el mercado de Tecnología Educativa (EdTech)?
¿Qué región comandó la mayor parte del mercado de Tecnología Educativa (EdTech) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnología Educativa (EdTech) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnología Educativa (EdTech) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 163,478 Million → 2032: USD 437,683.5 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnología Educativa (EdTech) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnología Educativa (EdTech) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnología Educativa (EdTech) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnología Educativa (EdTech) Market Drivers
- 3.3 Mercado de Tecnología Educativa (EdTech) Market Restraints & Challenges
- 3.4 Mercado de Tecnología Educativa (EdTech) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnología Educativa (EdTech) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnología Educativa (EdTech) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnología Educativa (EdTech) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnología Educativa (EdTech) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnología Educativa (EdTech) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnología Educativa (EdTech) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnología Educativa (EdTech) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnología Educativa (EdTech) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnología Educativa (EdTech) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnología Educativa (EdTech) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnología Educativa (EdTech) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnología Educativa (EdTech) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnología Educativa (EdTech) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnología Educativa (EdTech) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnología Educativa (EdTech) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnología Educativa (EdTech) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnología Educativa (EdTech) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnología Educativa (EdTech) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnología Educativa (EdTech) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
