
Visión General del Mercado
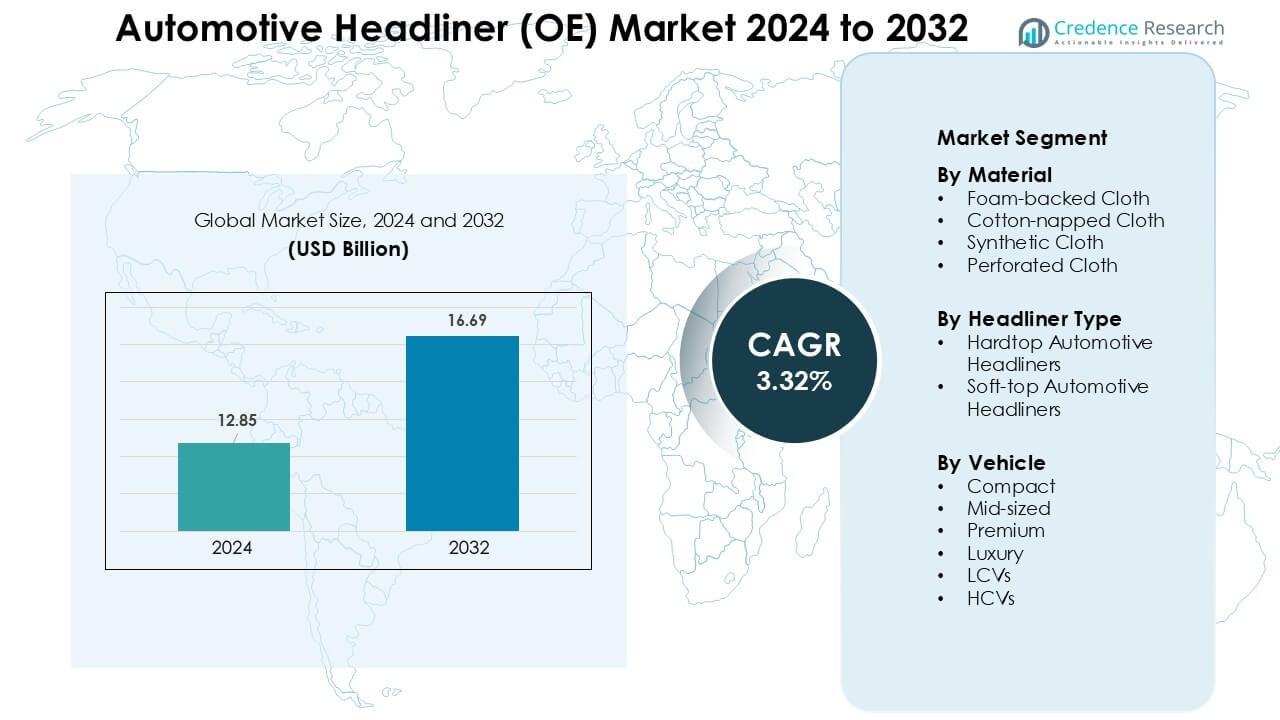
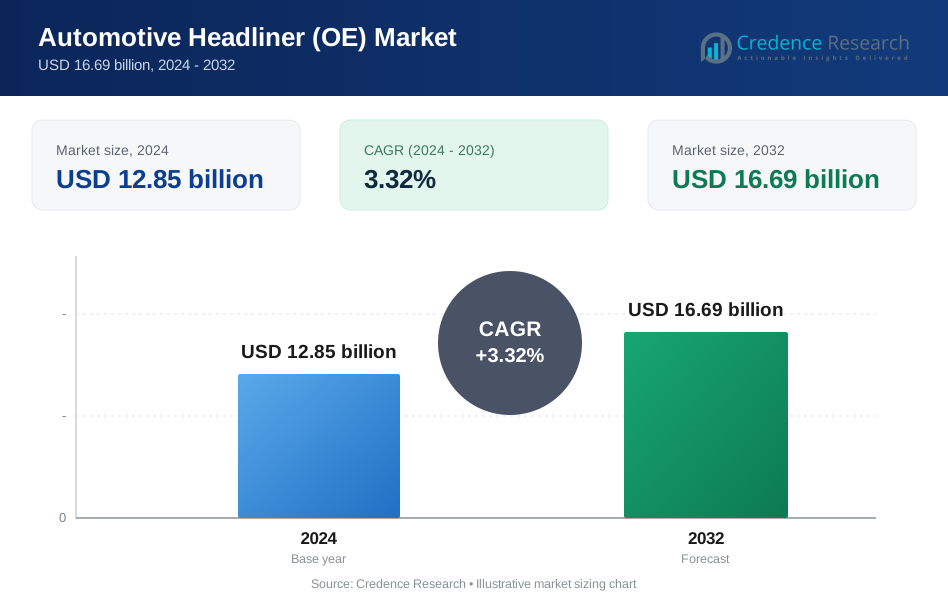
El mercado de techos interiores automotrices (OE) fue valorado en USD 12.85 mil millones en 2024 y se anticipa que alcanzará USD 16.69 mil millones para 2032, creciendo a una CAGR del 3.32% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos para el Tratamiento de la Anemia 2024 | USD 12.85 mil millones |
| Mercado de Medicamentos para el Tratamiento de la Anemia, CAGR | 3.32% |
| Tamaño del Mercado de Medicamentos para el Tratamiento de la Anemia 2032 | USD 16.69 mil millones |
El mercado de techos interiores automotrices (OE) está impulsado por grandes actores como Freudenberg Performance Materials, Lear Corporation, Harodite Industries, Motus Integrated Technologies, Atlas Roofing Corporation, IAC Group, Grupo Antolin, Howa-Tramico, Adient plc, e Industrialesusd S.p.A. Estas empresas fortalecen su posición a través de materiales avanzados y ligeros, laminados acústicos mejorados y sistemas de fabricación automatizados que apoyan programas OEM a gran escala. Las colaboraciones estratégicas con fabricantes de automóviles globales ayudan a expandir sus redes de suministro regionales y mejorar la personalización de productos. Asia-Pacífico se mantuvo como la región líder en 2024 con aproximadamente el 39% de participación, respaldada por una alta producción de vehículos, el aumento de la adopción de vehículos eléctricos y una fuerte localización de la fabricación de techos interiores.
Perspectivas del Mercado
- El mercado de techos interiores automotrices (OE) alcanzó USD 12.85 mil millones en 2024 y se proyecta que llegará a USD 16.69 mil millones para 2032, creciendo a una CAGR del 3.32%.
- El aumento de la demanda de mayor confort en la cabina y mejor control NVH impulsa una adopción más amplia de telas con respaldo de espuma, que tuvo un 46% de participación en 2024.
- Las tendencias incluyen un mayor uso de compuestos ligeros, integración de módulos de iluminación ambiental y expansión de materiales sostenibles para techos interiores en plataformas de vehículos eléctricos.
- Los principales actores se centran en la automatización, la innovación de materiales y las asociaciones con OEM, con empresas como Freudenberg Performance Materials y Lear avanzando en sistemas acústicos de múltiples capas para fortalecer la competitividad.
- Asia-Pacífico dominó el mercado con un 39% de participación en 2024, respaldada por una alta producción de vehículos de pasajeros, mientras que los vehículos compactos lideraron el segmento con aproximadamente un 34% de participación debido a la fuerte adopción en China e India.
 Análisis de Segmentación del Mercado:
Por Material
La tela con respaldo de espuma dominó el segmento de materiales en 2024 con aproximadamente un 46% de participación debido a su fuerte uso en automóviles de pasajeros y vehículos comerciales ligeros. Los fabricantes de automóviles prefirieron este material porque la capa de espuma mejoró el aislamiento de la cabina y redujo la vibración. La demanda creció a medida que los OEM mejoraron el confort interior en modelos medianos y compactos. La tela sintética ganó tracción constante gracias a su mejor durabilidad, mientras que la tela de algodón napado mantuvo una posición de nicho en acabados enfocados en el costo. La tela perforada avanzó en autos premium, pero la tela con respaldo de espuma se mantuvo a la delantera porque equilibraba costo, confort y control acústico.
- Por ejemplo, Covestro, un proveedor global de espuma de poliuretano para interiores automotrices, informa que sus soluciones de asientos de automóvil con espuma de PU se utilizan en ubicaciones como asientos, techos interiores y paneles de instrumentos, y que las espumas de PU amortiguan el ruido y las vibraciones mientras aíslan térmicamente y proporcionan mayor comodidad.
Por Tipo de Techo Interior
Los techos interiores automotrices de techo rígido lideraron el segmento en 2024 con casi un 71% de participación, respaldados por una amplia instalación en modelos compactos, medianos y SUV. La estructura ofrecía mejor rigidez, estabilidad térmica y fácil integración con arneses de cableado, airbags y módulos de iluminación. Los OEM adoptaron diseños de techo rígido para cumplir con los crecientes estándares de ruido y vibración en los mercados urbanos. Los techos interiores de techo blando crecieron en convertibles y vehículos especiales, pero la adopción se mantuvo limitada debido al mayor costo de producción y al bajo volumen global. Los diseños de techo rígido mantuvieron un claro liderazgo porque se adaptan a los modelos convencionales.
- Por ejemplo, los informes de la industria indican que el segmento de telas tiene la mayor cuota de mercado y se anticipa que mantendrá su posición dominante. Los techos interiores de tela con respaldo de espuma y techo blando se utilizan ampliamente porque ofrecen un equilibrio superior de estética, funcionalidad, costo y reducción de peso.
Por Vehículo
Los vehículos compactos dominaron el segmento de vehículos en 2024 con aproximadamente un 34% de participación, impulsados por altos volúmenes de producción en Asia-Pacífico y Europa. Los compradores preferían modelos compactos debido a los menores costos de funcionamiento y mejor eficiencia de combustible, lo que llevó a los OEM a equipar estos autos con techos interiores mejorados para mayor comodidad y control de ruido. Los vehículos medianos y premium crecieron a tasas constantes a medida que las marcas añadieron compuestos ligeros y mejores capas acústicas. Los vehículos de lujo, LCV y HCV mostraron una creciente demanda de techos interiores duraderos, pero los vehículos compactos mantuvieron el liderazgo debido a su escala de mercado masivo.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Mayor Comodidad en la Cabina y Rendimiento NVH
Los fabricantes de automóviles aumentaron su enfoque en una mejor insonorización de la cabina, lo que fortaleció la demanda de materiales avanzados para techos interiores. Los compradores preferían vehículos con interiores más silenciosos, mayor absorción acústica y mejor control de temperatura, lo que llevó a los OEM a mejorar las capas de espuma térmica y laminados compuestos. Los autos compactos y medianos adoptaron paquetes NVH mejorados para igualar las crecientes expectativas de comodidad vistas anteriormente solo en vehículos premium. Las condiciones de conducción urbana también aumentaron la exposición al ruido, lo que llevó a los fabricantes a integrar techos interiores de múltiples capas con mejor amortiguación de vibraciones. Los OEM invirtieron además en materiales más ligeros que redujeron el peso del vehículo mientras mantenían la fuerza acústica. Estas mejoras apoyaron los objetivos de eficiencia de combustible y la expansión de modelos electrificados. El impulso combinado por la comodidad, cabinas más silenciosas e innovación en materiales posicionó a los techos interiores mejorados como un componente interior clave en las plataformas automotrices globales.
- Por ejemplo, Tecman, un proveedor de soluciones de aislamiento acústico automotriz, ofrece materiales de techos interiores laminados de múltiples capas que combinan scrim ligero y espuma acústica, diseñados específicamente para vehículos eléctricos e híbridos donde el ruido de alta frecuencia (de motores o inversores) se vuelve más pronunciado.
Crecimiento en la Producción de Automóviles de Pasajeros en Mercados Emergentes
Los mercados emergentes como India, China, Indonesia y México registraron una fuerte producción de vehículos de pasajeros, lo que impulsó la demanda de revestimientos interiores. Los segmentos compactos y de tamaño medio se expandieron a medida que el aumento de ingresos animó a los compradores de automóviles por primera vez. Los gobiernos introdujeron incentivos para la fabricación local, lo que llevó a los OEM a aumentar la capacidad de las plantas y lanzar modelos regionales con un mejor ajuste y acabado interior. Los proveedores expandieron su presencia cerca de las plantas de ensamblaje para asegurar una entrega más rápida de los módulos de revestimiento interior. La creciente popularidad de los SUV también apoyó el volumen, ya que estos modelos requerían estructuras de revestimiento más grandes y duraderas. Los fabricantes de automóviles también personalizaron los materiales para adaptarse a las variaciones climáticas en las regiones, aumentando el uso de revestimientos resistentes a la humedad y estables al calor. Este crecimiento en la producción creó un flujo de demanda sostenido para los revestimientos OE en múltiples segmentos de precios.
- Por ejemplo, los datos globales muestran que en 2024, la producción total de vehículos en todo el mundo alcanzó más de 92 millones de unidades.
Cambio hacia materiales interiores ligeros y sostenibles
Las marcas automotrices aceleraron el uso de sustratos ligeros y fibras recicladas para cumplir con las normas de emisiones y los objetivos de sostenibilidad. Las telas con respaldo de espuma y los laminados compuestos se hicieron populares ya que reducían el peso del vehículo mientras mantenían la resistencia estructural. Los OEM exploraron refuerzos de fibra natural como cáñamo, yute y kenaf para soluciones de revestimiento ecológicas. Las regulaciones en Europa y América del Norte fomentaron el uso de materiales reciclables y la reducción de emisiones de COV dentro de las cabinas. Los proveedores invirtieron en adhesivos de base biológica y formulaciones de espuma más ligeras para apoyar el diseño circular. El cambio hacia vehículos eléctricos intensificó aún más la necesidad de revestimientos ligeros y estructuralmente estables para extender el rango de conducción. Esta transición impulsada por la sostenibilidad creó nuevas oportunidades para los proveedores de materiales innovadores.
Tendencia y Oportunidad Clave
Integración de Electrónica y Módulos Funcionales Avanzados
Los OEM adoptaron revestimientos multifuncionales que soportan iluminación integrada, sensores, micrófonos y arneses de cables. Las arquitecturas de techos solares panorámicos y los conceptos de cabina inteligente aumentaron la necesidad de carcasas de revestimiento más fuertes y modulares. Los sistemas de control por voz y los paquetes de iluminación ambiental requerían revestimientos formados con precisión con montajes integrados y zonas resistentes al calor. Los sistemas avanzados de monitoreo del conductor y los sensores de cabina ampliaron las oportunidades para la electrónica integrada. Los fabricantes de automóviles también exploraron la iluminación de película delgada y los circuitos impresos para reducir el volumen mientras mejoraban la funcionalidad. A medida que los vehículos eléctricos añadieron interiores inteligentes y características conectadas, los proveedores se orientaron hacia ensamblajes de revestimiento modulares que soportan la integración plug-and-play. Esta tendencia posicionó a los revestimientos como una plataforma electrónica funcional, no solo como una superficie decorativa.
- Por ejemplo, según un análisis reciente de la industria, los revestimientos modernos están evolucionando hacia estructuras multifuncionales que albergan iluminación, micrófonos, antenas y mecanismos de despliegue de airbags, permitiendo a los OEM integrar micrófonos de comando por voz, cableado de sensores de cabina e iluminación ambiental en el ensamblaje del revestimiento.
Expansión de los Vehículos Eléctricos y Mejoras en Interiores Premium
Los vehículos eléctricos llevaron a los fabricantes de equipos originales (OEM) a rediseñar los interiores con cabinas más silenciosas y una calidad de material mejorada, creando una nueva demanda de techos interiores premium. Las plataformas de vehículos eléctricos requerían una mejor absorción acústica para equilibrar el ruido del motor y el ruido de la carretera. Los acabados premium adoptaron techos interiores con acabado de gamuza, tela perforada y respaldos compuestos para elevar la estética de la cabina. Los fabricantes de automóviles también invirtieron en temas interiores personalizables, aumentando el uso de patrones cosidos y materiales de tacto suave. El crecimiento de los servicios de movilidad compartida fomentó aún más techos interiores duraderos y resistentes a las manchas para soportar un uso intensivo. El auge de los vehículos eléctricos de lujo en China, Europa y EE. UU. abrió oportunidades para proveedores que ofrecen compuestos avanzados y revestimientos ecológicos.
- Por ejemplo, el sistema de techos interiores Hybrid-Acoustics ECO+ de Autoneum (parte de su línea de productos interiores más amplia) utiliza una estructura compuesta de múltiples capas a base de PET que proporciona un rendimiento acústico significativo y puede ser hasta un 50 por ciento más ligero que las soluciones convencionales, contribuyendo a una mayor autonomía de conducción para los vehículos eléctricos.
Localización de la Fabricación de Techos Interiores y Automatización
Los OEM aumentaron la adquisición local para reducir los costos logísticos y cumplir con las políticas de fabricación regionales. Los proveedores respondieron estableciendo líneas de producción automatizadas para termoformado, laminado y corte para mejorar la consistencia y reducir el desperdicio. Los modelos de alto volumen dependieron del recorte robótico y la aplicación de adhesivos para ofrecer una calidad estable en todos los lotes. La localización también fomentó la innovación de materiales adecuados a las necesidades climáticas locales, como techos interiores resistentes a la humedad para mercados tropicales. Las plantas automatizadas ayudaron a acortar los ciclos de entrega y apoyaron el inventario justo a tiempo para los OEM. Este cambio hacia la producción regionalizada y automatizada abrió fuertes oportunidades de crecimiento para proveedores establecidos y nuevos.
Desafío Clave
Volatilidad en los Precios de las Materias Primas y Disrupciones en la Cadena de Suministro
Los costos fluctuantes de la espuma de poliuretano, las telas de poliéster, los adhesivos y los sustratos compuestos crearon incertidumbre para los proveedores. Muchas materias primas dependían de insumos petroquímicos, que enfrentaron oscilaciones de precios debido a eventos geopolíticos y cambios en el mercado energético. Las disrupciones en la cadena de suministro tras los retrasos logísticos globales afectaron aún más la disponibilidad de materiales, obligando a los OEM a ajustar los planes de adquisición. Los proveedores de nivel 1 enfrentaron presión para mantener la calidad mientras gestionaban el aumento de los costos de insumos, a menudo reduciendo márgenes. Las disrupciones relacionadas con el clima y las restricciones comerciales también retrasaron los envíos de telas y resinas especiales. Estos factores crearon desafíos de adquisición, especialmente para modelos de producción masiva que dependen de un suministro estable de materiales.
Aumento de la Complejidad Técnica y Requisitos de Cumplimiento
Los techos interiores modernos necesitaban mayor precisión, tolerancias más estrictas y compatibilidad con sistemas electrónicos, aumentando la complejidad de producción. Los OEM impusieron estrictos requisitos de resistencia al fuego, emisiones de COV y seguridad en choques, lo que limitó las opciones de materiales. Los proveedores que invierten en nuevas herramientas y procesos de fabricación enfrentaron altos costos de capital. La integración de sensores y cableado requirió ingeniería avanzada para prevenir daños por calor, problemas de vibración o errores de ajuste. Los modelos premium y de vehículos eléctricos demandaron estructuras de múltiples capas que eran más difíciles de ensamblar a escala. Cumplir con las diversas regulaciones globales aumentó los tiempos de diseño y prueba. Esta complejidad desafió a los proveedores más pequeños y aumentó la necesidad de actualizaciones tecnológicas continuas.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 27% de participación en el mercado de techos interiores automotrices (OE) en 2024, respaldado por la fuerte producción de SUVs, pickups y vehículos premium. Los fabricantes de automóviles en EE.UU. y Canadá adoptaron techos interiores ligeros con mejor control acústico para satisfacer las crecientes expectativas de confort. Los principales OEMs actualizaron las especificaciones de materiales para apoyar los interiores de vehículos eléctricos, lo que impulsó la demanda de laminados térmicamente estables y resistentes a vibraciones. La región también amplió el uso de materiales de tela respaldados por compuestos y espuma para mejorar la calidad del habitáculo. Las inversiones en fabricación local y automatización fortalecieron aún más la fiabilidad del suministro en las principales plataformas de vehículos.
Europa
Europa representó casi un 25% de participación en 2024, impulsada por la alta adopción de materiales interiores avanzados y estrictas normas de emisión que fomentaron soluciones de techos interiores ligeros. Alemania, Francia, Italia y el Reino Unido lideraron la innovación con laminados compuestos, telas ecológicas y adhesivos de bajo VOC. Los fabricantes de automóviles premium ampliaron el uso de techos interiores perforados y similares a gamuza para elevar la estética del habitáculo en modelos de lujo. El crecimiento en la producción de vehículos eléctricos apoyó la demanda de mejor aislamiento acústico para contrarrestar el ruido de la carretera y del motor. Las fuertes inversiones en I+D y los proveedores de nivel 1 establecidos ayudaron a Europa a mantener su posición como un mercado líder para techos interiores de alta especificación.
Asia-Pacífico
Asia-Pacífico dominó el mercado con aproximadamente un 39% de participación en 2024, respaldado por la producción a gran escala de vehículos en China, India, Japón y Corea del Sur. La alta demanda de automóviles compactos y de tamaño medio impulsó la instalación de techos interiores de tela respaldados por espuma debido a la eficiencia de costos y la mejora del confort del habitáculo. Los OEMs regionales ampliaron sus instalaciones y adoptaron tecnologías de termoformado automatizado para satisfacer la creciente demanda de exportaciones. El crecimiento en vehículos eléctricos y acabados premium aceleró el uso de materiales avanzados y techos interiores acústicos de múltiples capas. La creciente adopción de la clase media y las fuertes políticas de localización fortalecieron aún más a Asia-Pacífico como la región de más rápido crecimiento.
América Latina
América Latina capturó alrededor del 6% de participación en 2024, respaldada por un crecimiento moderado en la producción de vehículos en Brasil, México y Argentina. Los fabricantes de automóviles se centraron en materiales de techos interiores rentables, como tela sintética y respaldada por espuma, para servir a modelos compactos y de tamaño medio. La demanda creció a medida que los OEMs introdujeron interiores renovados con mejor rendimiento NVH. Los proveedores locales ampliaron su capacidad para acortar los ciclos de entrega y reducir la dependencia de importaciones. Las fluctuaciones económicas limitaron la adopción de materiales de alta gama, pero la expansión constante en plantas de ensamblaje regionales apoyó la demanda continua de techos interiores.
Oriente Medio y África
La región de Oriente Medio y África tuvo casi un 3% de participación en 2024, impulsada por el aumento de las operaciones de ensamblaje de vehículos en Sudáfrica, Marruecos y mercados emergentes del Golfo. Los SUVs y vehículos comerciales ligeros dominaron la demanda, fomentando el uso de materiales de techos interiores duraderos y resistentes al calor que soportan temperaturas extremas. Los gobiernos promovieron la fabricación local, lo que alentó a los OEMs a invertir en abastecimiento regional. Las ventas de vehículos premium en los países del CCG impulsaron la adopción de techos interiores de alta calidad con mejor aislamiento. Aunque el tamaño del mercado permaneció más pequeño, la expansión gradual en la producción local y las crecientes necesidades de movilidad apoyaron un crecimiento estable.
Segmentaciones del Mercado:
Por Material
- Tela respaldada por espuma
- Tela de algodón afelpado
- Tela sintética
- Tela perforada
Por Tipo de Techo Interior
- Techos interiores automotrices de techo rígido
- Techos interiores automotrices de techo blando
Por Vehículo
- Compacto
- Mediano
- Premium
- Lujo
- Vehículos comerciales ligeros (LCVs)
- Vehículos comerciales pesados (HCVs)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de revestimientos de techo automotriz (OE) está conformado por líderes como Freudenberg Performance Materials, Lear Corporation, Harodite Industries, Motus Integrated Technologies, Atlas Roofing Corporation, IAC Group, Grupo Antolin, Howa-Tramico, Adient plc e Industrialesusd S.p.A. Estas empresas ampliaron sus carteras de materiales para incluir compuestos ligeros, laminados con respaldo de espuma y telas ecológicas que apoyan los diseños interiores modernos. Los proveedores invirtieron en termoformado automatizado, recorte robótico y sistemas de laminación precisos para cumplir con los requisitos de los OEM para un ajuste consistente y un mejor rendimiento NVH. Las asociaciones con fabricantes de automóviles globales fortalecieron la estabilidad del suministro, mientras que el crecimiento de los vehículos eléctricos fomentó el desarrollo de revestimientos de techo avanzados acústicos y resistentes al calor. Muchos actores mejoraron sus huellas de fabricación regionales para reducir los costos logísticos y apoyar modelos de entrega justo a tiempo. La innovación continua en sustratos reciclables y estructuras multicapa ayudó a las empresas a mantener su competitividad y alinearse con los objetivos de sostenibilidad globales.
Análisis de Jugadores Clave
- Freudenberg Performance Materials
- Lear Corporation
- Harodite Industries
- Motus Integrated Technologies
- Atlas Roofing Corporation
- IAC Group
- Grupo Antolin
- Howa-Tramico
- Adient plc
- Industrialesusd S.p.A.
Desarrollos Recientes
- En 2025, Howa-Tramico, junto con Fibroline, trasladó un nuevo revestimiento de techo de automóvil impregnado en seco y sin solventes a la producción industrial completa, orientado a sistemas de techo OEM más ligeros y reciclables.
- En junio de 2025, Faway Adient adoptó la solución de corte digital VectorAutomotive iP9 de Lectra para aumentar la capacidad y reducir costos en la fabricación de asientos y recubrimientos interiores, apoyando el suministro de Adient de módulos de revestimiento de techo e interiores ligeros a OEMs globales.
- En mayo de 2025, Lear Corporation reportó los resultados del primer trimestre de 2025 y reiteró inversiones en automatización, optimización de huella y nuevos logros comerciales que respaldan sus negocios de asientos y sistemas electrónicos (movimientos que respaldan sus capacidades de confort térmico y componentes interiores estrechamente relacionados con sistemas de revestimiento de techo/superiores).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Tipo de Revestimiento de Techo, Vehículo y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará hacia materiales multicapa más ligeros para apoyar los objetivos de eficiencia de los vehículos eléctricos.
- Los OEMs aumentarán la adopción de telas recicladas y de base biológica para cumplir con los objetivos de sostenibilidad.
- Los revestimientos de techo inteligentes con iluminación, sensores y micrófonos integrados ganarán un uso más amplio.
- La automatización en termoformado y recorte se expandirá para mejorar la calidad y reducir el desperdicio.
- Los vehículos premium impulsarán la demanda de revestimientos de techo tipo gamuza y acústicos avanzados.
- Las huellas de fabricación regional crecerán a medida que los OEMs localicen el abastecimiento para una entrega más rápida.
- Los requisitos mejorados de rendimiento NVH empujarán a los proveedores a desarrollar capas de espuma de mayor densidad.
- Los revestimientos de techo diseñados para techos panorámicos y grandes áreas de vidrio se volverán más comunes.
- Las innovaciones en materiales se centrarán en la resistencia al calor y la durabilidad para mercados de climas extremos.
- La colaboración entre OEMs y proveedores de nivel 1 se fortalecerá para la integración modular de revestimientos de techo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de revestimientos de techo automotriz (OE) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de revestimientos de automóviles (OE) entre 2024 y 2032?
¿Qué segmento del mercado de revestimientos de techo automotriz (OE) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de revestimientos de techo automotriz (OE)?
¿Quiénes son las empresas líderes en el mercado de revestimientos de techo automotriz (OE)?
¿Qué región comandó la mayor parte del mercado de revestimientos de techo automotriz (OE)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Techos Automotrices (OE) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Techos Automotrices (OE) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.85 billion → 2032: USD 16.69 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Techos Automotrices (OE) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Techos Automotrices (OE) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Techos Automotrices (OE) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Techos Automotrices (OE) Market Drivers
- 3.3 Mercado de Techos Automotrices (OE) Market Restraints & Challenges
- 3.4 Mercado de Techos Automotrices (OE) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Techos Automotrices (OE) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Techos Automotrices (OE) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Techos Automotrices (OE) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Techos Automotrices (OE) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Techos Automotrices (OE) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Techos Automotrices (OE) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Techos Automotrices (OE) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Techos Automotrices (OE) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Techos Automotrices (OE) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Techos Automotrices (OE) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Techos Automotrices (OE) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Techos Automotrices (OE) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Techos Automotrices (OE) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Techos Automotrices (OE) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Techos Automotrices (OE) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Techos Automotrices (OE) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Techos Automotrices (OE) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Techos Automotrices (OE) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Techos Automotrices (OE) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
