
Visión General del Mercado
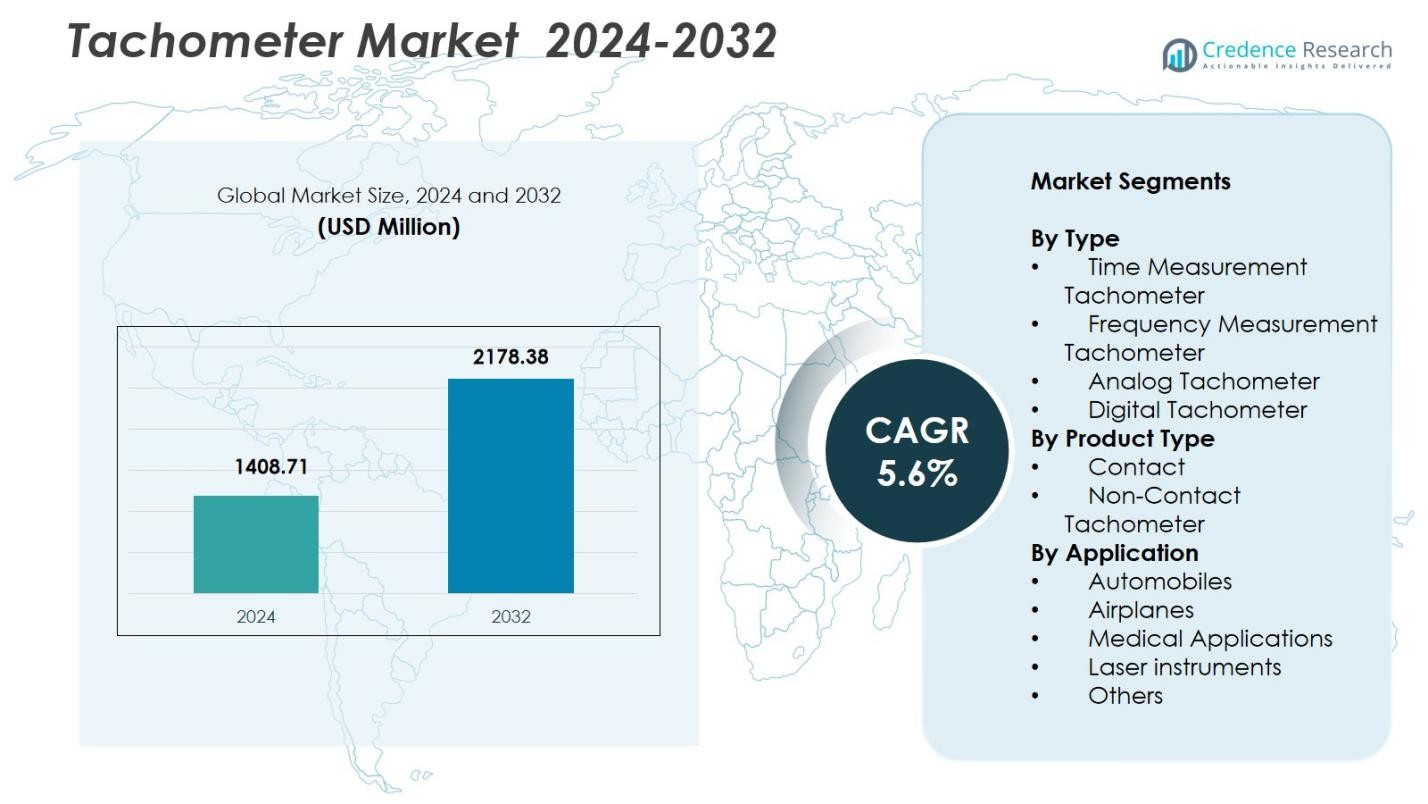
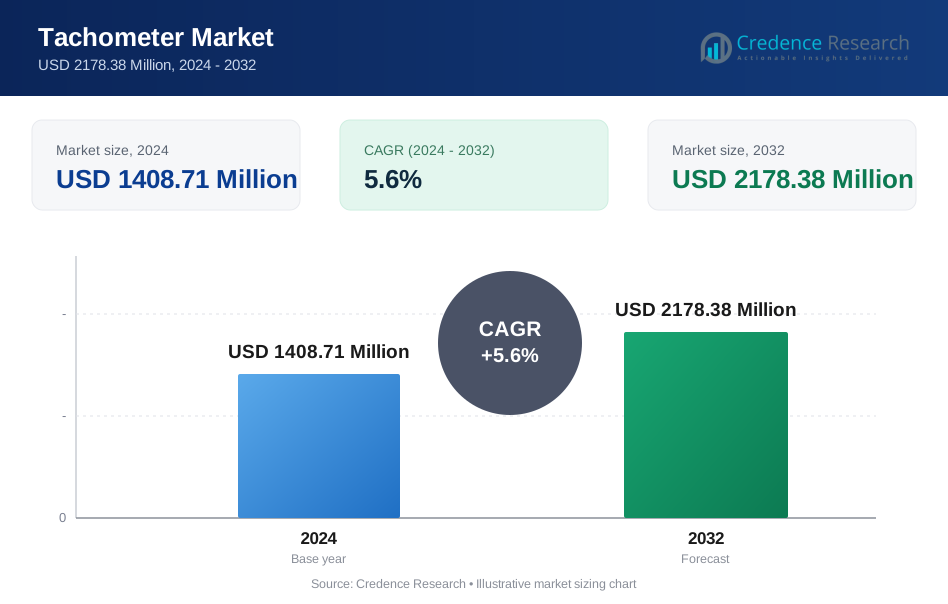
El tamaño del mercado de tacómetros se valoró en USD 1408.71 millones en 2024 y se anticipa que alcanzará USD 2178.38 millones para 2032, con un CAGR del 5.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tacómetros 2024 | USD 1408.71 millones |
| Mercado de Tacómetros, CAGR | 5.6% |
| Tamaño del Mercado de Tacómetros 2032 | USD 2178.38 millones |
El mercado de tacómetros está impulsado por jugadores importantes como ABB Ltd., AMETEK Inc., Siemens AG, Honeywell International Inc., Robert Bosch GmbH, Danaher Corporation, Emerson Electric Co., Yokogawa Electric Corporation, Extech Instruments y Fluke Corporation, todos los cuales se centran en avanzar en tecnologías de tacómetros digitales, basados en láser y sin contacto. Estas empresas fortalecen la presencia en el mercado a través de la innovación, la diversificación de productos y la integración de capacidades de monitoreo inteligente. Regionalmente, América del Norte lideró el mercado de tacómetros con una participación del 31.4% en 2024, respaldada por una fuerte adopción en los sectores automotriz, aeroespacial y de automatización industrial. Europa y Asia-Pacífico siguieron de cerca, reflejando una actividad manufacturera robusta y crecientes inversiones en instrumentación de alta precisión.
Perspectivas del Mercado
- El tamaño del mercado de tacómetros alcanzó USD 1408.71 millones en 2024 y se expandirá a un CAGR del 5.6% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente adopción de tacómetros digitales, que representaron un 41.6% de participación en 2024, respaldados por una fuerte demanda de los sectores automotriz, aeroespacial y de automatización industrial.
- Las tendencias clave incluyen la acelerada transición hacia tacómetros sin contacto, que lideraron el mercado con una participación del 57.3%, y la creciente integración de soluciones de monitoreo habilitadas para IoT y mantenimiento predictivo.
- Jugadores líderes como ABB, AMETEK, Siemens, Honeywell, Bosch, Emerson y Fluke fortalecen sus posiciones a través de la innovación de productos, la expansión de portafolios y mejoras tecnológicas.
- La demanda regional está liderada por América del Norte con una participación del 31.4%, seguida por Europa con un 28.7% y Asia-Pacífico con un 30.6%, reflejando una fuerte actividad manufacturera e inversiones en instrumentación de alta precisión en los mercados globales.
 Análisis de Segmentación del Mercado:
Por Tipo
El segmento de tacómetros digitales dominó el mercado de tacómetros en 2024 con una participación del 41.6%, impulsado por su alta precisión, rápido tiempo de respuesta y capacidad para integrarse con sistemas de registro de datos y automatización industrial. Las industrias prefieren cada vez más las variantes digitales debido a su compatibilidad con herramientas de mantenimiento predictivo e interfaces fáciles de usar. El creciente cambio hacia la Industria 4.0 acelera la demanda de tacómetros digitales en entornos de manufactura, pruebas automotrices y control de procesos. Los tacómetros de medición de tiempo y de medición de frecuencia continúan ganando tracción, pero su adopción sigue siendo secundaria ya que los usuarios finales priorizan las capacidades avanzadas de medición digital.
- Por ejemplo, el modelo DT-2100 de Nidec-SHIMPO ofrece registro de datos con modos continuos, de una sola unidad o de estadísticas, junto con salida USB para integración con PC, lo que permite el monitoreo en tiempo real de RPM hasta 99,999 en modo sin contacto a distancias de hasta 13 pies.
Por Tipo de Producto
El segmento de Tacómetros Sin Contacto lideró el mercado en 2024 con una participación del 57.3%, respaldado por su seguridad superior, facilidad de uso y capacidad para medir la velocidad de rotación sin interactuar físicamente con la parte móvil. Este segmento se beneficia del aumento de la automatización en la fabricación, el uso creciente en entornos peligrosos o de alta velocidad y la adopción creciente en procesos de inspección de calidad. Los dispositivos sin contacto ofrecen menor desgaste, riesgo operativo mínimo y mayor precisión de medición, lo que los convierte en la opción preferida en pruebas automotrices, sistemas aeroespaciales y diagnósticos de maquinaria industrial.
- Por ejemplo, los tacómetros de la serie Tachpak de AI-Tek Instruments proporcionan monitoreo de velocidad sin contacto para aplicaciones aeroespaciales, utilizando entradas configurables basadas en microprocesadores de sensores magnéticos u ópticos para garantizar una operación confiable en componentes rotativos críticos como turbinas.
Por Aplicación
El segmento de Automóviles tuvo la mayor participación del 38.4% en el Mercado de Tacómetros en 2024, impulsado por el aumento de la producción de vehículos, normas de seguridad estrictas y la creciente integración de tacómetros en pruebas de rendimiento, diagnósticos de motores y sistemas de monitoreo de velocidad. A medida que los OEM automotrices enfatizan las herramientas de monitoreo avanzadas para mejorar la eficiencia del motor y el cumplimiento de las normas de emisiones, la demanda de tacómetros de alta precisión continúa expandiéndose. Las aplicaciones en aviones, dispositivos médicos e instrumentos láser también crecen de manera constante, pero colectivamente siguen siendo menores en comparación con el papel dominante de las aplicaciones automotrices en la contribución de ingresos globales.
Principales Impulsores del Crecimiento
Aumento de la Demanda de las Industrias Automotriz y Aeroespacial
El crecimiento del Mercado de Tacómetros está fuertemente impulsado por la expansión de aplicaciones en los sectores automotriz y aeroespacial, donde el monitoreo preciso de la velocidad de rotación es esencial para la optimización del rendimiento, el cumplimiento de la seguridad y los diagnósticos del motor. Los fabricantes de automóviles integran cada vez más tacómetros avanzados en bancos de pruebas, plataformas de vehículos eléctricos y sistemas de monitoreo en tiempo real para garantizar la eficiencia operativa y el cumplimiento normativo. De manera similar, los fabricantes aeroespaciales dependen de tacómetros de alta precisión para inspecciones de turbinas, análisis de vibraciones y evaluación del rendimiento de rotores. La creciente producción de vehículos y aeronaves a nivel mundial sigue fortaleciendo la demanda de tecnologías de tacómetros tanto digitales como sin contacto.
- Por ejemplo, Ono Sokki desarrolló el tacómetro digital de motor CT-6710, que mide las velocidades de revolución de motores de gasolina, diésel y motores en vehículos eléctricos o vehículos eléctricos híbridos.
Adopción de la Industria 4.0 y la Manufactura Inteligente
El mercado se beneficia significativamente de la rápida adopción de la Industria 4.0, que fomenta el uso de herramientas de monitoreo inteligentes para mejorar la eficiencia operativa. Los tacómetros integrados con sensores IoT, paneles de control en la nube y software de mantenimiento predictivo apoyan la toma de decisiones basada en datos en entornos industriales. Los fabricantes prefieren tacómetros digitales capaces de monitoreo remoto, calibración automatizada y análisis en tiempo real para reducir el tiempo de inactividad y mejorar la optimización de procesos. Las crecientes inversiones en fábricas inteligentes y el cambio global hacia líneas de producción automatizadas continúan impulsando el despliegue de soluciones avanzadas de tacómetros.
- Por ejemplo, el tacómetro digital de la serie TM-4000 de ONO SOKKI ofrece un amplio rango de frecuencia de entrada de 0.05 Hz a 100 kHz con tres salidas de contacto para control de alarmas y evaluación cada 1 ms.
Aumento del Uso en Tecnología Médica e Instrumentos de Precisión
La creciente demanda de tacómetros en dispositivos médicos e instrumentos de precisión actúa como un acelerador clave para la expansión del mercado. Aplicaciones médicas como centrifugadoras, bombas cardiovasculares y equipos dentales requieren mediciones de velocidad de rotación altamente precisas para mantener la fiabilidad del rendimiento. Los tacómetros también apoyan la garantía de calidad en herramientas de laboratorio y dispositivos quirúrgicos. La creciente adopción de sensores de tacómetro miniaturizados en instrumentos médicos portátiles, combinada con estándares de rendimiento más estrictos en la fabricación de equipos de salud, continúa impulsando una demanda constante de tecnologías de tacómetros de alta precisión.
Tendencias y Oportunidades Clave
Cambio hacia Tacómetros Sin Contacto y Basados en Láser
Una tendencia importante que está moldeando el mercado de tacómetros es la creciente preferencia por los tacómetros sin contacto y basados en láser, que proporcionan una mayor precisión de medición, seguridad para el operador y mayor versatilidad. Estos dispositivos están ganando popularidad debido a su capacidad para medir componentes rotativos de alta velocidad sin requerir contacto físico, lo que los hace ideales para entornos peligrosos, de alta temperatura o con vibraciones intensas. Las innovaciones continuas en óptica láser y miniaturización de sensores presentan oportunidades significativas para expandir la adopción en diagnósticos automotrices, pruebas de componentes aeroespaciales y aplicaciones de fabricación avanzada.
- Por ejemplo, el PLT200 de Monarch Instrument también mide velocidades de ventiladores para monitoreo de ventilación y velocidades de corte en mecanizado, aprovechando su diseño ergonómico para una visualización segura en aplicaciones con muchas vibraciones.
Integración de Tacómetros Digitales con IoT y Mantenimiento Predictivo
Los tacómetros digitales integrados con plataformas IoT están emergiendo como una gran oportunidad, permitiendo monitoreo continuo, acceso remoto a datos y alertas en tiempo real para el rendimiento de maquinaria. Las industrias que adoptan estrategias de mantenimiento predictivo dependen cada vez más de tacómetros inteligentes para detectar anomalías temprano y reducir el tiempo de inactividad no planificado. Los paneles habilitados para la nube, la conectividad Bluetooth y el registro automático de datos mejoran la visibilidad operativa para los equipos de mantenimiento. A medida que los procesos de fabricación se desplazan hacia sistemas conectados e inteligentes, las empresas que ofrecen soluciones de tacómetros integradas con software están bien posicionadas para captar la creciente demanda.
- Por ejemplo, el tacómetro láser RPM250W de Extech Instruments cuenta con conectividad Bluetooth, lo que permite a los profesionales de mantenimiento ver datos de forma remota en dispositivos móviles, establecer alarmas y exportar registros en formato CSV para análisis.
Desafíos Clave
Alto Costo de Tecnologías Avanzadas de Tacómetros
El mercado de tacómetros enfrenta desafíos asociados con el alto costo de los tacómetros digitales avanzados, basados en láser y habilitados para IoT, lo que limita su adopción entre pequeñas y medianas empresas. Estos dispositivos requieren ópticas sofisticadas, sensores y componentes electrónicos, lo que aumenta los gastos de producción y el precio para el usuario final. Las industrias con presupuestos de capital ajustados pueden seguir prefiriendo dispositivos analógicos tradicionales o basados en contacto a pesar de sus limitaciones. La barrera de costos afecta la penetración del mercado en regiones en desarrollo, donde la capacidad de inversión sigue siendo comparativamente menor, ralentizando la adopción generalizada de tecnologías innovadoras de tacómetros.
Problemas de Calibración y Sensibilidad a las Condiciones de Operación
Los requisitos frecuentes de calibración y la sensibilidad a las variaciones de temperatura, vibraciones e interferencias electromagnéticas presentan desafíos operativos para los usuarios de tacómetros. Las lecturas inexactas causadas por condiciones ambientales pueden afectar aplicaciones críticas como pruebas aeroespaciales, análisis de rendimiento automotriz y operación de dispositivos médicos. Los tacómetros sin contacto también pueden tener dificultades con inconsistencias en superficies reflectantes o problemas de alineación, afectando la fiabilidad de las mediciones. Estas limitaciones técnicas requieren un mantenimiento continuo y un manejo especializado, aumentando la complejidad operativa y restringiendo la adopción en industrias que carecen de experiencia técnica.
Análisis Regional
Norteamérica
Norteamérica tuvo una participación del 31.4% del Mercado de Tacómetros en 2024, impulsada por una fuerte actividad de fabricación automotriz, operaciones aeroespaciales avanzadas y la adopción generalizada de sistemas de monitoreo industrial inteligente. EE.UU. lidera la demanda regional debido a las altas inversiones en equipos de prueba de precisión y la rápida integración de tacómetros digitales y sin contacto en instalaciones de fabricación. El énfasis de la región en el mantenimiento predictivo y las tecnologías de la Industria 4.0 acelera aún más la adopción. La expansión de la producción de dispositivos médicos y laboratorios de investigación también contribuyen al crecimiento sostenido del mercado, posicionando a Norteamérica como un adoptante clave de soluciones de tacómetros de alto rendimiento.
Europa
Europa representó un 28.7% del Mercado de Tacómetros en 2024, respaldada por su bien establecido sector automotriz, fuertes capacidades de ingeniería aeroespacial y estrictos estándares regulatorios para la precisión de los equipos. Países como Alemania, Francia y el Reino Unido lideran la adopción debido a sus avanzados ecosistemas de fabricación y alta demanda de instrumentos de diagnóstico digital. Las inversiones en automatización industrial y actualizaciones de maquinaria continúan impulsando el despliegue de tacómetros, particularmente en ingeniería de precisión y pruebas de componentes aeroespaciales. La creciente adopción de tacómetros basados en láser y sin contacto fortalece la posición de Europa como un importante centro de innovación.
Asia-Pacífico
Asia-Pacífico dominó la demanda emergente con un 30.6% del Mercado de Tacómetros en 2024, impulsada por la rápida industrialización, la producción automotriz a gran escala y la expansión de la fabricación aeroespacial y electrónica. China, Japón, India y Corea del Sur son contribuyentes clave, beneficiándose de crecientes inversiones en automatización y sistemas de aseguramiento de calidad. El enfoque de la región en maquinaria de alta velocidad, fabricación de vehículos eléctricos y producción de equipos médicos respalda una fuerte adopción de tacómetros digitales y sin contacto. Las crecientes iniciativas gubernamentales para fortalecer la productividad industrial y la competitividad manufacturera mejoran aún más la trayectoria de crecimiento del mercado a largo plazo de Asia-Pacífico.
América Latina
América Latina capturó un 5.4% del Mercado de Tacómetros en 2024, con la demanda impulsada principalmente por los sectores automotriz e industrial en Brasil, México y Argentina. La creciente modernización de las instalaciones de fabricación y la creciente adopción de herramientas de diagnóstico de precisión son impulsores clave en toda la región. A medida que las industrias invierten en mantenimiento predictivo y monitoreo del rendimiento del equipo, el uso de tacómetros digitales continúa expandiéndose. Aunque la región enfrenta fluctuaciones económicas y una integración limitada de alta tecnología, las mejoras industriales graduales y la expansión de las operaciones de mantenimiento aeroespacial crean oportunidades de crecimiento constantes.
Oriente Medio & África
La región de Medio Oriente y África tuvo una participación del 3.9% en el mercado de tacómetros en 2024, respaldada por el creciente desarrollo industrial, la expansión de redes de servicio automotriz y el aumento de inversiones en mantenimiento de aviación. Los países del CCG contribuyen significativamente debido a su enfoque en modernizar las operaciones industriales y mejorar la confiabilidad del equipo. La creciente adopción de tacómetros sin contacto en el monitoreo de maquinaria de petróleo y gas en la región fortalece aún más la demanda. Aunque la penetración tecnológica sigue siendo menor que en otras regiones, el desarrollo continuo de infraestructura y las iniciativas de diversificación continúan fomentando la adopción gradual de soluciones avanzadas de tacómetros.
Segmentaciones del Mercado:
Por Tipo
- Tacómetro de Medición de Tiempo
- Tacómetro de Medición de Frecuencia
- Tacómetro Analógico
- Tacómetro Digital
Por Tipo de Producto
- Contacto
- Tacómetro Sin Contacto
Por Aplicación
- Automóviles
- Aviones
- Aplicaciones Médicas
- Instrumentos Láser
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de tacómetros está conformado por actores principales como ABB Ltd., AMETEK Inc., Siemens AG, Honeywell International Inc., Robert Bosch GmbH, Danaher Corporation, Emerson Electric Co., Yokogawa Electric Corporation, Extech Instruments y Fluke Corporation. Estas empresas fortalecen sus posiciones en el mercado a través de la innovación continua, la expansión de la gama de productos y los avances en tecnologías de tacómetros digitales, basados en láser y sin contacto. Los fabricantes líderes se enfocan intensamente en integrar conectividad IoT, mejorar la precisión de medición y capacidades de monitoreo predictivo en sus dispositivos para abordar las crecientes demandas de automatización industrial. Iniciativas estratégicas como fusiones, adquisiciones y expansión regional apoyan la mejora de la presencia global, mientras que las asociaciones con las industrias automotriz, aeroespacial y manufacturera impulsan el crecimiento a largo plazo. Las empresas también invierten en I+D para desarrollar sensores compactos y de alta precisión e interfaces digitales fáciles de usar. A medida que aumenta la demanda en aplicaciones industriales, automotrices y médicas, los actores clave compiten ofreciendo carteras de productos diversificadas, redes de distribución robustas y soluciones de monitoreo habilitadas por software con valor agregado.
Análisis de Jugadores Clave
- Yokogawa Electric Corporation (Japón)
- Fluke Corporation (EE. UU.)
- Honeywell International Inc. (EE. UU.)
- Robert Bosch GmbH (Alemania)
- Emerson Electric Co. (EE. UU.)
- Extech Instruments (EE. UU.)
- Siemens AG (Alemania)
- Danaher Corporation (EE. UU.)
- AMETEK, Inc. (EE. UU.)
- ABB Ltd. (Suiza)
Desarrollos Recientes
- En julio de 2025, Intelligent Bio Solutions Inc. (INBS) anunció nuevos datos positivos de pruebas de sudor ultra-micro para fortalecer su presentación FDA 510(k) para el Sistema de Detección de Drogas por Huellas Dactilares Inteligente.
- En septiembre de 2025, el fundador de IQ Biozoom recibió reconocimiento como Startup del Año 2025 e inclusión en “Top 15 Mujeres Más Influyentes en Medicina 2025,” destacando el impulso continuo en innovaciones de glucosa en saliva.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Tipo de Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de tacómetros experimentará un crecimiento constante impulsado por el aumento de la automatización y la creciente necesidad de monitoreo de precisión en diversas industrias.
- La adopción de tacómetros digitales y sin contacto se acelerará a medida que las industrias prioricen la precisión, la seguridad y la facilidad de uso.
- La integración de tacómetros con plataformas IoT y sistemas de mantenimiento predictivo se convertirá en un requisito estándar en la manufactura moderna.
- Los sectores automotriz y aeroespacial continuarán generando una fuerte demanda debido a la expansión de aplicaciones de diagnóstico, pruebas y monitoreo de rendimiento.
- Los avances en tecnologías de medición basadas en láser crearán nuevas oportunidades para aplicaciones de alta velocidad y alta precisión.
- Los sensores de tacómetros miniaturizados verán un aumento en la adopción en dispositivos médicos y herramientas industriales compactas.
- Las características de análisis de datos habilitadas por software y calibración automatizada mejorarán la eficiencia operativa para los usuarios finales.
- Las economías emergentes contribuirán significativamente a la expansión del mercado debido a las iniciativas de modernización industrial.
- Las consideraciones de sostenibilidad impulsarán el desarrollo de componentes de tacómetros energéticamente eficientes y de larga duración.
- La competencia entre los principales actores se intensificará a medida que las empresas inviertan en innovación, características de conectividad y expansión de distribución global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tacómetros y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tacómetros entre 2025 y 2032?
¿Qué segmento del mercado de tacómetros tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tacómetros?
¿Quiénes son las empresas líderes en el mercado de tacómetros?
¿Qué región comandó la mayor parte del mercado de tacómetros en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de tacómetros Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de tacómetros Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1408.71 Million → 2032: USD 2178.38 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de tacómetros Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de tacómetros Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de tacómetros Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de tacómetros Market Drivers
- 3.3 Mercado de tacómetros Market Restraints & Challenges
- 3.4 Mercado de tacómetros Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de tacómetros Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de tacómetros Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de tacómetros category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de tacómetros Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de tacómetros Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de tacómetros market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de tacómetros Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de tacómetros Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de tacómetros Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de tacómetros (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de tacómetros Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de tacómetros Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de tacómetros Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de tacómetros Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de tacómetros Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de tacómetros Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de tacómetros Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de tacómetros Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de tacómetros Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
