
Visión General del Mercado:
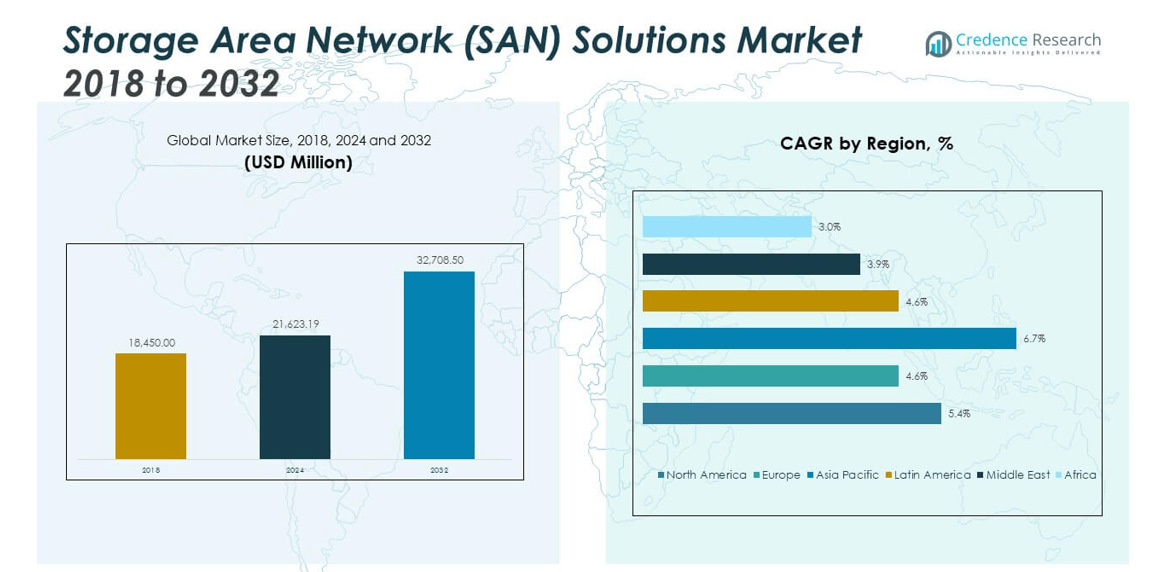
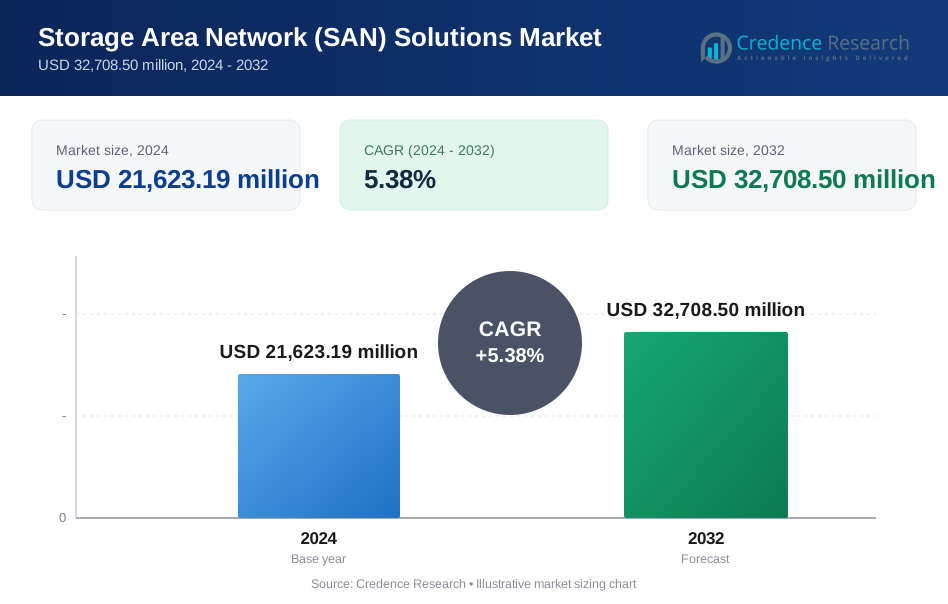
El tamaño del mercado global de soluciones de red de área de almacenamiento (SAN) se valoró en USD 18,450.00 millones en 2018 a USD 21,623.19 millones en 2024 y se anticipa que alcanzará los USD 32,708.50 millones para 2032, con un CAGR del 5.38% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Soluciones SAN 2024 | USD 21,623.19 millones |
| Mercado de Soluciones SAN, CAGR | 5.38% |
| Tamaño del Mercado de Soluciones SAN 2032 | USD 32,708.50 millones |
Las empresas generan datos crecientes a partir de la virtualización, el análisis y las cargas de trabajo en la nube. Las soluciones SAN ofrecen almacenamiento de baja latencia y alto rendimiento. Las empresas necesitan almacenamiento centralizado con controles de disponibilidad sólidos. Las aplicaciones críticas para el negocio exigen un rendimiento consistente bajo cargas pesadas. Las arquitecturas SAN soportan almacenamiento en bloque escalable a través de centros de datos. Las necesidades de ciberresiliencia impulsan la adopción de tejidos de almacenamiento seguros. Los ciclos de respaldo y recuperación se benefician del acceso rápido a los datos. Los entornos híbridos requieren un rendimiento confiable en las instalaciones. Los proveedores mejoran la automatización y la simplicidad de gestión. Las ganancias en eficiencia operativa refuerzan las decisiones de selección de plataformas a largo plazo.
América del Norte lidera la adopción debido a las propiedades de TI empresariales maduras. Los grandes centros de datos dependen de redes de almacenamiento de alto rendimiento. Estados Unidos impulsa la demanda en finanzas y servicios en la nube. Europa sigue con una fuerte adopción en Alemania y el Reino Unido. Las industrias enfocadas en el cumplimiento prefieren arquitecturas de almacenamiento resilientes. Asia Pacífico emerge rápidamente liderada por China e India. La expansión de centros de datos y servicios digitales impulsa la demanda. Japón y Corea del Sur adoptan almacenamiento avanzado para la confiabilidad. América Latina y Oriente Medio muestran un crecimiento gradual. La modernización de la infraestructura apoya la futura expansión en los sectores empresariales.
Perspectivas del Mercado:
- El tamaño del mercado global de soluciones de red de área de almacenamiento (SAN) se valoró en USD 18,450.00 millones en 2018, alcanzó USD 21,623.19 millones en 2024, y se proyecta que alcance USD 32,708.50 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.38% durante el período de pronóstico.
- América del Norte lidera con aproximadamente un 37.4% de participación debido a centros de datos maduros, seguida por Europa con un 24.4% respaldada por TI empresarial impulsada por el cumplimiento, mientras que Asia Pacífico posee casi un 24.3% respaldada por la rápida expansión de centros de datos.
- Asia Pacífico es la región de más rápido crecimiento con una CAGR de 6.7%, impulsada por el aumento de la adopción de la nube, la transformación digital a gran escala y fuertes inversiones en China, India y el sudeste asiático.
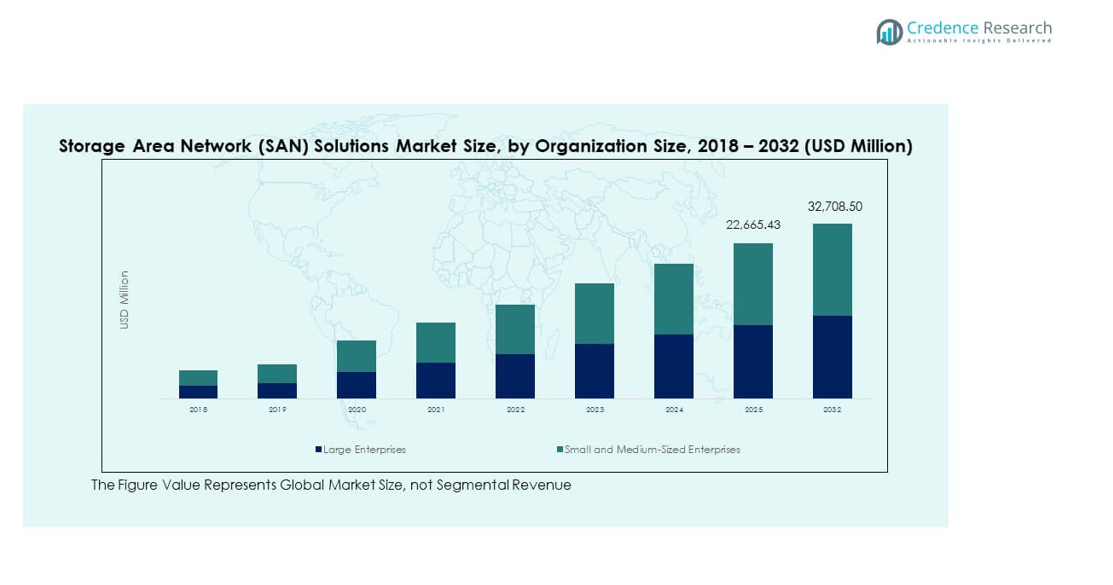
- Por tamaño de organización, las grandes empresas representan aproximadamente el 62% del mercado, reflejando una mayor dependencia de la infraestructura SAN de alto rendimiento y misión crítica.
- Las pequeñas y medianas empresas contribuyen con aproximadamente un 38% de participación, respaldadas por la adopción gradual para aplicaciones centrales y la modernización selectiva de centros de datos.
Impulsores del Mercado:
Aumento de la Dependencia Empresarial en Infraestructura de Procesamiento de Transacciones de Alto Rendimiento
Las empresas operan bases de datos que demandan control estricto de latencia y rendimiento constante. El mercado global de soluciones de red de área de almacenamiento (SAN) respalda un rendimiento predecible para entornos con alta carga de transacciones. Las instituciones financieras dependen de un flujo de datos estable durante los ciclos de procesamiento pico. Las plataformas bancarias centrales dependen de la precisión del almacenamiento a nivel de bloque para la exactitud. Los sistemas de recursos empresariales requieren acceso ininterrumpido en todas las operaciones. Los sistemas de ejecución de manufactura necesitan velocidades de compromiso rápidas para la continuidad del proceso. Las arquitecturas SAN reducen la congestión de la red a través de tejidos dedicados. Estas capacidades refuerzan la adquisición sostenida en grandes empresas.
- Por ejemplo, el almacenamiento empresarial DS8900F de IBM ofrece un rendimiento NVMe de extremo a extremo con tiempos de respuesta tan bajos como 18 microsegundos en entornos IBM Z (a través de zHyperLink) y 90 microsegundos para sistemas distribuidos. Mientras que los modelos de gama alta como el DS8950F soportan hasta 2.3 millones de IOPS en lugar de 10 millones, la disponibilidad del sistema del 99.99999% y la fiabilidad crítica para la misión permiten a los bancos más grandes del mundo procesar volúmenes masivos de transacciones de manera segura.
Expansión de Entornos de Centros de Datos Virtualizados y Nube Privada
Las organizaciones despliegan entornos de nube privada para mantener el control de la carga de trabajo y la seguridad. El mercado global de soluciones de red de área de almacenamiento (SAN) se alinea bien con los requisitos de virtualización. Los hipervisores dependen del almacenamiento compartido para la migración en vivo y la movilidad de la carga de trabajo. Los grupos de almacenamiento centralizados mejoran la utilización de recursos y la gobernanza. Los equipos de TI valoran el rendimiento determinista para las máquinas virtuales. Los tejidos SAN soportan alta densidad de servidores sin pérdida de rendimiento. Los diseños agrupados reducen la exposición al tiempo de inactividad. Estos factores sostienen la adopción en centros de datos empresariales.
- Por ejemplo, los entornos VMware vSphere comúnmente utilizan SAN de Canal de Fibra que soportan la migración en vivo de cientos de máquinas virtuales con un tiempo de inactividad casi nulo, validado por implementaciones que utilizan enlaces de Canal de Fibra de 32 Gb en centros de datos empresariales.
Crecimiento en Aplicaciones Críticas para la Misión en Industrias Reguladas
Las industrias reguladas gestionan cargas de trabajo con estrictos mandatos de disponibilidad. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) aborda las necesidades de almacenamiento impulsadas por el cumplimiento. Los proveedores de atención médica requieren acceso confiable para sistemas de imágenes y clínicos. Las agencias gubernamentales almacenan datos sensibles de ciudadanos bajo controles estrictos. Los operadores de telecomunicaciones procesan registros de facturación y suscriptores de manera continua. Los entornos SAN mantienen la disponibilidad durante auditorías y verificaciones del sistema. Las políticas de acceso controlado fortalecen la seguridad de los datos. La presión regulatoria preserva el impulso de inversión a largo plazo.
Enfoque Creciente en la Protección de Datos y la Planificación de Continuidad del Negocio
Las organizaciones priorizan la resiliencia para limitar la interrupción operativa. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) permite marcos de recuperación estructurados. La replicación soporta estrategias de conmutación por error a nivel de sitio. Las capacidades de instantáneas protegen contra eventos de corrupción de datos. Las empresas buscan reducir los objetivos de tiempo de recuperación. Las redes de almacenamiento aíslan fallas de manera eficiente. La transferencia de datos más rápida acorta los ciclos de respaldo. La planificación de continuidad impulsa la adopción sostenida de SAN.
Tendencias del Mercado:
Adopción de NVMe sobre Redes para Acceso de Almacenamiento de Baja Latencia
Las empresas adoptan estándares avanzados de interconexión para mejorar el rendimiento. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) evoluciona a través de la integración de NVMe sobre Redes. La menor latencia mejora la respuesta de las aplicaciones en todas las cargas de trabajo. Las plataformas de análisis se benefician del acceso paralelo a los datos. Los conmutadores modernos soportan mayor densidad de puertos y velocidad. Los equipos de TI actualizan las redes de almacenamiento en fases. Las mejoras en el rendimiento justifican las decisiones de renovación de infraestructura. Esta tendencia redefine las expectativas de almacenamiento empresarial.
- Por ejemplo, la tecnología de Canal de Fibra Gen 7 de Brocade de Broadcom soporta velocidades de 64 Gb y NVMe sobre Redes, reduciendo la latencia en casi un 50% en comparación con generaciones anteriores en cargas de trabajo de bases de datos y análisis empresariales.
Cambio Hacia Plataformas de Gestión SAN Definidas por Software
Las organizaciones prefieren capas de control centralizadas y flexibles. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) refleja un cambio hacia la gestión definida por software. El aprovisionamiento basado en políticas simplifica las operaciones de almacenamiento. La automatización reduce los errores de configuración y el esfuerzo manual. Los paneles unificados mejoran la visibilidad a través de las redes. Los equipos de TI logran tiempos de implementación más rápidos. La consistencia operativa mejora en todas las ubicaciones. El enfoque en software fortalece la diferenciación de los proveedores.
- Por ejemplo, el software ONTAP de NetApp permite la provisión de SAN basada en políticas y admite el equilibrio automático de cargas de trabajo en miles de LUNs, con clientes que informan reducciones de tiempo de implementación de más del 60% en entornos de múltiples sitios.
Creciente Integración con Arquitecturas de Almacenamiento en la Nube Híbrida
Las empresas conectan sistemas locales con recursos en la nube. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) apoya modelos de implementación híbridos. Las plataformas SAN se integran con puertas de enlace y conectores en la nube. Las cargas de trabajo cambian según las necesidades de rendimiento y gobernanza. Las políticas de ubicación de datos mejoran la flexibilidad. Los diseños híbridos apoyan la planificación de recuperación ante desastres. Las empresas mantienen el control sobre conjuntos de datos sensibles. Esta tendencia apoya estrategias de infraestructura equilibradas.
Aumento del Uso de Herramientas de Monitoreo de Almacenamiento Impulsadas por IA
Los equipos de almacenamiento adoptan capacidades de monitoreo inteligente. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) se beneficia de los conocimientos habilitados por IA. Los sistemas detectan anomalías antes de que las fallas escalen. La previsión de capacidad mejora la planificación de infraestructura. La optimización del rendimiento se vuelve proactiva. Las alertas inteligentes reducen el ruido operativo. La calidad de las decisiones mejora gracias a una visibilidad más profunda. La adopción de IA moldea los futuros modelos de gestión SAN.
Análisis de Desafíos del Mercado:
Alta Inversión de Capital y Requisitos de Implementación Complejos
Las organizaciones enfrentan costos significativos de infraestructura inicial. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) enfrenta un escrutinio presupuestario en las empresas. Las infraestructuras de hardware requieren recursos de implementación capacitados. Los entornos heredados aumentan la complejidad de integración. Las pequeñas empresas enfrentan barreras de entrada más altas. Los contratos de mantenimiento añaden gastos recurrentes. La escasez de habilidades aumenta el riesgo operativo. La presión de costos ralentiza la adopción entre las empresas medianas.
Competencia de Arquitecturas de Almacenamiento Alternativas y Servicios en la Nube
Las empresas evalúan múltiples alternativas de almacenamiento. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) enfrenta presión de sustitución. Las plataformas hiperconvergentes ofrecen modelos de implementación simplificados. El almacenamiento en la nube pública reduce la propiedad directa de hardware. Los responsables de decisiones comparan de cerca las estructuras de costos totales. Los proveedores de SAN deben defender el valor del rendimiento. Los ciclos de adquisición se extienden debido a la profundidad de la evaluación. La intensidad competitiva desafía las rutas de adopción tradicionales.
Oportunidades del Mercado:
Expansión de Instalaciones de Centros de Datos Hiperescala y Colocación
Los operadores de centros de datos expanden la capacidad en las regiones. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) se beneficia de implementaciones a gran escala. Las instalaciones de hiperescala demandan infraestructuras de almacenamiento de alto rendimiento. Los proveedores de colocación apoyan los diversos requisitos de los inquilinos. La infraestructura compartida necesita un fuerte aislamiento de almacenamiento. Las soluciones SAN satisfacen las demandas de rendimiento de múltiples inquilinos. Los operadores prefieren arquitecturas escalables y probadas. La expansión crea oportunidades sostenidas para los proveedores.
Creciente Transformación Digital en Economías Emergentes
Las empresas modernizan los sistemas de TI en regiones en desarrollo. El Mercado Global de Soluciones de Red de Área de Almacenamiento (SAN) se beneficia de los programas de transformación digital. Los bancos digitalizan las plataformas de compromiso con el cliente. Los fabricantes despliegan herramientas de automatización y análisis. Las agencias del sector público reemplazan sistemas heredados. El almacenamiento confiable apoya la entrega de servicios digitales. Los centros de datos locales expanden la capacidad. Los mercados emergentes ofrecen potencial de crecimiento a largo plazo.
Análisis de Segmentación del Mercado:
Por Componente
El hardware forma la columna vertebral física de las implementaciones SAN y soporta cargas de trabajo de alto rendimiento. El software permite el control centralizado, la aplicación de políticas y la optimización del rendimiento a través de las redes de almacenamiento. Los servicios cubren el diseño, la implementación y el soporte del ciclo de vida, lo que ayuda a las empresas a mantener la fiabilidad. El mercado global de soluciones de red de área de almacenamiento (SAN) refleja una demanda equilibrada en los tres componentes. Depende de la fortaleza del hardware, la inteligencia del software y la experiencia en servicios para operaciones estables.
- Por ejemplo, la plataforma PowerStore de Dell Technologies integra hardware NVMe con automatización de software inteligente y servicios ProSupport, soportando escalabilidad de múltiples petabytes mientras mantiene un rendimiento consistente en los centros de datos empresariales.
Por tipo de SAN
El SAN de servidor a hiperescala sirve a grandes centros de datos que requieren una escalabilidad masiva y un rendimiento consistente. El SAN de servidor empresarial apoya a las empresas tradicionales con cargas de trabajo críticas y necesidades de almacenamiento estructurado. El mercado global de soluciones de red de área de almacenamiento (SAN) muestra una adopción de mayor volumen por parte de implementaciones empresariales. También obtiene un crecimiento estratégico de la expansión a hiperescala.
- Por ejemplo, los operadores a hiperescala despliegan arquitecturas SAN de servidor capaces de soportar decenas de miles de nodos por clúster, mientras que las implementaciones SAN empresariales de proveedores como HPE soportan cargas de trabajo críticas con disponibilidad de seis nueves a través de diseños de controladores y redes redundantes.
Por tecnología
El SAN de canal de fibra sigue siendo preferido para entornos de baja latencia y alta fiabilidad. El SAN de canal de fibra sobre Ethernet reduce la complejidad de la infraestructura a través de la convergencia de redes. El SAN InfiniBand soporta cargas de trabajo de rendimiento extremo en análisis e informática de alto rendimiento. El SAN iSCSI ofrece una implementación rentable sobre redes IP. El mercado global de soluciones de red de área de almacenamiento (SAN) se beneficia de diversas opciones tecnológicas. Permite a las empresas alinear necesidades de rendimiento, costo y complejidad.
Por uso final
El sector BFSI impulsa la demanda a través de aplicaciones intensivas en transacciones. La tecnología de la información y las telecomunicaciones dependen de SAN para la fiabilidad del centro de datos. El gobierno y el sector público priorizan el control seguro de datos. La atención médica depende de la disponibilidad para los sistemas clínicos. El comercio minorista, la manufactura y otros apoyan una adopción constante a través de cargas de trabajo operativas. El mercado global de soluciones de red de área de almacenamiento (SAN) aborda diversos requisitos de la industria. Soporta tanto casos de uso regulados como comerciales.
Por tamaño de organización
Las grandes empresas dominan la adopción debido a la escala y la complejidad de las cargas de trabajo. Las pymes adoptan SAN selectivamente para aplicaciones críticas. El mercado global de soluciones de red de área de almacenamiento (SAN) se adapta a ambos segmentos. Equilibra la profundidad del rendimiento con opciones de implementación flexibles.
Segmentación:
Por Componente- Hardware
- Software
- Servicios
- Servidor SAN Hiperescalar
- Servidor SAN Empresarial
- Fibre Channel (FC) SAN
- Fibre Channel sobre Ethernet (FCoE) SAN
- InfiniBand SAN
- Interfaz de Sistemas de Computación Pequeña por Internet (iSCSI) SAN
- BFSI
- TI & Telecomunicaciones
- Gobierno & Sector Público
- Salud
- Retail & Comercio Electrónico
- Manufactura
- Otros
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Soluciones de Red de Área de Almacenamiento (SAN) en América del Norte fue valorado en USD 6,992.55 millones en 2018, alcanzando USD 8,099.92 millones en 2024 y se anticipa que llegará a USD 12,236.31 millones para 2032, con un CAGR de 5.4% durante el período de pronóstico. América del Norte representó casi 37.4% de participación en 2024. El mercado global de Soluciones SAN muestra una fuerte madurez en esta región. Las empresas invierten fuertemente en centros de datos de alto rendimiento. BFSI y proveedores de servicios en la nube impulsan una demanda constante. La infraestructura de TI avanzada apoya la adopción temprana. Los requisitos de protección de datos siguen siendo estrictos. Los proveedores se benefician de contratos a largo plazo. Estados Unidos lidera el despliegue regional.
Europa
El tamaño del mercado de Soluciones de Red de Área de Almacenamiento (SAN) en Europa fue valorado en USD 4,686.30 millones en 2018, alcanzando USD 5,271.14 millones en 2024 y se anticipa que llegará a USD 7,514.86 millones para 2032, con un CAGR de 4.6% durante el período de pronóstico. Europa mantuvo alrededor del 24.4% de participación en 2024. El mercado global de Soluciones SAN se beneficia de inversiones impulsadas por el cumplimiento normativo. Las instituciones financieras priorizan los marcos de almacenamiento seguro. La manufactura y la salud apoyan una adopción consistente. Alemania, el Reino Unido y Francia lideran los despliegues. Las empresas favorecen arquitecturas confiables y estandarizadas. La digitalización del sector público apoya la demanda. El crecimiento del mercado se mantiene estable.
Asia Pacífico
El tamaño del mercado de Soluciones de Red de Área de Almacenamiento (SAN) en Asia Pacífico fue valorado en USD 4,280.40 millones en 2018 a USD 5,251.10 millones en 2024 y se anticipa que alcance USD 8,808.43 millones para 2032, con un CAGR de 6.7% durante el período de pronóstico. Asia Pacífico capturó casi 24.3% de participación en 2024. El mercado global de Soluciones de Red de Área de Almacenamiento (SAN) gana impulso gracias a la rápida expansión digital. China, India y Japón lideran la adopción. La construcción de centros de datos aumenta drásticamente. Los proveedores de telecomunicaciones y nube invierten agresivamente. Las empresas modernizan la infraestructura heredada. El ritmo de crecimiento supera a otras regiones.
América Latina
El tamaño del mercado de Soluciones de Red de Área de Almacenamiento (SAN) en América Latina fue valorado en USD 1,439.10 millones en 2018 a USD 1,673.42 millones en 2024 y se anticipa que alcance USD 2,383.47 millones para 2032, con un CAGR de 4.6% durante el período de pronóstico. América Latina mantuvo alrededor del 7.7% de participación en 2024. El mercado global de Soluciones de Red de Área de Almacenamiento (SAN) se expande gradualmente en esta región. Brasil y México siguen siendo contribuyentes clave. Las empresas adoptan SAN para sistemas centrales. La adopción de la nube apoya las actualizaciones de infraestructura. La sensibilidad al presupuesto da forma a la adquisición. La penetración del mercado sigue siendo selectiva.
Medio Oriente
El tamaño del mercado de Soluciones de Red de Área de Almacenamiento (SAN) en Medio Oriente fue valorado en USD 645.75 millones en 2018 a USD 704.78 millones en 2024 y se anticipa que alcance USD 952.00 millones para 2032, con un CAGR de 3.9% durante el período de pronóstico. La región representó casi el 3.3% de participación en 2024. El mercado global de Soluciones de Red de Área de Almacenamiento (SAN) se beneficia de la digitalización gubernamental. Los países del CCG lideran la demanda regional. Los servicios bancarios y públicos invierten constantemente. La soberanía de los datos impulsa el despliegue de almacenamiento local. La adopción sigue siendo basada en proyectos. Las actualizaciones de infraestructura apoyan el crecimiento a largo plazo.
África
El tamaño del mercado de Soluciones de Red de Área de Almacenamiento (SAN) en África fue valorado en USD 405.90 millones en 2018 a USD 622.84 millones en 2024 y se anticipa que alcance USD 813.44 millones para 2032, con un CAGR de 3.0% durante el período de pronóstico. África representó alrededor del 2.9% de participación en 2024. El mercado global de Soluciones de Red de Área de Almacenamiento (SAN) sigue siendo incipiente en la mayoría de los países. Sudáfrica lidera la adopción regional. Las empresas se centran en las necesidades esenciales de almacenamiento. La infraestructura limitada ralentiza los grandes despliegues. La digitalización del sector público ofrece oportunidades. El crecimiento del mercado se mantiene gradual.
Análisis de Jugadores Clave:
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- Cisco Systems, Inc.
- Broadcom Inc. (Brocade)
- NetApp, Inc.
- Hitachi Vantara (Hitachi Ltd.)
- Fujitsu Limited
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- DataCore Software Corporation
- StarWind Software Inc.
- Nutanix, Inc.
- NEC Corporation
Análisis Competitivo:
El mercado global de soluciones de red de área de almacenamiento (SAN) presenta una fuerte competencia entre proveedores de infraestructura establecidos y proveedores de software especializados. Las empresas líderes se centran en la fiabilidad del rendimiento, la escalabilidad y la seguridad de nivel empresarial. Los líderes de hardware fortalecen sus carteras a través de sistemas integrados e innovación en tejido. Los jugadores enfocados en software se diferencian a través de la automatización, el control de políticas y la alineación con la virtualización. Las asociaciones estratégicas con operadores de nube y centros de datos mejoran el alcance del mercado. Sigue siendo competitivo debido a los altos costos de cambio y los largos ciclos de ventas. Los proveedores enfatizan los servicios de ciclo de vida para retener a los clientes. La compatibilidad de productos y la fortaleza del ecosistema influyen en las decisiones de compra. Las actualizaciones tecnológicas continuas mantienen la posición competitiva.
Desarrollos Recientes:
- En octubre de 2025, en su evento INSIGHT 2025, NetApp anunció la desagregación de su arquitectura de almacenamiento ONTAP con el lanzamiento de los arreglos NetApp AFX (All-Flash X), que permiten escalar de manera independiente el cómputo y el almacenamiento. Junto a este hardware, la empresa introdujo el "AI Data Engine", una solución diseñada para preprocesar datos para modelos de lenguaje grande de IA (LLMs) y uso de agentes. NetApp también profundizó su asociación con Google Cloud, integrando sus capacidades de almacenamiento en bloque directamente en NetApp Volumes para apoyar cargas de trabajo empresariales y aplicaciones de IA.
- En noviembre de 2025, Hitachi Vantara lanzó la Plataforma de Almacenamiento Virtual One (VSP One) Block High End, una solución de almacenamiento NVMe de próxima generación totalmente flash, diseñada para manejar cargas de trabajo de IA críticas y en crecimiento. Este lanzamiento completó su estrategia de plataforma de datos VSP One, ofreciendo una mayor ciberresiliencia y una garantía de disponibilidad de datos del 100%. Anteriormente, en julio de 2025, la empresa anunció que su VSP One Almacenamiento Definido por Software (SDS) se hizo disponible en el Google Cloud Marketplace, permitiendo una gestión de datos en la nube híbrida sin problemas con características como la replicación asincrónica bidireccional.
- En octubre de 2025, Fsas Technologies, una empresa de Fujitsu, anunció una asociación de reventa con Proxmox para proporcionar una alternativa de virtualización centrada en la soberanía de datos para los centros de datos europeos. En abril de 2025, Fujitsu anunció una colaboración con Supermicro y Nidec para desarrollar soluciones de refrigeración líquida para centros de datos para abordar el creciente consumo de energía de las cargas de trabajo de IA, con una oferta basada en suscripción que se lanzará en Japón. En cuanto al almacenamiento específicamente, Fujitsu comenzó a enviar su sistema de almacenamiento unificado ETERNUS NU200 en abril de 2024, diseñado para manejar cargas de trabajo de bloques, archivos y objetos en una plataforma única y rentable.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en componente, tipo de SAN, tecnología, uso final, tamaño de la organización y segmentos regionales. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las empresas continuarán priorizando soluciones de almacenamiento de baja latencia para cargas de trabajo críticas.
- Las estrategias de TI híbrida influirán cada vez más en las decisiones de implementación y actualización de SAN.
- La gestión de SAN definida por software ganará una aceptación más amplia en grandes organizaciones.
- Las telas de almacenamiento basadas en NVMe impulsarán la modernización de infraestructuras enfocadas en el rendimiento.
- La seguridad de los datos y el cumplimiento normativo seguirán siendo centrales en las decisiones de inversión en SAN.
- La expansión de centros de datos hiperescalables y de colocación sostendrá la demanda a largo plazo.
- Las capacidades de automatización mejorarán la eficiencia operativa y reducirán el esfuerzo de gestión.
- Las ofertas lideradas por servicios fortalecerán la diferenciación de los proveedores y la retención de clientes.
- Las economías emergentes aumentarán gradualmente la adopción de SAN con el crecimiento de la infraestructura digital.
- Los contratos empresariales a largo plazo apoyarán un desarrollo de mercado estable y predecible.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de soluciones de redes de área de almacenamiento (SAN) y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de soluciones de redes de área de almacenamiento (SAN) entre 2025 y 2032?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de soluciones de redes de área de almacenamiento (SAN)?
¿Quiénes son las empresas líderes en el mercado de soluciones de red de área de almacenamiento (SAN)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21,623.19 million → 2032: USD 32,708.50 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Drivers
- 3.3 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Restraints & Challenges
- 3.4 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Soluciones de Red de Área de Almacenamiento (SAN) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Soluciones de Red de Área de Almacenamiento (SAN) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Soluciones de Red de Área de Almacenamiento (SAN) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
