
Visión General del Mercado:
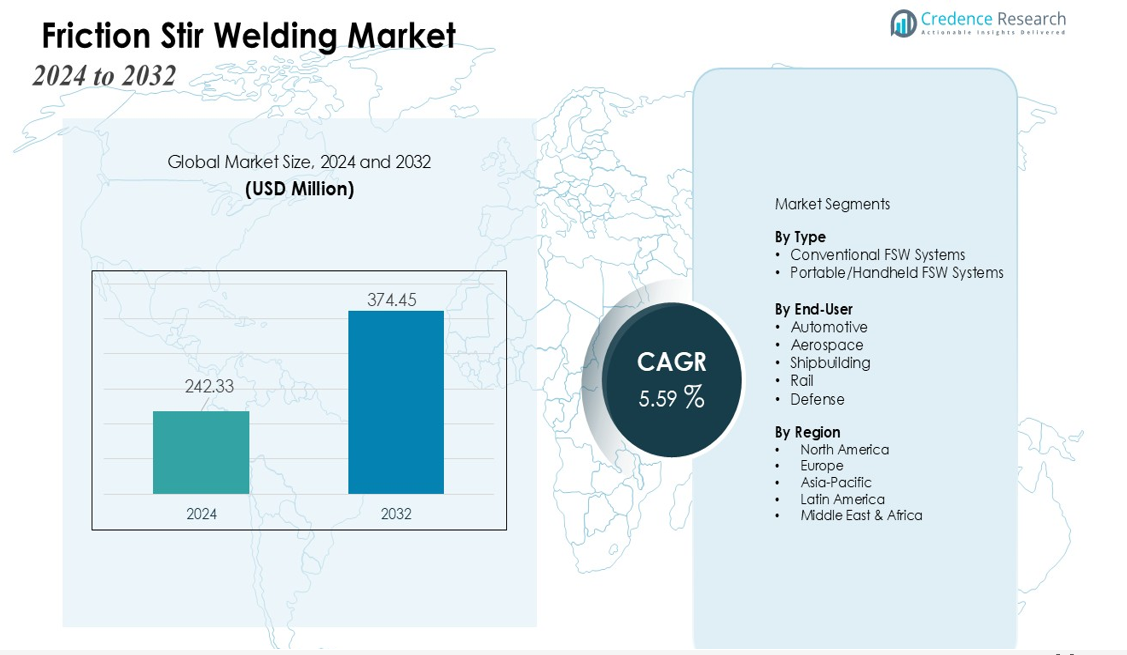
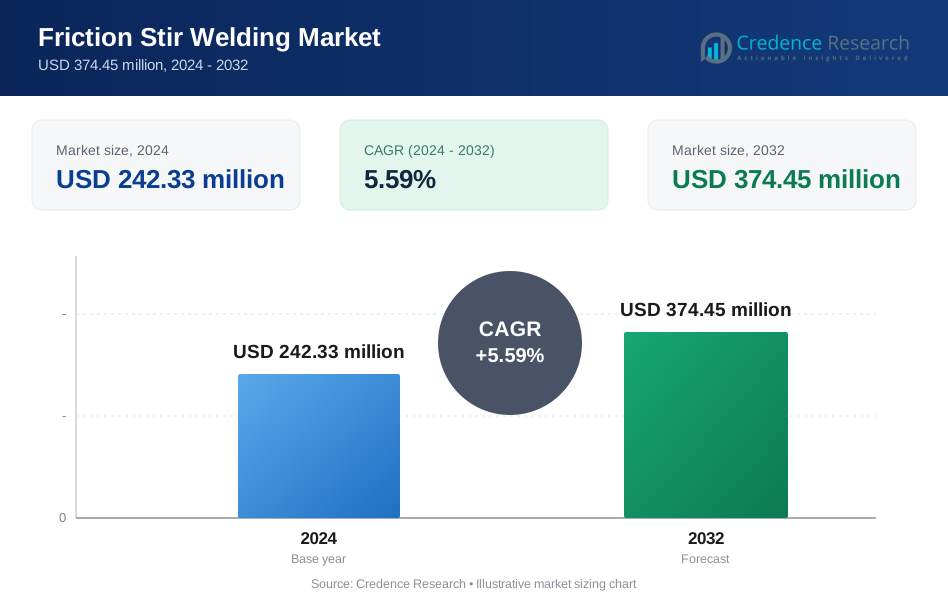
El tamaño del mercado de la soldadura por fricción-agitación se valoró en USD 242.33 millones en 2024 y se anticipa que alcanzará los USD 374.45 millones para 2032, con un CAGR del 5.59% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Soldadura por Fricción-Agitación 2024 | USD 242.33 millones |
| CAGR del Mercado de Soldadura por Fricción-Agitación | 5.59% |
| Tamaño del Mercado de Soldadura por Fricción-Agitación 2032 | USD 374.45 millones |
Los principales impulsores del crecimiento incluyen el aumento de la demanda de soluciones de soldadura avanzadas que mejoran la integridad estructural mientras reducen los costos de producción. El cambio hacia los vehículos eléctricos incrementa la necesidad de unir materiales disímiles como aluminio, cobre y magnesio, donde la soldadura por fricción-agitación ofrece ventajas notables. La expansión de su aplicación en el sector aeroespacial para fuselajes ligeros y diseños eficientes en combustible acelera aún más su adopción. Además, la automatización continua y la integración de sistemas robóticos de FSW mejoran la precisión del proceso y la productividad, fortaleciendo su penetración en el mercado.
Regionalmente, América del Norte y Europa siguen siendo contribuyentes principales debido a sus fuertes bases de fabricación aeroespacial y automotriz y la adopción temprana de tecnología. Se espera que Asia-Pacífico registre el crecimiento más rápido, impulsado por la rápida industrialización, el aumento de proyectos de infraestructura y la expansión de la fabricación de vehículos eléctricos en China, Japón e India. Las crecientes inversiones en tecnologías de fabricación de alto rendimiento continúan reforzando la perspectiva del mercado regional.
Perspectivas del mercado:
- El mercado de soldadura por fricción-agitación fue valorado en USD 242.33 millones en 2024 y se proyecta que alcance USD 374.45 millones para 2032, reflejando un crecimiento constante durante el período de pronóstico.
- La creciente demanda de materiales ligeros y de alta resistencia en los sectores automotriz, aeroespacial y ferroviario impulsa la adopción de la soldadura por fricción-agitación para una integridad superior de las uniones y defectos mínimos.
- La expansión de la fabricación de vehículos eléctricos impulsa el crecimiento del mercado debido a la necesidad de unir materiales disímiles como aluminio, cobre y magnesio en carcasas de baterías y componentes estructurales.
- América del Norte representa el 35% del mercado, beneficiándose de sectores automotriz, aeroespacial y de defensa establecidos, adopción temprana de tecnología e infraestructura industrial robusta.
- Asia-Pacífico captura el 32% del mercado, respaldado por una rápida industrialización, expansión de la producción de vehículos eléctricos, proyectos de infraestructura y creciente adopción de tecnologías modernas de fabricación.
Impulsores del mercado:
Creciente demanda de materiales ligeros y de alta resistencia
El mercado de soldadura por fricción-agitación se beneficia del creciente énfasis en componentes ligeros en los sectores automotriz, aeroespacial y ferroviario. Los fabricantes buscan soluciones de soldadura que aseguren una resistencia superior de las uniones sin comprometer el rendimiento estructural. Cumple con estos requisitos a través de la unión en estado sólido que minimiza defectos y distorsiones. La tendencia hacia la eficiencia de combustible y la mejora de la dinámica del vehículo refuerza la demanda de tecnologías de soldadura avanzadas.
- Por ejemplo, Ford Motor Company integró principalmente remaches autoperforantes (SPR) y adhesivos estructurales en los paneles de carrocería de su camioneta F-150 intensiva en aluminio.
Expansión de la fabricación de vehículos eléctricos
La producción global de vehículos eléctricos fortalece la trayectoria de crecimiento del mercado de soldadura por fricción-agitación. Las plataformas de vehículos eléctricos requieren una unión confiable de materiales disímiles como aluminio, cobre y magnesio para soportar carcasas de baterías y sistemas de gestión térmica. Asegura soldaduras fuertes y uniformes que mejoran la seguridad y durabilidad. Los fabricantes de automóviles adoptan el proceso para mejorar la eficiencia energética y reducir el peso del vehículo.
- Por ejemplo, la investigación académica ha demostrado que las técnicas avanzadas de unión en estado sólido como la soldadura por fricción-agitación (FSW) muestran potencial para unir materiales disímiles como aluminio y cobre, ofreciendo una mejor consistencia de la soldadura, integridad estructural y menor resistencia eléctrica en comparación con los métodos tradicionales.
Creciente adopción de sistemas de soldadura automatizados y robóticos
Las tendencias de automatización apoyan la expansión del mercado de soldadura por fricción-agitación al mejorar la consistencia y productividad en la fabricación de alto volumen. Los sistemas FSW robóticos ofrecen un control preciso del movimiento de la herramienta y los parámetros de soldadura. Permite a los fabricantes aumentar la producción mientras mantienen estrictos estándares de calidad. Las industrias adoptan plataformas automatizadas para reducir costos operativos y mejorar la fiabilidad del proceso.
Creciente Aplicación en la Industria Aeroespacial y de Defensa
Los programas aeroespaciales y de defensa fortalecen la demanda del mercado de soldadura por fricción-agitación debido a la necesidad de uniones de alta integridad en componentes críticos. Las estructuras de aeronaves, tanques de combustible y paneles de vehículos espaciales requieren soldaduras sin defectos que soporten condiciones extremas. Proporciona propiedades metalúrgicas estables que respaldan el rendimiento a largo plazo. Las inversiones gubernamentales en tecnologías de fabricación avanzada mejoran la adopción del mercado en sectores estratégicos.
Tendencias del Mercado:
Aumento en la Adopción de Materiales Avanzados y Unión de Metales Diferentes
El mercado de soldadura por fricción-agitación demuestra un impulso significativo debido a la creciente necesidad de unir materiales avanzados y ligeros. Las industrias trabajan cada vez más con aleaciones de aluminio, cobre, magnesio y combinaciones de metales híbridos para cumplir con los objetivos de rendimiento y reducción de peso. Ofrece soldaduras precisas y confiables sin comprometer las propiedades del material o la integridad estructural. Los fabricantes en los sectores automotriz, aeroespacial y de construcción naval implementan esta tecnología para mejorar la eficiencia del combustible y reducir los costos de mantenimiento. Las mejoras continuas en el diseño de herramientas y parámetros del proceso amplían su aplicabilidad en geometrías complejas. La creciente demanda de prácticas de fabricación sostenibles refuerza aún más su relevancia en los procesos de producción modernos.
- Por ejemplo, TWI Ltd desarrolló la sonda de herramienta MX-Triflute™ FSW, que permite velocidades de soldadura hasta un 50% más rápidas mientras mantiene la calidad de la soldadura en paneles de aluminio de menos de 15 mm de grosor.
Integración de Automatización y Tecnologías de la Industria 4.0
Las tendencias de automatización y fabricación inteligente impulsan desarrollos clave en el mercado de soldadura por fricción-agitación. Los sistemas FSW robóticos ofrecen alta precisión, repetibilidad y eficiencia operativa para aplicaciones industriales a gran escala. Se integra con plataformas de la Industria 4.0 para monitorear la calidad de la soldadura, optimizar los parámetros del proceso y reducir el tiempo de inactividad operativo. Las empresas aprovechan el análisis de datos en tiempo real para garantizar un rendimiento consistente de las uniones y minimizar defectos. La adopción de la tecnología está acelerándose en entornos de producción de alto volumen, incluidas las líneas de ensamblaje automotriz y la fabricación de componentes aeroespaciales. La innovación continua en monitoreo basado en sensores y sistemas de control adaptativo mejora la confiabilidad del proceso y el potencial de crecimiento del mercado.
- Por ejemplo, el husillo FSW de Stirweld para robots proporciona retroalimentación en tiempo real sobre torque, vibraciones y control de enfriamiento a través de una interfaz inteligente hombre-máquina, mejorando la calidad y eficiencia de la soldadura con datos de monitoreo precisos de múltiples sensores, totalmente alineados con los estándares de la Industria 4.0.
Análisis de Desafíos del Mercado:
Alta Inversión Inicial y Costos de Equipamiento
El mercado de soldadura por fricción-agitación enfrenta desafíos debido a la significativa inversión inicial y los altos costos de equipamiento. Las máquinas FSW de grado industrial requieren herramientas especializadas, sistemas de control precisos y accesorios robustos. Limita la adopción entre fabricantes pequeños y medianos con presupuestos restringidos. El mantenimiento y la calibración de maquinaria avanzada aumentan aún más los gastos operativos. Las empresas a menudo necesitan justificar el costo a través de la eficiencia de producción a largo plazo y el ahorro de materiales. La barrera financiera ralentiza la penetración del mercado en economías emergentes y en instalaciones de producción más pequeñas.
Limitaciones Técnicas y Restricciones de Materiales
Las limitaciones técnicas suponen otro desafío para el mercado de la soldadura por fricción-agitación, especialmente al unir ciertos materiales gruesos o duros. Requiere un control preciso del diseño de la herramienta, la velocidad de rotación y los parámetros de soldadura para evitar defectos como vacíos o irregularidades en la superficie. Los problemas de compatibilidad de materiales, especialmente con metales ferrosos, restringen su aplicación más amplia. Los operadores capacitados y la experiencia en el proceso siguen siendo esenciales para garantizar una calidad constante. La investigación en curso tiene como objetivo ampliar la versatilidad de los materiales, pero las limitaciones actuales afectan la adopción industrial generalizada.
Oportunidades de Mercado:
Expansión en Aplicaciones Automotrices y de Vehículos Eléctricos
El mercado de la soldadura por fricción-agitación presenta oportunidades significativas debido a la creciente adopción de materiales ligeros en la fabricación automotriz y de vehículos eléctricos. Permite la unión eficiente de aluminio, cobre y materiales híbridos, apoyando diseños de vehículos energéticamente eficientes y de alto rendimiento. El aumento de la producción de vehículos eléctricos impulsa la demanda de carcasas de baterías y componentes estructurales que requieren soldaduras fuertes y sin defectos. Los fabricantes buscan soluciones que reduzcan el peso, mejoren la seguridad y aumenten la durabilidad. El mercado puede beneficiarse de asociaciones con OEMs y proveedores para integrar la tecnología FSW en líneas de producción en masa. Las crecientes inversiones en soluciones de movilidad sostenible apoyan aún más su adopción.
Potencial de Crecimiento en los Sectores Aeroespacial, Naval y de Defensa
Los sectores aeroespacial, naval y de defensa ofrecen oportunidades de crecimiento sustanciales para el mercado de la soldadura por fricción-agitación. Asegura uniones de alta integridad para componentes críticos, incluidos paneles de aeronaves, tanques de combustible y estructuras navales. La demanda de materiales ligeros, resistentes a la corrosión y de alta resistencia apoya una integración más amplia de FSW. Los sistemas robóticos avanzados y la automatización permiten la fabricación eficiente de geometrías complejas manteniendo los estándares de calidad. Las iniciativas gubernamentales y los programas de modernización de defensa estimulan la adopción de tecnología. La expansión en mercados emergentes con infraestructura aeroespacial y naval en crecimiento puede acelerar aún más el crecimiento del mercado.
Análisis de Segmentación de Mercado:
Por Tipo
El mercado de la soldadura por fricción-agitación se categoriza en sistemas FSW convencionales y variantes portátiles/manuales. Los sistemas convencionales dominan debido a su alta precisión, consistencia y adecuación para la fabricación a gran escala en los sectores automotriz, aeroespacial y naval. Asegura un rendimiento robusto para unir componentes gruesos y complejos mientras mantiene la integridad estructural. Los sistemas FSW portátiles están ganando tracción en aplicaciones in situ y de mantenimiento, ofreciendo flexibilidad y facilidad de uso para operaciones de campo. Las mejoras tecnológicas en ambos tipos continúan expandiendo su aplicabilidad industrial.
- Por ejemplo, los sistemas de soldadura por fricción-agitación (FSW) han permitido a las empresas aeroespaciales producir paneles de aluminio con una resistencia a la fatiga significativamente mejorada en comparación con las soldaduras de fusión tradicionales.
Por Usuario Final
El mercado abarca los sectores automotriz, aeroespacial, construcción naval, ferroviario y de defensa. El segmento automotriz lidera debido al aumento en la producción de vehículos eléctricos e híbridos que requieren la unión de materiales ligeros y de alta resistencia. Proporciona soldaduras uniformes para componentes de aluminio, cobre y magnesio, mejorando la eficiencia energética y la seguridad. El sector aeroespacial ofrece oportunidades sustanciales, impulsadas por la demanda de fuselajes ligeros y diseños eficientes en combustible. Las industrias de construcción naval y ferroviaria adoptan FSW para componentes estructurales duraderos que reducen los costos de mantenimiento. Las aplicaciones de defensa requieren soldaduras de alta integridad para vehículos navales y militares, apoyando aún más el crecimiento del mercado.
- Por ejemplo, Boeing utiliza FSW para unir más de 4,000 metros de paneles de aluminio anualmente para los tanques de combustible criogénico de su vehículo de lanzamiento Delta IV, permitiendo soldaduras continuas sin material de aporte.
Segmentaciones:
Por Tipo
- Sistemas FSW Convencionales
- Sistemas FSW Portátiles/Manuales
Por Usuario Final
- Automotriz
- Aeroespacial
- Construcción Naval
- Ferroviario
- Defensa
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
América del Norte Lidera con la Adopción de Manufactura Avanzada
América del Norte representa el 35% del Mercado de Soldadura por Fricción Agitada, impulsada por sectores automotriz, aeroespacial y de defensa bien establecidos. Se beneficia de la adopción temprana de soluciones de soldadura avanzadas y una infraestructura industrial sólida. La demanda de materiales ligeros y de alta resistencia en vehículos eléctricos y aviones impulsa el crecimiento. Las instituciones de investigación y las asociaciones industriales mejoran la innovación en sistemas robóticos FSW y la optimización de procesos. El enfoque de la región en estándares de calidad y manufactura de precisión refuerza su posición de liderazgo en el mercado global.
Europa Fortalece el Crecimiento a Través de Inversiones en Aeroespacial y Automotriz
Europa posee el 28% del Mercado de Soldadura por Fricción Agitada, respaldada por industrias aeroespacial y automotriz robustas. Asegura aplicaciones de alto rendimiento con uniones sin defectos y mínima distorsión del material. Alemania, Francia y el Reino Unido impulsan la adopción a través de la automatización y la integración de la Industria 4.0. Los fabricantes implementan FSW para cumplir con estrictas regulaciones ambientales y de seguridad. El enfoque en materiales ligeros y vehículos eficientes en combustible continúa apoyando la expansión regional.
Asia-Pacífico se Expande Rápidamente a Través del Desarrollo Industrial e Infraestructural
Asia-Pacífico captura el 32% del Mercado de Soldadura por Fricción Agitada, impulsada por la rápida industrialización y la fabricación a gran escala. Encuentra un uso extensivo en los sectores automotriz, de construcción naval y ferroviario en China, Japón e India. El creciente producción de vehículos eléctricos y la demanda de componentes estructurales ligeros mejoran la adopción. Las inversiones en tecnologías de fabricación modernas y las iniciativas gubernamentales fortalecen el potencial del mercado. Las economías emergentes contribuyen al crecimiento global mediante el aumento de la capacidad de producción y la implementación tecnológica.
Análisis de Jugadores Clave:
- ETA Technology
- YAMAZAKI MAZAK CORPORATION
- FOOKE GmbH
- PAR Systems
- Hitachi Power Solutions Co., Ltd.
- NITTO SEIKI CO., LTD.
- Grupo Grenzebach
- Bond Technologies, LLC.
- PTG
- TRA-C industrie.
Análisis Competitivo:
El mercado de soldadura por fricción-agitación presenta un panorama competitivo con jugadores clave enfocados en la innovación tecnológica, asociaciones estratégicas y expansión global. Las empresas líderes invierten en investigación y desarrollo para mejorar los diseños de herramientas, sistemas de automatización y eficiencia de procesos. Se enfatiza la adopción de sistemas FSW robóticos y soluciones de monitoreo inteligente para satisfacer la creciente demanda industrial. Las colaboraciones estratégicas con fabricantes de automóviles, aeroespaciales y de construcción naval fortalecen la presencia en el mercado e impulsan el despliegue de nuevos proyectos. Las empresas también amplían sus instalaciones de producción y redes de servicio para atender a los mercados emergentes en Asia-Pacífico y América Latina. La innovación continua en la unión de materiales disímiles y ligeros proporciona una ventaja competitiva. Un fuerte enfoque en el soporte al cliente, la capacitación y las soluciones llave en mano mejora la retención de clientes y el posicionamiento en el mercado. La dinámica competitiva fomenta avances continuos, mejorando la fiabilidad general del proceso, la productividad y la adopción de la tecnología de soldadura por fricción-agitación en aplicaciones de alto rendimiento a nivel mundial.
Desarrollos Recientes:
- En julio de 2025, Nitto Denko Corporation formó una asociación estratégica e hizo una inversión estratégica en Numat Technologies, Inc., con el objetivo de acelerar el desarrollo de tecnologías de descarbonización de próxima generación utilizando materiales de estructura metal-orgánica (MOF) para sectores industriales.
- En octubre de 2025, Hitachi Power Solutions avanzó en una alianza estratégica con Google Cloud para empoderar a los trabajadores de primera línea mediante el despliegue de agentes de IA específicos para el campo, mejorando la eficiencia operativa.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Usuario Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La tecnología de soldadura por fricción agitación verá una mayor adopción en los sectores automotriz y aeroespacial debido a la creciente demanda de componentes ligeros y de alta resistencia.
- La expansión en la producción de vehículos eléctricos impulsará la necesidad de uniones fiables de aluminio, cobre y materiales híbridos.
- La automatización y la integración robótica mejorarán la precisión del proceso, la repetibilidad y la eficiencia operativa en la fabricación a gran escala.
- Los mercados emergentes en Asia-Pacífico y América Latina contribuirán a un crecimiento significativo a través de la industrialización y el desarrollo de infraestructuras.
- El desarrollo de materiales de herramientas avanzados y parámetros de soldadura optimizados ampliará la aplicabilidad a metales más gruesos y duros.
- Las aplicaciones aeroespaciales y de defensa continuarán priorizando la soldadura por fricción agitación para componentes críticos que requieren uniones sin defectos y de alta integridad.
- La adopción en la construcción naval y la fabricación ferroviaria aumentará debido a las ganancias en eficiencia y las propiedades metalúrgicas superiores de las uniones soldadas.
- La integración con tecnologías de la Industria 4.0 permitirá el monitoreo en tiempo real, el mantenimiento predictivo y la garantía de calidad.
- Las colaboraciones estratégicas entre los fabricantes de equipos de soldadura por fricción agitación y los OEM acelerarán el despliegue de la tecnología en entornos de producción de alto volumen.
- La innovación continua en la unión de materiales disímiles y geometrías complejas fortalecerá la posición de la soldadura por fricción agitación como una solución de soldadura industrial preferida.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la soldadura por fricción y agitación, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de soldadura por fricción entre 2024 y 2032?
¿Cuál es el mercado líder para la soldadura por fricción?
¿Cuáles son los impulsores críticos para el crecimiento del mercado de la soldadura por fricción?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la soldadura por fricción?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Soldadura por Fricción Agitación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Soldadura por Fricción Agitación Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 242.33 million → 2032: USD 374.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Soldadura por Fricción Agitación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Soldadura por Fricción Agitación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Soldadura por Fricción Agitación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Soldadura por Fricción Agitación Market Drivers
- 3.3 Mercado de Soldadura por Fricción Agitación Market Restraints & Challenges
- 3.4 Mercado de Soldadura por Fricción Agitación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Soldadura por Fricción Agitación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Soldadura por Fricción Agitación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Soldadura por Fricción Agitación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Soldadura por Fricción Agitación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Soldadura por Fricción Agitación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Soldadura por Fricción Agitación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Soldadura por Fricción Agitación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Soldadura por Fricción Agitación Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Soldadura por Fricción Agitación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Soldadura por Fricción Agitación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Soldadura por Fricción Agitación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Soldadura por Fricción Agitación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Soldadura por Fricción Agitación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Soldadura por Fricción Agitación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Soldadura por Fricción Agitación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Soldadura por Fricción Agitación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Soldadura por Fricción Agitación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Soldadura por Fricción Agitación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Soldadura por Fricción Agitación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
