
Visión General del Mercado de Motosierras:
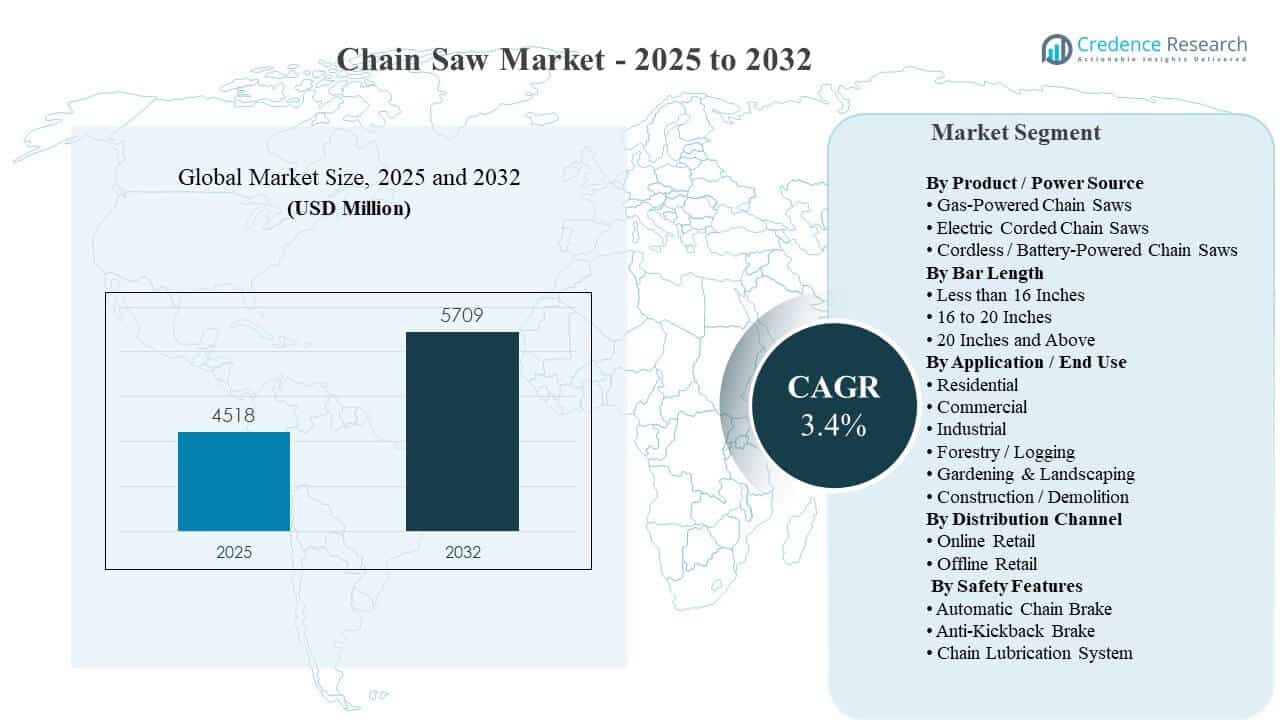
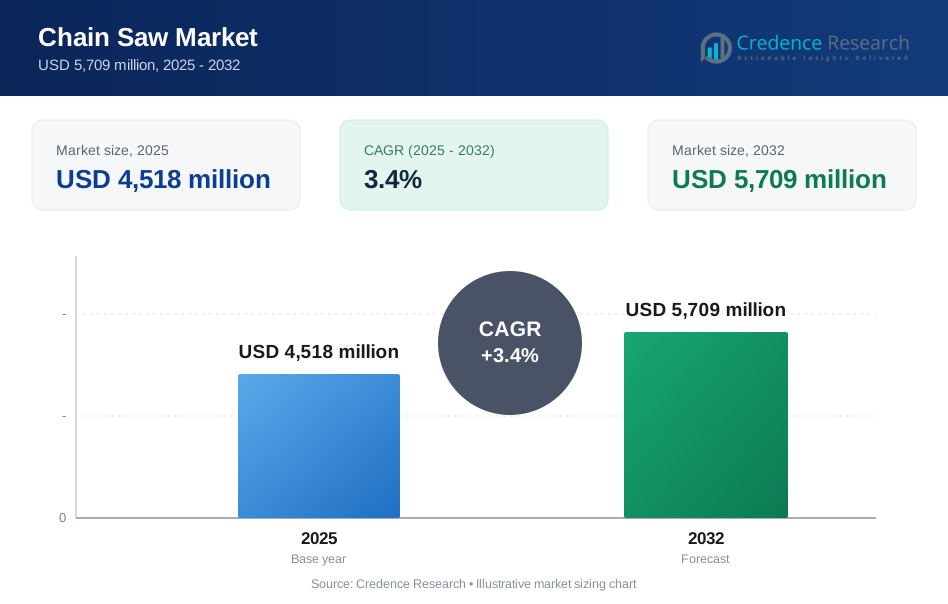
El tamaño del mercado global de motosierras se estimó en USD 4,518 millones en 2025 y se espera que alcance los USD 5,709 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.4% de 2025 a 2032. La demanda está principalmente respaldada por ciclos de reemplazo y compras impulsadas por la productividad en la silvicultura, gestión de tierras y mantenimiento de propiedades, donde la velocidad de corte, el tiempo de actividad y la facilidad de servicio influyen en las decisiones de compra. El mercado de motosierras también se beneficia de la transición constante hacia plataformas sin cable a medida que mejora el rendimiento de las baterías y la eficiencia del motor, respaldado por la creciente disponibilidad de distribuidores y minoristas en las principales regiones.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Motosierras 2025 | USD 4,518 millones |
| Mercado de Motosierras, CAGR | 3.4% |
| Tamaño del Mercado de Motosierras 2032 | USD 5,709 millones |
Tendencias y Perspectivas Clave del Mercado
- Las motosierras a gasolina representaron la mayor participación con un 52.1% en 2025, reflejando una preferencia continua por casos de uso de alto torque y larga duración.
- El comercio minorista offline se mantuvo como el canal líder con una participación del 60.5% en 2025, respaldado por el servicio de distribuidores, demostraciones y disponibilidad de piezas.
- La silvicultura/explotación forestal representó la mayor participación de aplicación con un 39.4% en 2025, manteniendo la demanda de modelos robustos, de alta resistencia y consumibles.
- Las barras de 16 a 20 pulgadas lideraron la demanda de longitud de barra con una participación del 36.2% en 2025, impulsada por su amplia idoneidad para leña, granjas y tareas profesionales mixtas.
- América del Norte lideró la demanda regional con una participación del 32.7% en 2025, reflejando una fuerte base instalada, ciclos de limpieza de tormentas y redes de distribución establecidas.
Análisis de Segmentos
El mercado de motosierras está definido por una clara división entre el uso profesional de alta resistencia y el uso doméstico intermitente, lo que impulsa el diseño de productos diferenciados y las estrategias de canal. Los modelos a gasolina lideran la base instalada porque el tiempo de funcionamiento y la potencia de corte siguen siendo críticos en la silvicultura, el desmonte de tierras y el trabajo comercial, donde el tiempo de inactividad impacta directamente en la productividad. Al mismo tiempo, la demanda sin cable está en expansión a medida que los motores sin escobillas, los paquetes de baterías de mayor capacidad y los ecosistemas de plataformas mejoran el rendimiento y reducen la fricción total de propiedad de herramientas para propietarios de viviendas y contratistas.
El comportamiento de compra también refleja la sensibilidad a la seguridad y las expectativas de servicio porque la posesión de una motosierra conlleva un riesgo percibido y requiere disciplina de mantenimiento. Los distribuidores y minoristas offline continúan capturando la mayoría de las compras porque las demostraciones de productos, la selección correcta de barra/cadena y el soporte de servicio local influyen en la conversión, especialmente para los compradores primerizos y equipos profesionales. El comercio minorista en línea está creciendo más rápido a medida que los compradores utilizan especificaciones, reseñas y ofertas de accesorios combinados para comparar el valor, aunque muchos compradores aún finalizan decisiones a través de puntos de contacto offline.
Por Producto / Información sobre Fuente de Energía
Las motosierras a gasolina representaron la mayor participación de 52.1% en 2025. Las motosierras a gasolina lideran porque el corte continuo bajo cargas variables sigue siendo esencial para la silvicultura, las granjas y la gestión comercial de tierras. Las plataformas a gasolina también mantienen una ventaja en la velocidad de reabastecimiento y la consistencia del ciclo de trabajo durante sesiones de trabajo prolongadas. La adopción de motosierras inalámbricas está acelerándose a medida que las plataformas de baterías mejoran la entrega de torque y el tiempo de funcionamiento, respaldadas por ecosistemas de baterías compartidas en carteras de equipos de energía para exteriores.
Por Información sobre Longitud de Barra
Las barras de 16 a 20 pulgadas representaron la mayor participación de 36.2% en 2025. Las barras de longitud media lideran porque el rango se adapta a la más amplia mezcla de tareas en el corte de madera residencial, el mantenimiento de granjas y el trabajo profesional de ligero a medio. El segmento equilibra alcance y maniobrabilidad, haciendo de la categoría una elección predeterminada para compradores de propósito general. Las barras más cortas están expandiéndose a medida que aumenta el uso de motosierras para poda, paisajismo y compactas inalámbricas, y a medida que los compradores priorizan menor fatiga y mayor control.
Por Aplicación / Información sobre Uso Final
La silvicultura / tala representó la mayor participación de 39.4% en 2025. La silvicultura y la tala lideran porque las tasas de utilización son altas y la aplicación impulsa el reemplazo recurrente de barras, cadenas y piezas de desgaste. Los equipos profesionales también mantienen flotas, sosteniendo compras de reemplazo constantes para minimizar el tiempo de inactividad. La demanda residencial sigue estando estructuralmente respaldada por la limpieza de tormentas y el mantenimiento de propiedades, mientras que el trabajo de paisajismo y municipal está cada vez más alineado con las preferencias de equipos eléctricos e inalámbricos más ligeros.
Por Información sobre Canal de Distribución
El comercio minorista offline representó la mayor participación de 60.5% en 2025. El comercio minorista offline lidera porque los compradores valoran la orientación sobre la selección de modelos, la compatibilidad de barra y cadena, y la instrucción de seguridad en el punto de compra. Las redes de distribuidores también proporcionan servicio postventa, piezas de repuesto y manejo de garantías, lo cual es importante para equipos con requisitos de mantenimiento y consumibles. El comercio minorista en línea se está expandiendo a través de una mayor variedad y comparación conveniente de precios y reseñas, fortaleciendo el comportamiento de compra omnicanal.
Por Información sobre Características de Seguridad
El freno automático de cadena representó la mayor participación en 2025. La adopción de características de seguridad está cada vez más estandarizada en todos los niveles de producto debido a las expectativas de los usuarios y la gestión de riesgos tanto en entornos domésticos como profesionales. Los frenos automáticos de cadena y los sistemas anti-retroceso se consideran esenciales para la protección del operador, especialmente para usuarios intermitentes y flotas de múltiples operadores. Los sistemas de lubricación de cadena siguen siendo críticos para controlar el calor y el desgaste, apoyando un rendimiento de corte consistente y extendiendo la vida útil de la cadena.
Impulsores del Mercado de Motosierras
Compra impulsada por el reemplazo y renovación de flotas
El mercado de motosierras está respaldado por ciclos de reemplazo vinculados al uso intensivo en la silvicultura, la agricultura y el mantenimiento de propiedades comerciales. Las barras, cadenas, piñones y componentes del motor experimentan un desgaste medible bajo cargas de corte repetidas, lo que hace que el reemplazo periódico sea económicamente racional. Los usuarios profesionales priorizan el tiempo de actividad, lo que sostiene las compras repetidas a través de redes de distribuidores y programas de servicio. La dinámica de reemplazo también apoya las ventas de accesorios y consumibles que refuerzan la lealtad a la marca en las familias de productos.
- Por ejemplo, Husqvarna lista la 365 X-Torq como una motosierra profesional de 71cc con una velocidad de cadena de 74.5 ft/s a máxima potencia, y la compañía dice que su tecnología de motor X-Torq puede reducir el consumo de combustible hasta en un 20% y las emisiones de escape hasta en un 70%. Los usuarios profesionales priorizan el tiempo de actividad, lo que sostiene las compras repetidas a través de redes de distribuidores y programas de servicio.
Demanda de mantenimiento urbano, limpieza de tormentas y gestión de propiedades
La demanda residencial y municipal se refuerza por eventos de tormentas periódicas, gestión de vegetación y mantenimiento rutinario de propiedades. Los hogares y agencias locales a menudo mantienen acceso a motosierras como herramienta de preparación para la limpieza de escombros y la remoción urgente de árboles. Los picos de demanda también están influenciados por ciclos de poda estacionales y regulaciones locales para la gestión de árboles y vegetación. El mercado de motosierras se beneficia cuando minoristas y distribuidores agrupan equipo de seguridad y accesorios que reducen la duda de compra para los compradores primerizos.
Expansión de plataformas inalámbricas y ecosistemas de baterías
La innovación inalámbrica es un impulsor estructural a medida que los motores sin escobillas, la mejor densidad de energía de las baterías y una mejor electrónica amplían los casos de uso para motosierras a batería. Los ecosistemas de baterías reducen el costo total de propiedad cuando los usuarios comparten paquetes entre herramientas de exterior y de obra. El menor ruido y las emisiones directas reducidas mejoran la idoneidad para el paisajismo urbano, el trabajo municipal y las áreas de uso adyacentes a interiores. El cambio apoya una adopción más amplia entre propietarios y contratistas que buscan un arranque más simple, menor mantenimiento y mejor conveniencia de almacenamiento.
- Por ejemplo, STIHL dice que su batería AP 500 S opera a 36 V con 337 Wh de energía, ofrece hasta 2,500 ciclos de carga y proporciona un 40% más de potencia de salida más un 20% más de capacidad que la AP 300 S. El menor ruido y las emisiones directas reducidas mejoran la idoneidad para el paisajismo urbano, el trabajo municipal y las áreas de uso adyacentes a interiores.
Rendimiento de canal y disponibilidad de servicio que moldean la conversión
La fortaleza de la distribución sigue siendo una palanca de crecimiento importante porque los compradores dependen de la disponibilidad de servicios, repuestos y orientación de productos. El comercio minorista offline captura una gran parte debido a las demostraciones, la garantía de compatibilidad para barras y cadenas, y la proximidad a las reparaciones. El comercio electrónico acelera la educación del comprador a través de reseñas y comparación de especificaciones, ampliando el alcance más allá de las huellas de los distribuidores locales. Las estrategias omnicanal mejoran la conversión al permitir el descubrimiento en línea mientras preservan la validación offline y la continuidad del servicio.
Desafíos del Mercado de Motosierras
El mercado de motosierras enfrenta variabilidad en la demanda impulsada por la estacionalidad y eventos climáticos, lo que crea patrones de venta desiguales para minoristas y distribuidores. La sensibilidad al precio puede aumentar cuando las condiciones económicas se debilitan, empujando a los compradores hacia modelos de menor costo que comprimen los márgenes de los fabricantes. Las preocupaciones de seguridad también crean fricción en la adopción entre nuevos usuarios, aumentando la importancia de la capacitación, el equipo de protección y la comunicación clara del producto. La volatilidad en el suministro y precios de metales, baterías y componentes puede presionar aún más los costos y complicar la planificación del inventario.
La diferenciación de productos es un desafío en los segmentos de gama media donde las brechas de rendimiento se reducen y los compradores comparan en función del precio y la familiaridad de la marca. Los sistemas de baterías introducen complejidad adicional porque los clientes evalúan el costo total de la plataforma en lugar del precio de la herramienta por sí sola. Las expectativas de cumplimiento y la gestión de la responsabilidad aumentan los requisitos de ingeniería y pruebas para equipos críticos de seguridad. Los accesorios falsificados o de baja calidad en el mercado de accesorios pueden dañar el rendimiento y los resultados de seguridad, impactando indirectamente la percepción de la marca.
- Por ejemplo, la Husqvarna 540i XP ofrece potencia de 36V de ion de litio, salida de 1.8 kW, velocidad de cadena de 24 m/s y un peso de 2.9 kg, pero los compradores también deben considerar los costos de la batería, el cargador y el ecosistema más allá de la herramienta en sí.
Tendencias y Oportunidades del Mercado de Motosierras
El mercado de motosierras se está moviendo hacia soluciones inalámbricas de mayor eficiencia que reducen la distancia de rendimiento frente a los productos a gasolina, creando oportunidades de crecimiento en los segmentos prosumidor y comercial ligero. La expansión de la plataforma de baterías permite la venta de ecosistemas, donde los usuarios agregan herramientas, baterías y accesorios con el tiempo. Las características inteligentes y la mejora de la ergonomía se están convirtiendo en diferenciadores más visibles a medida que los compradores demandan menor vibración, mantenimiento más fácil y señales de seguridad más claras. La agrupación minorista de cadenas, aceites y equipos de protección respalda un mayor valor promedio de venta y mejora la adopción de uso seguro.
- Por ejemplo, la motosierra de mango superior Milwaukee M18 FUEL de 14 pulgadas ofrece hasta 2.7 HP de potencia máxima y 3.2 Nm de par máximo, está clasificada para 150 cortes por carga con una batería XC 8.0 o 225 cortes por carga con una batería HD12.0 en cedro 4x4, y se encuentra dentro del sistema M18 de más de 300 herramientas, mientras que REDLINK PLUS Intelligence proporciona protección contra sobrecargas durante aplicaciones pesadas.
Las oportunidades también se están desarrollando en categorías de sierras compactas y de longitud media alineadas con el paisajismo, el mantenimiento municipal y la gestión de propiedades residenciales. Los modelos de servicio de distribuidores y los paquetes de mantenimiento estilo suscripción pueden apoyar el compromiso repetido y reducir el tiempo de inactividad para flotas profesionales. La segmentación de líneas de productos por caso de uso simplifica la toma de decisiones para compradores primerizos y apoya la premiumización. La expansión de la distribución en mercados emergentes y la cobertura de servicios localizados pueden aumentar la adopción donde la gestión mecanizada de tierras está creciendo.
Perspectivas Regionales
Norteamérica
Norteamérica representó la mayor participación de 32.7% en 2025. La región se beneficia de una gran base instalada en el mantenimiento de propiedades residenciales, la gestión de vegetación municipal y el desmonte comercial de tierras. La cobertura de distribuidores y las redes de servicio apoyan las compras de reemplazo y la disponibilidad de piezas, fortaleciendo la conversión fuera de línea. Los ciclos de recuperación de tormentas y las necesidades de mantenimiento estacional refuerzan los picos de demanda periódicos tanto para propietarios de viviendas como para usuarios profesionales.
Europa
Europa tuvo una participación del 23.9% en 2025. La demanda está respaldada por la actividad forestal, las operaciones relacionadas con la madera y las prácticas de mantenimiento reguladas que enfatizan la seguridad y el cumplimiento del equipo. La infraestructura minorista establecida de la región ayuda a sostener el comportamiento de compra impulsado por el mercado de repuestos y servicios. La adopción de equipos de menor ruido en entornos urbanos apoya el crecimiento de las ofertas eléctricas e inalámbricas en aplicaciones de paisajismo y municipales.
Asia Pacífico
Asia Pacífico capturó una participación del 27.6% en 2025. La expansión de la infraestructura, las crecientes necesidades de paisajismo y la adopción más amplia de herramientas en los mercados en desarrollo apoyan la creciente demanda. La adopción de equipos inalámbricos se está fortaleciendo a medida que las plataformas de baterías se expanden y los usuarios priorizan la portabilidad y la facilidad de uso. La expansión de la distribución y la mejora de la capacidad de postventa influirán en la penetración en los segmentos profesionales y domésticos.
América Latina
América Latina representó el 8.9% del mercado en 2025. La demanda de la región está vinculada a la actividad forestal, agrícola y de gestión de tierras, donde la durabilidad y la disponibilidad de servicios impulsan las decisiones de compra. La cobertura de distribución y la disponibilidad de piezas siguen siendo restricciones y oportunidades clave para la adopción. Los usuarios profesionales tienden a preferir modelos robustos debido a las condiciones de operación y las necesidades de mayor utilización.
Oriente Medio y África
Oriente Medio y África representaron el 6.9% en 2025. La demanda está anclada en actividades de paisajismo, mantenimiento municipal y gestión de propiedades comerciales. El desarrollo de canales y la infraestructura de servicios son críticos para un crecimiento constante, ya que el mantenimiento y los consumibles apoyan la compra repetida. La elección del equipo a menudo enfatiza la fiabilidad y la simplicidad operativa para apoyar entornos de usuarios mixtos.
Panorama Competitivo
El mercado de motosierras está moderadamente concentrado, con la competencia centrada en la fortaleza de la marca, el rendimiento de potencia a peso, la durabilidad y la cobertura de distribuidores/servicios. La estrategia de producto está cada vez más segmentada por ciclo de trabajo, con productos a gasolina defendiendo aplicaciones de alta utilización y líneas inalámbricas expandiéndose en el uso residencial y comercial ligero. La diferenciación también proviene de los ecosistemas de accesorios, la integración de características de seguridad y la ejecución de canales que combina las ventajas del servicio offline con el descubrimiento y comparación online.
ANDREAS STIHL AG & Co. KG está ampliamente posicionada en torno al rendimiento de grado profesional, la fiabilidad y una distribución centrada en el distribuidor, lo que apoya la continuidad del servicio y las compras impulsadas por el reemplazo. Los portafolios de productos están típicamente estructurados para abordar la silvicultura, la gestión de granjas y tierras, y el mantenimiento residencial con configuraciones escalonadas y líneas de accesorios compatibles. La capacidad de servicio del distribuidor y la disponibilidad de piezas refuerzan el valor total de propiedad, apoyando las compras repetidas en entornos de flota. El cambio continuo del mercado de motosierras hacia plataformas inalámbricas aumenta la importancia de la estrategia del ecosistema de baterías y la comparación de rendimiento frente a los casos de uso tradicionales a gasolina.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- ANDREAS STIHL AG & Co. KG
- Grupo Husqvarna
- Corporación Makita
- Stanley Black & Decker, Inc.
- Robert Bosch GmbH
- Oregon Tool, Inc.
- Techtronic Industries Co. Ltd.
- Corporación Yamabiko
- STIGA S.p.A.
- Zhejiang Zomax Garden Machinery Co., Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En abril de 2025, STIHL dijo que su reciente lanzamiento de productos incluyó la nueva motosierra MSA 80 de su sistema de baterías AK. STIHL describió la MSA 80 como una motosierra ligera a batería para usuarios privados ambiciosos, especialmente para la poda y otras tareas en el hogar.
- En octubre de 2025, Husqvarna presentó una nueva línea de motosierras profesionales y residenciales en Equip Expo. El lanzamiento incluyó modelos como la motosierra 564 XP con inyección de combustible y la motosierra a batería 550i XP, con la empresa indicando disponibilidad a partir de principios de 2026.
- En diciembre de 2025, Makita introdujo su nueva motosierra inalámbrica, la UC030G. Makita dijo que el modelo está diseñado para ofrecer una potencia similar a la de gasolina comparable a una motosierra de clase 50cc e incluye tres modos de velocidad de cadena con una velocidad máxima de corte de 29.0 m/s, haciéndola adecuada para trabajos forestales profesionales.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 4518 millones |
| Pronóstico de ingresos en 2032 | USD 5709 millones |
| Tasa de crecimiento (CAGR) | 3.4% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Producto / Perspectiva de Fuente de Energía: Motosierras a Gas, Motosierras Eléctricas con Cable, Motosierras Inalámbricas / a Batería; Por Perspectiva de Longitud de Barra: Menos de 16 Pulgadas, 16 a 20 Pulgadas, 20 Pulgadas y Más; Por Aplicación / Uso Final: Residencial, Comercial, Industrial, Forestal / Tala, Jardinería y Paisajismo, Construcción / Demolición; Por Perspectiva de Canal de Distribución: Venta al por Menor en Línea, Venta al por Menor Fuera de Línea; Por Perspectiva de Características de Seguridad: Freno de Cadena Automático, Freno Anti-Retroceso, Sistema de Lubricación de Cadena |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | ANDREAS STIHL AG & Co. KG, Husqvarna Group, Makita Corporation, Stanley Black & Decker, Inc., Robert Bosch GmbH, Oregon Tool, Inc., Techtronic Industries Co. Ltd., Yamabiko Corporation, STIGA S.p.A., Zhejiang Zomax Garden Machinery Co., Ltd. |
| Número de Páginas | 338 |
Segmentación
Por Producto / Fuente de Energía
- Motosierras a Gas
- Motosierras Eléctricas con Cable
- Motosierras Inalámbricas / a Batería
Por Longitud de Barra
- Menos de 16 Pulgadas
- 16 a 20 Pulgadas
- 20 Pulgadas y Más
Por Aplicación / Uso Final
- Residencial
- Comercial
- Industrial
- Forestal / Tala
- Jardinería & Paisajismo
- Construcción / Demolición
Por Canal de Distribución
- Venta Minorista en Línea
- Venta Minorista Fuera de Línea
Por Características de Seguridad
- Freno de Cadena Automático
- Freno Anti-Retroceso
- Sistema de Lubricación de Cadena
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de motosierras y su pronóstico?
¿Cuál es la TACC para el mercado de motosierras?
¿Cuál es el segmento más grande en el mercado de motosierras?
¿Qué factores están impulsando el crecimiento en el mercado de motosierras?
¿Qué empresas lideran el mercado de las motosierras?
¿Qué región lidera el mercado de motosierras?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de motosierras Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de motosierras Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,518 million → 2032: USD 5,709 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de motosierras Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de motosierras Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de motosierras Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de motosierras Market Drivers
- 3.3 Mercado de motosierras Market Restraints & Challenges
- 3.4 Mercado de motosierras Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de motosierras Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de motosierras Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de motosierras category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de motosierras Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de motosierras Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de motosierras market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de motosierras Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de motosierras Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de motosierras Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de motosierras (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de motosierras Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de motosierras Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de motosierras Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de motosierras Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de motosierras Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de motosierras Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de motosierras Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de motosierras Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de motosierras Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
