
Descripción General del Mercado de Maquinaria de Hilado:
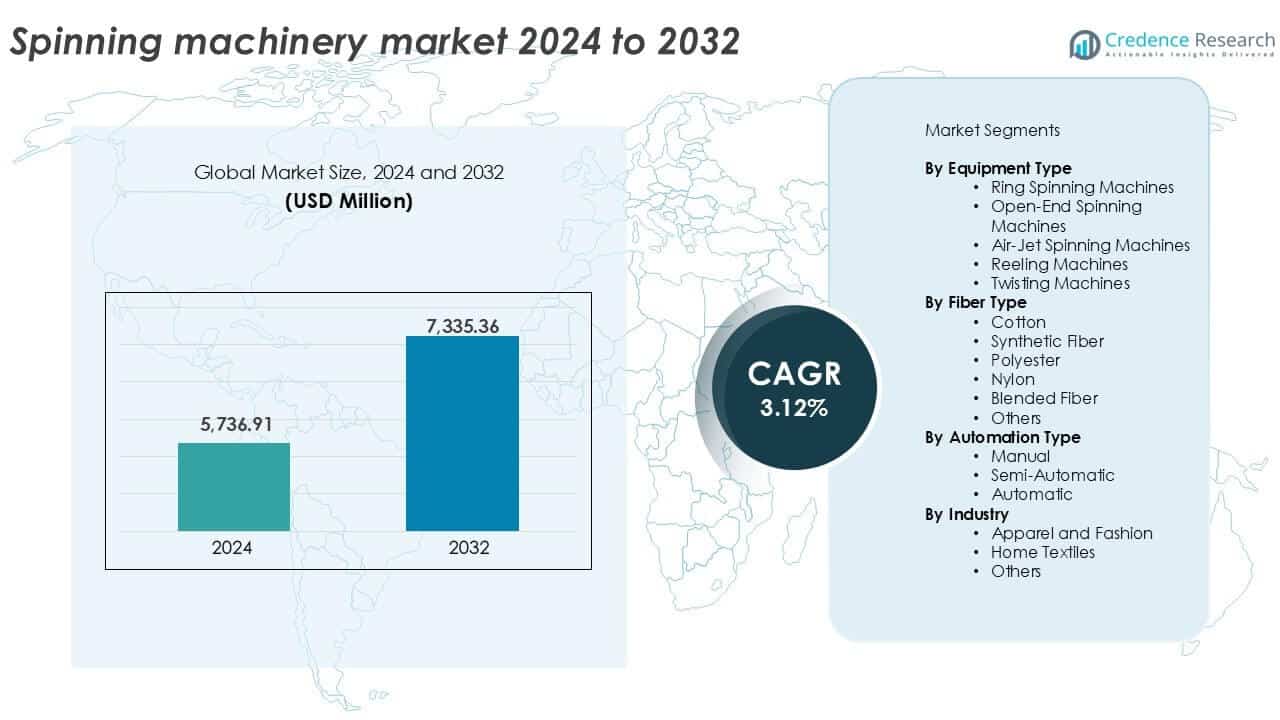
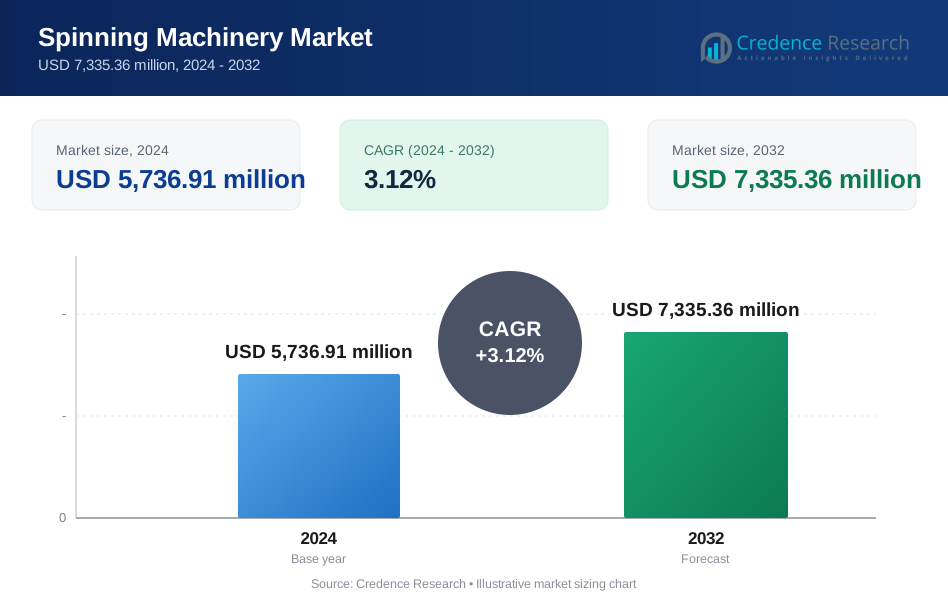
El tamaño del mercado de maquinaria de hilado se valoró en USD 5,736.91 millones en 2024 y se anticipa que alcanzará los USD 7,335.36 millones para 2032, con un CAGR del 3.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Maquinaria de Hilado 2024 | USD 5,736.91 millones |
| Mercado de Maquinaria de Hilado, CAGR | 3.12% |
| Tamaño del Mercado de Maquinaria de Hilado 2032 | USD 7,335.36 millones |
El mercado de maquinaria de hilado está liderado por actores clave como Toyota Industries Corporation, Rieter Holding Ltd., Trützschler Group, Lakshmi Machine Works Ltd. (LMW) y Jingwei Textile Machinery Co., Ltd. Estas empresas dominan a través de la automatización avanzada, diseños energéticamente eficientes y amplios portafolios de productos. Rieter y Toyota mantienen posiciones fuertes a nivel mundial debido a sus sistemas de hilado de anillo y chorro de aire de alto rendimiento. LMW y Jingwei atienden extensamente al creciente sector textil de Asia con soluciones escalables y rentables. Trützschler y Marzoli enfatizan la preparación de fibras y las innovaciones impulsadas por la sostenibilidad. Asia-Pacífico emerge como la región dominante, capturando más del 65% de la cuota de mercado global en 2024, impulsada por fuertes centros de manufactura textil en China, India y Vietnam. Estas regiones se benefician de la disponibilidad de mano de obra, mercados de exportación en expansión y creciente demanda de hilos sintéticos y mezclados, convirtiéndolos en contribuyentes clave a las instalaciones de maquinaria y expansión de capacidad.
Perspectivas del Mercado de Maquinaria de Hilado
- El mercado de maquinaria de hilado se valoró en USD 5,736.91 millones en 2024 y se proyecta que alcance los USD 7,335.36 millones para 2032, creciendo a un CAGR del 3.12% durante el período de pronóstico.
- El aumento de la demanda global de textiles y prendas de vestir, especialmente en economías emergentes, es un impulsor clave para las ventas de maquinaria, con fabricantes invirtiendo en sistemas automatizados y de alta capacidad.
- Las tendencias del mercado incluyen una mayor adopción de maquinaria sostenible y energéticamente eficiente y un aumento en el uso de sistemas capaces de manejar fibras sintéticas y mezcladas para satisfacer las cambiantes preferencias del consumidor.
- Asia-Pacífico lidera con más del 65% de participación, seguida por Europa (14%) y América del Norte (9%), impulsada por fuertes centros de producción en China, India y Vietnam; el algodón sigue siendo el tipo de fibra dominante con más del 38% de participación.
- La alta inversión de capital y la escasez de mano de obra calificada para sistemas avanzados siguen siendo restricciones clave, limitando los esfuerzos de modernización en mercados sensibles al precio y en desarrollo.
Análisis de Segmentación del Mercado de Maquinaria de Hilado:
Por Tipo de Equipo
Las máquinas de hilado por anillos dominan el segmento de tipo de equipo con más del 45% de participación de mercado en 2024. Su fortaleza se debe a la calidad superior del hilo, alta resistencia a la tracción y producción de hilos finos. Estas máquinas se utilizan ampliamente en la fabricación de hilos de algodón y mezclados. Las máquinas de hilado de extremo abierto les siguen debido a las tasas de producción más rápidas y al bajo consumo de energía. Las máquinas de hilado por chorro de aire están viendo una creciente adopción en la fabricación de hilos sintéticos de alto volumen. Las máquinas de devanado y torsión mantienen una demanda de nicho para aplicaciones de hilos especializados y procesos de acabado.
- Por ejemplo, la máquina de hilado por anillos G 38 de Rieter opera a velocidades de husillo de hasta 28,000 rpm y admite una amplia gama de títulos de hilo desde Ne 4.5 hasta Ne 160, lo que permite una producción consistente de hilos de alta resistencia y máxima flexibilidad en molinos a gran escala.
Por Tipo de Fibra
El algodón lidera el segmento de tipo de fibra, representando más del 38% de la participación global. La fuerte demanda de las industrias de prendas de vestir y textiles para el hogar respalda la utilización constante de máquinas para el hilado de algodón. La comodidad, transpirabilidad y facilidad de procesamiento del algodón lo convierten en una fibra preferida. Las fibras mezcladas ocupan el segundo lugar debido a la creciente popularidad de los tejidos mixtos sintético-naturales. Los segmentos de poliéster y fibras sintéticas están creciendo de manera constante con el uso creciente en ropa deportiva, textiles técnicos y aplicaciones de telas industriales. El nylon sigue limitado a usos finales específicos.
- Por ejemplo, la carda TC 15 de Trützschler procesa fibras de algodón a una velocidad de entrega de 500 metros por minuto con pesos de mecha de hasta 3.0 ktex, apoyando operaciones de hilado de algodón de alto rendimiento.
Por Tipo de Automatización
Las máquinas de hilado automáticas dominan este segmento con más del 52% de participación en 2024. La demanda está impulsada por la reducción de costos laborales, la mejora de la eficiencia de producción y el control de procesos en tiempo real. Estas máquinas soportan operaciones continuas de alta velocidad, lo que las hace ideales para molinos a gran escala. Las máquinas semiautomáticas tienen una participación considerable en regiones en desarrollo debido a la menor inversión de capital. El equipo manual continúa disminuyendo, retenido solo en operaciones a pequeña escala o heredadas con presupuestos de automatización limitados. La tendencia de automatización refleja el cambio de la industria hacia entornos de fabricación inteligentes y conectados.
Principales Impulsores del Crecimiento del Mercado de Maquinaria de Hilado
Creciente Demanda de la Industria Textil y de Prendas de Vestir
La rápida expansión de la industria textil y de prendas de vestir a nivel mundial sigue siendo un motor principal para la demanda de maquinaria de hilado. Países como India, China, Bangladesh y Vietnam están experimentando un fuerte crecimiento en exportaciones y consumo doméstico. Las marcas de moda globales continúan subcontratando la producción de hilos a estas regiones, creando una demanda sostenida de sistemas de hilado de alta capacidad. El auge de la moda rápida, junto con el cambio en las preferencias de los consumidores por tejidos naturales y mezclados, impulsa la necesidad de una producción continua de hilos. Además, el aumento del consumo per cápita de textiles y el crecimiento de la población en economías emergentes respaldan la inversión a largo plazo en nueva maquinaria. Los incentivos gubernamentales, los parques textiles y las inversiones extranjeras directas en la fabricación textil también aceleran las ventas de maquinaria de hilado. Los fabricantes reemplazan cada vez más los sistemas heredados con máquinas modernas y eficientes para satisfacer la demanda de calidad consistente de hilos y tiempos de respuesta más rápidos.
- Por ejemplo, Vardhman Textiles opera unidades de hilado de anillos utilizando marcos LRJ de Lakshmi Machine Works con velocidades de husillo que alcanzan las 25,000 rpm, apoyando la producción de hilo de algodón fino para cadenas de suministro de ropa orientadas a la exportación.
Avances Tecnológicos en Automatización y Calidad del Hilo
Las innovaciones tecnológicas han mejorado significativamente el rendimiento, la eficiencia y la fiabilidad de la maquinaria de hilado. Las líneas de hilado automatizadas ahora ofrecen monitoreo en tiempo real, mantenimiento predictivo y sistemas de control de calidad, minimizando el error humano y el tiempo de inactividad. Sensores avanzados, integración de IoT y análisis de datos están transformando el hilado tradicional en manufactura inteligente. Las máquinas equipadas con características de ahorro energético y parámetros de hilo ajustables están ganando preferencia. El desarrollo de máquinas de hilado de anillos compactos y de chorro de aire de alta velocidad apoya un rendimiento más rápido y propiedades consistentes del hilo. Estas mejoras también reducen el desperdicio y mejoran la eficiencia energética. A medida que los fabricantes buscan cumplir con especificaciones de calidad estrictas, invierten cada vez más en máquinas de próxima generación con controles integrados.
- Por ejemplo, la máquina de hilado por chorro de aire MVS 870 de Murata Machinery funciona a velocidades de entrega de hasta 500 metros por minuto y utiliza limpiadores electrónicos de hilo para monitorear defectos continuamente durante la operación.
Creciente Popularidad de las Fibras Sintéticas y Mezcladas
El cambio de fibras naturales a variantes sintéticas y mezcladas está remodelando las necesidades de la maquinaria de hilado. Las fibras de poliéster, viscosa y nailon están ganando popularidad debido a su asequibilidad, durabilidad y adaptabilidad a aplicaciones técnicas. Las telas mezcladas que combinan comodidad, resistencia a las arrugas y propiedades de absorción de humedad ahora son preferidas en ropa deportiva, prendas funcionales y artículos para el hogar. Como resultado, la maquinaria de hilado debe manejar diversas entradas de fibra y entregar hilos con características de rendimiento estables. Las máquinas con sistemas de alimentación flexibles, procesamiento de alta velocidad y mínimo daño a las fibras están en demanda. Además, el aumento de fibras recicladas, especialmente el poliéster basado en rPET, fomenta la inversión en sistemas de hilado especializados. Las preocupaciones de sostenibilidad y los objetivos de economía circular están impulsando a las empresas textiles a adaptar su maquinaria para acomodar fibras no tradicionales. Esta diversificación amplía la base de aplicación para las máquinas de hilado en múltiples sectores industriales.
Tendencias Clave y Oportunidades del Mercado de Maquinaria de Hilado
Cambio Hacia Maquinaria Eficiente en Energía y Sostenible
La eficiencia energética y la sostenibilidad están convirtiéndose en aspectos centrales de las decisiones de adquisición de maquinaria en el sector textil. Con el aumento de los costos de electricidad y las regulaciones de carbono a nivel mundial, los fabricantes priorizan máquinas que reduzcan el consumo de energía por kilogramo de hilo. Los sistemas de hilado ahora integran variadores de frecuencia, componentes de baja fricción y diseños de flujo de aire optimizados para minimizar el uso de energía. Además, está creciendo la demanda de máquinas compatibles con fibras ecológicas y lubricantes biodegradables. Los fabricantes también exploran procesos de circuito cerrado para reducir el desperdicio de fibras y el uso de agua. Las certificaciones de sostenibilidad y las evaluaciones de impacto del ciclo de vida influyen en las decisiones de inversión, particularmente para exportadores que apuntan a mercados con estrictos estándares ambientales como la UE. Esta tendencia crea oportunidades para empresas que ofrecen maquinaria de hilado certificada como ecológica y de bajas emisiones. Las asociaciones entre OEMs y proveedores de soluciones energéticas para desarrollar plataformas de control inteligentes mejoran aún más la adopción de máquinas en fábricas conscientes del medio ambiente.
- Por ejemplo, la máquina de hilatura por anillos G 38 de Rieter reduce el consumo de energía en hasta un 10% en general (o mediante ahorros específicos de componentes como un 4% con husos LENA y otro 4% con motores IE4) en comparación con modelos anteriores o de la competencia, a través de sistemas de accionamiento optimizados y una eficiencia de succión mejorada (succión ECOrized de doble cara), apoyando la producción de hilo de baja emisión en fábricas certificadas.
Expansión de la Capacidad de Hilatura en Economías Emergentes
Los mercados emergentes en Asia y África están experimentando un rápido crecimiento en la capacidad de hilatura. Los gobiernos de India, Vietnam, Uzbekistán y Etiopía están ofreciendo subsidios, esquemas de parques textiles y apoyo a la infraestructura para atraer inversiones en hilatura. La creciente demanda interna, los bajos costos laborales y la proximidad a fuentes de materias primas como el algodón hacen que estos países sean favorables para establecer nuevas unidades de hilatura. Las políticas orientadas a la exportación y los acuerdos comerciales también fomentan la producción de hilo en estas regiones. Como resultado, los proveedores globales de maquinaria encuentran un fuerte potencial de ventas al suministrar sistemas de nivel de entrada y gama media adaptados a las escalas de producción local. Algunos proveedores ofrecen soluciones modulares para aumentar la capacidad de manera incremental. La entrada de fabricantes locales de maquinaria, a menudo a través de empresas conjuntas con firmas internacionales, mejora la accesibilidad al equipo y el servicio postventa. Esta expansión regional diversifica la capacidad de hilatura global y crea ciclos de reemplazo de maquinaria a largo plazo.
Desafíos Clave del Mercado de Maquinaria de Hilatura
Alta Inversión de Capital y Costos Operativos
El alto costo inicial de la maquinaria de hilatura moderna es una barrera significativa, especialmente para las pequeñas y medianas empresas (PYMES). Los sistemas totalmente automatizados con paneles de control integrados, sensores de precisión y módulos de gestión de calidad requieren una inversión sustancial. Junto con el gasto de capital, los costos operativos como el mantenimiento, las piezas de repuesto y la capacitación de mano de obra calificada añaden presión financiera. En mercados donde los márgenes son bajos, las empresas dudan en actualizar equipos antiguos a pesar de los beneficios a largo plazo. Las fluctuaciones en los precios de las materias primas y los costos de energía también afectan los flujos de efectivo, limitando la capacidad de invertir en nueva tecnología. Las restricciones financieras también ralentizan la adopción de sistemas energéticamente eficientes o sostenibles, especialmente cuando los ahorros de costos inmediatos no son claros. El acceso a financiamiento asequible, modelos de arrendamiento y subsidios gubernamentales juega un papel crucial en superar este desafío.
Escasez de Mano de Obra Calificada para Sistemas Avanzados
La industria de maquinaria de hilatura depende cada vez más de herramientas digitales, automatización y sistemas electromecánicos complejos. Sin embargo, hay una creciente brecha de habilidades en la operación, mantenimiento y solución de problemas de máquinas avanzadas. Muchas regiones con creciente producción textil, particularmente en el sur de Asia y África, luchan por suministrar técnicos adecuadamente capacitados. La falta de programas de capacitación formal para tecnologías modernas de hilatura resulta en una subutilización de las características y frecuentes tiempos de inactividad de las máquinas. Este problema afecta la calidad del producto, la eficiencia y el retorno de la inversión. Los proveedores de maquinaria deben proporcionar capacitación integral e interfaces fáciles de usar para cerrar esta brecha. Las asociaciones con instituciones técnicas, los servicios de soporte remoto y las plataformas de capacitación basadas en simulación son soluciones emergentes, pero escalarlas sigue siendo un desafío en centros de fabricación fragmentados.
Análisis Regional del Mercado de Maquinaria de Hilatura
Asia-Pacífico
Asia-Pacífico domina el mercado de maquinaria de hilatura, representando más del 65% de la cuota global en 2024. China, India, Bangladesh y Vietnam son contribuyentes clave debido a sus enormes bases de fabricación textil. Las políticas gubernamentales favorables, la disponibilidad de mano de obra calificada y la creciente demanda textil nacional y de exportación apoyan una fuerte adopción de maquinaria. Los parques textiles de India y las actualizaciones de automatización de China impulsan los ciclos de reemplazo y expansión. La creciente adopción de fibras sintéticas y mezcladas impulsa aún más la demanda de equipos regionales. La rápida urbanización y las tendencias de consumo de prendas de vestir en el sudeste asiático mejoran las perspectivas del mercado a largo plazo, convirtiendo a Asia-Pacífico en el principal centro de crecimiento para los proveedores globales de maquinaria de hilatura.
Europa
Europa posee alrededor del 14% de la cuota del mercado de maquinaria de hilatura, liderada por Alemania, Italia y Turquía. La región enfatiza máquinas de alta precisión y eficiencia energética adaptadas para aplicaciones conscientes de la calidad. Los fabricantes europeos invierten en I&D para producir avanzados sistemas de hilatura de anillo y chorro de aire, a menudo exportados globalmente. Los mandatos de sostenibilidad y los requisitos de ecoetiquetado impulsan el reemplazo de equipos obsoletos por alternativas certificadas como ecológicas. Turquía actúa como una importante base regional de producción y exportación de hilo, apoyando una demanda constante de maquinaria. Aunque maduro, el mercado europeo se beneficia de la innovación continua, actualizaciones de automatización y el creciente uso de fibras recicladas en los sectores de moda y textiles para el hogar.
América del Norte
América del Norte contribuye aproximadamente con el 9% al mercado global de maquinaria de hilatura, impulsada principalmente por EE.UU. y México. La región se centra en tecnologías avanzadas de hilatura para textiles técnicos, no tejidos y aplicaciones de prendas de vestir de nicho. La automatización y las soluciones de fábricas inteligentes se adoptan ampliamente para compensar los altos costos laborales. La creciente demanda de textiles sostenibles y producidos localmente apoya las iniciativas de relocalización en ciertos estados de EE.UU. Aunque el volumen total de fabricación de hilo es menor que en Asia, las inversiones en hilos especiales y el procesamiento de fibras recicladas sostienen la demanda de equipos. México se beneficia de acuerdos comerciales y proximidad al mercado estadounidense, apoyando el crecimiento regional de maquinaria.
América Latina
América Latina posee una modesta cuota de mercado del 6%, con Brasil y Perú como principales contribuyentes. La región muestra una expansión gradual en la capacidad de hilatura, apoyada por las crecientes industrias de prendas de vestir y textiles para el hogar. La sólida base de producción de algodón de Brasil fomenta la integración vertical por parte de las empresas textiles locales. Las inversiones en máquinas semiautomáticas y de nivel de entrada están en aumento a medida que los fabricantes modernizan instalaciones envejecidas. Las fluctuaciones de divisas y la dependencia de importaciones afectan la adopción de maquinaria de alta gama, limitando la penetración de sistemas totalmente automatizados. No obstante, los pactos comerciales regionales y el aumento de las exportaciones de fibras crean un potencial a largo plazo para que los proveedores de maquinaria aprovechen la creciente demanda de los productores de hilo en la región.
Oriente Medio y África (MEA)
La región MEA representa aproximadamente el 6% del mercado global de maquinaria de hilatura. Egipto, Turquía y Sudáfrica lideran la demanda debido a la presencia de su industria textil y la infraestructura de procesamiento de fibras. En el norte de África, las zonas industriales respaldadas por el gobierno y los flujos de IED apoyan la expansión de la fabricación textil, impulsando las necesidades de maquinaria. Turquía sirve tanto como consumidor regional como fabricante de equipos de hilatura. En el África subsahariana, Etiopía está emergiendo como un centro de hilatura debido a los bajos costos laborales y las ambiciones de exportación textil. Sin embargo, las brechas de infraestructura, las habilidades técnicas limitadas y las barreras de financiamiento aún obstaculizan la adopción a gran escala de maquinaria en varios países de la región MEA.
Segmentaciones del Mercado de Maquinaria de Hilatura:
Por Tipo de Equipo
- Máquinas de Hilatura de Anillo
- Máquinas de Hilatura de Extremo Abierto
- Máquinas de Hilatura por Chorro de Aire
- Máquinas de Devaneo
- Máquinas de Torcido
Por Tipo de Fibra
- Algodón
- Fibra Sintética
- Poliéster
- Nylon
- Fibra Mezclada
- Otros
Por Tipo de Automatización
- Manual
- Semi-Automático
- Automático
Por Industria
- Ropa y Moda
- Textiles para el Hogar
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de maquinaria de hilatura presenta una mezcla de jugadores globales establecidos y fabricantes regionalmente fuertes, cada uno compitiendo en innovación, gama de productos y soporte postventa. Los principales actores incluyen Toyota Industries Corporation, Rieter Holding Ltd., Trützschler Group, Lakshmi Machine Works Ltd. (LMW) y Jingwei Textile Machinery Co., Ltd. Estas empresas invierten en automatización, eficiencia energética e integración digital para satisfacer los requisitos cambiantes de las fábricas. Las marcas europeas como Marzoli y Savio Macchine Tessili se centran en la ingeniería de precisión y soluciones sostenibles, mientras que las empresas chinas como STMC y Rifa ofrecen opciones competitivas en costo para mercados emergentes. El Grupo Saurer de Suiza enfatiza la innovación en hilatura de rotor y sistemas de monitoreo digital. El panorama competitivo está moldeado por la expansión regional, asociaciones estratégicas y actualizaciones tecnológicas. Los jugadores también se diferencian a través de diseños modulares, adaptabilidad de fibras y sistemas integrados de control de calidad. En mercados sensibles al precio, las asociaciones locales y las opciones de financiamiento mejoran la competitividad. La innovación continua y la personalización regional siguen siendo centrales para mantener el liderazgo en esta industria intensiva en capital.
Análisis de Jugadores Clave
- Toyota Industries Corporation (Japón)
- Trützschler Group (Alemania)
- Rieter Holding Ltd. (Suiza)
- Marzoli SpA (Italia)
- Shanghai Textile Machinery Co., Ltd. (STMC) (China)
- Savio Macchine Tessili S.p.A. (Italia)
- Zhejiang Rifa Textile Machinery Co., Ltd. (China)
- LMW (Lakshmi Machine Works Ltd.) (India)
- Saurer Group (Suiza)
- Jingwei Textile Machinery Co., Ltd. (China)
Desarrollos Recientes
- En febrero de 2024, Murata Machinery lanzó sus máquinas de hilado inteligentes con características de automatización y monitoreo de rendimiento en tiempo real. Estas máquinas están personalizadas para satisfacer las necesidades de las fábricas inteligentes; por lo tanto, contribuyen enormemente a la mejora de la eficiencia, con una intervención manual significativamente reducida. El lanzamiento consolidará aún más la posición de Murata en la oferta de tecnología de fabricación inteligente.
- En enero de 2024, Saurer informó sobre nuevos desarrollos hacia la nueva línea de productos ecológicos, que ayudará a conservar energía y reducir el desperdicio. Al avanzar con el proyecto de sostenibilidad, el proyecto amigable con el medio ambiente pero económicamente viable apunta al mercado de rápido crecimiento de soluciones más verdes en la producción textil. Una alineación estratégica con las tendencias de fabricación, con una visión ecológica.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Equipo, Tipo de Fibra, Tipo de Automatización, Industria y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La automatización continuará impulsando las actualizaciones de maquinaria de hilado en grandes fábricas textiles.
- La adopción de máquinas eficientes en energía y sostenibles aumentará debido a la presión regulatoria y el ahorro de costos.
- La demanda de maquinaria compatible con fibras sintéticas y mezcladas aumentará en la producción de ropa funcional.
- Asia-Pacífico mantendrá su posición de liderazgo debido a la fuerte manufactura textil orientada a la exportación.
- Las economías emergentes en África y el sur de Asia presenciarán una expansión de capacidad en la producción de hilo.
- La inversión en mantenimiento predictivo y máquinas de hilado habilitadas para IoT ganará impulso.
- Las máquinas compactas y modulares serán favorecidas por unidades textiles pequeñas y medianas.
- La integración digital para el control de calidad en tiempo real y el monitoreo de procesos se convertirá en estándar.
- Las asociaciones entre fabricantes de maquinaria y empresas textiles mejorarán el soporte localizado.
- La sustitución de sistemas manuales y semiautomáticos se acelerará en los mercados en desarrollo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria de hilado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria de hilado entre 2024 y 2032?
¿Qué segmento del mercado de maquinaria de hilado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria de hilado?
¿Quiénes son las empresas líderes en el mercado de maquinaria de hilado?
¿Qué región comandó la mayor parte del mercado de maquinaria de hilado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria de Hilado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria de Hilado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,736.91 million → 2032: USD 7,335.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria de Hilado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria de Hilado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria de Hilado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria de Hilado Market Drivers
- 3.3 Mercado de Maquinaria de Hilado Market Restraints & Challenges
- 3.4 Mercado de Maquinaria de Hilado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria de Hilado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria de Hilado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria de Hilado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria de Hilado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria de Hilado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria de Hilado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria de Hilado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria de Hilado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria de Hilado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria de Hilado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria de Hilado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria de Hilado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria de Hilado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria de Hilado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria de Hilado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria de Hilado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria de Hilado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria de Hilado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria de Hilado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
