
Visión General del Mercado
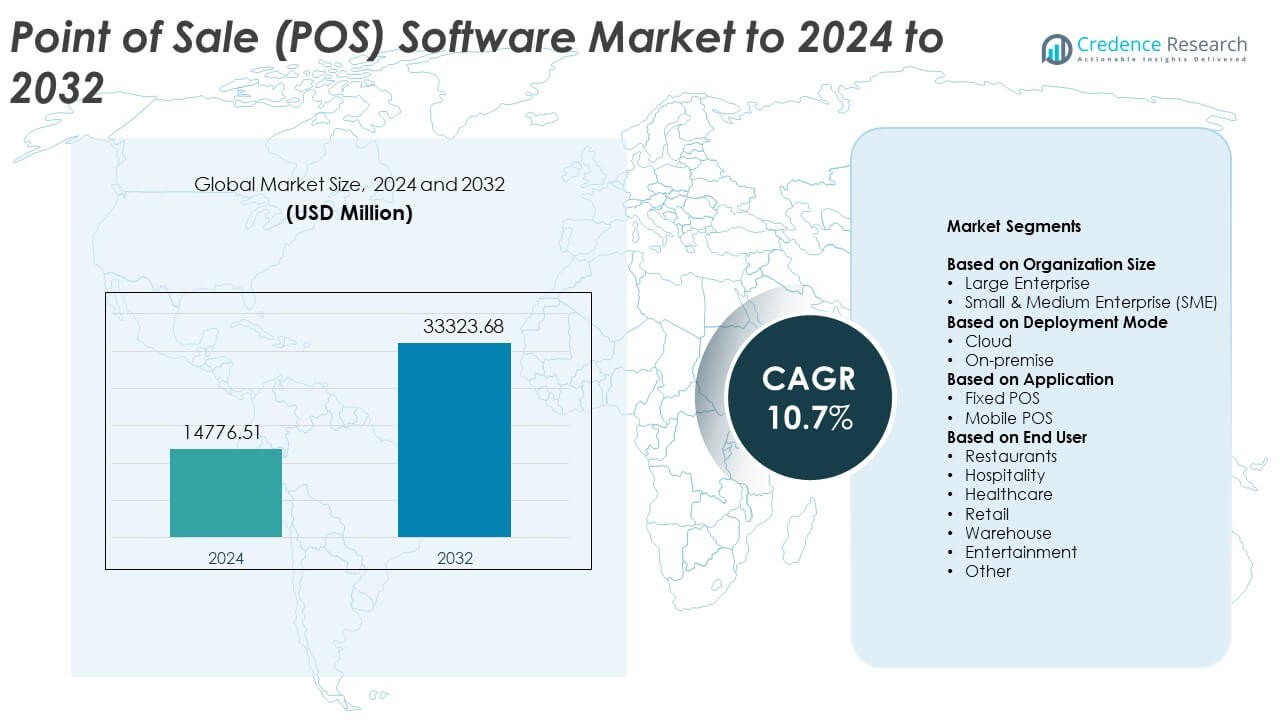
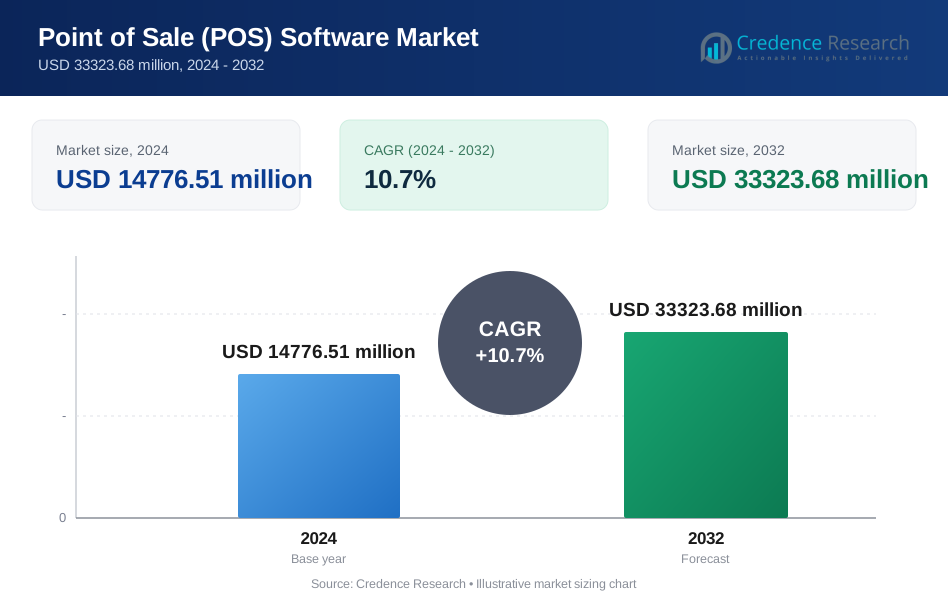
El tamaño del mercado de software de punto de venta (POS) se valoró en USD 14776.51 millones en 2024 y se anticipa que alcanzará los USD 33323.68 millones para 2032, con un CAGR del 10.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Software POS 2024 | USD 14776.51 Millones |
| Mercado de Software POS, CAGR | 10.7% |
| Tamaño del Mercado de Software POS 2032 | USD 33323.68 Millones |
El mercado de software de punto de venta (POS) está impulsado por grandes actores como NCR Corporation, Panasonic Corporation, Square, Inc., VeriFone Systems, Inc., NEC Corporation, Diebold Nixdorf, Ingenico Group, Samsung Electronic Co. Ltd, PAX Technology y Epicor Software Corporation. Estos proveedores amplían su alcance a través de plataformas en la nube, herramientas móviles de POS y tecnologías de pago seguras que apoyan flujos de trabajo minoristas y de hospitalidad más rápidos e integrados. América del Norte lideró el mercado en 2024 con aproximadamente un 38% de participación, respaldada por una fuerte adopción de pagos digitales y rápidas actualizaciones de sistemas. Asia Pacífico siguió con casi un 29% de participación debido al rápido crecimiento de la actividad minorista y el aumento de la penetración de POS en la nube.
Perspectivas del Mercado
- El mercado de software de punto de venta (POS) alcanzó los USD 14776.51 millones en 2024 y se proyecta que llegue a los USD 33323.68 millones para 2032, creciendo a un CAGR del 10.7%. • La creciente demanda de pagos digitales y plataformas POS basadas en la nube impulsa la expansión del mercado, respaldada por una fuerte adopción entre grandes empresas que poseen aproximadamente el 61% de participación. • Los sistemas POS móviles continúan ganando terreno a medida que las empresas mejoran la velocidad del servicio y apoyan las transacciones sin contacto, reflejando una clara tendencia hacia entornos de pago flexibles. • La actividad competitiva sigue siendo fuerte a medida que los proveedores introducen características de IA, análisis más profundos y soluciones de pago integradas para fortalecer la posición en el mercado a pesar de las preocupaciones relacionadas con las amenazas a la ciberseguridad y la complejidad de la integración. • América del Norte lideró el mercado con casi un 38% de participación en 2024, seguida por Asia Pacífico con alrededor del 29%, mientras que el POS móvil dominó el segmento de aplicaciones con aproximadamente el 54% de participación.
Análisis de Segmentación del Mercado:
Por Tamaño de Organización
Las grandes empresas mantuvieron la participación dominante en 2024 con aproximadamente el 61% del mercado de software de punto de venta (POS). Las grandes empresas adoptaron plataformas POS avanzadas para gestionar altas cargas de transacciones, redes de múltiples tiendas y sistemas de inventario integrados. La demanda aumentó a medida que minoristas y restaurantes actualizaron sistemas heredados para mejorar la precisión de facturación y el flujo de clientes. Un fuerte enfoque en el compromiso omnicanal y las ideas basadas en datos impulsó a los principales actores a invertir en suites POS escalables. Las pequeñas y medianas empresas continuaron creciendo a medida que las herramientas basadas en la nube se volvieron más asequibles y fáciles de implementar.
- Por ejemplo, Walmart Inc. informó que atiende aproximadamente a 270 millones de clientes y miembros cada semana en más de 10,750 tiendas en 19 países.
Por Modo de Implementación
El despliegue en la nube lideró este segmento en 2024 con casi un 67% de participación en el mercado de software de Punto de Venta (POS). Los minoristas y las empresas de hospitalidad se trasladaron a sistemas en la nube para obtener acceso remoto, bajos costos iniciales y actualizaciones automáticas. Los modelos en la nube apoyaron el seguimiento de ventas en tiempo real y la sincronización entre múltiples dispositivos, lo que mejoró la velocidad operativa. La rápida expansión del comercio electrónico y los pagos móviles aumentó la dependencia de plataformas flexibles en la nube. Las soluciones locales mantuvieron una participación menor debido a los costos de instalación más altos y la escalabilidad limitada, aunque siguieron siendo útiles para empresas con necesidades estrictas de control de datos.
- Por ejemplo, Lightspeed Commerce reveló que su plataforma basada en la nube atendía alrededor de 144,000 ubicaciones de clientes en más de 100 países al 31 de marzo de 2025, subrayando cómo el POS en la nube se ha convertido en el modelo de despliegue central para muchos minoristas y operadores de hospitalidad.
Por Aplicación
El POS móvil dominó el segmento en 2024 con alrededor del 54% de participación en el mercado de software de Punto de Venta (POS). La adopción creció a medida que las empresas usaban dispositivos portátiles para reducir los tiempos de espera y apoyar el pago en cualquier lugar de la tienda. Restaurantes, cadenas de servicio rápido y tiendas minoristas favorecieron los sistemas móviles para mejorar la movilidad del personal y atender a los clientes más rápido. El fuerte crecimiento en pagos sin contacto y billeteras digitales ayudó al POS móvil a ganar mayor tracción. Los sistemas POS fijos aún desempeñaron un papel clave en el manejo de mostradores de alto volumen, pero la movilidad y flexibilidad impulsaron una mayor demanda de soluciones portátiles.
Impulsores Clave del Crecimiento
Aumento de la Demanda de Pagos Digitales
Los pagos digitales se expandieron en el comercio minorista y la hospitalidad, impulsando a las empresas a adoptar software POS moderno. Los comerciantes prefirieron sistemas que soportaran tarjetas sin contacto, pagos QR y billeteras móviles para acelerar las transacciones. El crecimiento del comercio en línea a fuera de línea también requirió herramientas de facturación unificadas que vincularan canales físicos y digitales. La fuerte preferencia del consumidor por pagos rápidos y seguros alentó a las empresas a actualizar plataformas obsoletas. Este cambio creó una demanda constante de soluciones POS escalables con procesamiento en tiempo real.
- Por ejemplo, se estimó que Apple Pay tenía 744 millones de usuarios en todo el mundo en 2024, ilustrando cómo la adopción a gran escala de billeteras está impulsando a los comerciantes a implementar software POS que pueda aceptar pagos digitales tokenizados y sin contacto de manera segura en el punto de pago.
Expansión del Comercio Minorista Omnicanal
Los minoristas adoptaron modelos omnicanal que vinculaban tiendas, sitios web y aplicaciones móviles, lo que aumentó la necesidad de software POS integrado. Las empresas querían inventario unificado, datos comunes de clientes y precios consistentes en todos los canales. Las plataformas POS con análisis, características de lealtad y paneles centralizados apoyaron operaciones más fluidas. Esta expansión ayudó a las empresas a ofrecer servicios flexibles como clic y recoge y visibilidad de stock en tiempo real. La creciente competencia en el comercio minorista empujó a las marcas a usar características avanzadas de POS para un mayor compromiso del cliente.
- Por ejemplo, Target esperaba que su red de centros de clasificación (inicialmente 9, creciendo a 10 a mediados de 2023) procesara aproximadamente 50 millones de paquetes en 2023, casi el doble del volumen procesado en 2022.
Creciente Adopción de Sistemas POS Basados en la Nube
El despliegue en la nube creció a medida que las empresas buscaban una inversión inicial más baja, actualizaciones fáciles y acceso remoto. Los sistemas POS en la nube ofrecieron escalabilidad sin problemas, permitiendo a las empresas expandir ubicaciones sin costos importantes de infraestructura. El acceso a datos en tiempo real ayudó a los gerentes a rastrear ventas, actividad del personal e inventario desde cualquier dispositivo. El modelo también mejoró la seguridad a través de copias de seguridad automáticas y parches regulares. Estas características hicieron que los sistemas en la nube fueran atractivos tanto para las pymes como para las grandes empresas que buscan agilidad.
Tendencias y Oportunidades Clave
Aumento del Uso de Soluciones Móviles POS
El POS móvil ganó tracción a medida que minoristas y restaurantes favorecían sistemas portátiles que reducían las filas y mejoraban el flujo de servicio. Los dispositivos compactos permitieron al personal procesar pagos en movimiento, creando puntos de pago más rápidos. El crecimiento de los métodos sin contacto fomentó un uso más amplio en supermercados, cafés y eventos al aire libre. El POS móvil también apoyó la integración con aplicaciones de lealtad y recibos digitales. Este cambio creó fuertes oportunidades para los proveedores que ofrecen plataformas ligeras y flexibles.
- Por ejemplo, Toast declaró que su plataforma de POS en la nube centrada en restaurantes se desplegó en aproximadamente 106,000 ubicaciones de restaurantes al 31 de diciembre de 2023, un aumento del 34% respecto al año anterior, reflejando la rápida adopción de pagos móviles y basados en tabletas en entornos de servicios de alimentos.
Integración de IA y Analítica
Las empresas adoptaron herramientas POS impulsadas por IA para obtener una comprensión más profunda del comportamiento del cliente y las tendencias de compra. Estas analíticas ayudaron a los minoristas a refinar precios, personalizar ofertas y optimizar niveles de stock. Las características predictivas mejoraron la previsión de demanda y redujeron el desperdicio. La detección de fraudes habilitada por IA fortaleció la seguridad de las transacciones y mejoró las capacidades de monitoreo. Los proveedores que ofrecían paneles inteligentes y automatización encontraron fuertes oportunidades de mercado a medida que las empresas buscaban herramientas de toma de decisiones más inteligentes.
- Por ejemplo, Starbucks reportó 34.6 millones de miembros activos de Starbucks Rewards en 90 días en los Estados Unidos en el primer trimestre de 2025, proporcionando a la empresa un conjunto de datos transaccionales muy grande que alimenta la personalización impulsada por IA y la analítica de ofertas dentro de su ecosistema POS y móvil.
Crecimiento en Autoservicio y Automatización
Los sistemas de autoservicio se expandieron en supermercados y grandes cadenas minoristas, aumentando la demanda de software POS que soporta facturación automatizada y reconocimiento de productos. La automatización ayudó a reducir la presión laboral y mejoró el flujo de clientes durante las horas pico. Los minoristas también adoptaron modelos híbridos donde el personal asistía solo cuando era necesario. Esta tendencia abrió nuevas oportunidades para los proveedores de software especializados en soluciones sin contacto y de escaneo rápido. La integración con programas de lealtad y aplicaciones móviles fortaleció este cambio hacia la automatización.
Desafíos Clave
Aumento de los Riesgos de Ciberseguridad
Los sistemas POS enfrentaron crecientes amenazas de fraude de pagos, violaciones de datos y ataques de malware. Los minoristas manejaban detalles sensibles de los clientes, lo que requería un cifrado fuerte y monitoreo continuo. Las empresas más pequeñas luchaban por mantener una seguridad avanzada debido a presupuestos limitados. El cumplimiento de las reglas de protección de datos en evolución añadió presión operativa. Los proveedores necesitaban mejorar la detección de amenazas y asegurar los entornos en la nube para mantener la confianza del usuario.
Alta Complejidad de Integración y Mantenimiento
Muchas empresas encontraron desafiante integrar el software POS con herramientas heredadas, plataformas de inventario y sistemas de comercio electrónico. Los despliegues complejos aumentaron el tiempo de configuración y requerían equipos de soporte calificados. Las actualizaciones regulares, la compatibilidad de hardware y la sincronización de datos añadieron cargas de mantenimiento. Las pymes a menudo enfrentaron costos más altos al personalizar sistemas para flujos de trabajo únicos. Estos problemas ralentizaron la adopción e hicieron que las empresas fueran cautelosas al cambiar a nuevas plataformas.
Análisis Regional
Norteamérica
Norteamérica tuvo la mayor participación del Mercado de Software de Punto de Venta (POS) en 2024 con aproximadamente el 38%. La fuerte adopción provino de cadenas minoristas, restaurantes y operadores de hospitalidad que actualizaron a plataformas POS en la nube. Las empresas en Estados Unidos y Canadá adoptaron pagos digitales, POS móviles y herramientas omnicanal para gestionar el aumento de volúmenes de transacciones. La alta inversión en análisis y automatización apoyó actualizaciones de plataformas más amplias. La presencia de importantes proveedores de POS y una infraestructura tecnológica sólida ayudó a la región a mantener su liderazgo. El enfoque continuo en pagos sin contacto y sistemas de pago más rápidos continuó impulsando una expansión sustancial del mercado.
Europa
Europa representó casi el 27% del Mercado de Software de Punto de Venta (POS) en 2024, respaldado por una fuerte penetración de pagos digitales y una rápida modernización en el comercio minorista y de servicios de alimentos. Países como Alemania, el Reino Unido y Francia adoptaron sistemas POS móviles para mejorar la eficiencia en tienda y el compromiso del cliente. El crecimiento en terminales de autopago y la implementación en la nube fortalecieron la posición de la región. El enfoque regulatorio en transacciones seguras alentó a las empresas a actualizar sistemas obsoletos. La expansión del comercio electrónico también impulsó a los minoristas a integrar POS con plataformas unificadas de inventario y datos de clientes para apoyar operaciones fluidas entre canales.
Asia Pacífico
Asia Pacífico capturó alrededor del 29% del Mercado de Software de Punto de Venta (POS) en 2024, impulsado por la rápida expansión de los pagos digitales y un fuerte crecimiento minorista en China, India, Japón y el Sudeste Asiático. Las pequeñas y medianas empresas aceleraron la adopción de POS en la nube para mejorar la precisión de facturación y el control de inventario. El POS móvil ganó tracción en entornos minoristas de alto tráfico y restaurantes de servicio rápido. El apoyo gubernamental para ecosistemas sin efectivo fomentó actualizaciones más rápidas de plataformas. La creciente penetración del comercio electrónico creó una fuerte demanda de sistemas POS integrados que conectaran canales en línea y fuera de línea, fortaleciendo las perspectivas de crecimiento a largo plazo de la región.
América Latina
América Latina tuvo alrededor del 4% de participación del Mercado de Software de Punto de Venta (POS) en 2024. Los minoristas en Brasil, México y Argentina adoptaron plataformas POS basadas en la nube para reducir costos iniciales y mejorar la flexibilidad operativa. El uso de POS móvil aumentó en pequeñas tiendas y establecimientos de servicio rápido debido a la creciente aceptación de pagos digitales. La recuperación económica y la creciente actividad fintech apoyaron una adopción más amplia de soluciones POS modernas. A pesar de los desafíos relacionados con la infraestructura y el costo, la demanda creció de manera constante a medida que las empresas buscaban pagos más rápidos, mejor gestión de inventario y procesamiento de pagos seguros para mejorar la satisfacción del cliente.
Oriente Medio y África
Oriente Medio y África representaron casi el 2% del Mercado de Software de Punto de Venta (POS) en 2024. El crecimiento provino del aumento en la adopción de sistemas de pago digital en la región del Golfo y la expansión de inversiones minoristas en países como los EAU, Arabia Saudita y Sudáfrica. Las empresas implementaron herramientas POS en la nube y móviles para mejorar la velocidad del servicio y reducir la complejidad operativa. Los sectores de hospitalidad y turismo adoptaron plataformas avanzadas para agilizar las transacciones de los huéspedes. Aunque la penetración del mercado permaneció baja, el creciente uso de teléfonos inteligentes y la expansión fintech apoyaron la adopción gradual de software POS moderno en mercados emergentes.
Segmentaciones del Mercado:
Por Tamaño de Organización
- Gran Empresa
- Pequeña y Mediana Empresa (PYME)
Por Modo de Implementación
- Nube
- En las instalaciones
Por Aplicación
- POS Fijo
- POS Móvil
Por Usuario Final
- Restaurantes
- Hospitalidad
- Salud
- Venta al por menor
- Almacén
- Entretenimiento
- Otro
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de software de punto de venta (POS) está conformado por actores clave como NCR Corporation, Panasonic Corporation, Square, Inc., VeriFone Systems, Inc., NEC Corporation, Diebold Nixdorf, Ingenico Group, Samsung Electronic Co. Ltd, PAX Technology y Epicor Software Corporation. Los proveedores se centraron en ofrecer plataformas en la nube escalables, soluciones POS móviles y herramientas de integración avanzadas para apoyar operaciones fluidas en el comercio minorista y la hospitalidad. Las empresas mejoraron la analítica, la seguridad de pagos y la compatibilidad multicanal para satisfacer la creciente demanda de pagos digitales. Las actualizaciones de productos se centraron en un procesamiento de transacciones más rápido, un despliegue flexible y una mayor comprensión basada en datos. La competencia se intensificó a medida que las empresas ampliaron su alcance global, fortalecieron asociaciones con proveedores de pagos y desarrollaron módulos de software específicos para la industria. La innovación continua en características habilitadas por IA, soporte de pagos sin contacto y automatización posicionó a los proveedores líderes para capturar oportunidades emergentes mientras abordan las expectativas cambiantes de los clientes.
Análisis de Jugadores Clave
- NCR Corporation
- Panasonic Corporation
- Square, Inc.
- VeriFone Systems, Inc.
- NEC Corporation
- Diebold Nixdorf
- Ingenico Group
- Samsung Electronic Co. Ltd
- PAX Technology
- Epicor Software Corporation
Desarrollos Recientes
- En 2025, Diebold Nixdorf se asoció con LOC Software para el autoservicio. ThriVersA POS de LOC ahora funciona de manera nativa en los quioscos y sistemas de autoservicio de Diebold Nixdorf
- En 2025, Ingenico lanzó el AXIUM CX9000, un POS todo en uno con Android. El sistema combina caja, pagos integrados y gestión de inventario en un solo terminal impulsado por software.
- En 2024, Panasonic Connect North America presentó los quioscos Stingray JS9900 y los terminales POS JS988 en MURTEC.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tamaño de la Organización, Modo de Despliegue, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará aún más hacia plataformas POS basadas en la nube con un despliegue más rápido.
- La adopción de POS móviles aumentará a medida que minoristas y restaurantes busquen mayor flexibilidad de servicio.
- Los análisis impulsados por IA fortalecerán la toma de decisiones para precios, inventario y comportamiento del cliente.
- La integración con sistemas omnicanal se volverá esencial para operaciones fluidas entre plataformas.
- Los pagos sin contacto y las billeteras digitales seguirán impulsando las actualizaciones en el software POS.
- Las soluciones de automatización y autoservicio se expandirán en supermercados y grandes formatos minoristas.
- Las características de ciberseguridad avanzarán a medida que las empresas demanden una protección de datos más fuerte.
- Los sistemas POS se integrarán más profundamente con herramientas de lealtad, CRM y marketing.
- Las pymes adoptarán plataformas POS más rápido debido a modelos de suscripción asequibles.
- La consolidación de la industria crecerá a medida que los principales proveedores adquieran pequeños innovadores de software.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de software de punto de venta (POS) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de software de punto de venta (POS) entre 2024 y 2032?
¿Qué segmento del mercado de software de Punto de Venta (POS) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de software de punto de venta (POS)?
¿Quiénes son las empresas líderes en el mercado de software de punto de venta (POS)?
¿Qué región comandó la mayor parte del mercado de software de punto de venta (POS) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Software de Punto de Venta (POS) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Software de Punto de Venta (POS) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14776.51 million → 2032: USD 33323.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Software de Punto de Venta (POS) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Software de Punto de Venta (POS) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Software de Punto de Venta (POS) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Software de Punto de Venta (POS) Market Drivers
- 3.3 Mercado de Software de Punto de Venta (POS) Market Restraints & Challenges
- 3.4 Mercado de Software de Punto de Venta (POS) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Software de Punto de Venta (POS) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Software de Punto de Venta (POS) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Software de Punto de Venta (POS) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Software de Punto de Venta (POS) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Software de Punto de Venta (POS) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Software de Punto de Venta (POS) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Software de Punto de Venta (POS) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Software de Punto de Venta (POS) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Software de Punto de Venta (POS) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Software de Punto de Venta (POS) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Software de Punto de Venta (POS) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Software de Punto de Venta (POS) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Software de Punto de Venta (POS) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Software de Punto de Venta (POS) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Software de Punto de Venta (POS) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Software de Punto de Venta (POS) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Software de Punto de Venta (POS) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Software de Punto de Venta (POS) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Software de Punto de Venta (POS) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
