
Visión General del Mercado
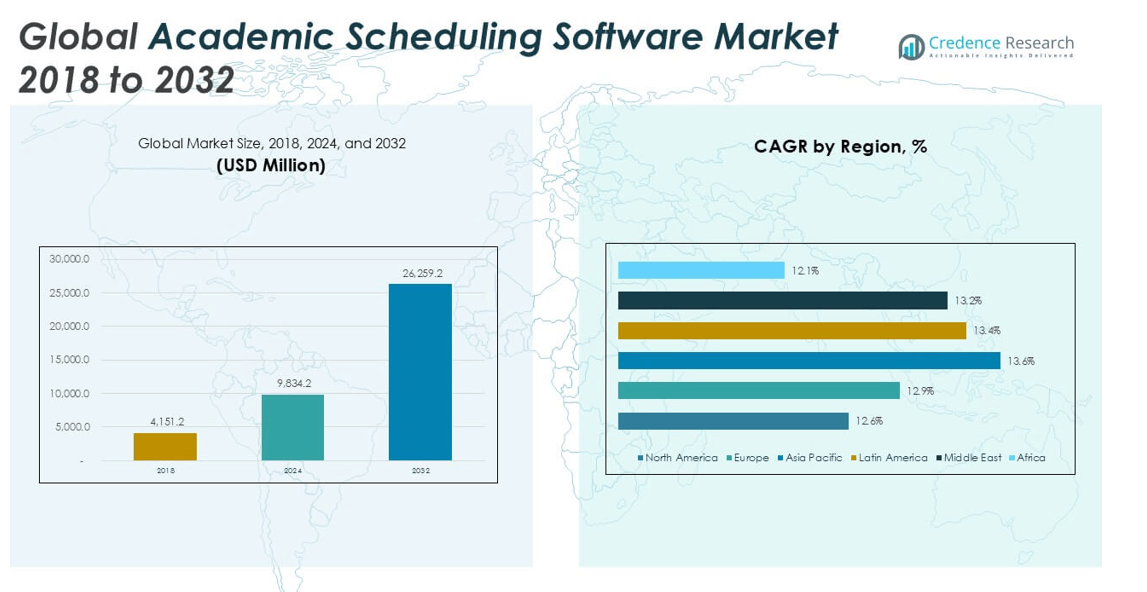
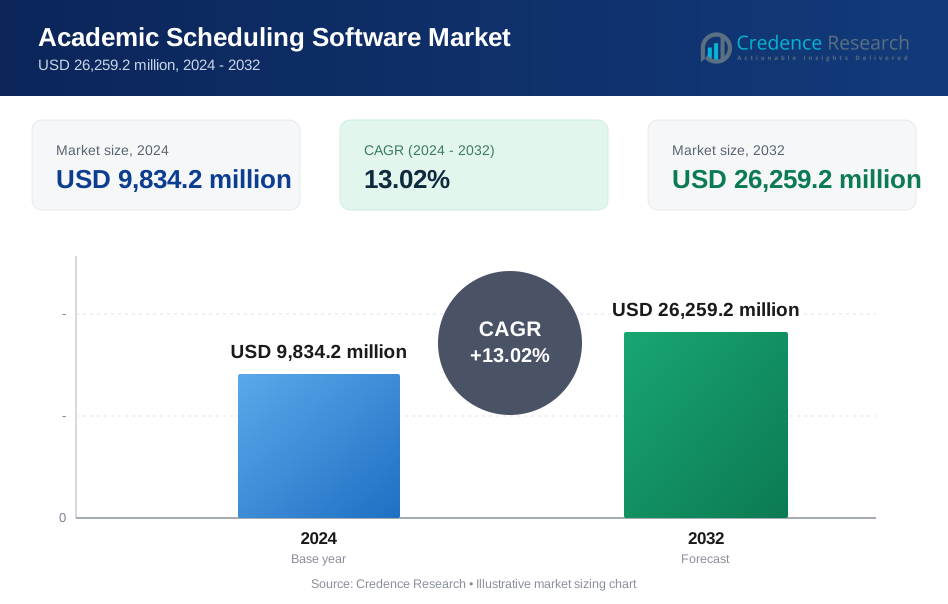
El tamaño del mercado global de software de programación académica fue valorado en 4,151.2 millones de USD en 2018 a 9,834.2 millones de USD en 2024 y se anticipa que alcance los 26,259.2 millones de USD para 2032, con un CAGR del 13.02% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Software de Programación Académica 2024 | 9,834.2 millones de USD |
| Mercado de Software de Programación Académica, CAGR | 13.02% |
| Tamaño del Mercado de Software de Programación Académica 2032 | 26,259.2 millones de USD |
El mercado global de software de programación académica presenta una fuerte competencia entre los principales actores como Ad Astra, Accruent, October Resolutions Ltd, Modern Campus USA Inc., Coursedog Inc., VirtoSoftware, Civitas Learning Inc., Arlo y Creatrix Campus. Estas empresas compiten a través de plataformas nativas en la nube, profundidad de automatización y fortaleza de integración con sistemas institucionales. América del Norte lidera el mercado con una participación exacta del 33.1%, impulsada por la adopción temprana de tecnologías digitales y las complejas necesidades de educación superior. Asia Pacífico sigue con una participación del 26.9%, apoyada por el rápido crecimiento de matrículas y la digitalización de la educación. Europa tiene una participación del 22.0%, respaldada por iniciativas digitales del sector público y planificación académica estandarizada en las universidades.
Perspectivas del Mercado
- El mercado creció de 4,151.2 millones de USD en 2018 a 9,834.2 millones de USD en 2024 y puede alcanzar los 26,259.2 millones de USD para 2032, con un CAGR del 13.02%.
- El crecimiento está impulsado por la digitalización de la educación, el aumento de matrículas y la demanda de programación automatizada en entornos académicos complejos en todo el mundo.
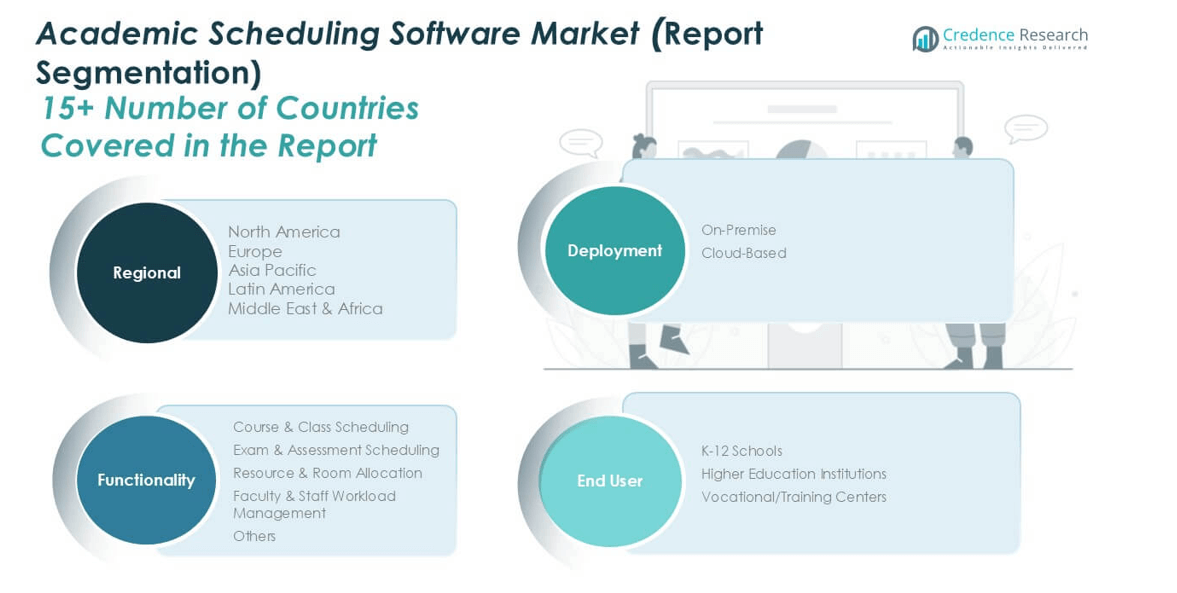
- El despliegue basado en la nube lidera los segmentos de implementación debido a la escalabilidad y menores costos, mientras que la programación de cursos y clases tiene la mayor participación en funcionalidad.
- La competencia sigue siendo moderada, con proveedores centrados en plataformas en la nube, integración de sistemas, análisis y contratos institucionales a largo plazo para ganar participación.
- América del Norte lidera con una participación del 33.1%, seguida por Asia Pacífico con un 26.9% y Europa con un 22.0%, mientras que las limitaciones presupuestarias restringen la adopción en África y partes de América Latina.
Análisis de Segmentación del Mercado:
Por Despliegue
El segmento de despliegue muestra un claro dominio del software de programación académica basado en la nube, representando la mayor parte del mercado. Las soluciones basadas en la nube lideran debido a menores costos iniciales, implementación más rápida y fácil escalabilidad en los campus. Las instituciones prefieren plataformas en la nube para actualizaciones en tiempo real, acceso remoto e integración sin problemas con sistemas de gestión de aprendizaje e información estudiantil. Las actualizaciones automáticas de software y la reducción del mantenimiento de TI apoyan aún más la adopción. Las soluciones locales mantienen la demanda entre instituciones con estrictas necesidades de control de datos, pero la flexibilidad limitada y los mayores costos de infraestructura limitan el crecimiento en comparación con los despliegues basados en la nube.
- Por ejemplo, las plataformas de programación y SIS basadas en SaaS de Ellucian apoyan a más de 2,900 instituciones de educación superior en todo el mundo y están diseñadas para manejar decenas de miles de transacciones concurrentes de horarios estudiantiles durante los períodos pico de inscripción.
Por Funcionalidad
La programación de cursos y clases representa el segmento de funcionalidad dominante, manteniendo la mayor cuota de ingresos. Este dominio se debe a la necesidad crítica de gestionar eficientemente horarios complejos, inscripciones estudiantiles y estructuras curriculares. La detección automática de conflictos, la generación optimizada de horarios y la programación basada en reglas impulsan la adopción. La programación de exámenes y evaluaciones sigue, respaldada por el creciente flujo de trabajo de exámenes digitales. La asignación de recursos y salas gana tracción a medida que las instituciones buscan maximizar la utilización del espacio. La adopción de la gestión de carga de trabajo del profesorado aumenta de manera constante, impulsada por requisitos de cumplimiento, transparencia y planificación equilibrada de la carga de trabajo.
- Por ejemplo, el motor de programación de Oracle’s PeopleSoft Campus Solutions puede procesar miles de secciones de cursos en una sola ejecución de programación, aplicando cientos de reglas académicas para prevenir conflictos de instructores, salas y estudiantes en grandes sistemas universitarios.
Por Usuario Final
Las instituciones de educación superior dominan el segmento de usuarios finales, capturando la mayor cuota de mercado a nivel global. Las universidades y colegios enfrentan necesidades de programación complejas que involucran grandes poblaciones estudiantiles, programas diversos y recursos compartidos. Las herramientas avanzadas de programación ayudan a mejorar la eficiencia operativa y la experiencia estudiantil. Las escuelas K–12 muestran un crecimiento constante, respaldado por el aumento de iniciativas de transformación digital y planificación centralizada a nivel de distrito. Los centros de formación profesional y capacitación adoptan software de programación para gestionar formatos de cursos flexibles y programas a corto plazo. El crecimiento general está impulsado por el aumento de volúmenes de inscripción y las prioridades de automatización administrativa.
Impulsores Clave del Crecimiento
Rápida Transformación Digital en la Educación
La transformación digital en los sistemas educativos globales sigue siendo un impulsor principal del crecimiento. Las instituciones reemplazan cada vez más la programación manual con plataformas automatizadas. El software de programación académica mejora la precisión, velocidad y transparencia operativa. Los administradores utilizan estos sistemas para gestionar eficientemente el creciente volumen de estudiantes. Las herramientas digitales reducen los conflictos de horarios y los errores administrativos. Los gobiernos apoyan la digitalización educativa a través de financiamiento e iniciativas políticas. La adopción de la nube acelera la accesibilidad del sistema en los campus. La integración con sistemas de gestión del aprendizaje y de información estudiantil fortalece el valor. Las instituciones priorizan la planificación basada en datos y el control centralizado. El cambio hacia el aprendizaje híbrido y en línea aumenta aún más la complejidad de la programación. Las soluciones de software abordan las necesidades de entrega de cursos en múltiples formatos. La demanda aumenta a medida que las instituciones buscan infraestructura digital escalable. Esta transformación sostiene la expansión del mercado a largo plazo a nivel global.
- Por ejemplo, las plataformas Banner y Colleague de Ellucian apoyan a más de 18 millones de estudiantes a nivel mundial y pueden procesar decenas de miles de cambios de horario durante los períodos de registro pico sin tiempo de inactividad del sistema.
Aumento de la Inscripción y Complejidad de los Programas
El aumento de la inscripción de estudiantes impulsa la demanda de soluciones avanzadas de programación. Las universidades gestionan programas diversos, asignaturas optativas y cursos interdisciplinarios. Los sistemas manuales tienen dificultades con tal complejidad. El software de programación automatiza la generación de horarios basados en reglas. Las instituciones optimizan la capacidad de las clases y la utilización de recursos. El creciente ingreso de estudiantes internacionales añade desafíos de programación. Las operaciones en varios campus requieren herramientas de planificación centralizada. El software académico apoya estructuras semestrales flexibles y sistemas de créditos. Las instituciones mejoran la satisfacción estudiantil al reducir los conflictos de horarios. La precisión en la asignación de profesores también mejora. Estos factores fortalecen la adopción en los mercados de educación superior. La demanda impulsada por la complejidad sigue siendo un fuerte catalizador de crecimiento.
- Por ejemplo, Oracle PeopleSoft Campus Solutions apoya a universidades con más de 100,000 estudiantes activos y puede aplicar varios cientos de restricciones de programación por ejecución de horario para evitar conflictos de clases, aulas e instructores.
Eficiencia Operativa y Optimización de Costos
Las instituciones se enfocan fuertemente en la eficiencia operativa. El software de programación reduce significativamente la carga administrativa. La automatización disminuye la dependencia de horas manuales del personal. Las instituciones minimizan los errores de programación y los costos de retrabajo. Las plataformas basadas en la nube reducen el gasto en infraestructura de TI. La programación predictiva mejora la utilización del espacio y del profesorado. La gestión obtiene visibilidad en tiempo real de las operaciones. El análisis de datos apoya mejores decisiones de planificación. La optimización de costos sigue siendo crítica en medio de restricciones presupuestarias. Las escuelas buscan soluciones con un retorno de inversión más rápido. Estos beneficios de eficiencia impulsan directamente las decisiones de adquisición. La adopción enfocada en costos apoya un crecimiento constante del mercado.
Tendencias y Oportunidades Clave
Expansión de Modelos Basados en la Nube y SaaS
Las plataformas de programación basadas en la nube dominan las nuevas implementaciones. Los modelos SaaS ofrecen asequibilidad basada en suscripción. Las instituciones evitan grandes inversiones iniciales. Los proveedores ofrecen actualizaciones frecuentes de funciones sin problemas. El acceso remoto apoya entornos académicos distribuidos. La escalabilidad se adapta tanto a escuelas pequeñas como a grandes universidades. Las plataformas en la nube permiten tiempos de implementación más rápidos. La integración con sistemas educativos de terceros mejora la funcionalidad. Los estándares de seguridad de datos continúan fortaleciéndose. Los mercados emergentes adoptan rápidamente soluciones en la nube. Los proveedores expanden la infraestructura regional en la nube. Esta tendencia crea fuertes oportunidades de ingresos recurrentes. La adopción de la nube sigue siendo una importante vía de crecimiento.
- Por ejemplo, las plataformas SaaS de Ellucian operan en una infraestructura en la nube que apoya a más de 2,900 instituciones y gestiona millones de transacciones de programación durante los períodos de inscripción máxima de cada término académico.
Programación impulsada por IA y análisis predictivo
La inteligencia artificial mejora la precisión de la programación. Los algoritmos de IA optimizan los horarios de manera dinámica. Los sistemas aprenden de los datos históricos de inscripción. Los análisis predictivos pronostican los patrones de demanda de clases. Las instituciones asignan proactivamente el profesorado y los recursos. La IA reduce los cuellos de botella durante los períodos de inscripción máxima. La automatización mejora la precisión en la toma de decisiones. Los análisis avanzados apoyan la planificación de escenarios. Los proveedores se diferencian a través de características inteligentes. Aumenta la demanda de capacidades de programación inteligente. Las herramientas impulsadas por IA crean oportunidades de productos premium. Esta tendencia redefine el posicionamiento competitivo.
Desafíos clave
Preocupaciones sobre la seguridad de los datos y la privacidad
La seguridad de los datos sigue siendo un desafío crítico. Los sistemas académicos manejan información sensible de los estudiantes. Las instituciones enfrentan estrictas regulaciones de protección de datos. Las implementaciones en la nube generan preocupaciones sobre la soberanía de los datos. Las brechas pueden dañar la reputación institucional. Los requisitos de cumplimiento varían por región. Las instituciones más pequeñas carecen de recursos sólidos de ciberseguridad. Los proveedores deben invertir fuertemente en marcos de seguridad. La encriptación y los controles de acceso aumentan los costos del sistema. La resistencia ralentiza la adopción en mercados conservadores. La construcción de confianza se vuelve esencial para los proveedores. Los desafíos de seguridad continúan limitando el despliegue a gran escala.
Problemas de integración y gestión del cambio
La integración de sistemas presenta desafíos continuos. Las instituciones utilizan múltiples plataformas heredadas. El software de programación debe integrarse sin problemas. Una mala integración causa interrupciones en el flujo de trabajo. Los riesgos de migración de datos afectan los cronogramas de implementación. La resistencia del personal ralentiza las tasas de adopción. Los requisitos de capacitación aumentan los costos de transición. La gestión del cambio sigue siendo intensiva en recursos. Las necesidades de personalización varían ampliamente entre las instituciones. Los proveedores enfrentan largos ciclos de implementación. Las escuelas más pequeñas luchan con la preparación técnica. Estos desafíos moderan el crecimiento del mercado a corto plazo.
Análisis regional
América del Norte
América del Norte representa el mercado regional más grande, con una participación de alrededor del 33.1% en 2024. El mercado fue valorado en USD 1,406.85 millones en 2018 y alcanzó USD 3,253.14 millones en 2024. Se proyecta que se expanda a USD 8,402.95 millones para 2032, creciendo a una tasa compuesta anual del 12.6%. La fuerte madurez digital en las instituciones de EE. UU. y Canadá impulsa la adopción. Las universidades priorizan la programación en la nube para gestionar currículos complejos. Los altos presupuestos de TI apoyan integraciones avanzadas. El cumplimiento regulatorio y las capacidades de seguridad de datos fortalecen aún más la demanda regional y el liderazgo del mercado a largo plazo.
Europa
Europa representa alrededor del 22.0% de la cuota de mercado global en 2024. El mercado regional se situó en USD 917.84 millones en 2018 y se expandió a USD 2,160.42 millones en 2024. Se espera que alcance USD 5,719.26 millones para 2032, registrando una tasa compuesta anual del 12.9%. El crecimiento es apoyado por políticas de digitalización educativa en toda Europa Occidental. Las universidades se centran en herramientas estandarizadas de planificación académica. La movilidad estudiantil transfronteriza aumenta la complejidad de la programación. Los programas de financiación pública aceleran el despliegue de software en los sistemas de educación superior y secundaria.
Asia Pacífico
Asia Pacífico posee aproximadamente el 26.9% del mercado, convirtiéndolo en la región de más rápido crecimiento. El mercado fue valorado en USD 1,083.89 millones en 2018 y creció a USD 2,647.36 millones en 2024. Se prevé que alcance USD 7,352.58 millones para 2032, con un CAGR del 13.6%. El rápido crecimiento de la matrícula impulsa una fuerte demanda. Los gobiernos invierten fuertemente en infraestructura de educación digital. Las plataformas basadas en la nube ganan preferencia debido a su escalabilidad. La expansión de universidades privadas e institutos de formación apoya aún más el impulso de crecimiento regional sostenido.
América Latina
América Latina capturó alrededor del 11.0% de la cuota de mercado global en 2024. El tamaño del mercado regional aumentó de USD 447.50 millones en 2018 a USD 1,079.09 millones en 2024. Se proyecta que alcance USD 2,948.91 millones para 2032, creciendo a un CAGR del 13.4%. La adopción aumenta a medida que las instituciones modernizan los sistemas administrativos. La implementación en la nube apoya a las instituciones sensibles a los costos. Las iniciativas de educación digital lideradas por el gobierno fomentan la adopción. La expansión del acceso a la educación superior continúa creando una demanda constante de software de programación.
Medio Oriente
El Medio Oriente representa casi el 4.8% de la cuota de mercado global en 2024. El mercado fue valorado en USD 198.43 millones en 2018 y alcanzó USD 475.13 millones en 2024. Se espera que crezca a USD 1,286.70 millones para 2032, con un CAGR del 13.2%. Los programas nacionales de modernización educativa impulsan el crecimiento. Las universidades adoptan plataformas digitales para apoyar iniciativas de campus inteligentes. Los campus internacionales aumentan la complejidad de la programación. La inversión en infraestructura de nube apoya una implementación de software más amplia.
África
África posee una participación menor de alrededor del 2.2% del mercado global en 2024. El tamaño del mercado se situó en USD 96.72 millones en 2018 y aumentó a USD 219.02 millones en 2024. Se proyecta que alcance USD 548.82 millones para 2032, creciendo a un CAGR del 12.1%. La adopción sigue siendo gradual debido a las restricciones presupuestarias. Las soluciones basadas en la nube mejoran la accesibilidad. La expansión de la matrícula en educación terciaria apoya la demanda. Los programas de desarrollo internacional también contribuyen a la transformación digital gradual en las instituciones académicas.
Segmentaciones del Mercado:
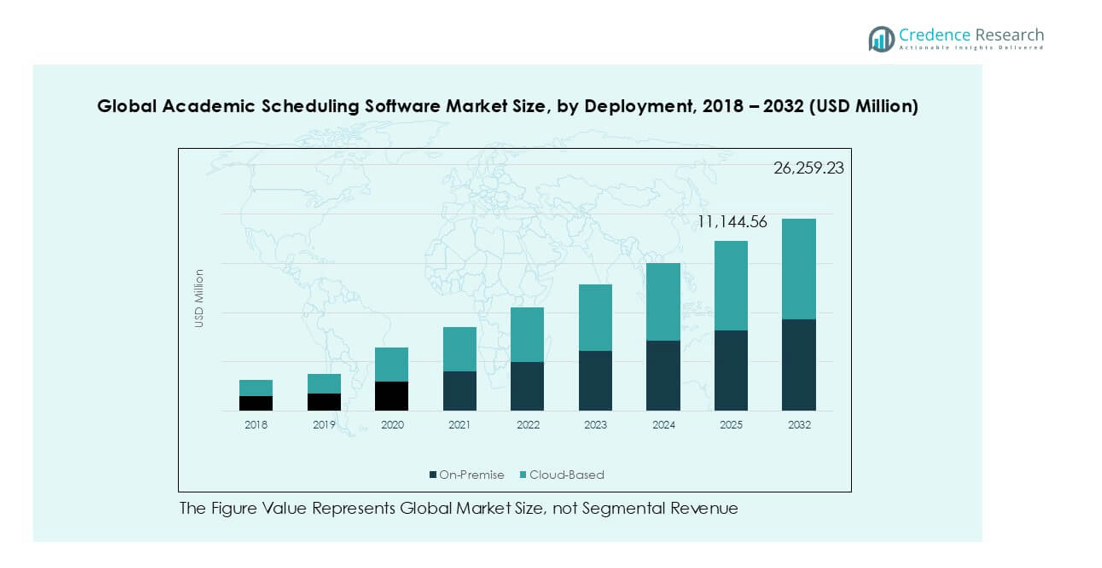
Por Implementación
- En las instalaciones
- Basado en la nube
Por Funcionalidad
- Programación de Cursos y Clases
- Programación de Exámenes y Evaluaciones
- Asignación de Recursos y Salas
- Gestión de Carga de Trabajo de Profesores y Personal
- Otros
Por Usuario Final
- Escuelas K–12
- Instituciones de Educación Superior
- Centros de Formación/Vocacionales
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado global de software de programación académica sigue siendo moderadamente fragmentado, con una mezcla de proveedores establecidos y emergentes de tecnología. Las empresas líderes compiten a través de plataformas centradas en la nube, automatización avanzada y fuertes capacidades de integración con sistemas de información estudiantil y gestión del aprendizaje. Los proveedores se centran en la usabilidad, escalabilidad y cumplimiento para satisfacer las diversas necesidades institucionales. Las asociaciones estratégicas con proveedores de tecnología educativa fortalecen la posición en el mercado. La diferenciación de productos depende cada vez más de la programación impulsada por IA, análisis y automatización de flujos de trabajo. Los proveedores también enfatizan el soporte al cliente y los servicios de implementación para retener a los clientes. La expansión regional y los modelos de precios basados en suscripción apoyan el crecimiento de ingresos recurrentes. La mejora continua de características y la modernización de plataformas siguen siendo prioridades competitivas clave.
Análisis de Jugadores Clave
- Ad Astra
- Accruent
- October Resolutions Ltd
- Modern Campus USA Inc.
- Coursedog Inc.
- VirtoSoftware, Inc.
- Civitas Learning Inc.
- Arlo
- Creatrix Campus
Desarrollos Recientes
- En agosto de 2025, Accruent publicó un folleto para la integración de EMS + Ellucian SIS, centrado en la programación unificada del campus y actualizaciones en tiempo real.
- En septiembre de 2025, Accruent anunció el evento Accruent Insights 2025 destacando tendencias tecnológicas futuras y soluciones conectadas (no específicamente de programación, pero relevantes para la dirección del producto).
- En 2024, uno de los principales proveedores de soluciones basadas en la web y bajo demanda para la educación superior, CollegeNET, Inc., lanzó el Índice de Movilidad Social (SMI) 2024. El SMI selecciona universidades y colegios de EE. UU. según su capacidad para inscribir estudiantes de bajos ingresos y graduarlos para asegurar empleos bien remunerados. El SMI 2024 incluye 1,205 instituciones de cuatro años.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Implementación, Funcionalidad, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las plataformas basadas en la nube seguirán siendo el modelo de implementación preferido en instituciones de todo el mundo.
- La inteligencia artificial apoyará cada vez más la creación de horarios automatizados y sin conflictos.
- La integración con sistemas de gestión de aprendizaje y de información estudiantil se profundizará.
- La demanda de las instituciones de educación superior continuará dominando la adopción general.
- Las escuelas K–12 aumentarán su uso a través de iniciativas de planificación digital a nivel de distrito.
- El análisis de datos guiará las decisiones de pronóstico de matrícula y optimización de recursos.
- Los proveedores ampliarán los modelos de precios por suscripción y modulares.
- Las características de ciberseguridad y cumplimiento ganarán mayor prioridad de inversión.
- Los mercados emergentes mostrarán una adopción más rápida a medida que la educación digital se expanda.
- Las actualizaciones continuas de software se centrarán en la usabilidad y la automatización de flujos de trabajo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el crecimiento proyectado del mercado de software de programación académica?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de software de programación académica entre 2024 y 2032?
¿Qué factores están impulsando la demanda de software de programación académica?
¿Qué región tiene la mayor participación en el mercado de software de programación académica?
¿Qué región se espera que experimente el mayor crecimiento en el mercado de software de programación académica?
¿Cómo impactarán las soluciones basadas en la nube en el mercado del software de programación académica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Software de Programación Académica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Software de Programación Académica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,834.2 million → 2032: USD 26,259.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Software de Programación Académica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Software de Programación Académica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Software de Programación Académica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Software de Programación Académica Market Drivers
- 3.3 Mercado de Software de Programación Académica Market Restraints & Challenges
- 3.4 Mercado de Software de Programación Académica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Software de Programación Académica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Software de Programación Académica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Software de Programación Académica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Software de Programación Académica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Software de Programación Académica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Software de Programación Académica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Software de Programación Académica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Software de Programación Académica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Software de Programación Académica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Software de Programación Académica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Software de Programación Académica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Software de Programación Académica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Software de Programación Académica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Software de Programación Académica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Software de Programación Académica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Software de Programación Académica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Software de Programación Académica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Software de Programación Académica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Software de Programación Académica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
