
Descripción General del Mercado de Software de Monitoreo de Bases de Datos:
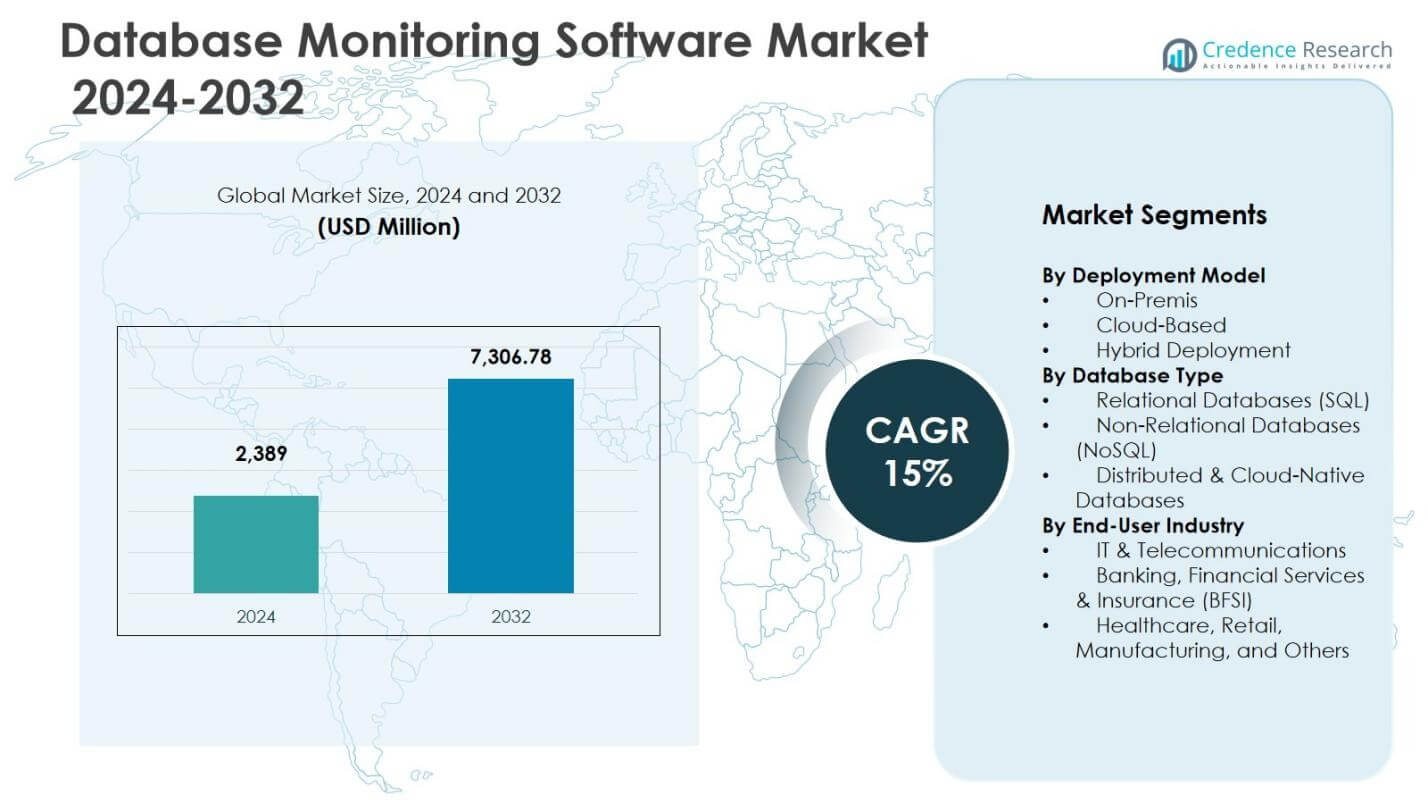
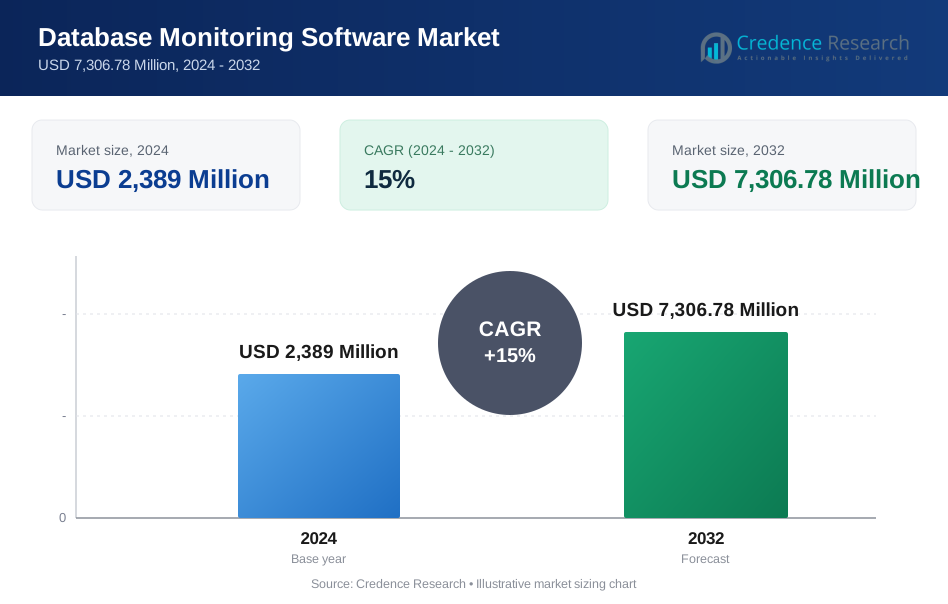
El tamaño del mercado de Software de Monitoreo de Bases de Datos fue valorado en USD 2,389 millones en 2024 y se anticipa que alcanzará USD 7,306.78 millones para 2032, con un CAGR del 15% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Software de Monitoreo de Bases de Datos 2024 | USD 2,389 millones |
| Mercado de Software de Monitoreo de Bases de Datos, CAGR | 15% |
| Tamaño del Mercado de Software de Monitoreo de Bases de Datos 2032 | USD 7,306.78 millones |
Perspectivas del Mercado de Software de Monitoreo de Bases de Datos
- El crecimiento del mercado está impulsado por la creciente adopción de la nube, las necesidades de optimización del rendimiento en tiempo real, la expansión de los volúmenes de datos empresariales y la creciente demanda de monitoreo unificado a través de bases de datos SQL, NoSQL y distribuidas.
- Las tendencias del mercado incluyen análisis habilitados por IA, monitoreo predictivo, diagnósticos impulsados por automatización y un aumento en la implementación en entornos híbridos y multi-nube, junto con la creciente adopción de plataformas de monitoreo basadas en SaaS.
- Los actores clave se centran en la innovación de productos, la integración de plataformas y las mejoras de escalabilidad, con una fuerte presencia de Datadog, Dynatrace, SolarWinds, New Relic, IBM, Redgate Software, Nagios Enterprises, Paessler AG, Quest Software y Virtual Metric, mientras que el segmento basado en la nube lidera con un 53.2% de participación en 2024.
- El análisis regional destaca a América del Norte con un 36.8% de participación en 2024 como la región líder, seguida por Europa con un 25.6% de participación y Asia-Pacífico con un 23.4% de participación, respaldadas por la aceleración de la transformación digital y la expansión de la modernización de TI empresarial.
Análisis de Segmentación del Mercado de Software de Monitoreo de Bases de Datos:
Por Modelo de Implementación
El mercado de Software de Monitoreo de Bases de Datos por modelo de implementación está liderado por el segmento basado en la nube, que representó el 53.2% de participación en 2024, impulsado por la rápida migración a la nube, los requisitos de infraestructura escalable y la fuerte adopción de herramientas de observabilidad basadas en SaaS entre las empresas. Las organizaciones prefieren plataformas basadas en la nube por sus menores costos de mantenimiento, análisis en tiempo real e integración sin problemas con entornos multi-nube. El segmento de implementación híbrida tuvo un 28.6% de participación, respaldado por la demanda de arquitecturas mixtas en las instalaciones y en la nube en industrias reguladas, mientras que el segmento en las instalaciones representó un 18.2% de participación, principalmente entre empresas sensibles a la seguridad y usuarios de bases de datos heredadas.
- Por ejemplo, Microsoft Azure Monitor ahora admite la observabilidad completa de bases de datos en entornos Azure SQL y PostgreSQL, permitiendo a los usuarios unificar métricas y registros a través de una sola interfaz.
Por Tipo de Base de Datos
Por tipo de base de datos, el mercado está dominado por Bases de Datos Relacionales (SQL), que capturaron el 60.8% de participación en 2024, respaldadas por su uso generalizado en aplicaciones empresariales centrales, cargas de trabajo transaccionales estructuradas y fuerte compatibilidad con herramientas de monitoreo y optimización del rendimiento. El segmento de Bases de Datos No Relacionales (NoSQL) representó el 23.7% de participación, impulsado por análisis, big data y cargas de trabajo de aplicaciones de alta velocidad, mientras que las Bases de Datos Distribuidas y Nativas de la Nube mantuvieron el 15.5% de participación, reflejando la creciente adopción en microservicios y entornos orientados a contenedores. La demanda en todos los subsegmentos está impulsada por la necesidad de optimización del rendimiento, garantía de tiempo de actividad y monitoreo proactivo de la salud de la base de datos.
- Por ejemplo, CockroachDB ofrece resiliencia siempre activa con compatibilidad con PostgreSQL a través de nubes híbridas mediante la asociación con IBM.
Por Industria de Usuario Final
A través de las industrias de usuarios finales, el segmento de Banca, Servicios Financieros y Seguros (BFSI) lideró el mercado con un 29.4% de participación en 2024, impulsado por el procesamiento de transacciones críticas, el cumplimiento normativo estricto, el análisis de fraudes y la necesidad de un rendimiento ininterrumpido de la base de datos en plataformas de banca digital. El segmento de TI y Telecomunicaciones representó el 26.1% de participación, respaldado por proveedores de servicios en la nube, operadores de centros de datos y cargas de trabajo de aplicaciones de red, mientras que Salud, Retail, Manufactura y Otros en conjunto mantuvieron el 44.5% de participación, impulsados por registros electrónicos de salud, operaciones minoristas omnicanal, sistemas de automatización industrial e iniciativas de transformación digital empresarial.
Principales Impulsores del Crecimiento
Rápida Digitalización Empresarial y Expansión de Datos
El mercado de software de monitoreo de bases de datos crece significativamente a medida que las empresas aceleran la transformación digital y expanden sus ecosistemas de datos a través de aplicaciones transaccionales, analíticas y en tiempo real. Las organizaciones generan conjuntos de datos de alto volumen y alta velocidad desde sistemas ERP, plataformas CRM, operaciones de comercio electrónico y cargas de trabajo en la nube, aumentando la necesidad de visibilidad continua de la base de datos y optimización del rendimiento. Las empresas adoptan soluciones de monitoreo para prevenir el tiempo de inactividad, garantizar la eficiencia de las consultas y mantener la capacidad de respuesta de las aplicaciones en entornos distribuidos. El cambio hacia la toma de decisiones basada en datos, combinado con el auge de los análisis habilitados por IA, fortalece la demanda de herramientas de monitoreo proactivo que apoyan la escalabilidad, el diagnóstico automatizado y la gestión inteligente de cargas de trabajo a través de diversas arquitecturas de bases de datos.
- Por ejemplo, los equipos de SRE utilizan sus Muestras de Consultas y explican planes para identificar declaraciones UPDATE que consumen muchos recursos y retrasan las compras en línea, permitiendo una rápida escalabilidad de recursos.
Aumento de la Adopción de Infraestructura de TI en la Nube e Híbrida
La creciente migración de cargas de trabajo a entornos de nube e híbridos impulsa una fuerte demanda de soluciones de monitoreo de bases de datos que ofrecen visibilidad unificada en plataformas locales, nubes privadas y multicloud. Las organizaciones requieren herramientas de monitoreo que soporten bases de datos heterogéneas y aseguren un rendimiento consistente en infraestructuras dinámicas, contenedorizadas y virtualizadas. El desarrollo de aplicaciones nativas de la nube, la adopción de microservicios y las prácticas de DevOps refuerzan aún más la necesidad de seguimiento automatizado del rendimiento y detección de anomalías en tiempo real. Las plataformas de monitoreo que ofrecen escalabilidad, integraciones basadas en API y observabilidad centralizada ganan prominencia a medida que las empresas modernizan los sistemas de TI y buscan mejorar la resiliencia operativa, una resolución de problemas más rápida y una utilización optimizada de recursos en ecosistemas de datos híbridos.
- Por ejemplo, Microsoft Azure Monitor permite el seguimiento integrado del rendimiento en cargas de trabajo de SQL Database, PostgreSQL y Kubernetes dentro de implementaciones híbridas, agilizando la detección de problemas.
Mayor Enfoque en Seguridad, Cumplimiento y Fiabilidad Operativa
Las crecientes preocupaciones sobre la seguridad de los datos, el cumplimiento normativo y la continuidad operativa fortalecen la adopción de software de monitoreo de bases de datos en industrias reguladas como BFSI, salud y gobierno. Las organizaciones implementan herramientas de monitoreo para detectar actividades sospechosas, mitigar cuellos de botella de rendimiento y asegurar entornos de bases de datos listos para auditorías alineados con estándares como GDPR, HIPAA y PCI-DSS. El monitoreo en tiempo real mejora la fiabilidad del sistema al identificar riesgos de capacidad, intentos de acceso no autorizados y comportamientos de consulta anormales antes de que se conviertan en fallos o brechas. Las empresas valoran soluciones que integran análisis de seguridad con monitoreo de rendimiento, permitiendo una gestión proactiva de riesgos, una mejor disponibilidad del servicio y un gobierno más fuerte en infraestructuras de bases de datos críticas para la misión.
Tendencias y Oportunidades Clave
Creciente Integración de Análisis Impulsados por IA y Monitoreo Predictivo
Una tendencia clave que está moldeando el Mercado de Software de Monitoreo de Bases de Datos es la creciente integración de análisis impulsados por IA, algoritmos de aprendizaje automático y capacidades de monitoreo predictivo. Los proveedores mejoran las plataformas con detección de anomalías, análisis automatizado de causas raíz y pronóstico inteligente del rendimiento para reducir diagnósticos manuales y acelerar los tiempos de respuesta. El monitoreo predictivo crea oportunidades para la planificación de capacidad, optimización de cargas de trabajo y prevención proactiva de incidentes en entornos de bases de datos dinámicos. El auge de ecosistemas de bases de datos autónomas, infraestructuras auto-reparadoras y plataformas AI-Ops amplía aún más el potencial de crecimiento, permitiendo a las empresas mejorar la eficiencia operativa mientras minimizan los riesgos de tiempo de inactividad y reducen la dependencia de ajustes de rendimiento y flujos de trabajo de gestión de incidentes liderados por humanos.
- Por ejemplo, Oracle Autonomous Database proporciona capacidades de autorreparación y autooptimización, identificando y resolviendo automáticamente cuellos de botella en el rendimiento, escalando recursos de computación y almacenamiento según la demanda, y aplicando políticas automatizadas de respaldo y recuperación para minimizar el tiempo de inactividad y la carga administrativa.
Expansión de las Capacidades de Monitoreo para Bases de Datos Distribuidas y Nativas de la Nube
La rápida adopción de arquitecturas de bases de datos distribuidas, nativas de la nube y NoSQL crea nuevas oportunidades para plataformas de monitoreo avanzadas que soportan microservicios, implementaciones basadas en Kubernetes y aplicaciones sin servidor. Las organizaciones requieren cada vez más herramientas que proporcionen una visibilidad profunda a través de bases de datos fragmentadas, entornos replicados y clústeres de datos geográficamente dispersos. Esta tendencia alienta a los proveedores a desarrollar agentes ligeros, marcos de monitoreo centrados en API y soluciones de observabilidad adaptadas para pipelines de datos modernos. La expansión de la computación en el borde, el análisis en tiempo real y las aplicaciones impulsadas por eventos refuerzan aún más la demanda de sistemas de monitoreo escalables y de alta granularidad capaces de soportar ecosistemas de bases de datos complejos y de alta disponibilidad en diversos paisajes operativos.
- Por ejemplo, MongoDB Atlas integra monitoreo de rendimiento automatizado y alertas inteligentes en clústeres multicloud, ayudando a los usuarios a gestionar la replicación y la conmutación por error en tiempo real.
Desafíos Clave
Complejidad de Gestionar Entornos de Bases de Datos Heterogéneos y Altamente Distribuidos
Un desafío importante en el Mercado de Software de Monitoreo de Bases de Datos surge de la complejidad de gestionar infraestructuras de bases de datos heterogéneas y altamente distribuidas que abarcan entornos locales, en la nube, híbridos y de múltiples proveedores. Las organizaciones operan una mezcla de bases de datos SQL, NoSQL y nativas de la nube, cada una requiriendo métricas de monitoreo especializadas, indicadores de rendimiento y enfoques de integración. Asegurar una observabilidad unificada y estándares de monitoreo consistentes a través de estas plataformas diversas puede ser difícil y consumir muchos recursos. La falta de ingenieros de rendimiento de bases de datos capacitados, combinada con la complejidad de configuración y las limitaciones de interoperabilidad de herramientas, aumenta la carga operativa y limita la efectividad de las iniciativas de monitoreo en ecosistemas empresariales a gran escala.
Altos Costos de Implementación y Preocupaciones de Privacidad de Datos en Industrias Reguladas
El mercado también enfrenta desafíos relacionados con los altos costos de implementación y licencias, particularmente para plataformas de monitoreo de nivel empresarial con funciones avanzadas de análisis y automatización. Las pequeñas y medianas empresas pueden retrasar la adopción debido a limitaciones presupuestarias y a los costos de integración asociados con la modernización de infraestructuras heredadas. En sectores regulados, las preocupaciones sobre la privacidad de los datos, la exposición de datos de monitoreo y la transferencia de datos transfronteriza complican aún más el despliegue. Las organizaciones deben equilibrar los requisitos de monitoreo de rendimiento con controles estrictos de gobernanza y seguridad, aumentando la necesidad de arquitecturas alineadas con el cumplimiento y marcos de acceso restringido a los datos, lo que puede ralentizar la adopción y extender los plazos de implementación de las soluciones de monitoreo.
Análisis Regional
Norteamérica
Norteamérica mantuvo una posición líder en el Mercado de Software de Monitoreo de Bases de Datos, representando un 36.8% de participación en 2024, impulsada por la fuerte presencia de proveedores de servicios en la nube, centros de datos a gran escala y empresas enfocadas en tecnología en Estados Unidos y Canadá. La región se beneficia de la alta adopción de prácticas DevOps, plataformas de análisis avanzadas y soluciones de observabilidad habilitadas por IA en los sectores de BFSI, telecomunicaciones y salud. El aumento de la inversión en transformación digital, ciberseguridad y optimización del rendimiento fortalece la demanda de herramientas de monitoreo proactivo. La creciente migración hacia entornos multi-nube e híbridos acelera aún más la expansión del mercado a medida que las empresas priorizan la garantía de tiempo de actividad y la visibilidad del rendimiento de la base de datos en tiempo real.
Europa
Europa capturó un 25.6% de participación en 2024 en el Mercado de Software de Monitoreo de Bases de Datos, respaldada por estrictos estándares regulatorios, mayor adopción de la nube empresarial y modernización de la infraestructura de TI heredada en economías importantes como Alemania, el Reino Unido y Francia. La región experimenta una fuerte demanda de instituciones financieras, empresas manufactureras y organizaciones del sector público que requieren marcos de monitoreo seguros y conformes. El énfasis en el cumplimiento de GDPR, la transparencia operativa y la continuidad del negocio impulsa el despliegue de soluciones de seguimiento del rendimiento y detección de anomalías. La expansión de la banca digital, las iniciativas de la Industria 4.0 y las operaciones empresariales basadas en análisis continúan reforzando el crecimiento del mercado en las industrias europeas.
Asia-Pacífico
Asia-Pacífico representó un 23.4% de participación en 2024, emergiendo como la región de más rápido crecimiento en el Mercado de Software de Monitoreo de Bases de Datos debido a la rápida digitalización, la expansión de la infraestructura de TI y el fuerte crecimiento en comercio electrónico, fintech, telecomunicaciones y startups nativas de la nube en China, India, Japón y el sudeste asiático. Las empresas en la región adoptan cada vez más herramientas de monitoreo para gestionar cargas de trabajo transaccionales a gran escala, aplicaciones en tiempo real y ecosistemas de bases de datos distribuidas. Las iniciativas digitales lideradas por el gobierno, la expansión de la manufactura inteligente y el aumento de la inversión en capacidad de centros de datos fortalecen aún más la penetración del mercado. El cambio hacia plataformas de monitoreo basadas en SaaS y modelos de implementación híbridos mejora la escalabilidad y apoya la demanda sostenida en los entornos empresariales regionales.
América Latina
América Latina registró un 8.1% de participación en 2024 en el Mercado de Software de Monitoreo de Bases de Datos, impulsada por la creciente adopción de plataformas digitales en los sectores bancario, de telecomunicaciones y minorista en Brasil, México y Colombia. Las empresas despliegan cada vez más soluciones de monitoreo para mejorar la estabilidad de la base de datos, minimizar los riesgos de tiempo de inactividad y apoyar los ecosistemas de servicios en línea en expansión. Las iniciativas de migración a la nube y la modernización de los entornos de TI empresariales crean oportunidades para plataformas de análisis de rendimiento y detección de anomalías. Sin embargo, la variabilidad en los niveles de inversión en tecnología y la disponibilidad limitada de experiencia especializada en gestión de bases de datos moderan las tasas de adopción, aunque los programas crecientes de transformación digital continúan apoyando la expansión gradual del mercado en la región.
Oriente Medio y África
La región de Oriente Medio y África representó un 6.1% de participación en 2024, respaldada por el creciente interés en proyectos de ciudades inteligentes, la modernización de servicios financieros y las iniciativas de infraestructura digital en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica. La creciente adopción de servicios en la nube, programas gubernamentales basados en datos y la automatización empresarial fortalece la demanda de plataformas de monitoreo de bases de datos para garantizar la resiliencia y estabilidad del rendimiento en aplicaciones críticas. La región experimenta un aumento en el despliegue en entornos de petróleo y gas, telecomunicaciones y sector público. Aunque la adopción sigue en una etapa inicial en varias economías emergentes, la modernización tecnológica continua y las iniciativas de ciberseguridad siguen creando oportunidades de crecimiento.
Segmentaciones del Mercado de Software de Monitoreo de Bases de Datos:
Por Modelo de Despliegue
- En las Instalaciones
- Basado en la Nube
- Despliegue Híbrido
Por Tipo de Base de Datos
- Bases de Datos Relacionales (SQL)
- Bases de Datos No Relacionales (NoSQL)
- Bases de Datos Distribuidas y Nativas de la Nube
Por Industria de Usuario Final
- TI y Telecomunicaciones
- Banca, Servicios Financieros y Seguros (BFSI)
- Salud, Retail, Manufactura y Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo en el Mercado de Software de Monitoreo de Bases de Datos se caracteriza por la presencia de proveedores líderes como Datadog, Dynatrace, SolarWinds, New Relic, IBM, Redgate Software, Nagios Enterprises, Paessler AG, Quest Software y Virtual Metric. El mercado refleja un fuerte enfoque en la optimización del rendimiento, la integración de la observabilidad y las capacidades de monitoreo impulsadas por la automatización en entornos de bases de datos heterogéneos y distribuidos. Los proveedores compiten mejorando los análisis habilitados por IA, diagnósticos predictivos y detección de anomalías en tiempo real para reducir el tiempo de inactividad y mejorar la fiabilidad operativa. Las plataformas de monitoreo basadas en la nube e híbridas ganan prominencia a medida que las empresas modernizan las infraestructuras de TI y expanden la adopción de múltiples nubes. Las iniciativas estratégicas como mejoras de productos, asociaciones con proveedores de nube y expansión en los ecosistemas de DevOps y AIOps fortalecen el posicionamiento de los proveedores. La creciente demanda de industrias altamente reguladas impulsa aún más el énfasis en la seguridad, el cumplimiento y los marcos de monitoreo alineados con la gobernanza, conformando un entorno competitivo intensivo en tecnología e impulsado por la innovación.
Análisis de Jugadores Clave
- Datadog
- Dynatrace
- SolarWinds
- New Relic
- IBM
- Redgate Software
- Nagios Enterprises
- Paessler AG
- Quest Software
- Virtual Metric
Desarrollos Recientes
- En noviembre de 2025, New Relic lanzó Agentic AI Monitoring y el New Relic MCP Server, permitiendo la integración de asistentes de IA como GitHub Copilot, ChatGPT y Claude directamente con sus datos de observabilidad para mejorar el análisis en tiempo real y los flujos de trabajo de los desarrolladores.
- En abril de 2025, Oracle y Google Cloud anunciaron un programa de socios pionero en la industria, permitiendo a los socios ofrecer Oracle Database@Google Cloud a través del Google Cloud Marketplace para mejorar las capacidades multicloud.
- En julio de 2025, Varonis Systems lanzó la Monitorización de Actividad de Base de Datos (DAM) de Nueva Generación, ofreciendo protección escalable para entornos de bases de datos locales, en la nube e híbridos con un despliegue rápido y sin sobrecarga operativa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Modelo de Despliegue, Tipo de Base de Datos, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento sostenido a medida que las organizaciones aumenten la inversión en operaciones basadas en datos y visibilidad del rendimiento en tiempo real.
- Los proveedores integrarán más análisis habilitados por IA y funciones de monitoreo autónomo para mejorar los diagnósticos predictivos y reducir la intervención manual.
- Las plataformas de monitoreo basadas en la nube e híbridas fortalecerán su dominio a medida que las empresas expandan entornos de bases de datos multinube y contenedorizadas.
- Aumentará la demanda de soluciones de observabilidad unificadas que proporcionen visibilidad de extremo a extremo a través de bases de datos SQL, NoSQL y nativas de la nube.
- Las capacidades de monitoreo centradas en la seguridad se volverán más críticas a medida que las empresas enfatizan el cumplimiento, la detección de amenazas y la gobernanza de datos.
- La adopción de prácticas DevOps y AIOps acelerará la demanda de ecosistemas de monitoreo ágiles y automatizados.
- Las soluciones de monitoreo específicas de la industria ganarán tracción en sectores como BFSI, salud, telecomunicaciones y comercio electrónico.
- Los proveedores expandirán los ecosistemas de socios e integraciones con proveedores de nube, plataformas de análisis y herramientas de gestión de servicios de TI.
- Las economías emergentes presenciarán una mayor adopción respaldada por la transformación digital, la expansión de centros de datos y las iniciativas de modernización empresarial.
- El mercado continuará evolucionando hacia marcos de gestión del rendimiento de bases de datos escalables, inteligentes y proactivos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el software de monitoreo de bases de datos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de software de monitoreo de bases de datos entre 2024 y 2032?
¿Qué segmento del mercado de software de monitoreo de bases de datos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de software de monitoreo de bases de datos?
¿Quiénes son las empresas líderes en el mercado de software de monitoreo de bases de datos?
¿Qué región comandó la mayor parte del mercado de software de monitoreo de bases de datos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Software de Monitoreo de Bases de Datos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Software de Monitoreo de Bases de Datos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,389 Million → 2032: USD 7,306.78 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Software de Monitoreo de Bases de Datos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Software de Monitoreo de Bases de Datos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Software de Monitoreo de Bases de Datos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Software de Monitoreo de Bases de Datos Market Drivers
- 3.3 Mercado de Software de Monitoreo de Bases de Datos Market Restraints & Challenges
- 3.4 Mercado de Software de Monitoreo de Bases de Datos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Software de Monitoreo de Bases de Datos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Software de Monitoreo de Bases de Datos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Software de Monitoreo de Bases de Datos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Software de Monitoreo de Bases de Datos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Software de Monitoreo de Bases de Datos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Software de Monitoreo de Bases de Datos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Software de Monitoreo de Bases de Datos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Software de Monitoreo de Bases de Datos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Software de Monitoreo de Bases de Datos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Software de Monitoreo de Bases de Datos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Software de Monitoreo de Bases de Datos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Software de Monitoreo de Bases de Datos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Software de Monitoreo de Bases de Datos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Software de Monitoreo de Bases de Datos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Software de Monitoreo de Bases de Datos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Software de Monitoreo de Bases de Datos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Software de Monitoreo de Bases de Datos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Software de Monitoreo de Bases de Datos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Software de Monitoreo de Bases de Datos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
