
Visión General del Mercado
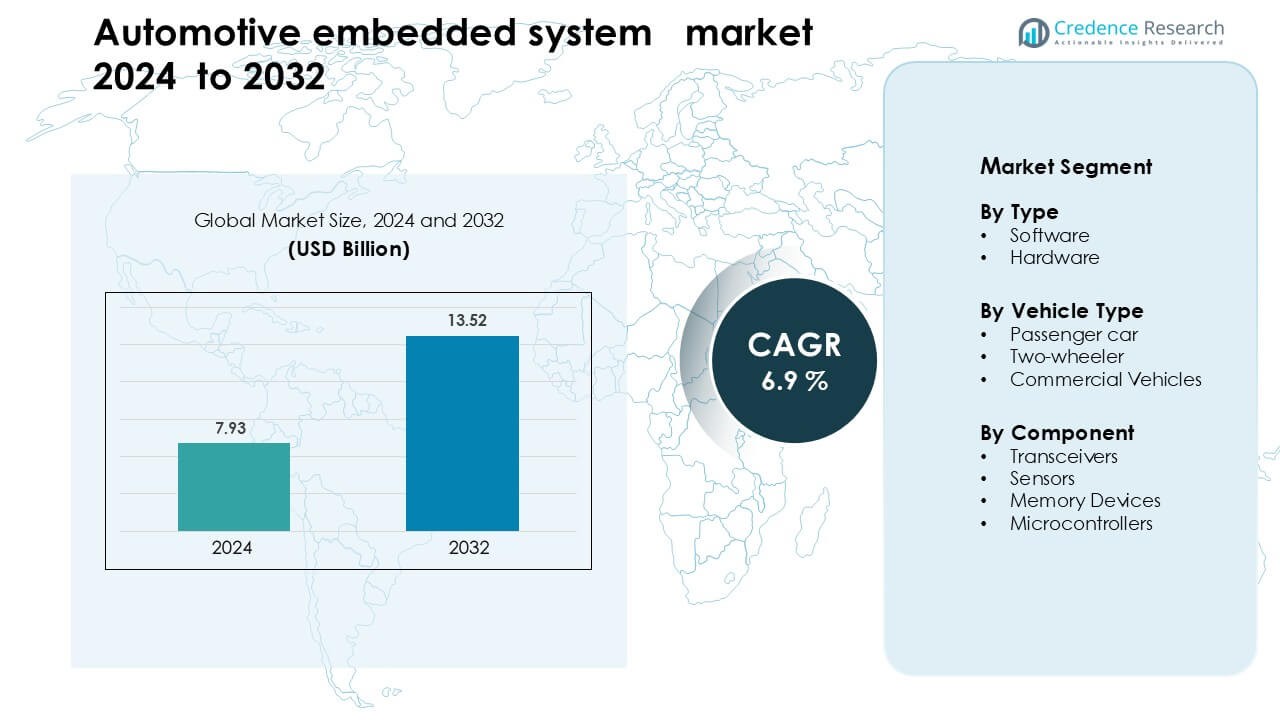
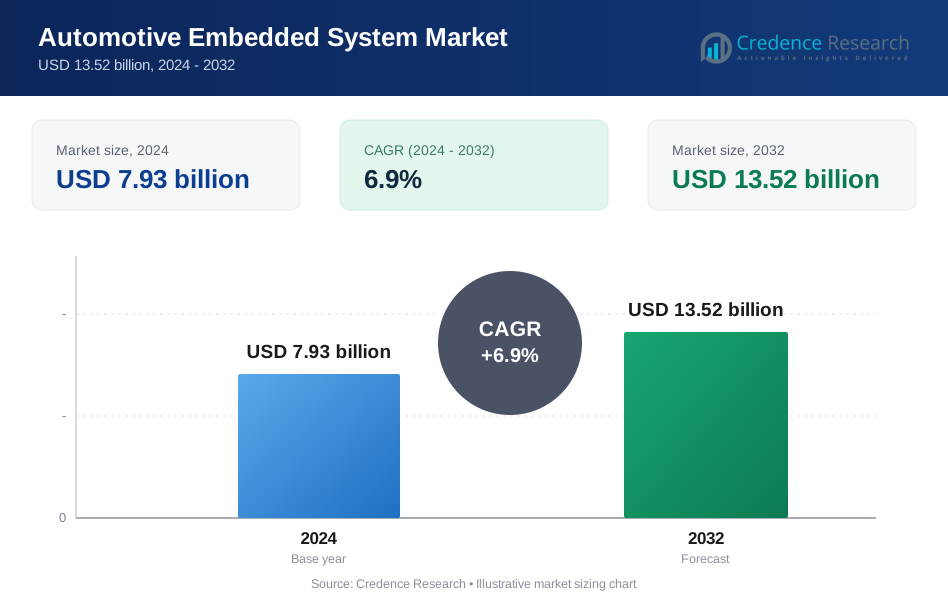
El mercado de sistemas embebidos automotrices fue valorado en USD 7.93 mil millones en 2024 y se anticipa que alcance los USD 13.52 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas Embebidos Automotrices 2024 | USD 7.93 Mil Millones |
| Mercado de Sistemas Embebidos Automotrices, CAGR | 6.9% |
| Tamaño del Mercado de Sistemas Embebidos Automotrices 2032 | USD 13.52 Mil Millones |
El mercado de sistemas embebidos automotrices está impulsado por grandes actores como Texas Instruments, Harman International, Denso, Hella KGaA Hueck & Co., Infineon Technologies, Toshiba, Magna International, Mitsubishi Electric, Continental AG y Valeo. Estas empresas lideran a través de fuertes carteras en microcontroladores, sensores, electrónica de potencia y plataformas de vehículos definidos por software. Apoyan sistemas de seguridad avanzados, electrificación y arquitecturas de vehículos conectados, lo que aumenta el contenido embebido en todas las clases de vehículos. Asia Pacífico se mantuvo como la región líder en 2024 con aproximadamente el 38% de participación, respaldada por una alta producción de vehículos, fuerte capacidad de semiconductores y rápida adopción de vehículos eléctricos en China, Japón y Corea del Sur.
Perspectivas del Mercado
- El mercado de sistemas embebidos automotrices fue valorado en USD 7.93 mil millones en 2024 y se anticipa que alcance los USD 13.52 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.9% durante el período de pronóstico
- El aumento de la demanda de ADAS, electrificación y conectividad vehicular está impulsando el crecimiento; los sensores y el software se combinan para representar los componentes más grandes por participación.
- El segmento de software embebido mantuvo más del 70% de participación por tipo y el segmento de sensores lideró por participación de componentes, reflejando cambios hacia el procesamiento de datos en tiempo real y sistemas de seguridad.
- Las principales restricciones incluyen el aumento de la complejidad del sistema y los desafíos de ciberseguridad, que impulsan un mayor costo de integración y ciclos de desarrollo más lentos.
- Asia Pacífico lidera el mercado con aproximadamente el 38% de participación en 2024, impulsado por una fuerte producción de vehículos y adopción de vehículos eléctricos; Europa y América del Norte le siguen.
Análisis de Segmentación del Mercado:
Por Tipo
El software dominó el mercado de sistemas embebidos automotrices en 2024 con aproximadamente el 58% de participación. Los fabricantes de automóviles confiaron en el software para gestionar ADAS, sistemas de infoentretenimiento, sistemas de baterías y controles de tren motriz. La demanda creció a medida que los vehículos utilizaban algoritmos complejos para seguridad, navegación y gestión de energía. Las actualizaciones por aire también impulsaron la adopción porque los fabricantes redujeron las visitas al taller y mejoraron la fiabilidad del sistema. El hardware ganó un crecimiento constante debido al aumento de las unidades de control electrónico y el contenido de semiconductores, pero el software se mantuvo a la cabeza gracias a una mayor integración en vehículos conectados y autónomos.
- Por ejemplo, el software QNX de BlackBerry está embebido en más de 255 millones de vehículos en todo el mundo, impulsando sistemas críticos como cabinas digitales, ADAS e hipervisores.
Por Tipo de Vehículo
Los automóviles de pasajeros lideraron el mercado en 2024 con casi un 64% de participación. Los compradores aumentaron la adopción de características integradas como seguridad avanzada, tableros digitales y conectividad inteligente. Los fabricantes de automóviles integraron más sensores, controladores y funciones de software para cumplir con los estándares regulatorios y mejorar la comodidad del usuario. Las motocicletas mostraron un fuerte movimiento en regiones con aumento de bicicletas eléctricas, mientras que los vehículos comerciales adoptaron sistemas integrados para mejorar la eficiencia de la flota. Los automóviles de pasajeros siguieron siendo dominantes debido a la mayor densidad de características y la adopción más rápida de funciones de conducción inteligente.
- Por ejemplo, el chip Journey 6 de Horizon Robotics, diseñado para ADAS en automóviles de pasajeros, ha asegurado pedidos y asociaciones estratégicas con importantes proveedores de nivel 1, incluidos Bosch y Denso. Mientras que la producción masiva inicial con Bosch para una nueva cámara multipropósito está programada para mediados de 2026, las plataformas Journey 6E/M están impulsando la familia ADAS de segmento medio de Bosch, con el primer modelo de producción programado para lanzarse en junio de 2025.
Por Componente
Los microcontroladores tuvieron la mayor participación en 2024 con alrededor del 37% del segmento de componentes. Las marcas automotrices utilizaron microcontroladores para operar unidades de control del motor, sistemas de batería, módulos de frenado y redes de infoentretenimiento. Estos chips ofrecieron un rendimiento confiable, bajo consumo de energía y fuertes características de seguridad, haciéndolos esenciales para la electrónica del vehículo. Los sensores crecieron rápidamente debido al aumento de instalaciones de ADAS, mientras que los dispositivos de memoria se expandieron con mayores necesidades de almacenamiento de datos. Los transceptores ganaron tracción en los autos conectados, sin embargo, los microcontroladores siguieron siendo centrales debido a su amplio uso en todas las arquitecturas integradas.
Principales Impulsores de Crecimiento
Creciente Demanda de Características de Seguridad Avanzada y ADAS
El mercado de sistemas integrados automotrices crece rápidamente debido al aumento de la adopción de sistemas avanzados de asistencia al conductor. Los fabricantes de automóviles añaden asistencia de carril, control de crucero adaptativo, advertencias de colisión y frenado automatizado para cumplir con las normas de seguridad globales. Cada función de seguridad necesita sensores, software, controladores y procesamiento de datos en tiempo real, lo que impulsa la demanda de plataformas integradas. Los gobiernos también promueven estándares más estrictos de prevención de choques, aumentando el uso de unidades de control electrónico en vehículos de mercado masivo. Los compradores esperan características de seguridad más inteligentes incluso en modelos de entrada, lo que anima a los fabricantes a integrar electrónica avanzada en todos los segmentos de precio. Este cambio fortalece el crecimiento a largo plazo a medida que los vehículos se vuelven más automatizados y conectados.
- Por ejemplo, Mobileye ha enviado más de 200 millones de SoCs EyeQ hasta la fecha, impulsando funciones ADAS como frenado de emergencia y mantenimiento de carril en cientos de modelos de automóviles.
Cambio Rápido hacia la Electrificación
Los vehículos eléctricos aceleran la necesidad de sistemas integrados porque el monitoreo de baterías, el control de carga, el equilibrio térmico y la gestión de energía dependen de la electrónica integrada. Los fabricantes de vehículos eléctricos utilizan microcontroladores, software avanzado y sensores de alta precisión para gestionar la salud de la batería y optimizar el alcance. El aumento de redes de carga rápida también incrementa la demanda de soluciones integradas que soporten una transferencia de energía segura y eficiente. Los fabricantes de automóviles desarrollan unidades de control especializadas para inversores, motores y frenado regenerativo, lo que eleva el contenido integrado por vehículo mucho más que en los modelos convencionales. A medida que la adopción de vehículos eléctricos se expande en todo el mundo, las plataformas integradas se vuelven esenciales para la seguridad, eficiencia y rendimiento en todos los segmentos eléctricos.
- Por ejemplo, el microcontrolador AURIX TC4x de Infineon (con su Unidad de Procesamiento Paralelo incorporada) es utilizado por Eatron, permitiendo diagnósticos de batería basados en IA en tiempo real y predicción de vida útil restante (RUL) para paquetes de vehículos eléctricos de 400 V y 800 V.
Crecimiento de Vehículos Conectados y Definidos por Software
Los vehículos conectados dependen de sistemas integrados para apoyar la comunicación en tiempo real, la telemática, los diagnósticos y las actualizaciones remotas. Los fabricantes de automóviles se están moviendo hacia diseños definidos por software que utilizan computación centralizada y arquitecturas flexibles. Este cambio aumenta la dependencia de procesadores integrados, sensores y módulos de comunicación que gestionan el flujo continuo de datos. Las actualizaciones por aire reducen los costos de mantenimiento y mejoran el rendimiento del sistema, lo que lleva a una mayor satisfacción del cliente. Los fabricantes de automóviles también utilizan sistemas integrados vinculados a la nube para introducir nuevos servicios digitales, permitiendo ingresos por suscripciones y aplicaciones en el automóvil. La creciente demanda de conectividad sin interrupciones en entretenimiento, seguridad y mantenimiento predictivo sigue fortaleciendo este impulsor.
Tendencia y Oportunidad Clave
Adopción de Arquitecturas de Computación Centralizada
Las marcas automotrices se alejan de las ECUs distribuidas hacia unidades de computación centralizadas de alto rendimiento. Esta tendencia reduce el cableado del vehículo, mejora la velocidad de procesamiento y soporta funciones avanzadas como la conducción autónoma y la toma de decisiones en tiempo real. Las arquitecturas centralizadas permiten a los fabricantes simplificar el desarrollo de software y realizar actualizaciones más rápidas en múltiples dominios del vehículo. El cambio también permite plataformas escalables que soportan una amplia gama de modelos con bloques de hardware compartidos. A medida que los vehículos ganan más inteligencia, la computación centralizada se convierte en un elemento fundamental para los diseños futuros, mejorando la eficiencia y reduciendo los costos de integración a largo plazo.
- Por ejemplo, General Motors anunció una nueva plataforma de computación centralizada (para vehículos eléctricos y de combustión interna) que consolida docenas de ECUs en un núcleo de computación unificado utilizando una unidad refrigerada por líquido impulsada por procesadores NVIDIA.
Aumento del Uso de IA y Procesamiento en el Borde
Los sistemas integrados cada vez más integran capacidades de IA para apoyar el reconocimiento de imágenes, el mantenimiento predictivo y las funciones de monitoreo del conductor. El procesamiento en el borde ayuda a los vehículos a analizar datos localmente con baja latencia, lo que mejora la seguridad y el tiempo de respuesta. Este cambio crea oportunidades para los proveedores de semiconductores, ya que la demanda crece por chips optimizados para IA y memoria de alta velocidad. Los fabricantes de automóviles invierten en arquitecturas integradas capaces de ejecutar redes neuronales directamente dentro del vehículo, reduciendo la dependencia del procesamiento en la nube. A medida que las funciones autónomas y semiautónomas se expanden, los sistemas integrados habilitados por IA desbloquearán nuevas posibilidades comerciales en movilidad, logística y vehículos de pasajeros premium.
- Por ejemplo, Li Auto utiliza dos procesadores NVIDIA DRIVE Orin en su sistema AD Max, combinando para 508 billones de operaciones por segundo (TOPS) de computación de IA para impulsar la fusión de sensores en tiempo real y la inteligencia de conducción.
Desafío Clave
Riesgos de Ciberseguridad en Vehículos Conectados
Los automóviles conectados enfrentan crecientes amenazas cibernéticas a medida que más componentes se comunican a través de redes. Los sistemas integrados deben proteger millones de intercambios de datos cada segundo, incluyendo navegación, seguridad y comunicación vehículo-nube. Una seguridad débil puede exponer a los vehículos a hackeos o control no autorizado, empujando a los fabricantes de automóviles a invertir fuertemente en cifrado, detección de intrusiones y capas de software seguras. Cumplir con estos requisitos aumenta el costo de desarrollo y ralentiza los ciclos de implementación. Asegurar la protección a largo plazo a lo largo de toda la vida útil del vehículo sigue siendo un gran obstáculo para los fabricantes y proveedores.
Creciente Complejidad y Costos de Integración
Los vehículos modernos utilizan cientos de componentes integrados, lo que hace que la integración sea difícil y costosa. Desarrollar software que coordine sensores, procesadores, unidades de memoria y módulos de comunicación requiere una alta experiencia técnica. La complejidad aumenta los tiempos de validación y eleva los costos de producción para los fabricantes de automóviles. Los problemas en la cadena de suministro de semiconductores también crean fluctuaciones en la disponibilidad de componentes. Gestionar esta complejidad mientras se asegura un alto rendimiento, bajo consumo de energía y cumplimiento de las normas de seguridad sigue siendo un desafío significativo para la industria.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 34% de participación en el mercado de sistemas embebidos automotrices en 2024. La región se benefició de la fuerte adopción de ADAS, telemática y plataformas de vehículos conectados en modelos premium y de gama media. Los fabricantes de automóviles utilizaron controladores avanzados y sistemas basados en sensores para cumplir con las estrictas normas de seguridad establecidas por NHTSA y Transport Canada. El aumento de la producción de vehículos eléctricos fortaleció la demanda de electrónica de gestión de baterías y unidades de computación de alto rendimiento. Los proveedores de tecnología en EE. UU. también impulsaron la innovación en plataformas de vehículos definidos por software. Este cambio constante hacia la movilidad inteligente mantuvo a América del Norte como un mercado líder con un alto contenido embebido por vehículo.
Europa
Europa representó casi el 28% de la participación en el mercado de sistemas embebidos automotrices en 2024. Las estrictas políticas de emisiones de la UE y el fuerte enfoque en la seguridad vehicular promovieron un mayor uso de sensores, microcontroladores y sistemas impulsados por software. Alemania, Francia y el Reino Unido apoyaron el crecimiento embebido a través de sólidas bases de fabricación automotriz y rápida electrificación. Los fabricantes de automóviles añadieron controles avanzados de tren motriz, módulos ADAS y plataformas de conectividad para cumplir con los estándares regulatorios. El impulso de la región hacia la movilidad autónoma y la computación centralizada también aceleró la adopción embebida. El fuerte ecosistema de I+D de Europa aseguró una innovación continua, apoyando la expansión estable del mercado.
Asia Pacífico
Asia Pacífico lideró el mercado global con alrededor del 38% de participación en 2024. China, Japón y Corea del Sur expandieron la producción de vehículos eléctricos e híbridos, que dependen en gran medida de controladores embebidos y electrónica de baterías. La alta producción de vehículos y las fuertes capacidades de fabricación de semiconductores apoyaron una integración más rápida de sistemas avanzados. Los fabricantes de automóviles desplegaron características de telemática, infoentretenimiento y ADAS en modelos de mercado masivo para satisfacer las crecientes expectativas de los consumidores. Los incentivos gubernamentales para la adopción de vehículos eléctricos impulsaron aún más la demanda de plataformas embebidas. La fabricación rentable y la rápida adopción tecnológica de Asia Pacífico mantuvieron a la región como el mercado de más rápido crecimiento.
América Latina
América Latina tuvo aproximadamente un 6% de participación en 2024. La región vio una adopción gradual de sistemas embebidos a medida que los fabricantes de automóviles añadieron más características de seguridad y conectividad en nuevos modelos. La demanda creció en Brasil y México debido a mayores volúmenes de producción y la mejora de los estándares regulatorios. Los controladores embebidos apoyaron el cumplimiento de emisiones y mejoraron los sistemas de frenado y estabilidad. El crecimiento se mantuvo moderado debido a las restricciones económicas, pero el creciente interés en los tableros digitales y las funciones básicas de ADAS ayudó a expandir la penetración del mercado. Las crecientes inversiones de OEMs globales continuaron apoyando las oportunidades a largo plazo en la región.
Oriente Medio y África
Oriente Medio y África capturaron casi el 4% de la cuota de mercado en 2024. La adopción aumentó a medida que los gobiernos impulsaron normas avanzadas de seguridad y estándares de eficiencia de combustible en países clave como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica. El mercado se expandió con el aumento de importaciones de vehículos premium que ofrecían sistemas ADAS, telemática y de infoentretenimiento. El crecimiento del ensamblaje local en el norte de África también apoyó la demanda de componentes integrados. Sin embargo, la infraestructura limitada para vehículos eléctricos y el menor poder adquisitivo ralentizaron una adopción más amplia. Se espera que el aumento de los requisitos de conectividad y la modernización gradual de las flotas de vehículos fortalezcan el crecimiento futuro en la región.
Segmentaciones del Mercado:
Por Tipo
- Software
- Hardware
Por Tipo de Vehículo
- Automóvil de pasajeros
- Motocicleta
- Vehículos comerciales
Por Componente
- Transceptores
- Sensores
- Dispositivos de memoria
- Microcontroladores
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de sistemas embebidos automotrices está conformado por empresas líderes como Texas Instruments, Harman International, Denso, Hella KGaA Hueck & Co., Infineon Technologies, Toshiba, Magna International, Mitsubishi Electric, Continental AG y Valeo. Estas empresas fortalecen sus posiciones expandiendo la producción de semiconductores, avanzando en plataformas de vehículos definidos por software y desarrollando controladores de alto rendimiento para funciones de ADAS, tren motriz y conectividad. Los proveedores invierten en chips habilitados para IA, sistemas de fusión de sensores y arquitecturas de computación centralizada para apoyar la conducción autónoma y la electrificación. Las asociaciones estratégicas con fabricantes de automóviles ayudan a acelerar la integración de tecnologías de telemática, infoentretenimiento y gestión de baterías. La I+D continua en microcontroladores, sensores, dispositivos de memoria y módulos de comunicación permite a las empresas aumentar la fiabilidad del sistema y reducir la latencia en las operaciones de vehículos en tiempo real. A medida que los vehículos se vuelven más conectados y dirigidos por software, la competencia se intensifica en torno a la ciberseguridad, la capacidad de procesamiento en el borde y las arquitecturas embebidas escalables.
Análisis de Jugadores Clave
- Texas Instruments
- Harman International
- Denso
- Hella KGaA Hueck & Co.
- Infineon Technologies
- Toshiba
- Magna International
- Mitsubishi Electric
- Continental AG
- Valeo
Desarrollos Recientes
- En diciembre de 2024, Harman Automotive lanzó Ready CQuence Loop y Ready Link Marketplace para vehículos definidos por software. Las herramientas virtualizan el desarrollo y la distribución de software en el vehículo, acelerando el despliegue de características integradas.
- En 2024, Texas Instruments introdujo nuevos microcontroladores C2000 con IA de borde para control en tiempo real automotriz. Estos microcontroladores están dirigidos a aplicaciones integradas críticas para la seguridad y soportan niveles de seguridad funcional ASIL D.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Tipo de Vehículo, Componente y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Los sistemas integrados tendrán una mayor adopción a medida que los vehículos se muevan hacia arquitecturas definidas por software.
- Los fabricantes de automóviles integrarán más unidades de computación centralizadas para apoyar la automatización avanzada.
- ADAS y la conducción autónoma impulsarán una fuerte demanda de sensores y controladores de alta precisión.
- El crecimiento de los vehículos eléctricos ampliará la necesidad de electrónica avanzada de gestión de baterías.
- Las actualizaciones por aire se convertirán en estándar en la mayoría de los nuevos modelos de pasajeros y comerciales.
- Las plataformas integradas habilitadas por IA fortalecerán la toma de decisiones en tiempo real dentro de los vehículos.
- Las soluciones de ciberseguridad se expandirán a medida que los riesgos de los vehículos conectados continúen aumentando.
- Los requisitos de memoria y procesamiento aumentarán debido a una conectividad más rica y características de infoentretenimiento.
- La innovación en semiconductores seguirá siendo crucial a medida que los fabricantes de automóviles busquen chips más pequeños, rápidos y eficientes en energía.
- Asia Pacífico continuará liderando la expansión del mercado debido a la fortaleza en la producción de vehículos eléctricos y la fabricación a gran escala.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sistemas embebidos en la automoción y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas embebidos en automoción entre 2025 y 2032?
¿Qué segmento del mercado de sistemas embebidos automotrices tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas embebidos en la automoción?
¿Quiénes son las empresas líderes en el mercado de sistemas embebidos en la automoción?
¿Qué región comandó la mayor parte del mercado de sistemas embebidos en la automoción?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas Embebidos Automotrices Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas Embebidos Automotrices Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.93 billion → 2032: USD 13.52 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas Embebidos Automotrices Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas Embebidos Automotrices Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas Embebidos Automotrices Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas Embebidos Automotrices Market Drivers
- 3.3 Mercado de Sistemas Embebidos Automotrices Market Restraints & Challenges
- 3.4 Mercado de Sistemas Embebidos Automotrices Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas Embebidos Automotrices Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas Embebidos Automotrices Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas Embebidos Automotrices category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas Embebidos Automotrices Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas Embebidos Automotrices Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas Embebidos Automotrices market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas Embebidos Automotrices Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas Embebidos Automotrices Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas Embebidos Automotrices Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas Embebidos Automotrices (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas Embebidos Automotrices Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas Embebidos Automotrices Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas Embebidos Automotrices Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas Embebidos Automotrices Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas Embebidos Automotrices Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas Embebidos Automotrices Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas Embebidos Automotrices Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas Embebidos Automotrices Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas Embebidos Automotrices Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
