
Visión General del Mercado
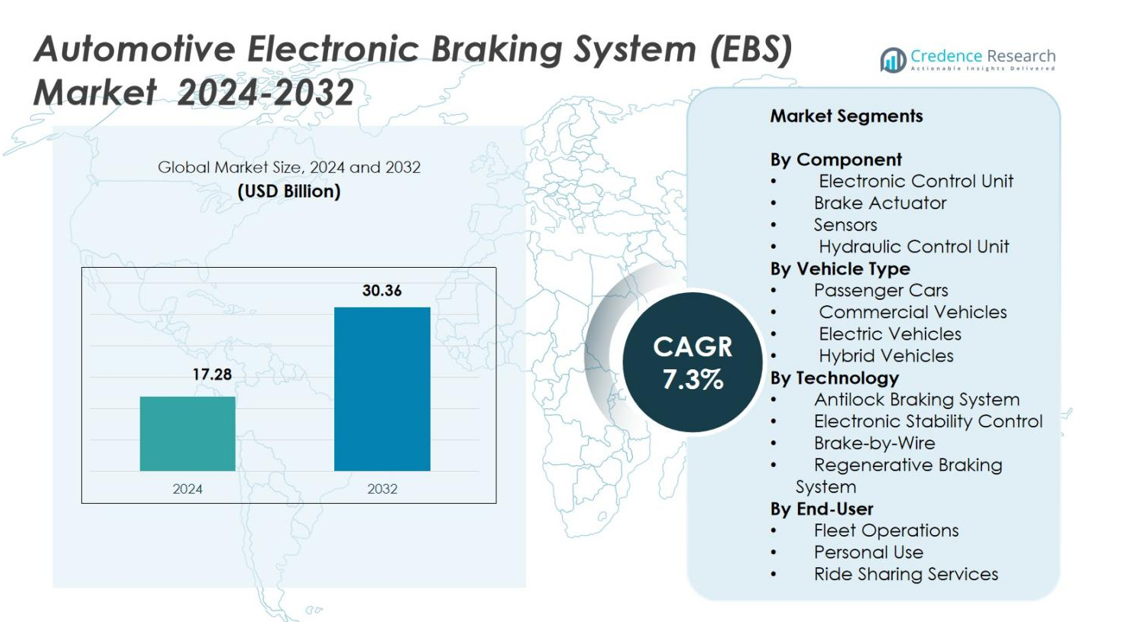
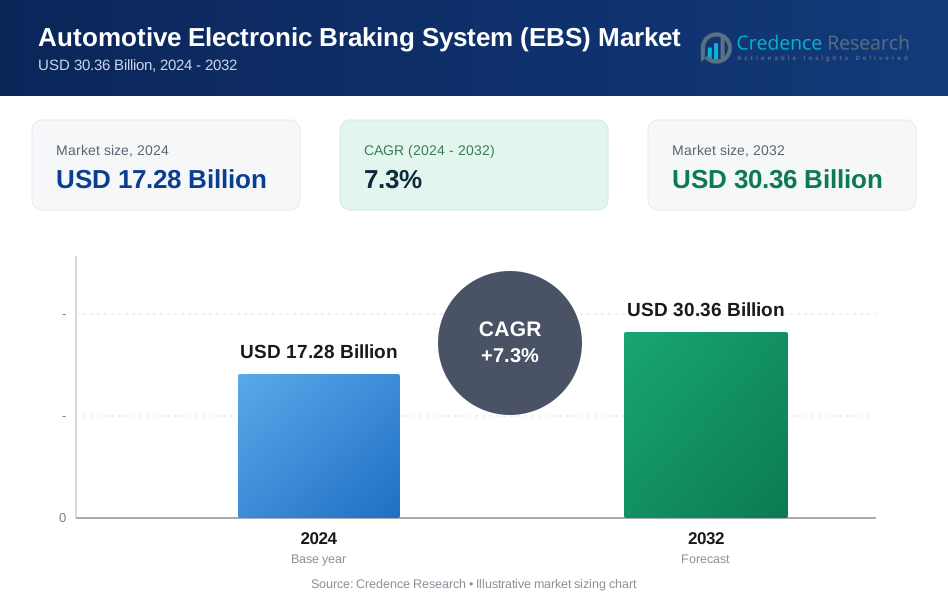
El tamaño del mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) fue valorado en USD 17.28 mil millones en 2024 y se anticipa que alcanzará los USD 30.36 mil millones para 2032, con un CAGR del 7.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) 2024 | USD 17.28 mil millones |
| Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS), CAGR | 7.3% |
| Tamaño del Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) 2032 | USD 30.36 mil millones |
El mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) está impulsado por grandes actores como Knorr-Bremse, TMD Friction, WABCO, ZF Friedrichshafen, Hitachi Automotive Systems, Mando Corporation, Continental, TRW Automotive, Robert Bosch y DENSO, todos los cuales se centran en avanzar en tecnologías de ABS, ESC, freno por cable y frenado regenerativo. Estas empresas fortalecen la expansión del mercado a través de colaboraciones estratégicas con OEM, innovación de productos y la integración de electrónica de frenado inteligente. Asia-Pacífico lidera el mercado global con una participación del 34.9%, seguido de Europa con un 31.7% y América del Norte con un 28.4%, reflejando fuertes regulaciones de seguridad, rápida adopción de vehículos eléctricos y avances tecnológicos sostenidos en las industrias automotrices regionales.
Perspectivas del Mercado
- El mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) alcanzó los USD 17.28 mil millones en 2024 y se espera que crezca a un CAGR del 7.3% hasta 2032.
- La creciente demanda está impulsada por la integración de ADAS, el aumento en la adopción de freno por cable y la fuerte instalación de sistemas ABS y ESC en automóviles de pasajeros, que tuvieron una participación del 46.2% en 2024.
- Las tendencias clave incluyen el creciente uso de frenado regenerativo en vehículos eléctricos y un despliegue más amplio de diagnósticos inteligentes habilitados por IA que mejoran la fiabilidad y reducen el tiempo de inactividad del mantenimiento.
- Actores líderes como Knorr-Bremse, WABCO, ZF Friedrichshafen, Bosch y Continental expanden su presencia en el mercado a través de innovaciones en actuación electrónica y asociaciones con fabricantes de automóviles globales.
- Asia-Pacífico dominó con una participación del 34.9%, seguido de Europa con un 31.7% y América del Norte con un 28.4%, respaldado por estrictas regulaciones de seguridad, aumento de volúmenes de vehículos eléctricos y fuerte adopción de tecnologías de frenado avanzadas por parte de OEM.
Análisis de Segmentación del Mercado
Por Componente
El mercado de sistemas de frenos electrónicos automotrices (EBS) está liderado por el segmento de la Unidad de Control Electrónico (ECU), que posee una cuota del 38.6% en 2024, impulsado por su papel central en la coordinación de funciones de frenado, optimización de la distribución de presión e integración de sistemas avanzados de asistencia al conductor. Los actuadores de freno representaron el 27.4% debido a la creciente demanda de control preciso de la fuerza de frenado en vehículos premium. Los sensores contribuyeron con un 21.3% ya que los OEMs adoptan cada vez más elementos de monitoreo en tiempo real para mejorar la seguridad. La Unidad de Control Hidráulico capturó el 12.7%, respaldada por su función esencial en la modulación de la presión hidráulica para un rendimiento de frenado suave y receptivo en todas las categorías de vehículos.
- Por ejemplo, ZF ofrece un EBS para vehículos comerciales que, según su hoja de datos de 2022, apoya a camiones totalmente eléctricos e híbridos integrando funciones de control de frenos con diagnósticos y control de estabilidad, asegurando un rendimiento confiable incluso bajo condiciones de carga pesada o tren motriz eléctrico.
Por Tipo de Vehículo
Los Automóviles de Pasajeros dominaron el mercado de sistemas de frenos electrónicos automotrices (EBS) con una cuota del 46.2% en 2024, impulsados por la creciente instalación de ADAS, estándares de seguridad globales más estrictos y la creciente adopción de tecnologías de frenado premium en modelos de gama media. Los vehículos comerciales representaron el 28.9% ya que las flotas priorizan la confiabilidad del frenado y los sistemas de control adaptativos a la carga. Los vehículos eléctricos representaron el 15.7%, respaldados por una fuerte integración de sistemas regenerativos y de freno por cable. Los vehículos híbridos capturaron el 9.2% a medida que los fabricantes se enfocan en optimizar la recuperación de energía y la eficiencia de frenado para mejorar el rendimiento general del vehículo.
- Por ejemplo, Robert Bosch GmbH probó un sistema de freno por cable hidráulico en un viaje de 2,050 millas por carretera pública a través de climas diversos, incluyendo el Círculo Ártico, y confirmó que el sistema funciona de manera confiable en condiciones del mundo real.
Por Tecnología
El segmento de Sistema de Frenos Antibloqueo (ABS) tuvo la mayor cuota del 41.5% en 2024, impulsado por mandatos regulatorios, crecientes preferencias de seguridad del consumidor y un despliegue generalizado en vehículos de pasajeros y comerciales. El Control Electrónico de Estabilidad representó el 29.1%, respaldado por su papel crítico en la prevención de vuelcos y la gestión de tracción. Los Sistemas de Frenado Regenerativo representaron el 16.8% a medida que la adopción de EV e híbridos se acelera y los fabricantes optimizan la eficiencia de recuperación de energía. El Freno por Cable capturó el 12.6%, impulsado por avances en la actuación electrónica, la reducción de la complejidad mecánica y la creciente integración en plataformas de vehículos autónomos y electrificados de próxima generación.
Principales Impulsores de Crecimiento
Creciente Adopción de ADAS y Tecnologías de Seguridad Vehicular
El mercado de sistemas de frenos electrónicos automotrices (EBS) experimenta un fuerte crecimiento a medida que los fabricantes de automóviles integran sistemas avanzados de asistencia al conductor para cumplir con las regulaciones de seguridad globales y las expectativas de los consumidores. El EBS permite una modulación precisa de los frenos, distancias de frenado más cortas y una mejor estabilidad, lo que lo hace esencial para tecnologías como el frenado autónomo de emergencia, la asistencia de mantenimiento de carril y el control de crucero adaptativo. El creciente enfoque en reducir las muertes en carretera y mejorar el rendimiento del vehículo acelera la demanda de los OEM. Los mandatos regulatorios en Europa, América del Norte y Asia refuerzan aún más el despliegue generalizado de EBS en vehículos de pasajeros y comerciales.
- Por ejemplo, Continental informó que su sistema de freno por cable MK C2 permitió hasta un 30% más rápido en la acumulación de presión, mejorando el rendimiento del AEB en vehículos de próxima generación.
Electrificación de Vehículos e Integración de Frenado Regenerativo
El aumento en la producción de vehículos eléctricos e híbridos impulsa significativamente la adopción de EBS, ya que los sistemas de frenado regenerativo dependen en gran medida del control electrónico para una recuperación eficiente de energía. EBS mejora la coordinación de frenado entre sistemas mecánicos y eléctricos, optimizando la carga de la batería y la eficiencia general del vehículo. Los gobiernos de todo el mundo apoyan la adopción de vehículos eléctricos a través de subsidios y regulaciones de emisiones, alentando a los OEM a mejorar las arquitecturas de frenado. A medida que las plataformas de vehículos eléctricos cambian a la actuación completamente electrónica y sistemas de freno por cable, EBS se convierte en una tecnología central habilitadora, impulsando la expansión del mercado a largo plazo en segmentos automotrices globales.
- Por ejemplo, ZF introdujo un sistema de freno por cable puramente eléctrico que elimina el fluido hidráulico, alineándose con las arquitecturas de vehículos eléctricos de próxima generación.
Creciente Demanda de Freno por Cable y Actuación Electrónica Avanzada
La transición de arquitecturas de frenado mecánicas a electrónicas impulsa el crecimiento del mercado de EBS, respaldado por la búsqueda de los fabricantes de automóviles de sistemas más ligeros, eficientes y controlados digitalmente. La tecnología de freno por cable elimina los componentes hidráulicos tradicionales, mejorando la capacidad de respuesta y apoyando las capacidades de conducción autónoma. EBS juega un papel central en garantizar la redundancia del sistema, el control de presión en tiempo real y la integración perfecta con la electrónica inteligente del vehículo. A medida que los fabricantes priorizan plataformas de vehículos modulares y basadas en software, EBS surge como un componente fundamental que permite un rendimiento mejorado, un mantenimiento reducido y una mayor eficiencia energética.
Tendencias y Oportunidades Clave
Integración de IA, Análisis Predictivo y Diagnósticos Inteligentes
Una tendencia importante que está dando forma al Mercado de Sistemas de Frenado Electrónico Automotriz (EBS) es la integración de capacidades de mantenimiento predictivo y diagnóstico impulsadas por IA. Sensores avanzados y análisis de software permiten el monitoreo continuo del rendimiento de los frenos, el desgaste de los componentes y la carga térmica, reduciendo fallos del sistema y mejorando la seguridad. Los OEM despliegan cada vez más sistemas de frenado conectados a la nube para admitir actualizaciones por aire y corrección de errores en tiempo real. Esta tendencia presenta oportunidades significativas para proveedores que ofrecen módulos EBS inteligentes, modelado de gemelos digitales y optimización de frenado basada en datos, especialmente a medida que los vehículos se vuelven cada vez más autónomos y conectados.
- Por ejemplo, Bosch confirmó en 2024 que su infraestructura de Sistema de Freno Conectado integra calibración de software OTA y análisis en la nube para apoyar funciones de conducción autónoma.
Creciente Demanda de Arquitecturas de Frenado Ligeras y Eficientes Energéticamente
El cambio hacia plataformas de vehículos ligeras y una mejor eficiencia energética abre nuevas oportunidades para soluciones innovadoras de EBS. Los fabricantes de automóviles están adoptando actuadores compactos, componentes de frenado de fricción reducida y unidades electrónicas integradas para mejorar el alcance del vehículo y reducir las emisiones. Los componentes ligeros de EBS apoyan el creciente segmento de vehículos eléctricos al mejorar el rendimiento de la batería y reducir el consumo de energía durante los ciclos de frenado. Esta tendencia fomenta la innovación en materiales, el diseño de productos modulares y los sistemas de gestión térmica integrados, creando fuertes oportunidades para proveedores que se centran en tecnologías de frenado de próxima generación alineadas con los objetivos de sostenibilidad.
Desafíos Clave
Alto Costo del Sistema y Requisitos de Integración Compleja
La implementación de tecnologías avanzadas de EBS presenta un desafío clave debido a los altos costos de los componentes, la costosa integración de la arquitectura electrónica y la necesidad de una calibración precisa. Los OEM enfrentan una inversión adicional en desarrollo de software, pruebas y validación para garantizar la fiabilidad en diversas condiciones de conducción. Estas presiones de costos afectan la adopción en vehículos de bajo y medio precio, ralentizando la penetración en mercados sensibles al precio. Además, integrar el EBS con múltiples subsistemas del vehículo, como ADAS, trenes motrices y dirección, requiere una experiencia de ingeniería significativa y crea posibles retrasos en los ciclos de desarrollo de productos.
Riesgos de Ciberseguridad y Preocupaciones de Fiabilidad en Sistemas Electrónicos
A medida que los sistemas de frenado se vuelven cada vez más electrónicos y conectados, las amenazas de ciberseguridad representan un desafío significativo para el Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS). El acceso no autorizado o la interferencia del sistema pueden comprometer el rendimiento de frenado, creando serios riesgos de seguridad. Los fabricantes deben invertir fuertemente en encriptación, protocolos de comunicación seguros y monitoreo en tiempo real para protegerse contra ciberataques. Las preocupaciones de fiabilidad también surgen de errores de software, fallos de sensores y mal funcionamiento electrónico en condiciones extremas. Asegurar redundancia a prueba de fallos y cumplir con estrictos estándares regulatorios añade complejidad, aumentando el tiempo de desarrollo y los costos operativos para los OEM y proveedores.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 28.4% del Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) en 2024, respaldada por una fuerte adopción de vehículos equipados con ADAS y estrictas regulaciones de seguridad impuestas por NHTSA y Transport Canada. La región se beneficia de una alta penetración de automóviles de pasajeros premium y flotas comerciales tecnológicamente avanzadas que dependen de sistemas ABS, ESC y de freno por cable. El crecimiento de las ventas de vehículos eléctricos en EE.UU. y Canadá acelera aún más la integración de EBS, especialmente con plataformas de frenado regenerativo. Las inversiones continuas de los principales OEM y proveedores en tecnologías de frenado digital refuerzan la posición de América del Norte como un mercado clave impulsado por la innovación.
Europa
Europa representó una participación del 31.7% del Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) en 2024, impulsada por estrictos mandatos de seguridad de Euro NCAP y la adopción temprana de tecnologías de frenado avanzadas. La presencia de importantes fabricantes de automóviles y proveedores de nivel 1 fortalece el desarrollo tecnológico en sistemas ABS, ESC y de frenado regenerativo. La alta penetración de vehículos eléctricos, respaldada por incentivos gubernamentales y regulaciones de emisiones, impulsa el despliegue de EBS en nuevos modelos de vehículos. Alemania, Francia y el Reino Unido lideran la demanda regional a medida que los fabricantes integran cada vez más tecnologías de freno por cable y frenado predictivo en plataformas de vehículos autónomos y electrificados de próxima generación.
Asia-Pacífico
Asia-Pacífico dominó el mercado con una participación del 34.9% en 2024, impulsada por la producción automotriz a gran escala, el creciente conocimiento sobre la seguridad vehicular y la expansión de la adopción de vehículos eléctricos en China, Japón y Corea del Sur. La región se beneficia de ecosistemas de fabricación rentables e iniciativas gubernamentales sólidas que apoyan la movilidad inteligente y los estrictos estándares de seguridad de frenado. La creciente demanda de automóviles de pasajeros y vehículos comerciales equipados con sistemas ABS, ESC y de frenado regenerativo acelera la penetración de EBS. Los OEM locales colaboran cada vez más con proveedores globales para integrar arquitecturas de frenado electrónico, consolidando el papel de Asia-Pacífico como el contribuyente de más rápido crecimiento y mayor alza en la demanda de EBS.
América Latina
América Latina capturó una participación del 2.8% del mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) en 2024, respaldada por la creciente adopción de ABS y ESC en vehículos de pasajeros de gama media. Países como Brasil y México están fortaleciendo las regulaciones de seguridad vehicular, alentando a los fabricantes de equipos originales a integrar sistemas de frenado electrónico avanzados. El crecimiento en flotas de vehículos comerciales y el aumento de la inversión en instalaciones de fabricación impulsan aún más la demanda del mercado. Sin embargo, la sensibilidad al costo y la limitada penetración de vehículos eléctricos ralentizan la integración de tecnologías avanzadas como el freno por cable. Se espera que las continuas mejoras en los estándares de seguridad automotriz impulsen una expansión gradual de EBS en toda la región.
Medio Oriente y África
La región de Medio Oriente y África tuvo una participación del 2.2% en 2024, influenciada por la creciente demanda de vehículos comerciales y la mejora en la aplicación de estándares de seguridad en mercados clave como los EAU, Arabia Saudita y Sudáfrica. La expansión de los sectores de construcción, logística y transporte industrial apoya la adopción de sistemas ABS y ESC. Aunque la integración de EBS sigue siendo limitada en vehículos de nivel de entrada, el aumento de las importaciones de automóviles de pasajeros premium y modelos electrificados acelera el crecimiento del mercado. Se espera que el desarrollo de infraestructura, junto con la alineación regulatoria gradual con las normas de seguridad globales, mejore la demanda a largo plazo de soluciones de frenado electrónico en la región.
Segmentaciones del Mercado
Por Componente
- Unidad de Control Electrónico
- Actuador de Freno
- Sensores
- Unidad de Control Hidráulico
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Vehículos Eléctricos
- Vehículos Híbridos
Por Tecnología
- Sistema de Frenado Antibloqueo
- Control Electrónico de Estabilidad
- Freno por Cable
- Sistema de Frenado Regenerativo
Por Usuario Final
- Operaciones de Flotas
- Uso Personal
- Servicios de Compartición de Viajes
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del Mercado de Sistemas Electrónicos de Frenado (EBS) Automotriz está conformado por líderes como Knorr-Bremse, TMD Friction, WABCO, ZF Friedrichshafen, Hitachi Automotive Systems, Mando Corporation, Continental, TRW Automotive, Robert Bosch y DENSO. Estas empresas fortalecen su presencia en el mercado mediante la innovación continua en tecnologías de ABS, ESC, freno por cable y frenado regenerativo para cumplir con los requisitos de seguridad vehicular y electrificación en evolución. Los fabricantes invierten fuertemente en I+D para mejorar la precisión del sistema, la integración de software y las capacidades de control en tiempo real. Las asociaciones estratégicas con OEM, la expansión en plataformas de frenado para vehículos eléctricos y el desarrollo de componentes ligeros y eficientes en energía refuerzan aún más la posición competitiva. Las empresas también se centran en la optimización de la huella de producción global y la integración avanzada de sensores para apoyar la movilidad autónoma de próxima generación.
Análisis de Jugadores Clave
- Knorr-Bremse
- TMD Friction
- WABCO
- ZF Friedrichshafen
- Hitachi Automotive Systems
- Mando Corporation
- Continental
- TRW Automotive
- Robert Bosch
- DENSO
Desarrollos Recientes
- En abril de 2024, Robert Bosch GmbH presentó su Sistema Electrónico de Frenado (EBS) para vehículos comerciales en Auto China en Beijing, con el sistema desarrollado localmente bajo validación por los OEM de primer nivel de China y programado para producción en volumen a finales de 2024.
- En marzo de 2024, el Sistema Electrónico de Frenado (EBS) desarrollado por Trucknow Technology para vehículos comerciales pasó con éxito todos los ítems de prueba de clientes en China, marcando su aceptación formal para despliegue comercial.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Tipo de Vehículo, Tecnología, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Sistemas de Frenado Electrónico Automotriz (EBS) se expandirá rápidamente a medida que los fabricantes de equipos originales (OEM) aceleren la adopción de tecnologías de frenado avanzadas en todos los segmentos de vehículos.
- La integración de frenos por cable aumentará a medida que los fabricantes se desplacen hacia plataformas de frenado completamente electrónicas y preparadas para la autonomía.
- Los sistemas de frenado regenerativo ganarán mayor penetración con el aumento de la producción de vehículos eléctricos (EV) e híbridos a nivel mundial.
- El mantenimiento predictivo impulsado por IA y los diagnósticos inteligentes mejorarán la eficiencia del frenado y reducirán el tiempo de inactividad del sistema.
- Los componentes de frenado ligeros y energéticamente eficientes se convertirán en una prioridad para mejorar la autonomía de los EV y la sostenibilidad del vehículo.
- Las regulaciones de seguridad globales continuarán impulsando el despliegue obligatorio de ABS, ESC y otras tecnologías de frenado electrónico.
- La colaboración aumentada entre OEM y proveedores de nivel 1 acelerará la innovación en arquitecturas de frenado de alto rendimiento.
- La adopción de sistemas de frenado conectados a la nube aumentará para apoyar actualizaciones en tiempo real y mejorar el monitoreo del vehículo.
- Los mercados emergentes experimentarán una mayor integración de EBS a medida que la conciencia sobre la seguridad y la aplicación de regulaciones se fortalezcan.
- El desarrollo de la movilidad autónoma impulsará la demanda de soluciones EBS avanzadas, redundantes y altamente confiables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Frenado Electrónico (EBS) para Automóviles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de frenos electrónicos automotrices (EBS) entre 2025 y 2032?
¿Cuál es la región líder del mercado de sistemas de frenos electrónicos para automóviles?
¿Cuáles son los principales impulsores del crecimiento del mercado de sistemas de frenos electrónicos en la industria automotriz?
¿Cuál es el segmento principal en el mercado de sistemas de frenos electrónicos automotrices por canal de ventas?
¿Quiénes son las empresas líderes en el mercado de Sistemas de Frenado Electrónico (EBS) para automóviles?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.28 Billion → 2032: USD 30.36 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Drivers
- 3.3 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Restraints & Challenges
- 3.4 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas Electrónicos de Frenado Automotriz (EBS) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
