
Visión General del Mercado
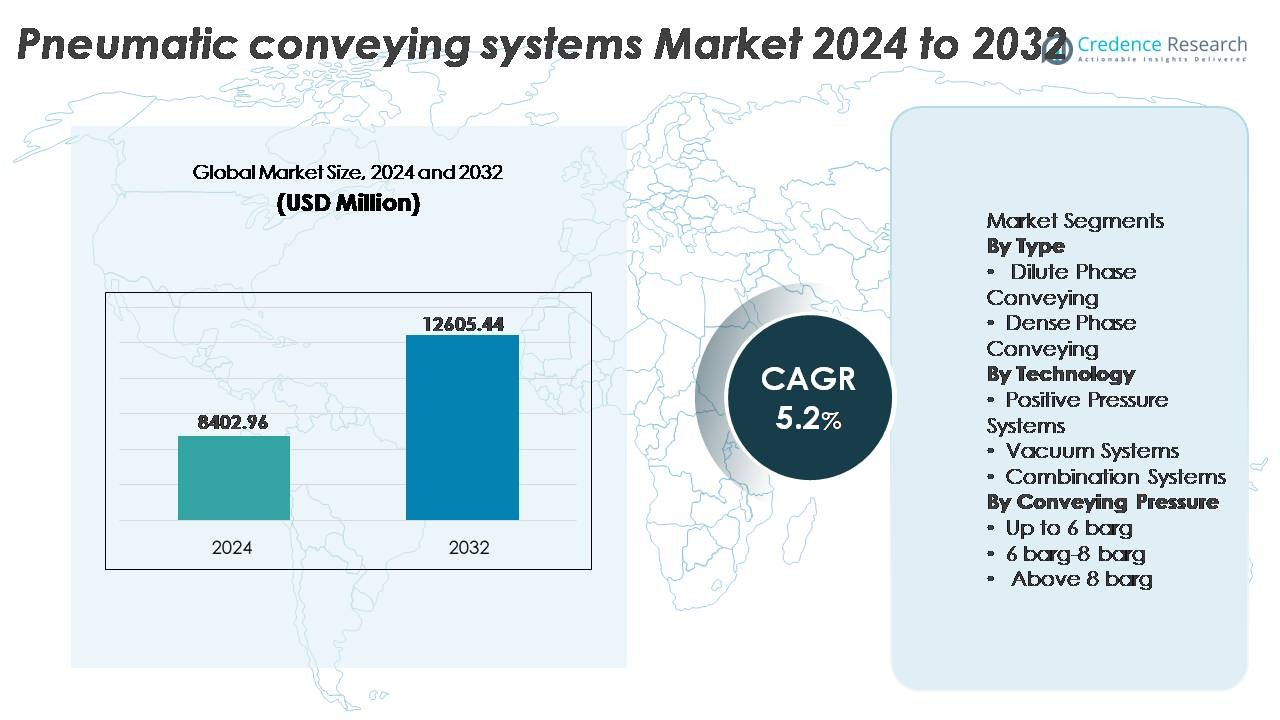
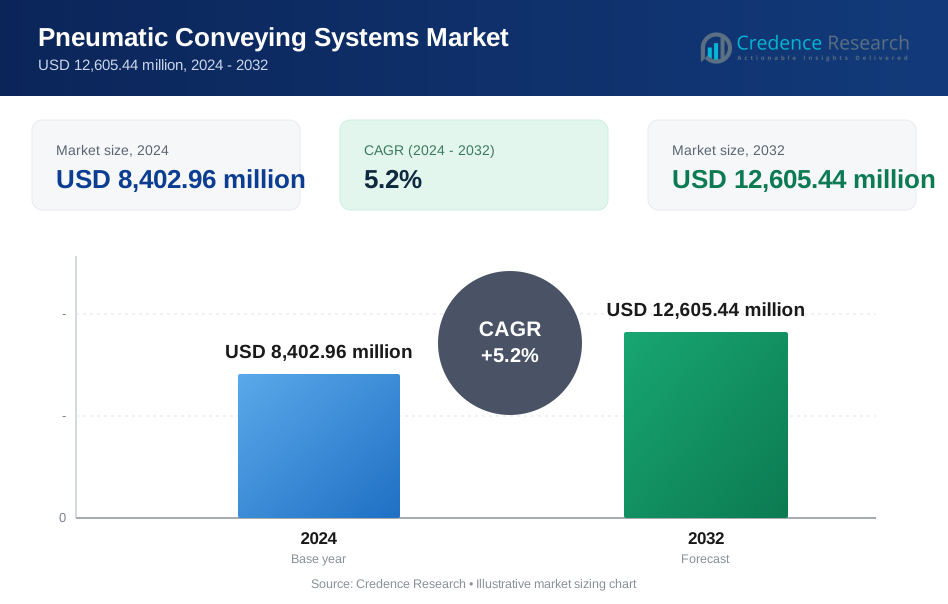
El mercado global de sistemas de transporte neumático fue valorado en USD 8,402.96 millones en 2024 y se proyecta que alcance los USD 12,605.44 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 5.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Transporte Neumático 2024 | USD 8,402.96 Millones |
| Mercado de Sistemas de Transporte Neumático, CAGR | 5.2% |
| Tamaño del Mercado de Sistemas de Transporte Neumático 2032 | USD 12,605.44 Millones |
El mercado de sistemas de transporte neumático está conformado por líderes globales en ingeniería y proveedores especializados de soluciones de manejo de materiales, incluidos Compass Systems & Sales, GEA Group, Dynamic Air, Macawber Engineering, Bratney Companies, Coperion GmbH, Atlas Copco AB, Delfin Industrial Vacuums, Claudius Peters Americas y Gericke AG. Estas empresas se centran en la diferenciación tecnológica a través de sopladores energéticamente eficientes, soluciones de fase densa, monitoreo habilitado por IoT y arquitecturas modulares de transporte adecuadas para el procesamiento de múltiples materiales. América del Norte lidera el mercado con aproximadamente un 34% de participación, impulsada por la alta penetración de automatización y los requisitos de cumplimiento normativo, mientras que Europa y Asia-Pacífico le siguen, respaldadas por mandatos de sostenibilidad y la creciente industrialización en sectores de manejo de materiales a granel.
Perspectivas del Mercado
- El mercado global de sistemas de transporte neumático fue valorado en USD 8,402.96 millones en 2024 y se proyecta que alcance los USD 12,605.44 millones para 2032, avanzando a una CAGR del 5.2% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la automatización, la seguridad operativa y el manejo de materiales sin contaminación, particularmente en operaciones de alimentos, farmacéuticas, cemento y procesamiento químico que adoptan el transporte cerrado para una mayor higiene y cumplimiento normativo.
- Las tendencias clave incluyen monitoreo habilitado por IoT, mantenimiento predictivo, instalaciones modulares y tecnologías de transporte de baja presión eficientes en energía que están ganando adopción en instalaciones de fabricación medianas y grandes.
- La competencia sigue definida por las capacidades de ingeniería, la integración de sistemas personalizados, el servicio postventa y las características de optimización energética, con las principales empresas invirtiendo en mejoras impulsadas por la automatización y diagnósticos digitales para fortalecer su presencia en el mercado.
- Regionalmente, América del Norte lidera con un 34% de participación, seguida de Europa con un 29% y Asia-Pacífico con un 28%, mientras que el Transporte por Fase Diluida domina el segmento de tipo, impulsado por la eficiencia de costos y la idoneidad generalizada para el transporte de materiales a granel de alta velocidad.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de sistemas de transporte neumático por tipo está liderado por el Transporte por Fase Diluida, que mantiene la participación de mercado dominante impulsada por su flexibilidad, menor costo de capital y adecuación para el transporte de alta velocidad de materiales no frágiles en aplicaciones de alimentos, plásticos y cemento. Su capacidad para manejar grandes volúmenes de productos de baja a media densidad, junto con requisitos simplificados de diseño de tuberías, aumenta aún más su adopción en entornos de producción continua. En comparación, el Transporte por Fase Densa sigue ganando tracción en sectores que manejan polvos abrasivos, frágiles o de alto valor debido a la reducción de la degradación del material y al desgaste minimizado de las tuberías, lo que lo convierte en una opción preferida para operaciones químicas especializadas y farmacéuticas.
- Por ejemplo, las especificaciones del sistema de transporte publicadas por Coperion indican que sus sistemas de vacío y presión de fase diluida están diseñados para mover sólidos a granel secos a través de tuberías a velocidades que se acercan a los 30 m/s utilizando sopladores de desplazamiento positivo y válvulas rotativas para mantener un flujo constante de ingredientes de flujo libre en entornos de compuestos de alimentos y plásticos.
Por Tecnología
Entre los segmentos de tecnología, los Sistemas de Presión Positiva representan la mayor participación de mercado, principalmente debido a su capacidad para transportar materiales a largas distancias, soportar un mayor rendimiento e integrarse eficientemente en líneas de transporte industrial a gran escala. Estos sistemas se despliegan ampliamente en plantas de cemento, terminales de granos, estaciones de energía y líneas de producción química donde los materiales a granel requieren distribución a múltiples puntos de descarga. Los Sistemas de Vacío siguen siendo importantes para el transporte a corta distancia y entornos sensibles al polvo, mientras que los Sistemas Combinados, que integran mecanismos de empuje y tracción, están emergiendo como una solución óptima para la logística híbrida, plantas multinivel y diseños de fabricación con espacio restringido.
- Por ejemplo, los sistemas de transporte basados en presión de Coperion están diseñados para transportar sólidos a granel con capacidades de hasta 100 toneladas métricas por hora, integrando válvulas rotativas y sopladores para el movimiento continuo de polímeros, almidones y minerales dentro de redes de procesos complejas, una especificación documentada en las hojas de datos de materiales de transporte de sólidos a granel de Coperion.
Por Presión de Transporte
El segmento de presión de transporte de hasta 6 barg domina el mercado, atribuido a su uso extensivo en operaciones de fase diluida y su alineación con la mayoría de las aplicaciones industriales de baja presión que involucran ingredientes alimentarios, gránulos de plástico y polvos ligeros. Los sistemas en este rango de presión ofrecen un menor consumo de energía, instalación rentable y requisitos reducidos de refuerzo estructural. La categoría de 6 barg – 8 barg sirve para aplicaciones de presión media, mientras que Más de 8 barg representa un segmento de nicho pero en crecimiento para operaciones especializadas como el manejo de polvo metálico, flujo de material de alta densidad y transporte pesado de larga distancia en las industrias minera y de fundición.
Principales Impulsores del Crecimiento
Creciente Demanda de Automatización y Manufactura Inteligente
El mercado de sistemas de transporte neumático está experimentando un crecimiento significativo debido a la creciente integración de ecosistemas de manejo de materiales automatizados e inteligentes en los sectores de manufactura. A medida que las industrias avanzan hacia la Industria 4.0, el transporte neumático sirve como un habilitador crítico para el transporte continuo, sin polvo y de alto rendimiento de polvos y gránulos. Los sistemas de monitoreo automatizados equipados con controles de velocidad variable, conectividad SCADA y diagnósticos en tiempo real mejoran la eficiencia del proceso y minimizan el tiempo de inactividad. Además, la escasez de mano de obra, los estrictos requisitos de seguridad ocupacional y los crecientes objetivos de optimización energética están impulsando a las industrias a reemplazar los métodos de transporte manuales o mecánicos. La adopción de transporte neumático automatizado se está expandiendo en farmacéuticas, alimentos y bebidas, compuestos plásticos y plantas de cemento, donde la precisión, la higiene y la consistencia del flujo son esenciales. La capacidad de los sistemas neumáticos para integrarse sin problemas con soluciones de empaquetado robótico, sistemas de dosificación y soluciones de almacenamiento automatizado refuerza su papel en los entornos de producción de próxima generación, haciendo de la automatización un catalizador clave de crecimiento.
- Por ejemplo, un artículo reciente de la industria destaca que los sistemas de transporte neumático automatizados equipados con integración de sistemas de control pueden monitorear y ajustar continuamente la presión del aire de transporte y la tasa de flujo en tiempo real, manteniendo así una succión o presión estable para los polvos durante un turno sin intervención manual.
Aumento del Enfoque en Higiene, Seguridad y Transporte Libre de Contaminación
Un factor clave que acelera la expansión del mercado es el enfoque global estricto en la higiene y el control de la contaminación en el manejo de materiales. Los sistemas de transporte neumático eliminan el contacto humano directo, previenen el derrame de productos y reducen los peligros de partículas en el aire, lo que los hace muy preferidos en las industrias de procesamiento de alimentos, nutracéuticos, lácteos y farmacéuticas. Los marcos de cumplimiento normativo como HACCP, FDA y la legislación de seguridad alimentaria de la UE impulsan a los fabricantes hacia soluciones de transporte cerradas y más limpias. La tecnología asegura una degradación mínima y preserva la pureza del producto durante el transporte, lo cual es crítico para polvos frágiles, mezclas químicas y materiales especiales. Además, la mejora en la filtración, las características de protección contra explosiones como las ventilas sin llama y los diseños de tuberías antiestáticas mejoran la seguridad en entornos combustibles. La transición de transportadores mecánicos tradicionales a soluciones neumáticas se ve reforzada por preocupaciones ambientales relacionadas con las emisiones de polvo y las prácticas de manejo de materiales intensivas en energía, creando un impulso de adopción duradero.
- Por ejemplo, la válvula desviadora WYK-CIP de Coperion, desarrollada específicamente para el procesamiento sanitario de polvos, presenta un diseño de Limpieza en el Lugar (CIP) totalmente automatizado que permite el lavado completo de las superficies de contacto con el producto interno sin desmontaje, apoyando ciclos de limpieza validados en líneas de producción de alimentos y farmacéuticas.
Expansión del Manejo de Materiales a Granel en los Sectores de Cemento, Minería y Energía
La creciente demanda de manejo eficiente de materiales a granel en industrias pesadas como la producción de cemento, las operaciones mineras y la generación de energía térmica se presenta como otro importante impulsor del crecimiento. El transporte neumático ofrece ventajas sobre los sistemas mecánicos al soportar transferencias a larga distancia, permitir elevaciones verticales y ofrecer rutas flexibles sin una revisión estructural. Estos sistemas reducen los requisitos de mantenimiento al eliminar componentes móviles propensos al desgaste y permitir el transporte completamente cerrado de materiales abrasivos o tóxicos. En las plantas de energía a carbón, los sistemas neumáticos facilitan el manejo de cenizas, la utilización de cenizas volantes y la distribución de materiales a los silos con menor riesgo de contaminación. En las plantas de cemento, apoyan la alimentación de hornos, el movimiento de clínker y la distribución de materia prima. A medida que los volúmenes de uso de materiales aumentan en proyectos de infraestructura y minería a nivel mundial, la escalabilidad y durabilidad de los sistemas de transporte neumático los posicionan como infraestructura vital en la modernización de la industria pesada.
Tendencias Clave y Oportunidades
Integración de IoT, Monitoreo Basado en IA y Mantenimiento Predictivo
La transformación digital está desbloqueando nuevas oportunidades en el transporte neumático a través de sensores habilitados para IoT, análisis predictivo de IA y monitoreo operativo remoto. Estos avances ayudan a los operadores a rastrear la consistencia del flujo de aire, fluctuaciones de temperatura, acumulación de material y variaciones de presión en tiempo real. Los algoritmos de mantenimiento predictivo pronostican fallos de componentes, reduciendo el tiempo de inactividad inesperado y extendiendo la vida útil del equipo. Los paneles de control basados en la nube permiten la visibilidad de activos entre sitios, lo cual es especialmente valioso para fabricantes globales que gestionan múltiples plantas. Además, los gemelos digitales están surgiendo como herramientas de simulación que optimizan el diseño de tuberías, el comportamiento del flujo de materiales y el consumo de energía antes de la instalación. La integración de modelos de mantenimiento basados en análisis representa una oportunidad de servicio de alto valor para los OEM y mejora significativamente la fiabilidad del sistema y la retención de clientes.
- Por ejemplo, Coperion ha introducido su Solución de Rendimiento Inteligente, una plataforma de monitoreo conectada a la nube que recopila más de 200 parámetros operativos por minuto de alimentadores, válvulas rotativas y equipos de transporte mientras aplica modelos de aprendizaje automático para detectar desviaciones y recomendar acciones correctivas mejorando la estabilidad del proceso en líneas de manejo de sólidos a granel.
Creciente Oportunidad en Soluciones de Transporte Eficientes en Energía y Bajas en Carbono
La sostenibilidad continúa moldeando las decisiones de inversión a medida que las industrias trabajan para reducir las huellas energéticas y cumplir con los estándares de cumplimiento de carbono. Los fabricantes de transporte neumático están desarrollando tecnologías como sopladores regenerativos, diseños optimizados de esclusas de aire y modos de transporte de baja presión para reducir el consumo de energía. Existen oportunidades en la recuperación de calor del sistema, el uso de variadores de frecuencia y la integración de compresores alimentados por energías renovables. Los modelos de fabricación circular, incluidos el reciclaje de cenizas volantes, materias primas de base biológica y plásticos reprocesados, están creando nuevos requisitos de transporte adaptados a materiales ligeros o sensibles a la humedad. Las empresas que proporcionan software de evaluación comparativa de energía, auditorías de procesos y configuraciones neumático-mecánicas híbridas están posicionadas para capturar valor a medida que la sostenibilidad se convierte tanto en un requisito regulatorio como en un diferenciador competitivo.
- Por ejemplo, Atlas Copco informa que su tecnología de soplador de tornillo rotativo ZS sin aceite logra hasta un 30% menos de consumo de energía en comparación con los diseños de soplador de lóbulos al usar compresión interna en lugar de compresión externa, con capacidades de flujo que van de 250 a 8,000 m³/hora, permitiendo reducciones significativas en la demanda de aire de transporte para sistemas de fase diluida que operan por debajo de 1 bar(g).
Adopción de Soluciones de Transporte Personalizadas y Modulares
La personalización y la modularidad están surgiendo como oportunidades clave de mercado a medida que las industrias demandan sistemas adaptados a las limitaciones de espacio, características del material y flexibilidad de producción por lotes. Las configuraciones modulares permiten inversiones por fases, reubicación más fácil e integración simplificada en instalaciones heredadas. Los sectores que producen productos químicos especializados, mezclas nutracéuticas y polvos para fabricación aditiva requieren tasas de flujo personalizadas, materiales de revestimiento y características a prueba de contaminación. La rápida expansión de instalaciones multiproducto y la fabricación por contrato fomentan líneas de transporte configurables que pueden ajustarse sin un tiempo de inactividad significativo. Los proveedores que ofrecen ingeniería llave en mano, servicios de reacondicionamiento y ensamblajes modulares plug-and-play obtienen una ventaja estratégica para ganar contratos a largo plazo.
Desafíos Clave
Alto Costo de Instalación y Restricciones de Consumo Energético
A pesar de sus beneficios operativos, la alta inversión inicial de capital y el costo energético continuo de los sistemas de transporte neumático presentan barreras significativas para las pequeñas y medianas empresas. Compresores, sopladores, bombas de vacío y la personalización de tuberías requieren un gasto de instalación sustancial en comparación con los transportadores de tornillo o banda. El uso persistente de energía debido a los requisitos de aire comprimido impacta aún más el ROI, especialmente en sistemas de flujo continuo de alta presión. Muchas industrias sensibles al costo dudan en migrar de sistemas mecánicos a menos que las claras mejoras en el rendimiento justifiquen la inversión. La volatilidad energética y el aumento de las tarifas eléctricas añaden complejidad adicional, empujando a los fabricantes a evaluar diseños híbridos u optimizados. Superar las restricciones de costo requiere innovaciones que reduzcan el consumo de energía, mejoren la eficiencia del compresor y simplifiquen las huellas de instalación.
Degradación del Material, Eficiencia del Flujo y Gestión del Desgaste
Los desafíos técnicos relacionados con la integridad del material, el desgaste de las tuberías y la inconsistencia del flujo siguen siendo obstáculos en la adopción, particularmente para materiales frágiles, abrasivos o pegajosos. El transporte en fase diluida a alta velocidad puede causar rotura de productos en granos alimenticios, catalizadores y formulaciones farmacéuticas, mientras que los minerales abrasivos aceleran la erosión de las tuberías y reducen la vida útil operativa. Los polvos sensibles a la humedad y cohesivos corren el riesgo de bloqueos, requiriendo estrategias avanzadas de control de aire y mantenimiento regular. La necesidad de parámetros de manejo precisos aumenta la complejidad y el costo de la ingeniería. Los fabricantes deben invertir en materiales de revestimiento mejorados, herramientas de modelado de flujo y transporte a baja velocidad para abordar los problemas de desgaste y degradación y desbloquear la adopción en mercados especializados.
Análisis Regional
Norteamérica
Norteamérica posee la mayor cuota de mercado de aproximadamente el 34% en la industria de sistemas de transporte neumático, respaldada por la alta adopción de automatización y la infraestructura de fabricación avanzada en el procesamiento de alimentos, el empaquetado farmacéutico y la producción química. Normativas regulatorias estrictas relacionadas con la seguridad laboral, el control de emisiones de polvo y el manejo higiénico de materiales aceleran aún más el reemplazo de transportadores mecánicos por sistemas neumáticos cerrados. EE.UU. lidera la demanda regional, impulsada por inversiones en modernización en la mezcla de plásticos, manejo de cemento y utilización de biomasa. Las iniciativas de digitalización en curso y la creciente demanda de soluciones de mantenimiento predictivo fortalecen las perspectivas de crecimiento en instalaciones industriales de mediana y gran escala.
Europa
Europa representa alrededor del 29% de la cuota de mercado global, impulsada por regulaciones ambientales y de seguridad laboral estrictas bajo las directivas de la UE que promueven soluciones de manejo de materiales sin polvo y energéticamente eficientes. La demanda sigue siendo fuerte en Alemania, Italia y el Reino Unido, respaldada por las industrias químicas, de procesamiento de alimentos y farmacéuticas establecidas. El énfasis de la región en la sostenibilidad, la reducción de la huella de carbono y la logística circular de materiales impulsa la adopción de soluciones de transporte neumático de baja presión e híbridas. La creciente penetración de fábricas inteligentes y la integración de IoT en equipos en toda Europa Occidental continúa creando oportunidades para sistemas de control avanzados y la modernización de la infraestructura de transporte existente.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 28% de la cuota de mercado y sigue siendo el segmento regional de más rápido crecimiento, respaldado por la rápida industrialización y la inversión en la producción de cemento, minería, fabricación de alimentos y procesamiento de plásticos. China, India, Japón y Corea del Sur son contribuyentes importantes, impulsados por el desarrollo de infraestructura a gran escala y la expansión de instalaciones de manejo de materiales a granel. La creciente adopción de la automatización en plantas de fabricación de alto volumen y la evolución de las normas de seguridad en economías emergentes están transformando los sistemas tradicionales de transporte de materiales. Las inversiones extranjeras directas y la ampliación de las exportaciones de productos farmacéuticos y químicos especializados aceleran la demanda de tecnologías de transporte neumático eficientes y cerradas en toda la región.
América Latina
América Latina posee alrededor del 6% de la cuota de mercado, impulsada principalmente por desarrollos en el procesamiento de alimentos, minería y fabricación de cemento en Brasil, México y Chile. La región está experimentando un cambio gradual de los sistemas de transporte manuales y mecánicos hacia sistemas automatizados para reducir la pérdida de materiales, mejorar la seguridad y mantener la consistencia en el transporte a granel. Las reformas económicas y el aumento de la inversión en industrias de manejo de minerales y embalaje respaldan nuevas oportunidades de implementación. Aunque la sensibilidad al costo limita la adopción a gran escala, el desarrollo de infraestructura respaldado por el gobierno y el creciente interés en la automatización industrial están impulsando gradualmente la instalación de soluciones de transporte neumático eficientes en energía y de bajo mantenimiento.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 3% de la cuota de mercado, con un crecimiento concentrado en las industrias petroquímica, de fertilizantes y cemento en los EAU, Arabia Saudita y Sudáfrica. Los megaproyectos en curso en construcción y diversificación industrial bajo planes de desarrollo nacional crean oportunidades para sistemas de manejo de sólidos a granel y polvos. Sin embargo, la adopción sigue siendo moderada debido a la base de fabricación limitada y las altas barreras de inversión de capital. La necesidad de mejorar la fiabilidad de las plantas en entornos operativos adversos abre potencial para sistemas de transporte neumático robustos, resistentes a la corrosión y con clasificación de presión, particularmente en operaciones de minería, generación de energía y exportación de materiales.
Segmentaciones del Mercado:
Por Tipo
- Transporte en Fase Diluta
- Transporte en Fase Densa
Por Tecnología
- Sistemas de Presión Positiva
- Sistemas de Vacío
- Sistemas Combinados
Por Presión de Transporte
- Hasta 6 barg
- 6 barg-8 barg
- Más de 8 barg
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de sistemas de transporte neumático está moderadamente consolidado, con empresas de ingeniería globales y proveedores especializados en soluciones de transporte compitiendo en base a la eficiencia, capacidad de automatización, rendimiento energético y servicios de ingeniería personalizados. Las empresas líderes incluyen Atlas Copco, Schenck Process, Flexicon Corporation, Coperion GmbH, Dynamic Air, Nilfisk Group, Gericke AG y subsidiarias de Hillenbrand como Coperion y Schenck Process. Estos actores priorizan la innovación de productos en control de flujo inteligente, mantenimiento predictivo habilitado por IoT, soluciones de tuberías modulares y tecnologías avanzadas de esclusas de aire para satisfacer diversos requisitos industriales. Iniciativas estratégicas como la expansión de capacidad, adquisición de contratistas de ingeniería y asociaciones regionales fortalecen los portafolios en sectores como cemento, productos químicos, procesamiento de alimentos y fabricación farmacéutica. Además, los fabricantes integran cada vez más paneles de control digitales y herramientas de simulación para optimizar el diseño del sistema, reducir el tiempo de inactividad y apoyar los servicios de gestión del ciclo de vida. A medida que la automatización industrial avanza y las expectativas de sostenibilidad se intensifican, la competencia se desplaza hacia tecnologías de transporte altamente eficientes, personalizables y de bajas emisiones que apoyan el cumplimiento y la modernización operativa en entornos de producción globales.
Análisis de Jugadores Clave
- Compass Systems & Sales, LLC
- GEA Group Aktiengesellschaft
- Dynamic Air Inc.
- Macawber Engineering, Inc.
- Bratney Companies
- Coperion GmbH
- Atlas Copco AB
- Delfin Industrial Vacuums
- Claudius Peters (Americas) Inc.
- Gericke AG
Desarrollos Recientes
- En julio de 2025, Macawber Engineering, Inc. su división en India (o un sitio relacionado) publicó una entrada de blog sobre “Sistemas de Transporte por Fase Densa para Altos Hornos”, describiendo sus características de diseño, curvas/revestimientos de alta resistencia y aplicación para la inyección de polvo de horno alto/carbón.
- En 2025, Macawber participó en la Feria Comercial IPBS en Rosemont, IL, exhibiendo su sistema de “transporte neumático por fase densa y baja velocidad”.
- En 2023, Atlas Copco AB sus comunicaciones hacen referencia a sistemas de transporte neumático como parte de sus soluciones de aire comprimido “de tamaño adecuado”, indicando que están comercializando activamente a clientes de transporte neumático.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tecnología, Presión de transporte y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Los sistemas de transporte neumático integrarán cada vez más sensores IoT para el monitoreo del rendimiento en tiempo real y el mantenimiento predictivo.
- Las tecnologías de compresores eficientes en energía y los modos de transporte de baja presión ganarán una mayor adopción para reducir los costos operativos.
- Los fabricantes ampliarán soluciones modulares y personalizables para satisfacer las limitaciones de espacio y los requisitos de producción de múltiples materiales.
- Se utilizarán simulaciones de gemelos digitales para optimizar el diseño del sistema, el rendimiento del flujo de aire y el consumo de energía.
- Las inversiones impulsadas por el cumplimiento aumentarán en los sectores alimentario, farmacéutico y químico para garantizar el manejo de materiales sin contaminación.
- El transporte por fase densa crecerá en adopción para manejar materiales propensos a la abrasión o frágiles con mínima degradación.
- La automatización remota y el control centralizado de plantas se convertirán en características estándar para apoyar los ecosistemas de la Industria 4.0.
- Las regiones que experimentan una rápida industrialización aumentarán la demanda de sistemas de manejo a granel en cemento, minería y generación de energía.
- Las soluciones híbridas neumático-mecánicas surgirán como alternativas para reducir el desgaste y la demanda de energía.
- El enfoque sostenido en la sostenibilidad ambiental acelerará el desarrollo de tecnologías de transporte de bajas emisiones y sin polvo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Transporte Neumático y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de transporte neumático entre 2024 y 2032?
¿Qué segmento de sistemas de transporte neumático tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Sistemas de Transporte Neumático?
¿Quiénes son las empresas líderes en el mercado de Sistemas de Transporte Neumático?
¿Qué región comandó la mayor parte del mercado de Sistemas de Transporte Neumático en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Transporte Neumático Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Transporte Neumático Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,402.96 million → 2032: USD 12,605.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Transporte Neumático Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Transporte Neumático Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Transporte Neumático Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Transporte Neumático Market Drivers
- 3.3 Mercado de Sistemas de Transporte Neumático Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Transporte Neumático Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Transporte Neumático Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Transporte Neumático Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Transporte Neumático category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Transporte Neumático Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Transporte Neumático Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Transporte Neumático market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Transporte Neumático Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Transporte Neumático Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Transporte Neumático Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Transporte Neumático (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Transporte Neumático Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Transporte Neumático Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Transporte Neumático Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Transporte Neumático Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Transporte Neumático Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Transporte Neumático Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Transporte Neumático Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Transporte Neumático Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Transporte Neumático Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
