
Visión General del Mercado:
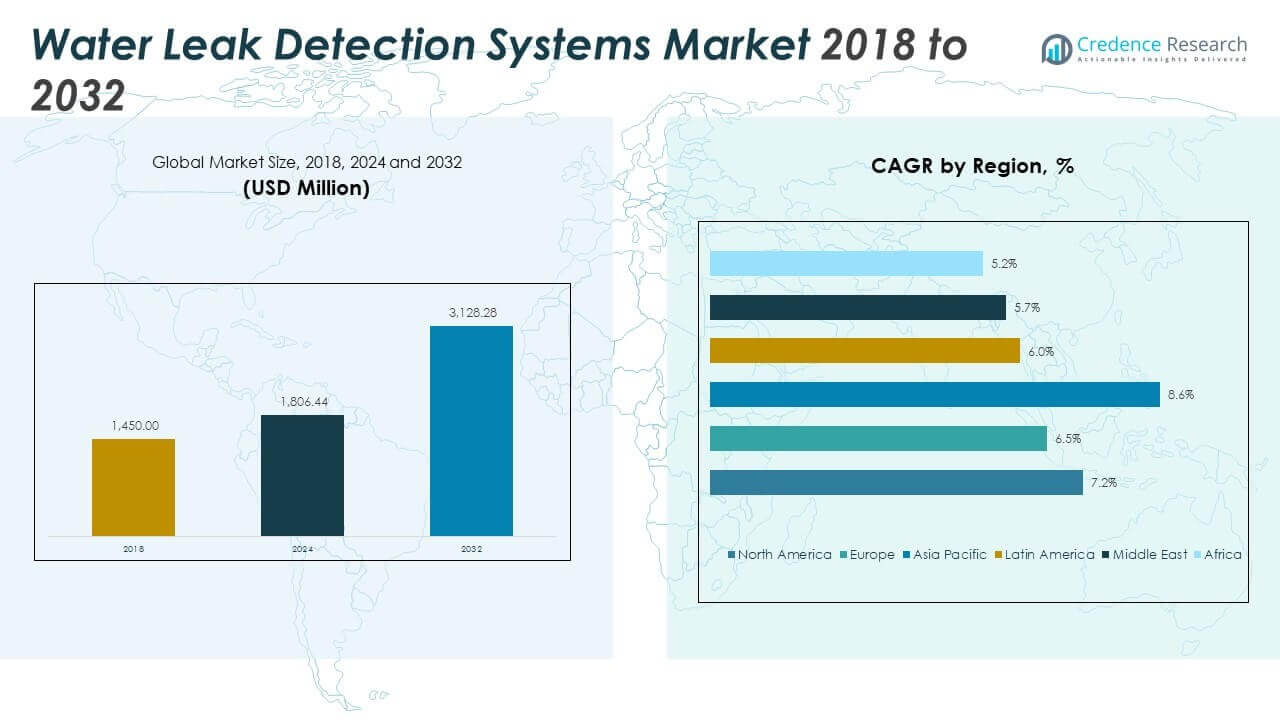
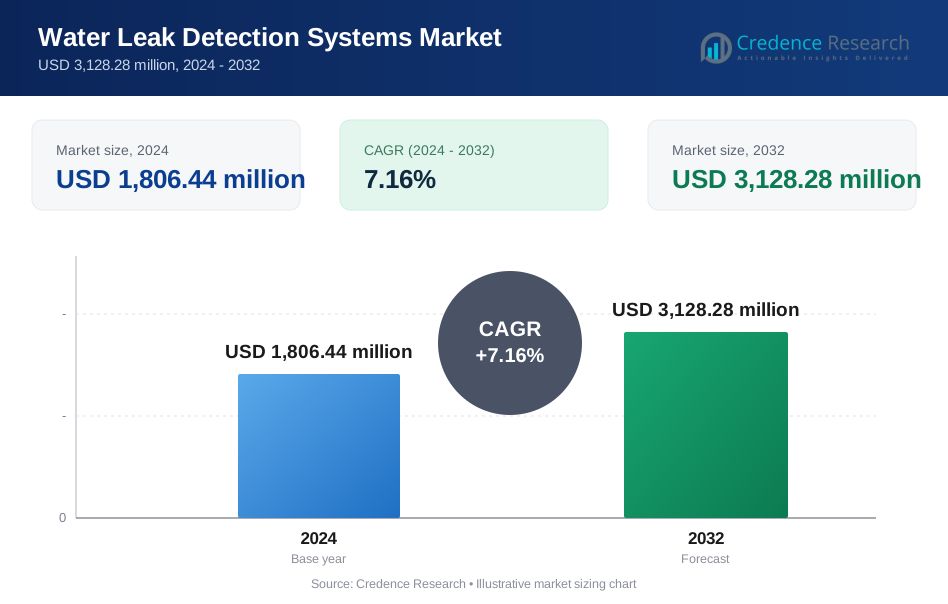
El tamaño del mercado de los sistemas de detección de fugas de agua se valoró en USD 1,450.00 millones en 2018, creció a USD 1,806.44 millones en 2024, y se anticipa que alcanzará USD 3,128.28 millones para 2032, con un CAGR de 7.16% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Detección de Fugas de Agua 2024 | USD 1,806.44 Millones |
| Mercado de Sistemas de Detección de Fugas de Agua, CAGR | 7.16% |
| Tamaño del Mercado de Sistemas de Detección de Fugas de Agua 2032 | USD 3,128.28 Millones |
El mercado está impulsado por la creciente conciencia sobre los costos de los daños por agua, la seguridad de los activos y la longevidad de la infraestructura. Los propietarios de edificios y los gerentes de instalaciones implementan cada vez más sistemas de detección de fugas para minimizar el tiempo de inactividad, prevenir daños estructurales y cumplir con los códigos de seguridad. El auge de los edificios inteligentes y la integración de plataformas IoT ha mejorado la precisión, la capacidad de respuesta y la conveniencia del monitoreo. Las compañías de seguros fomentan el uso de sistemas para reducir las reclamaciones. La creciente actividad de construcción, especialmente en los sectores comercial y residencial, continúa expandiendo la base de aplicación de estas soluciones.
Regionalmente, América del Norte domina debido a la alta adopción temprana, la fuerte aplicación regulatoria y la demanda de centros de datos e infraestructura pública. Europa sigue con inversiones en infraestructura envejecida y edificios energéticamente eficientes. Asia Pacífico lidera en crecimiento debido a la expansión urbana, proyectos de ciudades inteligentes y el aumento de desarrollos inmobiliarios en China, India y el sudeste asiático. América Latina, Oriente Medio y África muestran un progreso gradual, apoyado por programas de modernización de servicios públicos y proyectos de construcción emergentes en ciudades clave.
Perspectivas del Mercado:
- El mercado de sistemas de detección de fugas de agua fue valorado en USD 1,450.00 millones en 2018, alcanzó USD 1,806.44 millones en 2024, y se proyecta que llegue a USD 3,128.28 millones para 2032, expandiéndose a una tasa compuesta anual del 7.16%, reflejando una fuerte demanda a largo plazo de soluciones proactivas de monitoreo de agua.
- América del Norte lideró el mercado en 2024 con una participación de aproximadamente 38.02%, impulsada por la adopción temprana de tecnología, una fuerte influencia de seguros y un alto despliegue en edificios comerciales, centros de datos e infraestructura municipal.
- Europa siguió con aproximadamente un 27.46% de participación, apoyada por estrictas regulaciones de conservación del agua, infraestructura de tuberías envejecida e inversión sostenida en edificios inteligentes, mientras que Asia Pacífico mantuvo alrededor del 22.59% debido a la rápida urbanización y programas de ciudades inteligentes.
- Asia Pacífico emergió como la región de más rápido crecimiento, manteniendo casi un 22.59% de participación en 2024, impulsada por la actividad de construcción a gran escala, mejoras en el agua municipal y la creciente adopción de detección de fugas basada en IoT en China, India y el sudeste asiático.
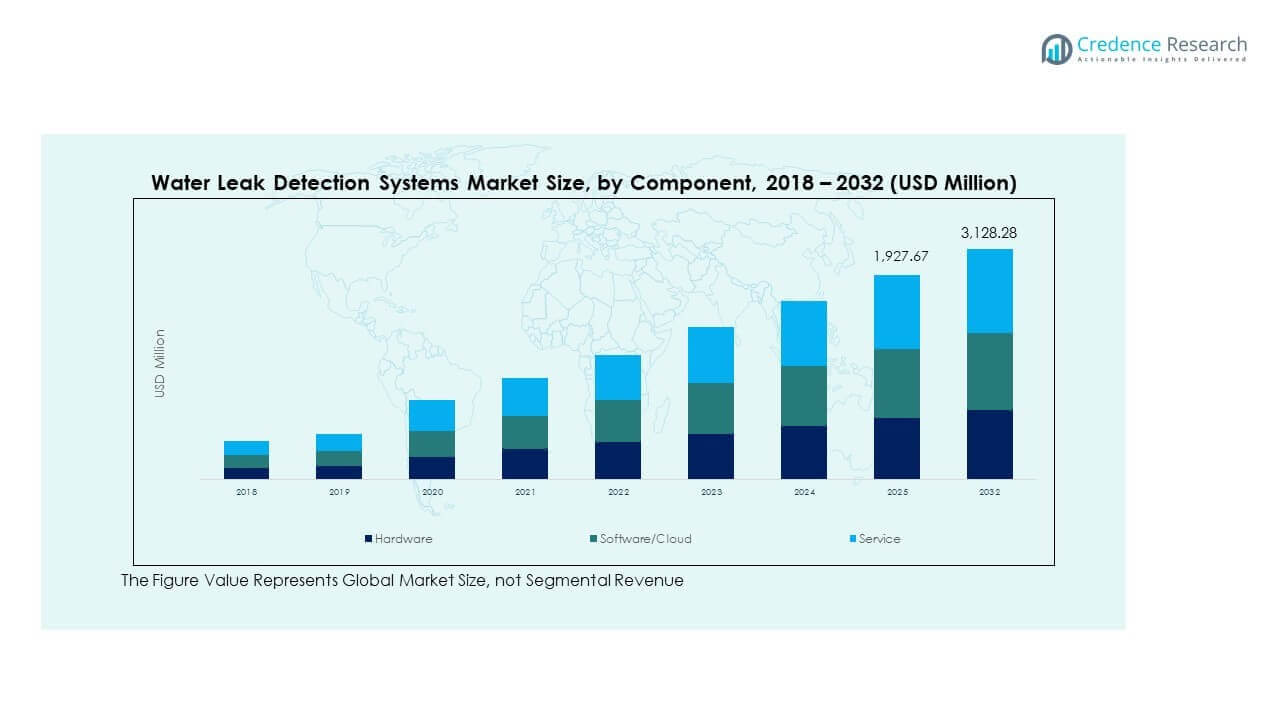
- Por componente, el hardware representó aproximadamente el 45% del mercado debido al despliegue generalizado de sensores, mientras que el software/nube y los servicios juntos representaron aproximadamente el 55%, reflejando una creciente demanda de plataformas de monitoreo en tiempo real y servicios de detección gestionados.
Impulsores del Mercado:
Creciente Impacto Financiero de las Fugas de Agua No Detectadas en las Propiedades
Las fugas de agua causan altos costos de reparación y reemplazo para los edificios. Los propietarios buscan detección temprana para limitar el daño. Los gerentes de instalaciones se centran en estrategias de prevención de pérdidas. El mercado de sistemas de detección de fugas de agua gana tracción por esta necesidad. Los sistemas reducen el tiempo de inactividad en oficinas y espacios comerciales. Las alertas tempranas ayudan a proteger los activos eléctricos y estructurales. Los usuarios residenciales también temen el moho y los riesgos para la salud. Los equipos de seguros promueven la instalación preventiva. La evitación de costos respalda una demanda constante. El tiempo de inactividad por fugas también interrumpe la continuidad del negocio y la prestación de servicios. La depreciación de activos se acelera cuando las fugas permanecen sin detectar por largos períodos.
Rápida Expansión de Edificios Comerciales e Instalaciones Intensivas en Datos
La construcción comercial continúa en los centros urbanos. Las oficinas requieren sistemas de control de agua confiables. Los hospitales dependen de un suministro de agua limpio e ininterrumpido. Los centros de datos protegen las salas de enfriamiento y servidores. La detección de fugas asegura la continuidad operativa. Los equipos de instalaciones priorizan la confiabilidad del sistema. Los grandes campus necesitan herramientas de monitoreo centralizadas. La protección de activos impulsa las decisiones de adquisición. El crecimiento de la infraestructura sostiene los niveles de adopción. Los hoteles y aeropuertos también invierten en sistemas proactivos de fugas para evitar cierres de servicio. El crecimiento de los espacios de co-working aumenta la demanda de sistemas en nuevas zonas urbanas.
- Por ejemplo, Flo by Moen Smart Water Monitor rastrea continuamente la presión y el flujo para detectar problemas en cualquier lugar de las instalaciones, alertando a los usuarios o cerrando automáticamente para prevenir daños.
Enfoque Gubernamental en la Eficiencia del Agua y Políticas de Gestión de Recursos
Las autoridades hacen cumplir las normas de conservación del agua. Los organismos municipales buscan reducir las pérdidas de distribución. Los códigos de construcción incluyen estándares de seguridad del agua. El cumplimiento impulsa la instalación de sistemas. Los proyectos públicos especifican herramientas de monitoreo de fugas. La presión política aumenta la conciencia entre los desarrolladores. Las empresas de servicios adoptan el monitoreo para mejorar la responsabilidad. Las regulaciones influyen en la demanda a largo plazo. El apoyo político fortalece la estabilidad del mercado. Los programas de financiamiento promueven la adopción en escuelas, hospitales y edificios comunitarios. Los objetivos nacionales de pérdida de agua impulsan la inversión municipal en sistemas de detección escalables.
El Creciente Papel De Las Aseguradoras En Las Medidas De Reducción De Riesgos
Las reclamaciones por daños causados por agua afectan gravemente a las aseguradoras. Los equipos de evaluación de riesgos fomentan los sistemas de detección. Las pólizas comerciales favorecen las propiedades protegidas. Los beneficios de las primas influyen en el comportamiento de compra. Las aseguradoras prefieren soluciones de monitoreo continuo. Las pautas de prevención de pérdidas guían las instalaciones. El seguro residencial también refleja la conciencia del riesgo. La prevención reduce la frecuencia de reclamaciones. La alineación del seguro apoya el crecimiento de la adopción. Las principales aseguradoras ahora ofrecen reembolsos o reducciones de primas para sistemas de detección de fugas certificados. Los suscriptores consideran los sistemas de detección una parte clave de la evaluación de riesgos de la propiedad.
- Por ejemplo, LexisNexis Risk Solutions informó que los hogares equipados con Flo by Moen experimentaron una reducción significativa en las reclamaciones por daños causados por agua, con tendencias observadas que apoyan una menor frecuencia de reclamaciones entre los usuarios de dispositivos inteligentes de cierre de agua. Esta tendencia se alinea con el interés de las aseguradoras en el monitoreo continuo del agua para la prevención proactiva de pérdidas.
Tendencias Del Mercado:
Aumento De La Adopción De Plataformas De Monitoreo Impulsadas Por Software
Los proveedores expanden las capacidades de software en todos los sistemas. Los paneles de control ofrecen visibilidad centralizada del sistema. Los usuarios rastrean alertas a través de interfaces digitales. El software mejora la precisión del control del sistema. Las herramientas de informes apoyan las necesidades de cumplimiento. Los equipos de instalaciones valoran el acceso a los datos. Las actualizaciones de la plataforma mejoran la experiencia del usuario. El software se convierte en un diferenciador clave. Las herramientas digitales remodelan las preferencias de compra. La interoperabilidad con otros sistemas de construcción mejora el control general. Las actualizaciones frecuentes de software mejoran la escalabilidad y la seguridad.
Aumento De La Demanda De Dispositivos De Detección Compactos Y Discretos
Los usuarios prefieren diseños de hardware de baja visibilidad. Los sensores compactos se adaptan a interiores modernos. Las preocupaciones estéticas afectan la demanda residencial. Los dispositivos discretos se integran con los diseños de los edificios. Los factores de forma pequeños facilitan la instalación. Los diseñadores integran sensores durante la construcción. Los fabricantes se centran en la miniaturización. Los diseños que ahorran espacio ganan aceptación. La simplicidad visual se convierte en una tendencia. Los nuevos diseños incluyen sensores montados con adhesivo para un despliegue rápido. La demanda aumenta para formatos plug-and-play que no requieren cambios estructurales.
- Por ejemplo, los detectores IQ8Quad de Honeywell ESSER admiten hasta 48 unidades por bucle con dispositivos de alarma integrados, lo que permite una instalación discreta adecuada para diseños de interiores modernos y el cumplimiento de estrictos requisitos de seguridad.
Crecimiento En Arquitecturas De Detección Multizona Y Escalables
Los edificios grandes requieren monitoreo a nivel de zona. Los sistemas escalables apoyan las necesidades de expansión. Los gerentes de instalaciones buscan diseños flexibles. El control de múltiples zonas mejora el aislamiento de fallos. La expansión no requiere un reemplazo completo. El diseño modular atrae a compradores empresariales. Los campus se benefician de la cobertura escalable. La flexibilidad del sistema gana importancia. El diseño arquitectónico influye en la selección. Hoteles, hospitales y aeropuertos lideran la adopción de configuraciones escalables. Los sistemas de nivel empresarial ahora soportan hasta cientos de zonas.
Preferencia por modelos de monitoreo y servicio gestionados por el proveedor
Los usuarios finales buscan reducir la carga operativa. Los proveedores ofrecen servicios de monitoreo gestionados. La supervisión externalizada mejora la velocidad de respuesta. Los modelos de servicio reducen la necesidad de personal interno. Los contratos a largo plazo aseguran el mantenimiento del sistema. Los usuarios comerciales valoran los costos predecibles. Los proveedores fortalecen las relaciones con los clientes. Las ventas lideradas por servicios aumentan la retención. Los modelos de negocio continúan evolucionando. Los modelos gestionados permiten análisis en tiempo real sin procesamiento del lado del cliente. Los proveedores ofrecen soporte 24/7 y alertas de mantenimiento proactivo.
- Por ejemplo, los sistemas Honeywell ESSER se integran con el software supervisor WINMAG para almacenar hasta 10,000 eventos, permitiendo el monitoreo remoto y la revisión de eventos históricos sin depender del procesamiento local del cliente.
Análisis de Desafíos del Mercado:
Alta Complejidad del Sistema y Requisito de Soporte Técnico Calificado
Los sistemas avanzados requieren una calibración adecuada. La instalación demanda profesionales capacitados. Los errores de configuración reducen la precisión del sistema. Las alertas falsas afectan la confianza del usuario. El mantenimiento necesita experiencia técnica. Los usuarios más pequeños carecen de personal calificado. La capacitación añade costos operativos. Las barreras técnicas ralentizan la adopción. La complejidad sigue siendo un desafío clave.
Conciencia Limitada y Sensibilidad al Costo en Segmentos Residenciales
Muchos propietarios subestiman los riesgos de fugas. Los límites de presupuesto afectan las decisiones de compra. Las alternativas de bajo costo atraen atención. Los programas de concienciación siguen siendo limitados. El costo de instalación desalienta la adopción. Los beneficios tardan en materializarse. La sensibilidad al precio ralentiza la penetración. Las brechas educativas persisten. La demanda residencial crece gradualmente.
Oportunidades de Mercado:
Integración con Edificios Inteligentes y Sistemas de Gestión Automatizada de Instalaciones
Los edificios inteligentes adoptan herramientas de monitoreo conectadas. La detección de fugas se integra con los controles del edificio. Los sistemas centrales mejoran la eficiencia operativa. La automatización apoya acciones de respuesta más rápidas. Los desarrolladores incluyen sistemas en la etapa de diseño. Las plataformas de instalaciones permiten una gestión unificada. Los edificios digitales impulsan nueva demanda. La integración crea oportunidades a largo plazo. La infraestructura inteligente apoya el crecimiento.
Fuerte Construcción y Desarrollo de Infraestructura en Economías Emergentes
El crecimiento urbano acelera la actividad de construcción. Los nuevos edificios adoptan tecnologías preventivas. Los desarrolladores se enfocan en la protección de activos. El mercado de sistemas de detección de fugas de agua se beneficia de este cambio. Las regiones emergentes mejoran las redes de agua. Los centros comerciales se expanden rápidamente. La concienciación mejora a través de programas de infraestructura. Los proveedores locales establecen asociaciones. Los mercados emergentes ofrecen un fuerte potencial de expansión.
Análisis de Segmentación del Mercado:
El mercado de sistemas de detección de fugas de agua abarca varios segmentos bien definidos basados en el componente, el usuario final, la tecnología y la aplicación.
Por componente, el hardware domina debido al despliegue generalizado de sensores, especialmente en infraestructuras a gran escala. El software/nube está ganando impulso con paneles de datos en tiempo real, análisis y capacidades de integración. Los servicios, que incluyen instalación y mantenimiento, respaldan el rendimiento a largo plazo del sistema y son críticos para los compradores comerciales y municipales.
- Por ejemplo, el medidor de estado sólido (SSM) de Mueller Systems proporciona ocho dígitos de datos granulares en tamaños de 5/8″ a 2″ para medición ultrasónica, mientras que las soluciones de software/nube están ganando impulso con paneles de datos en tiempo real, análisis y capacidades de integración que mejoran el monitoreo y la toma de decisiones.
Por usuario final, el petróleo y gas lidera debido a los activos de alto riesgo y alto valor que requieren monitoreo continuo. Las empresas de servicios de agua siguen de cerca, impulsadas por objetivos de reducción de agua no facturada. Las instalaciones de fabricación adoptan sistemas de detección para evitar tiempos de inactividad en la producción, mientras que las empresas de construcción integran sistemas de fugas en proyectos de edificios inteligentes.
- Por ejemplo, los sensores ultrasónicos de Pepperl+Fuchs ofrecen rangos de detección de hasta 10,000 mm para aplicaciones industriales, apoyando la detección confiable y de larga distancia de objetos en entornos hostiles.
Por tecnología, los métodos acústicos siguen siendo preferidos para la inspección de tuberías enterradas. Los medidores inteligentes y la detección basada en flujo/presión sirven para aplicaciones a escala de servicios públicos. Los sistemas habilitados para IoT crecen rápidamente para edificios inteligentes y monitoreo remoto. La tecnología infrarroja apoya casos de uso especializados, incluidas las inspecciones de HVAC y espacios confinados.
Por aplicación, los edificios comerciales ven una fuerte adopción debido a la necesidad de detección temprana y evitación de costos. El uso residencial crece con la integración de hogares inteligentes. Las instalaciones industriales demandan sistemas de alto rendimiento con soporte de múltiples zonas. Las aplicaciones municipales continúan aumentando con mejoras en la infraestructura pública e iniciativas regulatorias.
Segmentación:
Por Componente
- Hardware
- Software/Nube
- Servicio
Por Usuario Final
- Petróleo y Gas
- Servicios de Agua
- Manufactura
- Construcción
Por Tecnología
- Acústica
- Medidores Inteligentes
- Flujo/Presión
- IoT
- Infrarrojo
Por Aplicación
- Comercial
- Residencial
- Industrial
- Municipal
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
El tamaño del mercado de sistemas de detección de fugas de agua en Norteamérica se valoró en USD 557.82 millones en 2018, alcanzando USD 686.98 millones en 2024 y se anticipa que llegará a USD 1,188.13 millones para 2032, con un CAGR del 7.2% durante el período de pronóstico. Norteamérica representó aproximadamente el 38.02% de la cuota de mercado global en 2024. Se beneficia de la adopción temprana de tecnología y estrictos códigos de construcción. EE.UU. impulsa la demanda a través de la expansión de centros de datos e infraestructura inteligente. Los sectores comercial y municipal invierten en detección basada en la nube y sistemas de cierre automático. Las compañías de seguros influyen en la adopción en mercados residenciales. Las empresas de servicios de agua en California y Texas despliegan medidores inteligentes. Canadá también adopta sistemas acústicos y basados en presión para redes de agua urbanas. La demanda aumenta constantemente debido a políticas de prevención de riesgos.
Europa
El tamaño del mercado de sistemas de detección de fugas de agua en Europa se valoró en USD 412.96 millones en 2018, alcanzando USD 496.00 millones en 2024 y se anticipa que llegará a USD 815.08 millones para 2032, con un CAGR del 6.5% durante el período de pronóstico. Europa representó el 27.46% del mercado en 2024. Muestra un fuerte impulso impulsado por objetivos de sostenibilidad. La infraestructura envejecida en Alemania, Francia y el Reino Unido respalda una alta demanda de sistemas. Los organismos reguladores imponen objetivos de fugas en las empresas de servicios públicos. Los proyectos de ciudades inteligentes financiados por la UE integran la detección de fugas. Los centros de fabricación en Europa Central adoptan sistemas industriales. Los edificios comerciales siguen estrictos estándares de protección de activos. Las plataformas en la nube ganan tracción en espacios de oficinas. La integración con sistemas de energía y edificios impulsa las ventas. Europa sigue siendo un mercado estable y maduro.
Asia Pacífico
El tamaño del mercado de sistemas de detección de fugas de agua en Asia Pacífico se valoró en USD 311.75 millones en 2018, alcanzando USD 407.98 millones en 2024 y se anticipa que llegará a USD 789.27 millones para 2032, con un CAGR del 8.6% durante el período de pronóstico. Asia Pacífico contribuyó con el 22.59% a la cuota global en 2024. Lidera en crecimiento debido a la rápida urbanización y expansión de infraestructura inteligente. China e India invierten fuertemente en mejoras de agua municipal. Los medidores inteligentes y los sistemas basados en IoT se despliegan ampliamente en nuevos edificios. Japón muestra una fuerte demanda en zonas de automatización industrial. El sudeste asiático adopta soluciones inalámbricas en proyectos residenciales. La creciente actividad inmobiliaria crea una demanda recurrente. Las iniciativas gubernamentales de ciudades inteligentes impulsan la adquisición. Los proveedores regionales lanzan soluciones asequibles. Asia Pacífico continúa liderando en potencial futuro.
América Latina
El tamaño del mercado de Sistemas de Detección de Fugas de Agua en América Latina se valoró en USD 75.40 millones en 2018, alcanzando USD 92.83 millones en 2024 y se anticipa que llegará a USD 146.62 millones para 2032, con un CAGR del 6.0% durante el período de pronóstico. América Latina representó el 5.14% del mercado en 2024. Brasil y México impulsan la mayoría de las instalaciones. Las zonas industriales adoptan sistemas de detección de fugas para el control de costos. Las empresas de servicios de agua enfrentan desafíos de infraestructura envejecida. Los sistemas de monitoreo de presión apoyan los programas de reducción de fugas. Los proyectos piloto de ciudades inteligentes en Colombia y Chile fomentan la concienciación. Las inversiones del sector público se mantienen moderadas. Las actualizaciones de infraestructura aumentan las oportunidades de integración de sistemas. Las empresas locales forman asociaciones para implementaciones de bajo costo. Se observa una mejora constante en las ciudades de nivel medio.
Oriente Medio
El tamaño del mercado de Sistemas de Detección de Fugas de Agua en Oriente Medio se valoró en USD 50.75 millones en 2018, alcanzando USD 58.88 millones en 2024 y se anticipa que llegará a USD 91.05 millones para 2032, con un CAGR del 5.7% durante el período de pronóstico. Su participación de mercado en 2024 fue del 3.26%. El mercado crece con las necesidades de conservación de agua. Los países del Golfo enfrentan una extrema escasez de agua. Los mandatos gubernamentales fomentan la adopción temprana. La infraestructura inteligente en los EAU y Arabia Saudita impulsa la demanda. Los sectores de energía y construcción impulsan la inversión. Hoteles y espacios comerciales implementan medidores inteligentes. Las plantas de petróleo y gas implementan sistemas de detección en tiempo real. Las asociaciones con proveedores globales aumentan el acceso a la tecnología. Las iniciativas público-privadas continúan escalando.
África
El tamaño del mercado de Sistemas de Detección de Fugas de Agua en África se valoró en USD 41.33 millones en 2018, alcanzando USD 63.77 millones en 2024 y se anticipa que llegará a USD 98.13 millones para 2032, con un CAGR del 5.2% durante el período de pronóstico. África contribuyó con el 3.53% del total global en 2024. La región está en una fase de adopción temprana. Las empresas de servicios urbanos en Sudáfrica y Kenia lideran las implementaciones. La pérdida de agua por sistemas envejecidos crea urgencia. La ayuda internacional apoya las instalaciones piloto. La demanda crece en proyectos de viviendas inteligentes. Las campañas de concienciación mejoran la adopción. Los presupuestos limitados restringen el crecimiento del sector privado. Los proveedores locales exploran soluciones escalables. El potencial del mercado mejora con el desarrollo de infraestructura.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado de sistemas de detección de fugas de agua presenta una combinación de proveedores de tecnología global y vendedores de soluciones especializadas. Los principales actores compiten a través de la fiabilidad del producto, la precisión del sistema y la amplitud del portafolio. Las grandes empresas aprovechan sus fuertes capacidades de I+D para ofrecer plataformas integradas de hardware y software. Muchos se centran en sensores inteligentes, paneles de control en la nube y características de cierre automático. Las asociaciones estratégicas con empresas de servicios públicos y de construcción fortalecen la presencia en el mercado. Las empresas amplían sus ofertas de servicios para apoyar la instalación y el mantenimiento a largo plazo. La estrategia de precios juega un papel clave en los segmentos residenciales y comerciales pequeños. Los actores regionales compiten ofreciendo soluciones rentables y escalables. La reputación de la marca influye en las decisiones de adquisición en proyectos industriales y municipales. Los ciclos de innovación siguen siendo cortos debido al rápido cambio tecnológico. La presión competitiva empuja a los vendedores a mejorar la facilidad de uso y la interoperabilidad. El mercado muestra una consolidación moderada con frecuentes colaboraciones y adquisiciones dirigidas.
Desarrollos Recientes:
- En mayo de 2025, Honeywell International Inc. lanzó el Detector de Fugas de Hidrógeno (HLD), un sensor que utiliza la Detección de Conductividad Térmica para identificar fugas microscópicas de hidrógeno tan pequeñas como 50 partes por millón, aplicable a sistemas industriales relacionados con el agua. La solución se integra en equipos para seguridad en tiempo real, apoyando la infraestructura impulsada por hidrógeno.
- En mayo de 2025, Leaktronics lanzó el kit de equipos de detección de fugas LT-2000, avanzando en la detección de fugas de agua para fontanería, piscinas y riego con tecnología patentada para localización precisa en entornos residenciales y comerciales. El kit incluye herramientas para entornos desafiantes, respaldado por capacitación, una garantía de cinco años y soporte.
- En febrero de 2025, LAIIER se asoció con Cox Engineering para integrar su solución de detección de fugas inalámbrica Severn WLD™ en el portafolio de este último, mejorando la prevención inteligente de fugas para bienes raíces comerciales y gestión de instalaciones en Boston y la Costa Este.
- En enero de 2024, ABB adquirió Real Tech, una empresa canadiense especializada en tecnología de sensores ópticos para monitoreo de agua en tiempo real, para fortalecer su portafolio de gestión inteligente del agua en el mercado de sistemas de detección de fugas de agua. El acuerdo mejora las capacidades de ABB en soluciones sostenibles de agua a través de sensores ópticos avanzados. Esto posiciona a ABB para el crecimiento ante las demandas globales de gestión del agua.
Alcance del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Componente, Usuario Final, Tecnología y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El creciente inversión en proyectos de infraestructura inteligente aumentará la demanda de sistemas de detección de fugas habilitados para IoT.
- Se espera que la integración de IA y análisis predictivo transforme la toma de decisiones para los gestores de grandes instalaciones.
- Las empresas de servicios públicos y los municipios ampliarán la adopción para reducir las pérdidas de agua no facturada en tuberías antiguas.
- Las actualizaciones de hardware se centrarán en sensores de múltiples zonas y modelos inalámbricos alimentados por batería para facilitar su implementación.
- Los modelos basados en servicios y los contratos de monitoreo gestionado se convertirán en clave para clientes comerciales e industriales.
- Los mandatos gubernamentales y las políticas de conservación del agua acelerarán las instalaciones en nuevos proyectos de construcción.
- Las plataformas basadas en la nube desempeñarán un papel crítico en alertas en tiempo real, diagnósticos del sistema y reportes de cumplimiento.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento debido al aumento de la urbanización y el rápido desarrollo de ciudades inteligentes.
- Las estrategias de mitigación de riesgos respaldadas por seguros fomentarán la adopción residencial de productos de detección de fugas.
- La innovación de productos se centrará en el diseño compacto, la integración de múltiples tecnologías y la larga duración de la batería.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sistemas de detección de fugas de agua y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de detección de fugas de agua entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de detección de fugas de agua tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de detección de fugas de agua?
¿Quiénes son las empresas líderes en el mercado de sistemas de detección de fugas de agua?
¿Qué región comandó la mayor parte del mercado de sistemas de detección de fugas de agua en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Detección de Fugas de Agua Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Detección de Fugas de Agua Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,806.44 million → 2032: USD 3,128.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Detección de Fugas de Agua Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Detección de Fugas de Agua Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Detección de Fugas de Agua Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Detección de Fugas de Agua Market Drivers
- 3.3 Mercado de Sistemas de Detección de Fugas de Agua Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Detección de Fugas de Agua Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Detección de Fugas de Agua Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Detección de Fugas de Agua Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Detección de Fugas de Agua category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Detección de Fugas de Agua Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Detección de Fugas de Agua Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Detección de Fugas de Agua market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Detección de Fugas de Agua Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Detección de Fugas de Agua Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Detección de Fugas de Agua Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Detección de Fugas de Agua (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Detección de Fugas de Agua Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Detección de Fugas de Agua Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Detección de Fugas de Agua Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Detección de Fugas de Agua Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Detección de Fugas de Agua Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Detección de Fugas de Agua Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Detección de Fugas de Agua Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Detección de Fugas de Agua Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Detección de Fugas de Agua Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
