
Visión General del Mercado
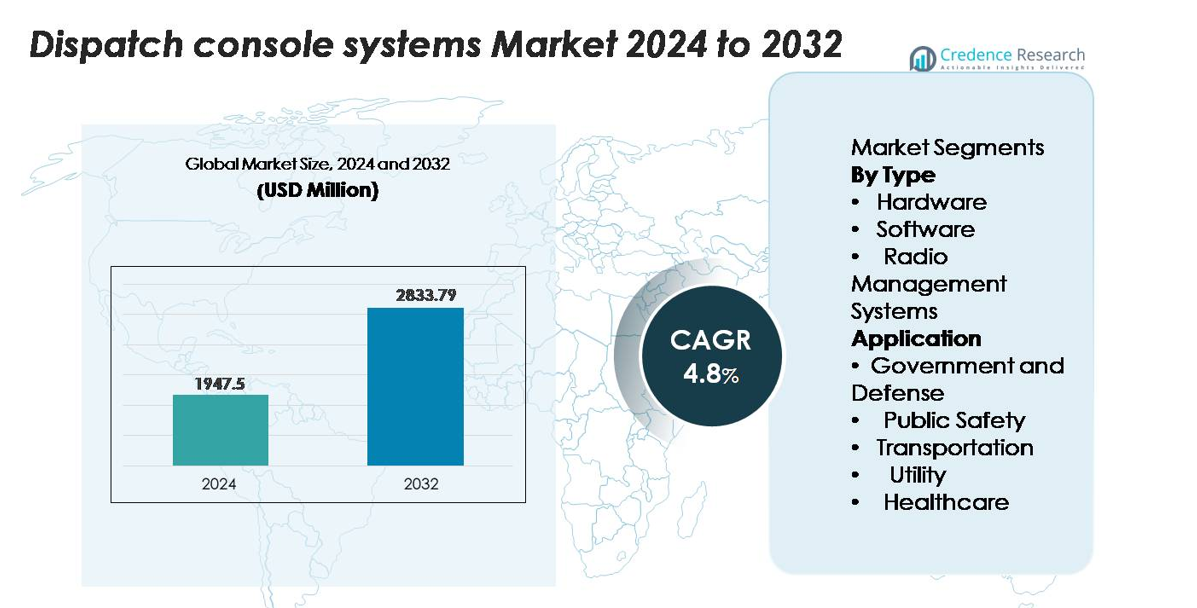
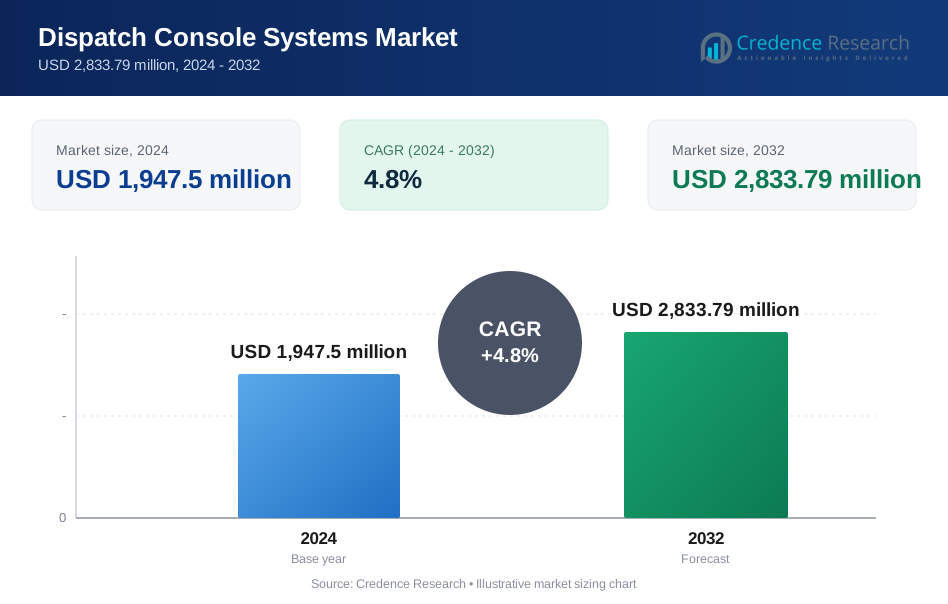
El mercado global de Sistemas de Consolas de Despacho fue valorado en USD 1,947.5 millones en 2024 y se proyecta que alcance los USD 2,833.79 millones para 2032, expandiéndose a una CAGR del 4.8% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Consolas de Despacho 2024 | USD 1,947.5 millones |
| Mercado de Sistemas de Consolas de Despacho, CAGR | 4.8% |
| Tamaño del Mercado de Sistemas de Consolas de Despacho 2032 | USD 2,833.79 millones |
En el mercado global de sistemas de consolas de despacho, jugadores principales como Motorola Solutions, Inc., Harris Corporation, Bosch Sicherheitssysteme GmbH, Zetron, Inc. (Kenwood), Avtec Inc, Omnitronics, L.L.C., Siemens Convergence Creators GmbH (AtoS), Catalyst Communications Technologies, Inc., EF Johnson Technologies y Cisco Systems, Inc. lideran con sólidas carteras de productos, presencia global y asociaciones estratégicas. Estas empresas dominan la innovación en hardware, software y sistemas de gestión de radio, aprovechando su escala y redes de servicio. Regionalmente, América del Norte sigue siendo el mercado líder con aproximadamente el 32.2% de los ingresos globales en 2024, reflejando una alta inversión en seguridad pública y la adopción temprana de tecnología en el mercado de EE.UU.
Perspectivas del Mercado
- El mercado global de sistemas de consolas de despacho alcanzó los USD 1,947.5 millones en 2024 y se proyecta que llegue a USD 2,833.79 millones para 2032, expandiéndose a una CAGR del 4.8% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente modernización de las redes de comunicación críticas para misiones, la creciente adopción de plataformas de despacho basadas en IP y una mayor inversión en centros de comando y control integrados en los sectores de seguridad pública, transporte, servicios públicos y salud.
- Las tendencias emergentes incluyen despacho remoto habilitado por la nube, gestión de incidentes asistida por IA y una creciente demanda de arquitecturas de comunicación interoperables de múltiples agencias que soportan redes de radio, telefonía y banda ancha.
- La intensidad competitiva está moldeada por jugadores líderes como Motorola Solutions, Harris Corporation, Zetron, Avtec, Cisco y Bosch, que se enfocan en consolas de software avanzadas, sistemas de hardware resilientes y capacidades mejoradas de ciberseguridad.
- Regionalmente, América del Norte posee ~32.2% del mercado, seguida por Europa con ~22–25% y Asia Pacífico con ~22%. Por tipo, el hardware sigue siendo el segmento dominante, mientras que la seguridad pública lidera las aplicaciones debido al alto despliegue de respuesta a emergencias.
Análisis de Segmentación del Mercado:
Por Tipo
El hardware sigue siendo el segmento dominante en los sistemas de consolas de despacho, manteniendo la mayor cuota de mercado debido a su papel crítico en habilitar comunicación resiliente y de baja latencia en entornos críticos para misiones. Los centros de despacho continúan invirtiendo fuertemente en consolas de operador confiables, terminales de comunicación robustos e infraestructura de estaciones de trabajo con múltiples pantallas para mantener operaciones ininterrumpidas. El crecimiento se acelera aún más por los programas de modernización en redes de respuesta a emergencias y la sustitución de infraestructuras analógicas heredadas. Las soluciones de software y los sistemas de gestión de radio están expandiéndose de manera constante, impulsados por la integración en la nube, la interoperabilidad mejorada y las capacidades de control centralizado que apoyan la coordinación de múltiples agencias.
- Por ejemplo, la consola de despacho IP MCC 7500 de Motorola Solutions, parte del sistema ASTRO® 25, soporta hasta 100 posiciones de consola y proporciona control para más de 2,000 canales de radio a través de redes troncales de múltiples sitios mientras opera con cifrado de extremo a extremo AES-256 y latencia de procesamiento de audio inferior a 80 milisegundos, demostrando el rendimiento avanzado del hardware requerido para operaciones de despacho críticas para misiones.
Por Aplicación
La seguridad pública representa el segmento de aplicación líder, representando la mayor cuota debido a su función esencial en la respuesta a emergencias, la coordinación de la aplicación de la ley y la comunicación en tiempo real en el campo. El despliegue creciente de plataformas integradas de comando y control y las actualizaciones de la Próxima Generación 911 continúan fortaleciendo la inversión en consolas de despacho avanzadas. Las agencias gubernamentales y de defensa también mantienen una fuerte adopción, respaldadas por requisitos de comunicación segura y necesidades tácticas de gestión de incidentes. Los sectores de transporte, servicios públicos y salud muestran una demanda creciente a medida que las organizaciones priorizan la continuidad operativa, la seguridad de la fuerza laboral y el monitoreo centralizado a través de activos distribuidos y redes de servicios.
- Por ejemplo, el sistema MAX Dispatch de Zetron, ampliamente utilizado en operaciones de seguridad pública, admite hasta 128 canales totalmente asignables por posición de consola, integra redes P25, DMR y LTE a través de interfaces nativas y procesa audio con una latencia inferior a 50 milisegundos a través de rutas IP redundantes, lo que permite a los despachadores coordinar incidentes de emergencia de alto volumen con precisión en la comunicación en tiempo real.
Principales Impulsores del Crecimiento
Expansión de Redes de Comunicación Críticas para la Misión
La rápida modernización de las infraestructuras de comunicación críticas para la misión sigue siendo un impulsor principal para la adopción de sistemas de consolas de despacho. Los gobiernos, las agencias de seguridad pública y las empresas de servicios públicos continúan actualizando sus sistemas analógicos heredados a plataformas de comunicación interoperables basadas en IP, capaces de soportar flujos de trabajo de voz, datos y gestión de incidentes en tiempo real. Estas actualizaciones requieren consolas de despacho de próxima generación equipadas con procesamiento multicanal, configuración dinámica de grupos de conversación y capacidades de conmutación por error resilientes. Las inversiones en redes de banda ancha de seguridad pública a nivel nacional fortalecen aún más la demanda al permitir una coordinación fluida entre agencias y mejorar los tiempos de respuesta ante emergencias. A medida que la continuidad operativa se vuelve cada vez más esencial para la seguridad nacional, la gestión de desastres y la protección de infraestructuras críticas, las organizaciones priorizan interfaces de despacho centralizadas y de alta disponibilidad que mejoran la conciencia situacional y reducen la latencia de la comunicación. El cambio hacia entornos de comunicación unificados asegura un impulso sostenido para soluciones avanzadas de consolas de despacho.
- Por ejemplo, la plataforma VIDA® P25 de L3Harris admite hasta 128 canales RF troncalizados por zona y ofrece tráfico IP completamente encriptado AES-256. La red mantiene una latencia de audio por debajo de 40 milisegundos a través de rutas redundantes, formando una base confiable para la integración de consolas de despacho de próxima generación.
Aumento del Despliegue de Centros de Comando y Control Integrados
La creciente adopción de entornos integrados de comando y control está impulsando la demanda de sistemas sofisticados de consolas de despacho. Las agencias de transporte, defensa, servicios médicos de emergencia y servicios públicos están consolidando sus operaciones en salas de control centralizadas equipadas con herramientas de comunicación multimodal y plataformas de visualización ricas en datos. Las consolas de despacho modernas sirven como la interfaz central para gestionar equipos multifuncionales, evidencia digital, flujos de sensores y alertas automatizadas. Un fuerte énfasis en la respuesta coordinada a emergencias, el monitoreo de infraestructuras y la prevención proactiva de incidentes impulsa a las agencias a implementar consolas con módulos de comunicación interoperables de radio, telefonía y IP. El creciente volumen de datos de campo de dispositivos IoT, unidades GPS y respondedores móviles subraya aún más la necesidad de consolas que puedan consolidar, priorizar y enrutar información crítica de manera eficiente. A medida que las agencias buscan la estandarización operativa y una mayor precisión en la respuesta, la adopción de interfaces de despacho de alto rendimiento continúa acelerándose.
- Por ejemplo, Siveillance Control Pro de Siemens es una plataforma de comando y control escalable diseñada para grandes campus e infraestructuras críticas. El sistema integra control de acceso, seguridad contra incendios y videovigilancia a través de interfaces abiertas como OPC y un SDK dedicado, permitiendo una monitorización unificada en sitios complejos.
Cambio hacia una Arquitectura de Despacho Basada en IP y Nativa en la Nube
La transición de sistemas de comunicación tradicionales, pesados en hardware, a plataformas de despacho basadas en IP y nativas en la nube está transformando el crecimiento del mercado. Las organizaciones están adoptando cada vez más consolas centradas en software que soportan operaciones remotas, acceso basado en navegador y configuración centralizada. La migración a la nube permite a los centros de despacho reducir costos de infraestructura, mejorar la escalabilidad y utilizar recursos de computación elásticos durante eventos de emergencia pico. Las capacidades de despacho remoto, particularmente valiosas para equipos distribuidos y escenarios de desastres, aceleran aún más la adopción. La flexibilidad para actualizar funciones a través de actualizaciones por aire e integrar con enrutamiento asistido por IA, distribución automática de llamadas y análisis en tiempo real mejora la eficiencia operativa. A medida que las iniciativas de transformación digital se aceleran en los sectores de seguridad pública, defensa e industrial, el cambio hacia ecosistemas de despacho virtualizados surge como un catalizador estructural de crecimiento en los mercados globales.
Tendencias y Oportunidades Clave
Integración de IA, Automatización y Análisis Predictivo
Las funcionalidades impulsadas por IA están transformando rápidamente las capacidades de las consolas de despacho, creando grandes oportunidades para operaciones de emergencia más inteligentes y eficientes. Los sistemas modernos incorporan cada vez más triaje automatizado de llamadas, priorización inteligente de incidentes y modelado predictivo de carga de trabajo, lo que reduce significativamente la carga del despachador. Los algoritmos de aprendizaje automático pueden analizar patrones históricos de comunicación, datos geoespaciales y flujos de sensores para anticipar necesidades de recursos y mejorar la precisión en la toma de decisiones. La integración de despacho asistido por computadora (CAD) con análisis impulsados por IA también mejora la eficiencia del enrutamiento, identifica cuellos de botella en la comunicación y apoya tiempos de cierre de incidentes más rápidos. A medida que las agencias buscan precisión operativa, la clasificación automatizada de alertas, la transcripción de voz a texto y la detección de anomalías fortalecen la usabilidad de las consolas. La demanda de consolas inteligentes crea un fuerte camino de innovación para los fabricantes enfocados en análisis en el borde, soporte de decisiones aumentadas y tecnologías avanzadas de correlación de eventos.
- Por ejemplo, RapidSOS integrado en las principales plataformas CAD y de despacho procesa más de 250 millones de transacciones de datos de emergencia por año y ofrece actualizaciones de ubicación a nivel de dispositivo en tiempo real a intervalos de hasta cinco segundos, lo que permite a los sistemas de despacho impulsados por IA realizar un triaje más rápido y modelado predictivo de incidentes con alta fidelidad de datos.
Creciente Adopción de Despacho Remoto Basado en la Nube
Los modelos de despacho remoto e híbrido están surgiendo como una tendencia importante, impulsados por la necesidad de flexibilidad laboral, planificación de continuidad y estructuras de mando distribuidas. Las consolas basadas en la nube permiten a los despachadores operar desde estaciones de trabajo remotas seguras sin comprometer la calidad de la comunicación o la redundancia del sistema. Este modelo mejora la resiliencia durante desastres naturales, pandemias y fallos de infraestructura al permitir la reasignación rápida de capacidades de despacho en diferentes regiones. Además, las soluciones nativas de la nube ofrecen actualizaciones de software sin interrupciones, marcos de ciberseguridad más sólidos y escalabilidad rentable. A medida que más agencias modernizan su infraestructura de comunicación, el despacho remoto se convierte en una estrategia operativa atractiva, abriendo oportunidades para que los proveedores de plataformas ofrezcan consolas basadas en navegador, capas de comunicación en la nube encriptadas y modelos de servicio por suscripción.
- Por ejemplo, la plataforma CommandCentral Cloud de Motorola Solutions opera en más de 20 Zonas de Disponibilidad de AWS a nivel mundial y admite encriptación AES-256 de extremo a extremo, mientras permite a los despachadores manejar hasta 300 sesiones concurrentes de manejo de llamadas remotas a través de sus capacidades de interfaz web que permiten directamente operaciones de despacho remoto a gran escala.
Aumento de la Interoperabilidad en Redes de Comunicación Multi-Agencia
La interoperabilidad se está convirtiendo en una prioridad principal para las agencias que requieren comunicación fluida entre departamentos de policía, bomberos, EMS, transporte y obras públicas. Las consolas de despacho de próxima generación admiten puentes entre redes, control de radio multibanda y gestión unificada de grupos de conversación, permitiendo a diversas agencias coordinarse eficientemente durante emergencias. El auge de las redes nacionales de seguridad de banda ancha y las colaboraciones de seguridad transfronterizas refuerzan aún más la necesidad de arquitecturas de consolas interoperables. Los proveedores que ofrecen APIs flexibles, interfaces basadas en estándares e integración de radio multiprotocolo están posicionados para capturar oportunidades significativas a medida que las agencias reemplazan sistemas aislados con entornos de comunicación unificados.
Desafíos Clave
Vulnerabilidades de Ciberseguridad en Entornos de Despacho Conectados
A medida que los sistemas de despacho hacen la transición a arquitecturas basadas en IP y conectadas a la nube, los riesgos de ciberseguridad emergen como un desafío crítico. Las plataformas de consolas centralizadas manejan datos de incidentes sensibles, registros de comunicación en tiempo real y flujos de trabajo operativos que son altamente vulnerables a ransomware, intrusiones e interceptación de datos. Garantizar la encriptación de extremo a extremo, la autenticación segura y la protección de red en múltiples capas requiere una inversión significativa y monitoreo continuo. Las agencias de seguridad pública y servicios públicos a menudo operan con recursos de TI limitados, lo que dificulta mantener una higiene de seguridad robusta. Las superficies de ataque se expanden aún más a medida que las consolas integran plataformas CAD, sensores IoT y dispositivos de campo. La creciente complejidad de los ecosistemas de comunicación digital demanda marcos avanzados de ciberseguridad, pero la adopción sigue siendo desigual en las regiones, creando desafíos operativos y regulatorios para los operadores de despacho.
Alto Costo de la Modernización del Sistema y Complejidad de la Integración
Actualizar las consolas de despacho de sistemas analógicos heredados o propietarios a plataformas habilitadas para IP e interoperables implica un gasto de capital sustancial y procesos de integración complejos. Muchas agencias operan infraestructuras de comunicación de larga data que carecen de compatibilidad con sistemas modernos, lo que requiere un reemplazo extenso de hardware, rediseño de redes y reentrenamiento del personal. La integración con redes de radio, protocolos de telefonía, software CAD y plataformas de gestión de datos aumenta el tiempo de implementación y requiere experiencia técnica especializada. Las restricciones presupuestarias, especialmente en municipios más pequeños y regiones en desarrollo, ralentizan los esfuerzos de modernización. Los costos de mantenimiento continuo, las tarifas de licencias de software y los ciclos de renovación periódica de hardware aumentan aún más la carga financiera, limitando el ritmo de adopción a pesar de los claros beneficios operativos de las consolas de despacho de próxima generación.
Análisis Regional
América del Norte
América del Norte lidera el mercado de consolas de despacho, capturando aproximadamente el 32.2 % de los ingresos globales en 2024. La región se beneficia de una alta inversión en seguridad pública, adopción temprana de infraestructura basada en IP y redes de defensa y respuesta a emergencias bien financiadas. Jugadores establecidos y marcos regulatorios sólidos promueven la actualización de sistemas heredados a entornos de despacho digital integrados. La financiación sostenida para comunicaciones de primeros respondedores y sistemas coordinados de múltiples agencias impulsa el crecimiento. Las presiones de costos y la saturación de mercados maduros moderan la expansión, pero los ciclos de reemplazo y los programas de renovación tecnológica siguen siendo fuentes clave de ingresos en América del Norte.
Europa
Europa representa aproximadamente el 22-25 % del mercado global de sistemas de consolas de despacho. La región se caracteriza por el aumento de la cooperación transfronteriza en servicios de emergencia, el incremento de los estándares de interoperabilidad y la creciente demanda de los sectores de transporte y servicios públicos. Las iniciativas a nivel de la UE impulsan la modernización de las comunicaciones de seguridad pública, mientras que los sistemas TETRA heredados se actualizan gradualmente a plataformas de despacho habilitadas para IP. Los desafíos incluyen restricciones presupuestarias en países más pequeños y ciclos de adquisición más lentos en agencias públicas. No obstante, la transición a arquitecturas de centros de comando unificados presenta un camino de crecimiento estable para el segmento europeo.
Asia Pacífico
En la región de Asia Pacífico, la cuota de mercado ronda el 22 % en 2024, con China e India representando juntas más de la mitad de esa demanda regional. La rápida urbanización, el crecimiento de las redes de transporte y servicios públicos, y la expansión de la infraestructura de seguridad pública sustentan el crecimiento. Los gobiernos están invirtiendo en iniciativas de ciudades inteligentes y consolas de despacho integradas para apoyar servicios de emergencia, centros de transporte y grandes instalaciones industriales. Aunque las tasas de crecimiento son más altas que en regiones maduras, los desafíos incluyen la interoperabilidad de sistemas heredados, prácticas de adquisición fragmentarias y regímenes regulatorios diferentes entre países. El mercado de Asia Pacífico ofrece un fuerte potencial para los proveedores de sistemas de consolas.
Oriente Medio y África
La región de Oriente Medio y África (MEA) representa aproximadamente el 8-10 % del mercado global de consolas de despacho. El crecimiento está impulsado por una mayor inversión en comunicaciones de seguridad pública, protección de infraestructuras críticas y sistemas de monitoreo del sector energético. Los programas a gran escala en los países del CCG y el aumento del gasto en infraestructura urbana impulsan la adopción de soluciones de consolas de despacho. Sin embargo, la adopción más lenta en muchas naciones africanas debido a restricciones presupuestarias, brechas de infraestructura y baja concienciación limita la participación general. La región sigue siendo una frontera emergente, con oportunidades significativas para proveedores que ofrecen plataformas de despacho rentables, escalables e interoperables adaptadas a diversas condiciones locales.
América Latina
La participación de América Latina se sitúa alrededor del 5-6 % del mercado global de sistemas de consolas de despacho. Los responsables de políticas en grandes mercados regionales están asignando cada vez más presupuestos para modernizar los sistemas de comunicación de respuesta a emergencias, transporte y servicios públicos. Sin embargo, la volatilidad económica, las restricciones presupuestarias del sector público y los prolongados plazos de adquisición ralentizan el ritmo de inversión. Los proveedores que pueden ofrecer soluciones modulares, soporte local y financiamiento flexible tienen mucho que ganar. Aunque el crecimiento absoluto es moderado, el impulso de la región hacia la modernización de infraestructuras, especialmente en corredores de transporte e iniciativas de redes inteligentes, marca a América Latina como un mercado en desarrollo pero factible.
Segmentaciones del Mercado:
Por Tipo
- Hardware
- Software
- Sistemas de Gestión de Radio
Aplicación
- Gobierno y Defensa
- Seguridad Pública
- Transporte
- Servicios Públicos
- Salud
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de sistemas de consolas de despacho se caracteriza por una mezcla de líderes tecnológicos globales, proveedores especializados de soluciones de comunicación y nuevos proveedores centrados en software que se enfocan en arquitecturas interoperables basadas en IP. Las empresas compiten en la fiabilidad del sistema, la flexibilidad de integración, las mejoras en ciberseguridad y el soporte multinivel a través de plataformas de radio, telefonía y banda ancha. Los principales actores enfatizan el desarrollo de soluciones de consolas escalables que apoyan la comunicación entre agencias, la gestión visual de incidentes y la migración sin problemas de sistemas heredados a entornos habilitados para la nube. Las asociaciones estratégicas con agencias de seguridad pública, redes de transporte y operadores de servicios públicos juegan un papel crucial en el fortalecimiento de la presencia en el mercado. Los proveedores también están ampliando sus carteras con análisis impulsados por IA, capacidades de despacho remoto e interfaces de centro de comando unificado para satisfacer las demandas operativas en evolución. La inversión continua en I+D, junto con fusiones y adquisiciones, permite a los principales fabricantes mejorar el rendimiento del producto, acelerar la velocidad de implementación y ofrecer soporte de ciclo de vida a largo plazo, reforzando su ventaja competitiva en el ecosistema de consolas de despacho en expansión global.
Análisis de Jugadores Clave
- Avtec Inc
- Harris Corporation
- EF Johnson Technologies
- Zetron, Inc. (Kenwood)
- Omnitronics, L.L.C.
- Motorola Solutions, Inc.
- Catalyst Communications Technologies, Inc.
- Siemens Convergence Creators GmbH (AtoS
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará aún más hacia plataformas de despacho nativas de la nube que apoyen modelos operativos remotos y distribuidos.
- La priorización de incidentes impulsada por IA y la gestión automatizada de llamadas se convertirán en características estándar en las consolas de próxima generación.
- La integración de redes de banda ancha, LTE, 5G y radio mejorará la interoperabilidad multiagencia y el intercambio de datos en tiempo real.
- Las consolas definidas por software ganarán protagonismo a medida que las agencias se alejen de los sistemas heredados con mucho hardware.
- Las mejoras en ciberseguridad seguirán siendo una prioridad máxima a medida que los entornos de despacho adopten arquitecturas más basadas en IP y conectadas.
- Los centros de comando adoptarán cada vez más interfaces unificadas que consoliden video, GIS, telemetría y flujos de comunicación.
- Las iniciativas de transformación digital de seguridad pública acelerarán los reemplazos de sistemas y la modernización de flotas a gran escala.
- Los proveedores expandirán soluciones de consola modulares y escalables para abordar diversas necesidades en servicios públicos, salud y transporte.
- Los programas globales de ciudades inteligentes aumentarán la demanda de sistemas de despacho integrados que apoyen operaciones de seguridad y movilidad urbana.
- Las colaboraciones estratégicas entre proveedores de tecnología y agencias de seguridad pública fortalecerán la innovación del ecosistema y los modelos de servicio a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para los Sistemas de Consola de Despacho y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de consola de despacho entre 2024 y 2032?
¿Cuál es la región líder del mercado de sistemas de consola de despacho?
¿Cuáles son los principales impulsores del crecimiento del mercado de sistemas de consola de despacho?
¿Cuál es el segmento principal en el mercado de sistemas de consola de despacho por aplicación?
¿Quiénes son las empresas líderes en el mercado de Sistemas de Consola de Despacho?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Consolas de Despacho Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Consolas de Despacho Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,947.5 million → 2032: USD 2,833.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Consolas de Despacho Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Consolas de Despacho Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Consolas de Despacho Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Consolas de Despacho Market Drivers
- 3.3 Mercado de Sistemas de Consolas de Despacho Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Consolas de Despacho Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Consolas de Despacho Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Consolas de Despacho Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Consolas de Despacho category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Consolas de Despacho Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Consolas de Despacho Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Consolas de Despacho market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Consolas de Despacho Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Consolas de Despacho Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Consolas de Despacho Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Consolas de Despacho (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Consolas de Despacho Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Consolas de Despacho Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Consolas de Despacho Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Consolas de Despacho Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Consolas de Despacho Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Consolas de Despacho Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Consolas de Despacho Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Consolas de Despacho Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Consolas de Despacho Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
