
Visión General del Mercado
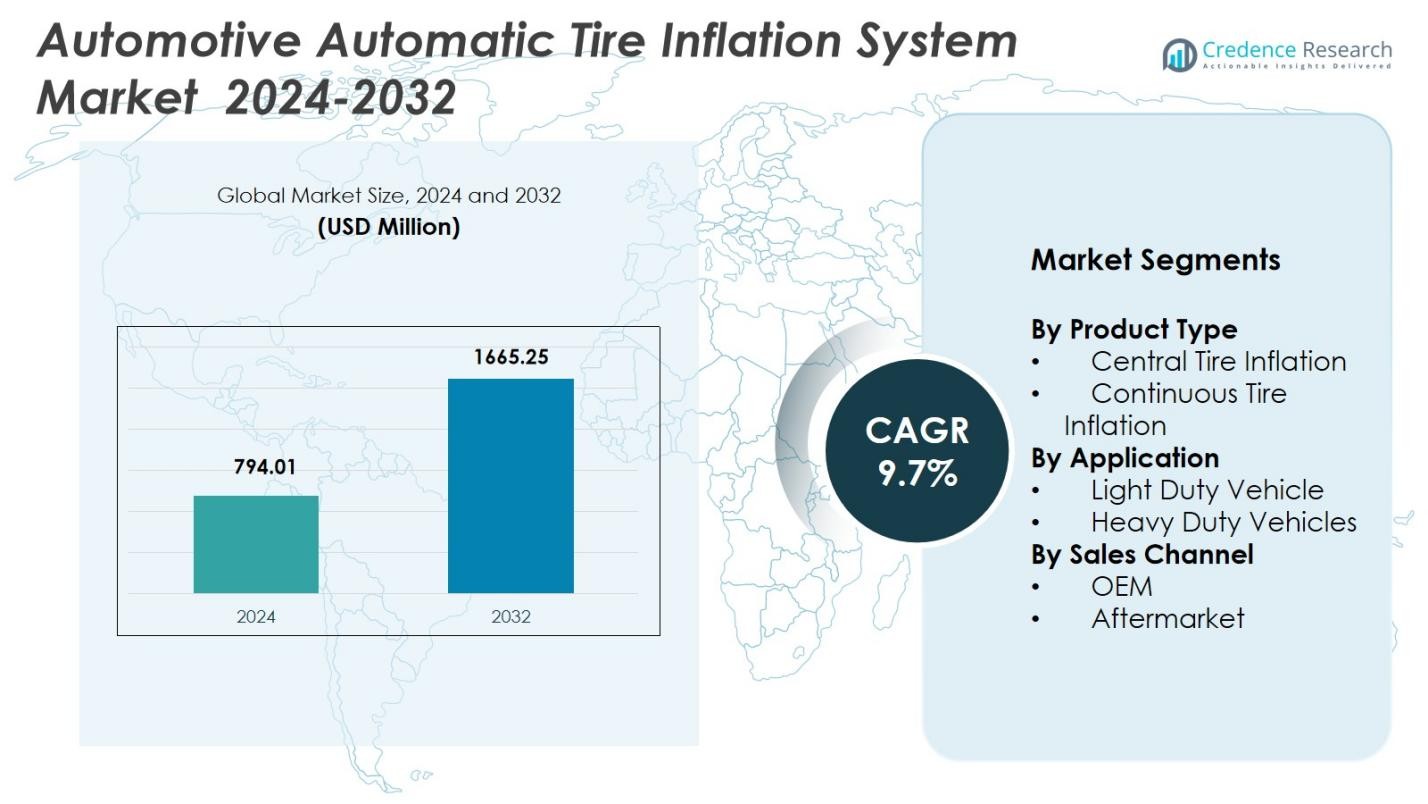
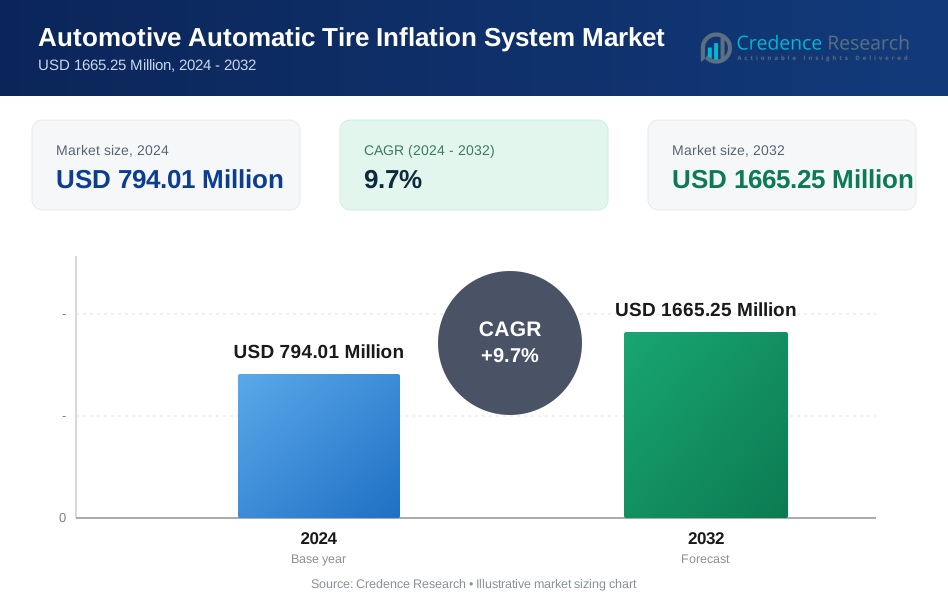
El tamaño del mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles se valoró en USD 794.01 millones en 2024 y se anticipa que alcanzará los USD 1665.25 millones para 2032, con un CAGR del 9.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles 2024 | USD 794.01 millones |
| Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles, CAGR | 9.7% |
| Tamaño del Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles 2032 | USD 1665.25 millones |
El mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles está conformado por actores destacados como Cummins Inc., MICHELIN, Goodyear Tire & Rubber Company, Continental AG, Bridgestone Corporation, Pirelli & C. S.p.A., Schrader TPMS Solutions, Bendix Commercial Vehicle Systems LLC, Wabco Holdings Inc., y Ravaglioli S.p.A., todos contribuyendo a la innovación tecnológica y la fiabilidad del sistema. Estas empresas se centran en expandir la integración de ATIS en camiones comerciales, vehículos todoterreno, remolques y equipos de servicio pesado a través de controles neumáticos avanzados, soluciones impulsadas por sensores y asociaciones OEM. América del Norte lidera el mercado global con una participación del 38% en 2024, impulsada por una fuerte adopción de flotas, regulaciones de seguridad estrictas y alta penetración de tecnologías de vehículos conectados.
Perspectivas del Mercado
- El mercado de Sistemas de Inflado Automático de Neumáticos Automotrices alcanzó los 794,01 millones de USD en 2024 y crecerá a una CAGR del 9,7% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente demanda de eficiencia de combustible, longevidad de los neumáticos y reducción del tiempo de inactividad, con el Inflado Central de Neumáticos manteniendo una participación del 62% como el segmento de producto líder.
- La creciente adopción de tecnologías de neumáticos inteligentes y conectados y la integración de ATIS en vehículos eléctricos y comerciales de próxima generación configuran las principales tendencias del mercado.
- Jugadores clave como Cummins, MICHELIN, Goodyear, Continental, Bridgestone, Pirelli, Bendix, Wabco, Schrader y Ravaglioli fortalecen sus posiciones a través de la innovación de productos y colaboraciones con OEM.
- América del Norte lidera el panorama global con una participación del 38%, seguida de Europa con un 29% y Asia Pacífico con un 24%, mientras que los Vehículos Pesados siguen siendo el segmento de aplicación dominante con una participación del 71% en 2024.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de Sistemas de Inflado Automático de Neumáticos Automotrices está liderado principalmente por el segmento de Inflado Central de Neumáticos, que representa un 62% de participación en 2024, respaldado por su adopción generalizada en flotas comerciales, equipos agrícolas y vehículos todoterreno que requieren ajustes dinámicos de presión. Su capacidad para mejorar la tracción, reducir el desgaste de los neumáticos y mejorar la estabilidad del vehículo impulsa una fuerte demanda en los sectores de construcción y minería. El segmento de Inflado Continuo de Neumáticos, con un 38% de participación, crece de manera constante debido a la creciente penetración en camiones de larga distancia y remolques enfocados en la eficiencia de combustible y el mantenimiento constante de la presión de los neumáticos.
- Por ejemplo, el Sistema de Inflado Central de Neumáticos Spicer (CTIS™) permite a los conductores ajustar la presión de los neumáticos según la carga del vehículo y el terreno, con un modo de emergencia automático que maneja fugas mientras mejora la tracción, la vida útil de los neumáticos y el consumo de combustible en condiciones todoterreno.
Por Aplicación
El segmento de Vehículos Pesados domina el mercado de Sistemas de Inflado Automático de Neumáticos Automotrices con un 71% de participación en 2024, impulsado por el uso intensivo en flotas logísticas, vehículos militares, maquinaria de construcción y equipos fuera de carretera que dependen de una presión de neumáticos optimizada para la seguridad y eficiencia operativa. Los operadores de flotas adoptan cada vez más ATIS para reducir el tiempo de inactividad, mejorar la vida útil de los neumáticos y mejorar la economía de combustible en plataformas de vehículos más grandes. El segmento de Vehículos Ligeros, con un 29% de participación, se está expandiendo gradualmente a medida que los OEM integran soluciones ATIS en SUV, camionetas y vehículos utilitarios dirigidos a mejorar la estabilidad de conducción y reducir las necesidades de mantenimiento.
- Por ejemplo, el camión LPT 1916 de Tata Motors cuenta con neumáticos de baja resistencia al rodamiento junto con controles avanzados como el control de crucero y un interruptor de economía de combustible de doble modo, apoyando el seguimiento en tiempo real para mejorar el tiempo de actividad y la eficiencia de la flota.
Por Canal de Ventas
El segmento OEM lidera el mercado con un 58% de participación en 2024, impulsado por la creciente integración de sistemas de inflado de neumáticos por parte de los fabricantes en camiones comerciales, vehículos todoterreno y aplicaciones de alto rendimiento para cumplir con los estándares de seguridad y objetivos de eficiencia. Los sistemas instalados por OEM ofrecen mayor fiabilidad, compatibilidad perfecta con el vehículo y beneficios de rendimiento a lo largo del ciclo de vida. El segmento del mercado de accesorios, con un 42% de participación, continúa expandiéndose debido al aumento de la adaptación de ATIS en vehículos de flota envejecidos, el aumento de las prioridades de ahorro de costos y la demanda de una mayor longevidad de los neumáticos y eficiencia de combustible entre los operadores de flotas que buscan actualizaciones más rápidas.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Eficiencia de Combustible y Reducción del Desgaste de Neumáticos
El mercado de Sistemas Automáticos de Inflado de Neumáticos Automotrices experimenta un fuerte crecimiento a medida que los operadores de flotas y OEMs priorizan tecnologías que reducen los costos operativos y mejoran la eficiencia del vehículo. Mantener la presión óptima de los neumáticos minimiza la resistencia al rodamiento, mejora la economía de combustible y extiende la vida útil de los neumáticos, haciendo de ATIS una inversión atractiva para los sectores de logística, agricultura y construcción. El aumento de los precios del combustible, el endurecimiento de las regulaciones de emisiones de carbono y la necesidad de operaciones de flota sostenibles fomentan la adopción de sistemas inteligentes de presión de neumáticos tanto en vehículos pesados como ligeros.
- Por ejemplo, Goodyear Tire & Rubber Company ofrece soluciones integradas de ATIS que minimizan el tiempo de inactividad de la flota y mejoran la seguridad a través de una gestión avanzada de neumáticos. Estos sistemas ayudan a mantener una presión constante, apoyando la eficiencia de combustible en operaciones comerciales.
Expansión de las Operaciones de Flotas Comerciales y el Transporte de Larga Distancia
El crecimiento del comercio electrónico, la logística y el transporte de carga de larga distancia impulsa significativamente la demanda de soluciones automatizadas de inflado de neumáticos. Los camiones y remolques de servicio pesado requieren un rendimiento confiable de los neumáticos para operar de manera segura y eficiente bajo condiciones de carga continua. ATIS apoya el tiempo de actividad de la flota al prevenir reventones, mejorar la distribución de carga y reducir la frecuencia de mantenimiento. A medida que el tamaño de las flotas se expande a nivel mundial, los operadores adoptan cada vez más tecnologías avanzadas de inflado de neumáticos para reducir el tiempo de inactividad, asegurar un rendimiento constante y cumplir con los estrictos estándares de seguridad que rigen las operaciones de vehículos comerciales.
- Por ejemplo, Pressure Systems International (PSI) proporciona ATIS que se integra con telemática para el monitoreo en tiempo real de la presión de los neumáticos en el transporte de larga distancia, ayudando a las flotas a minimizar las averías en carretera durante operaciones de carga extendidas.
Avances Tecnológicos en la Gestión de Neumáticos y Electrónica de Vehículos
La integración de sensores inteligentes, telemática y plataformas de vehículos conectados acelera la adopción de ATIS en aplicaciones automotrices. Los sistemas modernos utilizan monitoreo de presión en tiempo real, ajustes automáticos y análisis predictivos para mejorar el control y la seguridad del vehículo. Los avances en unidades de control electrónico, componentes neumáticos y diagnósticos basados en datos mejoran la fiabilidad del sistema y la conveniencia del usuario. El creciente interés en la movilidad autónoma y semiautónoma promueve aún más la demanda de soluciones automatizadas de gestión de neumáticos, fortaleciendo el papel de ATIS en las arquitecturas de vehículos de próxima generación.
Tendencias Clave y Oportunidades
Integración Creciente de ATIS en Vehículos Eléctricos y de Nueva Generación
Las tendencias de electrificación crean nuevas oportunidades para la adopción de ATIS, ya que la eficiencia de los vehículos eléctricos depende en gran medida del rendimiento optimizado de los neumáticos. Las variaciones en la presión de los neumáticos afectan significativamente el rango de conducción, la carga de la batería y el consumo total de energía. Los fabricantes integran cada vez más ATIS en camiones eléctricos, furgonetas de reparto y vehículos utilitarios para mejorar la fiabilidad del rango y la seguridad. El cambio hacia sistemas de vehículos inteligentes y conectados también permite la integración fluida de ATIS con diagnósticos a bordo, ofreciendo oportunidades para la innovación en mantenimiento predictivo y soluciones de movilidad energéticamente eficientes.
- Por ejemplo, Michelin lanzó el ZEN@TERRA CTIS en 2019 para tractores agrícolas, permitiendo a los operadores ajustar la presión de los neumáticos desde la cabina, baja para los campos y alta para las carreteras. Aunque se centra en la agricultura, esto demuestra la integración de ATIS en vehículos utilitarios para optimizar el rendimiento y la eficiencia.
Aumento en la Adopción de Tecnologías de Neumáticos Inteligentes y Conectados
Una tendencia importante de la industria implica la transición hacia ecosistemas de neumáticos inteligentes equipados con sensores habilitados para IoT, conectividad en la nube y herramientas de monitoreo basadas en IA. Estas tecnologías mejoran la visibilidad en tiempo real de las condiciones de los neumáticos, reducen los riesgos operativos y apoyan la toma de decisiones automatizada para la optimización de la presión. Los fabricantes están desarrollando plataformas integradas donde ATIS opera junto con TPMS y software de mantenimiento predictivo, creando nuevo valor para los operadores de flotas. Esta tendencia abre oportunidades para servicios basados en suscripción, soluciones de análisis de datos e integración multiplataforma con sistemas de gestión de flotas.
- Por ejemplo, la tecnología SightLine de Goodyear incorpora sensores en los neumáticos para monitorear presión, temperatura, desgaste de la banda de rodadura y condiciones de la carretera en tiempo real. Estos datos se transmiten a sistemas de gestión de IA para mantenimiento predictivo, permitiendo respuestas más rápidas a problemas potenciales e integración con operaciones de flotas.
Desafíos Clave
Altos Costos Iniciales y Compleja Integración del Sistema
A pesar de los claros beneficios operativos, los altos costos de instalación inicial siguen siendo una barrera importante para una adopción más amplia de ATIS, especialmente entre operadores de flotas pequeñas y medianas. La complejidad de la integración que involucra compresores de aire, mangueras, uniones rotativas y electrónica del vehículo aumenta el tiempo de instalación y requiere técnicos capacitados. Los OEM deben equilibrar las mejoras de rendimiento con las restricciones de costos para hacer que ATIS sea más accesible. Además, la adaptación de vehículos más antiguos presenta desafíos relacionados con la compatibilidad, modificaciones estructurales y requisitos de mantenimiento adicionales.
Problemas de Fiabilidad en Entornos Operativos Hostiles
Los componentes de ATIS están expuestos a condiciones ambientales exigentes, incluyendo polvo, humedad, temperaturas extremas y escombros en la carretera. Tal exposición puede llevar al desgaste de las mangueras, fallos en las válvulas, fugas de aire y reducción de la capacidad de respuesta del sistema. En aplicaciones fuera de carretera, minería y agricultura, la durabilidad se convierte en una preocupación crítica, afectando el rendimiento a largo plazo y los costos de mantenimiento. Asegurar la fiabilidad del sistema, mejorar la robustez de los componentes y minimizar el tiempo de inactividad siguen siendo desafíos clave para los fabricantes que buscan expandir la adopción en entornos operativos más hostiles.
Análisis Regional
Norteamérica
Norteamérica ocupa una posición líder en el Mercado de Sistemas Automáticos de Inflado de Neumáticos Automotrices con un 38% de participación en 2024, impulsada por una fuerte adopción en flotas comerciales, equipos fuera de carretera y operaciones de transporte de larga distancia. La región se beneficia de estrictas regulaciones de seguridad vehicular, altos costos de combustible y rápida integración de tecnologías avanzadas de gestión de neumáticos. Las crecientes inversiones en soluciones de flotas conectadas, la creciente demanda de mantenimiento preventivo y la fuerte penetración de OEM en EE.UU. y Canadá apoyan la expansión del mercado. El crecimiento en la logística del comercio electrónico y el movimiento de carga transfronterizo refuerzan aún más la adopción de ATIS en camiones y remolques de servicio pesado.
Europa
Europa representa un 29% de participación en 2024, respaldada por estrictos estándares de emisiones, iniciativas de sostenibilidad a nivel de la UE y un rápido despliegue de tecnologías de vehículos inteligentes. El alto énfasis en la seguridad vial, la gestión eficiente de flotas y la adopción de soluciones de movilidad inteligente aceleran la demanda de ATIS en flotas comerciales. Mercados clave como Alemania, Francia y el Reino Unido lideran en integración de OEM debido a sus avanzadas capacidades de fabricación automotriz. La creciente popularidad de las furgonetas de reparto eléctricas, la modernización de equipos de construcción y la presión regulatoria para reducir el consumo de combustible fortalecen la adopción de ATIS en las categorías de vehículos regionales.
Asia Pacífico
Asia Pacífico comanda un 24% de participación en 2024, impulsada por la expansión de redes de transporte comercial, rápida industrialización y fuerte crecimiento en los sectores de logística, agricultura y minería. China e India muestran una creciente demanda de ATIS a medida que los operadores de flotas se centran en reducir el tiempo de inactividad relacionado con los neumáticos, mejorar la eficiencia de carga y aumentar el ahorro de combustible. El aumento de la producción de vehículos comerciales, el desarrollo de infraestructuras y el apoyo gubernamental para mejoras en la seguridad vehicular aceleran aún más el crecimiento del mercado. La adopción también aumenta en vehículos todoterreno a medida que las actividades de construcción y minería se expanden en el sudeste asiático, creando oportunidades significativas a largo plazo para los fabricantes de ATIS.
América Latina
América Latina tiene un 5% de participación en 2024, respaldada por una adopción constante en flotas comerciales, vehículos agrícolas y camiones mineros en Brasil, México y Chile. La creciente demanda de una mayor eficiencia de flotas, el aumento de los costos de reemplazo de neumáticos y la expansión de la logística transfronteriza impulsan la implementación de ATIS. Aunque la sensibilidad al costo sigue siendo un desafío, la adaptación en el mercado de accesorios gana impulso a medida que los operadores buscan soluciones para reducir el consumo de combustible y mejorar el tiempo de actividad de los vehículos. Las inversiones en desarrollo de infraestructuras y el uso creciente de vehículos pesados en corredores mineros contribuyen al crecimiento gradual del mercado en la región.
Oriente Medio y África
La región de Oriente Medio y África captura un 4% de participación en 2024, impulsada por el creciente uso de camiones pesados, maquinaria de construcción y vehículos todoterreno en proyectos de minería, petróleo y gas, e infraestructuras. Los entornos operativos hostiles y las altas tasas de desgaste de neumáticos fomentan la adopción de ATIS para mejorar la durabilidad, reducir los costos de mantenimiento y aumentar la seguridad. Los países del CCG muestran una creciente demanda de sistemas avanzados de gestión de flotas, mientras que África experimenta una adopción gradual respaldada por la expansión de redes logísticas. La creciente modernización de flotas industriales y el interés en tecnologías vehiculares orientadas a la confiabilidad apoyan el potencial del mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Inflado Central de Neumáticos
- Inflado Continuo de Neumáticos
Por Aplicación
- Vehículo de Servicio Ligero
- Vehículos de Servicio Pesado
Por Canal de Ventas
- OEM
- Mercado de Repuestos
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Sistemas Automáticos de Inflado de Neumáticos Automotrices está conformado por líderes como Cummins Inc., MICHELIN, Goodyear Tire & Rubber Company, Continental AG, Bridgestone Corporation, Pirelli & C. S.p.A., Schrader TPMS Solutions, Bendix Commercial Vehicle Systems LLC, Wabco Holdings Inc., y Ravaglioli S.p.A. Estas empresas se centran en expandir sus carteras de ATIS mediante tecnologías neumáticas avanzadas, controles electrónicos integrados y soluciones de gestión de presión impulsadas por sensores. Los principales fabricantes fortalecen su posición en el mercado colaborando con OEMs, mejorando la fiabilidad del producto y desarrollando soluciones adaptadas para camiones de servicio pesado, vehículos todoterreno y plataformas militares. El creciente énfasis en la eficiencia del combustible, el mantenimiento predictivo y la movilidad conectada impulsa a las empresas a invertir en I&D para sistemas de inflado de neumáticos inteligentes habilitados para telemática. Además, la expansión del mercado de repuestos, la diversificación en soluciones ATIS compatibles con vehículos eléctricos y las adquisiciones estratégicas apoyan la intensidad competitiva en los mercados globales.
Análisis de Jugadores Clave
- Ravaglioli S.p.A. (Italia)
- Continental AG (Alemania)
- Bendix Commercial Vehicle Systems LLC (EE.UU.)
- Pirelli & C. S.p.A. (Italia)
- Goodyear Tire & Rubber Company (EE.UU.)
- MICHELIN (Francia)
- Wabco Holdings Inc. (Bélgica)
- Bridgestone Corporation (Japón)
- Cummins Inc (EE.UU.)
- Schrader TPMS Solutions (EE.UU.)
Desarrollos Recientes
- En marzo de 2025, Aperia Technologies anunció una asociación exclusiva con The Goodyear Tire & Rubber Company para integrar su sistema de inflado automático de neumáticos Halo Connect i3 en la solución global "Tires-as-a-Service" (TaaS) de Goodyear.
- En junio de 2023, Trail Tech presentó un inflador de neumáticos inalámbrico con muchas características, diseñado para aventureros. El compresor de aire portátil está equipado con funciones avanzadas, proporcionando capacidades de inflado potentes y convenientes. Atiende las necesidades de los entusiastas al aire libre y viajeros en movimiento.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de ATIS aumentará a medida que los operadores de flotas prioricen la eficiencia del combustible, la longevidad de los neumáticos y la reducción de costos operativos.
- La integración OEM aumentará a medida que los fabricantes incorporen ATIS en vehículos comerciales y todoterreno de próxima generación.
- Las tendencias de electrificación impulsarán la demanda de sistemas de gestión de neumáticos energéticamente eficientes en camiones eléctricos y flotas de reparto.
- Las soluciones ATIS inteligentes y conectadas se expandirán con un mayor uso de sensores IoT, telemática y análisis predictivo.
- Las instalaciones en el mercado de accesorios crecerán a medida que las flotas envejecidas adapten ATIS para mejorar la seguridad y el tiempo de actividad del vehículo.
- La presión regulatoria sobre emisiones y seguridad vial acelerará la adopción en los sectores de transporte de carga pesada.
- El desarrollo de vehículos autónomos y semiautónomos aumentará la dependencia de los sistemas automatizados de optimización de presión de neumáticos.
- Las aplicaciones en entornos hostiles como minería, construcción y agricultura impulsarán la demanda de diseños ATIS más duraderos.
- Las asociaciones entre fabricantes de ATIS y plataformas de gestión de flotas expandirán los ecosistemas de monitoreo de neumáticos basados en datos.
- Las inversiones continuas en I+D conducirán a soluciones ATIS más ligeras, de bajo mantenimiento y más rentables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas automáticos de inflado de neumáticos para automóviles entre 2025 y 2032?
¿Qué segmento del mercado de sistemas automáticos de inflado de neumáticos automotrices tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de inflado automático de neumáticos para automóviles?
¿Quiénes son las empresas líderes en el mercado de sistemas de inflado automático de neumáticos para automóviles?
¿Qué región tuvo la mayor participación en el mercado de sistemas de inflado automático de neumáticos para automóviles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 794.01 Million → 2032: USD 1665.25 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Drivers
- 3.3 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Restraints & Challenges
- 3.4 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas Automáticos de Inflado de Neumáticos para Automóviles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
