
Visión General del Mercado de Servicios Gestionados de Redes Inteligentes:
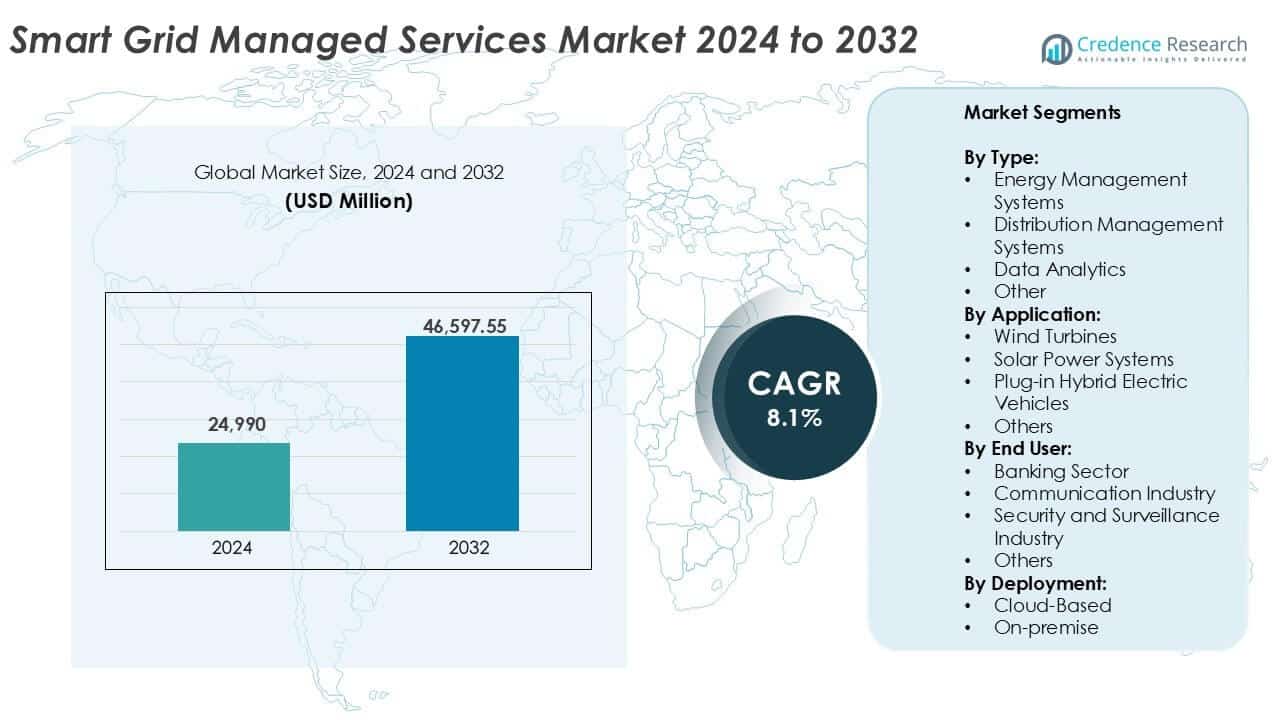
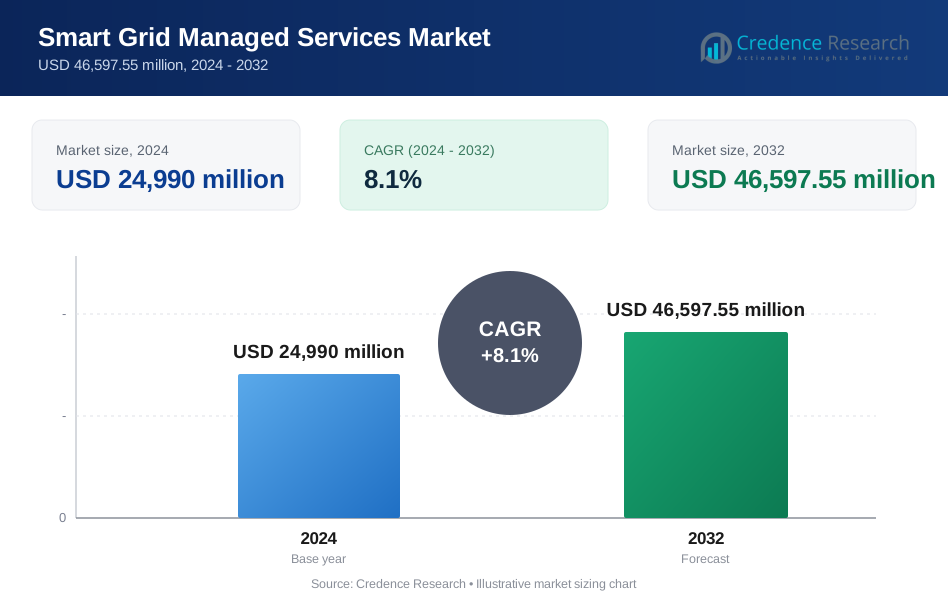
El mercado de servicios gestionados de redes inteligentes fue valorado en USD 24,990 millones en 2024 y se proyecta que alcance los USD 46,597.55 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.1% durante el período de pronóstico de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios Gestionados de Redes Inteligentes 2024 | USD 24,990 millones |
| Mercado de Servicios Gestionados de Redes Inteligentes, CAGR | 8.1% |
| Tamaño del Mercado de Servicios Gestionados de Redes Inteligentes 2032 | USD 46,597.55 millones |
El mercado de servicios gestionados de redes inteligentes está liderado por actores globales como Siemens AG, General Electric Company, Schneider Electric SE, ABB Ltd., e IBM, conocidos por sus capacidades avanzadas de automatización de redes, análisis y ciberseguridad. Estas empresas ofrecen modelos de servicio de extremo a extremo para las empresas de servicios públicos que están en transición hacia una infraestructura digital. Wipro Limited, SAP SE y Cisco Systems, Inc. apoyan la modernización de redes a través de plataformas basadas en la nube y conocimientos impulsados por IA, mientras que empresas especializadas como Grid4C y EsyaSoft Technologies se especializan en pronóstico de demanda y gestión de energía distribuida. América del Norte emergió como la región líder en 2024, con una participación de mercado del 33%, respaldada por un fuerte apoyo regulatorio, digitalización de redes y adopción generalizada de medidores inteligentes y DERs. El despliegue temprano de infraestructura de redes inteligentes y modelos de subcontratación de servicios públicos en la región la ha posicionado como el mercado más maduro para los servicios gestionados de redes.
Perspectivas del Mercado de Servicios Gestionados de Redes Inteligentes
- El mercado de servicios gestionados de redes inteligentes fue valorado en USD 24,990 millones en 2024 y se proyecta que alcance los USD 46,597.55 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.1% durante el período de pronóstico.
- Las iniciativas de modernización de redes y el aumento del despliegue de fuentes de energía renovable están impulsando la demanda de monitoreo en tiempo real, análisis predictivo y soporte para la integración de energía distribuida.
- El despliegue basado en la nube representó más del 60% del mercado debido a su escalabilidad y eficiencia de costos, mientras que los Sistemas de Gestión de Energía lideraron el segmento de tipo con más del 35% de participación.
- América del Norte tuvo la mayor participación regional con un 33% en 2024, seguida de Europa con un 28% y Asia Pacífico con un 24%, con un rápido crecimiento impulsado por el despliegue de medidores inteligentes y la subcontratación de servicios públicos.
- Los altos costos de integración y las preocupaciones sobre la privacidad de los datos representan restricciones clave, especialmente en regiones con infraestructura heredada y preparación digital limitada, lo que ralentiza la adopción entre las empresas de servicios públicos más pequeñas.
Análisis de Segmentación del Mercado de Servicios Gestionados de Redes Inteligentes:
Por Tipo
Los Sistemas de Gestión de Energía (EMS) dominaron el mercado de Servicios Gestionados de Redes Inteligentes por tipo en 2024, representando más del 35% de la cuota del segmento. La adopción de EMS está impulsada por mandatos crecientes de eficiencia energética y requisitos de monitoreo en tiempo real de la red. Las empresas de servicios públicos y las empresas utilizan EMS para reducir los costos operativos y optimizar el uso de electricidad. La creciente integración de recursos energéticos distribuidos y programas de respuesta a la demanda impulsa aún más el despliegue de EMS. Los Sistemas de Gestión de Distribución y el Análisis de Datos están ganando terreno debido a la necesidad de gestión de interrupciones, mantenimiento predictivo y conocimientos prácticos en las redes de la red.
- Por ejemplo, el Spectrum Power EMS de Siemens apoya redes con más de 1 millón de puntos finales y procesa ciclos de actualización de datos cada 2 segundos para el monitoreo en tiempo real.
Por Aplicación:
Los Sistemas de Energía Solar lideraron el mercado por aplicación en 2024, contribuyendo con más del 38% de la cuota total. La creciente capacidad global de energía solar, impulsada por objetivos de descarbonización, apoya la demanda de servicios avanzados de integración y monitoreo de redes. Los servicios gestionados de redes inteligentes ayudan a los operadores solares a mantener la estabilidad de la red y prever fluctuaciones en la producción. Las Turbinas Eólicas siguen como un segmento clave, beneficiándose de transiciones similares hacia energías limpias. El segmento de Vehículos Eléctricos Híbridos Enchufables (PHEVs) se está expandiendo de manera constante, respaldado por el crecimiento de la infraestructura de vehículos eléctricos y las iniciativas de integración vehículo a red (V2G).
- Por ejemplo, el GridOS de GE Digital apoya plantas solares que superan los 500 MW de capacidad con intervalos de pronóstico de 5 minutos.
Por Usuario Final & Despliegue:
La Industria de la Comunicación emergió como el principal usuario final en 2024, manteniendo alrededor del 33% de la cuota de mercado. La alta dependencia de la energía ininterrumpida y la confiabilidad de la red apoyan la demanda de soluciones de monitoreo y control de redes. El Sector Bancario y las Industrias de Seguridad y Vigilancia también muestran una creciente adopción debido a las necesidades de infraestructura crítica. En cuanto al despliegue, las soluciones basadas en la nube dominaron con más del 60% de la cuota, impulsadas por menores costos iniciales, escalabilidad y facilidad de integración. El despliegue en las instalaciones sigue siendo relevante en aplicaciones sensibles a la seguridad y regiones con regulaciones estrictas de control de datos.
Principales Impulsores de Crecimiento del Mercado de Servicios Gestionados de Redes Inteligentes
Creciente Modernización de Redes e Inversiones en Infraestructura
Los servicios gestionados de redes inteligentes se benefician de las crecientes inversiones en la modernización de redes eléctricas en economías desarrolladas y emergentes. Los gobiernos y las empresas de servicios públicos asignan presupuestos sustanciales para actualizar sistemas de transmisión y distribución obsoletos. Estas iniciativas a menudo incluyen el despliegue de sensores, infraestructura avanzada de medición (AMI) y tecnologías de automatización. Los servicios gestionados juegan un papel crucial en la operación, mantenimiento y optimización de estas modernas redes digitales. Por ejemplo, muchas empresas de servicios públicos de América del Norte y Europa externalizan las operaciones de la red a proveedores externos para mejorar la eficiencia y reducir los riesgos operativos. En Asia-Pacífico, la rápida urbanización y expansión industrial empujan a las redes nacionales hacia la transformación digital. Las empresas de servicios públicos confían en socios de servicios gestionados para cerrar la brecha de habilidades digitales e implementar soluciones escalables. Estos desarrollos aumentan la demanda a largo plazo de monitoreo de redes inteligentes, mantenimiento predictivo, respuesta a interrupciones y soporte de análisis de datos, impulsando el crecimiento del mercado.
- Por ejemplo, Duke Energy desplegó más de 7 millones de medidores inteligentes en áreas de servicio de EE. UU. y utiliza servicios gestionados para la gestión de datos de medidores y análisis de interrupciones.
Creciente Integración de Energías Renovables y Recursos Energéticos Distribuidos (DER)
El cambio global hacia la energía limpia está acelerando la adopción de servicios gestionados de redes inteligentes. Las empresas de servicios públicos enfrentan una presión creciente para integrar fuentes de energía intermitentes como el viento y la solar en las redes eléctricas existentes. Estas fuentes introducen volatilidad y complejidad que la infraestructura heredada no puede manejar por sí sola. Los servicios gestionados de redes inteligentes ofrecen balanceo de carga en tiempo real, monitoreo remoto de activos y análisis predictivo para garantizar la estabilidad de la red. Con el aumento de los recursos energéticos distribuidos como la energía solar en tejados, el almacenamiento de energía y las microrredes, las empresas de servicios públicos deben gestionar flujos de energía bidireccionales y generación descentralizada. Los proveedores de servicios gestionados facilitan esta transición ofreciendo herramientas escalables para la coordinación de DER, operaciones de plantas de energía virtual y gestión de respuesta a la demanda. A medida que la capacidad renovable global sigue aumentando, especialmente en Europa, China y EE. UU., la necesidad de servicios de red flexibles y confiables seguirá siendo un impulsor importante.
- Por ejemplo, Enel X gestiona más de 15,000 sitios comerciales e industriales y 9.5 GW de capacidad flexible a nivel mundial, utilizando plataformas avanzadas como DER.OS y la API VPP Connect para el control de recursos energéticos distribuidos y la coordinación de plantas de energía virtual.
Aumento de los Riesgos de Ciberseguridad y Requisitos de Cumplimiento
La ciberseguridad se ha convertido en un impulsor clave para los servicios gestionados de redes inteligentes a medida que las empresas de servicios públicos digitalizan sus operaciones y expanden la conectividad. Con la proliferación de activos de red habilitados para IoT, la superficie de ataque para amenazas cibernéticas ha crecido significativamente. Las empresas de servicios públicos deben cumplir con estrictas regulaciones de ciberseguridad como NERC CIP, GDPR y leyes nacionales de protección de datos. Los servicios gestionados ofrecen capacidades avanzadas de monitoreo de seguridad, detección de amenazas y respuesta a incidentes que ayudan a las empresas de servicios públicos a reducir la exposición al riesgo. Estos servicios aseguran el cumplimiento continuo actualizando regularmente los protocolos de seguridad y realizando evaluaciones de vulnerabilidad. Las empresas de servicios públicos más pequeñas se benefician especialmente al externalizar funciones de seguridad que no pueden gestionar internamente. A medida que los ciberataques dirigidos a infraestructuras críticas se vuelven más frecuentes y sofisticados, la demanda de servicios gestionados de ciberseguridad en el sector de redes sigue creciendo. Esta tendencia hace que el cumplimiento de la seguridad no solo sea una necesidad, sino también un diferenciador competitivo en el panorama de servicios gestionados.
Tendencias y Oportunidades Clave del Mercado de Servicios Gestionados de Redes Inteligentes
Expansión de la IA y el Análisis Predictivo en las Operaciones de la Red
La Inteligencia Artificial (IA) y el análisis predictivo están transformando cómo las empresas de servicios públicos gestionan las operaciones de la red. Las soluciones impulsadas por IA permiten la previsión de carga en tiempo real, la detección de fallos y el mantenimiento predictivo, ayudando a reducir el tiempo de inactividad y los costos operativos. Los proveedores de servicios gestionados ahora integran algoritmos de aprendizaje automático en plataformas para procesar datos de miles de medidores inteligentes y sensores de red. Este cambio permite a las empresas de servicios públicos pasar de estrategias reactivas a proactivas, mejorando la calidad del servicio y la satisfacción del cliente. El análisis predictivo también apoya una mejor gestión de activos al identificar fallos en el equipo antes de que ocurran. A medida que el volumen de datos de la red crece, la IA se vuelve esencial para la toma de decisiones a gran escala. La combinación de medidores inteligentes, dispositivos IoT y análisis basados en la nube abre nuevas oportunidades para que las empresas de servicios gestionados ofrezcan servicios de valor añadido como la optimización energética y el equilibrio automatizado de la red.
- Por ejemplo, el software de gestión de redes Siemens Spectrum Power aprovecha los datos de los medidores inteligentes para ejecutar previsiones de carga, que pueden realizarse a intervalos de 15 minutos.
Crecimiento de la Infraestructura de Carga de Vehículos Eléctricos (VE)
La rápida expansión de los vehículos eléctricos a nivel mundial presenta una fuerte oportunidad para los servicios gestionados de redes inteligentes. La adopción de VE aumenta la demanda de la red y crea nuevos perfiles de carga que deben gestionarse dinámicamente. Las empresas de servicios públicos recurren a servicios gestionados para monitorear y equilibrar la actividad de carga de VE, especialmente durante las horas pico. Las plataformas gestionadas ayudan a prever las necesidades energéticas de los VE, optimizar los horarios de carga y prevenir sobrecargas locales de la red. Las tecnologías de vehículo a red (V2G) también requieren monitoreo continuo e integración, que los proveedores de servicios gestionados están bien equipados para manejar. Los gobiernos en Europa, China y EE. UU. están invirtiendo fuertemente en infraestructura de VE, aumentando aún más la demanda de servicios. El cambio de la movilidad tradicional a la electrificada asegura una oportunidad a largo plazo para que los operadores de redes y proveedores de servicios colaboren en soluciones de integración VE-red sin problemas.
Principales Desafíos del Mercado de Servicios Gestionados de Redes Inteligentes
Altos Costos Iniciales de Integración y Transición
A pesar de los ahorros de costos a largo plazo, muchas empresas de servicios públicos enfrentan obstáculos financieros al hacer la transición a servicios gestionados de redes inteligentes. Integrar sistemas heredados con plataformas gestionadas avanzadas requiere inversión inicial en actualizaciones de hardware, licencias de software y capacitación. Estos costos de transición disuaden a las empresas de servicios públicos más pequeñas y a las agencias municipales con presupuestos limitados. Además, los problemas de compatibilidad entre la infraestructura antigua y las arquitecturas de servicio modernas añaden complejidad. Algunas empresas de servicios públicos prefieren mantener el control interno debido a la sensibilidad de los datos o a los riesgos operativos asociados con la subcontratación. Los retrasos en las aprobaciones regulatorias y los ciclos de adquisición ralentizan aún más la ejecución de proyectos. Para abordar este desafío, los proveedores de servicios gestionados deben ofrecer modelos de precios flexibles, estrategias de implementación escalonadas y justificaciones sólidas de ROI para ganar aceptación en el mercado.
Preocupaciones de Privacidad de Datos y Confianza Limitada en Proveedores de Terceros
Las operaciones de redes inteligentes generan grandes volúmenes de datos sensibles de consumidores e infraestructuras. Las empresas de servicios públicos a menudo dudan en compartir estos datos con proveedores de servicios externos debido a preocupaciones de privacidad y cumplimiento. Los usuarios finales, reguladores y partes interesadas corporativas exigen un control estricto sobre los datos de los clientes, especialmente en regiones con leyes de privacidad estrictas. Las violaciones o el uso indebido de datos por parte de los proveedores de servicios pueden llevar a daños reputacionales y consecuencias legales. Esto limita la disposición de las empresas de servicios públicos a adoptar completamente servicios subcontratados, particularmente en áreas críticas como facturación, compromiso del cliente y ciberseguridad. Construir confianza a través de una gobernanza de datos transparente, certificaciones de cumplimiento e infraestructura en la nube segura se vuelve esencial para que los proveedores de servicios superen este desafío y amplíen sus soluciones.
Análisis Regional del Mercado de Servicios Gestionados de Redes Inteligentes
América del Norte
América del Norte lideró el mercado de Servicios Gestionados de Redes Inteligentes en 2024, representando aproximadamente el 33% de la participación global. La región se beneficia de una infraestructura de red avanzada, marcos regulatorios sólidos y altos niveles de digitalización de servicios públicos. Los EE. UU. impulsan la mayor parte de la demanda, respaldados por programas de modernización financiados por el gobierno y objetivos de integración de energías renovables. Canadá también muestra crecimiento debido a su impulso por la energía limpia y la adopción de medidores inteligentes. Las empresas de servicios públicos en América del Norte subcontratan cada vez más servicios de monitoreo, ciberseguridad y análisis para gestionar la creciente complejidad de la red y los activos de energía distribuida, convirtiéndola en el mercado regional más maduro para los servicios gestionados de redes inteligentes.
Europa
Europa mantuvo alrededor del 28% de la participación de mercado en 2024, impulsada por objetivos climáticos agresivos, adopción de energías renovables e iniciativas de despliegue de redes inteligentes. Países como Alemania, el Reino Unido, Francia y los Países Bajos invierten en automatización de redes, gestión de la demanda y análisis en tiempo real. Las políticas de transición energética de la Unión Europea y los programas de financiación alientan a las empresas de servicios públicos a asociarse con proveedores de servicios gestionados para operaciones de red seguras y escalables. La digitalización de la red se ve aún más respaldada por la creciente infraestructura de vehículos eléctricos y tecnologías de hogares inteligentes. La región mantiene altas tasas de adopción de servicios debido a su fuerte enfoque en la seguridad de datos, transparencia operativa y cumplimiento normativo.
Asia Pacífico
Asia Pacífico capturó el 24% del mercado global de Servicios Gestionados de Redes Inteligentes en 2024 y es la región de más rápido crecimiento. La rápida urbanización, el aumento de la demanda de electricidad y los despliegues a gran escala de medidores inteligentes en China, India, Japón y Corea del Sur respaldan un fuerte crecimiento del mercado. Los gobiernos invierten en infraestructura de red resiliente para apoyar la integración de energías renovables, especialmente solar y eólica. China lidera con extensas iniciativas de redes digitales bajo sus planes de modernización energética, mientras que India acelera la automatización de la distribución a través de su Esquema de Sector de Distribución Renovado (RDSS). La necesidad de gestión remota de redes, pronóstico de carga en tiempo real y servicios de respuesta a interrupciones impulsa una fuerte demanda regional.
América Latina
América Latina representó aproximadamente el 8% del mercado global en 2024. La región muestra una adopción gradual de tecnologías de redes inteligentes, con Brasil, México y Chile liderando en la implementación de infraestructura de medición avanzada y automatización de redes. La infraestructura envejecida y los problemas de confiabilidad de la red impulsan la necesidad de servicios gestionados, especialmente en la gestión de energía y el mantenimiento predictivo. Los incentivos gubernamentales y la financiación multilateral para programas de energía inteligente apoyan esta transición. Sin embargo, las limitaciones presupuestarias y los retrasos regulatorios ralentizan un despliegue más amplio. A pesar de estos desafíos, los proveedores de servicios gestionados ven oportunidades en la modernización de redes de transmisión e integración de generación distribuida en los centros urbanos.
Oriente Medio & África
La región de Oriente Medio & África tuvo una participación de mercado del 7% en 2024, con un creciente interés en servicios de redes digitales para apoyar la diversificación energética. Países del Golfo como los EAU y Arabia Saudita invierten en iniciativas de ciudades inteligentes y energía renovable, impulsando la demanda de servicios gestionados de redes. Las empresas de servicios públicos en Sudáfrica y Kenia adoptan soluciones inteligentes para gestionar pérdidas de red y mejorar la confiabilidad del servicio. La adopción en la región está aumentando pero sigue siendo desigual debido a las brechas de infraestructura y limitaciones de financiación. Los proveedores de servicios gestionados se centran en soluciones modulares y asociaciones público-privadas para abordar las barreras de implementación y mejorar el rendimiento de la red.
Segmentaciones del Mercado de Servicios Gestionados de Redes Inteligentes:
Por Tipo:
- Sistemas de Gestión de Energía
- Sistemas de Gestión de Distribución
- Análisis de Datos
- Otros
Por Aplicación:
- Aerogeneradores
- Sistemas de Energía Solar
- Vehículos Eléctricos Híbridos Enchufables
- Otros
Por Usuario Final:
- Sector Bancario
- Industria de la Comunicación
- Industria de Seguridad y Vigilancia
- Otros
Por Despliegue:
- Basado en la Nube
- En las Instalaciones
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Servicios Gestionados de Redes Inteligentes presenta una mezcla de corporaciones multinacionales y empresas tecnológicas especializadas que compiten en escalabilidad, integración de servicios e innovación. Los principales actores como General Electric Company, Siemens AG, ABB Ltd., y Schneider Electric SE lideran con portafolios de servicios de red integrales y sólidas asociaciones con servicios públicos a nivel global. Empresas como IBM, Wipro y SAP SE ofrecen análisis avanzados, soluciones impulsadas por IA y plataformas de gestión basadas en la nube, atendiendo tanto a redes maduras como emergentes. Mientras tanto, firmas como EsyaSoft Technologies, Grid4C y Globema ofrecen capacidades especializadas en pronóstico de redes, integración de recursos energéticos distribuidos (DER) y gestión de datos de medidores. Itron, Eaton y Xylem Inc. amplían la oferta de servicios a través de la sinergia hardware-software. La implementación en la nube y la ciberseguridad se han convertido en diferenciadores clave. Los actores del mercado se centran cada vez más en colaboraciones estratégicas, personalización específica para servicios públicos y servicios de optimización energética gestionada para fortalecer su presencia en un ecosistema de servicios de red altamente competitivo y en rápida evolución.
Análisis de Jugadores Clave
- ABB Ltd.
- Cisco Systems, Inc.
- Eaton Corporation plc
- EsyaSoft Technologies Private Limited
- General Electric Company
- Globema Sp. z o.o.
- Grid4C Inc.
- International Business Machines Corporation (IBM)
- Itron, Inc.
- Mitsubishi Electric Corporation
- SAP SE
- Schneider Electric SE
- Siemens AG
- Wipro Limited
- Xylem Inc.
Desarrollos Recientes
- En junio de 2025, Eaton y Siemens Energy lanzaron una iniciativa estratégica para ofrecer sistemas de energía modulares e independientes de la red para centros de datos en América del Norte. La solución conjunta integra generación in situ e infraestructura inteligente para mejorar la resiliencia de la red y acelerar la integración de energías renovables.
- En febrero de 2024, Itron y Schneider Electric se asociaron para integrar EcoStruxure ADMS e Inteligencia de Borde de Red, permitiendo visibilidad en tiempo real desde medidores inteligentes y DERs. Esta colaboración apoyó la adopción de energía descentralizada y fortaleció la flexibilidad de la red en toda América del Norte.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final, Implementación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de servicios gestionados crecerá a medida que las empresas de servicios públicos aceleren los esfuerzos de digitalización de la red en todo el mundo.
- La integración de la IA y el aprendizaje automático mejorará las capacidades de mantenimiento predictivo y detección de fallos.
- Los modelos de implementación basados en la nube seguirán dominando debido a su escalabilidad y flexibilidad operativa.
- La expansión de las energías renovables aumentará la dependencia de los servicios de equilibrio de red y coordinación de DER.
- Los servicios de ciberseguridad verán una mayor demanda a medida que la infraestructura de la red se vuelva más conectada y orientada a los datos.
- Las empresas de servicios públicos externalizarán más funciones operativas para reducir costos y abordar las brechas de habilidades de la fuerza laboral.
- El crecimiento de la infraestructura de carga de vehículos eléctricos impulsará nuevas oportunidades de servicios gestionados en pronóstico de carga y optimización.
- Las asociaciones entre empresas de servicios públicos y firmas tecnológicas se intensificarán para desarrollar conjuntamente plataformas especializadas de gestión de redes.
- Los mercados emergentes adoptarán servicios de redes inteligentes a un ritmo más rápido para modernizar la infraestructura eléctrica envejecida.
- Los marcos regulatorios apoyarán cada vez más los modelos de servicios de terceros para garantizar la fiabilidad y eficiencia de la red.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Servicios Gestionados de Redes Inteligentes y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de servicios gestionados de redes inteligentes entre 2024 y 2032?
¿Qué segmento del mercado de Servicios Gestionados de Redes Inteligentes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Servicios Gestionados de Redes Inteligentes?
¿Quiénes son las empresas líderes en el mercado de Servicios Gestionados de Redes Inteligentes?
¿Qué región comandó la mayor parte del mercado de Servicios Gestionados de Redes Inteligentes en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios Gestionados de Redes Inteligentes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios Gestionados de Redes Inteligentes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,990 million → 2032: USD 46,597.55 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios Gestionados de Redes Inteligentes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios Gestionados de Redes Inteligentes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios Gestionados de Redes Inteligentes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios Gestionados de Redes Inteligentes Market Drivers
- 3.3 Mercado de Servicios Gestionados de Redes Inteligentes Market Restraints & Challenges
- 3.4 Mercado de Servicios Gestionados de Redes Inteligentes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios Gestionados de Redes Inteligentes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios Gestionados de Redes Inteligentes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios Gestionados de Redes Inteligentes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios Gestionados de Redes Inteligentes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios Gestionados de Redes Inteligentes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios Gestionados de Redes Inteligentes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios Gestionados de Redes Inteligentes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios Gestionados de Redes Inteligentes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios Gestionados de Redes Inteligentes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios Gestionados de Redes Inteligentes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios Gestionados de Redes Inteligentes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios Gestionados de Redes Inteligentes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios Gestionados de Redes Inteligentes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios Gestionados de Redes Inteligentes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios Gestionados de Redes Inteligentes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios Gestionados de Redes Inteligentes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios Gestionados de Redes Inteligentes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios Gestionados de Redes Inteligentes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios Gestionados de Redes Inteligentes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
