
Visión General del Mercado:
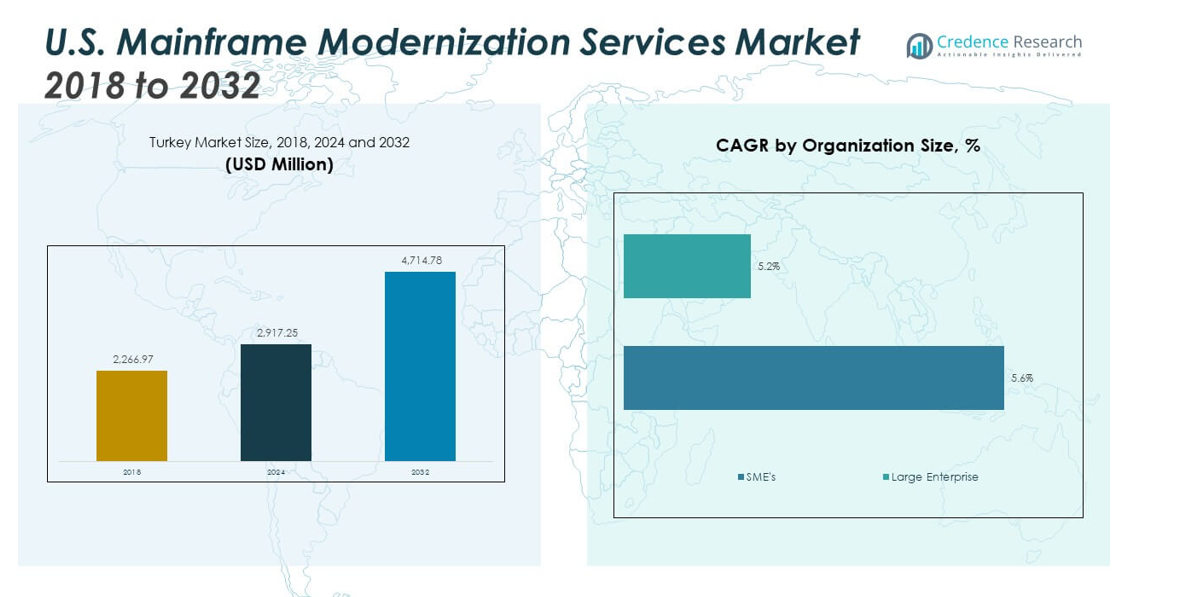
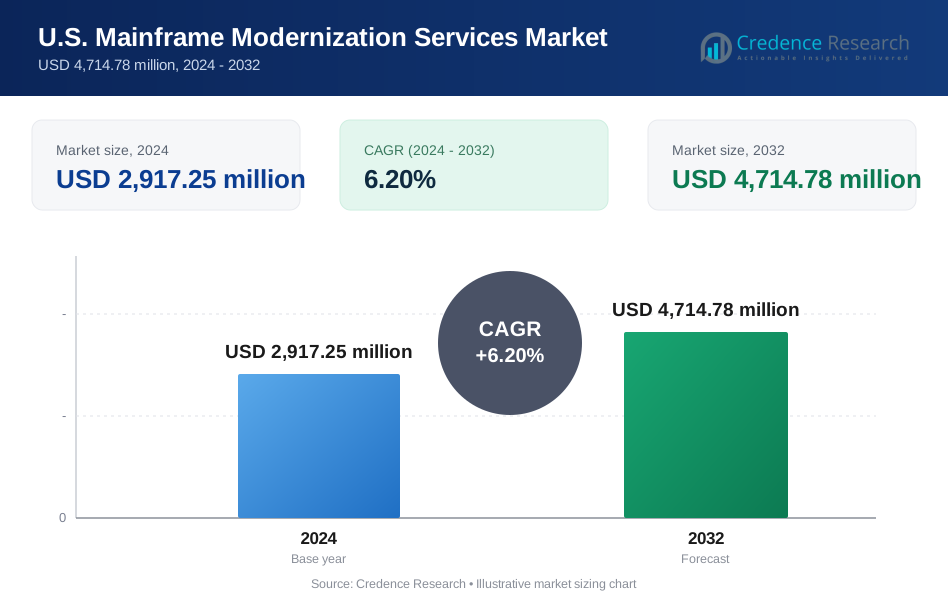
El tamaño del mercado de servicios de modernización de mainframes en EE. UU. fue valorado en USD 2,266.97 millones en 2018, alcanzando USD 2,917.25 millones en 2024 y se anticipa que llegará a USD 4,714.78 millones para 2032, con un CAGR del 6.20% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios de Modernización de Mainframes en EE. UU. 2024 | USD 2,917.25 millones |
| Mercado de Servicios de Modernización de Mainframes en EE. UU., CAGR | 6.20% |
| Tamaño del Mercado de Servicios de Modernización de Mainframes en EE. UU. 2032 | USD 4,714.78 millones |
El crecimiento del mercado está impulsado por la creciente presión para reducir el riesgo operativo y mejorar la agilidad. Las empresas modernizan los mainframes para integrar sistemas basados en la nube, analítica y API. La escasez de mano de obra calificada empuja a las empresas hacia socios de modernización gestionada. El cumplimiento normativo también impulsa las actualizaciones en seguridad y gobernanza de datos. La optimización de costos motiva la refactorización de código y la optimización de cargas de trabajo. La demanda empresarial de un despliegue más rápido de aplicaciones apoya la adopción de DevOps. Estos factores juntos fortalecen la demanda de programas de modernización estructurados y por fases.
El mercado está liderado por Estados Unidos debido a una alta concentración de usuarios de mainframes heredados. Los servicios financieros, las agencias gubernamentales y los grandes minoristas impulsan una demanda sostenida. El noreste y el medio oeste permanecen fuertes debido a la densa presencia empresarial y del sector público. La costa oeste muestra crecimiento a partir de proyectos de integración digital. Los estados del sur emergen a través de la modernización en salud y servicios públicos. La adopción a nivel nacional refleja una amplia dependencia de las plataformas de mainframe en diversas industrias.
Perspectivas del mercado:
- El mercado se expandió de USD 2,266.97 millones en 2018 a USD 2,917.25 millones en 2024 y se proyecta que alcance USD 4,714.78 millones para 2032, creciendo a una tasa compuesta anual de 6.20%, impulsado por la continua dependencia empresarial de mainframes heredados y estrategias de modernización por fases.
- El oeste de los Estados Unidos lidera con aproximadamente un 35% de participación debido a la fuerte adopción tecnológica y grandes presupuestos de TI empresariales, seguido por el noreste con casi un 25% apoyado por la concentración de BFSI, y el medio oeste con alrededor del 22% impulsado por la manufactura e instituciones financieras regionales.
- El sur de los Estados Unidos es la región de más rápido crecimiento con cerca del 18% de participación, apoyado por el aumento de la actividad de modernización en salud, telecomunicaciones y sector público y una adopción más amplia de modelos de implementación híbridos.
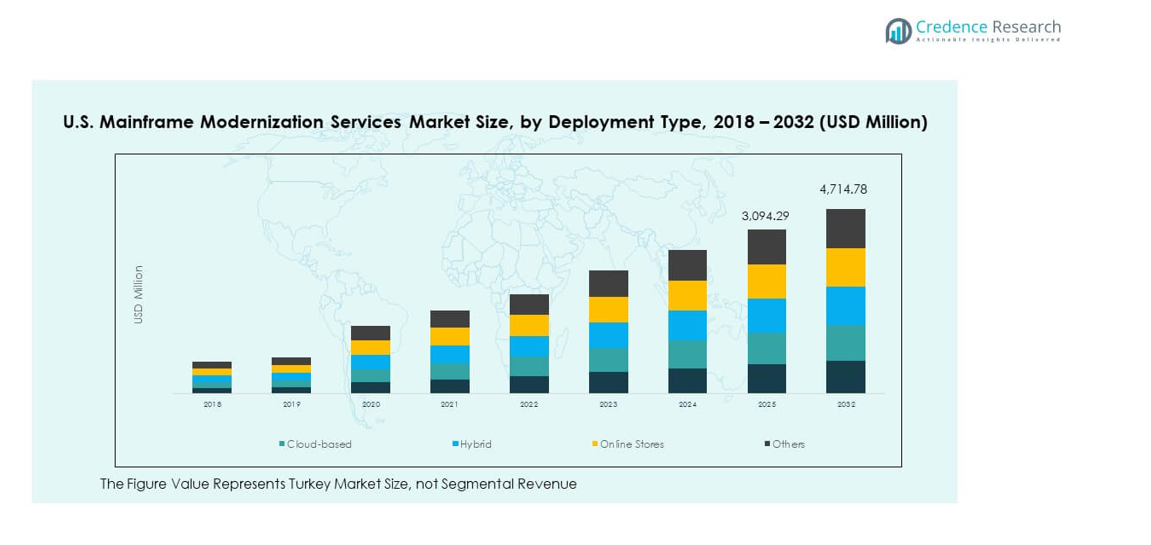
- Por tipo de implementación, la implementación híbrida tiene la mayor participación con aproximadamente un 45%, reflejando la preferencia empresarial por equilibrar el control con la escalabilidad mientras modernizan cargas de trabajo críticas.
- La implementación basada en la nube representa casi un 35% de participación, impulsada por la flexibilidad y necesidades de integración, mientras que los modelos en las instalaciones retienen alrededor del 20% de participación debido a requisitos de cumplimiento y sensibilidad de datos.
Impulsores del mercado:
Dependencia sostenida de los mainframes para operaciones críticas de alto volumen
Las grandes empresas dependen de los mainframes para el procesamiento central de transacciones. Las instituciones financieras procesan pagos y liquidaciones en estos sistemas. Las compañías de seguros gestionan pólizas y reclamaciones a través de plataformas heredadas. Las agencias gubernamentales confían en los mainframes para los registros de los ciudadanos. La estabilidad del sistema sigue siendo innegociable para estos usuarios. La modernización extiende la vida del sistema sin interrupciones. La reducción de riesgos impulsa la adopción de servicios. El mercado de servicios de modernización de mainframes en EE.UU. apoya la transformación controlada.
- Por ejemplo, IBM zSystems apoya los pipelines de DevOps en la nube híbrida que realizan hasta 15× más rápido en ciclos de prueba. La modernización extiende la vida del sistema sin interrupciones. La reducción de riesgos impulsa la adopción de servicios.
Presión empresarial para mejorar la agilidad operativa y la capacidad de respuesta de las aplicaciones
Las unidades de negocio demandan lanzamientos más rápidos de productos y servicios. Los entornos heredados limitan los cambios rápidos en las aplicaciones. La modernización permite arquitecturas de aplicaciones modulares. Los proveedores de servicios refactorizan el código para mayor flexibilidad. Las empresas obtienen ciclos de desarrollo más rápidos. La mejora en la capacidad de respuesta apoya el posicionamiento competitivo. Los equipos de TI alinean los sistemas con los objetivos empresariales. La agilidad sigue siendo un impulsor clave de la modernización.
- Por ejemplo, la modernización de Infosys ayudó a una empresa de telecomunicaciones a ahorrar USD 13 millones anualmente al reingenierizar el CRM. La mejora en la capacidad de respuesta apoya el posicionamiento competitivo.
Escalamiento de restricciones laborales dentro de entornos tecnológicos heredados
Los profesionales con habilidades en mainframes continúan jubilándose. Los nuevos graduados prefieren tecnologías nativas de la nube. Las empresas enfrentan el riesgo de continuidad operativa. Los socios de servicios proporcionan experiencia especializada. La transferencia de conocimiento se convierte en una actividad prioritaria. La automatización reduce la dependencia manual. Las brechas en la fuerza laboral aceleran las decisiones de modernización. La escasez de talento da forma a la estrategia a largo plazo.
Mayor Enfoque en la Seguridad, Preparación para Auditorías y Resiliencia del Sistema
Las amenazas cibernéticas apuntan a vulnerabilidades heredadas. Los reguladores exigen controles de datos más fuertes. Las empresas se modernizan para mejorar los marcos de seguridad. La mejora en el monitoreo apoya la preparación para auditorías. Las actualizaciones de cifrado protegen los datos sensibles. La planificación de la resiliencia gana atención ejecutiva. La modernización alinea los sistemas con las necesidades de cumplimiento. Las preocupaciones de seguridad mantienen la demanda.
Tendencias del Mercado:
Preferencia Creciente por la Modernización Incremental sobre el Reemplazo Completo del Sistema
Las empresas evitan reemplazos disruptivos de plataformas. Los enfoques incrementales reducen el riesgo operativo. Los equipos modernizan aplicaciones en fases definidas. El procesamiento central permanece intacto. Este modelo se adapta a industrias reguladas. Los proveedores de servicios diseñan hojas de ruta escalonadas. La ejecución gestionada por riesgos gana favor. La adopción continúa en todos los sectores.
- Por ejemplo, Roc ket Software cierra una adquisición de USD 2.275 mil millones de activos de modernización y conectividad, mejorando las capacidades híbridas.
Expansión de Conjuntos de Herramientas Agnósticas a la Plataforma que Soportan Operaciones en Entornos Cruzados
Los proveedores de herramientas apoyan la integración de mainframe y nube. Los conjuntos de herramientas unificadas simplifican la gestión del sistema. Las empresas obtienen visibilidad centralizada. Las herramientas multiplataforma mejoran la eficiencia. Los proveedores invierten en características de interoperabilidad. La estandarización reduce la complejidad operativa. La madurez de las herramientas influye en la selección de proveedores. Esta tendencia transforma la entrega de servicios.
- Por ejemplo, la Herramienta de Evaluación de Mainframe de Google Cloud inventaría cargas de trabajo y recomienda arquitecturas objetivo. Los proveedores invierten en características de interoperabilidad. La estandarización reduce la complejidad operativa.
Aumento del Uso de Pruebas y Simulación Avanzadas Antes de Cambios en Producción
Las empresas enfatizan la validación previa al despliegue. Las herramientas de simulación modelan el comportamiento de la carga de trabajo. Las pruebas reducen el riesgo de interrupciones. Las pruebas automatizadas mejoran la confianza en los lanzamientos. Los proveedores integran marcos de pruebas en proyectos. La garantía de calidad gana prioridad. La evitación de riesgos da forma a la planificación de la modernización. La madurez de las pruebas define el éxito.
Aumento de la Adopción de Modelos de Compromiso de Modernización Gestionada a Largo Plazo
Las empresas prefieren estructuras de servicio predecibles. Los modelos gestionados reducen la carga de trabajo interna. Los proveedores ofrecen servicios de optimización continua. Las métricas de rendimiento guían los resultados del servicio. Los contratos a largo plazo mejoran la visibilidad de costos. La confianza fortalece las relaciones con los proveedores. Esta tendencia apoya el crecimiento de ingresos recurrentes. Los servicios gestionados ganan tracción.
Análisis de Desafíos del Mercado:
Alta Complejidad Arquitectónica a lo Largo de Décadas de Sistemas Legados Personalizados
Los entornos de mainframe reflejan largas historias de personalización. Las brechas en la documentación dificultan la planificación de la transformación. Las aplicaciones interconectadas aumentan los riesgos de dependencia. Los ciclos de pruebas se vuelven intensivos en recursos. Las empresas requieren disponibilidad ininterrumpida del sistema. Los errores impactan funciones críticas del negocio. Los proveedores enfrentan presión de ejecución. El mercado de servicios de modernización de mainframe en EE.UU. navega estas complejidades.
Sensibilidad Presupuestaria y Percepción Poco Clara del Valor Comercial a Corto Plazo
La modernización requiere inversión a varios años. Los equipos ejecutivos examinan la justificación del gasto. Los beneficios aparecen gradualmente con el tiempo. Los sobrecostos siguen siendo una preocupación. El aumento del alcance desafía el control del proyecto. La medición del ROI carece de puntos de referencia estándar. Los ciclos de decisión se extienden debido a la incertidumbre. La cautela financiera ralentiza la adopción.
Oportunidades de Mercado:
Creciente Demanda de Modernización en el Sector Público y Empresas de Servicios Públicos Regulados
Las instituciones públicas operan grandes patrimonios heredados. La disciplina presupuestaria favorece las estrategias de modernización. Los requisitos de cumplimiento apoyan las iniciativas de actualización. Las empresas de servicios públicos dependen de la fiabilidad del sistema. La modernización mejora la preparación para la recuperación ante desastres. Los proveedores adaptan soluciones a las necesidades regulatorias. Estos sectores ofrecen una demanda constante. Los contratos a largo plazo apoyan el crecimiento.
Crecimiento de Modelos de Servicios de Modernización Alineados a la Industria y Enfocados en Resultados
Las empresas buscan experiencia en modernización específica del sector. Los servicios financieros priorizan la integridad de las transacciones. La atención médica enfatiza la accesibilidad y privacidad de los datos. La fijación de precios basada en resultados gana interés. Los proveedores vinculan las tarifas a hitos de rendimiento. Este modelo mejora la responsabilidad. La confianza del cliente fortalece las asociaciones. Expande las oportunidades de servicio.
Análisis de Segmentación de Mercado:
Por Tipo de Servicio
La modernización de aplicaciones lidera la demanda a medida que las empresas actualizan sistemas centrales para agilidad. La modernización de datos apoya la analítica, la gobernanza y el acceso seguro a los datos. La modernización de infraestructuras se centra en el rendimiento, la escalabilidad y la resiliencia del sistema. Los servicios de integración permiten la conectividad con plataformas en la nube y digitales. Los servicios de consultoría y evaluación guían el diseño de hojas de ruta y el control de riesgos. Estos servicios apoyan programas de transformación por fases. La combinación de servicios refleja los niveles de madurez empresarial.
- Por ejemplo, la integración DevOps de zSystems de IBM puede ejecutar pruebas hasta 15 veces más rápido que el mainframe tradicional. Los servicios de integración permiten la conectividad con plataformas en la nube y digitales.
Por Enfoque de Modernización
El rehosting sigue siendo común para organizaciones adversas al riesgo. El replatforming mejora la eficiencia con cambios limitados de código. El refactoring apoya los objetivos de rendimiento y mantenibilidad. La re-arquitectura permite la alineación digital a largo plazo. El reemplazo se utiliza selectivamente para aplicaciones no centrales. La elección del enfoque depende de la complejidad y el impacto en el negocio. El mercado de servicios de modernización de mainframes en EE.UU. refleja una preferencia por estrategias equilibradas.
- Por ejemplo, herramientas como TmaxSoft OpenFrame reubican rápidamente activos heredados en entornos en la nube. El refactoring apoya los objetivos de rendimiento y mantenibilidad.
Por Usuario Final
BFSI domina debido al volumen de transacciones y necesidades de cumplimiento. El gobierno y el sector público impulsan una demanda constante de modernización. La atención médica y las ciencias de la vida se centran en el acceso y la seguridad de los datos. El comercio minorista y el comercio electrónico se modernizan para operaciones en tiempo real. La manufactura y otros adoptan la modernización para mejorar la integración del sistema. Las necesidades del usuario final varían según la intensidad regulatoria y operativa. La diversidad del sector apoya una demanda estable.
Por Tamaño de la Organización
Las grandes empresas representan la base principal de clientes. Los complejos patrimonios heredados requieren una modernización estructurada. Las pequeñas y medianas empresas adoptan actualizaciones selectivas. El control presupuestario da forma a la adopción de servicios por parte de las PYMES. La escala influye en el alcance y los plazos del servicio. Ambos segmentos valoran la mitigación de riesgos. El tamaño afecta los modelos de compromiso del proveedor.
Por Tipo de Despliegue
El despliegue en las instalaciones sigue siendo relevante para cargas de trabajo sensibles. El despliegue basado en la nube gana tracción por su flexibilidad. El despliegue híbrido equilibra el control y la escalabilidad. Las empresas prefieren el híbrido para una transición gradual. La elección del despliegue se alinea con las necesidades de cumplimiento. La estrategia de arquitectura impulsa la demanda de servicios.
Segmentación:
- Por Tipo de Servicio
- Modernización de Aplicaciones
- Modernización de Datos
- Modernización de Infraestructura
- Servicios de Integración
- Servicios de Consultoría y Evaluación
- Por Enfoque de Modernización
- Rehosting
- Replatforming
- Refactorización
- Re-arquitectura
- Reemplazo
- Por Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Gobierno y Sector Público
- Salud y Ciencias de la Vida
- Retail y Comercio Electrónico
- Manufactura y Otros
- Por Tamaño de la Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Tipo de Despliegue
- En las Instalaciones
- Basado en la Nube
- Despliegue Híbrido
Análisis Regional:
El Oeste de Estados Unidos Domina a Través de la Demanda Empresarial Impulsada por la Tecnología
El mercado de servicios de modernización de mainframes en EE.UU. muestra al Oeste de Estados Unidos liderando con casi un 35% de participación de mercado. La región se beneficia de una fuerte presencia de empresas tecnológicas y empresas digitales. Las grandes corporaciones modernizan los mainframes para alinearse con ecosistemas nativos de la nube. Los servicios financieros, proveedores de tecnología y empresas de medios impulsan una demanda constante. Las empresas se centran en la integración, automatización y mejoras de escalabilidad. Los altos presupuestos de TI apoyan programas de modernización complejos de varios años. El Oeste sigue siendo el mercado regional más avanzado.
El Noreste y Medio Oeste de Estados Unidos Mantienen la Demanda de Industrias Clave
La región del Noreste representa alrededor del 25% de la cuota de mercado, respaldada por una densa concentración de BFSI. Los bancos y aseguradoras dependen de los mainframes para operaciones con muchas transacciones. La supervisión regulatoria fomenta actualizaciones continuas del sistema. El Medio Oeste contribuye con cerca del 22% de participación a través de la manufactura e instituciones financieras regionales. Las empresas modernizan para mejorar la fiabilidad e integración del sistema. La disciplina de costos da forma a la ejecución de proyectos por fases. Ambas regiones valoran la estabilidad y las asociaciones de servicio a largo plazo.
El Sur de Estados Unidos y Mercados Regionales Emergentes Muestran Expansión Constante
El Sur de Estados Unidos posee aproximadamente el 18% de la cuota de mercado y muestra un impulso creciente. Las empresas de salud, telecomunicaciones y energía impulsan la actividad de modernización. El crecimiento poblacional apoya la expansión de servicios públicos digitales. Las empresas adoptan modelos de despliegue híbrido para gestionar el riesgo. Los mercados regionales más pequeños juntos representan alrededor del 10% de participación. Estas áreas modernizan selectivamente según las necesidades operativas. La diversidad regional apoya un crecimiento nacional equilibrado.
Análisis de Jugadores Clave:
- IBM
- Infosys
- Tata Consultancy Services (TCS)
- Cognizant
- Accenture
- HCL Technologies
- DXC Technology
- Wipro
- Capgemini
- NTT DATA Services
Análisis Competitivo:
El panorama competitivo del mercado de servicios de modernización de mainframes en EE. UU. presenta proveedores de servicios de TI globales con una profunda experiencia en sistemas heredados. Los grandes proveedores compiten en conocimiento del dominio, escala de entrega y marcos de modernización. Las empresas se diferencian a través de herramientas de automatización, capacidad de arquitectura híbrida y soluciones específicas para la industria. Las asociaciones estratégicas con proveedores de nube fortalecen la profundidad del servicio. Los proveedores enfatizan la migración controlada por riesgos y modelos de ejecución por fases. La retención de clientes depende de la capacidad de servicio gestionado a largo plazo. La intensidad competitiva sigue siendo alta debido a los grandes contratos empresariales y el potencial de ingresos recurrentes.
Desarrollos Recientes:
- El 16 de diciembre de 2025, Accenture firmó un acuerdo para adquirir una participación mayoritaria del 65% en DLB Associates, una empresa estadounidense de ingeniería y consultoría de centros de datos de IA. La adquisición está diseñada para expandir las capacidades de centros de datos de extremo a extremo de Accenture para ayudar a los clientes a acelerar el tiempo de comercialización y satisfacer la demanda de habilitación de IA. Al cierre, aproximadamente 620 empleados de DLB, liderados por David Quirk y Neil Chauhan, se unirán a la práctica Industry X de Accenture, aumentando sus capacidades de infraestructura y proyectos de capital (I&CP). DLB, fundada en 1980, se especializa en selección de sitios para centros de datos, ingeniería de diseño, puesta en marcha y servicios de optimización energética. Aunque no se centra directamente en la modernización de mainframes, esta adquisición fortalece la capacidad de Accenture para apoyar iniciativas de modernización de infraestructura y transformación impulsada por IA para clientes empresariales.
- En mayo de 2025, Cognizant amplió su colaboración estratégica con Pegasystems para aumentar los servicios de IA agentica y promover rápidas transformaciones en la nube para clientes conjuntos. La asociación integra la propiedad intelectual de Cognizant con las capacidades de Pega Blueprint, permitiendo la conversión rápida de sistemas heredados en soluciones potenciadas por IA. La colaboración se centra en integrar Pega Blueprint con el programa de innovación interna de Cognizant, Bluebolt, para ayudar a los equipos a convertir rápidamente ideas en Productos Mínimos Viables utilizando herramientas de bajo código y mapeo de procesos asistido por IA. Cognizant aprovecha su banco de trabajo de reescritura de código impulsado por IA para extraer lógica heredada, datos y flujos de trabajo, reimplementándolos en entornos listos para la nube en la plataforma Pega Infinity. Esta asociación representa un cambio estratégico lejos de los enfoques tradicionales de 'levantamiento y cambio' hacia viajes de transformación infundidos con IA.
- En abril de 2025, IBM anunció el IBM z17, su plataforma de mainframe de próxima generación diseñada con capacidades de inteligencia artificial integradas que abarcan hardware, software y operaciones del sistema. El z17 cuenta con el procesador Telum II con aceleradores de IA integrados, lo que permite al sistema procesar más de 450 mil millones de operaciones de inferencia diarias con tiempos de respuesta inferiores a un milisegundo. La plataforma pasó por cinco años de desarrollo incorporando comentarios de más de 100 clientes y resultó en más de 300 patentes presentadas. El z17 logró disponibilidad general el 8 de junio de 2025. IBM también está introduciendo el Acelerador Spyre en el cuarto trimestre de 2025 como un complemento para proporcionar potencia de cálculo adicional para tareas de IA generativa. Además, IBM presentó un adelanto de z/OS 3.2, programado para el tercer trimestre de 2025, que incluirá soporte para IA acelerada por hardware e integración de datos en la nube híbrida.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de servicio, enfoque de modernización, usuario final, tamaño de la organización y tipo de implementación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las empresas priorizarán la modernización por fases para reducir el riesgo operativo.
- Los modelos de implementación híbridos dominarán las estrategias a largo plazo.
- Las herramientas de automatización acortarán los tiempos de evaluación y migración.
- Los servicios de modernización gestionados ganarán mayor aceptación.
- La demanda en los sectores BFSI y público se mantendrá como anclas estables.
- Las actualizaciones impulsadas por la seguridad darán forma al alcance de los servicios.
- La escasez de habilidades apoyará el crecimiento de la subcontratación.
- Los marcos de modernización específicos de la industria se expandirán.
- La competencia entre proveedores se intensificará en torno a la entrega de valor.
- Los contratos a largo plazo mejorarán la visibilidad de los ingresos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Servicios de Modernización de Mainframe en EE. UU. y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de servicios de modernización de mainframes en EE. UU. entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de Servicios de Modernización de Mainframe en EE. UU.?
¿Cuáles son los segmentos clave dentro del mercado de Servicios de Modernización de Mainframe en EE. UU.?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de Servicios de Modernización de Mainframe en EE. UU.?
¿Quiénes son los principales actores en el mercado de Servicios de Modernización de Mainframe en EE. UU.?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Modernización de Mainframes en EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,917.25 million → 2032: USD 4,714.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Drivers
- 3.3 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Modernización de Mainframes en EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Modernización de Mainframes en EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Modernización de Mainframes en EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Modernización de Mainframes en EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Modernización de Mainframes en EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Modernización de Mainframes en EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Modernización de Mainframes en EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Modernización de Mainframes en EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Modernización de Mainframes en EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Modernización de Mainframes en EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Modernización de Mainframes en EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Modernización de Mainframes en EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Modernización de Mainframes en EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Modernización de Mainframes en EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Modernización de Mainframes en EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Modernización de Mainframes en EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Modernización de Mainframes en EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
