
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2019-2022 |
| Año Base | 2023 |
| Período de Pronóstico | 2024-2032 |
| Tamaño del Mercado de Servicios de Gestión de Instalaciones 2024 | USD 52.6 Mil Millones |
| Mercado de Servicios de Gestión de Instalaciones, CAGR | 12.4% |
| Tamaño del Mercado de Servicios de Gestión de Instalaciones 2032 | USD 112.5 Mil Millones |
Visión General del Mercado
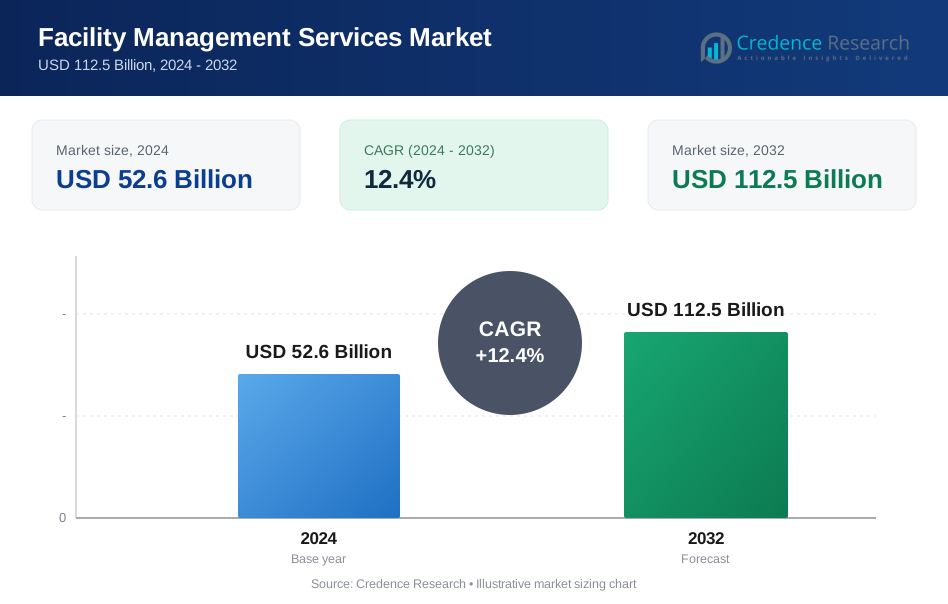
Se proyecta que el mercado de servicios de gestión de instalaciones crecerá de USD 52.6 mil millones en 2024 a USD 112.5 mil millones para 2032, a una tasa de crecimiento anual compuesta (CAGR) del 12.4% durante el período de pronóstico.
El mercado de servicios de gestión de instalaciones está impulsado por la creciente demanda de servicios integrados en los sectores comercial, residencial e industrial para mejorar la eficiencia operativa y la gestión de costos. La rápida urbanización y el desarrollo de infraestructuras están impulsando la necesidad de una gestión profesional de instalaciones, especialmente en economías emergentes. Las empresas están adoptando cada vez más tecnologías avanzadas como IoT, IA y soluciones en la nube para optimizar procesos como el mantenimiento, la gestión energética y la seguridad, impulsando el crecimiento del mercado. Las tendencias de sostenibilidad, incluidas las certificaciones de edificios ecológicos y los mandatos de eficiencia energética, están empujando a los proveedores de servicios a ofrecer soluciones ecológicas. Además, el aumento de la subcontratación de operaciones no esenciales a empresas especializadas en gestión de instalaciones permite a las organizaciones centrarse en los objetivos comerciales principales, lo que impulsa aún más el mercado. El cambio hacia espacios de trabajo flexibles y modelos de trabajo híbridos post-pandemia también ha amplificado la demanda de servicios de gestión de instalaciones adaptativos, adaptados a las necesidades empresariales en evolución. Estos factores en conjunto apoyan la expansión constante del mercado.
El mercado de servicios de gestión de instalaciones exhibe un crecimiento robusto en regiones clave, con América del Norte y Asia-Pacífico liderando el camino. América del Norte, impulsada por una infraestructura avanzada y la adopción generalizada de servicios de gestión de instalaciones integrados (IFM), posee una participación de mercado significativa, respaldada por una alta demanda en los sectores de salud, minorista y corporativo. Asia-Pacífico es la región de más rápido crecimiento, impulsada por la rápida urbanización, el desarrollo de infraestructuras y las crecientes tendencias de subcontratación en países como China, India y Japón.
Impulsores del Mercado:
Creciente Demanda de Servicios Subcontratados:
La creciente preferencia por la externalización de servicios de gestión de instalaciones es un motor clave del crecimiento del mercado, ya que las organizaciones se concentran en actividades principales y confían operaciones no esenciales como limpieza, mantenimiento y seguridad a proveedores especializados, un patrón que se observa fuertemente en los sectores de salud, TI y minorista donde la eficiencia y el control de costos son importantes. Por ejemplo, en la Región de la Capital Nacional de Delhi en India, un estudio del Instituto Nacional de Trabajo V V Giri estima que alrededor de 1.5 lakh de personal de seguridad privada es contratado por aproximadamente 500 empresas de seguridad, mostrando cómo las organizaciones dependen ampliamente de proveedores especializados contratados para funciones de soporte esenciales. En el sector de la salud, la propia escala operativa refuerza esta tendencia de externalización, ya que India cuenta con 23581 hospitales gubernamentales y 22 hospitales del gobierno central, creando grandes necesidades recurrentes de servicios de limpieza, mantenimiento y seguridad en las instalaciones.
Integración de Tecnologías Avanzadas:
La adopción de tecnologías avanzadas como el Internet de las Cosas (IoT), la inteligencia artificial (IA) y las plataformas basadas en la nube está transformando los servicios de gestión de instalaciones al permitir el mantenimiento predictivo, el monitoreo de condiciones en tiempo real y decisiones basadas en datos que mejoran la eficiencia operativa en grandes instalaciones. Por ejemplo, el Ministerio de Vivienda y Asuntos Urbanos informa que los Centros Integrados de Comando y Control están operativos en las 100 Ciudades Inteligentes y que estos centros mejoran las operaciones de la ciudad como el transporte, el suministro de agua y la gestión de residuos sólidos al integrar tecnologías emergentes como IA, IoT y análisis de datos. Este mismo informe señala que se han instalado más de 84,000 cámaras de vigilancia CCTV en las 100 Ciudades Inteligentes para fortalecer las capacidades de monitoreo y respuesta, reforzando el cambio hacia una supervisión habilitada por tecnología, siempre activa, que los equipos de instalaciones esperan cada vez más de los proveedores de servicios externalizados. En ciudades de misión específicas como Ahmedabad, Surat y Chandigarh, la Misión de Ciudades Inteligentes destaca el uso de sistemas de gestión de tráfico vinculados a ICCC que dependen de datos en tiempo real y monitoreo centralizado, ilustrando cómo los modelos de comando y monitoreo liderados por IoT e IA se están integrando en las operaciones diarias y extendiendo la demanda de prácticas de gestión de instalaciones inteligentes y sostenibles.
Énfasis en la Sostenibilidad y Eficiencia Energética:
La creciente conciencia sobre la sostenibilidad ambiental y los estrictos requisitos regulatorios están impulsando la demanda de servicios de gestión de instalaciones eficientes en energía y ecológicos, ya que las organizaciones buscan soluciones que cumplan con las certificaciones de edificios verdes y los estándares de eficiencia energética. Como ejemplo global de la Unión Europea, la Comisión Europea afirma que los edificios son responsables del 40% del consumo de energía de la UE y del 36% de las emisiones de gases de efecto invernadero, lo que refuerza el caso para un cumplimiento más estricto del rendimiento de los edificios y la eficiencia operativa en las instalaciones gestionadas. La Agencia Europea de Medio Ambiente informa además que el sector de los edificios representó el 33% de las emisiones de gases de efecto invernadero relacionadas con la energía de la UE en 2023 y que las emisiones totales del sector de los edificios cayeron un 43% entre 2005 y 2023, reforzando por qué servicios como la optimización energética, la gestión de residuos y la conservación del agua están ganando terreno a medida que las empresas trabajan para reducir su huella y alinearse con los objetivos de sostenibilidad.
Expansión de los Sectores Comercial e Industrial:
La rápida urbanización y el desarrollo de infraestructuras en las economías emergentes están impulsando la demanda de servicios de gestión de instalaciones a medida que las oficinas, los centros comerciales y las instalaciones de fabricación se expanden y requieren soluciones integrales para mantener operaciones sin problemas. Como ejemplo global, las Naciones Unidas proyectan que la proporción urbana de la población mundial aumentará del 55% en 2018 al 68% para 2050, sumando 2.5 mil millones más de personas a las áreas urbanas, con India, China y Nigeria representando juntos el 35% del aumento proyectado en la población urbana mundial entre 2018 y 2050, lo que refuerza la escala de instalaciones que deben planificarse, operarse y mantenerse en ciudades de rápido crecimiento.
En India, el Gobierno de India ha declarado que el Plan Nacional de Infraestructura se lanzó con una inversión proyectada en infraestructura de alrededor de ₹111 lakh crore durante el año fiscal 20 al 25 y que el plan incluye 8,964 proyectos con una inversión total de más de ₹108 lakh crore en diferentes etapas de implementación, apoyando directamente los requisitos sostenidos para la gestión de instalaciones duras y blandas en activos nuevos y mejorados. Además, el cambio post-pandemia hacia espacios de trabajo híbridos está fortaleciendo la necesidad de servicios flexibles y adaptativos, con un análisis de la OCDE que muestra que la proporción promedio de ofertas de trabajo remoto en los países estudiados aumentó del 2.5% en enero de 2020 al 7.9% en abril de 2021 y se mantuvo cerca del pico en 7.5% en septiembre de 2021, indicando un cambio operativo duradero que cambia las necesidades de limpieza, utilización del espacio y soporte en el lugar de trabajo.
Tendencias del Mercado:
Aumento de la Adopción de Soluciones Impulsadas por Tecnología:
El mercado de servicios de gestión de instalaciones está experimentando un cambio significativo hacia soluciones impulsadas por tecnología. Herramientas avanzadas como IoT, inteligencia artificial y análisis de big data están permitiendo el mantenimiento predictivo, la monitorización en tiempo real y los flujos de trabajo automatizados. Por ejemplo, Cisco Systems ha implementado sistemas de edificios inteligentes impulsados por IoT para gestionar el consumo de energía, la seguridad y el seguimiento de activos de manera más eficiente. Además, IBM está utilizando chatbots y asistentes virtuales impulsados por IA para mejorar el servicio al cliente y agilizar la comunicación, marcando una transformación en la entrega de servicios.
Enfoque en la Gestión de Instalaciones Sostenible:
La sostenibilidad ha surgido como una tendencia central en la industria de gestión de instalaciones, impulsada por preocupaciones ambientales y requisitos regulatorios. Las organizaciones están priorizando soluciones energéticamente eficientes, prácticas de gestión de residuos y estrategias de conservación del agua para reducir su huella de carbono. Por ejemplo, Google ha alineado sus servicios con certificaciones de edificios ecológicos, promoviendo prácticas eco-amigables y aprovechando tecnologías de energía renovable. Esta tendencia refleja un compromiso creciente con el logro de objetivos de sostenibilidad global.
Crecimiento en los Servicios de Gestión de Instalaciones Integradas (IFM):
La demanda de servicios de gestión de instalaciones integradas (IFM) está en aumento a medida que las organizaciones buscan soluciones holísticas para optimizar las operaciones. IFM combina múltiples servicios como limpieza, mantenimiento y seguridad en un solo contrato, permitiendo a las empresas mejorar la eficiencia y reducir costos. Microsoft es un ejemplo notable, consolidando sus operaciones en varias ubicaciones a través de servicios IFM. La flexibilidad y escalabilidad de los servicios IFM están impulsando aún más su adopción.
Cambio Hacia Espacios de Trabajo Flexibles e Híbridos:
La era post-pandémica ha acelerado el cambio hacia espacios de trabajo flexibles e híbridos, creando nuevas oportunidades para los servicios de gestión de instalaciones. Las empresas se están enfocando en la reconfiguración de espacios de trabajo, medidas de higiene mejoradas y la gestión remota de instalaciones para adaptarse a las necesidades laborales en evolución. Por ejemplo, Amazon ha implementado soluciones de espacios de trabajo flexibles para atender los requisitos dinámicos de los entornos laborales modernos, impulsando el crecimiento del mercado. Esta tendencia subraya la creciente importancia de soluciones adaptativas y personalizadas.
Análisis de Desafíos del Mercado:
Aumento de Costos Operativos y Desafíos Tecnológicos:
El mercado de servicios de gestión de instalaciones enfrenta el desafío del aumento de los costos operativos, impulsado por la integración de tecnologías avanzadas como IoT, IA y automatización. Aunque estas tecnologías mejoran la eficiencia del servicio y ofrecen resultados superiores, requieren una inversión sustancial en infraestructura, capacitación y mantenimiento. Los proveedores de servicios pequeños y medianos a menudo encuentran difícil competir debido al alto costo de adoptar y actualizar estos sistemas. Además, la creciente complejidad de gestionar diversas instalaciones en sectores con requisitos de cumplimiento variables se suma a la carga operativa, haciendo que la gestión de costos y la personalización del servicio sean desafíos significativos para la industria. Esta presión financiera a menudo limita la innovación y dificulta que los proveedores más pequeños escalen sus operaciones de manera efectiva.
Escasez de Mano de Obra y Problemas de Retención:
La escasez de mano de obra y la alta rotación de empleados presentan otro desafío crítico para el mercado de gestión de instalaciones. La creciente dependencia de la industria en personal calificado para operar tecnologías avanzadas está creando una brecha de talento, particularmente en mercados emergentes. Además, la naturaleza exigente de los roles de gestión de instalaciones, junto con salarios más bajos en ciertas áreas, afecta la retención y satisfacción de los empleados. Las interrupciones del servicio causadas por la inestabilidad de la fuerza laboral pueden llevar a una reducción de la confianza del cliente y obstaculizar las asociaciones a largo plazo. Los proveedores deben invertir en capacitación de empleados, compromiso y compensación competitiva para mitigar estos problemas, pero estos esfuerzos tensionan aún más sus presupuestos operativos, creando un desafío cíclico que afecta el crecimiento y la estabilidad general. Además, navegar por las diferencias culturales y las barreras lingüísticas en operaciones multinacionales añade una mayor complejidad a la gestión de la fuerza laboral.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de servicios de gestión de instalaciones se segmenta en servicios internos y externalizados, cada uno atendiendo a diferentes necesidades organizacionales. La gestión de instalaciones externalizada domina el mercado debido a su capacidad para ofrecer soluciones especializadas y rentables, permitiendo a las empresas centrarse en operaciones principales mientras dejan actividades no esenciales a expertos. Este segmento ha visto un crecimiento robusto a medida que las empresas adoptan cada vez más tecnologías avanzadas y experiencia proporcionada por proveedores externos. La gestión de instalaciones interna, aunque menos prevalente, sigue siendo relevante en sectores donde el control directo sobre las operaciones es crítico, como en instituciones de salud y educativas.
Por Servicio
Basado en el servicio, el mercado se divide en servicios duros, servicios blandos y ofertas especializadas. Los servicios duros, que incluyen mantenimiento de HVAC, reparaciones eléctricas y fontanería, representan una parte significativa debido a su papel esencial en garantizar la funcionalidad operativa y la seguridad. Los servicios blandos, como limpieza, jardinería y seguridad, están ganando terreno a medida que las organizaciones priorizan entornos de trabajo mejorados. Los servicios especializados, incluyendo la gestión de energía y la optimización del espacio, están surgiendo como áreas de alto crecimiento impulsadas por objetivos de sostenibilidad y las demandas cambiantes de los espacios de trabajo híbridos. Estos segmentos destacan colectivamente la capacidad del mercado para abordar eficazmente diversas necesidades operativas.
Segmentos:
Basado en Tipo:
- Servicios Externalizados
- Servicios Internos
Basado en Servicio:
- Servicio Duro
-
- Eléctrico
- Civil
- Mecánico
- Servicios Duros Especializados
- Otros Servicios Duros
- Servicio Blando
- Limpieza
- Lavandería
- Jardinería
- Seguridad
- Otros Servicios Blandos
- Servicio de Gestión
-
- Catering
- Propiedad
- Gestión de Contratos
- Energía & Utilidades
- Planificación & Control de Mantenimiento
- Otros Servicios de Gestión
Basado en Aplicación:
- Gobierno & Sector Público
- Sector Industrial
- Sector Comercial
- Sector de TI & Telecomunicaciones
- Sector Bancario, Servicios Financieros, & Seguros (BFSI)
- Sector de Educación & Entretenimiento
- Sector de Transporte & Logística
- Sector de Salud
- Otros Sectores
Basado en la Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte ocupa una posición de liderazgo en el mercado de servicios de gestión de instalaciones, impulsada por una infraestructura avanzada, la adopción tecnológica y una cultura de subcontratación bien establecida. La región representa el 35% de la cuota de mercado global, siendo Estados Unidos el principal contribuyente debido a sus grandes establecimientos comerciales y la adopción generalizada de servicios de gestión de instalaciones integradas (IFM). La creciente demanda de soluciones impulsadas por tecnología, como sistemas de gestión de edificios inteligentes basados en IoT y herramientas de mantenimiento predictivo, respalda aún más el crecimiento del mercado en América del Norte. Las empresas de la región están invirtiendo fuertemente en automatización y análisis impulsados por IA para optimizar las operaciones de las instalaciones y reducir los costos operativos, asegurando un dominio sostenido del mercado. Además, el cumplimiento normativo en cuanto a la seguridad en el lugar de trabajo y los estándares de eficiencia energética mejora la adopción de servicios profesionales de gestión de instalaciones. Industrias clave como la salud, el comercio minorista y las oficinas corporativas están subcontratando cada vez más la gestión de instalaciones para mejorar la eficiencia y cumplir con los requisitos normativos. Canadá complementa la dinámica del mercado con su creciente enfoque en prácticas de construcción sostenibles y certificaciones verdes, consolidando el dominio de la región. El impulso hacia edificios energéticamente eficientes y los incentivos gubernamentales para la sostenibilidad refuerzan aún más la demanda de soluciones avanzadas de gestión de instalaciones en la región.
Asia-Pacífico
Asia-Pacífico está emergiendo como la región de más rápido crecimiento en el mercado de servicios de gestión de instalaciones, manteniendo el 25% de la cuota global y se espera que se expanda significativamente durante el período de pronóstico. La rápida urbanización, el desarrollo de infraestructuras y la industrialización en países como China, India y Japón impulsan la demanda de gestión profesional de instalaciones. La tendencia de subcontratación está ganando terreno en toda la región, apoyada por mano de obra rentable y la creciente adopción de soluciones basadas en tecnología. China, como el mayor contribuyente, se beneficia de su floreciente sector de bienes raíces comerciales, iniciativas de ciudades inteligentes y proyectos de infraestructura impulsados por el gobierno. India está experimentando un crecimiento acelerado debido al auge de parques de TI, centros de negocios y proyectos de infraestructura pública, apoyados por políticas gubernamentales favorables e inversiones extranjeras. Además, Japón está adoptando prácticas avanzadas de gestión de instalaciones impulsadas por su enfoque en la automatización y la innovación tecnológica en edificios inteligentes. Además, el cambio hacia espacios de trabajo híbridos y la implementación de medidas de seguridad e higiene más estrictas después de la pandemia contribuyen a la creciente demanda de servicios de gestión de instalaciones integradas y adaptativas en la región. El aumento de la conciencia sobre edificios verdes y la adopción de prácticas energéticamente eficientes añaden atractivo a la región como un punto caliente de crecimiento en el mercado global.
Análisis de Jugadores Clave:
- CBRE Group, Inc.
- Spotless Group Holdings Limited
- ISS World Services A/S
- Sodexo, Inc.
- Knight Facilities Management
- Tenon Group
- BVG India Ltd.
- EMCOR Group, Inc.
- Quess Corp Ltd.
- Arthur McKay & Co Ltd.
Análisis Competitivo:
El mercado de servicios de gestión de instalaciones es altamente competitivo, con jugadores líderes como CBRE Group, Inc., ISS World Services A/S, Sodexo, Inc., EMCOR Group, Inc., Spotless Group Holdings Limited, Tenon Group, Quess Corp Ltd., BVG India Ltd., Knight Facilities Management y Arthur McKay & Co Ltd. dominando el panorama. Estas empresas aprovechan tecnologías avanzadas como IoT, IA y análisis predictivo para ofrecer soluciones personalizadas que mejoran la eficiencia operativa y la sostenibilidad. Sus estrategias incluyen expandir carteras de servicios, formar alianzas estratégicas y adoptar modelos de gestión de instalaciones integradas para satisfacer diversas necesidades de los clientes. Los jugadores también se enfocan en iniciativas de sostenibilidad, incluyendo soluciones energéticamente eficientes y certificaciones verdes, para alinearse con las demandas del mercado en evolución. Por ejemplo, Quess Corp Ltd. ha logrado varias certificaciones de edificios verdes para sus instalaciones, y BVG India Ltd. ha invertido en proyectos de energía renovable para alimentar sus operaciones. El creciente énfasis en espacios de trabajo híbridos y la transformación digital impulsan aún más la competencia, ya que las empresas se esfuerzan por ofrecer soluciones innovadoras, adaptativas y rentables en los mercados globales.
Desarrollos Recientes:
- En febrero de 2025, ISS aseguró un contrato de servicios integrados de instalaciones con Aroundtown en 47 ubicaciones en Alemania, cubriendo servicios como limpieza, tecnología de edificios, seguridad, paisajismo y servicios de invierno.
- En mayo de 2025, Mitie aseguró un contrato de gestión de instalaciones integradas de £12 millones por tres años con la Oficina de Propiedad Intelectual del Reino Unido (con opción de extensión), cubriendo ingeniería, limpieza y gestión de residuos en dos sitios.
- En febrero de 2025 (operaciones FM/biomédicas), Sodexo India anunció una avanzada instalación de Gestión de Tecnología Sanitaria en Kolkata y destacó el soporte de decisiones impulsado por CMMS para el tiempo de actividad del equipo y la planificación del mantenimiento.
Concentración y Características del Mercado:
El mercado de servicios de gestión de instalaciones exhibe una estructura moderadamente fragmentada, caracterizada por la presencia de numerosos jugadores regionales y globales. Empresas líderes como CBRE Group, Inc., Sodexo, Inc., ISS World Services A/S y EMCOR Group, Inc. poseen participaciones de mercado significativas, impulsadas por sus sólidas carteras de servicios y capacidades tecnológicas avanzadas. La naturaleza competitiva del mercado se define aún más por el fuerte énfasis en la innovación, con empresas que integran soluciones basadas en IoT, IA y la nube para mejorar la eficiencia y proporcionar servicios personalizados. Los jugadores regionales se centran en soluciones rentables y experiencia local para atender mercados específicos, creando un panorama competitivo equilibrado. La dinámica de la industria también está influenciada por la creciente demanda de servicios enfocados en la sostenibilidad y la creciente preferencia por soluciones de gestión de instalaciones integradas (IFM). Estas características subrayan la adaptabilidad del mercado y el papel crítico de la innovación en la configuración de su trayectoria de crecimiento.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Tipo, Servicio, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Se espera que el mercado de servicios de gestión de instalaciones crezca de manera constante, impulsado por la creciente demanda de soluciones integradas en diversas industrias.
- Los avances tecnológicos como IoT, IA y plataformas basadas en la nube continuarán transformando la entrega y eficiencia de los servicios.
- La sostenibilidad y la eficiencia energética seguirán siendo áreas clave de enfoque, con organizaciones buscando prácticas de gestión de instalaciones ecológicas.
- El auge de los espacios de trabajo híbridos impulsará la demanda de soluciones de gestión de instalaciones flexibles y adaptativas.
- Es probable que las tendencias de externalización se fortalezcan a medida que las empresas priorizan la eficiencia de costos y la experiencia operativa.
- Los mercados emergentes, particularmente en Asia-Pacífico, experimentarán un rápido crecimiento debido a la urbanización y el desarrollo de infraestructura.
- Los sectores de salud y TI liderarán la adopción de servicios avanzados de gestión de instalaciones para cumplir con las necesidades regulatorias y operativas.
- La formación y retención de la fuerza laboral se volverán críticas a medida que los proveedores de servicios aborden la escasez de talento.
- Las asociaciones estratégicas y fusiones impulsarán la consolidación del mercado y mejorarán las capacidades de servicio.
- La transformación digital y la automatización jugarán un papel fundamental en el mantenimiento de la competitividad y en satisfacer las expectativas cambiantes de los clientes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de servicios de gestión de instalaciones?
¿Qué factores están impulsando el crecimiento del mercado de servicios de gestión de instalaciones?
¿Cuáles son los segmentos clave dentro del mercado de servicios de gestión de instalaciones?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de servicios de gestión de instalaciones?
¿Quiénes son los principales actores en el mercado de servicios de gestión de instalaciones?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Gestión de Instalaciones Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Gestión de Instalaciones Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 52.6 Billion → 2032: USD 112.5 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Gestión de Instalaciones Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Gestión de Instalaciones Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Gestión de Instalaciones Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Gestión de Instalaciones Market Drivers
- 3.3 Mercado de Servicios de Gestión de Instalaciones Market Restraints & Challenges
- 3.4 Mercado de Servicios de Gestión de Instalaciones Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Gestión de Instalaciones Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Gestión de Instalaciones Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Gestión de Instalaciones category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Gestión de Instalaciones Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Gestión de Instalaciones Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Gestión de Instalaciones market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Gestión de Instalaciones Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Gestión de Instalaciones Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Gestión de Instalaciones Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Gestión de Instalaciones (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Gestión de Instalaciones Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Gestión de Instalaciones Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Gestión de Instalaciones Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Gestión de Instalaciones Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Gestión de Instalaciones Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Gestión de Instalaciones Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Gestión de Instalaciones Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Gestión de Instalaciones Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Gestión de Instalaciones Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
