
Visión General del Mercado:
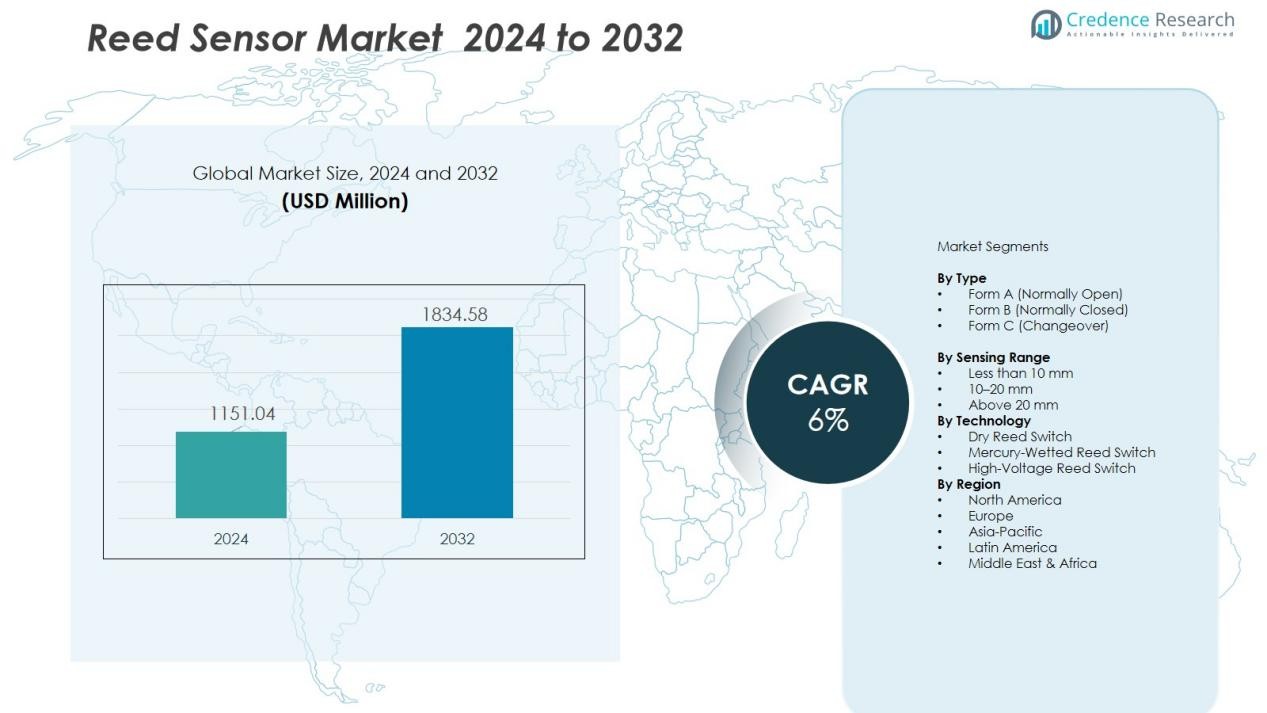
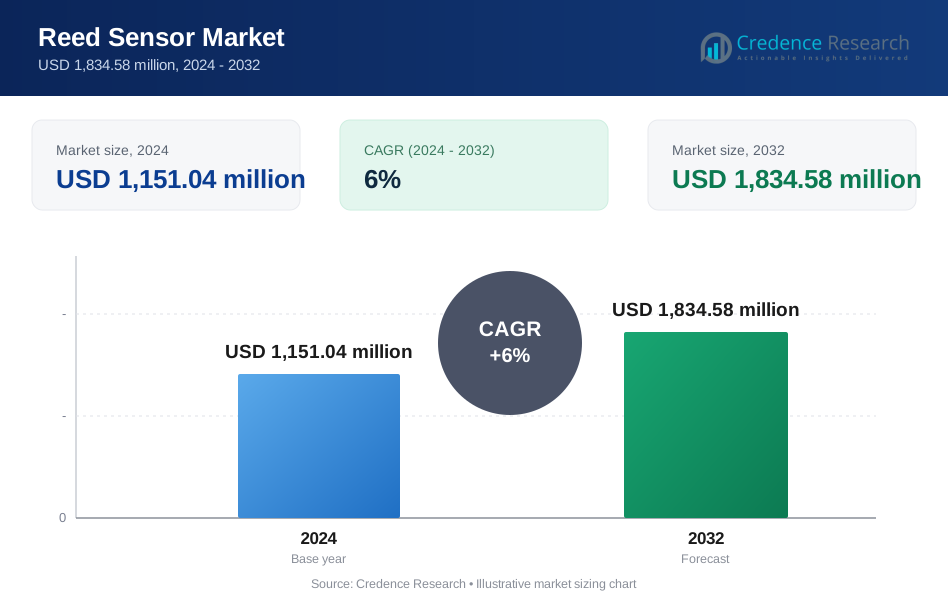
El tamaño del mercado de sensores Reed se valoró en USD 1151.04 millones en 2024 y se anticipa que alcanzará los USD 1834.58 millones para 2032, con un CAGR del 6 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sensores Reed 2024 | USD 1151.04 Millones |
| Mercado de Sensores Reed, CAGR | 6% |
| Tamaño del Mercado de Sensores Reed 2032 | USD 1834.58 Millones |
Los impulsores del mercado incluyen una fuerte penetración de sensores Reed en aplicaciones automotrices como sistemas ABS, ventanas eléctricas, sistemas de frenado y sistemas avanzados de asistencia al conductor (ADAS). Su creciente uso en medidores inteligentes, sistemas de seguridad, detección de proximidad e instrumentos médicos también acelera la demanda. Beneficios clave como bajo consumo de energía, sellado hermético, resistencia al desgaste mecánico y compatibilidad con sistemas inalámbricos hacen que los sensores Reed sean un reemplazo atractivo para interruptores mecánicos y sensores de efecto Hall en aplicaciones específicas. La expansión de la automatización industrial y el aumento del despliegue de dispositivos habilitados para IoT continúan mejorando el potencial del mercado.
Regionalmente, Asia-Pacífico lidera el mercado debido al rápido crecimiento manufacturero, fuerte producción automotriz y creciente adopción de dispositivos inteligentes de consumo en China, Japón, Corea del Sur e India. América del Norte muestra una fuerte demanda impulsada por actualizaciones tecnológicas en los sectores aeroespacial, de defensa y salud. Europa mantiene un crecimiento constante apoyado por estrictas regulaciones de seguridad, inversiones en automatización industrial y alta innovación automotriz en Alemania, Francia y el Reino Unido. Los mercados emergentes en América Latina y Oriente Medio ofrecen crecientes oportunidades con el aumento de la fabricación de electrónica y la modernización industrial.
Perspectivas del Mercado:
- El mercado de sensores Reed fue valorado en USD 1,151.04 millones en 2024 y se proyecta que alcance los USD 1,834.58 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6% durante el período de pronóstico.
- Asia-Pacífico lidera con una cuota de mercado del 39.6%, impulsada por una fuerte fabricación de electrónica, creciente producción automotriz y una creciente adopción en dispositivos de consumo habilitados para IoT; América del Norte tiene un 28.1%, respaldada por aplicaciones avanzadas en aeroespacial, salud y defensa; Europa representa el 23.4%, beneficiándose de la innovación automotriz, la automatización industrial y la integración de redes inteligentes.
- Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada por encima del 6.5%, respaldada por el aumento de la producción de vehículos eléctricos, la expansión de la infraestructura de energía renovable y el desarrollo de ciudades inteligentes en China, Japón e India.
- Por aplicación, el segmento automotriz tiene la mayor participación con un 36.2%, impulsado por la integración de sensores Reed en sistemas de seguridad, módulos de vehículos eléctricos y características de confort como ventanas eléctricas y alertas de cinturón de seguridad.
- El segmento de electrónica de consumo representa el 24.7% del mercado, respaldado por la demanda de detección sin contacto en medidores inteligentes, automatización del hogar y dispositivos electrónicos portátiles.
 Impulsores del Mercado:
La fuerte demanda de soluciones de detección sin contacto mejora la adopción del mercado
El mercado de sensores Reed se beneficia de la creciente demanda de sistemas de conmutación sin contacto en electrónica industrial, médica y de consumo. Las industrias prefieren los sensores Reed debido a su resistencia al desgaste mecánico, protección contra la humedad y larga vida útil operativa. Asegura un rendimiento confiable en entornos que requieren componentes sellados y a prueba de corrosión. Su capacidad para operar sin suministro de energía continua atrae a fabricantes enfocados en diseños de bajo consumo energético. El uso creciente en dispositivos de consumo inteligentes y compactos fortalece su presencia en el mercado.
- Por ejemplo, Littelfuse desarrolló sensores Reed herméticamente sellados que soportan más de 1 mil millones de ciclos de conmutación en entornos industriales adversos.
La expansión de características de seguridad y conveniencia automotriz impulsa la integración de sensores
Los fabricantes de automóviles adoptan sensores Reed para mejorar la seguridad, comodidad y confiabilidad operativa del vehículo. Estos sensores soportan características como ABS, monitoreo de cambios de marcha, detección de líquido de frenos, control de ventanas eléctricas y detección del estado del cinturón de seguridad. Ofrecen alta velocidad de conmutación y tolerancia a vibraciones, polvo y fluctuaciones de temperatura. Su tamaño compacto permite la integración en módulos automotrices cada vez más pequeños. El creciente despliegue de vehículos eléctricos eleva aún más el consumo de sensores.
- Por ejemplo, Bosch integró sensores de efecto Hall en sus sistemas ABS para modelos de Volkswagen, que transmiten señales digitales precisas a la unidad de control. Este sistema permite que el modulador hidráulico ajuste la presión de freno en cada rueda hasta 15 a 20 veces por segundo durante situaciones de frenado de emergencia, lo que ayuda al conductor a mantener el control de la dirección.
El aumento de la penetración del IoT y la producción de dispositivos inteligentes impulsa la demanda
Sistemas de hogar inteligente, automatización de edificios, soluciones de medición y electrónica de consumo integran sensores de lengüeta para mejorar la detección de proximidad y funciones de seguridad. Los fabricantes los utilizan en dispositivos inalámbricos debido a su bajo consumo de energía y compatibilidad con módulos de comunicación IoT. Ayuda a habilitar una actuación confiable en productos alimentados por batería. El cambio hacia electrodomésticos conectados aumenta las aplicaciones de interruptores de lengüeta en sistemas de cerraduras, medición de nivel de líquidos y electrónica portátil. La fuerte demanda de mejoras en automatización respalda la expansión sostenida del mercado.
El Aumento del Uso en Aplicaciones Industriales y Médicas Fortalece el Crecimiento del Mercado
La maquinaria industrial depende de sensores de lengüeta para la detección precisa de posición, control del motor y monitoreo de velocidad. Los dispositivos médicos adoptan estos sensores para sistemas de monitoreo de pacientes, instrumentos implantables y equipos de diagnóstico debido a su estructura sellada y capacidad de respuesta magnética. Mejora la seguridad operativa donde los riesgos de contaminación deben minimizarse. La alta fiabilidad en entornos estériles y controlados anima a los fabricantes a usar interruptores de lengüeta en lugar de componentes mecánicos. El aumento en la producción de instrumentos avanzados refuerza el impulso de crecimiento del mercado.
Tendencias del Mercado:
La Miniaturización y la Mayor Durabilidad de los Sensores Configuran Nuevas Prioridades de Diseño
El Mercado de Sensores de Lengüeta experimenta una creciente tendencia hacia la miniaturización para apoyar la electrónica compacta y una integración más estrecha en sistemas automotrices, médicos e industriales. Los fabricantes desarrollan interruptores de lengüeta más pequeños con alta sensibilidad magnética para adaptarse a ensamblajes con restricciones de espacio. Ofrece una precisión de respuesta mejorada sin comprometer la durabilidad o la vida útil del interruptor. Las tendencias indican un uso creciente de materiales de sellado avanzados para aumentar la resistencia a la humedad, vibración y temperaturas extremas. El enfoque en la durabilidad se alinea con el aumento en el despliegue en entornos exteriores, industriales y automotrices hostiles. La integración en instrumentos médicos portátiles y dispositivos inteligentes compactos acelera la demanda de sensores de lengüeta en miniatura. Las aplicaciones de automatización industrial fomentan aún más el desarrollo de diseños robustos.
- Por ejemplo, Standex Electronics ofrece interruptores de lengüeta ultra-miniatura, como la serie GR150, con dimensiones inferiores a 5 mm de longitud (específicamente 3.7 mm), lo que permite la integración en aplicaciones con restricciones de espacio como audífonos y laptops, manteniendo una alta sensibilidad magnética.
La Integración con Ecosistemas IoT y la Automatización Inteligente Impulsan la Evolución del Mercado
Los sensores de lengüeta ganan impulso en sistemas habilitados para IoT debido a su bajo requerimiento energético y compatibilidad con módulos inalámbricos. Los fabricantes los incorporan en medidores inteligentes, dispositivos de seguridad de edificios, sistemas robóticos y unidades de monitoreo remoto para mejorar la precisión de medición y las funciones de control. Ayuda a extender la vida útil de la batería, apoyando el uso a largo plazo en aplicaciones residenciales, comerciales e industriales. El creciente uso en infraestructura de ciudades inteligentes impulsa nuevos diseños de productos con soporte de conectividad mejorada. La integración en electrodomésticos energéticamente eficientes y sistemas de cerraduras automatizadas refleja un cambio más amplio hacia el control basado en sensores. El mercado también observa una creciente demanda de monitoreo de nivel de líquidos basado en lengüeta en la gestión de fluidos industriales y diagnósticos médicos. Esta integración generalizada refuerza la relevancia de los sensores de lengüeta en soluciones inteligentes de próxima generación.
- Por ejemplo, la industria de medición inteligente aprovecha los sensores de láminas (como los fabricados por Littelfuse) en diseños específicamente para medidores de gas y agua porque no consumen corriente en el estado de reposo, lo cual es una característica crítica para extender la vida útil de la batería al típico período operativo de 10-20 años requerido para estos dispositivos de servicios públicos.
Análisis de Desafíos del Mercado:
La Competencia de Tecnologías de Sensado Alternativas Restringe la Cuota de Mercado
El Mercado de Sensores de Láminas enfrenta presión de sensores de efecto Hall, sensores MEMS y conmutadores ópticos que ofrecen tiempos de respuesta rápidos y capacidades avanzadas de integración. Los fabricantes en electrónica automotriz y dispositivos inteligentes a menudo prefieren sensores basados en semiconductores para producción escalable y compatibilidad digital. Esto lleva a riesgos de sustitución donde sensores electrónicos miniaturizados y de bajo mantenimiento proporcionan valor añadido. Los sensores de láminas también enfrentan limitaciones en la velocidad de conmutación en comparación con opciones avanzadas de estado sólido. La alta sensibilidad a la interferencia magnética externa puede afectar la fiabilidad de la medición. Estos factores crean barreras de adopción en aplicaciones que requieren precisión bajo condiciones electromagnéticas variables.
Limitaciones en Escalabilidad y Personalización Retrasan una Adopción Más Amplia
Las restricciones de diseño relacionadas con el tamaño, la capacidad de carga de conmutación y la fiabilidad a largo plazo en entornos de alta corriente limitan el uso de sensores de láminas en sistemas industriales pesados y de alta potencia. Los fabricantes encuentran difícil escalar sin comprometer la durabilidad estructural o la sensibilidad. Se requieren soluciones a medida para equipos médicos, automotrices e industriales especializados, lo que aumenta el tiempo y costo de desarrollo. Más personalización aumenta los retrasos en la adquisición para líneas de producción de alto volumen. La compatibilidad limitada con circuitos digitales avanzados restringe la fácil integración en plataformas inteligentes en evolución. Estas restricciones operativas ralentizan la penetración en el mercado de la electrónica de próxima generación y sistemas totalmente automatizados.
Oportunidades de Mercado:
El Creciente Despliegue en Dispositivos IoT e Infraestructura Inteligente Crea Nuevas Perspectivas de Crecimiento
El Mercado de Sensores de Láminas obtiene nuevas oportunidades a través del uso en expansión en sistemas de ciudades inteligentes, electrodomésticos conectados y monitoreo industrial habilitado por IoT. Los sensores de láminas apoyan dispositivos alimentados por batería debido a su bajo requerimiento de energía y resistencia al estrés ambiental. Esto fortalece la adopción en cerraduras inteligentes, medidores automatizados, productos de seguridad para el hogar, dispositivos médicos portátiles y herramientas de diagnóstico portátiles. El cambio hacia sistemas de control inalámbrico acelera la integración de sensores en plataformas de monitoreo remoto. La creciente inversión en automatización de edificios e infraestructura de servicios inteligentes aumenta la demanda de componentes de conmutación confiables. La oportunidad para diseños de láminas compactos y sellados se alinea con el crecimiento en la electrónica de consumo y médica.
El Aumento de la Adopción en Vehículos Eléctricos y Aplicaciones de Energía Renovable Amplía el Alcance del Mercado
Los vehículos eléctricos dependen de sensores de láminas para sistemas de gestión de baterías, unidades de carga, detección de posición del motor y monitoreo térmico. Los fabricantes reconocen su capacidad para apoyar sistemas de seguridad de alto voltaje debido a su fuerte aislamiento y actuación sin contacto. Esto impulsa un despliegue más amplio en estaciones de carga de vehículos eléctricos y soluciones de almacenamiento de energía renovable. Las turbinas eólicas, inversores solares y equipos de almacenamiento de energía requieren sensores duraderos capaces de funcionar bajo condiciones ambientales extremas. Los interruptores de láminas cumplen con estos requisitos a través de una construcción sellada y resistencia a la corrosión, presión y vibración. La creciente inversión en infraestructura de energía sostenible abre fuertes oportunidades a largo plazo para la integración avanzada de sensores de láminas.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de sensores Reed se segmenta por tipo en configuraciones de forma A (normalmente abierta), forma B (normalmente cerrada) y forma C (conmutación). La forma A tiene una fuerte participación debido a su uso extensivo en detección de posición automotriz, electrónica de consumo y sistemas de seguridad. Ofrece conmutación confiable con integración simple en módulos compactos. La forma C gana tracción donde la conmutación multietapa es esencial, particularmente en automatización industrial y dispositivos médicos avanzados. La forma B sirve a circuitos especializados que requieren actuación normalmente cerrada por seguridad. La demanda de tipos de reed en miniatura sigue aumentando en instrumentos portátiles y electrodomésticos inteligentes.
- Por ejemplo, Standex Electronics desarrolló un sensor reed de forma A para la detección de posición en vehículos eléctricos que integra un mecanismo de resorte de acero inoxidable, reduciendo la distancia de activación a 2.3 mm con una mejora del 60% en sensibilidad.
Por Rango de Detección
Los segmentos por rango de detección incluyen menos de 10 mm, 10–20 mm y más de 20 mm. Los sensores reed de corto alcance dominan la electrónica de consumo, dispositivos médicos portátiles y herramientas industriales compactas, impulsados por su eficiencia espacial y operación de bajo consumo. Permite alta precisión en la detección de proximidad para cerraduras inteligentes, diagnósticos portátiles y electrodomésticos habilitados para IoT. Los sensores de rango medio ganan demanda en módulos automotrices, medidores inteligentes y automatización de edificios debido a su distancia de detección confiable y tolerancia a vibraciones. Los sensores de largo alcance apoyan maquinaria pesada, sistemas de energía renovable y controladores de nivel de agua donde la actuación magnética extendida es crítica.
- Por ejemplo, el interruptor magnético reed GR150 de Standex Electronics, integrado en cámaras de píldora miniaturizadas, permite una detección de proximidad precisa con un rango operativo de -40 °C a +125 °C para activación sin contacto.
Por Tecnología
La segmentación por tecnología incluye interruptores reed secos, húmedos de mercurio y de alto voltaje. Los interruptores reed secos lideran el mercado debido a su alta durabilidad, construcción sellada y eficiencia de costos en sistemas automotrices e industriales. Los interruptores húmedos de mercurio ofrecen conmutación precisa con menor rebote pero enfrentan restricciones ambientales, limitando su uso generalizado. Mantiene una demanda selectiva en equipos de prueba especializados e instrumentos de precisión. Los interruptores reed de alto voltaje expanden su adopción en vehículos eléctricos, estaciones de carga y sistemas de energía renovable que requieren aislamiento seguro bajo altas cargas eléctricas.
Segmentaciones:
Por Tipo
- Forma A (Normalmente Abierta)
- Forma B (Normalmente Cerrada)
- Forma C (Conmutación)
Por Rango de Detección
- Menos de 10 mm
- 10–20 mm
- Más de 20 mm
Por Tecnología
- Interruptor Reed Seco
- Interruptor Reed Humedecido con Mercurio
- Interruptor Reed de Alto Voltaje
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico Lidera con la Expansión de la Manufactura Electrónica y la Producción Automotriz
El mercado de sensores de láminas tiene un impulso de crecimiento significativo en Asia-Pacífico debido a los fuertes centros de producción electrónica y el aumento de la producción automotriz en China, Japón, Corea del Sur e India. Los fabricantes se benefician de cadenas de suministro de semiconductores robustas y del creciente despliegue de electrodomésticos inteligentes, vehículos eléctricos y dispositivos médicos portátiles. Se incrementa la demanda debido a las actualizaciones en automatización industrial y la expansión de instalaciones de energía renovable en la región. Los gobiernos apoyan la inversión en infraestructura inteligente, fortaleciendo la adopción de dispositivos de detección sin contacto en el monitoreo de servicios públicos y la automatización de edificios. Las capacidades de producción a gran escala también reducen los costos de los componentes basados en láminas, fomentando una mayor penetración en el mercado. El ritmo de la transformación digital impulsa aún más la demanda de interruptores de láminas compactos y duraderos en sistemas conectados.
América del Norte Muestra una Expansión Constante Impulsada por Aplicaciones de Tecnología Avanzada
América del Norte mantiene un crecimiento estable respaldado por una fuerte adopción en sistemas aeroespaciales, de defensa y tecnología médica avanzada. Los sensores de láminas juegan un papel crítico en aplicaciones de alta fiabilidad como módulos de aviónica, controles de seguridad y herramientas de diagnóstico portátiles. Apoya los estrictos requisitos regulatorios para sistemas de conmutación seguros en equipos de salud e industriales. La región se beneficia del creciente despliegue de redes IoT y plataformas de monitoreo inteligente en edificios comerciales y residenciales. El desarrollo de vehículos eléctricos en Estados Unidos y Canadá también aumenta la demanda de sistemas de seguridad y control de baterías basados en láminas. La innovación continua en robótica y automatización mejora las oportunidades a largo plazo.
Europa se Beneficia de la Innovación Automotriz y la Adopción de Automatización Industrial
Europa demuestra una demanda consistente impulsada por la innovación en tecnología automotriz, automatización industrial y el despliegue de energía renovable. Los fabricantes automotrices de Alemania, Francia y Reino Unido integran sensores de láminas en componentes ADAS, módulos de vehículos eléctricos y sistemas de confort avanzados. Fortalece el uso en sistemas de redes inteligentes y aplicaciones de energía eólica debido a las fuertes políticas de sostenibilidad en la región. Los altos estándares de seguridad apoyan la adopción en instrumentos médicos y equipos industriales de precisión. La expansión de iniciativas de fábricas inteligentes fomenta un uso más amplio en monitoreo, controles de máquinas y herramientas de mantenimiento predictivo. La creciente demanda de sensores compactos en electrónica de consumo y automatización de edificios refuerza el competitivo panorama del mercado europeo.
Análisis de Jugadores Clave:
- Texas Instruments Inc.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Broadcom Inc.
- Analog Devices, Inc.
Análisis Competitivo:
El Mercado de Sensores Reed presenta un panorama competitivo conformado por fuertes capacidades tecnológicas y diversificación de productos entre los fabricantes globales. Los jugadores clave se enfocan en mejorar la precisión de detección, miniaturización y durabilidad para apoyar módulos automotrices, dispositivos inteligentes e instrumentos médicos. Texas Instruments Inc., Infineon Technologies AG, NXP Semiconductors N.V., STMicroelectronics N.V., ON Semiconductor Corporation, Broadcom Inc., y Analog Devices, Inc. expanden activamente sus carteras para atender segmentos de alto crecimiento. Esto impulsa la competencia centrada en integrar interruptores reed con sistemas electrónicos avanzados que cumplen con estrictos estándares de fiabilidad.
Los fabricantes enfatizan la eficiencia de costos, la construcción sellada y la compatibilidad con plataformas inalámbricas para ganar cuota de mercado. Las empresas líderes invierten en variantes de alto voltaje y bajo consumo para apoyar vehículos eléctricos, sistemas de energía renovable y equipos basados en IoT. Los proveedores de sensores reed también fortalecen las redes de distribución en Asia-Pacífico para aprovechar la fuerte producción electrónica. La personalización de productos, los diseños miniaturizados y la robusta resistencia ambiental siguen siendo estrategias críticas para mantener la ventaja competitiva.
Desarrollos Recientes:
- En junio de 2025, Texas Instruments anunció planes para invertir más de $60 mil millones en siete fábricas de semiconductores en EE.UU. en sitios de Texas y Utah, marcando la mayor inversión de este tipo en la historia de EE.UU. y apoyando más de 60,000 empleos.
- En febrero de 2025, Infineon anunció la venta de su fábrica en Austin a SkyWater Technology para establecer una asociación estratégica de fabricación.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Tipo, Rango de Detección, Tecnología y Región. Detalla a los principales jugadores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora las dinámicas del Mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del Mercado.
Perspectivas Futuras:
- La creciente adopción en la electrónica de consumo inteligente fortalecerá la demanda de interruptores de lengüeta compactos en detección de proximidad y características de seguridad.
- El aumento en la instalación de sistemas de automatización de edificios promoverá el uso de sensores de lengüeta en cerraduras inteligentes, medidores de energía y unidades de monitoreo HVAC.
- La expansión de la producción de vehículos eléctricos acelerará la integración de interruptores de lengüeta en la gestión de baterías, sistemas de carga y controles de seguridad.
- El crecimiento en instrumentos médicos portátiles apoyará la demanda de componentes de detección sellados, biocompatibles y de bajo consumo.
- La automatización industrial dependerá más de los sensores de lengüeta para la detección de posición, control de motores y sistemas de mantenimiento predictivo.
- El mayor despliegue de infraestructura de energía renovable impulsará el uso en turbinas eólicas, inversores solares y sistemas de almacenamiento de energía.
- Los fabricantes se centrarán en diseños de lengüeta miniaturizados y de alta precisión para apoyar la electrónica con limitaciones de espacio.
- La penetración del IoT fomentará el desarrollo de interruptores de lengüeta compatibles con módulos inalámbricos y operación de batería de larga duración.
- La producción regional en Asia-Pacífico se expandirá, reduciendo costos y mejorando la competitividad de la cadena de suministro.
- La personalización de productos para entornos hostiles ganará prioridad para satisfacer demandas en aplicaciones aeroespaciales, marítimas y de defensa.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sensores Reed y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sensores Reed entre 2024 y 2032?
¿Qué segmento del mercado de sensores Reed tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sensores de Reed?
¿Quiénes son las empresas líderes en el mercado de sensores Reed?
¿Qué región tuvo la mayor participación en el mercado de sensores de caña en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sensores Reed Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sensores Reed Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,151.04 million → 2032: USD 1,834.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sensores Reed Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sensores Reed Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sensores Reed Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sensores Reed Market Drivers
- 3.3 Mercado de Sensores Reed Market Restraints & Challenges
- 3.4 Mercado de Sensores Reed Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sensores Reed Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sensores Reed Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sensores Reed category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sensores Reed Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sensores Reed Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sensores Reed market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sensores Reed Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sensores Reed Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sensores Reed Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sensores Reed (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sensores Reed Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sensores Reed Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sensores Reed Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sensores Reed Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sensores Reed Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sensores Reed Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sensores Reed Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sensores Reed Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sensores Reed Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
