
Visión General del Mercado
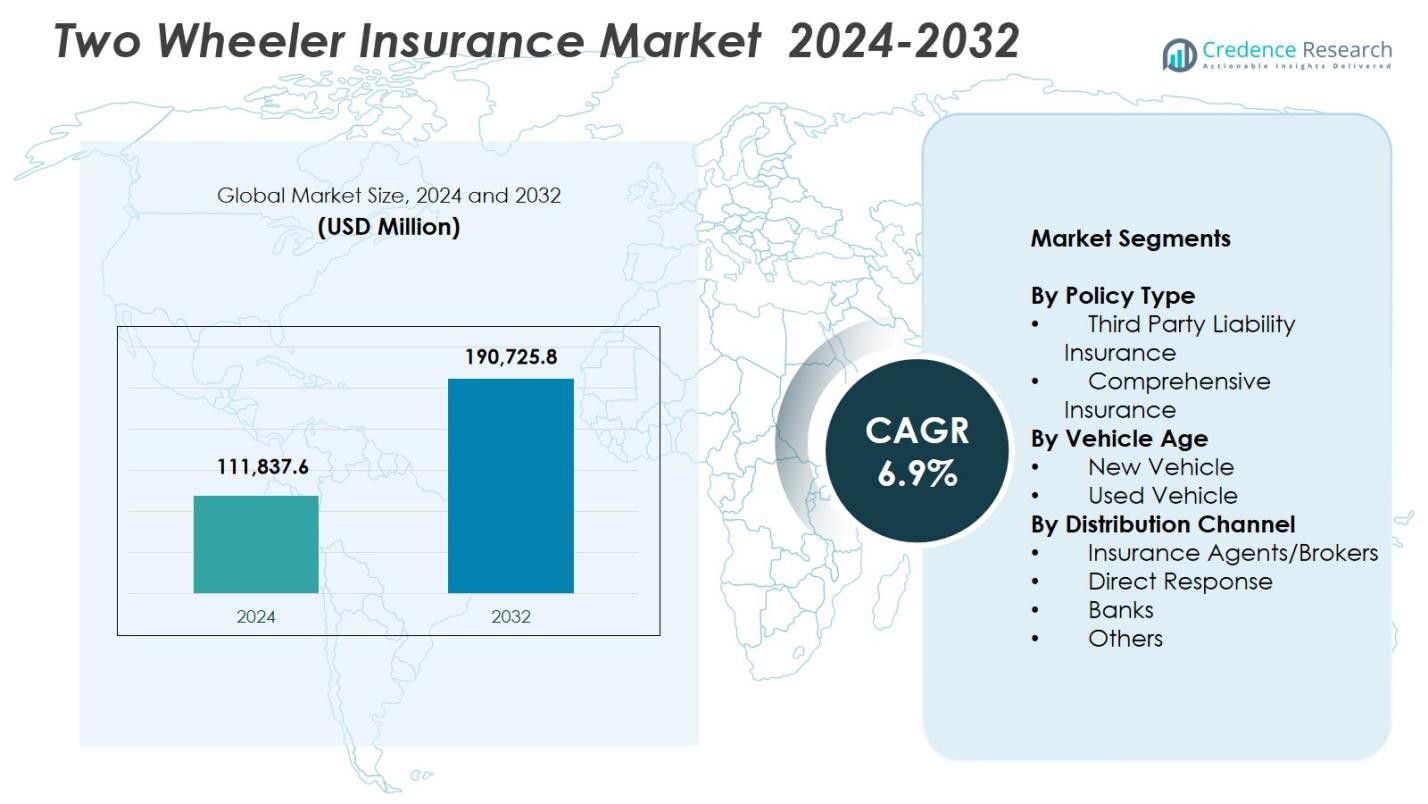
El tamaño del mercado de seguros para vehículos de dos ruedas se valoró en USD 111,837.6 millones en 2024 y se anticipa que alcanzará los USD 190,725.8 millones para 2032, con un CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Seguros para Vehículos de Dos Ruedas 2024 | USD 111,837.6 millones |
| Mercado de Seguros para Vehículos de Dos Ruedas, CAGR | 6.9% |
| Tamaño del Mercado de Seguros para Vehículos de Dos Ruedas 2032 | USD 190,725.8 millones |
El mercado de seguros para vehículos de dos ruedas está conformado por aseguradoras líderes como State Farm Mutual Automobile Insurance, GEICO, Allstate Insurance Company, Bajaj Allianz General Insurance, Farmers, Dairyland, Liberty General Insurance Ltd., ACKO General Insurance Limited, Progressive Casualty Insurance Company y USAA, cada una fortaleciendo su presencia a través de la innovación de productos, servicios digitales y redes de distribución ampliadas. Asia-Pacífico se mantuvo como la región dominante en 2024 con una participación del 71.6%, impulsada por una alta densidad de vehículos de dos ruedas, una fuerte aplicación regulatoria y una creciente adopción de políticas integrales. Europa y América del Norte siguieron, respaldadas por el aumento en el uso de motocicletas y fuertes colaboraciones entre aseguradoras y OEM, reforzando la expansión del mercado regional.
Perspectivas del Mercado
- El tamaño del mercado de seguros para vehículos de dos ruedas alcanzó los USD 111,837.6 millones en 2024 y crecerá a USD 190,725.8 con un CAGR del 6.9% hasta 2032.
- El aumento en la propiedad de vehículos de dos ruedas y las regulaciones de seguros obligatorios impulsan fuertemente la expansión del mercado, con el seguro integral manteniendo una participación del 62.4% en 2024 debido a la mayor demanda de protección.
- La adopción digital, la fijación de precios basada en telemática y las coberturas adicionales personalizables representan tendencias clave que están remodelando la innovación de productos y mejorando el compromiso del cliente.
- Las aseguradoras líderes mejoran su presencia a través de la suscripción basada en IA, un procesamiento de reclamaciones más rápido y sólidas asociaciones con OEM, mejorando la penetración de pólizas en los segmentos de vehículos nuevos y usados.
- Asia-Pacífico dominó con una participación regional del 71.6%, seguida por Europa con un 9.8% y América del Norte con un 7.9%, reflejando fuertes patrones de movilidad y diferentes niveles de madurez en seguros en los mercados globales.
 Análisis de Segmentación del Mercado:
Por Tipo de Póliza
El mercado de seguros para vehículos de dos ruedas está liderado por el Seguro Integral, que posee una cuota del 62.4% en 2024, impulsado por el aumento de las tasas de accidentes, la creciente concienciación de los consumidores sobre la protección financiera completa y el crecimiento de las motocicletas de alto valor que requieren una cobertura más amplia. Las pólizas integrales atraen a los clientes con complementos como depreciación cero, asistencia en carretera y protección del motor, fortaleciendo la adopción tanto en mercados urbanos como semiurbanos. El Seguro de Responsabilidad Civil, aunque es obligatorio, representa la cuota de mercado restante, ya que los conductores conscientes del presupuesto prefieren el cumplimiento legal básico; sin embargo, las aseguradoras continúan promoviendo planes integrales a través de características combinadas y promociones digitales.
- Por ejemplo, Tata AIG ofrece su Paquete de Seguro para Vehículos de Dos Ruedas Auto Secure, que combina cobertura de daños propios con responsabilidad civil y cubre ₹15 lakhs por accidente personal para el propietario-conductor.
Por Edad del Vehículo
Los Vehículos Nuevos dominaron el segmento de edad del vehículo con una cuota del 58.7% en 2024, respaldados por requisitos regulatorios que exigen pólizas multianuales para nuevos vehículos de dos ruedas y una mayor preferencia por la cobertura integral durante la compra del vehículo. Las asociaciones entre OEM y aseguradoras y la combinación a nivel de concesionarios influyen fuertemente en las decisiones de compra, asegurando una mayor penetración en la categoría de vehículos nuevos. El segmento de Vehículos Usados, que mantiene el equilibrio de la cuota, crece de manera constante a medida que las herramientas de verificación digital, la evaluación de riesgos basada en telemática y los procesos de renovación simplificados mejoran la confianza y la asequibilidad para los vehículos de dos ruedas previamente poseídos.
- Por ejemplo, Roadzen se asoció con un importante OEM global de vehículos de dos ruedas que atiende a más de 60 millones de vehículos de dos ruedas en India para lanzar asistencia en carretera conectada con IA para nuevos vehículos eléctricos, accesible a través del tablero o la aplicación para un soporte sin interrupciones.
Por Canal de Distribución
Los Agentes/Corredores de Seguros ocuparon la posición dominante con una cuota del 46.3% en 2024, impulsados por fuertes redes offline, orientación personalizada sobre pólizas y mayores tasas de conversión entre los compradores primerizos. Su influencia sigue siendo fuerte en regiones rurales y semiurbanas donde se prefiere la asistencia en persona. Los canales de Respuesta Directa siguen de cerca, respaldados por la rápida expansión de plataformas digitales, la emisión instantánea de pólizas y precios competitivos. Los Bancos y Otros contribuyen con la cuota de segmento restante a medida que crecen las asociaciones de bancaseguros y las plataformas de comercio electrónico, fintech y soluciones de seguros integradas por OEM atraen a clientes más jóvenes y digitalmente activos.
Principales Impulsores del Crecimiento
Aumento de la Propiedad de Vehículos de Dos Ruedas en Regiones Urbanas y Semiurbanas
El rápido crecimiento en las ventas de vehículos de dos ruedas, particularmente en regiones urbanas densamente pobladas y semiurbanas en expansión, impulsa significativamente el mercado de seguros para vehículos de dos ruedas. La creciente asequibilidad, la financiación conveniente y las soluciones de movilidad amigables con la congestión fomentan la adopción de motocicletas y scooters. Las regulaciones de seguros obligatorios apoyan aún más la adopción de pólizas a medida que los nuevos propietarios de vehículos priorizan la cobertura inmediata. El aumento de los repartidores y conductores de la economía gig también amplifica la demanda de planes de protección más amplios. Juntos, estas dinámicas fortalecen la expansión general del mercado y alientan a las aseguradoras a desarrollar ofertas personalizadas para perfiles de conductores diversos.
- Por ejemplo, Honda Activa superó los 35 millones de ventas acumuladas en India para 2025, revolucionando la movilidad urbana en scooters desde 2001 con hitos de 10 millones para 2015 y 20 millones para 2018. Contribuye con más del 50% a las ventas de vehículos de dos ruedas de Honda.
Regulaciones Obligatorias de Seguro de Motor Fortaleciendo la Penetración del Mercado
Las regulaciones gubernamentales que exigen seguro de terceros y promueven la cobertura a largo plazo para vehículos nuevos siguen siendo un catalizador importante para el crecimiento. Las medidas de aplicación, los sistemas de verificación digital y las sanciones para vehículos sin seguro han aumentado la adhesión en todas las regiones. Los impulsos regulatorios hacia políticas de varios años mejoran la estabilidad de renovación y reducen las interrupciones de cobertura. Además, las autoridades fomentan la emisión digital de pólizas, mejorando la accesibilidad y el cumplimiento. A medida que los marcos regulatorios evolucionan para abordar la seguridad vial y el riesgo de accidentes, los aseguradores presencian una demanda sostenida, creando una base resiliente para el crecimiento tanto en pólizas básicas como integrales.
- Por ejemplo, bajo la Ley de Vehículos de Motor (Enmienda) de 2019, los infractores primerizos que conduzcan sin seguro válido enfrentan una multa de ₹2,000 y/o hasta tres meses de prisión, con reincidencias que escalan a ₹4,000 y/o el mismo término de cárcel.
Expansión de la Distribución Digital e Innovación en Insurtech
La rápida adopción de canales digitales, la suscripción basada en IA y la emisión de pólizas en línea sin problemas impulsan un crecimiento sustancial en el Mercado de Seguros para Vehículos de Dos Ruedas. Las plataformas de insurtech simplifican la comparación, personalización y presentación instantánea de reclamaciones, atrayendo a los consumidores conocedores de la tecnología. El análisis de datos, la telemática y la evaluación automatizada de riesgos mejoran la precisión de los precios y aumentan la satisfacción del cliente. Las renovaciones basadas en suscripción, las experiencias móviles y los procesos digitales de KYC aceleran aún más la penetración del mercado. Esta transformación mejora la eficiencia operativa para los aseguradores al tiempo que permite a los clientes acceder a una cobertura más transparente, asequible y personalizada.
Tendencias y Oportunidades Clave
Aumento de la Demanda de Coberturas Adicionales y Productos de Seguro Personalizables
Un cambio creciente hacia soluciones de seguro personalizadas presenta una gran oportunidad para los actores del mercado. Los conductores optan cada vez más por coberturas adicionales como depreciación cero, asistencia en carretera, cobertura por accidentes personales y protección del motor para mejorar la seguridad financiera. Los propietarios de vehículos de dos ruedas premium, los repartidores y los viajeros frecuentes impulsan la demanda de coberturas avanzadas. Los aseguradores responden ofreciendo planes modulares y personalizables adaptados a los hábitos de conducción y tipos de vehículos. Esta tendencia apoya la premiumización del mercado y alienta a los aseguradores a innovar a través de características flexibles, de valor añadido y modelos de suscripción para coberturas adicionales.
- Por ejemplo, HDFC ERGO incluye cobertura opcional por accidentes personales de hasta ₹15 lakhs y coberturas adicionales de depreciación cero en sus planes integrales, con asistencia en carretera de emergencia disponible para reparaciones en cualquier lugar.
Adopción de Telemática que Permite Modelos de Seguro Basados en Uso y Comportamiento
La integración de dispositivos telemáticos y el monitoreo basado en teléfonos inteligentes abren oportunidades significativas para modelos de seguro basados en uso y comportamiento. Los datos de conducción en tiempo real ayudan a los aseguradores a recompensar a los conductores seguros con primas más bajas mientras reducen las pérdidas relacionadas con el riesgo. Las flotas de reparto y los operadores comerciales de vehículos de dos ruedas adoptan cada vez más políticas impulsadas por telemática para optimizar costos y seguridad. A medida que la movilidad conectada crece, los aseguradores pueden implementar precios dinámicos, validación automatizada de reclamaciones y alertas proactivas de riesgo. Esta evolución posiciona a la telemática como una tendencia transformadora que da forma al futuro de las ofertas de seguros para vehículos de dos ruedas.
- Por ejemplo, Zurich Kotak General Insurance utiliza dispositivos telemáticos en sus pólizas de seguro de motocicletas para rastrear datos en tiempo real como la distancia recorrida, la velocidad, los patrones de frenado y los tiempos de conducción. Los datos respaldan primas personalizadas e incentivan hábitos de conducción más seguros entre los asegurados.
Desafíos Clave
Alta Incidencia de Fraude en Reclamaciones y Transparencia de Riesgo Limitada
El Mercado de Seguros para Motocicletas enfrenta desafíos persistentes por reclamaciones fraudulentas, accidentes simulados y costos de reparación manipulados, lo que incrementa las pérdidas de los aseguradores. El acceso limitado a datos verificados de clientes y vehículos complica aún más la evaluación precisa de riesgos. Los pequeños talleres y redes de reparación no organizadas amplifican las inconsistencias en las estimaciones de reclamaciones. Aunque las herramientas digitales y los sistemas de detección de fraudes impulsados por IA ayudan a mitigar los riesgos, persisten brechas en la aplicación. Estos desafíos aumentan las cargas operativas para los aseguradores y contribuyen a primas más altas para los asegurados genuinos.
Baja Penetración de Seguros en Mercados Rurales y Lapsos de Renovación
A pesar de los requisitos regulatorios, la penetración de seguros sigue siendo baja en las regiones rurales debido a la limitada conciencia, preocupaciones de asequibilidad y dependencia de prácticas de transporte informales. Muchos motociclistas permiten que las pólizas caduquen después del primer año, reduciendo la estabilidad del mercado a largo plazo. La falta de alfabetización digital y los canales de distribución limitados dificultan aún más la adopción rural. Los aseguradores luchan por mantener las tasas de renovación sin un alcance específico. La expansión de productos de micro-seguros, procesos digitales simplificados y redes de agentes rurales es esencial para superar esta barrera y desbloquear el potencial de crecimiento no explotado.
Análisis Regional
Asia-Pacífico
Asia-Pacífico lideró el Mercado de Seguros para Motocicletas con una participación del 71.6% en 2024, impulsada por la alta propiedad de motocicletas, la expansión de la movilidad urbana y la fuerte aplicación regulatoria en países como India, China, Indonesia y Vietnam. El auge en los servicios de entrega y el aumento de los ingresos disponibles impulsan aún más la demanda de planes de seguro integrales. Las iniciativas gubernamentales que promueven la adopción de seguros digitales y las pólizas de varios años fortalecen la penetración del mercado. El aumento de asociaciones OEM-aseguradoras a nivel de concesionarios continúa moldeando las preferencias de los clientes. El rápido crecimiento económico de la región y su gran base de viajeros posicionan a Asia-Pacífico como el generador de ingresos principal durante todo el período de pronóstico.
Europa
Europa representó una participación del 9.8% en 2024, respaldada por la creciente adopción de motocicletas para el ocio y el transporte urbano, especialmente en Italia, España, Alemania y Francia. Las fuertes regulaciones de seguridad vial, los estándares más altos de mantenimiento de vehículos y los marcos de seguros bien establecidos contribuyen a una expansión constante del mercado. La región muestra una creciente demanda de pólizas integrales premium, reflejando la popularidad de las motocicletas de alta gama. La digitalización de los servicios de seguros y el surgimiento de modelos de precios basados en telemática mejoran el compromiso del consumidor. El crecimiento se ve aún más alentado por las iniciativas de los aseguradores que promueven productos personalizados adaptados al comportamiento de los viajeros y las tendencias de movilidad en evolución.
América del Norte
América del Norte tuvo una participación del 7,9% en 2024, impulsada por un mercado estable de motocicletas utilizadas para ocio, deportes y turismo de aventura. Estados Unidos domina el panorama regional debido a la fuerte penetración de productos de seguros integrales y una estructura regulatoria madura. La preferencia del consumidor por motocicletas de alto valor respalda la generación de primas más altas. Además, la adopción de seguros digitales, las herramientas mejoradas de evaluación de riesgos y el creciente interés en características de protección adicionales mejoran la aceptación de pólizas. El crecimiento del mercado continúa a medida que las aseguradoras expanden las ofertas basadas en telemática y fortalecen las asociaciones con fabricantes de motocicletas y concesionarios para agilizar el seguro vinculado a la compra.
América Latina
América Latina capturó una participación del 6,3% en 2024, con países como Brasil, Argentina, Colombia y México contribuyendo significativamente a la demanda. La creciente congestión urbana impulsa la adopción de motocicletas como una solución de movilidad rentable, aumentando directamente los requisitos de seguro. Las autoridades regulatorias imponen cada vez más políticas obligatorias de terceros, mejorando la penetración del mercado. Las fluctuaciones económicas influyen en la asequibilidad de las primas, sin embargo, los canales digitales y las ofertas de microseguros están ampliando el acceso. La región también se beneficia del aumento en el uso de servicios de entrega y la mejora de la inclusión financiera. El enfoque mejorado de las aseguradoras en estrategias de distribución localizadas continúa fortaleciendo la presencia del mercado en toda América Latina.
Medio Oriente y África
La región de Medio Oriente y África tuvo una participación del 4,4% en 2024, impulsada por el aumento del uso de motocicletas en África para movilidad esencial y la creciente adopción en centros urbanos de Medio Oriente. Las mejoras graduales en las regulaciones de seguros y la concienciación sobre la seguridad vial apoyan una expansión moderada del mercado. Los desafíos de asequibilidad y la baja concienciación siguen siendo limitaciones, particularmente en áreas rurales. Sin embargo, la distribución digital, la renovación de pólizas basada en móviles y las medidas de cumplimiento lideradas por el gobierno están mejorando la accesibilidad. El crecimiento es apoyado por la expansión del transporte en la economía gig y los esfuerzos de las aseguradoras para introducir planes simplificados y de bajo costo adaptados a los conductores con sensibilidad económica en toda la región.
Segmentaciones del Mercado:
Por Tipo de Póliza
- Seguro de Responsabilidad Civil de Terceros
- Seguro Integral
Por Edad del Vehículo
- Vehículo Nuevo
- Vehículo Usado
Por Canal de Distribución
- Agentes/Corredores de Seguros
- Respuesta Directa
- Bancos
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de seguros para vehículos de dos ruedas está conformado por aseguradoras líderes como STATE FARM MUTUAL AUTOMOBILE INSURANCE, GEICO, ALLSTATE INSURANCE COMPANY, Bajaj Allianz General Insurance, Farmers, Dairyland, Liberty General Insurance Ltd., ACKO General Insurance Limited, Progressive Casualty Insurance Company y USAA. Los actores del mercado se centran en la diferenciación de productos a través de coberturas adicionales personalizadas, emisión de pólizas digitales y modelos de primas basados en telemática para fortalecer la retención de clientes. Las aseguradoras invierten cada vez más en suscripciones basadas en IA, procesamiento automatizado de reclamaciones y detección de fraudes para mejorar la eficiencia operativa y la precisión del servicio. Las asociaciones estratégicas con OEMs, plataformas fintech y redes de concesionarios expanden significativamente el alcance al cliente, especialmente en mercados emergentes con creciente propiedad de vehículos de dos ruedas. Las empresas también intensifican los esfuerzos para mejorar las tasas de renovación mediante modelos basados en suscripción, programas de recompensas por conducción segura y herramientas de compromiso basadas en dispositivos móviles. A medida que la competencia se intensifica, las aseguradoras priorizan la experiencia del cliente, estrategias de precios competitivos e innovación para capturar cuota de mercado en un panorama de movilidad en rápida evolución.
Análisis de los Principales Actores
- Liberty General Insurance Ltd.
- GEICO
- Progressive Casualty Insurance Company
- Bajaj Allianz General Insurance
- Farmers
- USAA
- ALLSTATE INSURANCE COMPANY
- Dairyland
- ACKO General Insurance Limited
- STATE FARM MUTUAL AUTOMOBILE INSURANCE
Desarrollos Recientes
- En marzo de 2025, PhonePe lanzó una nueva oferta de seguros para vehículos específicamente para vehículos de dos y cuatro ruedas, permitiendo a los usuarios comparar pólizas digitalmente y ahorrar hasta ₹4,000 en comparación con los precios de concesionarios.
- En enero de 2025, Sentry Insurance adquirió The General por USD 1.7 mil millones, fortaleciendo su segmento de seguros de motor no estándar que incluye cobertura para vehículos de dos ruedas para conductores de mayor riesgo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el tipo de póliza, la antigüedad del vehículo, el canal de distribución y la geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que el aumento de la propiedad de vehículos de dos ruedas fortalezca la demanda de seguros a largo plazo.
- La adopción de seguros digitales se expandirá rápidamente, impulsada por la emisión de pólizas orientadas a dispositivos móviles y el procesamiento automatizado de reclamaciones.
- Los modelos de primas basados en el comportamiento habilitados por telemática ganarán una aceptación más amplia entre aseguradoras y clientes.
- Las coberturas adicionales personalizadas se volverán esenciales a medida que los consumidores busquen soluciones de protección más personalizadas.
- Las asociaciones entre fabricantes de equipos originales (OEM) y aseguradoras se intensificarán, haciendo que los seguros combinados sean una parte estándar de las compras de vehículos nuevos.
- La suscripción y la detección de fraudes impulsadas por IA mejorarán significativamente la precisión de la evaluación de riesgos.
- La penetración en áreas rurales y semiurbanas aumentará a medida que las aseguradoras introduzcan productos de microseguros de bajo costo.
- Las tasas de renovación mejorarán con modelos basados en suscripción y recordatorios digitales que mejoran la retención de clientes.
- Las plataformas de tecnología de seguros (insurtech) moldearán la competencia futura al ofrecer comparaciones sin problemas y opciones de pólizas personalizadas.
- Las iniciativas de sostenibilidad impulsarán a las aseguradoras a desarrollar productos ecológicos alineados con la adopción de vehículos de dos ruedas eléctricos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de seguros para vehículos de dos ruedas y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de seguros de motocicletas entre 2025 y 2032?
¿Qué segmento del mercado de seguros de motocicletas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de seguros para motocicletas?
¿Quiénes son las principales empresas en el mercado de seguros de motocicletas?
¿Qué región comandó la mayor parte del mercado de seguros de vehículos de dos ruedas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Seguros para Vehículos de Dos Ruedas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Seguros para Vehículos de Dos Ruedas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 111,837.6 Million → 2032: USD 190,725.8 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Seguros para Vehículos de Dos Ruedas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Seguros para Vehículos de Dos Ruedas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Seguros para Vehículos de Dos Ruedas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Seguros para Vehículos de Dos Ruedas Market Drivers
- 3.3 Mercado de Seguros para Vehículos de Dos Ruedas Market Restraints & Challenges
- 3.4 Mercado de Seguros para Vehículos de Dos Ruedas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Seguros para Vehículos de Dos Ruedas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Seguros para Vehículos de Dos Ruedas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Seguros para Vehículos de Dos Ruedas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Seguros para Vehículos de Dos Ruedas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Seguros para Vehículos de Dos Ruedas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Seguros para Vehículos de Dos Ruedas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Seguros para Vehículos de Dos Ruedas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Seguros para Vehículos de Dos Ruedas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Seguros para Vehículos de Dos Ruedas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Seguros para Vehículos de Dos Ruedas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Seguros para Vehículos de Dos Ruedas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Seguros para Vehículos de Dos Ruedas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Seguros para Vehículos de Dos Ruedas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Seguros para Vehículos de Dos Ruedas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Seguros para Vehículos de Dos Ruedas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Seguros para Vehículos de Dos Ruedas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Seguros para Vehículos de Dos Ruedas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Seguros para Vehículos de Dos Ruedas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Seguros para Vehículos de Dos Ruedas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
