
Visión General del Mercado:
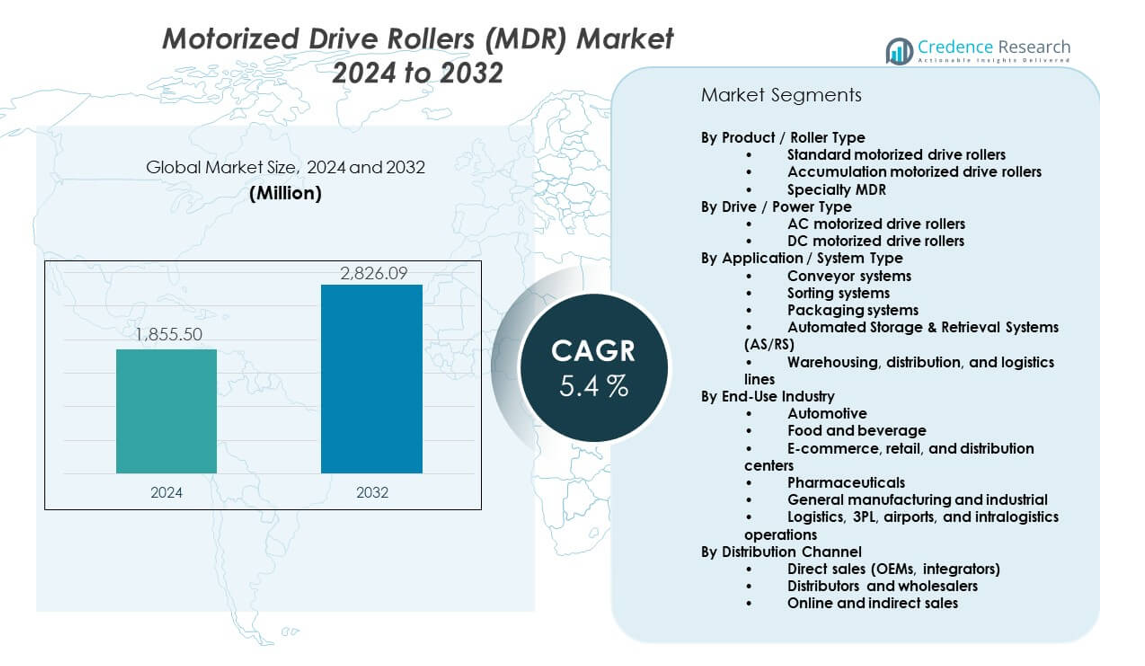
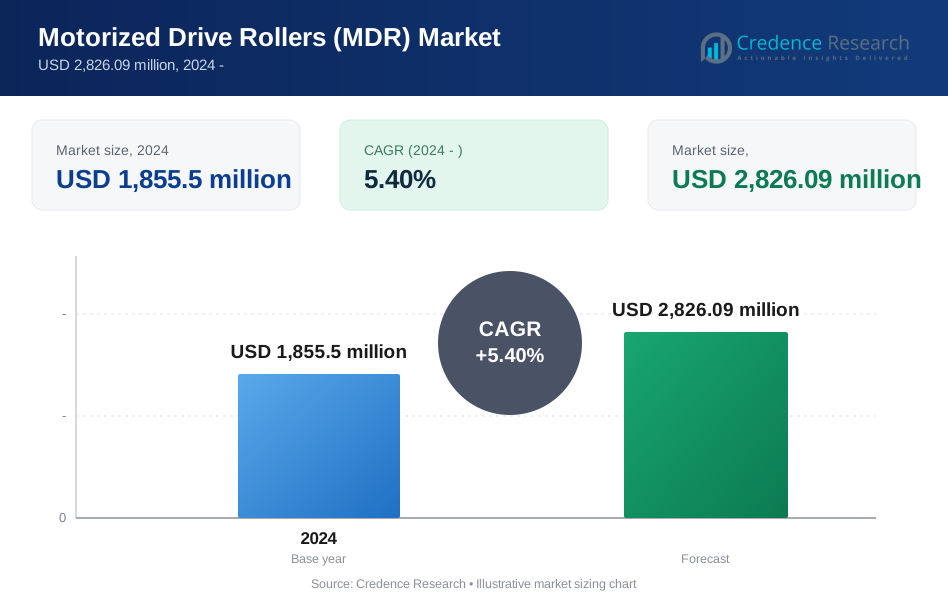
El mercado de Rodillos Motorizados (MDR) avanza de USD 1,855.5 millones en 2024 hacia un esperado USD 2,826.09 millones para 2032, respaldado por un CAGR del 5.4% durante el período.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Rodillos Motorizados (MDR) 2024 | USD 1,855.5 millones |
| Rodillos Motorizados (MDR) Mercado, CAGR | 5.4% |
| Tamaño del Mercado de Rodillos Motorizados (MDR) 2032 | USD 2,826.09 millones |
Una mayor automatización de almacenes impulsa una demanda constante de MDR en instalaciones globales. Las empresas prefieren unidades MDR debido a sus bajas necesidades de mantenimiento y mejor control de velocidad. Los actores del comercio electrónico expanden centros de clasificación, lo que aumenta el interés en rodillos energéticamente eficientes. Los fabricantes utilizan módulos MDR para reducir el tiempo de inactividad y mejorar la flexibilidad de la línea. Las normas de seguridad empujan a los compradores hacia rodillos motorizados con características de control más inteligentes. El crecimiento en redes de distribución apoya una mayor adopción en nuevas plantas. La tendencia impulsa un fuerte uso de soluciones MDR en diversas industrias.
América del Norte lidera la adopción debido a fuertes mejoras en automatización y redes logísticas maduras. Europa sigue de cerca porque las empresas buscan sistemas de transporte más limpios y silenciosos en almacenes avanzados. Asia Pacífico muestra el aumento más rápido a medida que China, India y el Sudeste Asiático expanden la producción manufacturera. Japón y Corea del Sur invierten en transportadores de alta tecnología para apoyar la producción de electrónica. América Latina gana impulso a medida que crecen las redes minoristas. Oriente Medio adopta sistemas MDR para apoyar nuevos centros de suministro. África permanece en una etapa temprana pero muestra una lenta mejora a través de proyectos industriales en aumento.
Perspectivas del mercado:
- El mercado de rodillos motorizados (MDR) alcanzó los USD 1,855.5 millones en 2024 y se proyecta que llegue a USD 2,826.09 millones para 2032, creciendo a una tasa compuesta anual del 5.4%, impulsado por mejoras en automatización y mayores necesidades de rendimiento en logística y manufactura.
- Asia Pacífico (34%), América del Norte (32%) y Europa (28%) dominan debido a fuertes bases industriales, redes de cumplimiento avanzadas y rápida adopción de sistemas de transporte automatizados en las principales economías.
- Asia Pacífico, con un 34%, sigue siendo la región de más rápido crecimiento, respaldada por la expansión de centros de comercio electrónico, el aumento de la producción industrial y grandes inversiones en modernización de intralogística.
- Los sistemas de transporte representan la mayor participación de aplicación con más del 35%, impulsados por su papel esencial en el manejo de materiales y el almacenamiento automatizado.
- Los rodillos motorizados de CC tienen la mayor participación por tipo de accionamiento con alrededor del 45%, respaldados por la demanda de capacidades de control modulares, eficientes en energía y de bajo ruido.
Impulsores del mercado:
Aumento de la demanda de flujo de materiales automatizado
El creciente interés en el manejo rápido y seguro de productos fortalece la inversión en fábricas. Las empresas despliegan rodillos más inteligentes para apoyar diseños de transportadores flexibles. El mercado de rodillos motorizados (MDR) gana impulso a través de la expansión de almacenes. Las redes de comercio electrónico impulsan mayores necesidades de rendimiento en los centros de clasificación. Esto aumenta la demanda de accionamientos de bajo ruido y eficientes en energía en instalaciones concurridas. Los fabricantes actualizan sistemas para controlar la velocidad con mayor precisión. Los usuarios prefieren diseños modulares para una fácil escalabilidad durante ciclos pico. Las cadenas de suministro globales dependen de unidades MDR para mejorar la eficiencia del movimiento.
- Por ejemplo, Interroll Holding AG ofrece la serie RollerDrive EC5000 con una gama de velocidades, con algunas configuraciones, como modelos específicos de 50 mm, capaces de alcanzar velocidades de hasta 41 m/s, mientras que otras relaciones de engranajes ofrecen una velocidad de 0.4 m/s. Estos modelos cuentan con motores de tambor totalmente integrados, permitiendo un alto rendimiento en centros de distribución sin necesidad de accionamientos externos adicionales.
Creciente enfoque en sistemas de transporte eficientes en energía
Los objetivos de ahorro energético impulsan a las empresas a reemplazar motores antiguos con rodillos controlados. Muchas operaciones reducen el uso de energía a través del movimiento basado en zonas. Las unidades MDR ayudan a los equipos a reducir el tiempo de inactividad en las líneas. El diseño apoya la reducción de niveles de ruido en almacenes compactos. Mejora la seguridad en el manejo para los trabajadores cerca de cajas en movimiento rápido. La adopción aumenta en centros de cadena de frío debido a un mejor rendimiento a bajas temperaturas. Las industrias dependen de estos rodillos para estabilizar el movimiento de cargas en pasillos estrechos. Los programas de automatización globales aumentan el interés en líneas de transporte eficientes.
- Por ejemplo, el EC5000 de Interroll ofrece motores sin escobillas con un consumo de energía de 35 W o 50 W, y el diseño cuenta con protección contra sobrecargas y operación sin mantenimiento, lo que reduce el uso de energía y el tiempo de inactividad en los transportadores de almacenamiento en frío.
Expansión del Comercio Electrónico y Redes de Distribución
El crecimiento del comercio en línea impulsa a las empresas a mejorar la precisión de clasificación. Los sistemas MDR apoyan el enrutamiento rápido a través de centros multinivel. Los operadores aumentan las tasas de instalación para reducir los puntos de contacto manual. Mejora la velocidad de envío en conglomerados de cumplimiento densos. Muchas empresas de logística despliegan rodillos de alta velocidad para semanas de volumen máximo. Los grandes minoristas mejoran las rutas de los transportadores para gestionar la diversidad de SKU. Los módulos MDR permiten reparaciones rápidas sin paradas completas de la línea. La demanda crece en mercados emergentes debido al aumento de la densidad de paquetes.
Cambio Hacia Tecnologías de Transporte Más Seguras e Inteligentes
Los mandatos de seguridad impulsan a las empresas a adoptar rodillos motorizados con torque controlado. Los sistemas MDR reducen los riesgos de pellizcos debido al aislamiento por zonas. El diseño apoya líneas más limpias en sitios de alimentos y farmacéuticos. Aumenta la adopción en sitios con estrictos estándares de higiene. Los controles inteligentes ayudan a evitar eventos de sobrecarga durante ciclos pesados. Los usuarios obtienen mejores diagnósticos para tareas de mantenimiento predictivo. Los rodillos vinculados a software apoyan una integración más fluida con los sistemas de almacén. Las industrias eligen módulos MDR para reducir el estrés del equipo.
Tendencias del Mercado:
Aumento del Uso de Inteligencia de Transportadores Vinculada a IoT
Las herramientas de seguimiento digital transforman cómo las empresas gestionan las rutas de los transportadores. Los usuarios obtienen visibilidad en tiempo real sobre el movimiento de carga a través de las líneas. El emparejamiento con IoT ayuda a identificar fallos antes de que ocurra el tiempo de inactividad. Aumenta la demanda de rodillos con sensores integrados. Muchas plantas prueban rodillos conectados para mejorar el tiempo de ciclo. Los centros inteligentes dependen de flujos de datos para equilibrar las cargas de tráfico. El mercado de Rodillos Motorizados (MDR) ve un crecimiento en la adopción de control predictivo. Las fábricas globales modernizan el equipo para apoyar el enrutamiento inteligente.
- Por ejemplo, el EC5000 con interfaz de bus de Interroll permite un posicionamiento preciso al milímetro, ofreciendo una integración estrecha con robótica o brazos de clasificación para centros de cumplimiento automotriz y minorista.
Crecimiento de Diseños de Transportadores Modulares y Plug-and-Play
Las empresas buscan opciones de configuración rápida para nuevos diseños de almacenes. Los módulos MDR apoyan el intercambio fácil durante cambios de carga. Reduce el esfuerzo de instalación para expansiones estacionales. Muchos usuarios prefieren motores compactos que se ajusten a espacios reducidos. La tendencia mejora la adaptabilidad durante las fluctuaciones de SKU. Las empresas de logística valoran los rodillos que se sincronizan con clasificadores automatizados. Los controles plug-in reducen el tiempo de integración para nuevos nodos. Los diseños modulares ganan tracción en centros de distribución medianos.
- Por ejemplo, el diseño cilíndrico RollerDrive de Interroll (50 mm de diámetro) permite reemplazar motores tradicionales debajo de la cinta o montados lateralmente, reduciendo la huella del transportador y simplificando el ensamblaje modular del transportador en pequeños almacenes.
Aumento de la Adopción de Infraestructura de Transportadores de Bajo Ruido
Las normas de control de ruido impulsan el interés en motores más silenciosos. Los rodillos MDR reducen los niveles de decibelios durante el tráfico máximo. Las empresas rediseñan las zonas de trabajo para apoyar entornos más silenciosos. Mejora la comodidad del operador en pisos de empaque densos. Las directrices acústicas apoyan una aceptación más amplia en almacenes urbanos. Muchos centros de cadena de frío utilizan rodillos silenciosos para mejorar el cumplimiento. Las instalaciones con ciclos de turno nocturno prefieren líneas silenciosas para un flujo de trabajo más fluido. El cambio impulsa el uso de componentes avanzados de bajo ruido.
Integración Creciente de la IA en Líneas de Clasificación de Alta Velocidad
Las herramientas de enrutamiento basadas en IA remodelan las estrategias de manejo de materiales. Muchos centros utilizan IA para equilibrar la presión de la línea. Mejora la precisión para los grupos de paquetes de alto volumen. El mercado de Rodillos Motorizados (MDR) se beneficia de las mejoras en la clasificación inteligente. Los sistemas de visión guían los rodillos para un flujo de productos más suave. La IA mejora la previsibilidad del manejo durante eventos de sobrecarga. Las empresas despliegan módulos inteligentes en híbridos de bandas cruzadas y MDR. La adopción se expande a medida que los gemelos digitales apoyan la optimización del diseño.
Análisis de Desafíos del Mercado:
Altos Costos Iniciales y Complejidades de Integración
Los precios iniciales limitan la adopción en instalaciones pequeñas. Muchas empresas retrasan las actualizaciones debido a la presión presupuestaria. Los pasos complejos de integración ralentizan el despliegue en plantas heredadas. Aumenta el tiempo total de planificación para los equipos de automatización. Las líneas MDR requieren técnicos capacitados para ajustar los controles. Los distribuidores más pequeños luchan con los programas de capacitación. Surgen problemas de compatibilidad al fusionar unidades antiguas y nuevas. El mercado de Rodillos Motorizados (MDR) enfrenta resistencia de compradores sensibles al costo.
Carga de Mantenimiento y Sensibilidad a Entornos Hostiles
El polvo y la humedad afectan el rendimiento de los rodillos en sitios difíciles. Muchas plantas necesitan reglas estrictas de limpieza para evitar fallos. Aumenta los ciclos de mantenimiento en áreas de alta carga. Los cambios de temperatura reducen la vida útil en algunas industrias. Las empresas combaten las averías mediante controles frecuentes. Los operadores enfrentan retrasos durante la escasez de repuestos. Los bordes ásperos de los materiales causan desgaste prematuro en los rodillos. Estos problemas limitan el uso en zonas industriales agresivas.
Oportunidades del Mercado:
Rápida Expansión de la Infraestructura de Almacenamiento Automatizado
Los grandes centros logísticos invierten en diseños de cintas transportadoras de próxima generación. Las unidades MDR apoyan el enrutamiento escalable en grupos densos. Ayuda a los operadores a reducir la presión del manejo manual. Muchos mercados emergentes adoptan estos sistemas para nuevos sitios de cumplimiento. Las empresas actualizan redes para satisfacer el aumento de la velocidad de pedidos. Los centros de distribución expanden la capacidad para mejorar el tiempo de entrega. El mercado de Rodillos Motorizados (MDR) gana tracción con las reformas de automatización. El crecimiento del comercio minorista y el comercio electrónico fortalece la demanda a largo plazo.
Aumento de la Inversión en Controles y Servicios de Cintas Transportadoras Inteligentes
Muchas empresas financian actualizaciones de control impulsadas por software. Los rodillos MDR se combinan con paneles digitales para un enrutamiento eficiente. Mejora la predicción de tiempos de inactividad para los equipos de mantenimiento. Los proveedores de servicios ofrecen programas de adaptación personalizados. Las plantas globales adoptan rodillos más inteligentes para líneas flexibles. Los operadores valoran la capacidad de diagnóstico remoto para la estabilidad del tiempo de actividad. El crecimiento en robótica aumenta el interés en rutas de cintas transportadoras inteligentes. Los programas de modernización industrial fomentan una adopción más amplia.
Análisis de Segmentación del Mercado:
Por Producto / Tipo de Rodillo
Los rodillos motorizados estándar tienen una fuerte adopción debido a su amplio uso en el manejo rutinario de materiales. Los rodillos de acumulación ganan demanda en líneas de clasificación y embalaje de alto rendimiento donde el almacenamiento controlado mejora el flujo. Las unidades MDR especializadas crecen constantemente en almacenamiento en frío, zonas de alta carga y entornos de alto torque que requieren mayor durabilidad. El mercado de Rodillos Motorizados (MDR) se beneficia de las crecientes necesidades de personalización en grandes almacenes e instalaciones sensibles a la temperatura. Apoya diseños diversos que requieren capacidades de rodillos personalizadas en múltiples condiciones operativas.
- Por ejemplo, el EC5000 de Interroll ofrece nueve relaciones de engranajes para ajustar la relación velocidad-torque y admite variantes de 24 V y 48 V DC para diferentes requisitos de carga y entorno.
Por Tipo de Impulso / Potencia
Los rodillos motorizados de CA siguen siendo relevantes para tareas de transporte de alta resistencia y de largo recorrido. Los rodillos motorizados de CC dominan debido a los sistemas de 24 V CC que ofrecen operación segura, bajo ruido y zonificación flexible. Muchos almacenes prefieren los rodillos de CC por el ahorro de energía y la sencilla integración de control. Ayuda a los equipos a implementar zonas modulares en diseños compactos con un esfuerzo de cableado limitado. El crecimiento en los centros de comercio electrónico fortalece la popularidad de las unidades alimentadas por CC en líneas de alta velocidad.
- Por ejemplo, el rodillo impulsado por CC EC5000 proporciona protección IP54, funciona silenciosamente (emisión de ruido cerca de 55 dB(A)) y requiere prácticamente ningún mantenimiento, lo que lo hace ideal para centros de clasificación de paquetes.
Por Aplicación / Tipo de Sistema
Los sistemas de transporte forman el caso de uso principal en sitios de fabricación y logística. Los sistemas de clasificación adoptan unidades MDR para apoyar el enrutamiento rápido en centros de distribución. Las líneas de embalaje dependen del manejo estable de cargas durante los ciclos de etiquetado y sellado. Las operaciones AS/RS integran rodillos para mejorar la precisión del movimiento en redes de almacenamiento densas. Las redes de almacenamiento y logística siguen siendo compradores clave debido al aumento de volúmenes de paquetes y proyectos de automatización. Impulsa el despliegue constante en entornos de manejo multinivel.
Por Industria de Uso Final
Las plantas automotrices utilizan unidades MDR para el manejo de piezas y soporte de ensamblaje. Los sitios de alimentos y bebidas despliegan rodillos clasificados para frío para mantener un flujo confiable a bajas temperaturas. Las instalaciones de comercio electrónico y minoristas dependen de sistemas de alta velocidad para la eficiencia en el cumplimiento de pedidos. Los entornos farmacéuticos adoptan módulos MDR para apoyar la higiene y el movimiento controlado. Las operaciones generales de fabricación y logística expanden el uso para reducir el esfuerzo manual. Fortalece la adopción generalizada en segmentos industriales globales.
Por Canal de Distribución
Las ventas directas a través de OEMs e integradores lideran la adopción debido al diseño de sistemas a medida. Los distribuidores y mayoristas apoyan a compradores medianos con configuraciones estándar. Los canales en línea e indirectos crecen con la creciente demanda de unidades modulares y listas para instalar. Amplía el acceso para operadores pequeños y regionales que actualizan sus rutas de transporte.
Segmentación:
Por Producto / Tipo de Rodillo
- Rodillos motorizados estándar
- Rodillos motorizados de acumulación
- MDR especializados (clasificados para frío, alto torque, alta resistencia)
Por Tipo de Impulso / Potencia
- Rodillos motorizados de CA
- Rodillos motorizados de CC (24 V CC MDR es el más común)
Por Aplicación / Tipo de Sistema
- Sistemas de transporte (manejo general de materiales)
- Sistemas de clasificación
- Sistemas de embalaje
- Sistemas Automatizados de Almacenamiento y Recuperación (AS/RS)
- Líneas de almacenamiento, distribución y logística
Por Industria de Uso Final
- Automotriz
- Alimentos y bebidas
- Comercio electrónico, minoristas y centros de distribución
- Farmacéutica
- Fabricación general e industrial
- Logística, 3PL, aeropuertos y operaciones de intralogística
Por Canal de Distribución
- Ventas directas (OEMs, integradores)
- Distribuidores y mayoristas
- Ventas en línea e indirectas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte y Europa
América del Norte posee alrededor del 32% de participación debido a las fuertes actualizaciones de automatización en los centros de distribución y fabricación. Los altos costos laborales impulsan una adopción más rápida de sistemas de rodillos motorizados en los almacenes. El mercado de Rodillos de Accionamiento Motorizado (MDR) se beneficia de la rápida expansión de los centros de cumplimiento de comercio electrónico en EE.UU. y Canadá. Europa captura casi el 28% de participación, respaldada por estrictas normas de seguridad y demanda de sistemas de transporte más silenciosos. Gana más tracción por el alto uso de AS/RS y líneas de embalaje automatizadas en Alemania, Reino Unido y Francia. El crecimiento de la cadena de frío en el norte de Europa aumenta la demanda de unidades MDR especializadas. Los actores regionales invierten en modernizar las rutas logísticas para acortar los tiempos de entrega.
Asia Pacífico
Asia Pacífico comanda la mayor participación con casi el 34%, impulsada por la alta producción manufacturera en China, India, Japón y Corea del Sur. Las fuertes inversiones en intralogística apoyan el despliegue generalizado de MDR en plantas de bienes de consumo y electrónica. Fortalece la demanda de rodillos alimentados por CC que ofrecen operación segura y zonificación más rápida. La expansión de megaalmacenes y centros de comercio electrónico transfronterizo eleva las tasas de instalación en economías de rápido crecimiento. Los productores locales lanzan unidades rentables para satisfacer la creciente demanda de operadores medianos. Los programas gubernamentales que promueven la automatización industrial aumentan los ciclos de reemplazo del sistema. La región mantiene el ritmo de crecimiento más alto debido a la rápida expansión industrial.
América Latina y Oriente Medio y África
América Latina tiene aproximadamente un 4% de participación, respaldada por expansiones logísticas en México, Brasil y Chile. Los almacenes regionales adoptan sistemas MDR para mejorar la eficiencia de manejo bajo cargas crecientes de paquetes. Gana un impulso constante a medida que más minoristas hacen la transición hacia entornos de clasificación automatizados. Oriente Medio y África capturan aproximadamente un 2% de participación, impulsados por nuevos parques logísticos en los EAU, Arabia Saudita y Sudáfrica. El desarrollo de la cadena de frío impulsa el interés en rodillos especializados adecuados para carga sensible a la temperatura. Los integradores locales ofrecen diseños personalizados para clientes de aviación, minoristas e industriales. Ambas regiones muestran una mejora gradual impulsada por la inversión privada en infraestructura de distribución y almacenamiento.
Análisis de Jugadores Clave:
- Interroll Holding AG (Grupo Interroll)
- Itoh Denki Co., Ltd.
- Daifuku Co., Ltd.
- Honeywell Intelligrated (Honeywell International Inc.)
- Bosch Rexroth AG
- Senergy Technology Co., Ltd. (Pulseroller)
- Dematic
- Dorner Mfg. Corp.
- Hytrol Conveyor Company
- Lewco Mfg., Inc.
- Okura Yusoki Co., Ltd.
Análisis Competitivo:
El mercado de Rodillos Motorizados (MDR) presenta una fuerte competencia impulsada por el liderazgo tecnológico, la fiabilidad del producto y la fortaleza de la distribución global. Interroll, Itoh Denki y Pulseroller dominan debido a sus avanzados sistemas de control y amplia cobertura de aplicaciones. Se observa una creciente presión de los fabricantes regionales que ofrecen opciones de rodillos DC rentables. Los grandes integradores amplían sus carteras para ofrecer soluciones completas de transportadores en lugar de rodillos independientes. La demanda de unidades de bajo ruido, ahorro de energía y habilitadas para IoT fortalece la diferenciación entre los proveedores premium. Las asociaciones entre OEMs y proveedores de automatización apoyan la integración a nivel de sistema. Los actores del mercado se centran en la modularidad, el diagnóstico y la durabilidad para asegurar contratos a largo plazo.
Desarrollos Recientes:
- En agosto de 2025, Itoh Denki USA, el fabricante japonés de rodillos transportadores motorizados, anunció una expansión significativa de capacidad en su sede y planta de producción en el condado de Luzerne, Pensilvania. La expansión incluye 73,600 pies cuadrados adicionales en la ubicación del Parque Industrial Hanover Crossings y fue impulsada por la creciente demanda de productos de automatización industrial, particularmente los rodillos motorizados Power Moller de Itoh, que se han convertido en la opción preferida para aplicaciones de almacenamiento y centros de distribución de bajo ruido debido a su eficiencia energética y tecnología de funcionamiento bajo demanda.
- En abril de 2025, Daifuku abrió una nueva planta de fabricación en India para satisfacer las necesidades de automatización en rápido crecimiento en la región. La nueva instalación amplía la línea de producción de Daifuku fabricando sistemas automatizados de almacenamiento y recuperación (AS/RS), clasificadores de paletas guiados por rieles y transportadores para las industrias de alimentos, productos químicos, maquinaria, productos de caucho y otras industrias manufactureras, así como para los sectores minorista, de transporte, almacenamiento y distribución, mientras también apoya los esfuerzos para trasladar la producción de piezas internamente y aumentar la eficiencia de fabricación. En noviembre de 2025, Daifuku abrió su Kyoto Lab, un nuevo centro de investigación y desarrollo diseñado para fortalecer el talento en ingeniería y acelerar la innovación en transformación digital (DX) e inteligencia artificial (AI). Además, Daifuku Intralogistics America desarrolló y lanzó el clasificador de alta velocidad AS-35 de próxima generación en 2024–2025 y comenzó a explorar asociaciones estratégicas con Unit Sorter, proveedores de tecnología de transportadores especializados y sistemas de Robots Móviles Automatizados (AMR) para mejorar su posicionamiento competitivo.
- En marzo de 2025, Dematic anunció su participación en ProMat 2025 (17–20 de marzo de 2025), donde presentó soluciones innovadoras de automatización de la cadena de suministro. La compañía demostró capacidades de automatización en vivo con productos como el Eurofork 4es, AutoStore, Robots Móviles Autónomos (AMRs) y el Dematic Multishuttle, junto con experiencias de almacén en realidad virtual e iniciativas de sostenibilidad enfocadas en reducir el consumo de energía. Dematic ha formado asociaciones estratégicas con AutoStore, Transcend, Eurofork y la marca Linde del Grupo KION para mejorar su capacidad de soluciones integradas y competitividad en el mercado de automatización de manejo de materiales.
- En marzo de 2025, Pulseroller exhibirá en ProMat 2025, mostrando toda su línea de soluciones de rodillos motorizados (MDR) y controladores, con especial énfasis en nuevos productos. La compañía introdujo el Rodillo Motorizado Raptor (Raptor-Ai-ST), que ofrece 80W de rendimiento continuo diseñado para entornos de alta demanda que requieren una aceleración excepcional para zonas largas con correa y aplicaciones de inducción de clasificadores. Pulseroller se está preparando para lanzar el Raptor-HT, que ofrecerá incluso mayor torque y rendimiento, cerrando aún más la brecha de rendimiento entre MDR y las soluciones tradicionales de CA/CC. Además, Pulseroller lanzó el Rodillo Motorizado Senergy-Ai-48 (48V), que cuenta con un motor de CC sin escobillas de 48V diseñado para ofrecer una aceleración precisa y suave de mercancías pesadas con máximo torque y capacidades de funcionamiento prolongado de la fuente de alimentación.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Accionamiento, Aplicación, Industria de Uso Final, Canal de Distribución y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado. [reemplazar todos los segmentos en la cobertura del informe]
Perspectivas Futuras:
- La creciente automatización en almacenes expandirá el uso de MDR en instalaciones globales.
- La creciente demanda de sistemas más silenciosos y eficientes energéticamente aumentará la adopción de rodillos de CC.
- Las herramientas de enrutamiento y diagnóstico habilitadas por IA mejorarán el rendimiento de la línea.
- La expansión de la cadena de frío impulsará la demanda de unidades MDR especializadas.
- Las arquitecturas de transportadores modulares aumentarán las oportunidades de reacondicionamiento.
- Las redes logísticas de comercio electrónico seguirán impulsando instalaciones de MDR de alto volumen.
- Las integraciones de control inteligente fortalecerán la adopción en centros de clasificación complejos.
- Los fabricantes invertirán en diseños de mayor torque y baja temperatura.
- Los actores regionales aumentarán debido a la demanda de soluciones MDR rentables.
- Los objetivos de sostenibilidad global acelerarán la transición hacia sistemas de transportadores de bajo consumo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los Rodillos de Conducción Motorizados (MDR) y cuál es su tamaño proyectado para 2032?
¿Quiénes son los participantes clave en el mercado de rodillos de transmisión motorizada (MDR) a nivel mundial?
¿Cuáles son los principales factores del mercado que impulsan el sector de los rodillos motorizados (MDR)?
¿Cuáles son los principales desafíos del mercado que impiden el crecimiento del sector de rodillos motorizados (MDR)?
¿Cuáles son las principales oportunidades de mercado para el sector de rodillos motorizados (MDR)?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Rodillos de Conducción Motorizados (MDR)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Rodillos Motorizados (MDR) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Rodillos Motorizados (MDR) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,855.5 million → forecast year: USD 2,826.09 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Rodillos Motorizados (MDR) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Rodillos Motorizados (MDR) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Rodillos Motorizados (MDR) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Rodillos Motorizados (MDR) Market Drivers
- 3.3 Mercado de Rodillos Motorizados (MDR) Market Restraints & Challenges
- 3.4 Mercado de Rodillos Motorizados (MDR) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Rodillos Motorizados (MDR) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Rodillos Motorizados (MDR) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Rodillos Motorizados (MDR) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Rodillos Motorizados (MDR) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Rodillos Motorizados (MDR) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Rodillos Motorizados (MDR) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Rodillos Motorizados (MDR) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Rodillos Motorizados (MDR) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Rodillos Motorizados (MDR) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Rodillos Motorizados (MDR) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Rodillos Motorizados (MDR) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Rodillos Motorizados (MDR) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Rodillos Motorizados (MDR) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Rodillos Motorizados (MDR) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Rodillos Motorizados (MDR) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Rodillos Motorizados (MDR) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Rodillos Motorizados (MDR) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Rodillos Motorizados (MDR) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Rodillos Motorizados (MDR) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
