
Descripción general del mercado de revestimientos de suelo blandos:
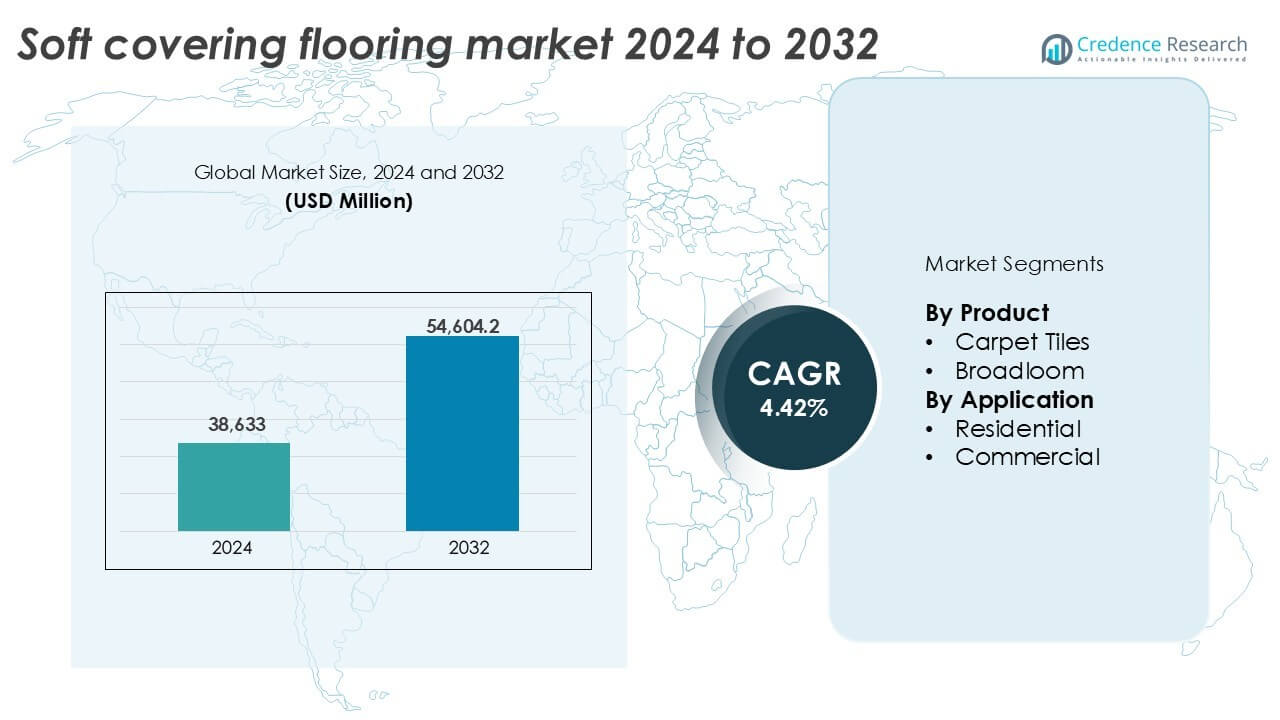
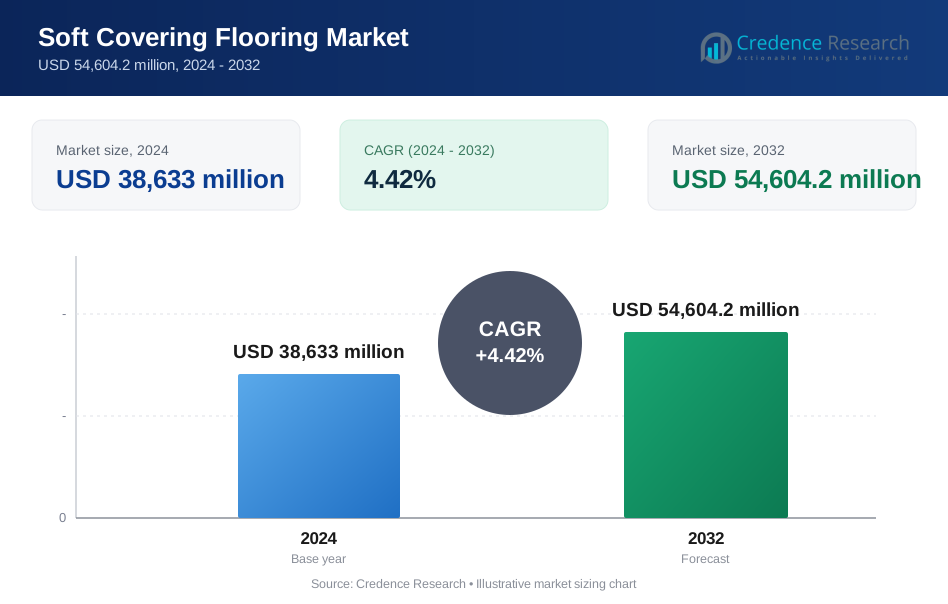
El tamaño del mercado de revestimientos de suelo blandos se valoró en 38,633 millones de USD en 2024 y se anticipa que alcanzará los 54,604.2 millones de USD para 2032, con un CAGR del 4.42% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Revestimientos de Suelo Blandos 2024 | 38,633 millones de USD |
| Mercado de Revestimientos de Suelo Blandos, CAGR | 4.42% |
| Tamaño del Mercado de Revestimientos de Suelo Blandos 2032 | 54,604.2 millones de USD |
Perspectivas del mercado de revestimientos de suelo blandos
- El creciente número de actividades de construcción y renovación residencial, especialmente en economías emergentes, continúa impulsando la demanda de productos debido a la comodidad, aislamiento acústico y flexibilidad de diseño.
- Las baldosas de moqueta dominan el segmento de productos con más del 55% de participación, respaldadas por la creciente adopción en interiores comerciales por su fácil mantenimiento y modularidad.
- Asia-Pacífico lidera el mercado con un 31% de participación, seguido por América del Norte con un 29% y Europa con un 27%, impulsado por la expansión inmobiliaria, proyectos de infraestructura y programas de modernización.
- El crecimiento del mercado se ve desafiado por el aumento de los costos de materias primas y transporte, junto con la creciente competencia de alternativas de superficies duras como baldosas de vinilo de lujo y suelos de madera.
Análisis de segmentación del mercado de revestimientos de suelo blandos:
Por Producto
El segmento de baldosas de moqueta tiene la participación dominante en el mercado de revestimientos de suelo blandos, representando más del 55% en 2024. Este dominio se debe a la creciente demanda de soluciones de suelo modulares y fáciles de instalar en espacios comerciales de alto tráfico. Las baldosas de moqueta ofrecen mayor flexibilidad de diseño, facilidad de reemplazo y menor desperdicio de instalación. Su popularidad ha aumentado en edificios de oficinas, instituciones educativas y proyectos de infraestructura pública. Las alfombras de moqueta siguen siendo demandadas para uso de lujo y residencial, pero su participación de mercado está disminuyendo constantemente debido a las mayores necesidades de mantenimiento y complejidad de instalación.
- Por ejemplo, Mohawk Industries produce baldosas de moqueta junto con productos de moqueta y suelos duros de más de 43,000 empleados en todo el mundo, apoyando proyectos comerciales de alto tráfico.
Por Aplicación
El segmento residencial lidera el mercado con una participación superior al 60% en 2024, respaldado por las crecientes tendencias de renovación del hogar y la creciente demanda de aislamiento acústico. Las cubiertas blandas son preferidas para dormitorios, salas de estar y espacios infantiles debido a su comodidad y atractivo estético. La expansión de la vivienda urbana y el aumento del ingreso disponible apoyan aún más el dominio de este segmento. Sin embargo, el segmento comercial está creciendo de manera constante con una mayor adopción en la hospitalidad, oficinas corporativas y atención médica, donde las losetas de alfombra duraderas, modulares y fáciles de mantener están en alta demanda.
- Por ejemplo, las losetas de alfombra modulares FLOR de Interface se comercializan para espacios de vida residenciales con patrones personalizables
Principales Impulsores de Crecimiento
Aumento de la Construcción Residencial y Actividades de Renovación del Hogar
El mercado de revestimientos de suelo blandos se beneficia del crecimiento sostenido en proyectos de construcción y remodelación residencial. La urbanización en economías en desarrollo y la demanda de viviendas asequibles han desencadenado nuevos desarrollos residenciales. En mercados maduros, el aumento de la inversión de los propietarios en mejoras interiores impulsa la demanda de reemplazo de suelos, especialmente en dormitorios y áreas de estar donde se prefieren materiales blandos. La creciente adopción de alfombras y losetas de alfombra por su comodidad, aislamiento acústico y beneficios térmicos impulsa el crecimiento del mercado. Además, las tendencias de diseño que favorecen texturas cálidas y estéticas acogedoras apoyan aún más este segmento. Los gobiernos que apoyan esquemas de vivienda, junto con el énfasis post-pandemia en la mejora del hogar, también impulsan las ventas de productos de suelo blando.
- Por ejemplo, las losetas de alfombra modulares flexibles representaron aproximadamente el 60 por ciento de la participación de mercado de unidades de losetas de alfombra modulares en 2024, reflejando un uso creciente en oficinas comerciales y proyectos de renovación, aunque la alfombra de moqueta sigue siendo el tipo dominante en el mercado global de alfombras.
Crecientes Inversiones en el Sector Comercial
Los edificios comerciales favorecen cada vez más los revestimientos de suelo blandos para oficinas, hospitalidad, atención médica y sectores educativos. Las losetas de alfombra dominan debido a su modularidad, facilidad de instalación y bajo mantenimiento. La expansión global de espacios de coworking, campus corporativos y renovaciones de hospitalidad aumenta la demanda de suelos. Las instalaciones de atención médica y para personas mayores prefieren revestimientos blandos por su resistencia al deslizamiento y comodidad bajo los pies. El desarrollo comercial sostenible, especialmente en edificios con certificación verde, fomenta el uso de materiales de alfombra reciclables y de bajo VOC. La expansión de la infraestructura en economías emergentes contribuye aún más a la demanda de hoteles, centros comerciales y edificios institucionales. La necesidad de control acústico y mejora del ambiente interior refuerza el uso en diseños de planta abierta.
- Por ejemplo, la loseta de alfombra DESSO SoundMaster de Tarkett mejora el aislamiento acústico de impacto en aproximadamente 8 dB, ayudando a la acústica en oficinas de planta abierta.
Avances Tecnológicos en la Fabricación de Alfombras
Las innovaciones en tecnología de fibras y procesos de fabricación desempeñan un papel crítico en el impulso del crecimiento del mercado. Los fabricantes ahora ofrecen alfombras resistentes a las manchas, antimicrobianas y repelentes al agua, adaptadas para áreas de alto tráfico. Las innovaciones en baldosas modulares con sistemas de respaldo mejorados aumentan la durabilidad y facilitan el reemplazo. Los métodos de producción ecológicos que utilizan botellas de PET recicladas y fibras de origen biológico atraen a compradores conscientes de la sostenibilidad. Las técnicas de teñido digital permiten diseños intrincados con un uso mínimo de agua, apoyando el cumplimiento ecológico. Las alfombras inteligentes integradas con sensores están emergiendo en interiores comerciales para monitorear el tráfico peatonal y el uso del espacio. Estos avances ayudan a los fabricantes a abordar brechas de rendimiento y expandirse a nuevas aplicaciones, añadiendo diferenciación de producto e interés del consumidor.
Tendencias y Oportunidades Clave
Preferencia Creciente por Materiales Sostenibles y Reciclables
Las preocupaciones ambientales impulsan un fuerte interés en soluciones de pisos sostenibles. Los consumidores y las empresas buscan alfombras hechas de contenido reciclado, como nylon y botellas de PET, junto con sistemas de respaldo reciclables. Los fabricantes se centran en sistemas de producción de ciclo cerrado y certificaciones como Cradle-to-Cradle, Green Label Plus y créditos LEED. La demanda de alfombras de bajas emisiones y no tóxicas es alta, especialmente en escuelas, centros de salud y hogares con niños. Las empresas que ofrecen programas de devolución y diseños de alfombras modulares que minimizan el desperdicio obtienen ventaja competitiva. A medida que las regulaciones de construcción ecológica se vuelven más estrictas en Europa, América del Norte y partes de Asia-Pacífico, los proveedores que ofrecen productos certificados ecológicos tienen la oportunidad de capturar contratos a largo plazo.
- Por ejemplo, el programa ReEntry de Interface recoge baldosas de alfombra usadas y reutiliza, recicla o recupera materiales para reducir los desechos en vertederos.
Expansión de Estrategias de Venta Online y Omnicanal
El mercado de revestimientos de pisos suaves está experimentando un fuerte cambio hacia estrategias de ventas digitales y omnicanal. Las plataformas de comercio electrónico, los visualizadores de habitaciones virtuales y las herramientas de consulta remota han mejorado la confianza de los compradores en las compras de alfombras en línea. Las marcas directas al consumidor ofrecen personalización, entrega de muestras y orientación simplificada para la instalación. Los grandes minoristas también están integrando herramientas de diseño basadas en IA para ayudar a los usuarios a visualizar los resultados de los pisos. La conveniencia de navegar, ordenar y programar la instalación en línea atrae a los propietarios más jóvenes. En segmentos comerciales, las plataformas de adquisición digital simplifican los pedidos al por mayor y las compras repetidas. Esta tendencia presenta una oportunidad significativa para que las marcas escalen más rápido y alcancen geografías más amplias con menores costos operativos.
Desafíos Clave
Competencia de Alternativas de Pisos de Superficie Dura
La creciente popularidad de los materiales de pisos de superficie dura, como las baldosas de vinilo de lujo (LVT), la madera de ingeniería y las baldosas cerámicas, presenta un desafío importante. Estos materiales ofrecen durabilidad, resistencia al agua y variedad estética, lo que atrae tanto a compradores residenciales como comerciales. LVT, en particular, imita la textura de la madera o la piedra mientras ofrece un mantenimiento más fácil y costos de ciclo de vida más bajos. Muchos propietarios ahora prefieren superficies duras en áreas de alto tráfico y húmedas como cocinas, pasillos y baños. Este cambio erosiona la cuota de mercado de los revestimientos suaves, especialmente las alfombras de moqueta, limitando el crecimiento en ciertos segmentos. Superar esta tendencia requiere innovación dirigida y reposicionamiento.
Aumento de Costos de Materias Primas y Transporte
Los precios volátiles de materias primas como el nailon, polipropileno y espumas de poliuretano afectan los márgenes de producción. Las interrupciones en la cadena de suministro global y los altos costos de transporte agravan las operaciones, especialmente para las baldosas de alfombra y materiales importados. En regiones donde las alfombras no se fabrican localmente, las fluctuaciones de precios afectan tanto a minoristas como a usuarios finales. Los fabricantes enfrentan presiones de costos mientras intentan mantener precios competitivos y cumplir con las regulaciones ambientales. Este desafío es particularmente significativo para las pequeñas y medianas empresas. Mantener el equilibrio entre asequibilidad, calidad y sostenibilidad sigue siendo un problema persistente para lograr un crecimiento de mercado escalable en diversas geografías.
Análisis Regional
América del Norte
América del Norte representó casi el 29% de la cuota de mercado global de revestimientos blandos para pisos en 2024. La región se beneficia de una alta demanda en renovaciones residenciales y reformas de oficinas comerciales. EE. UU. genera la mayor parte de los ingresos, con una fuerte adopción de baldosas de alfombra en interiores corporativos y espacios de hospitalidad. Los propietarios prefieren alfombras de moqueta en dormitorios y salas de estar por su aislamiento y confort. La conciencia sobre sostenibilidad y los proyectos certificados por LEED también impulsan la demanda de productos de alfombra reciclables. Canadá muestra tendencias similares, respaldadas por un mercado de vivienda en crecimiento y mejoras en infraestructura pública. La innovación y la distribución omnicanal mejoran la ventaja competitiva entre los principales actores.
Europa
Europa mantuvo aproximadamente el 27% de la cuota de mercado en 2024, respaldada por una fuerte preferencia del consumidor por productos de alfombra enfocados en el diseño y con etiquetas ecológicas. Alemania, el Reino Unido y Francia lideran la demanda, impulsados por la modernización de viviendas y reformas comerciales. Las estrictas regulaciones que promueven la calidad del aire interior y el cumplimiento ambiental aumentan la demanda de pisos reciclables y de bajo VOC. Las baldosas de alfombra modulares dominan en edificios corporativos y educativos, mientras que las moquetas siguen siendo populares en espacios residenciales de alta gama. Los mandatos de construcción verde respaldados por la UE promueven aún más la adopción de productos sostenibles. Los fabricantes también se benefician de la conciencia del consumidor sobre salud, confort y rendimiento térmico. La innovación regional en materiales y tecnologías de teñido fortalece la competitividad.
Asia-Pacífico
Asia-Pacífico representó la mayor cuota con un 31% en 2024, con un crecimiento robusto en los segmentos residencial y comercial. China e India lideran la demanda en volumen, impulsadas por el aumento de la urbanización, la expansión de la clase media y las inversiones en infraestructura. El sector inmobiliario comercial, incluidos espacios de oficinas, hospitalidad e instalaciones de salud, impulsa la adopción de baldosas de alfombra. Japón y Corea del Sur prefieren soluciones de alfombra de alta tecnología y antimicrobianas para viviendas urbanas compactas. Los fabricantes regionales amplían su capacidad y adoptan la automatización para satisfacer la demanda doméstica y de exportación. El creciente comercio electrónico, el aumento del gasto en mejoras del hogar y las políticas gubernamentales favorables de vivienda apoyan aún más el liderazgo de la región en el mercado global de revestimientos blandos para pisos.
América Latina
América Latina contribuyó con alrededor del 7% de la cuota de mercado global en 2024, con Brasil y México como contribuyentes clave. La región muestra una creciente demanda de revestimientos de suelo blandos en unidades residenciales de gama media y renovaciones de hospitalidad. Las alfombras de moqueta económicas siguen siendo populares en viviendas residenciales. Sin embargo, la adopción de losetas de alfombra está aumentando en oficinas comerciales e instituciones educativas debido a la facilidad de instalación y mantenimiento. La recuperación económica, el desarrollo urbano y las inversiones inmobiliarias impulsan la demanda a pesar de la dependencia de importaciones para algunas materias primas. Los proveedores están cambiando gradualmente hacia la producción local y ofreciendo opciones modulares y resistentes a las manchas para satisfacer las expectativas cambiantes de los consumidores.
Oriente Medio y África (MEA)
La región MEA tuvo una cuota de mercado del 6% en 2024, con el crecimiento concentrado en los países del Consejo de Cooperación del Golfo (CCG) y Sudáfrica. El sector de la hospitalidad, impulsado por el turismo y los desarrollos de lujo en los EAU y Arabia Saudita, alimenta la demanda de suelos de alfombra premium. Las oficinas comerciales y los espacios minoristas adoptan losetas de alfombra modulares para el control acústico y el valor estético. En las áreas residenciales, las alfombras se limitan a segmentos de altos ingresos debido a las condiciones climáticas y las preferencias culturales. El mercado enfrenta desafíos por el dominio de los suelos duros, pero los esfuerzos de modernización en salud, educación y proyectos de vivienda urbana abren nuevas oportunidades.
Segmentaciones del Mercado de Revestimientos de Suelo Blandos:
Por Producto
- Losetas de Alfombra
- Moqueta
Por Aplicación
- Residencial
- Comercial
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de revestimientos blandos para pisos se caracteriza por la presencia de varios actores globales y regionales que compiten en innovación de diseño, sostenibilidad y rendimiento del producto. Empresas líderes como Mohawk Industries, Shaw Industries y Tarkett poseen una participación de mercado significativa gracias a sus amplias redes de distribución y extensos portafolios de productos. Estos actores se centran en baldosas de moqueta modulares, materiales ecológicos y tecnologías de fabricación digital para satisfacer las preferencias cambiantes de los clientes. Empresas europeas como Forbo y Gerflor enfatizan la producción sostenible y soluciones de pisos reciclables. Interface Inc. continúa liderando en ofertas de alfombras neutras en carbono para aplicaciones comerciales. Las fusiones, adquisiciones y asociaciones estratégicas siguen siendo tácticas clave para expandir la presencia geográfica y las capacidades de los productos. Las empresas regionales apuntan cada vez más a mercados de nicho con ofertas personalizadas y cadenas de suministro localizadas. La innovación en alfombras antimicrobianas, repelentes al agua y de bajo contenido de COV mejora la posición competitiva, mientras que las estrategias de ventas omnicanal apoyan la expansión del mercado. La intensa competencia impulsa el desarrollo continuo de productos y la presión sobre los precios en todos los segmentos.
Análisis de Jugadores Clave
- Dow (EE.UU.)
- Arkema S.A. (Francia)
- Beaulieu International Group (Bélgica)
- Shaw Industries Group Inc. (EE.UU.)
- Interface Inc. (EE.UU.)
- Tarkett (Francia)
- Sika India Pvt. Ltd. (Suiza)
- Ashland Inc. (EE.UU.)
- Gerflor (Francia)
- Forbo Management SA (Suiza)
- BASF SE (Alemania)
- Fosroc Inc. (Reino Unido)
- Mohawk Industries, Inc. (EE.UU.)
Desarrollos Recientes
- En 2024, Forbo Flooring Systems anunció el lanzamiento de su nueva gama Surestep Balance, diseñada específicamente para entornos amigables con la demencia. Este suelo de seguridad cumple con los estándares de la Health and Safety Executive (HSE) y presenta ocho opciones de color sutiles con un acabado mate minimalista.
- En 2023, Shaw Industries anunció una asociación con Encina para desarrollar un innovador programa de reciclaje de residuos de alfombras. Esta colaboración tenía como objetivo convertir los residuos de alfombras post-consumo en productos valiosos, reduciendo significativamente las contribuciones a los vertederos. Utilizando la tecnología avanzada de Encina, la iniciativa se centró en transformar alfombras desechadas en materiales sostenibles para diversas aplicaciones.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de baldosas de alfombra modulares aumentará debido a la facilidad de instalación y flexibilidad de diseño.
- Las renovaciones residenciales seguirán impulsando la adopción de suelos blandos en viviendas urbanas.
- Las oficinas comerciales y los sectores de hospitalidad aumentarán el uso de revestimientos blandos acústicamente amigables.
- Los materiales de alfombra sostenibles y reciclables ganarán mayor tracción en el mercado.
- Las innovaciones tecnológicas mejorarán la resistencia a las manchas, durabilidad y características antimicrobianas.
- El comercio electrónico y las herramientas de diseño virtual ampliarán los canales de venta de suelos en línea.
- Asia-Pacífico mantendrá su dominio con un fuerte crecimiento en construcción e infraestructura.
- La demanda europea se centrará en productos de alfombra certificados con eco-etiqueta y bajos en COV.
- La presión competitiva empujará a los fabricantes a optimizar costos y ampliar la variedad de productos.
- La creciente preferencia por diseños de suelos híbridos puede crear nuevas vías de crecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de suelos de revestimiento blando y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de suelos de revestimiento blando entre 2024 y 2032?
¿Qué segmento del mercado de suelos de recubrimiento blando tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pisos de revestimiento blando?
¿Quiénes son las empresas líderes en el mercado de suelos de revestimiento blando?
¿Qué región comandó la mayor parte del mercado de suelos de revestimiento blando en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Revestimientos de Suelo Blandos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Revestimientos de Suelo Blandos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 38,633 million → 2032: USD 54,604.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Revestimientos de Suelo Blandos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Revestimientos de Suelo Blandos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Revestimientos de Suelo Blandos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Revestimientos de Suelo Blandos Market Drivers
- 3.3 Mercado de Revestimientos de Suelo Blandos Market Restraints & Challenges
- 3.4 Mercado de Revestimientos de Suelo Blandos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Revestimientos de Suelo Blandos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Revestimientos de Suelo Blandos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Revestimientos de Suelo Blandos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Revestimientos de Suelo Blandos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Revestimientos de Suelo Blandos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Revestimientos de Suelo Blandos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Revestimientos de Suelo Blandos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Revestimientos de Suelo Blandos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Revestimientos de Suelo Blandos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Revestimientos de Suelo Blandos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Revestimientos de Suelo Blandos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Revestimientos de Suelo Blandos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Revestimientos de Suelo Blandos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Revestimientos de Suelo Blandos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Revestimientos de Suelo Blandos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Revestimientos de Suelo Blandos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Revestimientos de Suelo Blandos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Revestimientos de Suelo Blandos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Revestimientos de Suelo Blandos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
