
Visión General del Mercado
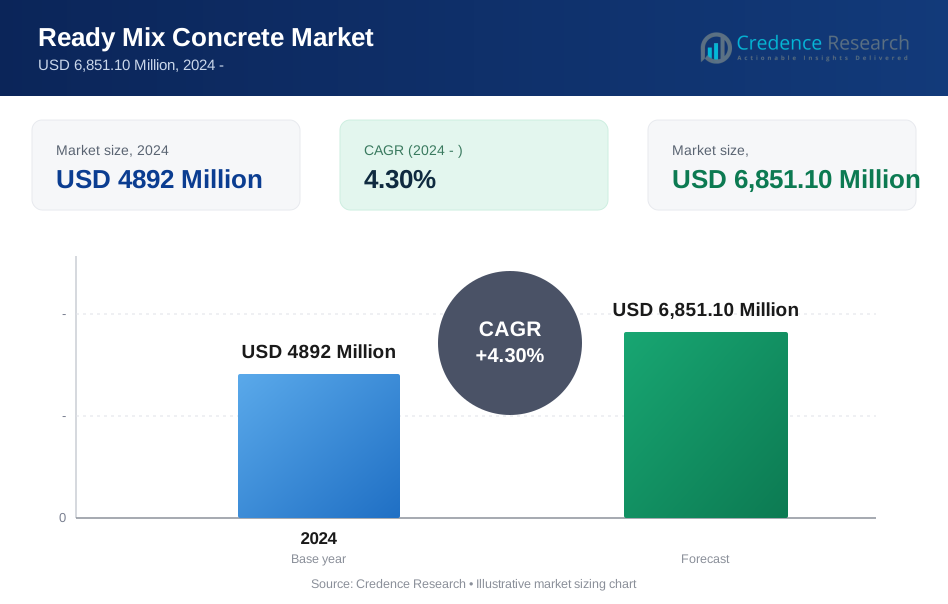
Se proyecta que el mercado de concreto premezclado crezca de USD 4892 millones en 2025 a un estimado de USD 6851.10 millones para 2032, con un CAGR del 4.3% de 2024 a 2032. La demanda sigue aumentando a medida que los gobiernos y desarrolladores privados incrementan el gasto en vivienda, redes de transporte y activos comerciales urbanos. Asia Pacífico lidera el mercado, respaldado por grandes proyectos de infraestructura, rápida urbanización y una amplia capacidad de producción instalada en las principales economías de la construcción.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Concreto Premezclado 2024 | USD 4892 millones |
| CAGR del Mercado de Concreto Premezclado | 4.3% |
| Tamaño del Mercado de Concreto Premezclado 2032 | USD 6851.10 millones |
Perspectivas del Mercado
- Asia Pacífico representó el 44.2% de los ingresos globales en 2024, convirtiéndose en el mercado regional líder para el concreto premezclado.
- La infraestructura se mantuvo como el segmento de aplicación líder en 2024 con una participación estimada del 36.8%, impulsada por la inversión pública en carreteras, ferrocarriles y servicios públicos.
- Las principales empresas que moldean la competencia incluyen HOLCIM, CEMEX, S.A.B. de C.V., Heidelberg Materials AG, Vicat S.A. y ACC Limited.
- Los sistemas de plantas de dosificación estacionarias mantuvieron la mayor participación por tipo de planta porque los proyectos urbanos de gran volumen requieren una producción estable, control de calidad y menores costos unitarios.
- Las mezclas de concreto de bajo carbono, los controles digitales de dosificación y la integración de materiales reciclados representan tendencias clave del mercado en los mercados de construcción maduros y de alto crecimiento.

Análisis de Segmentación del Mercado
Por Capacidad - La demanda liderada por infraestructura apoya operaciones estacionarias de gran capacidad.
Sobre la base del tipo de capacidad, el mercado se clasifica en Capacidad de Planta = 60 m/h, Capacidad de Planta > 60 m/h, Planta de Dosificación Móvil, Planta de Dosificación Estacionaria, Grava de Río, Piedra Triturada, Escoria, Construcción Comercial, Construcción Residencial, Infraestructura y Minería. La infraestructura tuvo la mayor participación porcentual con un 36.8% en 2024. Su liderazgo refleja la demanda sostenida de puentes, autopistas, corredores de metro y redes de servicios públicos que requieren un suministro de volumen constante, un rendimiento de calidad estricto y cronogramas de entrega confiables. Los grandes contratos civiles también favorecen a los productores integrados con plantas estacionarias y abastecimiento de piedra triturada. Las empresas clave que operan en este segmento incluyen HOLCIM, CEMEX, S.A.B. de C.V. y Heidelberg Materials AG.
Por Tipo de Planta - Las plantas de dosificación estacionarias lideran a través de la escala y la consistencia de calidad
Sobre la base del Tipo de Planta, el mercado se clasifica en Planta de Dosificación Móvil y Planta de Dosificación Estacionaria. La Planta de Dosificación Estacionaria mantuvo la participación dominante del 68.4% en 2024. Este segmento se beneficia de una mayor estabilidad de producción, un control de procesos más fuerte y un menor costo por metro cúbico para vertidos comerciales e infraestructurales repetitivos. Los productores también prefieren activos estacionarios cerca de centros de demanda urbana densa porque apoyan la eficiencia de despacho y carteras de productos más amplias. Las principales empresas en este segmento incluyen ACC Limited, Vicat S.A. y HOLCIM.
Por Tipo de Agregado - La piedra triturada sigue siendo preferida para mezclas de concreto impulsadas por la resistencia.
Sobre la base del Tipo de Agregado, el mercado se clasifica en Grava de Río, Piedra Triturada y Escoria. La Piedra Triturada representó la mayor participación del 51.6% en 2024. Su liderazgo refleja un uso amplio en aplicaciones estructurales y de pavimento donde la resistencia a la compresión, el enclavamiento de partículas y la clasificación uniforme siguen siendo criterios críticos de adquisición. La disponibilidad a través de redes de canteras establecidas también respalda un suministro confiable para operadores de mezcla lista que sirven corredores urbanos e industriales. Las principales empresas que participan en este segmento incluyen Heidelberg Materials AG, Buzzi SpA y R.W. Sidley, Inc.
Por Aplicación - La infraestructura lidera a medida que los gobiernos priorizan los activos de transporte y servicios públicos.
Sobre la base de la Aplicación, el mercado se clasifica en Construcción Comercial, Construcción Residencial, Infraestructura y Minería. La Infraestructura mantuvo la participación dominante del 36.8% en 2024. El crecimiento proviene de las crecientes inversiones en carreteras, aeropuertos, túneles, puertos y sistemas de agua, donde los contratistas prefieren el concreto premezclado por su rapidez, garantía de calidad y eficiencia laboral. Los modelos de adquisición pública también especifican cada vez más mezclas de grado de rendimiento y entrega confiable en el sitio. Las principales empresas activas en este segmento incluyen CEMEX, S.A.B. de C.V., HOLCIM y ACC Limited.
Principales Impulsores del Crecimiento
El gasto en infraestructura acelera la demanda de volumen
La infraestructura pública sigue siendo el motor estructural más claro de la demanda de concreto premezclado porque los gobiernos y municipios continúan canalizando capital en carreteras, puentes, sistemas ferroviarios, redes de agua, puertos y obras civiles vinculadas a la energía que requieren un suministro de concreto de alto volumen y especificaciones entregado en horarios estrictamente gestionados. Estos proyectos favorecen la dosificación centralizada y el despacho programado porque los contratistas necesitan calidad de mezcla consistente, rendimiento repetible y tiempos de ciclo confiables en grandes vertidos repetitivos donde la mezcla en el sitio crearía una mayor complejidad en el manejo de materiales, variación de calidad y riesgo de ejecución.
Por lo tanto, el concreto premezclado se adapta especialmente bien a la entrega de infraestructura moderna, ya que ayuda a los contratistas civiles a reducir la congestión en el sitio, mejorar la productividad y mantener la secuenciación de la construcción en obras complejas como túneles, cubiertas de puentes, corredores logísticos e instalaciones de tratamiento. Un fuerte punto de prueba de la industria proviene de CRH, que reportó volúmenes de ventas anualizados de concreto premezclado de 39.5 millones de yardas cúbicas en 2025, mientras también señaló que el concreto premezclado se utiliza en carreteras, túneles, puentes, sistemas de gestión de agua y estructuras de energía limpia, subrayando cómo la actividad de infraestructura se traduce estrechamente en demanda de concreto.
El desarrollo urbano de viviendas y comercial apoya la demanda recurrente
La migración urbana, la formación de hogares y la renovación de distritos antiguos de la ciudad continúan creando una base duradera de demanda para el concreto premezclado en la construcción residencial y comercial, especialmente a medida que los desarrolladores buscan una ejecución más rápida y una calidad de construcción más predecible en entornos urbanos con espacio cada vez más limitado. En comparación con la mezcla en el sitio, el concreto premezclado ayuda a los constructores a reducir la dependencia de la mano de obra manual, mejorar la uniformidad en vertidos repetidos y mantener un control más estricto sobre la resistencia y la trabajabilidad en torres de apartamentos, complejos de oficinas, proyectos minoristas y edificios institucionales donde la consistencia es importante en múltiples pisos y fases.
Su valor se vuelve aún más claro en ciudades densas, donde el espacio de almacenamiento limitado para cemento, arena y agregados hace que la dosificación centralizada y la entrega programada sean mucho más prácticas que manejar materias primas en el sitio. El trasfondo de la urbanización sigue siendo poderoso, con las Naciones Unidas informando que las ciudades albergaron al 45 por ciento de los 8.2 mil millones de personas en el mundo en 2025 y que el número de megaciudades había crecido de 8 en 1975 a 33 en 2025, reforzando por qué los desarrolladores dependen cada vez más de modelos escalables de suministro de concreto diseñados para el crecimiento urbano denso.
La construcción industrializada aumenta la preferencia por la dosificación controlada Las empresas de construcción están poniendo mayor énfasis en la productividad, la trazabilidad y la reducción de residuos, lo que refuerza el caso del concreto premezclado sobre las alternativas mezcladas en el sitio. Las plantas de dosificación centralizadas ofrecen mejor consistencia en las proporciones agua-cemento, la dosificación de aditivos y el rendimiento de la resistencia a la compresión. Esto es cada vez más importante para estructuras de gran altura, integración de prefabricados y proyectos que utilizan mezclas bombeables o especiales. Los productores también utilizan despacho digital, seguimiento de flotas y controles automatizados de plantas para mejorar los tiempos de respuesta y reducir las cargas rechazadas. A medida que los contratistas enfrentan escasez de mano de obra y plazos de proyecto más ajustados, la demanda se está desplazando hacia modelos de adquisición de concreto gestionados por proveedores que pueden ofrecer volumen confiable, cumplimiento y documentación.
Tendencias y Oportunidades Clave
Tendencia - El concreto bajo en carbono gana tracción comercial Los productores están acelerando el desarrollo de productos premezclados de menor emisión al aumentar el uso de materiales cementantes suplementarios, factores de clínker optimizados y herramientas de diseño de mezclas conscientes del carbono. Esta tendencia es más fuerte en proyectos comerciales e infraestructurales donde los equipos de adquisición ahora evalúan el carbono incorporado junto con la resistencia y el costo. Varios proveedores multinacionales han expandido carteras de concreto de marca baja en carbono en Europa, América del Norte y Asia Pacífico. Una señal clara del mercado es que los principales productores globales de cemento y concreto ahora reportan millones de toneladas de ventas de productos bajos en carbono anualmente, mostrando que las especificaciones de mezclas más ecológicas están pasando de la fase piloto a la adquisición generalizada en grandes proyectos.
Tendencia - La dosificación digital y la optimización de flotas mejoran la economía del servicio Los proveedores de concreto premezclado están invirtiendo en automatización de plantas, telemática y software de despacho para mejorar la precisión de las mezclas, reducir el uso de combustible y gestionar las entregas sensibles al tiempo de manera más efectiva. Estos sistemas ayudan a los operadores a ajustar los ciclos de camiones a la demanda del sitio, reducir el tiempo de inactividad y limitar el concreto devuelto. Las herramientas digitales también mejoran la visibilidad del cliente en la programación de vertidos y los registros de calidad. En mercados locales fragmentados, la tecnología operativa se está convirtiendo en un diferenciador importante porque la fiabilidad del servicio a menudo influye en la retención de contratistas más que la competencia de precios pura.
Oportunidad - Proyectos de transporte público, agua y energía crean demanda de mezclas premium Grandes proyectos en ferrocarriles, infraestructura de agua, parques industriales e instalaciones de energía están creando oportunidades para proveedores que pueden ofrecer mezclas de alto rendimiento a gran escala. Estas aplicaciones a menudo requieren bombeabilidad, resistencia a los sulfatos, control de temperatura o durabilidad contra la exposición marina y química. Los proveedores con equipos de soporte técnico y redes de plantas fijas cerca de los corredores de proyectos están bien posicionados para capturar estos contratos. La oportunidad es especialmente atractiva en regiones que aumentan el gasto de capital en infraestructura resiliente y modernización de servicios públicos, donde los propietarios de proyectos valoran la consistencia y el cumplimiento por encima del precio inicial más bajo.
Oportunidad - Los agregados reciclados y materiales circulares expanden la diferenciación Las restricciones ambientales sobre la extracción de agregados naturales están abriendo nuevas oportunidades para que los productores de concreto premezclado integren agregados reciclados, escoria y otros subproductos industriales en líneas de productos comerciales. Esta estrategia puede reducir la dependencia de los vertederos y mejorar las credenciales de sostenibilidad para licitaciones públicas y programas privados de construcción ecológica. Las empresas que aseguran flujos de reciclaje locales y adaptan diseños de mezclas a los códigos regionales pueden crear un margen de beneficio a través de ofertas diferenciadas. La oportunidad es más fuerte en mercados urbanos donde los volúmenes de residuos de demolición son altos y los costos de transporte para agregados vírgenes continúan aumentando.
Desafíos Clave
Desafío - La volatilidad de materias primas y fletes presiona los márgenes Los productores de concreto premezclado enfrentan una volatilidad persistente en los costos de cemento, agregados, aditivos, diésel y fletes. Debido a que el concreto es altamente sensible al precio y se vende dentro de radios de entrega limitados, los productores no siempre pueden trasladar inmediatamente la inflación de costos. La presión sobre los márgenes se agudiza en mercados fragmentados donde la competencia local sigue siendo intensa y los ciclos de licitación de proyectos fijan precios con anticipación. Las interrupciones climáticas, las restricciones de canteras y las fluctuaciones de combustible complican aún más la planificación de la producción y la utilización de la flota.
Desafío - La corta vida útil limita la flexibilidad logística El concreto debe ser entregado y colocado dentro de ventanas de tiempo ajustadas, creando un desafío logístico estructural para proveedores y contratistas. La congestión del tráfico, la escasez de mano de obra, la preparación retrasada del sitio y la disponibilidad de bombas pueden aumentar las cargas devueltas y reducir la productividad de la planta. Estos factores son especialmente problemáticos para proyectos urbanos y sitios de infraestructura remotos. El cumplimiento de normas ambientales más estrictas sobre polvo, uso de agua y emisiones también aumenta la complejidad operativa para plantas de dosificación y flotas de transporte.
Análisis Regional
Tendencias del Mercado de Concreto Premezclado en América del Norte América del Norte representó el 21.3% de los ingresos del mercado global de concreto premezclado en 2024. La demanda regional está respaldada por mejoras en el transporte, construcción de almacenes, desarrollo de centros de datos y financiamiento público para puentes, carreteras y sistemas de agua. Los contratistas prefieren el concreto premezclado porque los costos laborales son altos y los sitios de trabajo requieren cada vez más documentación de calidad confiable y entrega programada. Las plantas de dosificación estacionarias dominan los mercados metropolitanos, mientras que los sistemas móviles apoyan el trabajo remoto de energía e infraestructura. La demanda de productos también refleja la creciente adopción de mezclas de rendimiento con materiales cementantes suplementarios, ya que los compradores buscan reducir el carbono incorporado sin sacrificar la resistencia o la eficiencia de colocación.
Tendencias del Mercado de Hormigón Premezclado en Asia Pacífico Asia Pacífico representó el 44.2% de los ingresos globales del mercado de hormigón premezclado en 2024. La región lidera debido a la urbanización sostenida, la densa construcción residencial y la extensa inversión pública en redes de ferrocarriles, carreteras, puertos y servicios públicos. China, India y el sudeste asiático mantienen una amplia capacidad instalada de plantas de dosificación y cadenas de suministro de agregados sólidas que respaldan la producción a gran volumen. La competencia de precios es activa, pero las ventajas de escala favorecen a los productores integrados con canteras, plantas de cemento y redes de despacho. La demanda sigue siendo más fuerte para mezclas de grado de infraestructura y comerciales, mientras que el creciente redesarrollo urbano también apoya el consumo residencial recurrente.
Tendencias del Mercado de Hormigón Premezclado en Europa Europa representó el 18.7% de los ingresos globales del mercado de hormigón premezclado en 2024. El rendimiento del mercado está determinado por la actividad de renovación, la modernización del transporte y las estrictas expectativas ambientales en la contratación pública y privada. Los compradores solicitan cada vez más mezclas de bajo carbono, insumos reciclados y rendimiento del producto documentado, lo que impulsa a los proveedores a refinar el diseño de mezclas y las estrategias de sustitución de cemento. Las redes de distribución maduras y la densidad de plantas locales apoyan la calidad del servicio, pero los costos de energía y el cumplimiento ambiental aumentan la presión operativa. La demanda es más fuerte en obras comerciales, de ingeniería civil y municipales donde la consistencia y la durabilidad del ciclo de vida influyen en las decisiones de compra.
Tendencias del Mercado de Hormigón Premezclado en América Latina América Latina representó el 8.4% de los ingresos globales del mercado de hormigón premezclado en 2024. El crecimiento regional está vinculado a las necesidades de vivienda, la expansión selectiva de infraestructuras y el desarrollo comercial en los principales centros urbanos. La adopción del hormigón premezclado mejora donde los contratistas buscan ciclos de construcción más rápidos y un mejor control del desperdicio de materiales, especialmente en grandes ciudades con almacenamiento en el sitio limitado. Las condiciones del mercado varían ampliamente por país porque las tasas de interés, los presupuestos públicos y la calidad logística afectan los inicios de construcción y la ejecución de proyectos. Los proveedores locales y multinacionales compiten a través de la proximidad de las plantas, las relaciones con los contratistas y la capacidad de ofrecer entregas confiables en mercados urbanos congestionados.
Tendencias del Mercado de Hormigón Premezclado en Medio Oriente y África Medio Oriente y África representaron el 7.4% de los ingresos globales del mercado de hormigón premezclado en 2024. La demanda está impulsada por megaproyectos urbanos, zonas industriales, desarrollos turísticos e inversiones en transporte en los mercados del Golfo, mientras que algunos países africanos contribuyen a través de programas de vivienda e infraestructura básica. El rendimiento a altas temperaturas, la capacidad de bombeo y las especificaciones de durabilidad son criterios de compra importantes en esta región. Los proveedores con soporte técnico en el sitio, acceso estable al cemento y capacidades de dosificación móvil tienen ventajas en grandes desarrollos y proyectos remotos. La intensidad competitiva es más fuerte alrededor de las capitales y los principales corredores industriales donde las tuberías de proyectos y la visibilidad de pagos son mejores. Las participaciones regionales están redondeadas y, por lo tanto, pueden no totalizar exactamente el 100.0%.
Segmentaciones del Mercado
- Por Capacidad
- Capacidad de Planta = 60 m/h
- Capacidad de Planta > 60 m/h
- Por Tipo de Planta
- Planta de Dosificación Móvil
- Planta de Dosificación Estacionaria
- Por Tipo de Agregado
- Grava de Río
- Piedra Triturada
- Escoria
- Por Aplicación
- Construcción Comercial
- Construcción Residencial
- Infraestructura
- Minería
- Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Paisaje Competitivo
El mercado de concreto premezclado muestra una intensidad competitiva de moderada a alta, con multinacionales globales y proveedores regionales compitiendo en la huella de la planta, la fiabilidad de la entrega y la innovación en mezclas. Las empresas líderes están ampliando las carteras de concreto bajo en carbono, mezclas de mayor rendimiento y sistemas digitales de control de calidad para fortalecer la diferenciación. La estrategia de producto se centra cada vez más en soluciones personalizadas para proyectos de infraestructura, comerciales y residenciales en lugar de solo el suministro estándar por volumen. La distribución sigue siendo crítica porque la economía del concreto depende de la proximidad de la planta, la disponibilidad de la flota y la eficiencia del despacho. Las asociaciones con contratistas, desarrolladores y propietarios de proyectos públicos apoyan la visibilidad del volumen a largo plazo. Los actores integrados con operaciones de cemento, agregados y concreto premezclado tienen ventajas de costo y abastecimiento, mientras que los especialistas locales compiten a través de la capacidad de respuesta del servicio y las relaciones establecidas con los clientes en los mercados metropolitanos y periurbanos.
Análisis de Jugadores Clave
Desarrollos Recientes
- En febrero de 2026, Cemex amplió sus asociaciones de sostenibilidad en toda EMEA, incluyendo una colaboración en los EAU con RMB ReadyMix Concrete para integrar completamente el cemento Vertua en las operaciones de RMB. El mismo informe indicó que Cemex también se asoció con el desarrollador español Metrovacesa para suministrar más de 19,500 metros cúbicos de concreto Vertua de menor carbono para tres proyectos residenciales, con el uso del producto estimado para evitar alrededor de 1,709 toneladas de CO2 durante la construcción. Este desarrollo es importante para el sector del concreto premezclado porque muestra cómo los productores y operadores de concreto están pasando de afirmaciones piloto de sostenibilidad a asociaciones de suministro de bajo carbono a escala comercial.
- En agosto de 2025, Lafarge Africa lanzó EcoCrete, que describió como el primer producto de concreto premezclado de bajo carbono de Nigeria. La empresa afirmó que EcoCrete ofrece al menos una reducción del 20% en las emisiones de CO2 en comparación con el concreto convencional CEM I, manteniendo un rendimiento y fiabilidad comparables, y también convirtió su planta de Ready-Mix en Abuja a una producción 100% EcoCrete como la primera fase del lanzamiento. Este fue un lanzamiento de producto notable porque vinculó una nueva mezcla de bajo carbono directamente a la conversión total de la planta, mostrando un cambio de ofertas de concreto verde de nicho a la adopción de fabricación de premezclado convencional.
- En febrero de 2026, GCC completó la adquisición de operaciones de agregados, asfalto y concreto premezclado en El Paso, Texas, fortaleciendo su presencia en uno de sus mercados transfronterizos clave. El anuncio indicó que la plataforma adquirida genera alrededor de 30 millones de dólares en ingresos anuales e incluye reservas de agregados con una vida estimada de alrededor de 50 años, proporcionando a la empresa tanto escala operativa inmediata como seguridad de materia prima a largo plazo. Para la industria del concreto premezclado, esto es importante porque refleja una integración vertical continua, donde los productores están combinando la capacidad de concreto con el control de materiales ascendentes para mejorar la resiliencia del suministro y el flujo de efectivo.
- En marzo de 2026, Holcim Nueva Zelanda adquirió el negocio de concreto premezclado Stevenson, añadiendo cuatro plantas en Rānui, Penrose, East Tāmaki y Drury para expandir su red de suministro en Auckland. Holcim afirmó que el acuerdo apoya la demanda de construcción de infraestructura, comercial y residencial en un corredor de crecimiento clave y amplía el acceso a productos como el concreto de bajo carbono ECOPact, las cimentaciones Superslab, los sistemas de piso de fibra de acero diseñada y el concreto permeable Hydromedia. Esta adquisición destaca como un desarrollo sectorial significativo porque combina la expansión de la red con una mayor disponibilidad de soluciones de concreto premezclado especializadas y de menor carbono, en lugar de solo agregar capacidad de productos básicos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de concreto premezclado en 2024?
¿Qué está impulsando el crecimiento en el mercado de concreto premezclado?
¿Cuáles son las tendencias clave en el mercado de concreto premezclado?
¿Qué segmento lidera el mercado de concreto premezclado por aplicación?
¿Quiénes son los principales actores en el mercado de concreto premezclado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Concreto Premezclado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Concreto Premezclado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 4892 Million → forecast year: USD 6,851.10 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Concreto Premezclado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Concreto Premezclado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Concreto Premezclado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Concreto Premezclado Market Drivers
- 3.3 Mercado de Concreto Premezclado Market Restraints & Challenges
- 3.4 Mercado de Concreto Premezclado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Concreto Premezclado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Concreto Premezclado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Concreto Premezclado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Concreto Premezclado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Concreto Premezclado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Concreto Premezclado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Concreto Premezclado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Concreto Premezclado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Concreto Premezclado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Concreto Premezclado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Concreto Premezclado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Concreto Premezclado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Concreto Premezclado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Concreto Premezclado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Concreto Premezclado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Concreto Premezclado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Concreto Premezclado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Concreto Premezclado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Concreto Premezclado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
