
Visión General del Mercado:
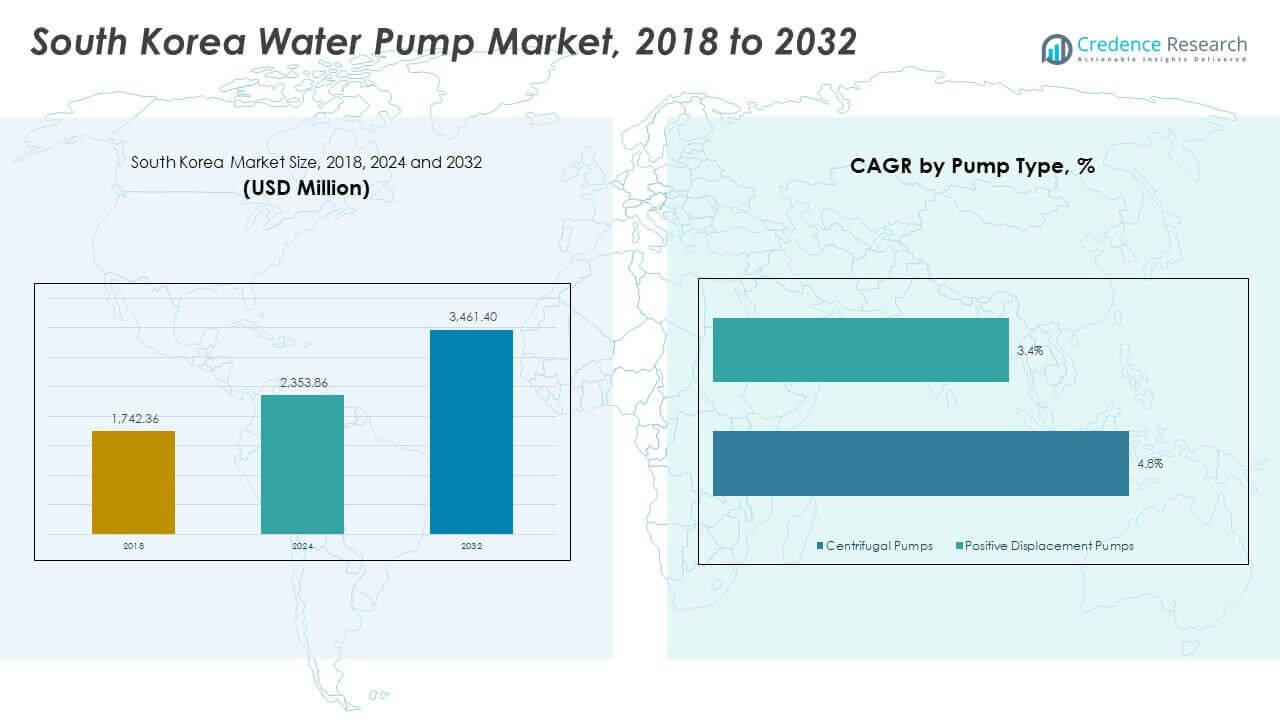
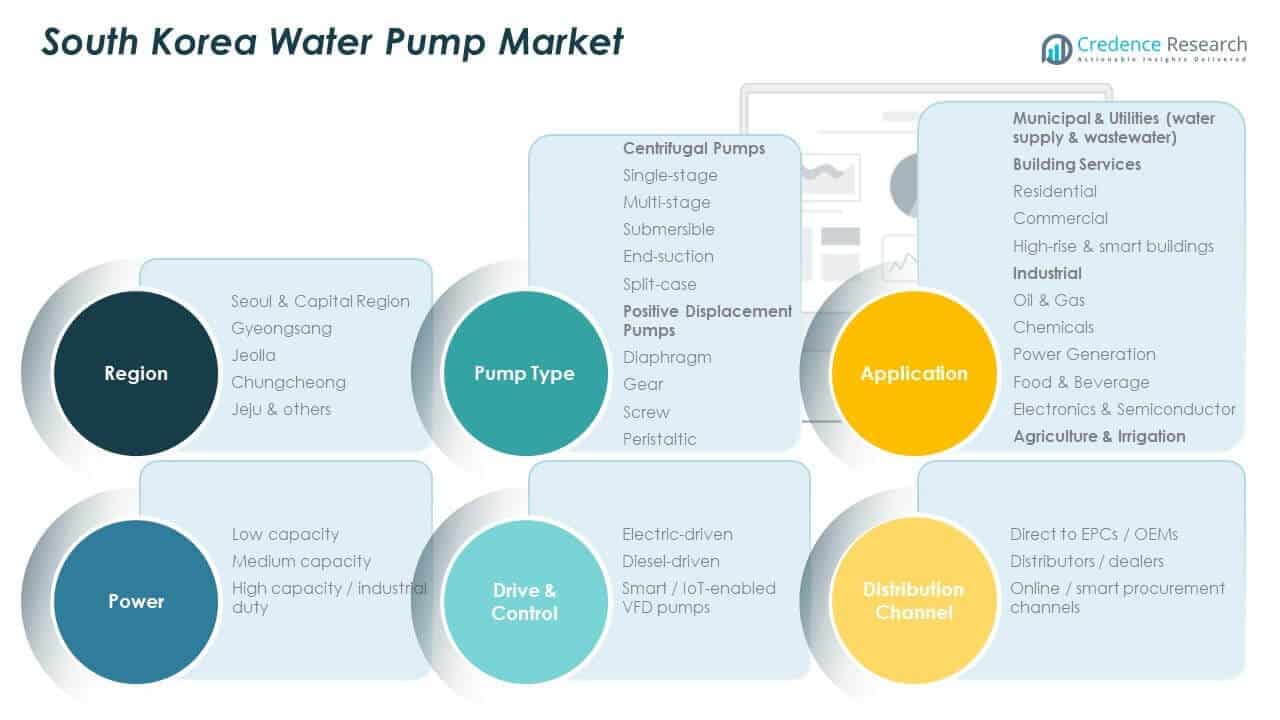
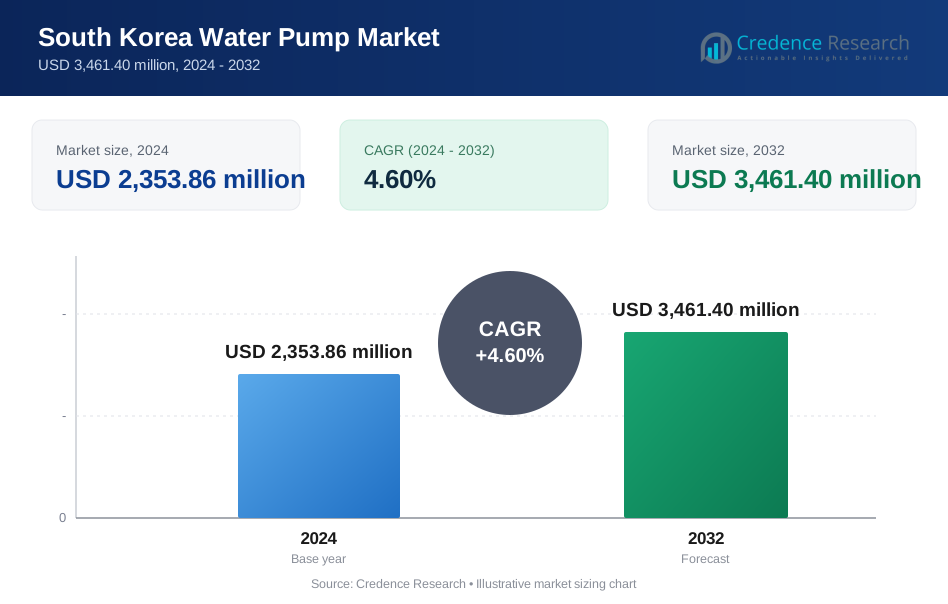
El tamaño del mercado de bombas de agua de Corea del Sur se valoró en USD 1,742.36 millones en 2018, alcanzando USD 2,353.86 millones en 2024 y se anticipa que llegará a USD 3,461.40 millones para 2032, con un CAGR del 4.60% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bombas de Agua de Corea del Sur 2024 | USD 2,353.86 Millones |
| Mercado de Bombas de Agua de Corea del Sur, CAGR | 4.60% |
| Tamaño del Mercado de Bombas de Agua de Corea del Sur 2032 | USD 3,461.40 Millones |
Las fuertes inversiones en infraestructura, el desarrollo urbano y las mejoras en edificios inteligentes continúan impulsando la demanda en los sectores municipales, residenciales y comerciales. Los sectores industriales, incluyendo la generación de energía, productos químicos y semiconductores, requieren bombas especializadas de alto rendimiento para el enfriamiento de procesos y el tratamiento de agua. Los proyectos gubernamentales de conservación y reutilización de agua también aumentan el uso de sistemas de bombas eficientes en energía y habilitados para IoT. La modernización agrícola expande el uso de bombas en regiones rurales, respaldada por subsidios e integración solar. Las empresas de servicios públicos y los operadores privados se centran en reemplazar sistemas obsoletos con modelos de velocidad variable y alta eficiencia. El mercado se beneficia tanto de nuevas instalaciones como de ciclos de reemplazo recurrentes.
Seúl y la Región Capital lideran el mercado de bombas de agua de Corea del Sur, impulsados por la infraestructura de gran altura, las utilidades urbanas densas y los programas de ciudades inteligentes. Las provincias de Gyeongsang y Chungcheong forman una fuerte base industrial, demandando bombas a gran escala para la fabricación y el uso de aguas residuales. Estas regiones también atraen inversión extranjera en los sectores automotriz y electrónico. Jeolla, Jeju y otras provincias exteriores ven una creciente adopción a través de la irrigación agrícola, la infraestructura pública y soluciones fuera de la red. Las bombas independientes de la red y accionadas por diesel ganan terreno en áreas rurales, mientras que las bombas eléctricas compactas dominan las aplicaciones residenciales urbanas. Cada subregión contribuye al mercado con demanda específica del sector y enfoque regulatorio.
Perspectivas del Mercado
- El mercado de bombas de agua en Corea del Sur fue valorado en USD 1,742.36 millones en 2018, USD 2,353.86 millones en 2024, y se proyecta que alcance USD 3,461.40 millones para 2032, con un CAGR de 4.60%.
- Seúl y la Región Capital representaron el 38% del mercado en 2024, seguidos por Gyeongsang y Chungcheong con un 33%, impulsados por centros industriales y proyectos de servicios públicos inteligentes.
- Las regiones de Jeolla y Jeju representaron un 29% de participación en 2024, emergiendo debido al despliegue de bombas impulsado por la agricultura y soluciones independientes de la red.
- Las bombas centrífugas representaron casi el 67% de la cuota total del mercado en 2024, con un crecimiento más lento de 3.4% CAGR.
- Las bombas de desplazamiento positivo, aunque más pequeñas en base, están creciendo más rápido con un 4.8% CAGR, contribuyendo con casi el 33% de participación en 2024.
Impulsores del Mercado
Urbanización, Modernización de Infraestructura y Creciente Demanda de Agua de Servicios Públicos en Ciudades y Zonas Industriales
El rápido crecimiento urbano en toda Corea del Sur sigue impulsando la expansión de la infraestructura de agua. Las viviendas de gran altura y los desarrollos de uso mixto aumentan el consumo de agua doméstica. Las utilidades municipales necesitan bombas confiables para el tratamiento, suministro y drenaje de agua. Las zonas industriales en Incheon, Ulsan y Busan adoptan sistemas de alta capacidad para enfriamiento, procesamiento y tratamiento de efluentes. Las líneas de suministro de agua envejecidas están siendo reemplazadas por redes de bombas estables en presión. Las áreas residenciales ahora requieren bombas de refuerzo energéticamente eficientes para apoyar la plomería vertical. Las ciudades inteligentes promueven sistemas inteligentes de circulación de agua. La demanda de unidades compactas y de bajo ruido ha aumentado en la construcción urbana. El mercado de bombas de agua en Corea del Sur se beneficia de la inversión constante en estos sectores verticales.
- Por ejemplo, en 2025 el Ministerio de Medio Ambiente anunció sistemas de suministro de agua que entregan 1.07 millones de toneladas/día al Complejo de Semiconductores de Yongin y 21,000 toneladas/día al clúster de baterías de Pohang, apoyados por nuevas estaciones de bombeo y mejoras en la infraestructura de almacenamiento.
Impulso Regulatorio para la Eficiencia Energética e Integración de Sistemas de Bombeo de Alto Rendimiento
El gobierno de Corea del Sur exige estándares de eficiencia energética para sectores intensivos en agua. Las industrias están cambiando a sistemas de bombas basados en inversores para reducir costos operativos. El cumplimiento con las normas MEPS y motores IE3 impulsa el reemplazo de bombas avanzadas. Las utilidades priorizan variantes centrífugas y sumergibles de alta eficiencia en nuevas instalaciones. La presión para reducir emisiones fomenta los variadores de velocidad variable y las bombas solares. Las certificaciones de edificios verdes requieren sistemas de agua optimizados. Los fabricantes de bombas están rediseñando modelos para cumplir con los códigos de energía inteligente. Las métricas de eficiencia se han convertido en criterios clave de evaluación en licitaciones de adquisiciones. Estos factores regulatorios y ambientales influyen fuertemente en los patrones de demanda.
Expansión de la Manufactura Inteligente e Integración del IoT Industrial en Aplicaciones de Manejo de Agua
Los usuarios industriales despliegan sistemas de bombeo conectados para optimizar las operaciones. Las fábricas inteligentes integran herramientas de monitoreo de bombas con análisis de mantenimiento predictivo. Los medidores de flujo y las alertas en tiempo real previenen el tiempo de inactividad y aseguran la continuidad. Las unidades de reciclaje de agua dependen de configuraciones de bombas de múltiples etapas para el procesamiento en circuito cerrado. Las prácticas de la Industria 4.0 promueven el uso de diagnósticos habilitados por IA en grandes redes de bombas. Las funciones de control remoto y programación reducen la dependencia de la mano de obra. Los centros de datos y las unidades farmacéuticas utilizan bombas inteligentes para gestionar las cargas de enfriamiento. La integración del IIoT en la infraestructura de agua mejora el rendimiento de los activos. El mercado de bombas de agua de Corea del Sur apoya este cambio digital con líneas de productos mejoradas.
Adopción de Agri-Tecnología y Apoyo Gubernamental para Proyectos de Seguridad Hídrica Rural
La demanda de bombas agrícolas crece con la mecanización de las prácticas agrícolas. Los programas de irrigación gubernamentales despliegan bombas eléctricas y diésel en las tierras de cultivo. Los subsidios apoyan el acceso de los pequeños agricultores a sistemas solares e híbridos. Los planes de gestión de aguas subterráneas priorizan las bombas de riego de precisión. La diversificación de cultivos requiere tasas de flujo y profundidades de succión adaptables. La escasez de agua en provincias más secas impulsa el uso de bombas compatibles con riego por goteo. El riego inteligente utiliza control vinculado al clima para los ciclos de bombeo. Las bombas eficientes ayudan a los agricultores a reducir el uso de agua y los costos de electricidad. Estas políticas del sector rural extienden el mercado más allá de las ciudades hacia zonas agrarias.
- Por ejemplo, en 2025 el Ministerio de Medio Ambiente avanzó en 12 proyectos de represas de reservorios de aguas subterráneas y expandió la desalinización, incluyendo una instalación de 100,000 toneladas/día en Daesan, confiando en sistemas de bombeo para elevar y distribuir agua a áreas industriales y rurales propensas a la sequía.
Tendencias del Mercado
Innovaciones de Producto en Tecnologías de Bombas Verticales Multietapa, de Impulsión Magnética y Basadas en Solenoide
Los fabricantes están introduciendo bombas compactas, que reducen el ruido y son resistentes a la corrosión. Las bombas verticales multietapa ofrecen presión constante en edificios de gran altura. Las bombas de impulsión magnética reducen los riesgos de fugas y requieren menos mantenimiento. Las mini bombas basadas en solenoide están ganando tracción en electrodomésticos y laboratorios. Las industrias químicas prefieren opciones sin sellos para fluidos peligrosos. Los OEM se centran en la innovación de materiales utilizando cerámicas y compuestos. Las marcas locales desarrollan variantes para adaptarse a operaciones en climas fríos. El mercado de bombas de agua de Corea del Sur adopta estas tecnologías en servicios públicos, laboratorios y fábricas. Las mejoras de productos se alinean con la demanda específica de aplicaciones.
- Por ejemplo, la serie CRNE de Grundfos de bombas verticales multietapa entrega hasta 25 bar de presión con una eficiencia del 70-72% en modelos como el CRNE 15, manejando tasas de flujo de 18 m³/h en diseños compactos de acero inoxidable adecuados para edificios de gran altura.
Aumento de la Demanda de Retrofit para Reemplazo de Bombas en Instalaciones Públicas e Industriales Antiguas
Una gran base instalada de sistemas de bombeo antiguos está lista para ser actualizada. Los servicios públicos en Seúl y Daegu operan líneas de agua de más de 30 años. Los modelos centrífugos más antiguos consumen más energía y sufren desgaste mecánico. Los programas de retrofit buscan mejorar la eficiencia del flujo con nuevos impulsores y motores. Las industrias reemplazan unidades desactualizadas para cumplir con las normas de ruido y emisiones. Las aldeas remotas de montaña actualizan los sistemas de agua comunitarios con unidades compactas. Los hospitales y escuelas reemplazan bombas de baja presión para cumplir con los códigos de seguridad. Esto crea una demanda recurrente de bombas de rango medio con dimensiones estándar. El mercado de bombas de agua de Corea del Sur ve un fuerte impulso en este segmento.
Integración Inteligente de Bombas con Automatización de Edificios, Medidores de Agua y Plataformas en la Nube
Los edificios integran sistemas de bombas en paneles de control central para una mejor supervisión. Las alertas remotas notifican a los operadores sobre fugas, fallos o caídas de rendimiento. Los motores de IA analizan los datos de flujo para ajustar las velocidades de los motores de forma dinámica. Los sensores integrados permiten gestionar flotas de bombas de forma remota a través de aplicaciones. La integración con medidores de agua digitales apoya el seguimiento del uso. La monitorización basada en la nube simplifica el mantenimiento de servicios públicos en edificios comerciales. Las instalaciones utilizan datos de bombas para optimizar el uso de energía en todos los activos. El mercado de bombas de agua de Corea del Sur se alinea con este cambio a través de ofertas digitalizadas. Los fabricantes de equipos originales de bombas agrupan paneles de software con ventas de hardware.
- Por ejemplo, LS Electric ofrece sistemas de control de bombas habilitados para IoT con monitorización basada en aplicaciones y alertas de rendimiento, apoyando el mantenimiento predictivo. Sus soluciones inteligentes integran sensores de temperatura como el PT100 a través de paneles de control de motores para mejorar la protección y la eficiencia.
Fabricación Localizada y Abastecimiento de Componentes para Mitigación de Riesgos en la Cadena de Suministro
Los fabricantes localizan la producción para reducir los tiempos de entrega y protegerse de retrasos en las importaciones. Las unidades de ensamblaje de bombas en Chungcheong y Gyeonggi reducen la dependencia de las importaciones chinas. Las fundiciones locales producen impulsores y piezas fundidas para el ensamblaje doméstico. La red de TLC de Corea apoya el comercio de componentes con Japón y ASEAN. Los actores regionales compiten ofreciendo un servicio más rápido y garantías específicas para la región. Los problemas de suministro por COVID-19 desencadenaron cambios de política hacia la autosuficiencia local. Los proyectos públicos favorecen a los proveedores con etiquetas de equipos fabricados en Corea. El mercado de bombas de agua de Corea del Sur se beneficia de esta tendencia de relocalización.
Análisis de Desafíos del Mercado
Aumento de Costos Energéticos y Presión sobre la Eficiencia de Bombas en Aplicaciones Industriales y de Servicios Públicos
Los precios de la electricidad en Corea del Sur han aumentado constantemente en los últimos años. Las industrias enfrentan costos crecientes para operar sistemas de bombas a gran escala. Los modelos más antiguos carecen de características de ahorro energético y aumentan las facturas de servicios públicos. La transición a variadores de velocidad variable implica una inversión de capital inicial. Las empresas de servicios de agua también enfrentan restricciones presupuestarias en instalaciones rurales. Las bombas dependientes de la red eléctrica tienen dificultades durante los cortes de energía en áreas aisladas. La volatilidad de los costos energéticos afecta la planificación a largo plazo tanto para compradores públicos como privados. Equilibrar rendimiento, costo y sostenibilidad representa un gran desafío. El mercado de bombas de agua de Corea del Sur debe ofrecer mayor eficiencia sin excluir a los pequeños usuarios por el precio.
Paisaje Competitivo Fragmentado y Desafíos en la Diferenciación en Segmentos de Mercado Medio
Los proveedores locales de bombas compiten intensamente en los segmentos residenciales y agrícolas. Muchos ofrecen especificaciones similares, lo que dificulta la diferenciación de productos. La competencia de precios reduce los márgenes y retrasa la inversión en I+D. Los compradores a menudo priorizan el costo sobre el valor del ciclo de vida a largo plazo. Las marcas importadas dominan las aplicaciones industriales de alta gama. Los procesos de certificación y cumplimiento ralentizan el tiempo de entrada al mercado para nuevos participantes. Construir lealtad en una red de distribución fragmentada lleva tiempo. Los distribuidores regionales influyen en las decisiones de compra a través de descuentos y servicios empaquetados. Esto obliga a los proveedores en el mercado de bombas de agua de Corea del Sur a adaptar sus estrategias de comercialización.
Oportunidades de Mercado
Crecimiento en Proyectos de Desalinización, Reutilización de Agua y Recuperación de Aguas Grises que Apoyan la Demanda de Bombas a Largo Plazo
Las iniciativas gubernamentales para gestionar el estrés hídrico promueven la infraestructura de tratamiento. Las plantas desalinizadoras a lo largo de la costa sur utilizan bombeo multietapa para flujos de salmuera y agua dulce. La reutilización de aguas grises en edificios impulsa la demanda de bombas de refuerzo compactas. Las plantas de reciclaje de agua industrial requieren sistemas de bombas robustos y de servicio continuo. Las políticas ambientales respaldan las estrategias de reutilización con financiamiento y programas piloto. Esto crea nuevas vías para variantes especializadas de bombas en cadenas de tratamiento. El Mercado de Bombas de Agua de Corea del Sur se alinea con este cambio hacia el uso circular del agua.
Expansión de Centros de Datos, Clústeres de Semiconductores y Zonas Biomédicas Impulsando la Adopción de Bombas Especializadas
Los centros de datos a gran escala de Corea del Sur necesitan bombas de agua refrigerada para enfriamiento líquido. Las plantas de semiconductores requieren sistemas de agua ultrapura con bombas de alta precisión. Los parques biomédicos integran unidades de baja vibración para el control de flujo de grado de laboratorio. Las instalaciones de salas limpias dependen de bombas de dosificación química y asistidas por vacío. La convergencia de tecnología, farmacéutica y datos crea demanda para aplicaciones de nicho. Los OEM que desarrollan soluciones específicas para sectores verticales pueden obtener posiciones de mercado premium. Esto presenta un camino de crecimiento a largo plazo dentro del Mercado de Bombas de Agua de Corea del Sur.
Análisis de Segmentación del Mercado
Por Tipo de Bomba
El Mercado de Bombas de Agua de Corea del Sur incluye bombas centrífugas y de desplazamiento positivo. Las variantes centrífugas dominan los servicios de utilidad y construcción debido a su manejo eficiente del flujo. Subsegmentos como las bombas sumergibles y de carcasa dividida atienden necesidades de aguas residuales y enfriamiento industrial. Las bombas de desplazamiento positivo—de engranajes, diafragma, tornillo y peristálticas—se utilizan en aplicaciones de dosificación de alimentos, farmacéutica y química. Las bombas de diafragma son preferidas para fluidos peligrosos y viscosos, mientras que los tipos de tornillo apoyan la irrigación agrícola.
- Por ejemplo, las bombas de accionamiento magnético de la serie MD de Iwaki se utilizan en la dosificación química de semiconductores, ofreciendo operación sin fugas y larga vida útil, con modelos clasificados alrededor de 0.75 kW para manejar fluidos corrosivos y viscosos.
Por Aplicación
Soporta diversos casos de uso, incluyendo servicios municipales, servicios de construcción, procesos industriales y agricultura. El suministro de agua y la gestión de aguas residuales impulsan la demanda de alto volumen en infraestructura pública. Los edificios residenciales y comerciales utilizan bombas de refuerzo y circulación. La demanda industrial es alta en petróleo y gas, semiconductores y generación de energía. El sector agrícola despliega bombas para sistemas de irrigación y reutilización de agua, particularmente en zonas rurales y semiurbanas.
- Por ejemplo, los centros de datos de Corea del Sur consumieron 74.40 mil millones de litros de agua en 2025 para operaciones de enfriamiento, apoyados por bombas de circulación de alta capacidad para gestionar cargas térmicas de manera eficiente.
Por Potencia
Las bombas de baja capacidad dominan en edificios domésticos y comerciales ligeros. Las bombas de capacidad media sirven a industrias medianas, edificios institucionales e invernaderos. Las unidades de alta capacidad y de servicio industrial se despliegan en industrias de procesamiento pesado, plantas de energía y plantas regionales de tratamiento de agua donde la durabilidad y el manejo de volumen son críticos.
Por Conducción y Control
Las bombas accionadas por electricidad son las más utilizadas debido a la disponibilidad estable de energía. Los sistemas accionados por diésel se utilizan en aplicaciones fuera de la red y de emergencia. Las bombas VFD habilitadas para Smart/IoT están ganando terreno en las ciudades inteligentes, permitiendo un mejor control de energía, diagnósticos y automatización.
Por Canal de Distribución
La distribución está liderada por EPCs y OEMs en los sectores de infraestructura e industrial. Los distribuidores y concesionarios apoyan las ventas de nivel medio y agrícola. Las plataformas de adquisición en línea están surgiendo para compradores pequeños y medianos que buscan reemplazos más rápidos y comparación de precios.
Segmentación
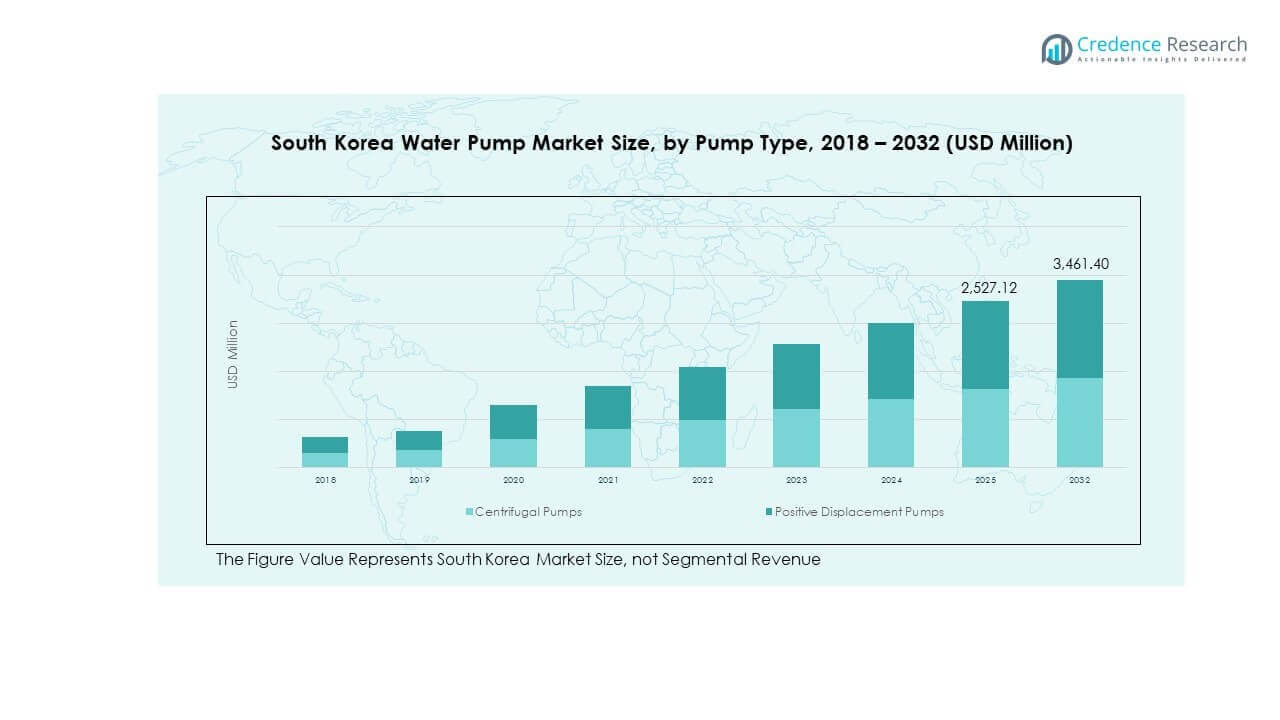
Por Tipo de Bomba
- Bombas Centrífugas
- De una sola etapa
- Multietapa
- Sumergible
- De succión final
- De carcasa partida
- Bombas de Desplazamiento Positivo
- De diafragma
- De engranajes
- De tornillo
- Peristáltica
Por Aplicación
- Municipalidades y Servicios Públicos (Abastecimiento de Agua y Aguas Residuales)
- Servicios de Edificación (Residencial, Comercial, Edificios Altos e Inteligentes)
- Industrial (Petróleo y Gas, Químicos, Generación de Energía, Alimentos y Bebidas, Electrónica y Semiconductores)
- Agricultura e Irrigación
Por Potencia
- Baja Capacidad
- Capacidad Media
- Alta Capacidad / Uso Industrial
Por Accionamiento y Control
- Accionadas por Electricidad
- Accionadas por Diésel
- Bombas VFD habilitadas para Smart / IoT
Por Canal de Distribución
- Directo a EPCs / OEMs
- Distribuidores / Concesionarios
- Canales de Adquisición en Línea / Inteligentes
Por Región
- Seúl y Región Capital
- Gyeongsang
- Jeolla
- Chungcheong
- Jeju y Otros
Análisis Regional
Seúl y Región Capital – 38% de Cuota de Mercado
La región de Seúl y la Capital domina el mercado de bombas de agua de Corea del Sur con una participación de ingresos del 38%. La infraestructura urbana, los desarrollos de edificios inteligentes y las zonas residenciales densas impulsan la demanda de bombas. La región también alberga importantes parques industriales y proyectos de ciudades inteligentes respaldados por el gobierno. Las empresas de servicios públicos invierten en sistemas avanzados de circulación de agua, aumento de presión y drenaje. La actividad de renovación en tuberías envejecidas respalda la demanda recurrente de reemplazo. Los edificios comerciales y los centros de datos adoptan bombas de alta eficiencia e integradas con IoT para cumplir con los objetivos de sostenibilidad. Sigue siendo el principal centro de consumo y adquisición del país.
Gyeongsang y Chungcheong – 33% de Cuota de Mercado Combinada
Las provincias de Gyeongsang y Chungcheong representan colectivamente el 33% del mercado de bombas de agua de Corea del Sur. Estas regiones cuentan con instalaciones de fabricación a gran escala en electrónica, automotriz y semiconductores. Las bombas industriales de alta capacidad y durabilidad se utilizan ampliamente en el enfriamiento de procesos y tratamiento de aguas residuales. Ciudades como Ulsan, Daegu y Daejeon sirven como corredores industriales con una demanda constante de sistemas de bombeo de alta resistencia. Las mejoras en la infraestructura municipal y los proyectos regionales de reutilización de agua expanden las instalaciones de bombas. Las bombas de capacidad media y personalizadas tienen una fuerte aceptación en los parques industriales y edificios de tamaño medio en ambas provincias.
Jeolla, Jeju & Otras – 29% de Cuota de Mercado Combinada
Jeolla, Jeju y otras regiones periféricas contribuyen con el 29% de la cuota de mercado. Estas áreas se centran en la irrigación agrícola, el suministro de agua rural y los sistemas de aguas residuales distribuidos. El mercado de bombas de agua de Corea del Sur aquí está impulsado por comunidades agrícolas, infraestructura de ecoturismo y adquisiciones del sector público. El apoyo gubernamental para la eficiencia en la irrigación y el bombeo con energía renovable impulsa la adopción en distritos agrícolas. Las pequeñas ciudades e islas invierten en bombas compactas, compatibles con energía solar y accionadas por diésel debido a las limitaciones de la red eléctrica. La durabilidad del producto y la facilidad de mantenimiento son factores clave de compra en estas regiones.
Análisis de Jugadores Clave
Análisis Competitivo
El mercado de bombas de agua de Corea del Sur presenta una mezcla de fabricantes globales y regionales que compiten en los segmentos industrial, de servicios públicos y residencial. Grundfos, Wilo y Xylem lideran en sistemas de bombas energéticamente eficientes e inteligentes, sirviendo a la infraestructura urbana e instalaciones comerciales. KSB y Ebara se centran en aplicaciones industriales, químicas y de energía, ofreciendo bombas de alta capacidad y resistentes a la corrosión. Las empresas coreanas compiten agresivamente en los segmentos de baja y media capacidad con producción localizada y flexibilidad de precios. Los OEMs se asocian con EPCs para asegurar contratos públicos y licitaciones de ciudades inteligentes. Los jugadores globales ofrecen plataformas IoT integradas y sistemas modulares, mientras que las empresas locales priorizan el servicio, la personalización y la disponibilidad. Sigue siendo un mercado sensible al precio pero impulsado por la innovación, donde la eficiencia y el cumplimiento moldean la preferencia de los proveedores. Las redes de distribución, el servicio postventa y los términos de garantía influyen fuertemente en la lealtad del cliente y el negocio repetido. Las colaboraciones estratégicas y la localización de productos impulsan la diferenciación en este paisaje fragmentado.
Desarrollos Recientes
- En enero de 2026, GMB Korea aseguró un contrato de suministro con Hyundai Motor Group para bombas de agua eléctricas utilizadas en sistemas de enfriamiento para vehículos de hidrógeno. Esta colaboración fortalece la presencia de la empresa en aplicaciones de bombas de alto rendimiento vinculadas a tecnologías automotrices avanzadas y señala una mayor demanda de soluciones de bombeo eléctrico en el panorama industrial en evolución de Corea del Sur.
- En agosto de 2025, Grundfos estableció una planta de ensamblaje de bombas de agua subterránea en Corea del Sur en colaboración con el socio local Bando Submersible Pump. La nueva instalación tiene como objetivo mejorar la capacidad de producción de bombas adaptadas a las necesidades regionales de gestión del agua y apoyar una entrega y servicio más rápidos en el mercado surcoreano.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Bomba, Aplicación, Potencia, Conducción & Control y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las bombas de agua inteligentes con integración de IoT y VFD se convertirán en estándar en los segmentos comerciales y municipales.
- La demanda de modernización y reemplazo crecerá debido al envejecimiento de la infraestructura en zonas urbanas e industriales.
- Los programas de modernización agrícola impulsarán la demanda rural de bombas energéticamente eficientes y alimentadas por energía solar.
- Los centros de datos y las instalaciones de semiconductores impulsarán la adopción de sistemas de bombeo de alta precisión y baja vibración.
- Los nuevos códigos de construcción y los estándares LEED favorecerán las instalaciones de bombas de bajo ruido y alta eficiencia en áreas metropolitanas.
- Los fabricantes locales competitivos en precio se expandirán en aplicaciones residenciales y de mediana carga.
- El crecimiento en instalaciones de desalinización y reutilización de agua apoyará la demanda de bombas multietapa resistentes a la corrosión.
- Los canales de adquisición digital ganarán tracción entre compradores pequeños y medianos que buscan entregas rápidas.
- Las inversiones de servicios públicos en seguridad hídrica y estabilización de presión favorecerán los sistemas de control avanzados.
- El mercado de bombas de agua en Corea del Sur verá un crecimiento constante en todos los segmentos impulsado por la sostenibilidad, eficiencia y cumplimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bombas de agua en Corea del Sur y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bombas de agua en Corea del Sur entre 2024 y 2032?
¿Qué segmento del mercado de bombas de agua de Corea del Sur tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bombas de agua en Corea del Sur?
¿Quiénes son las empresas líderes en el mercado de bombas de agua en Corea del Sur?
¿Qué región tuvo la mayor participación en el mercado de bombas de agua de Corea del Sur en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bombas de Agua de Corea del Sur Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bombas de Agua de Corea del Sur Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,353.86 million → 2032: USD 3,461.40 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bombas de Agua de Corea del Sur Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bombas de Agua de Corea del Sur Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bombas de Agua de Corea del Sur Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bombas de Agua de Corea del Sur Market Drivers
- 3.3 Mercado de Bombas de Agua de Corea del Sur Market Restraints & Challenges
- 3.4 Mercado de Bombas de Agua de Corea del Sur Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bombas de Agua de Corea del Sur Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bombas de Agua de Corea del Sur Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bombas de Agua de Corea del Sur category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bombas de Agua de Corea del Sur Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bombas de Agua de Corea del Sur Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bombas de Agua de Corea del Sur market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bombas de Agua de Corea del Sur Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bombas de Agua de Corea del Sur Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bombas de Agua de Corea del Sur Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bombas de Agua de Corea del Sur (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bombas de Agua de Corea del Sur Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bombas de Agua de Corea del Sur Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bombas de Agua de Corea del Sur Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bombas de Agua de Corea del Sur Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bombas de Agua de Corea del Sur Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bombas de Agua de Corea del Sur Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bombas de Agua de Corea del Sur Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bombas de Agua de Corea del Sur Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bombas de Agua de Corea del Sur Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
