
Visión General del Mercado:
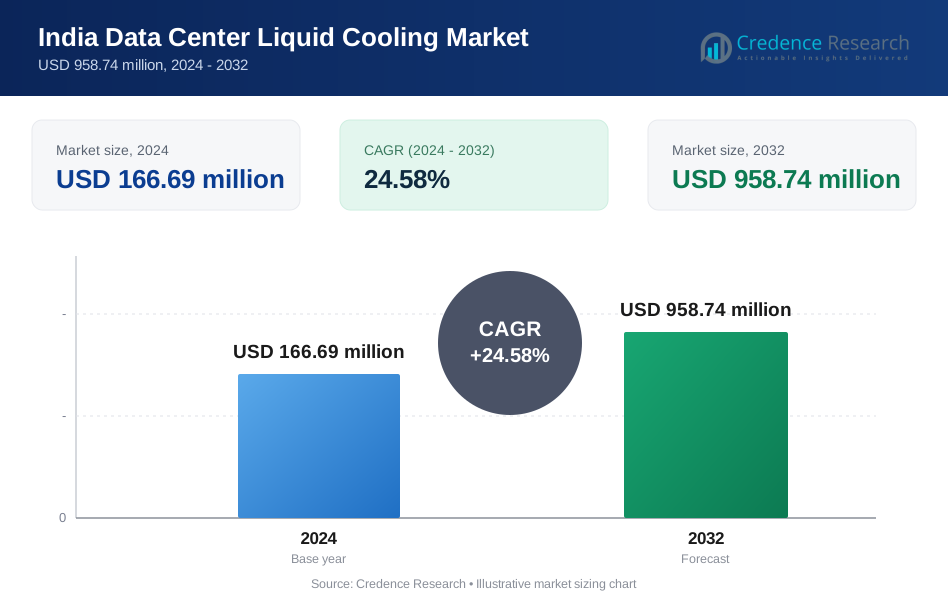
El tamaño del mercado de refrigeración líquida de centros de datos en India se valoró en USD 80.00 millones en 2018, alcanzó USD 166.69 millones en 2024, y se anticipa que alcanzará USD 958.74 millones para 2032, creciendo a una tasa compuesta anual del 24.58% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Refrigeración Líquida de Centros de Datos en India 2024 | USD 166.69 Millones |
| Mercado de Refrigeración Líquida de Centros de Datos en India, CAGR | 24.58% |
| Tamaño del Mercado de Refrigeración Líquida de Centros de Datos en India 2032 | USD 958.74 Millones |
El crecimiento en este mercado está impulsado por el aumento de las densidades de potencia de los racks, especialmente en entornos de IA y HPC donde los sistemas de refrigeración por aire tradicionales no logran mantener la eficiencia operativa. El cambio hacia soluciones energéticamente eficientes se acelera por los altos costos de energía y la presión para reducir el PUE en centros de datos a hiperescala. Las iniciativas gubernamentales que apoyan la infraestructura digital, junto con una fuerte adopción en los sectores de TI, nube y financiero, fortalecen la demanda. A medida que más instalaciones de colocación y edge se expanden, los operadores están priorizando la refrigeración líquida para asegurar escalabilidad y rendimiento.
El sur de India lidera el mercado debido a la concentración de centros de datos a hiperescala y en la nube en Bengaluru, Chennai y Hyderabad. El oeste de India también es un contribuyente importante, con una fuerte adopción en Mumbai y actividad emergente en Pune y Gujarat. El norte de India ve una creciente demanda de la región de Delhi NCR, impulsada por implementaciones empresariales y gubernamentales. Las ciudades del este y de nivel II están comenzando a ganar tracción, apoyadas por despliegues de computación edge y expansiones regionales de la nube. Cada región refleja diferentes etapas de adopción pero comparte un impulso común hacia infraestructuras de alta eficiencia.
Perspectivas del Mercado
- El mercado fue valorado en USD 80.00 millones en 2018, alcanzó USD 166.69 millones en 2024, y se espera que crezca hasta USD 958.74 millones para 2032, registrando un CAGR de 24.58% durante el período de pronóstico.
- El sur de India lidera con una participación del 38%, impulsado por centros de datos en Chennai, Hyderabad y Bengaluru. El oeste de India sigue con un 32%, respaldado por una fuerte demanda en Mumbai y Pune, mientras que el norte de India representa el 18% debido al crecimiento de despliegues a gran escala y empresariales en el NCR.
- Las ciudades del este y de nivel II representan la región de más rápido crecimiento con una participación del 12%, impulsadas por despliegues de borde, expansión regional de la nube y despliegues de infraestructura digital.
- En 2024, la Refrigeración Directa al Chip tuvo la mayor participación entre los tipos de refrigeración, seguida por la Refrigeración por Inmersión y los Sistemas de Refrigeración Híbridos, como se muestra en el patrón de crecimiento visual.
- Entre los tipos de centros de datos, se proyecta que los Centros de Datos Empresariales crezcan más rápido con un 8% de CAGR, seguidos por los Centros de Datos de Colocación con un 5.2% y los Centros de Datos a Gran Escala con un 4.5%, indicando una adopción más amplia más allá de los jugadores a gran escala.

Impulsores del Mercado
El Creciente Densidad de Potencia de Rack Requiere un Cambio de la Refrigeración por Aire a Soluciones Basadas en Líquido
El mercado de refrigeración líquida de centros de datos en India está impulsado por el aumento de la densidad de potencia de rack en instalaciones a gran escala y empresariales. La refrigeración tradicional basada en aire tiene dificultades para manejar cargas térmicas crecientes por encima de 20 kW por rack. Nuevas cargas de trabajo de IA y HPC generan más calor por pie cuadrado, haciendo que la refrigeración basada en líquido sea una necesidad práctica. Los métodos de refrigeración líquida, como los sistemas directos al chip y de inmersión, absorben y transfieren el calor de manera más eficiente. Los operadores adoptan estos sistemas para gestionar la densidad sin aumentar el espacio de la instalación. La mayor eficiencia energética y la refrigeración precisa los hacen adecuados para despliegues avanzados. El mercado se beneficia de menor latencia, uso reducido de ventiladores y un rendimiento térmico más confiable. Los operadores clave prefieren la refrigeración líquida para cargas de trabajo críticas y sensibles a la energía.
- Por ejemplo, la instalación NM1 de Yotta Data Services en Navi Mumbai soporta una capacidad de 210 MW y había desplegado 16,000 GPUs NVIDIA H100 y GH200 para julio de 2025, utilizando refrigeración líquida avanzada para racks de IA de alta densidad.
Objetivos de Sostenibilidad y Presión para Reducir los Valores de PUE Aceleran la Adopción de Refrigeración Eficiente
La Eficiencia en el Uso de Energía (PUE) sigue siendo una métrica principal para la eficiencia de los centros de datos en toda India. Los operadores buscan soluciones de refrigeración que reduzcan el consumo de electricidad y apoyen los objetivos ESG. La refrigeración líquida logra un PUE más bajo al reducir la energía consumida por ventiladores y compresores. Los ahorros de energía también ayudan a los operadores a cumplir con las certificaciones de centros de datos verdes. Con el aumento de los costos de electricidad y la limitada energía de la red en algunos estados, los sistemas eficientes ganan tracción. Los gobiernos y organismos industriales fomentan la infraestructura sostenible a través de políticas e incentivos. Los grandes operadores también alinean sus estrategias con los objetivos globales de reducción de emisiones. El mercado de refrigeración líquida de centros de datos en India se beneficia de esta alineación regulatoria y económica. Un menor impacto de carbono y ahorros de costos a largo plazo apoyan aún más la adopción.
- Por ejemplo, los centros de datos a hiperescala de Sify en Chennai y Noida obtuvieron la certificación NVIDIA DGX-Ready en 2025, permitiendo hasta 130 kW por rack con redundancia de refrigeración por aire y líquido integrada para cargas de trabajo de IA.
La rápida digitalización en BFSI, telecomunicaciones y servicios de TI impulsa el despliegue de servidores de alta densidad
La rápida transformación digital de la India impulsa un aumento en la generación de datos, requiriendo una infraestructura de cómputo densa. Las empresas de BFSI y TI implementan soluciones de IA, big data y analítica que demandan GPUs y CPUs refrigerados por líquido. Los proveedores de telecomunicaciones expanden la infraestructura 5G y la computación en el borde, aumentando las cargas de datos localizadas. Estos casos de uso requieren entornos de cómputo de alto rendimiento con control térmico preciso. La refrigeración líquida satisface estas necesidades al ofrecer una eliminación de calor localizada y eficiente. El crecimiento de las plataformas de nube híbrida impulsa aún más la refrigeración líquida en configuraciones de colocación y empresariales. Los centros de TI de la India como Bengaluru, Hyderabad y Pune lideran tales implementaciones. La digitalización del sector público y privado mejora esta tendencia. El mercado obtiene una demanda constante de la expansión continua de centros de datos en ciudades de Nivel I y II.
Las inversiones de empresas globales de nube e hiperescala impulsan la adopción a gran escala de la refrigeración líquida
Las principales empresas de hiperescala como Amazon, Microsoft y Google continúan expandiendo su presencia de centros de datos en la India. Estas empresas integran la refrigeración líquida para gestionar cargas de trabajo de IA densas y métricas de rendimiento sostenibles. Se planean nuevos campus en regiones como Telangana y Maharashtra con refrigeración líquida desde las etapas de diseño. Los estándares globales y las mejores prácticas influyen en las actualizaciones de instalaciones locales. Las inversiones superan miles de millones de dólares, impulsando asociaciones con proveedores locales y transferencias de tecnología. Las empresas de colocación indias como Yotta y CtrlS también actualizan los sistemas de refrigeración para atraer a clientes de hiperescala. Este impulso acelera la demanda de infraestructura de refrigeración líquida modular y escalable. El mercado de refrigeración líquida para centros de datos en la India se beneficia de implementaciones tanto de campo verde como de campo marrón. Las cadenas de suministro maduran a medida que las empresas nacionales colaboran con proveedores de sistemas internacionales.
Tendencias del mercado
Aumento de la adopción de sistemas de refrigeración directa al chip para cargas de trabajo intensivas en GPU en IA y ML
La refrigeración directa al chip emerge como un método preferido en entornos de cómputo avanzados de IA. Ofrece una mejor transferencia de calor a nivel del chip en comparación con soluciones de inmersión o puerta trasera. Las aplicaciones de IA, ML y HPC demandan GPUs con mayor potencia de diseño térmico (TDP), a menudo superando los 700W. Estos chips requieren una refrigeración constante y de baja latencia. Los proveedores de servicios en la nube en la India adoptan soluciones directas al chip en clusters de entrenamiento de IA. Los integradores de sistemas se asocian con OEMs para ofrecer refrigeración integrada con un tiempo de inactividad mínimo. El despliegue es más fácil de escalar a lo largo de filas de servidores. El mercado de refrigeración líquida para centros de datos en la India refleja un cambio en la preferencia de diseño hacia una refrigeración flexible a nivel de nodo. La adopción se observa más en racks de GPU de alta densidad dentro de los dominios de investigación y analítica.
- Por ejemplo, la instalación de CtrlS en Chennai soporta hasta 70 kW por rack utilizando refrigeración líquida directa al chip para implementaciones de GPU NVIDIA H100, permitiendo un cómputo de IA denso sin restricciones térmicas.
Aumento de la integración de la refrigeración líquida en implementaciones de centros de datos modulares y de borde
Los centros de datos de borde se están expandiendo rápidamente en las ciudades de nivel II y nivel III. Estas instalaciones soportan aplicaciones de baja latencia como la transmisión de video, la telemedicina y el análisis de IoT. Los formatos modulares permiten un despliegue más rápido y adaptaciones de refrigeración más sencillas. La refrigeración líquida ayuda a reducir el uso del espacio y los niveles de ruido en entornos compactos. Los operadores utilizan sistemas híbridos de líquido-aire para soportar cargas de calor variables. Los sistemas preintegrados mejoran la velocidad de puesta en marcha y reducen el CAPEX inicial. Los operadores de telecomunicaciones indios y las CDNs impulsan nodos de borde hacia mercados desatendidos. El mercado de refrigeración líquida de centros de datos en India experimenta un crecimiento constante en sistemas prefabricados con circuitos líquidos. Esta tendencia se fortalece con la creciente demanda de distribución regional de computación.
Creciente Adopción de la Refrigeración por Inmersión Entre Mineros de Criptomonedas y Granjas de Datos Blockchain
La refrigeración por inmersión gana interés en aplicaciones de centros de datos de nicho, particularmente en la minería de criptomonedas y la validación de blockchain. Estas operaciones funcionan 24/7 y generan un calor considerable en matrices de servidores concentradas. La tecnología de inmersión permite el intercambio directo de calor, reduciendo la degradación del equipo. Startups e inversores en India adoptan cápsulas de inmersión en contenedores para operaciones de minería. El ahorro de energía y la vida útil prolongada del hardware lo hacen económicamente viable. Algunas granjas respaldadas por energía renovable implementan refrigeración por inmersión para equilibrar la sostenibilidad con la rentabilidad. Los proveedores ofrecen configuraciones de inmersión de una fase y de dos fases adaptadas para entornos de alto rendimiento. El mercado de refrigeración líquida de centros de datos en India gana diversidad con estos casos de uso especializados. El crecimiento puede acelerarse si las regulaciones de criptomonedas se vuelven más favorables.
Esfuerzos de Estandarización e Interoperabilidad para Apoyar un Despliegue Más Amplio de Sistemas de Refrigeración Líquida
La industria avanza hacia componentes y protocolos estandarizados de sistemas de refrigeración. La interoperabilidad entre sistemas de refrigeración, racks y hardware de TI mejora la velocidad de despliegue. Las recomendaciones de ASHRAE y OCP guían los marcos de diseño para instalaciones refrigeradas por líquido. Los desarrolladores de centros de datos en India se alinean con prácticas globales para atraer a inquilinos internacionales. Los bloques modulares de refrigeración líquida, colectores y soluciones de conexión rápida soportan formatos plug-and-play. Estos esfuerzos reducen la dependencia de proveedores y fomentan el crecimiento del ecosistema. La compatibilidad del sistema también permite una adaptación más sencilla en instalaciones heredadas. El mercado de refrigeración líquida de centros de datos en India se beneficia de directrices de despliegue más claras y de un aumento en la experiencia de los integradores. Esta tendencia apoya la escalabilidad a largo plazo y la confianza en la inversión en infraestructura.
- Por ejemplo, la instalación MAA10 de Digital Connexion en Chennai logró la certificación NVIDIA DGX-Ready en 2025 bajo las directrices ASHRAE W2, soportando racks de 130 kW con colectores de refrigeración líquida interoperables para entornos de computación AI escalables.

Análisis de Desafíos del Mercado
La Alta Inversión de Capital Inicial y la Compleja Integración de Infraestructura Ralentizan la Adopción
Uno de los principales desafíos en el mercado de refrigeración líquida para centros de datos en India es el alto costo de inversión inicial. Implementar sistemas de refrigeración líquida requiere infraestructura especializada, incluyendo tuberías, sistemas de manejo de refrigerante e interfaces de control. La modernización de instalaciones antiguas aumenta aún más los gastos de integración. Los operadores más pequeños y las empresas medianas luchan por justificar estos costos frente a la refrigeración por aire convencional. Las cargas de trabajo de alta densidad todavía están concentradas entre unos pocos jugadores de hiperescala. Para muchos proveedores de colocación, el retorno de la inversión sigue siendo incierto en entornos de baja utilización. La complejidad en la adquisición, las limitaciones de diseño y los largos ciclos de implementación actúan como barreras adicionales. La falta de economías de escala en las ciudades de nivel II de India también dificulta una adopción más rápida. El mercado debe superar las preocupaciones de costos a través de la fabricación local y soluciones modulares.
La Limitada Experiencia Técnica y el Ecosistema de Proveedores Ralentizan la Rápida Expansión del Mercado
La adopción de la refrigeración líquida requiere capacidades especializadas de diseño, implementación y mantenimiento. En India, hay una escasez de profesionales capacitados con experiencia en la gestión de entornos de centros de datos refrigerados por líquido. Esto lleva a una dependencia excesiva de OEMs extranjeros y proveedores de servicios. Los contratistas locales a menudo carecen de certificaciones o experiencia práctica en implementación. Los retrasos en los proyectos y los errores de instalación aumentan los riesgos operativos para los nuevos adoptantes. El ecosistema de proveedores sigue siendo concentrado, limitando los precios competitivos y la cobertura de servicios. Los programas de capacitación y el desarrollo de la fuerza laboral están rezagados respecto a las necesidades del mercado. Sin un apoyo más sólido del ecosistema, las empresas más pequeñas dudan en migrar de los sistemas heredados. El mercado de refrigeración líquida para centros de datos en India debe invertir en el desarrollo de habilidades, la estandarización y las asociaciones locales para escalar eficientemente.
Oportunidades de Mercado
La Creciente Demanda de Cargas de Trabajo de IA Abre Vías de Crecimiento en los Segmentos Empresariales y de Colocación
El creciente despliegue de plataformas de IA y análisis crea una fuerte demanda de refrigeración para servidores de alta densidad. Las empresas de los sectores BFSI, minorista y manufacturero adoptan cada vez más la IA para la automatización y la toma de decisiones. Estas cargas de trabajo requieren hardware refrigerado por líquido para un rendimiento consistente. Los proveedores de colocación pueden atraer inquilinos impulsados por IA ofreciendo infraestructura avanzada lista para refrigeración. El mercado de refrigeración líquida para centros de datos en India puede escalar aprovechando estos despliegues específicos de carga de trabajo y diversificando los casos de uso más allá de la hiperescala.
Las Políticas Gubernamentales y las Iniciativas de Centros de Datos Verdes Apoyan Infraestructuras Preparadas para el Futuro
Las iniciativas respaldadas por el gobierno, como Digital India y Make in India, promueven el crecimiento de la infraestructura doméstica. Los incentivos políticos para centros de datos verdes crean un terreno fértil para la adopción de la refrigeración líquida. Estados como Tamil Nadu, Maharashtra y Uttar Pradesh ofrecen rebajas energéticas y apoyo a la infraestructura. Estos programas reducen los riesgos operativos y fomentan la inversión a largo plazo en soluciones de refrigeración sostenibles. El mercado de refrigeración líquida para centros de datos en India está bien posicionado para beneficiarse de estos impulsores de políticas a nivel nacional y estatal.
Análisis de Segmentación del Mercado
Por Segmento de Tipo de Refrigeración
La refrigeración directa al chip tiene la mayor participación debido a su eliminación precisa y eficiente del calor directamente de los procesadores. Soporta aplicaciones basadas en IA, HPC y GPU que requieren control térmico de baja latencia. Las empresas y los hiperescalares prefieren este método por su compatibilidad con racks de alta densidad y cargas de trabajo orientadas al rendimiento. La refrigeración por inmersión está ganando atención por su superior disipación de calor y menor ruido operativo, especialmente en operaciones de minería de criptomonedas y blockchain. También reduce el desgaste de los componentes mecánicos, extendiendo la vida útil del hardware. Los sistemas de refrigeración híbridos sirven a operadores que buscan actualizaciones por fases o entornos de densidad mixta. Combinan técnicas de aire y líquido para optimizar el costo y la eficiencia de refrigeración, especialmente en configuraciones de campo marrón. El segmento ve un uso creciente en entornos de colocación.
- Por ejemplo, Motivair de Schneider Electric ofrece CDUs que escalan de 105 kW a 2.3 MW de capacidad de refrigeración, diseñados específicamente para cargas de trabajo de alta densidad de IA y HPC que requieren infraestructura de refrigeración líquida.
Por Segmento de Tipo de Centro de Datos
Los centros de datos hiperescala dominan la demanda con refrigeración líquida preintegrada en campus a gran escala. Los gigantes tecnológicos globales utilizan estos sistemas para gestionar cargas de computación extremas y objetivos de sostenibilidad. Los centros de datos de colocación adoptan la refrigeración líquida para atraer cargas de trabajo pesadas en IA de clientes que necesitan infraestructura personalizable. Ofrecen configuraciones modulares con opciones híbridas o directas al chip. Los centros de datos empresariales implementan la refrigeración líquida selectivamente, enfocándose en cargas de trabajo seguras y críticas como nubes privadas y computación de I+D. Su menor huella a menudo limita la adopción completa de la instalación, pero los casos de uso específicos están creciendo.
Por Segmento de Usuario Final
Los proveedores de servicios de TI y nube son los principales usuarios finales que impulsan la adopción en volumen. Su creciente dependencia de la IA, el análisis y las plataformas escalables exige sistemas de refrigeración densos y eficientes. Los servicios financieros invierten en refrigeración líquida para apoyar el comercio algorítmico y el modelado de riesgos. El sector de la salud y farmacéutico lo utiliza para análisis de genomas, imágenes médicas y cargas de trabajo de bioinformática. Los sectores de manufactura e industrial lo despliegan para gemelos digitales, automatización de fábricas y sistemas de control en tiempo real.
- Por ejemplo, los CDUs de Schneider Electric están optimizados para entornos de computación financiera de alta densidad, ofreciendo un control preciso del flujo de refrigerante y soportando cargas de TI de hasta 2.3 MW.
Por Segmento de Componente
El equipo de refrigeración lidera el segmento de componentes con enfriadores, placas frías y unidades de distribución en alta demanda. Los enfriadores y bombas aseguran la circulación del refrigerante y la extracción de calor. Los intercambiadores de calor proporcionan interfaces clave para la transferencia térmica de fluido a aire o de fluido a fluido. Accesorios como colectores, mangueras, sensores y unidades de control mejoran el monitoreo e integración del sistema. Cada componente soporta la expansión modular y el diseño del sistema tolerante a fallos.
Segmentación
Por Segmento de Tipo de Refrigeración
- Refrigeración Directa al Chip
- Refrigeración por Inmersión
- Sistemas de Refrigeración Híbridos
Por Segmento de Tipo de Centro de Datos
- Centros de Datos Hiperescala
- Centros de Datos de Colocación
- Centros de Datos Empresariales
Por Segmento de Usuario Final
- Proveedores de Servicios de TI & Nube
- Servicios Financieros
- Salud & Farmacéuticos
- Manufactura & Industrial
Por Segmento de Componente
- Equipos de Refrigeración
- Enfriadores & Bombas
- Intercambiadores de Calor
- Accesorios

Análisis Regional
El sur de India posee la mayor participación con aproximadamente 38% del mercado de refrigeración líquida de centros de datos en India. Este dominio proviene de fuertes clústeres de centros de datos en Chennai, Hyderabad y Bengaluru. La región se beneficia de una disponibilidad de energía estable, acceso a cables submarinos y ecosistemas de TI maduros. Los operadores de hiperescala y colocation implementan refrigeración líquida para soportar cargas de trabajo de IA y nube. Las políticas estatales apoyan la expansión de la infraestructura digital. La adopción empresarial también aumenta en centros tecnológicos y de SaaS. Mantiene el liderazgo mediante la adopción temprana de arquitecturas de refrigeración avanzadas.
El oeste de India representa casi 32% de la cuota de mercado y se clasifica como la segunda subregión más grande. Mumbai y Pune siguen siendo núcleos principales debido a la demanda de servicios financieros y la presencia densa de colocation. Las limitaciones de disponibilidad de tierra empujan a los operadores hacia diseños de alta densidad que favorecen la refrigeración líquida. La integración de energía renovable también apoya estrategias de refrigeración eficientes. Gujarat está emergiendo como una fuerte alternativa debido a incentivos políticos y menores costos operativos. La región atrae inversiones de hiperescala enfocadas en instalaciones escalables y sostenibles.
El norte de India contribuye con alrededor del 18% de la cuota de mercado, liderado por la región de Delhi NCR. La fuerte demanda de despliegues gubernamentales, de telecomunicaciones y de nube empresarial apoya un crecimiento constante. Las necesidades de soberanía de datos y las plataformas públicas digitales aumentan los requisitos de capacidad local. Las regiones del este y otras juntas tienen aproximadamente un 12% de participación. Ciudades como Kolkata y Bhubaneswar ven una tracción gradual de centros de datos de borde y regionales. Estas áreas ganan relevancia a través de una mejor conectividad y expansión de la nube regional.
Análisis de Jugadores Clave
- Schneider Electric
- Vertiv Co.
- STULZ India Pvt. Ltd.
- Rittal India
- Delta Electronics India
Análisis Competitivo
El mercado de refrigeración líquida para centros de datos en India presenta un panorama competitivo moderadamente concentrado con actores globales y nacionales. Las empresas multinacionales aprovechan carteras avanzadas, fuertes capacidades de I+D y experiencia en despliegue global. Estos actores se centran en sistemas directos al chip e híbridos adaptados para cargas de trabajo de alta densidad. Las empresas nacionales compiten a través de la fabricación local, alcance de servicios y optimización de costos. Las asociaciones estratégicas con desarrolladores de centros de datos fortalecen la posición en el mercado. La competencia se centra en la eficiencia del sistema, escalabilidad y capacidad de integración. Los proveedores se diferencian mediante diseños modulares, tiempos de despliegue rápidos y rendimiento energético eficiente. La innovación de productos se dirige a infraestructuras preparadas para IA y cumplimiento de sostenibilidad. Las empresas invierten en soporte técnico y servicios de ciclo de vida para retener contratos a largo plazo. Las reformas de campo marrón crean oportunidades para la personalización de soluciones. La presión de precios se mantiene moderada debido a las altas barreras de entrada y la complejidad técnica. Los actores establecidos se benefician de relaciones a largo plazo con operadores de hiperescala y colocación. Los nuevos entrantes enfrentan desafíos relacionados con la intensidad de capital y los requisitos de habilidades. Las estrategias de expansión se centran en la presencia regional, asociaciones de canal y capacitación de la fuerza laboral. El entorno competitivo apoya la innovación constante y la consolidación gradual del mercado.
Desarrollos Recientes
- En noviembre de 2025, Johnson Controls lanzó la plataforma Silent-Aire Coolant Distribution, una solución de refrigeración líquida escalable para centros de datos de alta densidad en India. Esta plataforma ofrece capacidades de 500kW a más de 10MW, soportando instalaciones flexibles en fila o perimetrales para necesidades de IA y computación en el borde.
- En octubre de 2025, Delta Electronics India presentó soluciones avanzadas de refrigeración líquida, incluyendo CDUs de líquido a líquido en rack con capacidad de hasta 200kW por rack para cargas de trabajo de IA. Esto se destacó en eventos como Data Centre World Asia. Las innovaciones están alineadas con el impulso de India hacia una refrigeración sostenible de centros de datos de alta densidad.
- En julio de 2025, Schneider Electric tomó el control total de su unidad en India en un acuerdo de $6.4 mil millones, fortaleciendo su posición en el mercado de centros de datos, incluida la infraestructura de refrigeración líquida. Esta adquisición ocurrió. El movimiento apoya capacidades ampliadas para soluciones de refrigeración energéticamente eficientes en medio de la creciente demanda de centros de datos en India.
- En noviembre de 2024, Vertiv Co. amplió su cartera global de refrigeración líquida con dos nuevos sistemas CDU CoolChip de alta capacidad diseñados para centros de datos impulsados por IA. El anuncio se realizó permitiendo despliegues modulares de hasta 350kW para racks de alta densidad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Segmento de Tipo de Refrigeración, Segmento de Tipo de Centro de Datos, Segmento de Usuario Final y Segmento de Componente. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, flujos de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de enfriamiento líquido crecerá rápidamente a medida que aumenten las cargas de trabajo de IA, ML y HPC en diversas industrias.
- Los operadores de hiperescala impulsarán la adopción a gran escala diseñando instalaciones preparadas para líquidos desde el primer día.
- Los proveedores de colocación invertirán en sistemas de enfriamiento híbridos para atraer clientes con computación densa y despliegues en el borde.
- El enfriamiento directo al chip seguirá siendo la tecnología dominante debido a su escalabilidad y eficiencia a nivel de rack.
- El enfriamiento por inmersión encontrará adopción en nichos como blockchain, criptomonedas y configuraciones de borde de ultra alta densidad.
- La región sur continuará liderando el crecimiento debido a los centros de datos en Chennai, Bengaluru y Hyderabad.
- Los incentivos gubernamentales para centros de datos ecológicos impulsarán a más operadores a adoptar soluciones de enfriamiento basadas en líquidos.
- El equipo de enfriamiento y los enfriadores seguirán siendo componentes de alta demanda a medida que aumente la complejidad del sistema.
- Los fabricantes nacionales expandirán su presencia, apoyados por la localización y la capacitación de una fuerza laboral calificada.
- La competencia se intensificará en torno a soluciones de enfriamiento modulares y de bajo PUE alineadas con los objetivos de sostenibilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de refrigeración líquida de centros de datos en India y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de enfriamiento líquido de centros de datos en India entre 2024 y 2032?
¿Qué segmento del mercado de refrigeración líquida de centros de datos en India tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de refrigeración líquida de centros de datos en India?
¿Quiénes son las empresas líderes en el mercado de refrigeración líquida de centros de datos en India?
¿Qué región tuvo la mayor participación en el mercado de refrigeración líquida de centros de datos en India en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Refrigeración Líquida para Centros de Datos en India Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Refrigeración Líquida para Centros de Datos en India Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 166.69 million → 2032: USD 958.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Refrigeración Líquida para Centros de Datos en India Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Refrigeración Líquida para Centros de Datos en India Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Refrigeración Líquida para Centros de Datos en India Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Refrigeración Líquida para Centros de Datos en India Market Drivers
- 3.3 Mercado de Refrigeración Líquida para Centros de Datos en India Market Restraints & Challenges
- 3.4 Mercado de Refrigeración Líquida para Centros de Datos en India Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Refrigeración Líquida para Centros de Datos en India Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Refrigeración Líquida para Centros de Datos en India Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Refrigeración Líquida para Centros de Datos en India category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Refrigeración Líquida para Centros de Datos en India Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Refrigeración Líquida para Centros de Datos en India Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Refrigeración Líquida para Centros de Datos en India market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Refrigeración Líquida para Centros de Datos en India Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Refrigeración Líquida para Centros de Datos en India Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Refrigeración Líquida para Centros de Datos en India Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Refrigeración Líquida para Centros de Datos en India (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Refrigeración Líquida para Centros de Datos en India Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Refrigeración Líquida para Centros de Datos en India Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Refrigeración Líquida para Centros de Datos en India Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Refrigeración Líquida para Centros de Datos en India Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Refrigeración Líquida para Centros de Datos en India Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Refrigeración Líquida para Centros de Datos en India Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Refrigeración Líquida para Centros de Datos en India Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Refrigeración Líquida para Centros de Datos en India Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Refrigeración Líquida para Centros de Datos en India Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
