
Visión General del Mercado:
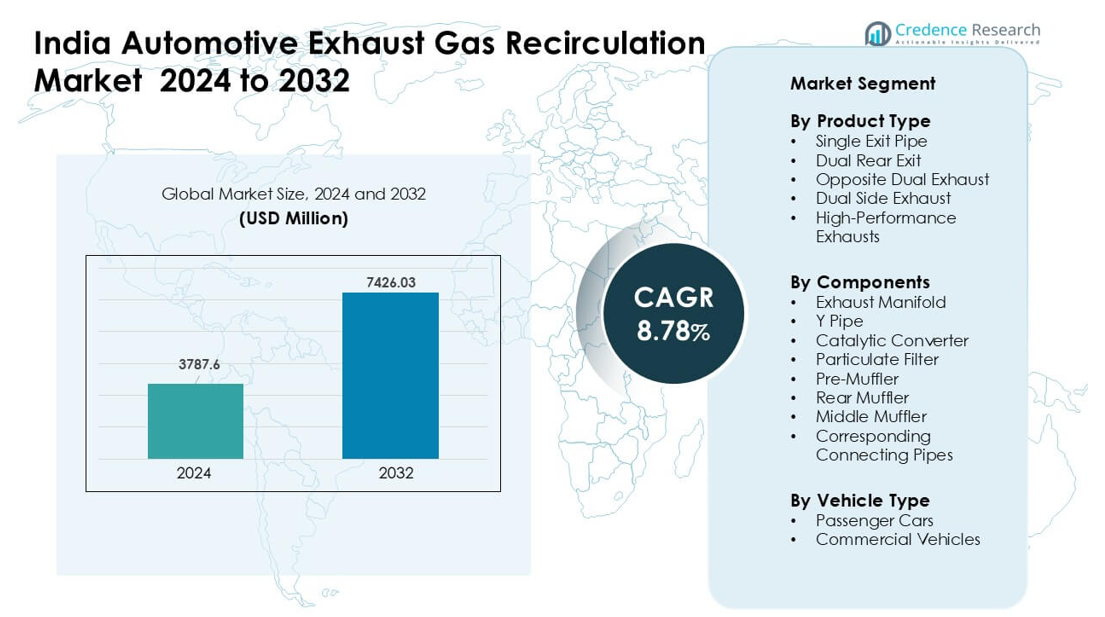
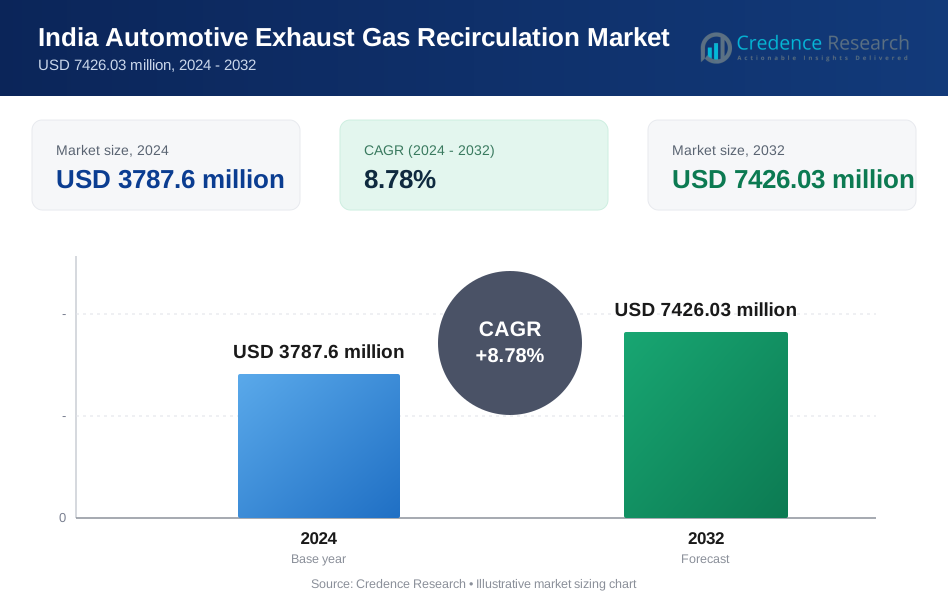
El mercado de recirculación de gases de escape automotrices en India fue valorado en USD 3787.6 millones en 2024 y se anticipa que alcance USD 7426.03 millones para 2032, creciendo a una CAGR del 8.78% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recirculación de Gases de Escape Automotrices en India 2024 | USD 3787.6 millones |
| Mercado de Recirculación de Gases de Escape Automotrices en India, CAGR | 8.78% |
| Tamaño del Mercado de Recirculación de Gases de Escape Automotrices en India 2032 | USD 7426.03 millones |
El mercado de recirculación de gases de escape automotrices en India está conformado por actores clave como Continental AG, Marelli (India) Private Limited, Boysen India Private Limited, Delphi Technologies PLC, BENTELER International AG, Cummins Inc., Futaba Industrial Co., Ltd., Faurecia SE, Eberspächer Gruppe GmbH & Co. KG, y Tenneco Inc. Estas empresas fortalecen el crecimiento del mercado a través de válvulas EGR avanzadas, enfriadores de alta eficiencia y conjuntos de escape integrados diseñados para cumplir con las normativas BS6 y las próximas BS7. El norte de India emergió como la región líder en 2024 con una participación del 32%, apoyada por densos clústeres de OEM, una fuerte producción de automóviles de pasajeros y una actividad logística en expansión a lo largo de los principales corredores industriales.
Perspectivas del Mercado:
- El mercado de recirculación de gases de escape automotrices en India alcanzó USD 3787.6 millones en 2024 y se proyecta que crezca a una CAGR del 8.78% hasta 2032.
- La demanda crece debido a las estrictas normas BS6, el aumento de la producción de vehículos y el fuerte cambio hacia motores eficientes en combustible que dependen de sistemas EGR enfriados avanzados.
- Las tendencias clave incluyen un uso más amplio de diseños integrados EGR-postratamiento, materiales térmicos ligeros y módulos compactos para nuevas plataformas de gasolina-turbo y diésel.
- La competencia sigue siendo fuerte con Continental AG, Marelli, Boysen, Delphi Technologies, BENTELER, Cummins, Futaba, Faurecia, Eberspächer y Tenneco enfocándose en válvulas duraderas, enfriadores de alta eficiencia y producción localizada.
- El norte de India lideró con una participación del 32% en 2024, mientras que los diseños de tubo de escape de salida única tuvieron la mayor participación del segmento de productos con un 41%, apoyados por una alta fabricación de automóviles de pasajeros y fuertes clústeres de OEM.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El tubo de escape de salida única lideró el segmento de tipo de producto en India en 2024 con aproximadamente un 41% de participación. Los fabricantes de automóviles utilizaron este diseño porque mantiene el sistema ligero, rentable y fácil de empaquetar en autos pequeños y medianos. El diseño también apoya una menor contrapresión, lo que ayuda a cumplir con las normas nacionales de emisiones sin un cambio estructural importante. Los escapes traseros dobles y laterales dobles crecieron en modelos premium debido al creciente interés en el sonido deportivo y una mayor potencia del motor. Los escapes de alto rendimiento se expandieron lentamente pero ganaron atención entre los compradores de vehículos ajustados en las principales ciudades.
- Por ejemplo, el Hyundai i20 N Line vendido en India utiliza un silenciador de doble salida en lugar de un sistema pesado de doble salida trasera. Este diseño ayuda a que la versión de gasolina T-GDi de 1.0 litros (que produce 118 bhp / 172 Nm) mantenga un empaque compacto en la parte inferior del vehículo y sea manejable bajo los 4 metros (específicamente, 3,995 mm de longitud) para calificar para beneficios fiscales significativos en India para autos pequeños.
Por Componentes
El convertidor catalítico dominó el segmento de componentes en 2024 con casi un 46% de participación. La fuerte demanda provino de las estrictas normas BS6 que impulsaron a los fabricantes de automóviles a adoptar sustratos de mayor calidad y diseños de recubrimiento avanzados. El papel central del convertidor en la reducción de los niveles de NOx e hidrocarburos mantuvo su participación por delante de los silenciadores y filtros. Los filtros de partículas también crecieron ya que los modelos diésel requerían un control más estricto del hollín. Los colectores de escape y las tuberías de conexión mantuvieron volúmenes estables debido a su amplio uso tanto en flotas de pasajeros como comerciales.
- Por ejemplo, Faurecia anunció el desarrollo de un nuevo colector de escape ligero hecho de aleación de aluminio de alta resistencia en 2024.
Por Tipo de Vehículo
Los automóviles de pasajeros tuvieron la mayor participación en 2024 con alrededor del 63%. Los compradores en India prefirieron autos compactos y medianos, que utilizan diseños de escape más ligeros y sistemas de retroalimentación EGR más rápidos. La creciente demanda urbana y los mayores volúmenes de producción ayudaron a que los automóviles de pasajeros se mantuvieran por delante de los vehículos comerciales. El cumplimiento de emisiones, las mejoras en la eficiencia del combustible y los ciclos de renovación de modelos aumentaron las necesidades de reemplazo e integración de sistemas de escape. Los vehículos comerciales mostraron un crecimiento estable ya que los propietarios de flotas buscaron mayor durabilidad y mejor manejo de partículas para rutas de larga distancia y carga.
Impulsores Clave del Crecimiento:
Normas de Emisión Estrictas Acelerando la Adopción de EGR
El cambio de India hacia normas BS6 más estrictas y las próximas normas BS7 continúan impulsando a los fabricantes de automóviles a adoptar sistemas avanzados de recirculación de gases de escape. Estas regulaciones exigen reducciones drásticas en las emisiones de NOx y partículas, lo que aumenta la necesidad de un control preciso de EGR tanto en motores diésel como en los nuevos motores de gasolina turboalimentados. Los fabricantes de automóviles se centran en unidades EGR refrigeradas, válvulas mejoradas y diseños compactos que reducen la carga térmica mientras mantienen la estabilidad de la combustión. Los crecientes requisitos de cumplimiento fortalecen la demanda en vehículos de pasajeros y comerciales. El camino regulatorio también fomenta la inversión en herramientas de calibración, mejor emparejamiento de postratamiento y configuraciones integradas EGR–DPF–SCR que apoyan la expansión constante del mercado.
- Por ejemplo, una investigación publicada en 2024 mostró que aplicar una tasa de EGR del 30% en un motor diésel redujo las emisiones de NOx en un 59%, mientras que solo redujo la eficiencia térmica del motor en aproximadamente un 5.6%.
Aumento de la Producción de Vehículos de Pasajeros y Comerciales
El creciente output automotriz de India impulsa el mercado de EGR ya que ambos segmentos dependen de sistemas eficientes de control de emisiones para cumplir con los estándares nacionales. El crecimiento de los automóviles de pasajeros impulsa mayores volúmenes de instalación, especialmente en modelos diésel compactos y pequeños de gasolina turbo donde el EGR ayuda a equilibrar la potencia y la economía de combustible. Los vehículos comerciales apoyan aún más la demanda debido a los ciclos de servicio prolongados que requieren componentes EGR duraderos y térmicamente estables. Los fabricantes de equipos originales (OEM) aumentan la adquisición de enfriadores EGR de acero inoxidable, válvulas y tuberías para manejar temperaturas de escape más altas. La expansión de flotas urbanas, el crecimiento de la logística de última milla y los proyectos de movilidad rural refuerzan la demanda sostenida en todo el sector.
- Por ejemplo, en motores diésel de servicio pesado utilizados para el transporte comercial, los sistemas EGR se combinan comúnmente con otros dispositivos de postratamiento como la Reducción Catalítica Selectiva (SCR) o filtros de partículas, para cumplir con las normas de emisiones, demostrando efectivamente que la adopción de EGR no se limita a los automóviles de pasajeros, sino que también abarca flotas comerciales.
Cambio Hacia la Eficiencia de Combustible y Gestión Térmica
Los fabricantes de automóviles adoptan sistemas EGR para mejorar la economía de combustible al reducir las temperaturas de combustión y disminuir las pérdidas de bombeo. El creciente interés en motores más limpios, el aumento de los precios del combustible y la preferencia del consumidor por una operación asequible apoyan un uso más amplio de EGR en nuevos modelos. Los ingenieros también rediseñan las cámaras de combustión e integran enfriadores de alto rendimiento que mantienen perfiles térmicos consistentes durante ciclos de conducción variados. Estos esfuerzos mejoran la manejabilidad y reducen el golpeteo en los motores de gasolina modernos, apoyando la transición a trenes motrices más eficientes. El mercado gana más impulso con componentes EGR ligeros que mejoran la capacidad de respuesta del motor mientras cumplen con los objetivos de durabilidad.
Tendencias y Oportunidades Clave:
Crecimiento de Arquitecturas Integradas de EGR y Postratamiento
Una tendencia importante en India implica una integración más estrecha de los sistemas EGR con DPF, SCR y catalizadores avanzados para lograr emisiones estables en diversas condiciones de conducción. Los fabricantes de equipos originales (OEM) implementan válvulas EGR de flujo variable, enfriadores asistidos electrónicamente y colectores rediseñados que mejoran la ruta de escape. Esta sinergia reduce la carga de hollín, disminuye los picos de NOx y mejora la eficiencia de regeneración. El cambio hacia trenes motrices híbridos también crea oportunidades para módulos EGR compactos que se ajustan a compartimentos de motor más estrechos. Los proveedores encuentran nuevas oportunidades en arquitecturas modulares que simplifican la instalación y apoyan el cumplimiento futuro de BS7 y RDE (Emisiones Reales en Conducción).
- Por ejemplo, Cummins Inc. ofrece un Sistema de Postratamiento Modular que combina un Catalizador de Oxidación Diésel (DOC), un Filtro de Partículas Diésel (DPF) y una unidad de Reducción Catalítica Selectiva (SCR) proporcionando un paquete modular listo para instalar para OEMs y constructores de máquinas.
Oportunidades en Materiales Ligeros y Sistemas Térmicos
El fuerte interés en la reducción de peso y la eficiencia térmica crea oportunidades para el aluminio, acero inoxidable de alta calidad y aleaciones recubiertas en componentes EGR. Enfriadores más ligeros y carcasas de válvulas duraderas mejoran la transferencia de calor y reducen las pérdidas de combustible. Los proveedores exploran estructuras soldadas, pasajes de múltiples canales y tubos de pared delgada que soportan ciclos de temperatura más altos sin fallos. El aumento de la electrificación no elimina la demanda de EGR, ya que los motores híbridos aún requieren gestión térmica durante los ciclos de motor encendido. Los proveedores de nivel 1 obtienen oportunidades adicionales al ofrecer soluciones EGR compactas que mejoran la flexibilidad de empaquetado para futuras plataformas de tren motriz.
- Por ejemplo, Pierburg GmbH desarrolló un módulo de enfriador EGR de aluminio completamente fundido a presión que, según se informa, reduce la temperatura de los gases de escape en más de 600 °C (dependiendo del punto de operación) en comparación con el enrutamiento de gas sin dicho enfriamiento, permitiendo la integración del enfriador EGR, la válvula EGR y la válvula de derivación en un solo módulo compacto.
Desafíos Clave:
Estrés Térmico y Problemas de Durabilidad de Componentes
Los componentes EGR en las condiciones de conducción de la India enfrentan una alta carga térmica, ciclos frecuentes de parada y arranque, y entornos con mucho polvo. Estos factores causan que las válvulas se atasquen, los enfriadores se obstruyan y los colectores se fatiguen con el tiempo. Los fabricantes de equipos originales deben abordar la degradación del material, la deposición de hollín y los picos de temperatura que reducen la fiabilidad del sistema. Asegurar la durabilidad a largo plazo requiere inversión en superficies recubiertas, rutas de refrigerante robustas y actuadores de válvulas avanzados. Estas necesidades aumentan los costos de producción y extienden los plazos de desarrollo. El desafío es más significativo en flotas comerciales de alto kilometraje donde el flujo de escape sostenido acelera el desgaste.
Alto Costo del Sistema y Complejidad de Integración
Los sistemas EGR requieren ingeniería de precisión, materiales de alta calidad y herramientas de calibración avanzadas, lo que aumenta los costos para los fabricantes de equipos originales. Integrar EGR con otros dispositivos de emisión incrementa la complejidad del diseño y a menudo exige rehacer las disposiciones del motor. Los fabricantes más pequeños luchan con el gasto adicional de herramientas, pruebas y validación regulatoria. La sensibilidad al costo en el segmento de vehículos de mercado masivo de la India limita la adopción de diseños EGR de alta gama. Equilibrar la asequibilidad con el cumplimiento crea una presión continua sobre los proveedores y fabricantes de automóviles, especialmente a medida que las nuevas normas introducen umbrales de NOx más estrictos y requisitos de pruebas en condiciones reales.
Análisis Regional:
Región Norte
El norte de la India tuvo alrededor del 32% de participación en el mercado de recirculación de gases de escape automotriz de la India en 2024. La región vio una fuerte demanda debido a la alta densidad de vehículos en Delhi NCR, Haryana y Punjab, donde controles de emisión más estrictos impulsaron a los fabricantes de equipos originales a adoptar sistemas EGR avanzados. El aumento de la producción de automóviles de pasajeros y vehículos comerciales ligeros también ayudó a expandir la integración local de unidades EGR enfriadas. Los proveedores de nivel 1 aumentaron las asociaciones con clústeres automotrices en Gurugram y Manesar, lo que fortaleció las cadenas de suministro. La creciente conciencia sobre la contaminación del aire impulsó un cumplimiento más rápido con las normas BS-VI, manteniendo a la región en una posición de liderazgo.
Región Oeste
El oeste de la India representó casi el 29% de participación en 2024, respaldado por importantes centros automotrices en Maharashtra y Gujarat. La alta actividad manufacturera en Pune, Chakan, Sanand y Ahmedabad fomentó una adopción más amplia de módulos EGR en modelos diésel y de gasolina. Los fabricantes de equipos originales actualizaron motores para cumplir con las normas BS-VI Fase-II, lo que aumentó el uso de válvulas y enfriadores EGR de alta temperatura. La fuerte producción vinculada a la exportación también elevó los estándares de calidad entre los proveedores. La expansión de la producción de SUV y vehículos comerciales ayudó a mantener una demanda constante, mientras que la inversión en parques de componentes fortaleció la participación de la región en el mercado EGR de la India.
Región Sur
El sur de India capturó aproximadamente un 27% de participación en 2024, impulsado por una fuerte fabricación automotriz en Tamil Nadu, Karnataka y Telangana. Chennai se mantuvo como una base clave de producción para automóviles de pasajeros, lo que impulsó una mayor adopción de enfriadores EGR avanzados en modelos compactos y de segmento medio. Bengaluru y Hosur ampliaron las capacidades de componentes, apoyando las necesidades de los OEM para una integración confiable de control de emisiones. Las actualizaciones tecnológicas en los motores BS-VI impulsaron el abastecimiento local de válvulas EGR de precisión. La creciente adopción de vehículos eléctricos ralentizó la producción de diésel, pero la demanda constante en vehículos comerciales ligeros y tractores ayudó a equilibrar el crecimiento. Los ecosistemas de proveedores en toda la región continuaron invirtiendo en capacidad de diseño y pruebas.
Región Oriental
La India oriental mantuvo alrededor del 12% de participación en 2024, reflejando una actividad automotriz en desarrollo en Bengala Occidental, Odisha, Jharkhand y Bihar. La región experimentó una demanda moderada debido a una menor densidad de fabricación de vehículos, pero las ventas de posventa para piezas EGR se mantuvieron estables. El creciente movimiento de flotas comerciales a lo largo de los corredores logísticos aumentó las necesidades de reemplazo de válvulas y enfriadores EGR. Los programas estatales dirigidos a un transporte más limpio fomentaron actualizaciones graduales en vehículos diésel más antiguos, aumentando el interés en retrofits. La expansión de unidades de componentes a pequeña escala en Odisha y Bengala Occidental apoyó un suministro rentable. Aunque más pequeña en escala, la región mostró un potencial de crecimiento constante a medida que se endurecían las normas de emisiones.
Segmentaciones del Mercado:
Por Tipo de Producto
- Tubo de Salida Único
- Salida Trasera Doble
- Escape Doble Opuesto
- Escape Lateral Doble
- Escapes de Alto Rendimiento
Por Componentes
- Colector de Escape
- Tubo en Y
- Convertidor Catalítico
- Filtro de Partículas
- Pre-Silenciador
- Silenciador Trasero
- Silenciador Medio
- Tubos de Conexión Correspondientes
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
Por Geografía
- Norte
- Oeste
- Sur
- Este
Panorama Competitivo:
El mercado de Recirculación de Gases de Escape Automotriz en India presenta una fuerte competencia entre los principales proveedores como Continental AG, Marelli (India) Private Limited, Boysen India Private Limited, Delphi Technologies PLC, BENTELER International AG, Cummins Inc., Futaba Industrial Co., Ltd., Faurecia SE, Eberspächer Gruppe GmbH & Co. KG, y Tenneco Inc. Estas empresas se centran en válvulas EGR duraderas, enfriadores de alta eficiencia, colectores optimizados y tubos de conexión ligeros que apoyan el cumplimiento de BS6 y futuro BS7. Muchos proveedores invierten en recubrimientos térmicos mejorados, actuadores de precisión y diseños compactos para mejorar la fiabilidad bajo las condiciones de conducción y climáticas variables de India. Las asociaciones con OEMs permiten la producción local, la reducción de costos y una integración más rápida de modelos. Las empresas también fortalecen las redes de posventa para atender flotas comerciales de alto kilometraje que requieren mantenimiento y reemplazo frecuentes. La creciente presión por motores de bajo NOx impulsa la continua innovación en sistemas de flujo variable, módulos de postratamiento integrados y soporte avanzado de calibración, configurando un entorno de mercado competitivo y orientado a la tecnología.
Análisis de Jugadores Clave:
- Continental AG
- Marelli (India) Private Limited
- Boysen India Private Limited
- Delphi Technologies PLC
- BENTELER International AG
- Cummins Inc.
- Futaba Industrial Co., Ltd.
- Faurecia SE
- Eberspächer Gruppe GmbH & Co. KG
- Tenneco Inc.
Desarrollos Recientes:
- En noviembre de 2025, Marelli (India) Private Limited abrió un nuevo sitio técnico de I+D en Bengaluru (Embassy Manyata Tech Park) para expandir la capacidad de ingeniería en India (sitio de 350 asientos agregado a la presencia existente de I+D de Marelli en India).
- En agosto de 2025, Faurecia SE: FORVIA Faurecia Clean Mobility India encargó una nueva planta JIT en Anantapur, Andhra Pradesh, para suministrar componentes de control de emisiones y movilidad limpia fabricados localmente para los programas de Hyundai-Kia. La instalación amplía la presencia de Faurecia en India en hardware de escape y postratamiento que apoya normas de emisión más estrictas relevantes para los sistemas EGR.
- En junio de 2025, Continental AG anunció una realineación estratégica en India (junio de 2025): finalizando la producción de neumáticos radiales para camiones y autobuses (TBR) en su planta de Modipuram y comprometiendo inversiones para reenfocar operaciones en India; las actividades de tren motriz/sensores de Continental en India continúan suministrando sensores relacionados con el escape (sensores de presión diferencial/DPF) utilizados en sistemas de postratamiento de escape en India.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Componentes, Tipo de Vehículo y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de EGR aumentará a medida que India se prepare para normas BS7 y RDE más estrictas.
- Los fabricantes de automóviles adoptarán módulos EGR más compactos y ligeros para nuevas plataformas de motores.
- Los trenes motrices híbridos seguirán utilizando EGR para controlar la temperatura de combustión durante los ciclos de motor encendido.
- Los OEM invertirán en enfriadores de mayor eficiencia para reducir la carga térmica y mejorar la durabilidad.
- Las válvulas EGR de flujo variable ganarán un uso más amplio para gestionar picos de NOx en la conducción urbana.
- Los proveedores expandirán la fabricación localizada para reducir costos y acelerar la integración de modelos.
- Revestimientos y aleaciones avanzadas mejorarán la vida útil de los componentes bajo condiciones de alto hollín y alta temperatura.
- Los sistemas integrados EGR–DPF–SCR verán una adopción más fuerte en vehículos comerciales.
- Los reemplazos en el mercado de accesorios crecerán a medida que los operadores de flotas actualicen motores más antiguos para cumplir con las normativas.
- Las herramientas de calibración digital y diagnósticos apoyarán un control más preciso de EGR a lo largo de los ciclos de conducción.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Recirculación de Gases de Escape Automotriz en India y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recirculación de gases de escape automotrices en India entre 2024 y 2032?
¿Qué segmento del mercado de recirculación de gases de escape automotriz en India tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de recirculación de gases de escape automotrices en India?
¿Quiénes son las empresas líderes en el mercado de recirculación de gases de escape automotriz en India?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recirculación de Gases de Escape Automotrices en India Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recirculación de Gases de Escape Automotrices en India Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3787.6 million → 2032: USD 7426.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recirculación de Gases de Escape Automotrices en India Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recirculación de Gases de Escape Automotrices en India Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recirculación de Gases de Escape Automotrices en India Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recirculación de Gases de Escape Automotrices en India Market Drivers
- 3.3 Mercado de Recirculación de Gases de Escape Automotrices en India Market Restraints & Challenges
- 3.4 Mercado de Recirculación de Gases de Escape Automotrices en India Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recirculación de Gases de Escape Automotrices en India Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recirculación de Gases de Escape Automotrices en India Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recirculación de Gases de Escape Automotrices en India category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recirculación de Gases de Escape Automotrices en India Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recirculación de Gases de Escape Automotrices en India Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recirculación de Gases de Escape Automotrices en India market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recirculación de Gases de Escape Automotrices en India Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recirculación de Gases de Escape Automotrices en India Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recirculación de Gases de Escape Automotrices en India Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recirculación de Gases de Escape Automotrices en India (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recirculación de Gases de Escape Automotrices en India Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recirculación de Gases de Escape Automotrices en India Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recirculación de Gases de Escape Automotrices en India Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recirculación de Gases de Escape Automotrices en India Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recirculación de Gases de Escape Automotrices en India Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recirculación de Gases de Escape Automotrices en India Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recirculación de Gases de Escape Automotrices en India Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recirculación de Gases de Escape Automotrices en India Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recirculación de Gases de Escape Automotrices en India Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
