
Visión General del Mercado
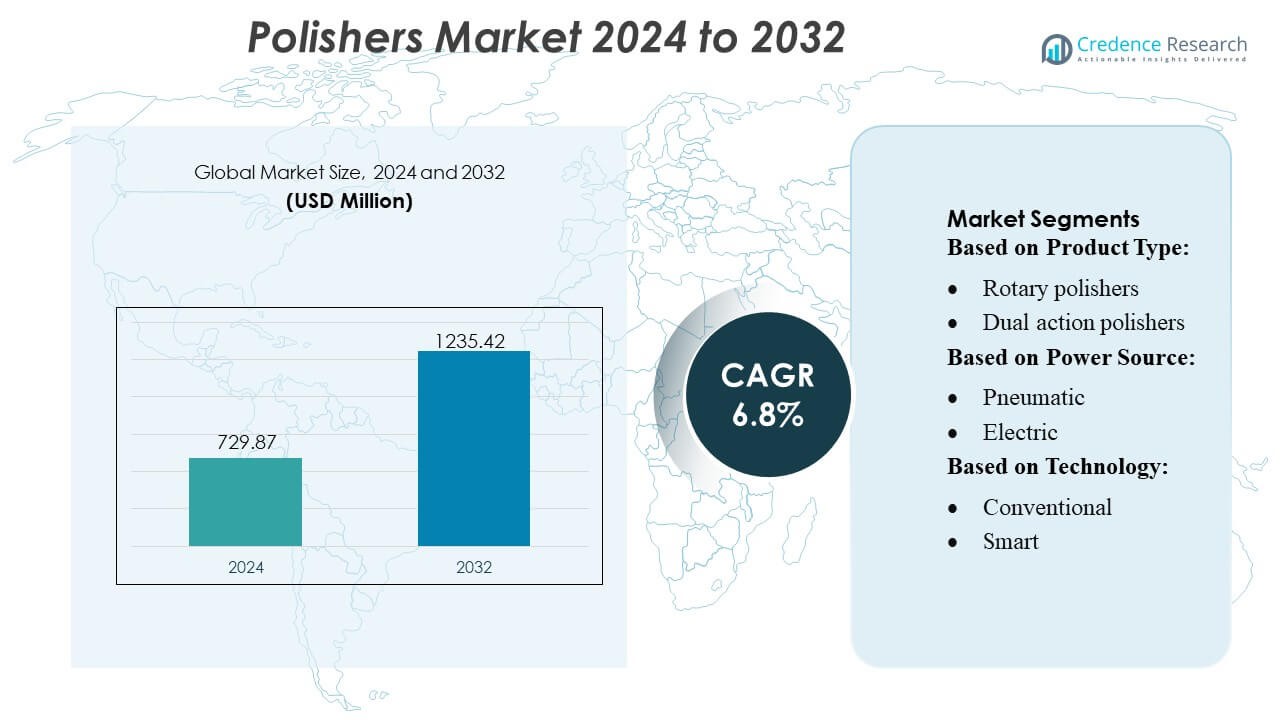
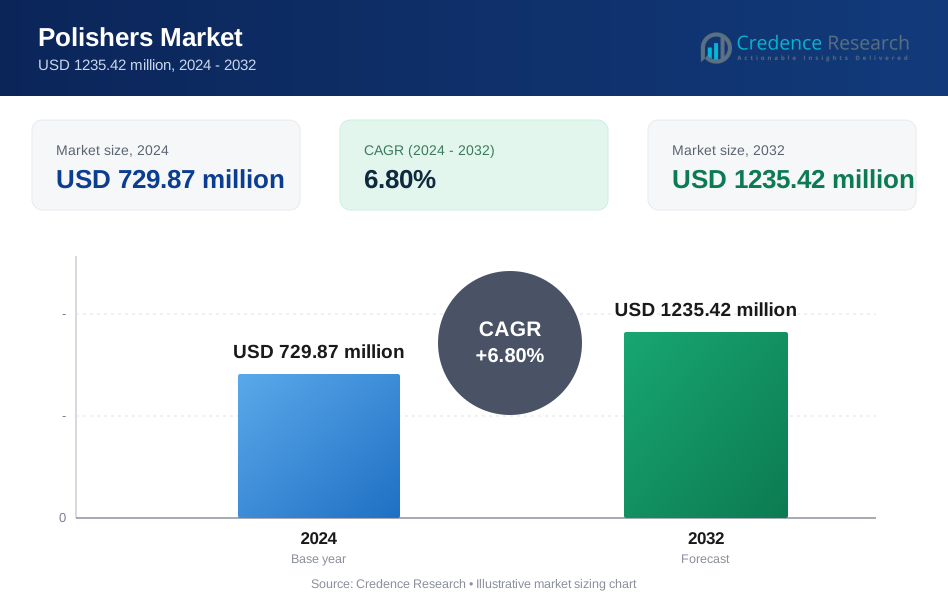
El tamaño del mercado de pulidoras fue valorado en USD 729.87 millones en 2024 y se anticipa que alcanzará USD 1235.42 millones para 2032, con un CAGR del 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pulidoras 2024 | USD 729.87 Millones |
| Mercado de Pulidoras, CAGR | 6.8% |
| Tamaño del Mercado de Pulidoras 2032 | USD 1235.42 Millones |
El mercado de pulidoras presenta una mezcla de fabricantes globales y marcas especializadas que compiten a través de avances en eficiencia de motores, diseños ergonómicos y tecnologías de control de precisión. Las empresas líderes se centran en expandir carteras de modelos rotativos, de doble acción y orbitales aleatorios adaptados para el detallado automotriz, la fabricación de metales, la carpintería y aplicaciones marinas. La innovación se centra en sistemas habilitados para tecnología inteligente, motores sin escobillas y mecanismos de reducción de vibraciones que mejoran la seguridad del operador y la consistencia de la superficie. El crecimiento estratégico se acelera mediante el fortalecimiento de redes de distribución, la expansión del comercio electrónico y mejoras de productos impulsadas por el rendimiento. América del Norte lidera el mercado con una participación exacta del 38%, respaldada por ecosistemas de detallado maduros, fuerte demanda industrial y alta adopción de soluciones de herramientas eléctricas premium.
Perspectivas del Mercado
- El mercado de pulidoras alcanzó USD 729.87 millones en 2024 y se proyecta que llegue a USD 1235.42 millones para 2032 con un CAGR del 8%, reflejando una fuerte demanda global de soluciones avanzadas de acabado.
- La creciente adopción de pulidoras eléctricas, habilitadas para tecnología inteligente y con motores sin escobillas impulsa la expansión del mercado a medida que los usuarios priorizan el acabado de precisión, la reducción de vibraciones y la mejora de la seguridad del operador en aplicaciones industriales y automotrices.
- Las crecientes inversiones en diseños ergonómicos, tecnologías inalámbricas y sistemas de múltiples velocidades moldean las tendencias del mercado, mientras que los canales de comercio electrónico fortalecen la accesibilidad del producto para profesionales y consumidores de bricolaje.
- La intensidad competitiva aumenta a medida que los fabricantes mejoran la durabilidad del producto, integran diagnósticos digitales y expanden redes de distribución, aunque los altos costos de mantenimiento y los requisitos de habilidad del operador actúan como restricciones clave.
- América del Norte posee el 38% de participación, permaneciendo como la región líder, mientras que las pulidoras rotativas representan la participación dominante del segmento, respaldadas por un fuerte uso en estudios de detallado, instalaciones de trabajo en metal y talleres de restauración.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los pulidores rotativos dominan el segmento con un estimado 42% de participación de mercado, impulsados por su alto par de salida y su idoneidad para tareas de corrección pesada en superficies automotrices, marinas e industriales. Su capacidad para eliminar imperfecciones profundas de manera eficiente respalda una fuerte adopción entre los centros de detallado profesional y las unidades de fabricación. Los pulidores de doble acción ganan terreno por su precisión equilibrada y menor riesgo de quemaduras, mientras que los modelos orbitales aleatorios expanden su uso entre los consumidores de bricolaje debido a su facilidad de manejo. La creciente demanda de herramientas de acabado de superficies de alto rendimiento continúa fortaleciendo el liderazgo de los pulidores rotativos en los mercados globales.
- Por ejemplo, Under Armour integra Celliant utilizando una mezcla patentada de 13 minerales activos (incluyendo dióxido de titanio y óxido de silicio) incrustados en el núcleo de las fibras de poliéster.
Por Fuente de Energía
Los pulidores eléctricos lideran este segmento con una participación de mercado aproximada del 58%, respaldados por avances en motores sin escobillas, mejor gestión del calor y rendimiento constante en aplicaciones profesionales y domésticas. Su conveniencia de enchufar y usar, mayor disponibilidad y compatibilidad con múltiples configuraciones de velocidad contribuyen a su fuerte dominio. Los modelos neumáticos mantienen relevancia en entornos industriales que requieren operación continua, mientras que las unidades a gas sirven para casos de uso al aire libre o en lugares remotos. El creciente énfasis en herramientas energéticamente eficientes y el cambio hacia plataformas eléctricas compactas y ligeras refuerzan el liderazgo sostenido de los pulidores eléctricos a nivel mundial.
- Por ejemplo, Lululemon aprovecha su tecnología Silverescent™ impulsada por fibras X-STATIC® que contienen una capa unida de plata pura al 99.9% para inhibir las bacterias que causan olor en camisetas de entrenamiento de alta sudoración.
Por Tecnología
Los pulidores convencionales retienen la mayor participación en esta categoría con casi 64% de participación de mercado, impulsados por su asequibilidad, amplia disponibilidad y probada fiabilidad en tareas rutinarias de acabado y corrección. Siguen siendo la opción preferida entre los talleres automotrices y pequeñas empresas que buscan un rendimiento robusto sin sistemas de control avanzados. Los pulidores inteligentes, equipados con reguladores de velocidad digitales, sensores de carga y monitoreo habilitado por Bluetooth, muestran una creciente adopción a medida que los usuarios profesionales priorizan la precisión y la automatización del flujo de trabajo. La creciente demanda de mantenimiento basado en datos y un mayor control del usuario apoya el cambio gradual hacia tecnologías inteligentes, mientras que las unidades convencionales continúan dominando debido a su rentabilidad.
Impulsores Clave del Crecimiento
Creciente Demanda de Acabado de Superficies de Alta Precisión
El mercado se beneficia de la creciente demanda de acabados de alta precisión en las industrias automotriz, aeroespacial y de fabricación de metales. Los fabricantes adoptan pulidores avanzados para lograr una textura uniforme, un brillo mejorado y tolerancias dimensionales más estrictas esenciales para componentes premium. El crecimiento se acelera a medida que los OEM enfatizan superficies sin defectos para mejorar el rendimiento, el atractivo visual y la durabilidad. La expansión de la automatización industrial y la adopción de soluciones de pulido basadas en CNC fortalecen aún más la demanda al mejorar el rendimiento, reducir los errores manuales y garantizar una calidad constante en geometrías complejas y entornos de producción de alto volumen.
- Por ejemplo, Umbro incorpora una delgada parte superior sintética con modelos clave como el original Velocita Pro que pesa aproximadamente 165 gramos (para una talla 8 del Reino Unido) para ofrecer una mayor transpirabilidad y un rápido movimiento direccional en sus botas de fútbol de alto rendimiento.
Expansión de los Servicios de Detallado y Restauración Automotriz
La rápida expansión de los estudios de detallado automotriz, centros de restauración y la cultura de cuidado de automóviles DIY impulsa significativamente la adopción de pulidoras. Las crecientes tendencias de personalización de vehículos y el aumento del enfoque del consumidor en la corrección de pintura, eliminación de arañazos y recubrimientos protectores amplifican la necesidad de sistemas rotativos, de doble acción y orbitales aleatorios eficientes. Las redes de detallado profesional prefieren herramientas que ofrezcan reducción de vibraciones, mayor eficiencia del motor y control de velocidad múltiple para manejar diversas superficies de pintura. El aumento de las ventas de vehículos premium y de lujo fortalece aún más la demanda de pulidoras que apoyen una calidad de acabado consistente y una protección prolongada de la superficie.
- Por ejemplo, Adidas informa haber producido aproximadamente 17 millones de pares de zapatos hechos con Parley Ocean Plastic® en un solo año, y su iniciativa Futurecraft Loop utiliza un compuesto de TPU 100% reutilizable que puede ser continuamente transformado en nuevo calzado, demostrando un progreso medible hacia la ingeniería de productos circulares.
Aumento de la Penetración de Herramientas Eléctricas e Inteligentes
El crecimiento se acelera a medida que las pulidoras eléctricas e inteligentes ganan aceptación generalizada en actividades de construcción, marina, carpintería y reparación industrial. Los usuarios prefieren las variantes eléctricas por su mejor entrega de torque, reducción del ruido de operación y eficiencia energética. Las pulidoras inteligentes equipadas con regulación digital de velocidad, protección contra sobrecargas y monitoreo de vibraciones en tiempo real mejoran la seguridad del operador y la longevidad de la herramienta. La integración de motores sin escobillas y plataformas de baterías en modelos inalámbricos expande el uso en sitios de trabajo con restricciones de movilidad. Estos avances alientan tanto a profesionales como a aficionados a actualizarse a sistemas de pulido orientados al rendimiento.
Tendencias y Oportunidades Clave
Adopción de Diseños Ergonómicos y de Baja Fatiga
Los fabricantes invierten cada vez más en diseños ergonómicos de pulidoras que cuentan con carcasas ligeras, contornos de agarre mejorados y distribución de peso optimizada. Este cambio reduce la fatiga del operador durante operaciones prolongadas y mejora la maniobrabilidad de la herramienta en superficies curvas o delicadas. Surgen oportunidades para marcas que ofrecen mangos amortiguadores de vibraciones, tecnología de reducción de ruido y ensamblajes de motor compactos. La tendencia responde al aumento de la conciencia sobre la seguridad y las directrices regulatorias que promueven el diseño de herramientas eléctricas centrado en el usuario. A medida que los mercados profesionales y de consumo priorizan la comodidad y la precisión, la demanda de modelos ergonómicos premium se fortalece a nivel mundial.
- Por ejemplo, Columbia Sportswear integra tecnologías a nivel de producto como Omni-Heat™ Infinity, que utiliza un patrón de puntos metálicos dorados que ofrece hasta un 40% más de reflectividad térmica en comparación con los sistemas Omni-Heat™ anteriores, en sus líneas de ropa exterior comercializadas digitalmente, permitiendo a los consumidores evaluar beneficios de rendimiento cuantificados durante la selección de productos en línea.
Creciente Preferencia por Modelos Inalámbricos y Eficientes en Batería
Las pulidoras inalámbricas representan una fuerte oportunidad de crecimiento a medida que los usuarios buscan movilidad, reducción de desorden de cables y mayor seguridad en talleres y aplicaciones al aire libre. Las mejoras en la densidad de las baterías de iones de litio, la gestión térmica y los sistemas de carga rápida permiten una operación continua más prolongada sin caída de rendimiento. Los fabricantes que alinean las plataformas de pulidoras con ecosistemas de baterías universales existentes obtienen ventaja competitiva. La tendencia apoya a los profesionales que trabajan en detallado automotriz, construcción y acabado marino donde el movimiento sin restricciones de la herramienta es crítico. La creciente adopción de modelos inalámbricos portátiles y de alto torque impulsa la expansión de la categoría.
- Por ejemplo, la línea HPGR Pro de FLSmidth ofrece modelos grandes (por ejemplo, "PM10 30/20") con anchos de rodillo de 2,000 mm y capacidad de diseño de hasta 25,000 toneladas por hora, dependiendo de las características del material.
Integración de IoT y Diagnósticos Inteligentes
El mercado ve un creciente interés en pulidoras habilitadas para IoT que ofrecen diagnósticos de herramientas en tiempo real, mantenimiento predictivo y registros digitales de rendimiento. Las interfaces inteligentes permiten a los operadores monitorear la consistencia de la velocidad, la carga del motor y los niveles de temperatura, reduciendo el riesgo de sobrecalentamiento y manteniendo la calidad de la superficie. Surgen oportunidades para fabricantes que desarrollan sistemas conectados a aplicaciones dirigidos a talleres industriales y profesionales del detallado que buscan eficiencia medible en el flujo de trabajo. A medida que la transformación digital se extiende por la industria de herramientas eléctricas, integrar conectividad en equipos de pulido se convierte en un diferenciador clave para líneas de productos premium.
Desafíos Clave
Requisitos de Habilidad del Operador y Riesgo de Daño a la Superficie
Un desafío importante proviene de la intensidad de habilidades requerida para operar pulidoras de alta velocidad sin causar marcas de remolino, sobrecalentamiento o adelgazamiento de la pintura. Los usuarios inexpertos pueden dañar superficies sensibles, desalentando la adopción entre aficionados y pequeños talleres. Los fabricantes responden introduciendo sistemas de acción dual y control inteligente con riesgo reducido de quemaduras, pero el manejo profesional sigue siendo esencial para ciertas tareas. Las brechas de capacitación y la competencia inconsistente de los usuarios limitan la penetración del mercado en regiones que carecen de cursos estructurados de detallado y acabado.
Altos Costos de Mantenimiento y Reemplazo
El desgaste frecuente de almohadillas de respaldo, cepillos, cojinetes y discos aumenta los costos de propiedad a largo plazo, particularmente para talleres que operan múltiples pulidoras diariamente. Las aplicaciones industriales de alta resistencia aceleran la degradación de componentes, lo que provoca reemplazos recurrentes y tiempo de inactividad. Los precios iniciales más altos para modelos eléctricos premium o inteligentes disuaden aún más a los compradores sensibles al costo. Los fabricantes intentan abordar el desafío ofreciendo componentes modulares, motores sin escobillas duraderos y programas de garantía extendida, pero la carga de mantenimiento sigue siendo una restricción clave que afecta las decisiones de compra.
Análisis Regional
América del Norte
América del Norte lidera el mercado de pulidoras con una participación exacta del 38%, respaldada por redes maduras de detallado automotriz, una fuerte cultura de bricolaje y una adopción generalizada de herramientas eléctricas de alto rendimiento en talleres industriales. La región se beneficia de capacidades avanzadas de fabricación, extensos canales de distribución y una rápida adopción de sistemas de pulido eléctricos e inteligentes. La demanda se fortalece a medida que los sectores de restauración automotriz, mantenimiento marino y carpintería priorizan el acabado de alta precisión. Las inversiones en soluciones ergonómicas y de baja vibración impulsan los ciclos de reemplazo, mientras que los estudios de detallado profesional aceleran el consumo de modelos rotativos, de acción dual y orbital aleatorio tanto en aplicaciones comerciales como de consumo.
Europa
Europa posee una participación significativa del 27%, impulsada por fuertes centros de fabricación automotriz, estándares estrictos de calidad de superficie y una creciente adopción de pulidoras eléctricas ecoeficientes en entornos industriales y marinos. La demanda crece a medida que los servicios de detallado profesional se expanden en Alemania, el Reino Unido, Italia y Francia, donde la propiedad de vehículos premium y la cultura de restauración siguen siendo altas. Las regulaciones europeas que promueven diseños de herramientas de bajas emisiones alientan a los fabricantes a integrar motores sin escobillas y componentes energéticamente eficientes. La fuerte herencia de artesanía de la región en la fabricación de metales y carpintería apoya aún más el crecimiento del mercado, fortaleciendo la adopción de equipos de pulido de precisión tanto para la restauración patrimonial como para los procesos industriales modernos.
Asia-Pacífico
Asia-Pacífico representa un 31% de participación, experimentando el crecimiento más rápido debido a la expansión de la producción automotriz, el aumento del gasto del consumidor y la rápida industrialización en China, India, Japón y el sudeste asiático. Los talleres locales adoptan cada vez más pulidoras eléctricas y neumáticas rentables para el repintado de vehículos, la construcción y la fabricación de metales. El fuerte ecosistema de posventa de la región y los servicios de detallado en auge contribuyen a la creciente demanda de herramientas. Los fabricantes se benefician de capacidades de fabricación a gran escala, lo que permite la disponibilidad de productos asequibles. El creciente interés en modelos sin cable y eficientes en batería se alinea con la expansión de las comunidades de bricolaje y los negocios de detallado profesional, posicionando a APAC como un mercado de alto potencial para las tecnologías de pulido de próxima generación.
América Latina
América Latina captura una participación estimada del 2% , impulsada por la expansión gradual de los servicios de reparación y detallado automotriz en Brasil, México, Argentina y Colombia. El crecimiento del mercado sigue siendo moderado debido a la limitada penetración de herramientas de alta gama y la sensibilidad al precio entre los pequeños talleres. La adopción aumenta a medida que las pulidoras eléctricas se vuelven más asequibles y los distribuidores regionales fortalecen la disponibilidad de productos. El aumento en la propiedad de vehículos y el creciente interés en los servicios de corrección de pintura apoyan una demanda constante. Los sectores industriales como la fabricación de metales y muebles crean oportunidades adicionales, aunque el crecimiento general sigue limitado por las fluctuaciones económicas y el acceso inconsistente a pulidoras avanzadas habilitadas con tecnología inteligente.
Oriente Medio y África
La región de Oriente Medio y África posee alrededor del 2% de participación, respaldada por tendencias emergentes de personalización automotriz, actividades de construcción en expansión y crecientes inversiones en instalaciones de trabajo de metales en los EAU, Arabia Saudita, Sudáfrica y Nigeria. El crecimiento se acelera a medida que los estudios de detallado y los centros de cuidado de automóviles ganan popularidad en los mercados urbanos que priorizan el mantenimiento premium de vehículos. La demanda de pulidoras eléctricas y sin cable aumenta con la creciente conciencia sobre los estándares de acabado de grado profesional. Sin embargo, la disponibilidad limitada de mano de obra calificada y la alta dependencia de importaciones restringen una adopción más amplia. El desarrollo continuo de infraestructuras y la creciente actividad de posventa crean oportunidades constantes pero modestas para los fabricantes.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Pulidoras rotativas
- Pulidoras de doble acción
Por Fuente de Energía:
- Neumática
- Eléctrica
Por Tecnología:
- Convencional
- Inteligente
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Los actores del mercado de pulidores incluyen a Angelus Shoe Polish, Schuhhaus Klauser GmbH & Co. KG, GRANGERS, Shinola, Caleres, Implus, Charles Clinkard, Griffin Shoe Care, S. C. Johnson & Son, Inc., y Payless ShoeSource Inc. El mercado de pulidores presenta una mezcla de fabricantes establecidos y marcas emergentes que se centran en mejorar el rendimiento del producto, la durabilidad y la usabilidad en aplicaciones tanto para consumidores como industriales. Las empresas priorizan la innovación en diseños ergonómicos, tecnología de motores sin escobillas y sistemas de control de velocidad múltiple para ofrecer resultados consistentes en el acabado de superficies. El auge de los pulidores eléctricos e inteligentes intensifica la competencia a medida que las marcas integran diagnósticos digitales, protección contra sobrecargas y características de reducción de vibraciones para fortalecer la diferenciación. Los actores del mercado también expanden su presencia global a través del comercio electrónico, redes de distribuidores y líneas de productos específicas para sectores automotrices, de construcción, marinos y de carpintería. La sostenibilidad, el soporte de garantía y el servicio postventa siguen siendo palancas competitivas clave.
Análisis de Jugadores Clave
- Angelus Shoe Polish
- Schuhhaus Klauser GmbH & Co. KG
- GRANGERS
- Shinola
- Caleres
- Implus
- Charles Clinkard
- Griffin Shoe Care
- C. Johnson & Son, Inc.
- Payless ShoeSource Inc.
Desarrollos Recientes
- En 2025, Mirka AIRP 300 es un cambio de juego, proporcionando a los usuarios un pulidor rotativo de alto rendimiento que se integra sin esfuerzo en la automatización. Esta herramienta se integra con robots industriales para obtener resultados consistentes y de alta calidad, mejorando la capacidad de producción a través de la automatización.
- En septiembre de 2024, los Pulidores de Sección Transversal de JEOL son ampliamente utilizados en electrónica/semiconductores, cerámica, metalurgia, baterías, polímeros y ciencias de la vida. El producto desarrollado ayuda en el procesamiento de materiales complejos y especímenes frágiles.
- En octubre de 2023, Dynabrade se asoció con Renny Doyle para lanzar un pulidor de doble acción con engranaje que corta como un rotativo y termina. La herramienta desarrollada es ligera y cuenta con un diseño equilibrado de precisión y un gatillo de bloqueo de acción única.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Fuente de Energía, Tecnología y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado verá una creciente adopción de pulidores inalámbricos a medida que la eficiencia de las baterías y el rendimiento del motor continúen mejorando.
- Los fabricantes integrarán más diagnósticos inteligentes y características de IoT para apoyar el mantenimiento predictivo y la precisión en los resultados.
- La demanda crecerá por diseños ergonómicos y de baja vibración que mejoren la comodidad del operador durante el uso prolongado.
- El detallado automotriz, los servicios de restauración y la propiedad de vehículos premium seguirán siendo fuertes contribuyentes a la demanda.
- Los sectores industriales adoptarán cada vez más pulidores de alta precisión para cumplir con los requisitos avanzados de acabado de superficies.
- Los modelos eléctricos ecológicos y de bajo ruido ganarán preferencia sobre las alternativas neumáticas más antiguas.
- Las marcas globales expandirán su presencia en el comercio electrónico para capturar el creciente uso a nivel de bricolaje y consumidor.
- Los mercados emergentes en Asia-Pacífico y América Latina experimentarán un crecimiento más rápido debido a la urbanización y la expansión de talleres.
- Los ciclos de reemplazo se acortarán a medida que los usuarios cambien a sistemas de motor sin escobillas avanzados con mayor durabilidad.
- La innovación en accesorios, almohadillas y compatibilidad con múltiples materiales influirá en la diferenciación competitiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pulidores y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pulidores entre 2025 y 2032?
¿Qué segmento del mercado de pulidores tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pulidores?
¿Quiénes son las empresas líderes en el mercado de pulidores?
¿Qué región tuvo la mayor participación en el mercado de pulidores en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pulidores Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pulidores Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 729.87 million → 2032: USD 1235.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pulidores Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pulidores Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pulidores Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pulidores Market Drivers
- 3.3 Mercado de Pulidores Market Restraints & Challenges
- 3.4 Mercado de Pulidores Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pulidores Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pulidores Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pulidores category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pulidores Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pulidores Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pulidores market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pulidores Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pulidores Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pulidores Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pulidores (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pulidores Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pulidores Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pulidores Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pulidores Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pulidores Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pulidores Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pulidores Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pulidores Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pulidores Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
